

Dimensioni e quota del mercato degli aggregati
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
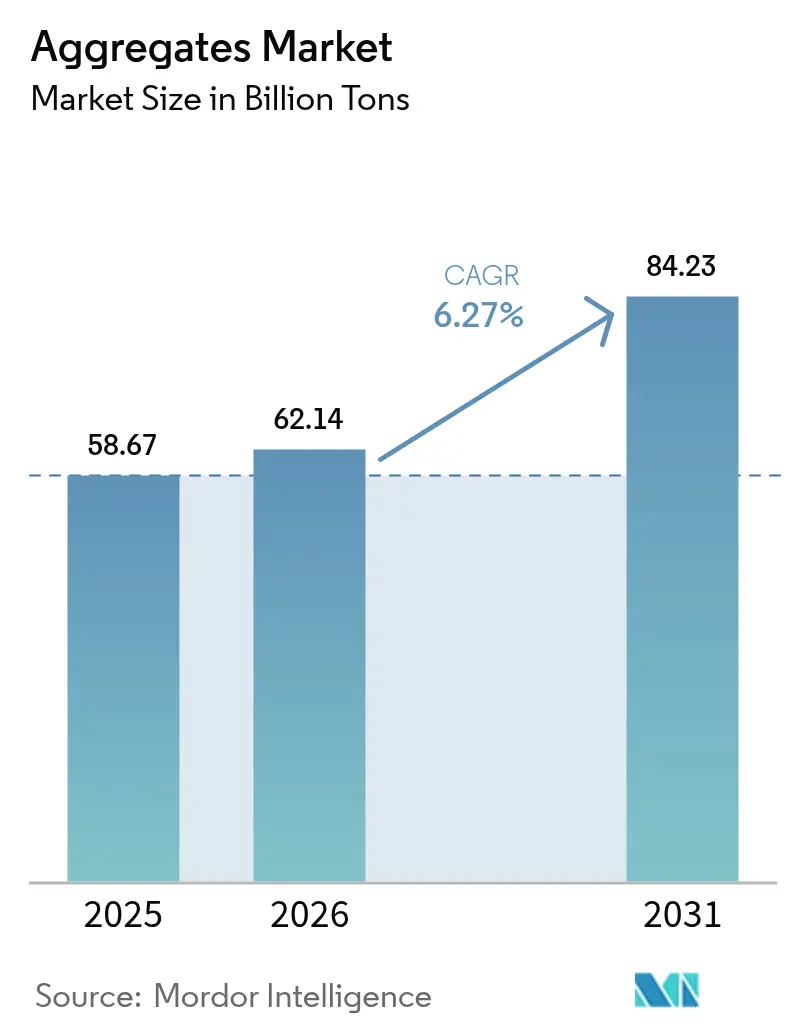
| Volume di mercato (2026) | 62.14 miliardi di tonnellate |
| Volume di mercato (2031) | 84.23 miliardi di tonnellate |
| Tasso di crescita (2026 - 2031) | 6.27% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli aggregati di Mordor Intelligence
Si prevede che le dimensioni del mercato degli aggregati passeranno da 58.67 miliardi di tonnellate nel 2025 e 62.14 miliardi di tonnellate nel 2026 a 84.23 miliardi di tonnellate entro il 2031, registrando un CAGR del 6.27% tra il 2026 e il 2031. I programmi di investimento pubblico, le norme sugli appalti a basse emissioni di carbonio e la rapida migrazione urbana si combinano per aumentare la domanda a lungo termine di pietra estratta da cave e riciclata. I piani infrastrutturali nazionali negli Stati Uniti, in India e in Arabia Saudita traducono i budget politici in bandi di gara stabili che favoriscono i produttori con riserve garantite e logistica multimodale. La crescente dipendenza dal calcestruzzo preconfezionato aumenta le soglie di qualità per granulometria e contenuto di umidità, il che intensifica la necessità di materie prime lavate e vagliate. La rendicontazione delle emissioni passa da volontaria a obbligatoria nelle principali regioni di acquisto, quindi i fornitori di aggregati che pubblicano Dichiarazioni Ambientali di Prodotto ottengono un premio di prezzo.
Punti chiave del rapporto
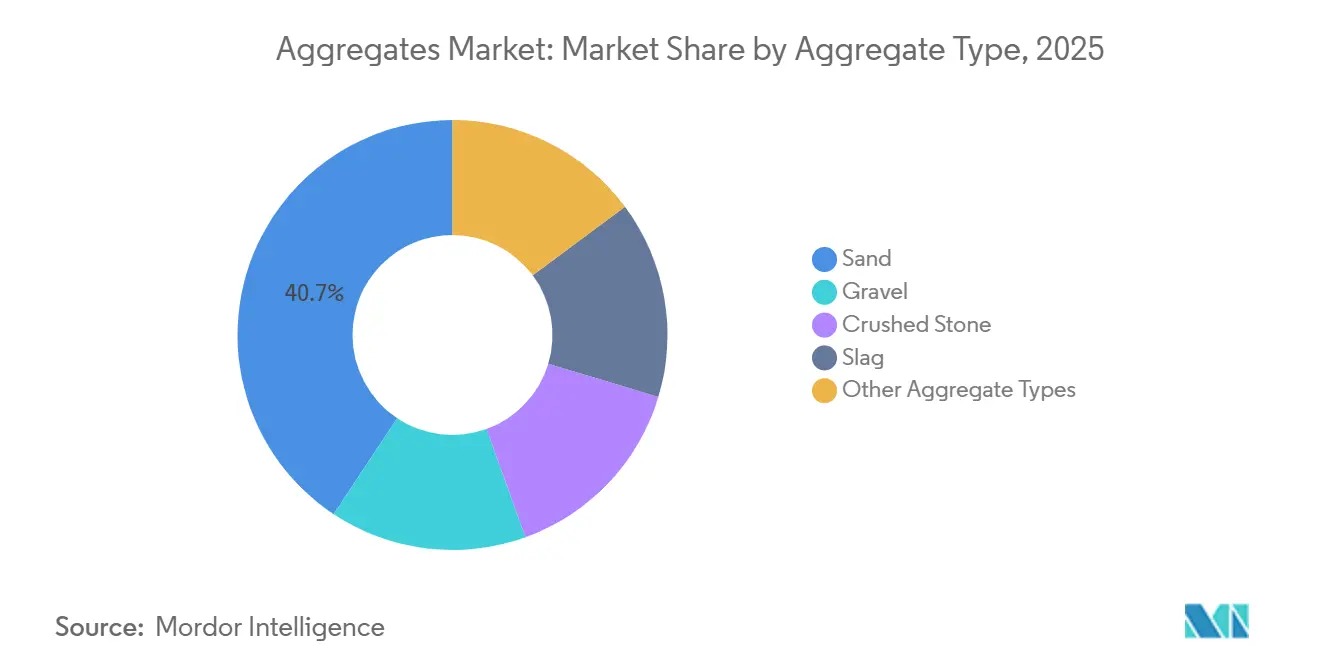
- In base al tipo di aggregato, la sabbia ha registrato una quota di fatturato del 40.69% nel 2025, mentre si prevede che gli altri tipi di aggregati cresceranno a un CAGR del 7.90% fino al 2031.
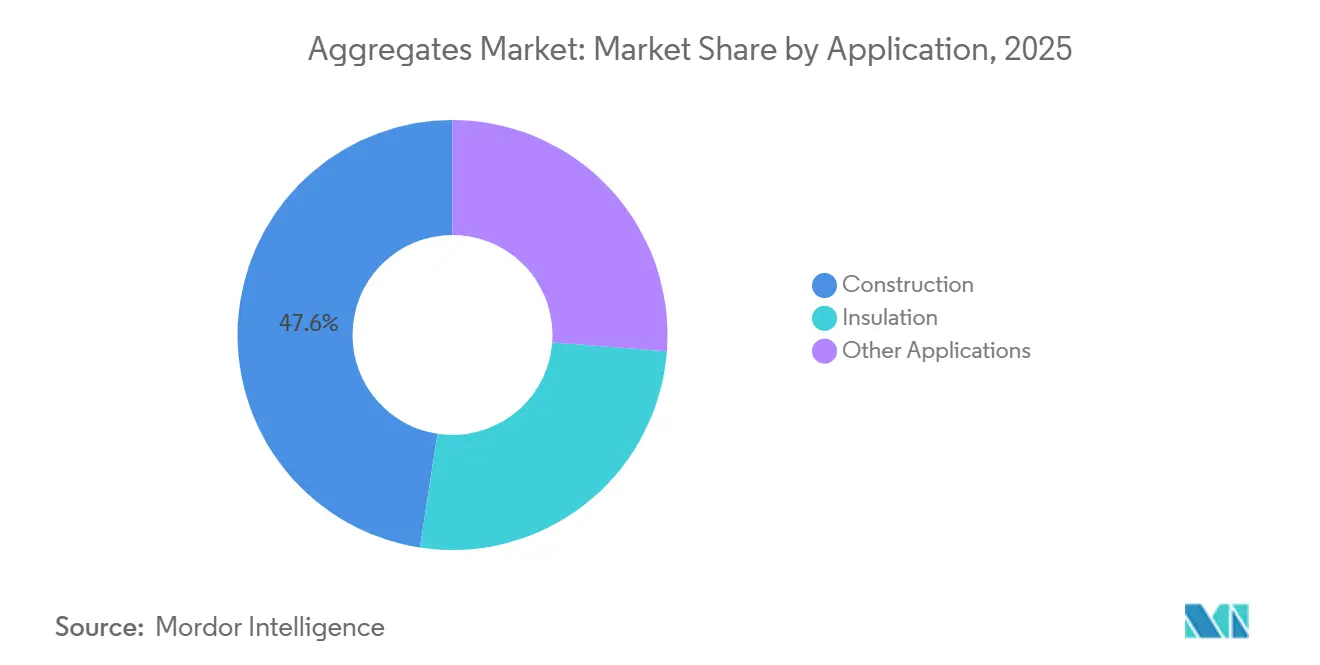
- Per applicazione, nel 47.59 il settore delle costruzioni ha rappresentato il 2025% della quota di mercato degli aggregati e si prevede che altre applicazioni cresceranno a un CAGR del 7.82% entro il 2031.
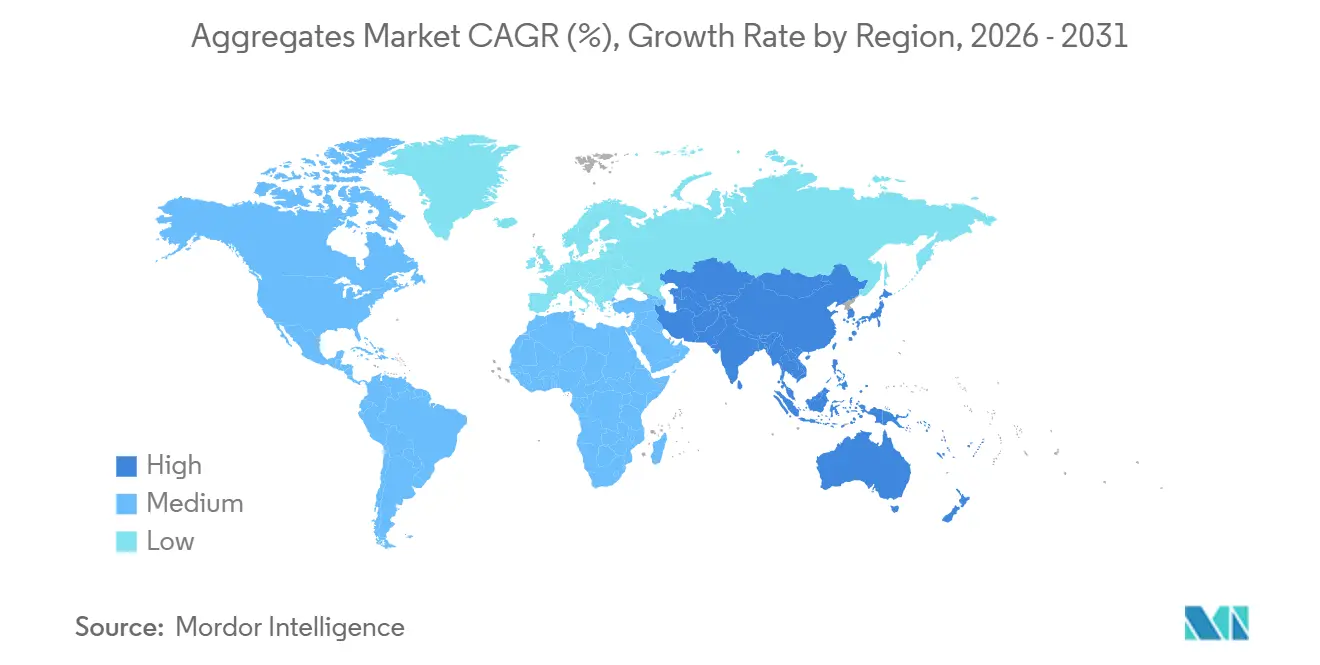
- Dal punto di vista geografico, la regione Asia-Pacifico deteneva il 52.60% del mercato degli aggregati nel 2025 e prevede di crescere a un tasso annuo composto del 7.46% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli aggregati
Analisi dell'impatto dei conducenti
| Drivers | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Prosegue la pipeline dei megaprogetti infrastrutturali | + 1.8% | Globale, con concentrazione in Asia-Pacifico, Medio Oriente e Nord America | A lungo termine (≥ 4 anni) |
| Accelerare il passaggio a miscele di calcestruzzo preconfezionate e ad alte specifiche | + 1.2% | Globale, guidato dai centri urbani nell'Asia-Pacifico e in Europa | Medio termine (2-4 anni) |
| Incentivi governativi per materiali da costruzione a basse emissioni di carbonio | + 0.9% | Nord America e UE, adozione anticipata in mercati selezionati dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Crescita della domanda nelle città guidata dall'urbanizzazione | + 1.5% | Nucleo Asia-Pacifico, con ripercussioni su Medio Oriente e Africa | A lungo termine (≥ 4 anni) |
| Aggregati di schermatura dalle radiazioni pesanti per programmi SMR | + 0.3% | Nord America, Europa e alcuni paesi dell'Asia-Pacifico con espansione nucleare | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Prosecuzione del megaprogetto infrastrutturale
Grazie all'ampliamento dei budget per le infrastrutture, gli investimenti nelle cave beneficiano ora di una visibilità decennale, rafforzando il mercato degli aggregati. Nell'ambito dell'Infrastructure Investment and Jobs Act, gli Stati Uniti hanno stanziato una somma considerevole per strade, ponti e infrastrutture, determinando un'impennata nei contratti per gli aggregati entro il 2025. Nel frattempo, il National Infrastructure Pipeline indiano sta convogliando investimenti significativi in autostrade e corridoi merci, sottolineando la necessità di solide basi di pietrisco. Nel Golfo, l'ambizioso progetto NEOM dell'Arabia Saudita, insieme ad altri megaprogetti, dovrebbe consumare ingenti quantità di pietra entro il 2030, mettendo a dura prova le riserve regionali. Questi ingenti investimenti non solo giustificano la spesa in conto capitale per frantoi ad alta capacità e nastri trasportatori automatizzati, aumentando la produzione oraria, ma incoraggiano anche i produttori a stipulare contratti di fornitura a lungo termine con gli appaltatori, gestendo efficacemente i rischi di prezzo e di volume.
Accelerare il passaggio a miscele di calcestruzzo preconfezionate e ad alte specifiche
Entro il 2025, si prevede che il calcestruzzo preconfezionato rappresenterà una parte significativa delle opere in calcestruzzo realizzate nelle principali città. Gli impianti di betonaggio, che rispettano una tolleranza di setacciatura del ±3% per gli aggregati e limitano l'umidità al 5%, mostrano una chiara preferenza per i materiali lavati e selezionati. Le linee guida aggiornate della Federal Highway Administration raccomandano l'utilizzo di miscele con argilla calcinata, riducendo il contenuto di cemento e aumentando al contempo il volume di aggregati per metro cubo. Mentre la norma europea EN 206 impone test con silice reattiva – con conseguenti costi di conformità ma una maggiore durabilità – i produttori che investono in laboratori in loco e attrezzature automatizzate per la granulometria ottengono un vantaggio competitivo, raggiungendo la posizione di offerente preferenziale nelle gare d'appalto pubbliche che penalizzano le variazioni.
Incentivi governativi per materiali da costruzione a basse emissioni di carbonio
Nel 2025, la rendicontazione del carbonio incorporato è passata da una semplice aspirazione a un obbligo legale. L'Inflation Reduction Act destina ingenti finanziamenti alle iniziative per il calcestruzzo a basse emissioni di carbonio, sottolineando la necessità di dichiarazioni ambientali verificate [1] Environmental Protection Agency, “Low-Carbon Concrete Grants,” epa.gov . Nel frattempo, il Canada ha fissato un obiettivo ambizioso: una significativa riduzione del carbonio incorporato per i progetti federali entro il 2030, una mossa che rafforza l'adozione di aggregati riciclati. La General Services Administration sta ora dando priorità ai fornitori in grado di documentare le emissioni derivanti dall'energia di estrazione e dalla logistica. Questo cambiamento crea un'opportunità redditizia per le cave che sfruttano l'elettricità rinnovabile. I produttori che elettrificano i loro autocarri o integrano pannelli solari nelle loro linee di frantumazione ne stanno raccogliendo i frutti, godendo di prezzi più elevati e recuperando i loro investimenti di capitale entro un decennio.
Crescita della domanda guidata dall'urbanizzazione
Tra il 2025 e il 2050, le Nazioni Unite prevedono un afflusso di residenti urbani, prevalentemente in Asia e Africa, che rappresenterà la maggior parte di questa crescita. Ogni nuovo abitante urbano contribuisce al consumo di pietra, principalmente per le abitazioni e le infrastrutture di trasporto. Nel 2025, la Smart Cities Mission dell'India ha stimolato un'impennata della domanda nei comuni di secondo livello. Le aree metropolitane del Sud-Est asiatico hanno investito in progetti di trasporto e servizi igienico-sanitari, fortemente dipendenti da sabbia, ghiaia e pietrisco. In particolare, gli edifici alti consumano più calcestruzzo per metro quadrato rispetto alle loro controparti basse, intensificando la domanda pro capite di aggregati.
Analisi dell'impatto delle restrizioni
| vincoli | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevata volatilità dei costi di trasporto dell'ultimo miglio e del carburante | -1.1% | Globale, acuto nelle regioni con cave sparse e infrastrutture ferroviarie limitate | A breve termine (≤ 2 anni) |
| Permessi ambientali lunghi e restrittivi per le nuove cave | -0.8% | Nord America e UE, emergendo in mercati selezionati dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Le misure repressive sull’estrazione di sabbia di fiume causano carenze regionali | -0.6% | Asia-Pacifico (India, Cina, Asia sud-orientale), localizzato nelle zone costiere e ripariali | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevata volatilità del trasporto dell'ultimo miglio e dei costi del carburante
Il trasporto di aggregati, pesanti e di scarso valore, diventa antieconomico oltre i 50 chilometri di distanza. Il gasolio rappresentava una parte significativa del costo di consegna e le fluttuazioni dei prezzi del petrolio greggio comprimevano i margini per i trasportatori sprovvisti di programmi di copertura nel mercato degli aggregati. Sebbene il trasporto ferroviario diventi conveniente dopo i 150 chilometri, solo una piccola percentuale di pietra statunitense veniva trasportata su rotaia, principalmente perché numerose cave erano sprovviste di raccordi ferroviari. A causa delle maggiori accise sul gasolio in Europa, gli operatori hanno iniziato a sperimentare autocarri elettrici e a idrogeno. Nel 2025, flotte pilota sono state consegnate con successo a cave in Svezia e Germania. Le aziende integrate che possiedono le proprie flotte e sono in grado di ottimizzare i viaggi di ritorno possono trarre vantaggio dalla volatilità del settore logistico.
Permessi ambientali lunghi e restrittivi per le nuove cave
In Nord America ed Europa, l'ottenimento dei permessi ora richiede una valutazione ambientale, udienze pubbliche e ricorsi, che si estendono per quattro o sei anni [2] European Aggregates Association, “Sustainable Quarrying Practices,” uepg.eu . Nel 2024, le procedure previste dal National Environmental Policy Act negli Stati Uniti hanno aggiunto altri 18 mesi all'espansione di una cava di calcare. In Germania, le nuove cave di ghiaia devono fornire compensazioni di biodiversità pari al doppio dell'area interessata, con conseguente aumento dei costi di capitale iniziali. Tali sfide normative non solo ostacolano i nuovi operatori del mercato, ma rafforzano anche la posizione degli operatori già affermati con permessi esistenti. Questa dinamica limita la concorrenza sui prezzi a livello regionale e frena la reattività dell'offerta.
Analisi del segmento
Per tipo di aggregato: il materiale riciclato aumenta con l'erosione del predominio della sabbia
Nel 2025, la sabbia rappresentava il 40.69% del mercato degli aggregati, a testimonianza del suo ruolo centrale nella malta e nella finitura del calcestruzzo. Si prevede che altri tipi di aggregati registreranno un tasso di crescita annuo composto (CAGR) del 7.90%, il più alto tra le categorie, a causa delle misure politiche che limitano l'estrazione di sabbia naturale. La quota di sabbia artificiale nel fabbisogno indiano di aggregati fini è aumentata significativamente nel 2025, principalmente a causa della riduzione delle forniture dovuta ai divieti di estrazione di sabbia fluviale. La pietra frantumata continua a essere la scelta principale per le basi stradali e la massicciata ferroviaria. La ghiaia trova la sua nicchia negli strati drenanti, dove le sue particelle arrotondate migliorano l'infiltrazione. Gli aggregati di scoria, noti per le loro proprietà idrauliche latenti che ne aumentano la durabilità, continuano a essere influenzati dalle tendenze della produzione di acciaio.
Entro il 2025, la Direttiva Quadro sui Rifiuti dell'Unione Europea mira a incrementare l'utilizzo di calcestruzzo riciclato in Germania e nei Paesi Bassi, fissando un obiettivo di recupero per i rifiuti da costruzione e demolizione. L'adesione alle norme di qualità ISO 10426, che impongono test di reattività e cloruri, sta promuovendo protocolli di laboratorio standardizzati. I produttori che investono in frantoi mobili in prossimità dei cantieri di demolizione non solo riducono le distanze di trasporto, ma riducono anche le emissioni, un parametro sempre più monitorato dagli acquirenti pubblici. Poiché gli enti appaltanti comunali danno priorità agli appalti con un contenuto di materiale riciclato più elevato, il mercato dei materiali alternativi negli aggregati è destinato a una crescita costante.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: l'edilizia domina mentre gli usi speciali accelerano
Nel 2025, l'edilizia ha rappresentato il 47.59% del volume globale, con i soli progetti stradali che hanno utilizzato notevoli quantità di strato di base per chilometro. Gli ammodernamenti ferroviari si sono basati su pietrisco di granito ad alta resistenza, garantendo che i valori di abrasione rimanessero al di sotto di una certa soglia. Per soddisfare i più severi codici R introdotti nel 2025, l'isolamento degli edifici si è affidato ad argilla espansa leggera e pomice. Nel frattempo, si prevede che altre applicazioni, tra cui l'eolico offshore e l'energia nucleare, cresceranno a un CAGR del 7.82% fino al 2031, soprattutto con la crescente importanza dei pannelli acustici.
L'eolico offshore è destinato a dare impulso al mercato degli aggregati, poiché ogni fondazione di turbina richiede notevoli quantità di roccia antierosione. Inoltre, i piccoli reattori modulari stanno optando per la barite o la magnetite per la schermatura dalle radiazioni, con prezzi che superano significativamente quelli dei materiali da costruzione standard. Sebbene queste nicchie specializzate possano essere modeste in termini di tonnellaggio, offrono vantaggi in termini di margine che possono controbilanciare i margini più ristretti riscontrati nell'offerta di costruzioni più standardizzata. I produttori in grado di certificare densità e mineralogia si trovano ben posizionati in questi segmenti redditizi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato degli aggregati nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico rappresentava il 52.60% del volume di mercato globale e si prevede che crescerà a un tasso annuo composto del 7.46% fino al 2031. Nell'ambito dell'attuale Piano quinquennale, la domanda interna cinese si è stabilizzata, sostenuta dagli investimenti nelle ferrovie urbane e nelle reti di energia rinnovabile. L'iniziativa autostradale indiana Bharatmala prevede un consumo considerevole di pietrisco entro il 2027. Indonesia, Vietnam e Filippine hanno stanziato fondi significativi per progetti di trasporto pubblico e servizi igienico-sanitari. In particolare, l'estensione della metropolitana di Giacarta ha ordinato una notevole quantità di pietrisco. Nonostante le sporadiche restrizioni ambientali sull'estrazione di sabbia fluviale, queste iniziative consolidano la posizione dell'industria degli aggregati nella regione.
Mercato degli aggregati del Nord America
Nel 2025, il Nord America ha registrato un notevole aumento dei volumi, stimolato dall'entrata in vigore dell'Infrastructure Investment and Jobs Act. Gli Stati Uniti da soli hanno consumato una quantità significativa, con la domanda concentrata in Texas, California e Florida, stati che rappresentano corridoi di crescita cruciali sia per la popolazione che per il trasporto merci. In Canada, le iniziative di adattamento climatico hanno incrementato la domanda nella Columbia Britannica e in Alberta. Contemporaneamente, la tendenza del Messico verso il near-shoring ha catalizzato un'impennata nella costruzione di parchi industriali in Nuevo León e Guanajuato. Data la carenza di infrastrutture ferroviarie, il mercato si basa fortemente sulle flotte di autocarri, risultando quindi sensibile alle fluttuazioni dei prezzi del carburante.
Mercato degli aggregati in EMEA e Sud America
Nel 2025, il settore europeo degli aggregati ha registrato una crescita stabile. Sebbene la Germania si sia confermata al primo posto per volume, ha destinato una quota maggiore dei suoi investimenti all'elettrificazione ferroviaria, un'operazione che richiede meno materiale rispetto al rifacimento del manto stradale. Tra il 2024 e il 2026, il progetto HS2 del Regno Unito ha utilizzato una quantità significativa di roccia frantumata, sostenendo le cave regionali. Nel frattempo, i paesi nordici hanno allocato risorse alle infrastrutture artiche, rendendo necessari aggregati resistenti al gelo con un tasso di assorbimento inferiore al due percento. Sebbene il Sud America e l'Africa subsahariana registrino volumi inferiori, offrono interessanti opportunità di crescita. Entro il 2030, si prevede che la megalopoli NEOM in Arabia Saudita e i preparativi per l'Expo 2030 negli Emirati Arabi Uniti genereranno un picco annuale della domanda, mettendo a dura prova le catene di approvvigionamento locali.
Analisi della catena del valore
La catena del valore degli aggregati inizia con l'identificazione delle risorse e l'ottenimento dei permessi, per poi passare all'estrazione (perforazione e brillamento per la roccia dura, dragaggio e lavorazione per sabbia e ghiaia e recupero dai rifiuti edili e di demolizione per gli aggregati riciclati). Le fasi di lavorazione, come frantumazione, vagliatura e lavaggio, trasformano il materiale estratto in prodotti selezionati, con controlli di qualità in loco (granulometria, umidità e reattività) che assumono un ruolo sempre più centrale, dato che il calcestruzzo preconfezionato e quello ad alte prestazioni richiedono tolleranze più ristrette (ad esempio, limiti di umidità intorno al 5% e tolleranze di setacciatura ridotte, come richiesto dagli impianti di betonaggio). Dopo la lavorazione, il flusso passa attraverso lo stoccaggio e la gestione degli ordini, per poi giungere alla distribuzione. La consegna avviene in genere tramite autocarri a corto raggio, con l'utilizzo di ferrovie e chiatte quando le infrastrutture lo consentono, al fine di ampliare la portata economica.
La domanda a valle è concentrata nei produttori di calcestruzzo preconfezionato, nei produttori di asfalto e nelle imprese di ingegneria civile che realizzano opere pubbliche. Gli acquisti sono sempre più influenzati da documentazione come le Dichiarazioni Ambientali di Prodotto e la rendicontazione delle emissioni. La logistica rappresenta il principale collo di bottiglia in termini di costi e affidabilità, poiché gli aggregati sono pesanti e di basso valore, il che rende antieconomica la consegna su camion oltre i 50 km circa in molti mercati e crea una certa sensibilità alla volatilità dei prezzi del carburante. Le aziende con accesso multimodale e gestione digitale delle spedizioni possono ridurre i tempi di inattività e migliorare i viaggi di ritorno. Sul fronte dell'offerta, i lunghi tempi di autorizzazione (spesso da 4 a 6 anni in Nord America ed Europa) e le ulteriori fasi di revisione possono limitare la nuova capacità produttiva, mentre gli aggregati riciclati possono beneficiare della vicinanza ai cantieri di demolizione grazie all'utilizzo di frantoi mobili che riducono le distanze di trasporto e si allineano ai requisiti di circolarità comunali.
Panorama competitivo
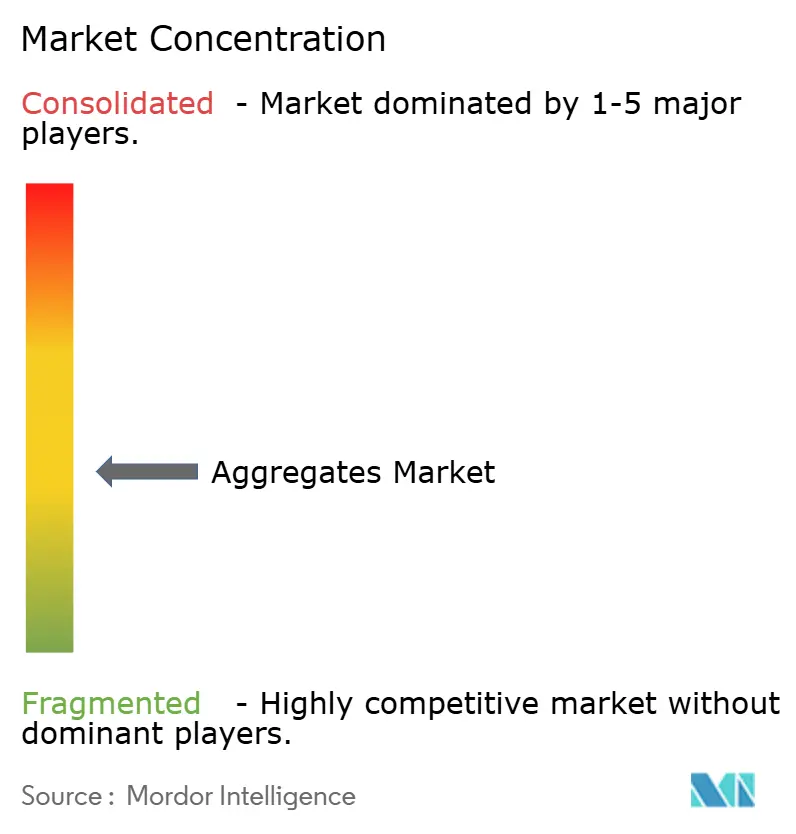
Il mercato degli aggregati è moderatamente frammentato. L'adozione della tecnologia distingue i leader dai ritardatari. I rilievi con droni riducono gli errori di inventario, gli algoritmi predittivi aumentano i tempi di attività dei frantoi e la distribuzione GPS riduce il consumo di carburante al minimo. Gli operatori di medie dimensioni che ritardano la digitalizzazione si trovano ad affrontare liste di offerte in calo, poiché gli appaltatori privilegiano i fornitori con portali di inventario in tempo reale. Nel frattempo, la crescita degli spazi vuoti è visibile negli aggregati riciclati e nei materiali a emissioni negative di carbonio. Le aziende di gestione dei rifiuti e le startup cleantech sfidano gli operatori storici nei centri di riciclaggio urbani, ma gli operatori di cave che installano unità di frantumazione mobili vicino ai cantieri di demolizione proteggono la quota di mercato. Gli operatori storici monitorano questo rischio investendo in aggregati speciali che mantengono la loro rilevanza nei compositi avanzati. L'allocazione del capitale ora si orienta verso le riserve in regioni con finestre di autorizzazione più brevi, reti elettriche a bassa intensità di carbonio e vicinanza a megaprogetti, sottolineando una svolta strategica dal volume grezzo alla resilienza.
Leader del settore degli aggregati
HOLCIM
CRH
Heidelberg Materiali AG
Cemex SAB DE CV
Azienda di materiali Vulcan
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: CRH ha firmato un accordo per acquisire il 100% di Arcosa, Inc. per 8.5 miliardi di dollari, aggiungendo una piattaforma focalizzata sul mercato statunitense per materiali da costruzione e prodotti per infrastrutture critiche. L'accordo rafforza le opportunità di approvvigionamento a valle di aggregati nelle catene di fornitura infrastrutturali e aumenta l'esposizione di CRH alla domanda derivante dai lavori pubblici. Il perfezionamento è soggetto alle approvazioni ed è previsto per il primo trimestre del 2027.
- Novembre 2024: Summit Materials, Inc. ha stipulato un accordo definitivo per essere acquisita da Quikrete Holdings, Inc. per 11.5 miliardi di dollari, inclusi i debiti. La fusione unisce le attività relative agli aggregati, al cemento e al calcestruzzo preconfezionato sotto un unico proprietario, garantendo una maggiore sicurezza dell'approvvigionamento interno e una politica di prezzi coordinata lungo tutta la catena del valore del calcestruzzo.
- Luglio 2024: Heidelberg Materials AG ha annunciato un accordo di acquisto definitivo per l'acquisizione di Highway Materials, Inc., azienda leader indipendente nella produzione di aggregati e asfalto nell'area metropolitana di Filadelfia. Il pacchetto di attività comprende quattro cave di pietrisco, nove impianti di asfalto a caldo, due impianti di riempimento pulito, un impianto di riciclaggio del calcestruzzo e un'attività di servizi per l'edilizia, ampliando la presenza verticalmente integrata di Heidelberg Materials in un importante corridoio metropolitano statunitense.
Ambito del rapporto sul mercato globale degli aggregati
L'aggregato è un'ampia categoria di materiale particolato a grana grossa o media utilizzato nelle attività di costruzione, che comprende sabbia, ghiaia, pietrisco, scorie, calcestruzzo riciclato e aggregati geosintetici.
Il mercato degli aggregati è segmentato per tipologia, applicazione e area geografica. Per tipologia, il mercato è suddiviso in sabbia, ghiaia, pietrisco, scorie e altri tipi di aggregati (ad esempio, riciclati, prodotti artigianalmente). Per applicazione, il mercato è suddiviso in edilizia, isolamento e altre applicazioni. Il rapporto copre anche le dimensioni e le previsioni del mercato degli aggregati in 17 paesi nelle principali regioni. Per ciascun segmento, le dimensioni e le previsioni del mercato sono state calcolate in termini di volume (tonnellate).
| Sand |
| ghiaia |
| Pietra Spaccata |
| Scorie |
| Altri tipi di aggregati (riciclati, prodotti artigianalmente, ecc.) |
| Edilizia | Edifici |
| Ferrovie | |
| Roadways | |
| Altro | |
| Isolamento | |
| Altre applicazioni |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Paesi ASEAN | |
| Resto dell'Asia-Pacifico | |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Paesi nordici | |
| Resto d'Europa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente e Africa | Arabia Saudita |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di aggregato | Sand | |
| ghiaia | ||
| Pietra Spaccata | ||
| Scorie | ||
| Altri tipi di aggregati (riciclati, prodotti artigianalmente, ecc.) | ||
| Per Applicazione | Edilizia | Edifici |
| Ferrovie | ||
| Roadways | ||
| Altro | ||
| Isolamento | ||
| Altre applicazioni | ||
| Per geografia | Asia-Pacifico | Cina |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Paesi ASEAN | ||
| Resto dell'Asia-Pacifico | ||
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Paesi nordici | ||
| Resto d'Europa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente e Africa | Arabia Saudita | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quale tonnellaggio raggiungerà il mercato globale degli aggregati entro il 2031?
Le previsioni indicano 84.23 miliardi di tonnellate entro il 2031, con un CAGR del 6.27% rispetto ai 62.14 miliardi di tonnellate del 2026.
Quale regione contribuisce maggiormente alla domanda aggregata odierna?
L'area Asia-Pacifico è in testa con il 52.60% del volume globale nel 2025 e rimane l'area in più rapida crescita.
Quanto è grande il segmento della sabbia all'interno dell'industria degli aggregati?
Nel 2025 la sabbia rappresentava il 40.69% della quota di mercato degli aggregati, diventando così la categoria dominante.
Quale tendenza sostiene la crescente adozione di aggregati riciclati?
Le normative più severe sull'estrazione della sabbia e gli obiettivi di economia circolare determinano un CAGR previsto del 7.90% per le alternative riciclate e prodotte.
In che modo i prezzi del carburante influenzano i fornitori di aggregati?
Le oscillazioni del diesel aumentano i costi di consegna, quindi i produttori integrati proteggono il carburante e testano i camion elettrici per proteggere i margini.
Quale applicazione al di fuori dell'edilizia sta crescendo più rapidamente?
L'eolico offshore e la schermatura nucleare spingono altre applicazioni verso un CAGR del 7.82% entro il 2031 a causa del loro elevato fabbisogno di pietra.


