

Dimensioni e quota di mercato dell'intelligenza artificiale agentica
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
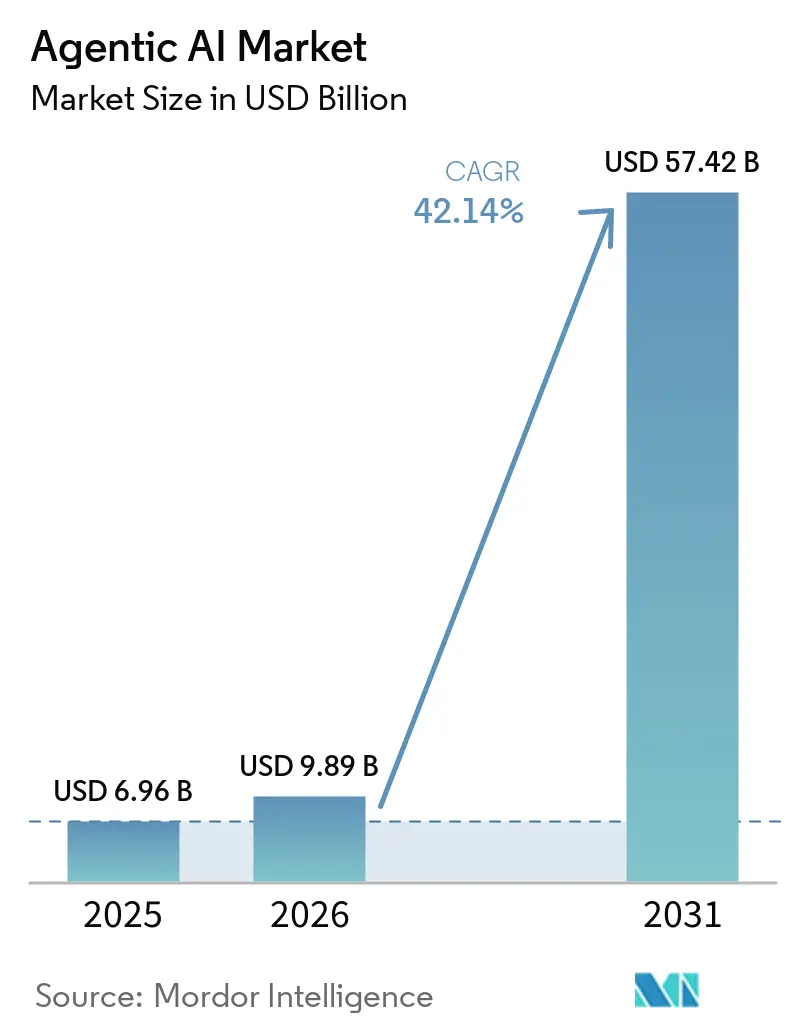
| Dimensione del mercato (2026) | 9.89 miliardo di dollari |
| Dimensione del mercato (2031) | 57.42 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 42.14% CAGR |
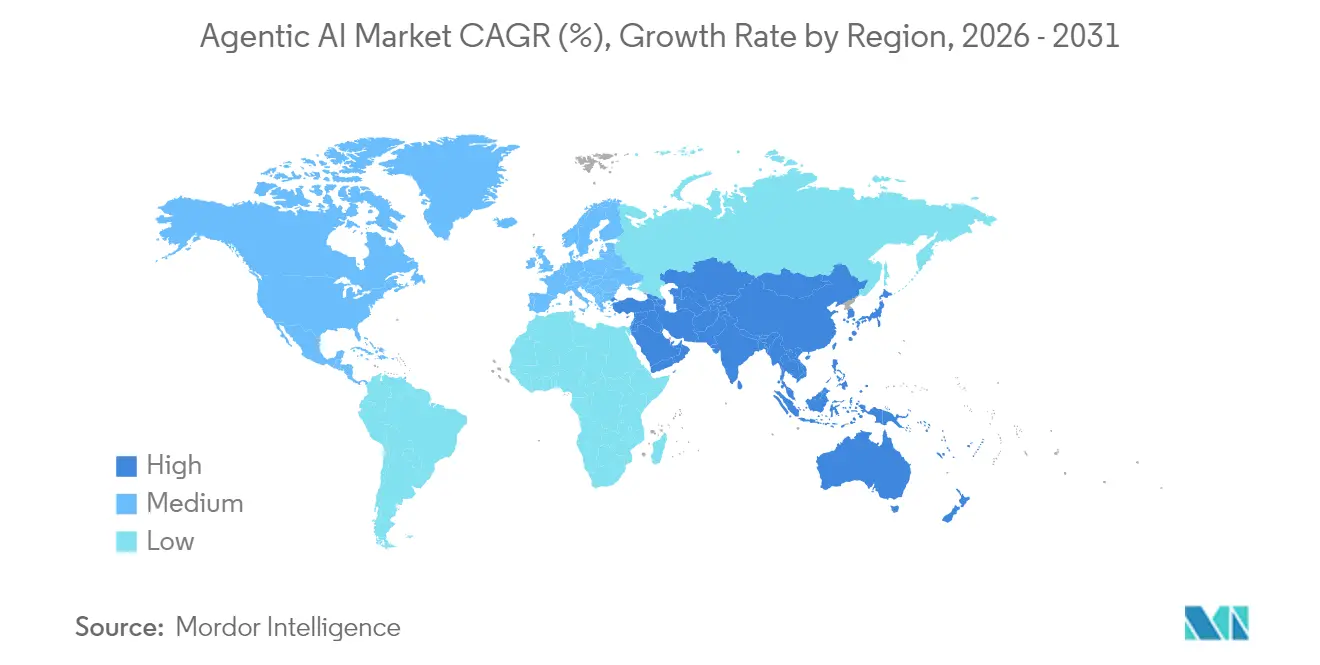
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
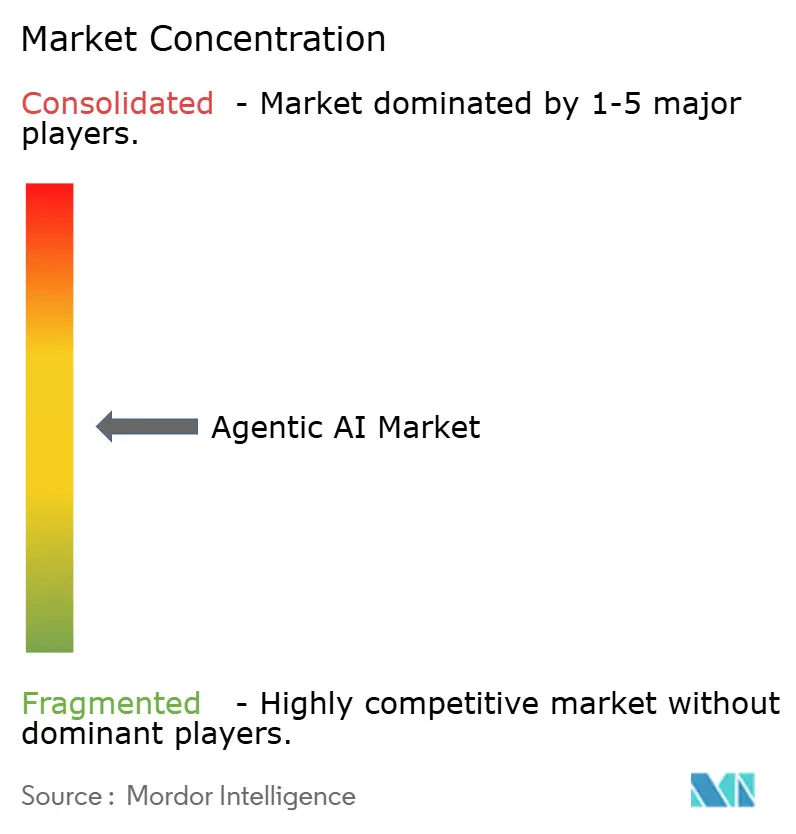
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dell'intelligenza artificiale agentica di Mordor Intelligence
Il mercato dell'IA agentiva aveva un valore di 6.96 miliardi di dollari nel 2025 e si prevede che crescerà da 9.89 miliardi di dollari nel 2026 a 57.42 miliardi di dollari entro il 2031, con un CAGR del 42.14% durante il periodo di previsione (2026-2031). L'accelerazione della migrazione aziendale verso sistemi autonomi, le scoperte nel ragionamento basato su modelli linguistici complessi e la maturazione dei framework di orchestrazione multi-agente sono alla base di questa traiettoria. La scalabilità cloud-native sta spingendo le implementazioni dalle fasi di proof-of-concept alla scala di produzione, mentre i finanziamenti di venture capital che superano i 40 miliardi di dollari solo in Nord America testimoniano la profonda fiducia degli investitori. Le grandi imprese rimangono early adopter, ma le soluzioni open-source semplificate stanno aprendo le porte a un rapido ingresso delle PMI. Il campo di gioco competitivo si sta evolvendo verso ecosistemi di piattaforme in cui l'affidabilità dell'orchestrazione, l'allineamento con la sovranità dei dati e i modelli di agenti specifici per dominio differenziano le offerte.
Punti chiave del rapporto
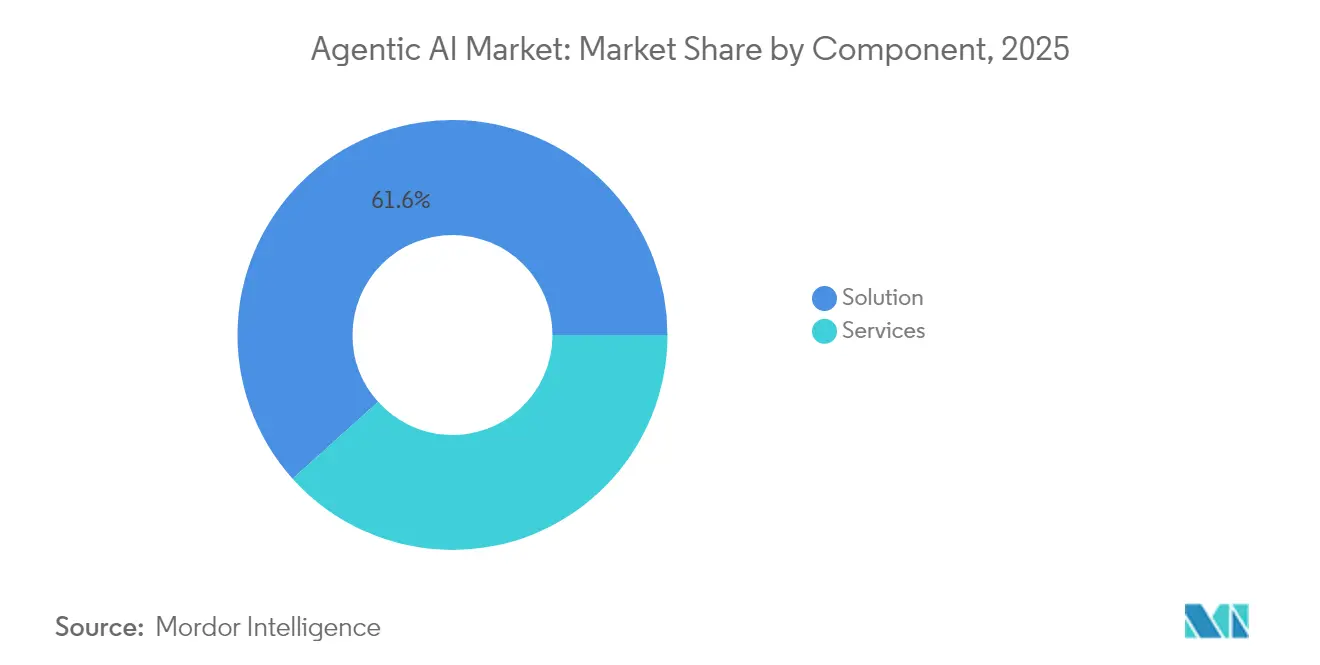
- Per componente, le soluzioni hanno generato il 61.65% dei ricavi nel 2025, mentre si prevede che i servizi cresceranno a un CAGR del 43.80% entro il 2031.
- In base alla modalità di distribuzione, nel 59.72 il cloud ha mantenuto una quota del 2025% del mercato dell'intelligenza artificiale agentica; le distribuzioni ibride si stanno espandendo a un CAGR del 44.60% fino al 2031.
- In base alle dimensioni dell'organizzazione, nel 65.05 le grandi imprese detenevano il 2025% della quota di mercato dell'intelligenza artificiale agentica, mentre si prevede che le PMI registreranno un CAGR del 43.55% entro il 2031.
- In base al settore di utenza finale, BFSI è in testa con una quota del 19.12% nel 2025, mentre l'adozione nel settore automobilistico sta avanzando a un CAGR del 45.10%.
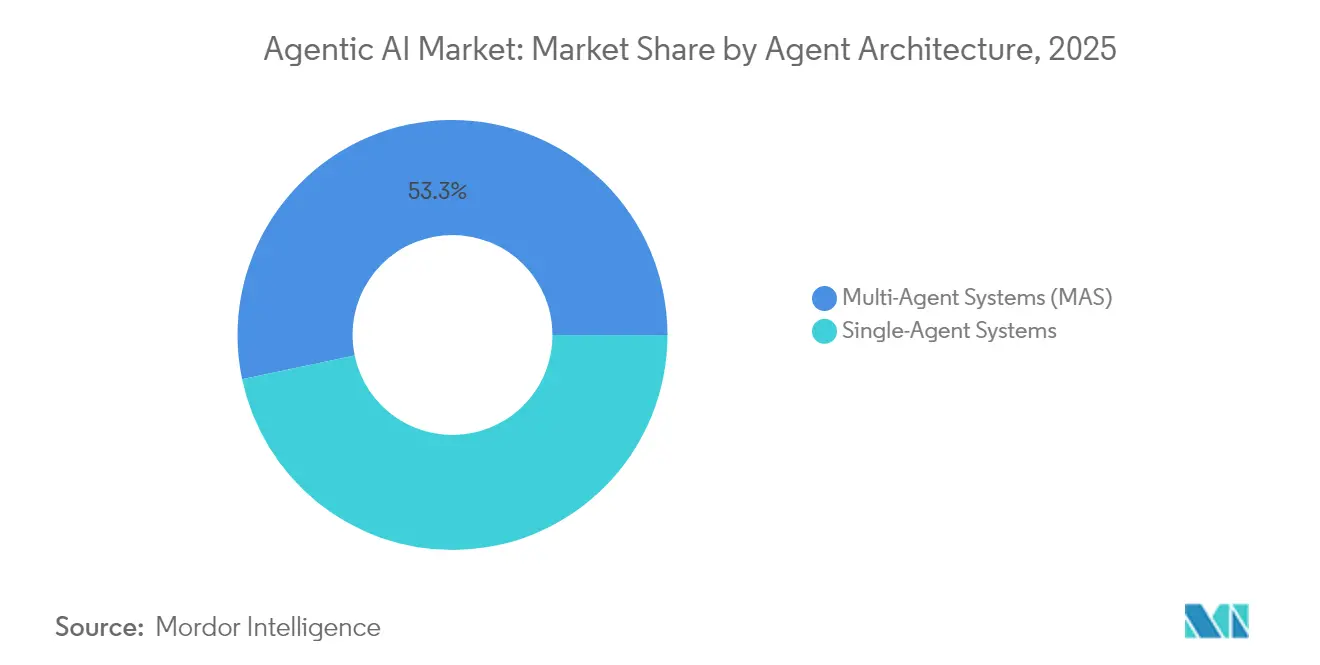
- In base all'architettura degli agenti, i sistemi multi-agente hanno registrato una quota del 53.30% nel 2025 e si prevede che cresceranno a un CAGR del 43.50% entro il 2031.
- Per applicazione, l'automazione autonoma dei processi ha rappresentato il 23.21% delle implementazioni nel 2025; gli assistenti virtuali intelligenti stanno crescendo a un CAGR del 44.20%.
- Per regione, il Nord America ha rappresentato il 40.25% delle vendite del 2025; si prevede che la regione Asia-Pacifico registrerà il CAGR più rapido, pari al 44.95%, fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato globale dell'intelligenza artificiale agentica
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della domanda di automazione intelligente | + 8.20% | Leader a livello mondiale, Nord America e UE | Medio termine (2-4 anni) |
| Proliferazione di sistemi multi-agente per la risoluzione di problemi complessi | + 7.10% | Nucleo APAC, ricadute sul Nord America | A lungo termine (≥4 anni) |
| Progressi nell'infrastruttura di intelligenza artificiale nativa del cloud | + 6.50% | Globale, concentrato nelle principali regioni nuvolose | A breve termine (≤2 anni) |
| Integrazione con ecosistemi di calcolo spaziale/XR | + 4.30% | Nord America e UE, emergenti nell'APAC | A lungo termine (≥4 anni) |
| Emersione di benchmark delle prestazioni dell'intelligenza artificiale agentica | + 3.80% | Globale, guidato dagli enti di normazione | Medio termine (2-4 anni) |
| Framework di agenti open source per le PMI | + 2.90% | Globale, maggiore assorbimento nei mercati emergenti | A breve termine (≤2 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della domanda di automazione intelligente
Le aziende stanno sostituendo i bot basati su regole con agenti autonomi che gestiscono flussi di lavoro non strutturati e ricchi di eccezioni. I sondaggi tra i dirigenti mostrano che il 61% degli amministratori delegati integra gli agenti nelle operazioni principali, un livello che ha superato l'adozione delle precedenti ondate di RPA. Gli agenti di elaborazione dei prestiti di Wells Fargo sintetizzano più feed di dati e si adattano agli aggiornamenti di conformità in tempo reale, riducendo i tempi di risposta a pochi minuti. Gli studi sulla supply chain segnalano una crescita del fatturato più rapida del 61% per le aziende che integrano l'automazione intelligente rispetto ai software di workflow legacy. Tali risultati spingono le organizzazioni a dismettere i motori di workflow statici e a stanziare budget per processi autonomi end-to-end. Il risultato è un'impennata diretta nel mercato dell'intelligenza artificiale agentica, poiché i dipendenti digitali sostituiscono l'automazione delle attività in silos.
Proliferazione di sistemi multi-agente per la risoluzione di problemi complessi
Le piattaforme di orchestrazione ora coordinano centinaia di agenti specializzati che collaborano per perseguire obiettivi aziendali, creando una maggiore domanda per il mercato delle piattaforme di sviluppo di IA agentica, man mano che le imprese si muovono verso flussi di lavoro autonomi scalabili. AutoGen di Microsoft consente agli agenti del servizio clienti, delle vendite e dell'assistenza tecnica di condividere lo stato ottimizzando i risultati. [1] Microsoft Corporation, “Microsoft 2024 Annual Report,” microsoft.com Siemens ha raggiunto il 90% di elaborazione senza contatto nei flussi di lavoro industriali, realizzando un risparmio annuo di 5 milioni di euro (5.65 milioni di dollari). I centri manifatturieri, logistici e finanziari dell'area APAC stanno adottando framework simili, spingendo il mercato dell'IA agentica verso architetture distribuite. Con la crescente complessità dell'orchestrazione, aumenta la domanda di piattaforme che garantiscano una comunicazione inter-agente affidabile, la risoluzione dei conflitti e il tracciamento della provenienza. Queste esigenze rafforzano il passaggio del mercato dall'IA monolitica a colonie di agenti modulari e cooperative.
Progressi nell'infrastruttura di intelligenza artificiale nativa del cloud
L'inferenza serverless, le istanze ad alta densità di GPU e le mesh di container personalizzate per l'intelligenza artificiale supportano una scalabilità elastica da decine a migliaia di agenti. Il fatturato previsto di Azure di 200 miliardi di dollari entro il 2028 sottolinea l'impegno degli hyperscaler verso questa classe di carichi di lavoro. Le spese per i data center aziendali per i carichi di lavoro agentici variano da 500,000 a 1 miliardo di dollari all'anno, accelerando la migrazione al cloud per ammortizzare i picchi di elaborazione. Le integrazioni edge a bassa latenza ampliano l'adozione nei settori della vendita al dettaglio, delle telecomunicazioni e dell'energia. Il boom delle infrastrutture consente offerte "agent-as-a-service" che astraggono l'hardware, consentendo alle aziende di medie dimensioni di distribuire agenti sofisticati su richiesta. Di conseguenza, il mercato dell'intelligenza artificiale agentica assorbe utenti precedentemente vincolati da requisiti di elaborazione ad alta intensità di capitale.
Integrazione con gli ecosistemi di Spatial-Computing/XR
Agenti con consapevolezza spaziale interpretano i feed dei sensori 3D, collegando i flussi di lavoro digitali e fisici. Le fabbriche implementano agenti che monitorano le linee di assemblaggio tramite visione artificiale, prevedono guasti alle apparecchiature e guidano i tecnici attraverso sovrapposizioni di realtà aumentata. I rivenditori analizzano i movimenti degli acquirenti per ottimizzare la disposizione degli scaffali e fornire raccomandazioni in tempo reale tramite dispositivi XR. Nella logistica, gli agenti coordinano i veicoli autonomi all'interno dei magazzini, riducendo il rischio di collisioni e aumentando la produttività. La convergenza espande i casi d'uso ben oltre le tradizionali attività di back-office, ampliando la base di mercato dell'IA agentica. Con la maturazione degli standard di elaborazione spaziale, la domanda convergerà verso piattaforme unificate in grado di elaborare testo, visione e sensori.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Gestione del cambiamento organizzativo e lacune di competenze | -5.20% | Globale, acuto nei settori tradizionali | Medio termine (2-4 anni) |
| Preoccupazioni etiche, di parzialità e di trasparenza | -3.10% | L'UE e il Nord America guidano l'esame | A lungo termine (≥4 anni) |
| Aumento dei costi di elaborazione/risorse per l'orchestrazione degli agenti | -2.80% | Globale, pressioni sui mercati emergenti | A breve termine (≤2 anni) |
| Mancanza di interoperabilità/vincolo con il fornitore | -1.70% | Siti globali multi-fornitore | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Gestione del cambiamento organizzativo e lacune di competenze
Le aziende devono ricostruire la governance, aggiornare le competenze del personale e riprogettare i flussi di lavoro per coesistere con gli agenti autonomi. Studi nel settore pubblico mostrano un potenziale risparmio di 1.2 miliardi di ore di lavoro all'anno, ma la resistenza rimane elevata a causa delle preoccupazioni sulla sicurezza del posto di lavoro. L'implementazione si blocca quando le catene di approvazione legacy non riescono ad accogliere attori non umani. I settori regolamentati si scontrano con framework di conformità scritti per la responsabilità umana, ritardando le implementazioni. La carenza di leader del cambiamento esperti di intelligenza artificiale rallenta la diffusione del mercato dell'intelligenza artificiale agentica, nonostante il miglioramento della fattibilità tecnica. I fornitori ora includono la consulenza sul cambiamento organizzativo nei contratti di servizio per superare questa barriera.
Problemi etici, di parzialità e di trasparenza
ISO/IEC 42001 codifica la governance per l'IA responsabile, tuttavia la sua applicazione agli ecosistemi multi-agente è complessa. [2] Organizzazione internazionale per la standardizzazione, "ISO/IEC 42001: Sistemi di gestione dell'intelligenza artificiale", iso.org. La sovrapposizione di pregiudizi tra agenti interagenti può creare catene decisionali opache, aumentando il rischio reputazionale e legale. Gli istituti finanziari devono spiegare le decisioni di prestito autonomo alle autorità di regolamentazione, il che rende fondamentali gli strumenti di tracciabilità. La natura "a scatola nera" dei modelli su larga scala aumenta la richiesta di strumenti di IA spiegabile incorporati nei livelli di orchestrazione. Finché i framework di trasparenza non matureranno, i settori avversi al rischio si espanderanno con cautela, limitando la crescita a breve termine del mercato dell'IA agentiva.
Analisi del segmento
Per componente: complessità dell'implementazione guidata dai servizi
I ricavi dei servizi crescono a un CAGR del 43.80%, superando la quota di soluzioni del 61.65% registrata nel 2025, poiché le aziende riconoscono che il successo dei progetti dipende dall'integrazione e dalla profondità della gestione del cambiamento. I team di consulenza progettano framework di agenti, uniscono connettori legacy e istituzionalizzano la governance, spesso fatturando più della licenza iniziale. Le dimensioni del mercato dell'IA agentica per i servizi si stanno espandendo, poiché l'ottimizzazione continua e gli audit normativi creano flussi di lavoro ricorrenti. Formazione e supporto rimangono fondamentali mentre le organizzazioni ottimizzano il comportamento degli agenti dopo l'implementazione. I principali fornitori che confezionano agenti di dominio predefiniti si affidano ancora a servizi professionali per l'orchestrazione personalizzata e l'allineamento dei KPI.
L'ambito di implementazione spesso abbraccia la valutazione della qualità dei dati, le policy di governance dei modelli e i programmi di accettazione dei dipendenti. Il lancio di Maestro da parte di UiPath ha dimostrato come i moduli di orchestrazione, abbinati a una consulenza premium, ne accelerino l'adozione. Altri fornitori commercializzano offerte "centri di eccellenza pronti all'uso" che incorporano le best practice. Con l'evoluzione degli standard, i partner di servizi in grado di certificare le distribuzioni conformi agli standard ISO acquisiranno potere di determinazione dei prezzi, rafforzando l'economia basata sui servizi del settore dell'IA agentica.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per modalità di distribuzione: architetture ibride accelerano
Gli ambienti ibridi registrano un CAGR del 44.60%, riflettendo l'esigenza delle aziende di bilanciare l'elasticità del cloud con la sovranità on-premise. Sebbene il cloud mantenga una quota del 59.72%, i flussi di lavoro sensibili alla sicurezza, in particolare nel settore pubblico e BFSI, richiedono inferenza locale. La dimensione del mercato dell'IA agentica allocata agli stack ibridi è in aumento, poiché le suite di orchestrazione supportano il posizionamento fluido degli agenti su cluster Kubernetes, nodi di cloud privato e gateway edge.
Le aziende automobilistiche esemplificano questa divisione: gli agenti della supply chain operano su cloud pubblici per acquisire feed di mercato, mentre gli agenti di controllo qualità rimangono sui server di fabbrica per proteggere i segreti commerciali. I fornitori ora promuovono connettori zero-trust, osservabilità unificata e routing basato su policy che decidono dove eseguire ciascun agente. Questa flessibilità riduce il vincolo con il fornitore, ma aumenta la complessità di integrazione, espandendo i ricavi derivanti dai servizi.
Per dimensione dell'organizzazione: le PMI adottano quadri di riferimento accessibili
Si prevede che le PMI cresceranno a un CAGR del 43.55%, riducendo il divario con le grandi aziende che ne adottano una quota del 65.05%. Studi low-code e prezzi pay-as-you-go democratizzano un'autonomia sofisticata. Agenti pre-addestrati per l'assistenza clienti, la fatturazione e l'analisi di base consentono alle aziende più piccole di implementare soluzioni in poche settimane. Di conseguenza, il mercato dell'IA agentica trova nuovi volumi in segmenti tradizionalmente sottoserviti.
Le grandi aziende continuano a investire in ricerca multi-agente, profondità di integrazione e governance, ma ora competono con le PMI agili che sfruttano agenti plug-and-play per la differenziazione di nicchia. Le piattaforme di mercato che servono entrambe le categorie attraverso set di funzionalità a più livelli rafforzano la difendibilità consolidando gli effetti di rete.
Per settore utente finale: l'industria automobilistica accelera oltre la leadership BFSI
BFSI rimane il principale motore di fatturato con una quota del 19.12%, trainata da rilevamento delle frodi, scoring creditizio e automazione della conformità. Tuttavia, il settore automobilistico è in testa alla crescita con un CAGR del 45.10%, poiché gli OEM implementano agenti nelle linee di progettazione, approvvigionamento e manutenzione predittiva. Casi di studio sull'intelligenza artificiale nel settore manifatturiero rivelano un aumento della produttività del 15% e una riduzione dei costi del 10% quando l'orchestrazione agentica sostituisce il coordinamento manuale.
Il settore sanitario adotta assistenti al triage, mentre le telecomunicazioni sfruttano agenti di ottimizzazione di rete. I progetti pilota governativi dimostrano l'efficacia di agenti di servizio al cittadino che riducono i tempi di elaborazione e aumentano la soddisfazione. L'ampiezza dell'adozione verticale diversifica i ricavi e protegge il mercato dell'intelligenza artificiale agentica dalle flessioni di un singolo settore.
Per architettura dell'agente: continua il dominio multi-agente
I sistemi multi-agente controllano il 53.30% della quota e stanno accelerando a un CAGR del 43.50%, man mano che le aziende scompongono i problemi monolitici. I vantaggi includono ridondanza, specializzazione e assenza di risoluzione dei problemi emergenti nelle distribuzioni a singolo agente. Le architetture a memoria condivisa e gli standard di protocollo supportano l'interoperabilità, trasformando la competenza nell'orchestrazione in un fattore strategico.
La corsa dei fornitori alla standardizzazione della comunicazione tra agenti plasmerà la prossima ondata di consolidamento, supportando la crescita del mercato dei framework di intelligenza artificiale agentiva , poiché le aziende cercano architetture interoperabili per implementazioni multi-agente. Le aziende apprezzano gli aggiornamenti modulari che consentono loro di aggiungere o sostituire agenti specializzati senza tempi di inattività, amplificando l'attrattiva del multi-agente e rafforzando i vantaggi di scalabilità per i fornitori di piattaforme.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: gli assistenti virtuali superano l'automazione dei processi
L'automazione autonoma dei processi detiene il 23.21% delle implementazioni attuali, ma gli assistenti virtuali intelligenti registrano un CAGR del 44.20%, poiché le interfacce conversazionali sostituiscono gli script rigidi. Le aziende privilegiano agenti che interpretano il contesto, gestiscono le eccezioni e apprendono dalla cronologia delle interazioni. Gli agenti di analisi predittiva monitorano le deviazioni dei KPI e consigliano azioni, mentre i moduli di integrazione RPA fungono da ponte verso i sistemi legacy.
Gli agenti di produzione intelligente acquisiscono flussi di sensori IIoT per ottimizzare la produzione in tempo reale. Negoziazione di contratti di nicchia emergenti, prezzi dinamici, modellazione del rischio: estendono la portata ai flussi di lavoro incentrati sulle decisioni, ampliando la presenza sul mercato dell'intelligenza artificiale agentica e comprimendo i tempi di ammortamento.
Analisi geografica
Mercato dell'IA agentiva in Nord America
Nel 2025, il Nord America deteneva il 40.25% del mercato dell'IA agentica grazie a vasti pool di venture capital, alla densità dell'infrastruttura cloud e alla leadership nella ricerca. Il percorso di crescita del fatturato di OpenAI, dai 12.7 miliardi di dollari del 2025 ai 125 miliardi di dollari entro il 2029, evidenzia lo slancio della commercializzazione regionale. Le agenzie federali, guidate dal manuale di intelligenza artificiale del DHS, gestiscono progetti pilota per le funzioni di supporto alle missioni e stanno stanziando budget pluriennali per l'espansione. Il Canada promuove agenti di ottimizzazione delle risorse naturali, mentre il Messico esplora l'automazione del commercio transfrontaliero, rafforzando la profondità continentale.
Mercato dell'IA agente nella regione Asia-Pacifico
L'area Asia-Pacifico è la regione in più rapida crescita, con un CAGR del 44.95%. L'espansione prevista della Cina da 4.5 miliardi di dollari nel 2023 a 82.1 miliardi di dollari entro il 2033 detta il passo, trainata dall'automazione industriale e dai robot per i servizi al consumatore. Il Giappone applica gli agenti alla produzione ad alta precisione, realizzando una crescita annua del 20% nelle implementazioni. L'ecosistema di sviluppatori indiano fornisce la progettazione di agenti globali, mentre Corea del Sud e Singapore integrano framework agentici nelle piattaforme per smart city. I dati sui brevetti, che mostrano che il 30% delle richieste di AGI globali proviene dalla Cina, sottolineano l'ascesa tecnica dell'APAC.
Mercato EMEA dell'IA agentica
L'Europa avanza costantemente sotto una regolamentazione rigorosa. L'AI Act dell'UE impone agli agenti un comportamento trasparente e verificabile, rallentando i volumi ma elevando gli standard di governance. La Germania sfrutta gli agenti per l'eccellenza nell'Industria 4.0, il Regno Unito li integra nella conformità fintech e la Francia finanzia stack di intelligenza artificiale sovrani. Medio Oriente e Africa registrano una crescente adozione attraverso l'implementazione di soluzioni per smart city, petrolio e gas e servizi pubblici, spesso ricorrendo ad architetture ibride per superare i vincoli di larghezza di banda e latenza.

Panorama competitivo
L'arena fonde hyperscaler, operatori storici dell'automazione e startup specializzate. Microsoft, AWS e Google sfruttano gli stack cloud-plus-AI integrati, raggruppando flotte di GPU e API di orchestrazione gestite. Tuttavia, i competitor specializzati perseguono la profondità verticale o la governance decentralizzata. La fusione di ASI Alliance ha riunito Fetch.ai, Ocean Protocol e SingularityNET in un'entità da 6 miliardi di dollari che punta alle economie basate su agenti tokenizzati.
L'attenzione strategica si sta spostando verso la gestione del ciclo di vita degli agenti: provisioning, applicazione delle policy, audit trail e dashboard delle prestazioni. OpenAI, che prevede un fatturato di 29 miliardi di dollari dagli agenti entro il 2029, punta su innovazioni nel ragionamento multimodale e sui marketplace di terze parti. Maestro di UiPath integra framework di terze parti in modelli di agenzia controllati, corteggiando le aziende sensibili alla sicurezza. Si sta delineando uno spazio bianco nei toolkit di conformità normativa, nei bridge di orchestrazione ibridi e nelle integrazioni di spatial computing.
Le partnership superano le battaglie a somma zero. I fornitori di servizi cloud corteggiano gli integratori di sistemi per le competenze di change management; le aziende di software di dominio integrano agenti OEM; e gli operatori di telecomunicazioni espongono agenti di ottimizzazione di rete tramite API. Questa competizione aumenta i costi di switching e rafforza il lock-in della piattaforma, plasmando un mercato dell'intelligenza artificiale agentica moderatamente concentrato in cui l'accesso ai dati, i livelli di trust e la portata dell'ecosistema definiscono il vantaggio.
Leader del settore dell'intelligenza artificiale agentica
Microsoft Corporation
Amazon.com, Inc.
Google LLC
La società AnyLogic
Ampcome Technologies Pvt Ltd
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Aprile 2025: UiPath ha lanciato la sua piattaforma di automazione agentica di livello aziendale con orchestrazione Maestro e modelli di agenzia controllati, registrando migliaia di agenti durante l'anteprima privata.
- Aprile 2025: OpenAI ha chiuso un round da 40 miliardi di dollari con una valutazione di 300 miliardi di dollari, destinando i ricavi degli agenti a 29 miliardi di dollari all'anno entro il 2029.
- Marzo 2025: Microsoft e OpenAI ristrutturano i termini di condivisione dei ricavi, segnalando un'evoluzione delle dinamiche competitive.
- Marzo 2025: xAI si è aggiudicata un contratto da 200 milioni di dollari con il Pentagono per l'implementazione di flussi di lavoro agentici per le operazioni di difesa.


Ambito del rapporto sul mercato globale dell'intelligenza artificiale agentica
Agentic AI è la tecnologia che alimenta gli agenti AI in modo che possano agire in modo autonomo senza supervisione umana, utilizzando ragionamenti sofisticati e pianificazione iterativa per risolvere autonomamente problemi complessi e multi-step. I ricavi generati dai venditori sono generati tramite modelli basati su abbonamento e licenza.
Il mercato Agentic AI è segmentato per componente (soluzione, servizi), per modalità di distribuzione (on-premise, cloud), per dimensione dell'organizzazione (piccole e medie imprese, grandi imprese), per utente finale (sanità, BFSI, IT e telecomunicazioni, produzione, governo e settore pubblico, automotive, altri utenti finali), per area geografica (Nord America, Europa, Asia-Pacifico, America Latina, Medio Oriente e Africa). Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti sopra indicati.
| Soluzione | |
| Servizi | Servizi di consulenza e integrazione |
| Servizi di formazione e supporto | |
| Altri servizi |
| On-Locale |
| Cloud |
| IBRIDO |
| Piccole e medie imprese (PMI) |
| Grandi imprese |
| Settore Sanitario |
| BFSI |
| IT e telecomunicazioni |
| Produzione |
| Governo e settore pubblico |
| Automotive |
| Vendita al dettaglio ed e-commerce |
| Altre industrie di utenti finali |
| Sistemi a singolo agente |
| Sistemi multi-agente (MAS) |
| Automazione dei processi autonomi |
| Analisi predittiva e supporto decisionale |
| Assistenti virtuali intelligenti |
| Integrazione RPA |
| Produzione intelligente e IIoT |
| Altre applicazioni |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Singapore | ||
| Malaysia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Egitto | ||
| Resto d'Africa | ||
| Per componente | Soluzione | ||
| Servizi | Servizi di consulenza e integrazione | ||
| Servizi di formazione e supporto | |||
| Altri servizi | |||
| Per modalità di distribuzione | On-Locale | ||
| Cloud | |||
| IBRIDO | |||
| Per dimensione dell'organizzazione | Piccole e medie imprese (PMI) | ||
| Grandi imprese | |||
| Per settore degli utenti finali | Settore Sanitario | ||
| BFSI | |||
| IT e telecomunicazioni | |||
| Produzione | |||
| Governo e settore pubblico | |||
| Automotive | |||
| Vendita al dettaglio ed e-commerce | |||
| Altre industrie di utenti finali | |||
| Per Agent Architecture | Sistemi a singolo agente | ||
| Sistemi multi-agente (MAS) | |||
| Per Applicazione | Automazione dei processi autonomi | ||
| Analisi predittiva e supporto decisionale | |||
| Assistenti virtuali intelligenti | |||
| Integrazione RPA | |||
| Produzione intelligente e IIoT | |||
| Altre applicazioni | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Cile | |||
| Resto del Sud America | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Australia | |||
| Singapore | |||
| Malaysia | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Egitto | |||
| Resto d'Africa | |||


Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato dell'intelligenza artificiale agentiva entro il 2031?
Le previsioni indicano un mercato pari a 57.42 miliardi di dollari entro il 2031, con un CAGR del 42.14%.
Quale modello di distribuzione sta crescendo più rapidamente per l'intelligenza artificiale agentiva?
Le architetture ibride stanno crescendo a un CAGR del 44.60%, poiché le aziende cercano di bilanciare la scalabilità del cloud con il controllo dei dati on-premise.
Quale settore mostra il tasso di crescita più elevato nell'adozione dell'intelligenza artificiale agentiva?
Il settore automobilistico è in testa con un CAGR del 45.10%, trainato da casi d'uso nella supply chain e nella manutenzione predittiva.
Quanto sono dominanti oggi i sistemi multi-agente?
Hanno conquistato una quota del 53.30% nel 2025 e stanno crescendo a un CAGR del 43.50%, riflettendo la preferenza per la risoluzione distribuita dei problemi.
Quale sfida principale frena un'implementazione più ampia dell'intelligenza artificiale agentiva?
La gestione del cambiamento organizzativo e la carenza di competenze riducono le prospettive di CAGR di circa il 5.2%.
Quale regione sta registrando la più rapida espansione negli investimenti in intelligenza artificiale agentica?
L'area Asia-Pacifico registra un CAGR del 44.95%, trainato dall'espansione multimiliardaria della Cina e dagli investimenti manifatturieri del Giappone.
Pagina aggiornata l'ultima volta il:



