

Analisi del mercato del mais in Africa di Mordor Intelligence
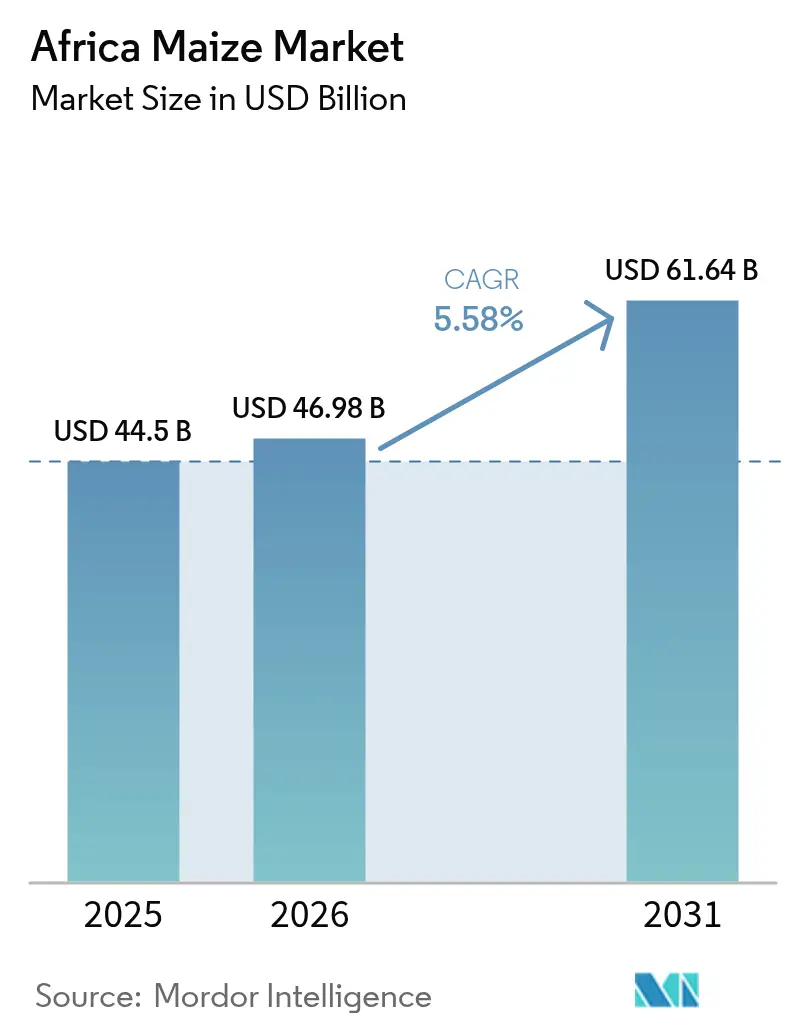
Si stima che il mercato africano del mais valga 44.5 miliardi di dollari nel 2025 e che crescerà dai 46.98 miliardi di dollari del 2026 ai 61.64 miliardi di dollari entro il 2031, con un CAGR del 5.58% nel periodo di previsione (2026-2031). La traiettoria ascendente riflette la domanda di alimenti di base fortificati, trainata dalla popolazione, la rapida crescita della capacità di produzione di mangimi per animali e la svolta commerciale verso biomateriali a base di amido nell'Africa meridionale e orientale. Nigeria, Sudafrica ed Etiopia sono i principali attori della spesa corrente, ma la crescita incrementale più rapida si concentra in Etiopia, Tanzania e Uganda, dove l'irrigazione, l'estensione digitale e la finanza agevolata stanno colmando i divari di rendimento. I vincoli strutturali di rendimento, lo stoccaggio frammentato e le incursioni di parassiti continuano a frenare l'espansione, ma i diffusi programmi di sussidi e voucher elettronici compensano parzialmente le pressioni sui costi per i piccoli agricoltori. L'integrazione avanzata da parte di case commerciali e mugnai, unita ai progetti pilota di tracciabilità blockchain, sta riducendo i tempi di consegna dall'azienda agricola al consumatore e sbloccando canali premium che premiano i cereali conformi alle normative sulle aflatossine.
Punti chiave del rapporto
- In termini geografici, la Nigeria detiene la quota di mercato maggiore, rappresentando circa il 22.4% del mercato africano del mais nel 2025. Il Sudafrica è il mercato in più rapida crescita, con un CAGR del 18.9% tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato del mais in Africa
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della domanda di cereali alimentari dovuto alla crescita demografica | + 0.8% | Africa occidentale (Nigeria, Ghana, Costa d'Avorio), Africa orientale (Etiopia, Kenya, Tanzania) | Medio termine (2-4 anni) |
| Espansione degli impianti per la produzione di mangimi composti per animali | + 0.7% | Nigeria, Sudafrica, Kenya, Ghana e Uganda | Medio termine (2-4 anni) |
| Programmi nazionali di sussidi e buoni elettronici | + 0.5% | Ghana, Zambia, Mali, Niger, Kenya e Ruanda | A breve termine (≤ 2 anni) |
| L'ascesa dei biomateriali e delle bioplastiche a base di amido | + 0.4% | Sudafrica, Etiopia, Kenya ed Egitto | A lungo termine (≥ 4 anni) |
| Adozione dell'agronomia digitale per aumentare la resa | + 0.3% | Kenya, Tanzania, Nigeria, Ghana e Costa d'Avorio | Medio termine (2-4 anni) |
| Flussi di entrate derivanti dai crediti di carbonio del suolo | + 0.1% | Kenya, Tanzania, Zambia, Malawi e Sud Africa | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della domanda di cereali alimentari causato dalla popolazione
Tra il 2020 e il 2025, la popolazione urbana africana è cresciuta in modo significativo. Questa crescita ha portato a un aumento del consumo di farina di mais in paesi come la Nigeria e l'Etiopia [1] Fonte: Divisione Popolazione delle Nazioni Unite, “World Population Prospects 2024”, un.org . Nell'Africa subsahariana, il mais rappresenta un alimento base vitale, con una domanda che si prevede aumenterà di oltre il 300% entro il 2050. I centri urbani, con il loro potere d'acquisto concentrato, si stanno orientando verso la farina macinata industrialmente e arricchita di vitamine. Questa tendenza sta incrementando i margini di profitto per i trasformatori che danno priorità alla durata di conservazione. Per stabilizzare i prezzi al dettaglio e mitigare i disordini civili, la Nigeria ha implementato un tetto massimo ai prezzi, una misura che è rimasta in vigore fino a dicembre 2025. Le città etiopi hanno visto un aumento del consumo di mais dopo che il governo ha reindirizzato i sussidi al grano per sostenere i cereali locali. Con le proiezioni che indicano che la popolazione urbana africana continuerà a crescere, il mercato del valore del consumo di mais del continente è pronto a prosperare.
Espansione degli impianti per la produzione di mangimi composti per animali
La Nigeria ha ampliato la sua popolazione avicola, mentre la crescita dell'acquacoltura in Ghana ha aumentato la domanda di mais giallo. Gli integratori hanno adattato l'inclusione del mais nelle formulazioni dei mangimi per polli da carne per far fronte alle fluttuazioni dei tassi di cambio. Il Sudafrica è leader di mercato con importanti produttori come Meadow Feeds, Epol (RCL Foods) e AFGRI, che producono collettivamente circa 11 milioni di tonnellate di mangimi composti all'anno. I mangimifici sudafricani hanno preferito il mais giallo al mais bianco per la sua maggiore densità energetica. Secondo il National Agriculture Production Report 2025 del Kenya National Bureau of Statistics (KNBS), la coltivazione di mais in Kenya si estendeva su 2.41 milioni di ettari, con una resa di 4.03 milioni di tonnellate. In Kenya, le cooperative lattiero-casearie hanno migliorato le rese combinando l'insilato di mais con l'erba Napier. In Uganda, gli allevamenti ittici hanno incorporato il mais nei loro mangimi, riflettendo il legame tra il consumo di mais in Africa e la crescente domanda di proteine. De Heus ha inoltre effettuato notevoli investimenti nell'Africa orientale e occidentale, tra cui un impianto da 240,000 tonnellate in Kenya, il cui completamento è previsto per il 2026, e una nuova fabbrica di mangimi per acquacoltura in Uganda.
Programmi nazionali di sussidi e buoni elettronici
Lo Zambia ha supportato i piccoli agricoltori con fertilizzanti e sementi, consentendo un raccolto consistente nonostante le difficili condizioni meteorologiche. In Mali, una piattaforma supportata dalla Banca Mondiale ha migliorato l'efficienza riducendo la dispersione di input e i tempi di approvvigionamento. Il progetto pilota blockchain del Kenya ha messo in contatto gli agricoltori con i fornitori, eliminando i ricarichi eccessivi. Secondo il Ministero dell'Agricoltura e dello Sviluppo del Bestiame (MoALD), circa 3.5 milioni di sacchi da 50 chilogrammi (kg) di fertilizzante sovvenzionato sono stati distribuiti in 41 delle 47 contee del Paese dall'inizio del Programma Nazionale di Sovvenzioni per i Fertilizzanti (NFSP) del Kenya fino al 30 luglio 2023. Il Malawi ha implementato un programma nazionale di sovvenzioni per i fertilizzanti per promuovere l'uso di fertilizzanti inorganici, aumentare la produzione nazionale di mais e migliorare la sicurezza alimentare e l'autosufficienza tra i piccoli agricoltori. Il programma Kenya Cereal Enhancement Programme-Climate Resilient Agricultural Livelihoods (KCEP-CRAL) utilizza un sistema di voucher elettronici basato su dispositivi mobili per supportare oltre 68,000 piccoli agricoltori nell'ottenimento di input agricoli sovvenzionati e di alta qualità, come fertilizzanti e sementi. Questi sussidi rafforzano il mercato africano del consumo di mais durante i periodi di aumento dei costi.
L'ascesa dei biomateriali e delle bioplastiche a base di amido
I trasformatori sudafricani si sono riforniti di amido di mais per produrre pellicole compostabili conformi alle normative europee. Studi condotti in paesi come Etiopia, Ghana e Uganda dimostrano il potenziale della produzione di bioplastiche da mais e manioca. Le bioplastiche contribuiscono a contrastare l'inquinamento da plastica, in particolare in paesi con sistemi di gestione dei rifiuti inadeguati come Ruanda e Sudafrica, offrendo al contempo opportunità di valore aggiunto per gli agricoltori locali. La ricerca indica che la produzione locale può essere economicamente sostenibile, con periodi di ammortamento di soli 1.33 anni. La Bio-Packaging Alliance del Kenya ha pagato anticipatamente l'acquisto di amido non derivato da organismi geneticamente modificati (OGM) a un prezzo maggiorato. Si prevede che le linee guida preliminari della Nigeria per i materiali compostabili a contatto con gli alimenti aumenteranno ulteriormente la domanda di amido, in particolare per la produzione di pellicole plastiche biodegradabili derivate dalla manioca. Questo segmento sta trainando una crescita significativa nel mercato africano del valore del consumo di mais.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Lafigma autunnale e nuove pressioni parassitarie | -0.5% | Africa occidentale (Nigeria, Ghana, Benin), Africa orientale (Kenya, Tanzania, Uganda), Africa meridionale (Zambia, Malawi) | A breve termine (≤ 2 anni) |
| Elevate perdite post-raccolta in stoccaggio e logistica | -0.4% | Nigeria, Tanzania, Mozambico, Madagascar, Repubblica Democratica del Congo | Medio termine (2-4 anni) |
| Deplezione dei nutrienti del suolo e lacune di micronutrienti | -0.2% | Etiopia, Kenya, Tanzania, Uganda, Malawi, Zimbabwe | A lungo termine (≥ 4 anni) |
| Volatilità dei prezzi dei fertilizzanti per i piccoli agricoltori | -0.1% | Globale, con un impatto acuto in Nigeria, Kenya, Etiopia, Ghana, Costa d'Avorio | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Verme dell'esercito autunnale e pressioni emergenti dei parassiti
La Spodoptera frugiperda (FAW) è un parassita significativo che colpisce i sistemi agricoli africani. Si stima che le perdite di resa del mais abbiano raggiunto il 58% a causa del suo impatto, con perdite economiche annuali pari a 9.4 miliardi di dollari [4] Fonte: Organizzazione delle Nazioni Unite per l'alimentazione e l'agricoltura, "Fall Armyworm Impact Brief 2025", fao.org . Le infestazioni hanno gravemente compromesso la produzione di mais, costringendo gli agricoltori a fare ampio uso di insetticidi negli ultimi anni. Tuttavia, la maggior parte dei pesticidi chimici è altamente tossica per l'ambiente e l'insetto FAW ha la capacità di sviluppare resistenza a molti pesticidi disponibili, riducendone così l'efficacia. Secondo uno studio condotto nel dicembre 2025 sull'impatto dell'infestazione di Spodoptera frugiperda (FAW) sulla sicurezza alimentare nell'Uganda orientale, una bassa intensità di FAW ha portato a una riduzione delle vendite di mais di 122 kg, mentre un'alta intensità di FAW ha causato una diminuzione di 265 kg. La Nigeria ha introdotto ibridi biofortificati con resistenza parziale, ma l'adozione è rimasta bassa a causa della lenta moltiplicazione dei semi. In Kenya, la consociazione push-pull ha ridotto significativamente la densità larvale, sebbene per ampliarne l'impatto siano necessari sforzi di divulgazione più ampi. La Tanzania ha approvato i biopesticidi come alternative economicamente vantaggiose ai piretroidi, che stanno affrontando un crescente problema di resistenza.
Elevate perdite post-raccolto in stoccaggio e logistica
L'Africa subsahariana ha subito perdite significative di mais a causa di metodi di stoccaggio inadeguati. Le perdite post-raccolta (PHL) di mais nell'Africa subsahariana sono sostanziali, stimate tra l'11.7% e oltre il 30% della produzione totale, con un impatto significativo sulla sicurezza alimentare. Circa il 66% di queste perdite si verifica durante lo stoccaggio, principalmente a causa di parassiti, roditori, umidità e manipolazione inadeguata durante la trebbiatura e il trasporto. Infrastrutture di stoccaggio inadeguate e una logistica inefficiente in Africa comportano perdite post-raccolta fino al 25% di mais a causa di parassiti, muffe e umidità, con conseguenti rischi per la sicurezza alimentare e il reddito degli agricoltori [2] Fonte: Indicatori agricoli, Banca Mondiale, worldbank.org . In Nigeria, l'adozione di sacchi ermetici ha ridotto i livelli di aflatossine e prolungato la durata di conservazione. La Tanzania ha migliorato l'accessibilità ai prestiti attraverso iniziative strategiche di magazzinaggio. Tuttavia, le scarse infrastrutture stradali del Madagascar continuano a ostacolare il commercio aumentando i costi di trasporto e limitando l'accesso al mercato per i coltivatori remoti.
Analisi geografica
La Nigeria domina il mercato africano del mais con una quota del 22.4% nel 2025, grazie alla sua numerosa popolazione e alla diversificazione della base di trasformazione. Tuttavia, si prevede che la crescita si rallenterà a causa del calo del carbonio organico nel suolo in zone chiave. Le aziende avicole di Lagos e Ogun si rifornivano di mais giallo a un prezzo maggiorato per mangimi privi di aflatossine. I sussidi hanno raggiunto molti agricoltori, ma hanno coperto solo una parte dell'area, lasciando gli altri dipendenti da semi riciclati.
In Etiopia, la crescita è sostenuta dall'impianto di amido del Parco Industriale di Hawassa, che offre premi per il mais bianco. La produzione è aumentata grazie alla distribuzione di sementi ibride e fertilizzanti da parte dell'Agenzia per la Trasformazione Agricola. Anche il Programma di Alimentazione Scolastica per l'Agricoltura Locale ha contribuito a sostenere i prezzi post-raccolto. Nel frattempo, Tanzania, Kenya e Uganda detengono collettivamente una quota considerevole e si prevede una crescita costante, trainata dai progetti di corridoio e dalla crescente domanda di mangimi per latticini.
Si prevede che il Sudafrica crescerà al ritmo più rapido tra i principali mercati dal 2026 al 2031, con il CAGR più rapido del 18.9%. Sta registrando una crescita più lenta a causa della saturazione del consumo pro capite e della limitata espansione dei terreni agricoli. Il settore dei mangimi ha lavorato volumi sostanziali e le farine arricchite hanno registrato forti vendite al dettaglio. I futures sul mais sulla Borsa di Johannesburg hanno influenzato le decisioni di semina sia per gli agricoltori commerciali che per i piccoli proprietari terrieri a contratto. Una siccità nella parte occidentale dello Stato Libero ha ridotto le rese, facendo salire i prezzi.
Panorama normativo
La regolamentazione regionale del commercio del mais in Africa è plasmata da quadri normativi sovrapposti provenienti dall'Area di libero scambio continentale africana (AfCFTA) e dai blocchi subregionali. Nel marzo 2026, il Segretariato dell'AfCFTA ha promosso il coordinamento in materia sanitaria e fitosanitaria (SPS) attraverso il suo Sottocomitato SPS per affrontare le misure non tariffarie previste dal Protocollo sul commercio di merci, rafforzando il percorso verso requisiti transfrontalieri più uniformi per i prodotti agricoli, incluso il mais.
A livello subregionale, la conformità continua a dipendere dagli standard di qualità dei cereali e dai protocolli di controllo alle frontiere. La Comunità dell'Africa orientale ha formalizzato i requisiti aggiornati per il mais tramite la norma EAS 2:2025 (metodi di campionamento e analisi per il mais destinato al consumo umano). Le spedizioni transfrontaliere tra gli Stati membri richiedono generalmente la conformità a parametri quali il contenuto di umidità e i limiti di aflatossine. Separatamente, la Nigeria ha approvato le modifiche alla politica fiscale e tariffaria per il 2026 (aprile 2026), dimostrando come le misure commerciali nazionali possano ancora influenzare i prodotti derivati dal mais, parallelamente ai più ampi sforzi di armonizzazione regionale.
Analisi della catena del valore
La filiera del mais in Africa inizia con la fornitura di input (sementi ibride e a impollinazione libera, fertilizzanti e prodotti fitosanitari), per poi passare alla produzione, dominata da piccoli agricoltori con una base più ristretta di aziende agricole commerciali in mercati come quello sudafricano. Il grano viene gestito da aggregatori e punti di raccolta cooperativi prima dello stoccaggio (in azienda, in silos comunitari e commerciali), della commercializzazione e del magazzinaggio. Successivamente, confluisce verso i trasformatori, tra cui i mulini per la produzione di farina di mais fortificata e gli utilizzatori industriali come i mangimifici e le aziende di trasformazione dell'amido. Le esportazioni e i flussi interregionali dipendono dalla logistica dei corridoi e dalla capacità di documentare la conformità agli standard di qualità e sicurezza alimentare per quanto riguarda micotossine e umidità.
La gestione post-raccolta e la logistica rimangono i principali punti critici: le perdite durante lo stoccaggio e l'essiccazione non uniforme aumentano il rischio di aflatossine. La congestione presso i terminali cerealicoli e la limitata capacità di trasporto su strada e ferrovia possono inoltre rallentare il movimento delle eccedenze verso le aree carenti, soprattutto quando il Sudafrica rifornisce i mercati limitrofi. A monte, i vincoli di produttività vengono affrontati attraverso partenariati tra i sistemi sementieri e programmi di consulenza, tra cui l'iniziativa "Ibridi di mais resilienti per l'Africa" (2026-2028) lanciata da IITA e CIMMYT per accelerare l'adozione di ibridi nell'Africa occidentale e centrale. Il programma di consulenza si è inoltre ampliato nel marzo 2026, quando l'IFC ha approvato un progetto da 600,000 dollari per sostenere l'azienda senegalese di AgTech Tolbi nel miglioramento della produttività del mais attraverso l'utilizzo di pratiche migliorate e strumenti digitali.
Panorama competitivo
Nel 2025, i principali fornitori hanno dominato il mercato del mais africano, evidenziando una moderata frammentazione che favorisce gli specialisti regionali [3] Fonte: AFGRI, “Integrated Report 2025,” afgri.co.za . Olam Agri ha guidato il mercato, gestendo silos e mulini in diversi paesi per aggregare il grano dei piccoli agricoltori attraverso sistemi di approvvigionamento digitali. Export Trading Group ha seguito, approvvigionandosi di volumi significativi in numerose nazioni con particolare attenzione alle esportazioni conformi alle micotossine. Bakhresa Group ha mantenuto la sua posizione attraverso impianti integrati di macinazione e snack, mentre Seaboard Corporation ha sfruttato complessi di farina e mangimi in più paesi per conquistare quote di mercato.
La presenza sul mercato di AFGRI (AFGRI Agri Services Proprietary Limited) è supportata dal suo ampio stoccaggio transfrontaliero e da un desk interno per i futures che copre le consegne degli agricoltori con largo anticipo. I principali attori si stanno concentrando sull'integrazione verticale, integrando stoccaggio ermetico, linee di produzione di farine precotte e tracciabilità tramite blockchain, che ha ridotto significativamente i tempi di documentazione. In Etiopia e Tanzania, le cooperative gestite dagli agricoltori stanno mettendo in comune i volumi per negoziare contratti di fornitura a lungo termine e reinvestendo i margini commerciali nella meccanizzazione. Gli esportatori che si rivolgono ad acquirenti in Medio Oriente e Asia stanno aderendo agli standard internazionali di sicurezza alimentare e ai limiti di aflatossina per mantenere la conformità.
Esistono opportunità nelle bustine fortificate e negli snack estrusi, che hanno un prezzo più alto rispetto ai pasti tradizionali. Tuttavia, la diffusione di questi prodotti richiede investimenti sostanziali e la distribuzione tramite catena del freddo rimane poco sviluppata al di fuori delle grandi città. I commercianti che ottimizzano le finestre di raccolta nei diversi biomi stanno spostando le eccedenze dalle aree interne alle zone costiere in deficit, ottenendo significativi differenziali di prezzo. I fornitori di servizi logistici con strutture all'avanguardia, come la sede di Mombasa della Louis Dreyfus Company, stanno riducendo i costi di trasporto interno e assicurandosi lo status di fornitore preferenziale presso i mangimifici del Golfo.
Recenti sviluppi del settore
- Luglio 2026: SOMDIA ha annunciato un programma di investimenti quinquennale da 173.8 milioni di dollari in Costa d'Avorio, che si estende oltre lo zucchero per includere lo sviluppo e la trasformazione della filiera del mais. L'investimento aumenta il valore aggiunto a livello nazionale e supporta la vendita strutturata dei prodotti agli agricoltori, riducendo al contempo la dipendenza da materie prime importate per l'alimentazione umana e animale.
- Maggio 2025: il Comitato nazionale etiope per il rilascio delle varietà ha approvato la coltivazione commerciale del mais TELA geneticamente modificato. Questa approvazione ha segnato una svolta nelle politiche relative alle biotecnologie, consentendo lo sviluppo di una gamma più ampia di tratti di resistenza agli insetti e influenzando la moltiplicazione delle sementi e i percorsi normativi nei mercati limitrofi.
- Gennaio 2024: Il governo federale della Nigeria ha approvato la commercializzazione di varietà di mais TELA geneticamente modificate, resistenti agli insetti e tolleranti alla siccità (SAMMAZ 72T, 73T, 74T e 75T). L'approvazione ha ampliato gli strumenti a disposizione per la gestione della piralide del mais e dello stress idrico, con ripercussioni sulla domanda formale di sementi e sulla regolarità dell'offerta di cereali.


Ambito del rapporto sul mercato del mais in Africa
Presenza sul territorio
| Nigeria | Analisi della produzione (volume di produzione) |
| Analisi dei consumi (valore e volume dei consumi) | |
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | |
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | |
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | |
| Quadro normativo | |
| Elenco dei giocatori chiave | |
| Logistica e Infrastrutture | |
| Analisi della stagionalità | |
| Sud Africa | Analisi della produzione (volume di produzione) |
| Analisi dei consumi (valore e volume dei consumi) | |
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | |
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | |
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | |
| Quadro normativo | |
| Elenco dei giocatori chiave | |
| Logistica e Infrastrutture | |
| Analisi della stagionalità | |
| Etiopia | Analisi della produzione (volume di produzione) |
| Analisi dei consumi (valore e volume dei consumi) | |
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | |
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | |
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | |
| Quadro normativo | |
| Elenco dei giocatori chiave | |
| Logistica e Infrastrutture | |
| Analisi della stagionalità | |
| Tanzania | Analisi della produzione (volume di produzione) |
| Analisi dei consumi (valore e volume dei consumi) | |
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | |
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | |
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | |
| Quadro normativo | |
| Elenco dei giocatori chiave | |
| Logistica e Infrastrutture | |
| Analisi della stagionalità | |
| Kenia | Analisi della produzione (volume di produzione) |
| Analisi dei consumi (valore e volume dei consumi) | |
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | |
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | |
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | |
| Quadro normativo | |
| Elenco dei giocatori chiave | |
| Logistica e Infrastrutture | |
| Analisi della stagionalità | |
| Uganda | Analisi della produzione (volume di produzione) |
| Analisi dei consumi (valore e volume dei consumi) | |
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | |
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | |
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | |
| Quadro normativo | |
| Elenco dei giocatori chiave | |
| Logistica e Infrastrutture | |
| Analisi della stagionalità |
| Presenza sul territorio | Nigeria | Analisi della produzione (volume di produzione) |
| Analisi dei consumi (valore e volume dei consumi) | ||
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | ||
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | ||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | ||
| Quadro normativo | ||
| Elenco dei giocatori chiave | ||
| Logistica e Infrastrutture | ||
| Analisi della stagionalità | ||
| Sud Africa | Analisi della produzione (volume di produzione) | |
| Analisi dei consumi (valore e volume dei consumi) | ||
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | ||
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | ||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | ||
| Quadro normativo | ||
| Elenco dei giocatori chiave | ||
| Logistica e Infrastrutture | ||
| Analisi della stagionalità | ||
| Etiopia | Analisi della produzione (volume di produzione) | |
| Analisi dei consumi (valore e volume dei consumi) | ||
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | ||
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | ||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | ||
| Quadro normativo | ||
| Elenco dei giocatori chiave | ||
| Logistica e Infrastrutture | ||
| Analisi della stagionalità | ||
| Tanzania | Analisi della produzione (volume di produzione) | |
| Analisi dei consumi (valore e volume dei consumi) | ||
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | ||
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | ||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | ||
| Quadro normativo | ||
| Elenco dei giocatori chiave | ||
| Logistica e Infrastrutture | ||
| Analisi della stagionalità | ||
| Kenia | Analisi della produzione (volume di produzione) | |
| Analisi dei consumi (valore e volume dei consumi) | ||
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | ||
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | ||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | ||
| Quadro normativo | ||
| Elenco dei giocatori chiave | ||
| Logistica e Infrastrutture | ||
| Analisi della stagionalità | ||
| Uganda | Analisi della produzione (volume di produzione) | |
| Analisi dei consumi (valore e volume dei consumi) | ||
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | ||
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | ||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | ||
| Quadro normativo | ||
| Elenco dei giocatori chiave | ||
| Logistica e Infrastrutture | ||
| Analisi della stagionalità | ||


Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato della produzione di mais in Africa nel 2026?
Il mercato è valutato a 46.98 miliardi di dollari nel 2026 e si prevede che raggiungerà i 61.64 miliardi di dollari entro il 2031.
Quale paese detiene la quota maggiore della produzione di mais africano?
La Nigeria è leader con una quota di mercato del mais in Africa del 22.4% nel 2025.
Qual è il Paese in più rapida crescita nel mercato?
Il Sudafrica è il Paese in più rapida crescita, con un CAGR del 18.9% nel periodo di previsione.
Quanto sono significative le perdite post-raccolto?
Le inefficienze logistiche e di stoccaggio causano ogni anno uno spreco del 14-18 percento del mais raccolto in tutta l'Africa.
Pagina aggiornata l'ultima volta il:



