

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
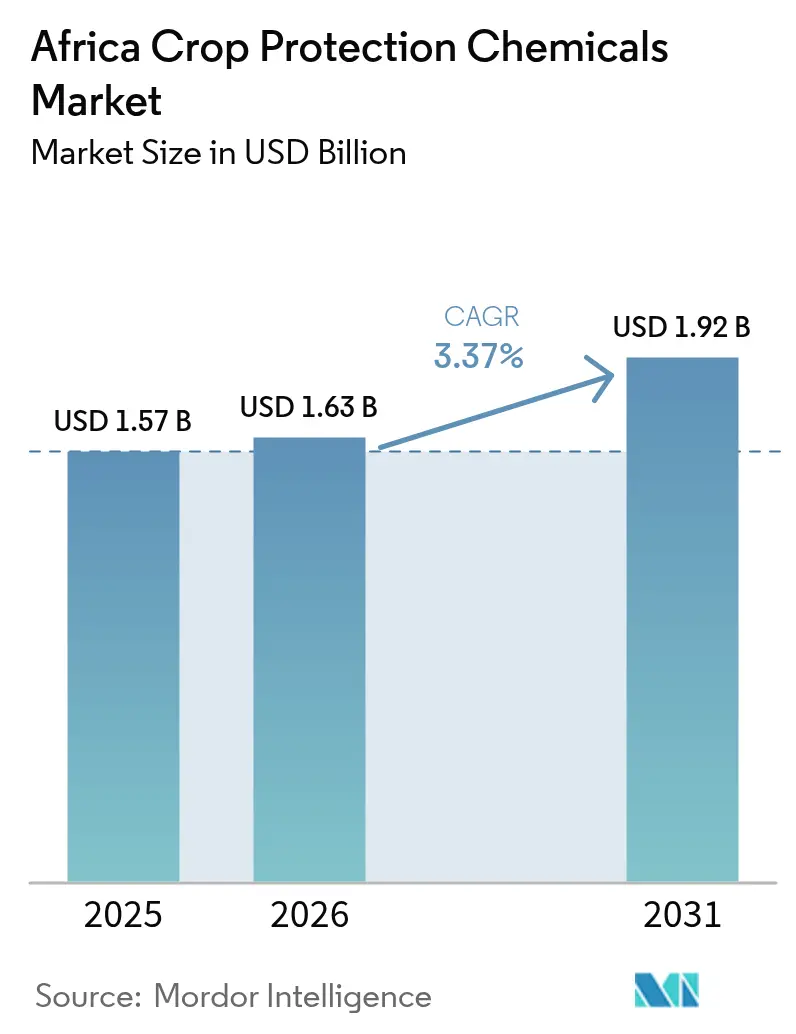
| Dimensione del mercato (2026) | 1.63 miliardo di dollari |
| Dimensione del mercato (2031) | 1.92 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.37% CAGR |
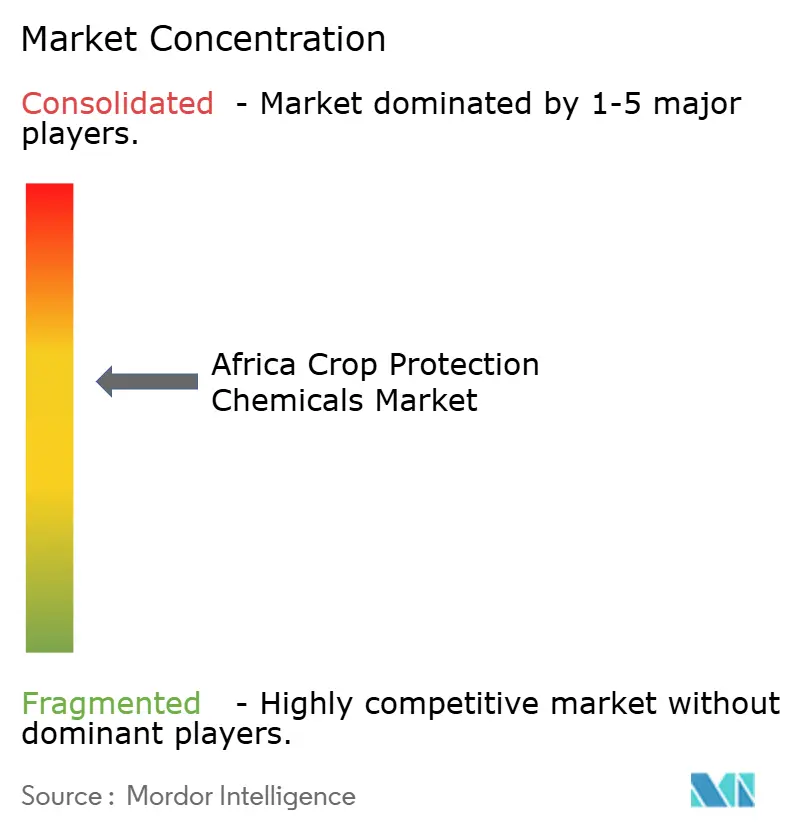
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei prodotti chimici per la protezione delle colture in Africa di Mordor Intelligence
Si prevede che il mercato africano dei prodotti chimici per la protezione delle colture aumenterà da 1.57 miliardi di dollari nel 2025 a 1.63 miliardi di dollari nel 2026 e raggiungerà 1.92 miliardi di dollari entro il 2031, con un CAGR del 3.37% nel periodo 2026-2031. La domanda continua a ruotare attorno alle epidemie di parassiti causate dal clima, ai programmi di input sostenuti da sussidi e alla costante crescita delle tecnologie per sementi resistenti agli erbicidi. Le aziende agricole commerciali nell'Africa meridionale e orientale stanno ampliando i programmi di irrorazione per proteggere le superfici di mais e soia di alto valore, mentre gli esportatori di prodotti orticoli si stanno orientando verso principi attivi di alta qualità a basso residuo, conformi ai più severi standard dell'Unione Europea (UE). La proliferazione di prodotti contraffatti e la volatilità del trasporto merci sul Mar Rosso stanno erodendo i margini dei distributori, ponendo l'accento sulla tracciabilità delle catene di approvvigionamento e sulla capacità di formulazione locale. I fornitori multinazionali stanno accelerando l'implementazione di soluzioni di consulenza digitale che collegano credito, informazioni meteorologiche e agronomia, spingendo i piccoli agricoltori verso applicazioni tempestive e conformi alle etichette.
Punti chiave del rapporto
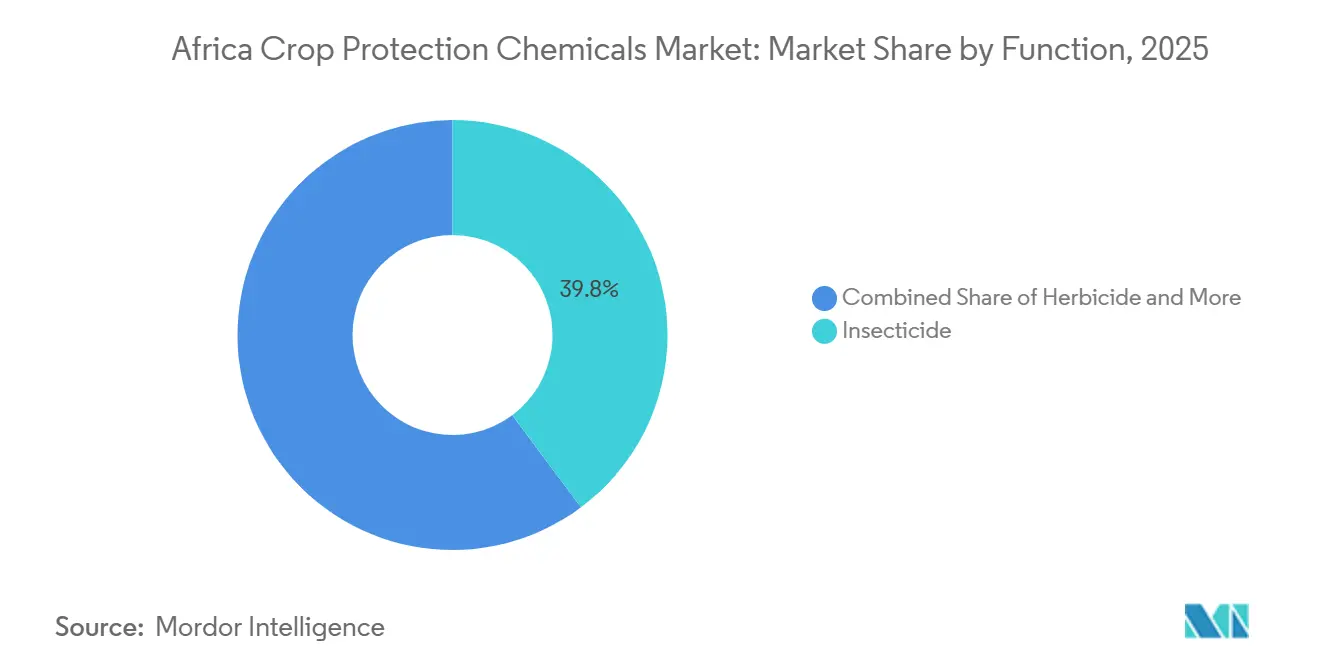
- In base alla funzione, nel 2025 gli insetticidi hanno dominato il mercato africano dei prodotti chimici per la protezione delle colture con una quota del 39.8%, mentre gli erbicidi hanno registrato il CAGR più rapido, pari al 3.7%, nel periodo 2026-2031.
- In base alla modalità di applicazione, nel 2025 i prodotti fogliari hanno rappresentato il 50.7% del mercato africano dei prodotti chimici per la protezione delle colture, mentre il trattamento del suolo ha registrato il tasso di crescita annuo composto (CAGR) più rapido, pari al 3.7%, dal 2026 al 2031.
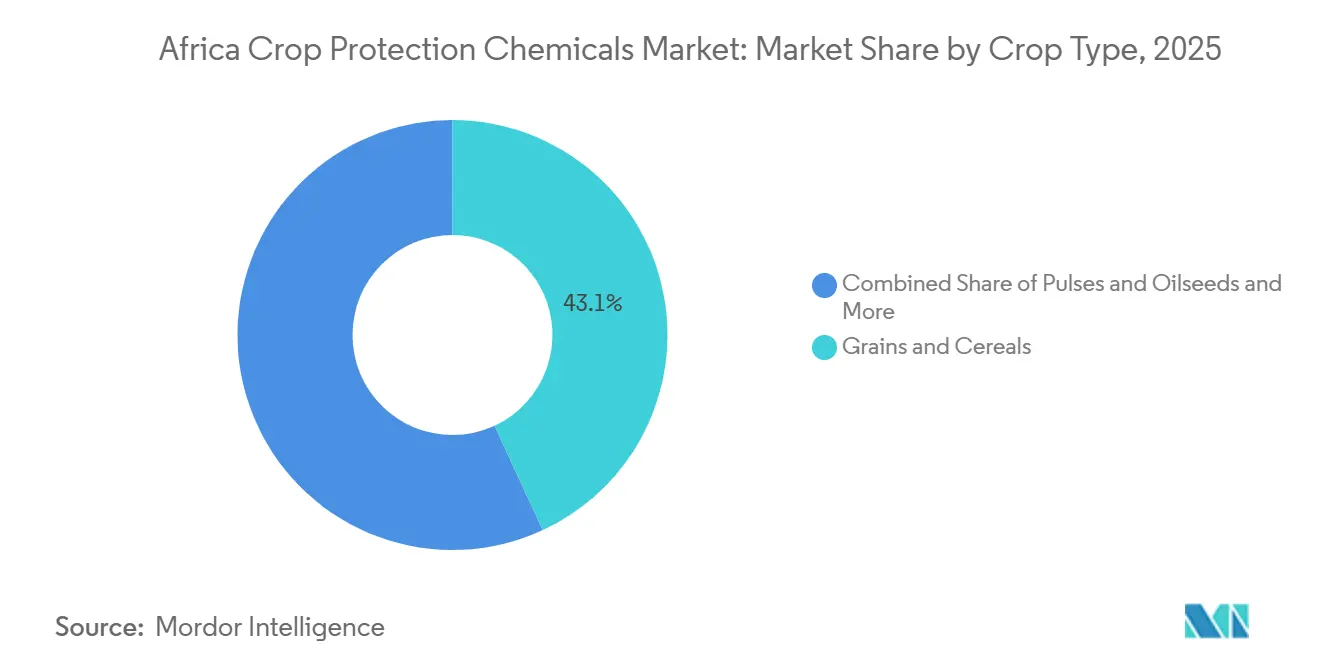
- Per tipo di coltura, nel 2025 i cereali e i cereali hanno detenuto una quota del 43.1% del mercato africano dei prodotti chimici per la protezione delle colture, mentre i legumi e i semi oleosi stanno registrando il tasso di crescita annuo composto (CAGR) più rapido, pari al 3.5%, nel periodo 2026-2031.
- In termini geografici, nel 2025 il Sudafrica ha rappresentato una quota del 13.6% del mercato africano dei prodotti chimici per la protezione delle colture e si prevede che registrerà il CAGR più rapido, pari al 5.1%, dal 2026 al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei prodotti chimici per la protezione delle colture in Africa
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della pressione dei parassiti dovuta alle epidemie causate dai cambiamenti climatici | + 0.8% | Punti caldi dell'Africa orientale e occidentale | Medio termine (2-4 anni) |
| Programmi di sussidi governativi per l'input che incrementano l'uso di pesticidi | + 0.6% | Nigeria, Kenya, Ghana ed Etiopia | A breve termine (≤ 2 anni) |
| Rapida adozione di varietà di colture tolleranti agli erbicidi | + 0.5% | Sudafrica, Nigeria e Kenya | Medio termine (2-4 anni) |
| Espansione dei cluster agricoli commerciali | + 0.7% | Corridoi dell'Africa meridionale e dell'Etiopia-Kenya | A lungo termine (≥ 4 anni) |
| Le revisioni dei limiti massimi di residui (LMR) dell'UE spostano gli esportatori verso prodotti attivi premium | + 0.4% | Sudafrica, Kenya e Ghana | A breve termine (≤ 2 anni) |
| Piattaforme agro-fintech mobili che riducono le barriere di liquidità | + 0.3% | Nigeria, Kenya e Ghana | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della pressione dei parassiti dovuta alle epidemie causate dai cambiamenti climatici
L'aumento delle temperature e le irregolarità delle precipitazioni stanno prolungando i periodi di riproduzione degli insetti e consentendo alle specie invasive di diffondersi in nuove zone agroecologiche. Secondo l'Organizzazione delle Nazioni Unite per l'alimentazione e l'agricoltura (FAO), nel 2024 sono state segnalate infestazioni di Spodoptera frugiperda in 44 paesi, con il Kenya che ha registrato perdite di resa del mais del 10-30% nelle aree prive di misure di controllo efficaci [1] Fonte: Organizzazione delle Nazioni Unite per l'alimentazione e l'agricoltura, "Sistema di monitoraggio e allerta precoce della Spodoptera frugiperda", fao.org . Nel 2021, sciami di locuste del deserto hanno distrutto oltre 25,000 ettari in Etiopia, portando all'uso estensivo di prodotti organofosfati e piretroidi. Gli agricoltori hanno risposto aumentando la frequenza degli irroramenti fogliari e utilizzando insetticidi sistemici di alta qualità. I modelli climatici che prevedono un aumento della temperatura di 1.5-2 °C suggeriscono che i tassi di riproduzione dei parassiti potrebbero aumentare del 10-25%, mantenendo un'elevata domanda di insetticidi fino al 2031.
Programmi di sussidi governativi che incrementano l'uso dei pesticidi
In Nigeria, Kenya, Tanzania e Ghana, i programmi basati su voucher sovvenzionano una parte dei costi dei pesticidi per le principali colture di base. I pagamenti tramite voucher e portafogli elettronici riducono il rischio di credito, stimolano l'espansione dei distributori e stimolano lo stoccaggio precoce. I vincoli fiscali e la dipendenza dai donatori creano modelli di acquisto a singhiozzo, ma continuano a generare picchi di domanda significativi a breve termine. In Nigeria, i sussidi hanno coperto una quota significativa delle spese per i pesticidi per riso e mais. In Kenya, una parte dei finanziamenti per gli input agricoli è stata destinata ai pesticidi. Nonostante difficoltà come ritardi e copertura incoerente, gli agricoltori partecipanti tendono a preferire marchi di pesticidi registrati, riducendo il commercio informale nei distretti interessati. I fornitori che pre-registrano i prodotti negli elenchi degli appalti pubblici si assicurano un accesso preferenziale a questi canali ad alto volume.
Rapida adozione di varietà di colture tolleranti agli erbicidi
L'approvazione del mais TELA e del fagiolo dall'occhio geneticamente modificato, che offrono tolleranza alla siccità (DT) e protezione dal piralide del mais, sta alimentando un crescente interesse per i tratti di tolleranza agli erbicidi (HT) [2] Fonte: Corteva Agriscience, “Adozione del mais tollerante agli erbicidi in Sudafrica”, corteva.com . In Sudafrica, oltre l'85% della coltivazione del mais coinvolge varietà geneticamente modificate (GM), che incorporano sia tratti di resistenza agli insetti (Bt) che di tolleranza agli erbicidi (HT). Il Kenya sta progredendo verso l'adozione di mais geneticamente modificato (OGM) tollerante agli erbicidi (HT) e resistente agli insetti per migliorare le rese medie, che si attestavano a circa 18.5 sacchi (90 kg) per ettaro nel 2024. Le colture HT riallocano i budget dagli insetticidi agli erbicidi , in particolare il glifosato e le nuove formulazioni in modalità combinata progettate per gestire i biotipi di infestanti resistenti. La frammentazione delle normative in materia di biotecnologie impone ai fornitori di implementare programmi di gestione e linee guida di coesistenza specifici per ciascun paese. Le aziende sementiere stanno collaborando con le imprese agrochimiche per offrire pacchetti di sementi e trattamenti fitosanitari che garantiscano la compatibilità con erbicidi specifici per determinate caratteristiche.
Espansione dei cluster agricoli commerciali
Le aziende agricole meccanizzate hanno migliorato i processi di approvvigionamento e facilitato l'uso di prodotti chimici multimodali. Istituti di private equity e di finanziamento allo sviluppo hanno sostenuto progetti su larga scala per le colture a filari in Zambia, Tanzania, Mozambico ed Etiopia. In Sudafrica, le aziende agricole commerciali hanno rappresentato una quota considerevole della spesa nazionale per la protezione delle colture, pur occupando una percentuale minore di terreni coltivati. Lo Zambia ha attratto investimenti agricoli, portando alla creazione di aziende agricole dotate di sistemi di irrigazione a perno centrale che utilizzano erbicidi applicati al suolo. L'iniziativa del corridoio di crescita della Tanzania ha sviluppato cluster commerciali, stimolando la domanda di servizi agronomici integrati e catene di fornitura collegate al credito. La logistica basata sui cluster ha consolidato la domanda in centri di distribuzione, riducendo i costi di distribuzione per i fornitori. Le riforme della proprietà terriera in Kenya e Ghana hanno ulteriormente incoraggiato il consolidamento, sebbene l'incertezza politica intermittente possa ritardare le transazioni fondiarie. I fornitori di servizi per l'agricoltura di precisione hanno collaborato con le aziende di input per offrire soluzioni integrate, tra cui droni di ricognizione, dashboard decisionali e prescrizioni a dose variabile.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Divieti regionali rigorosi sui principi attivi ad alta tossicità | -0.5% | Kenya e Sudafrica | A breve termine (≤ 2 anni) |
| Accelerare la resistenza ai parassiti e alle erbacce | -0.4% | Zone intensive in tutto il continente | Medio termine (2-4 anni) |
| Proliferazione di pesticidi contraffatti | -0.6% | Nigeria, Kenya e Ghana | A breve termine (≤ 2 anni) |
| La volatilità delle spedizioni nel Mar Rosso e a Suez fa aumentare i costi | -0.3% | Tutte le nazioni dipendenti dalle importazioni | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Divieti regionali rigorosi sui principi attivi ad alta tossicità
Nel 2024, il Sudafrica ha implementato misure per vietare diversi principi attivi nei rimedi agricoli, concentrandosi sulla graduale eliminazione dei pesticidi contenenti sostanze cancerogene, mutagene o tossiche per la riproduzione (CMR). Ciò includeva obblighi di nuova registrazione per questi prodotti e incoraggiava i registranti ad adottare molecole a minore tossicità. Nello stesso anno, l'Autorità per l'agricoltura e l'alimentazione del Kenya ha confiscato prodotti agrochimici illegali per un valore di 3.4 milioni di scellini kenioti (KES) (26,000 USD). L'organismo di regolamentazione del Sudafrica ora impone valutazioni ambientali estese, estendendo i nuovi termini di registrazione fino a 18 mesi. Inoltre, la Comunità economica degli Stati dell'Africa occidentale (ECOWAS) ha introdotto una bozza di armonizzazione dei pesticidi volta a eliminare gradualmente oltre 30 principi attivi. Gli sforzi di riformulazione hanno aumentato i costi di ricerca di 2-5 milioni di USD per molecola, con conseguente riduzione dei portafogli, in particolare per le piccole molecole mirate a parassiti di nicchia, il che scoraggia le aziende generiche più piccole. Queste lacune nel portafoglio si aggravano ulteriormente man mano che i coltivatori passano ad alternative più costose, con un impatto negativo sulle vendite a breve termine.
Accelerare la resistenza ai parassiti e alle erbacce
Il Comitato d'Azione per la Resistenza agli Insetticidi ha segnalato un'elevata resistenza ai piretroidi nelle popolazioni di lafigma autunnale in diversi Paesi. L'amaranto palmer resistente al glifosato nei campi sudafricani ha ridotto significativamente l'efficacia. Pertanto, gli agricoltori sono costretti a ruotare le modalità d'azione e a utilizzare erbicidi residuali, aumentando sia i costi che la complessità operativa. Senza sforzi coordinati di gestione, la resistenza potrebbe superare il ritmo di sviluppo di nuovi prodotti, con un potenziale impatto sul mercato africano dei prodotti chimici per la protezione delle colture.
Analisi del segmento
Per funzione: gli insetticidi portano, gli erbicidi accelerano
Nel 2025, gli insetticidi si sono assicurati il 39.8% della quota di mercato africana dei prodotti fitosanitari, trainati dalle infestazioni di Spodoptera frugiperda, locuste e piralide del mais che hanno colpito colture di base e ortaggi. Si prevede che il mercato africano dei prodotti fitosanitari per gli insetticidi crescerà costantemente, ma perderà quote relative con la diffusione delle colture geneticamente modificate resistenti agli insetti. Si prevede che gli erbicidi registreranno il CAGR (tasso di crescita annuale composto) più rapido, pari al 3.7% dal 2026 al 2031, a seguito dell'ampia diffusione di sementi tolleranti agli erbicidi e della spinta a contenere l'aumento dei salari rurali. Fungicidi e nematocidi trovano applicazione in nicchie specifiche nel grano, nelle patate e nella floricoltura, dove la pressione delle malattie e gli standard di esportazione giustificano una spesa maggiore. I molluschicidi rimangono di nicchia al di fuori delle risaie egiziane, tuttavia le zone orticole ad alta umidità offrono aree di crescita, poiché gli agricoltori cercano una protezione contro le lumache per tutta la stagione.
La scarsità di manodopera è un fattore significativo che spinge all'adozione del controllo chimico delle infestanti. Il diserbo manuale è considerevolmente più costoso rispetto ai programmi di erbicidi, rendendo gli erbicidi la scelta economicamente preferibile. L'adozione di erbicidi pre-emergenza ha ridotto significativamente le perdite di resa legate alle infestanti in regioni chiave. I volumi di insetticidi rimangono stabili nonostante l'aumento della resistenza, con alcune classi che guadagnano quote di mercato. I fornitori rispondono con pacchetti combinati che integrano erbicidi pre-emergenza. Gli investimenti in piattaforme di scouting digitale consentono applicazioni di insetticidi basate su soglie, in linea con le linee guida di gestione responsabile. Questi fattori contribuiscono complessivamente alla crescita costante del mercato africano dei prodotti chimici per la protezione delle colture.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per modalità di applicazione: domina l'applicazione fogliare, il trattamento del suolo guadagna terreno
Nel 2025, i prodotti fogliari hanno conquistato una quota di mercato del 50.7%, apprezzati per la flessibilità stagionale offerta da insetticidi, fungicidi e disseccanti. Il fatturato generato dalle applicazioni fogliari crescerà moderatamente, grazie alle nuove formulazioni in granuli bagnabili e a bassissimo volume che riducono il fabbisogno idrico. I trattamenti del suolo si espanderanno al ritmo più rapido, con un CAGR del 3.7% dal 2026 al 2031, grazie all'adozione da parte delle aziende agricole di erbicidi e nematocidi pre-impianto per proteggere le colture a filari di alto valore. L'adozione del trattamento delle sementi sta prendendo piede laddove i sistemi di sementi certificate sono maturi, offrendo una protezione dai parassiti già nel seme che riduce la manodopera e l'esposizione ambientale. La fumigazione e la chemigazione rimangono pratiche specialistiche legate a patate, tabacco e cereali irrigui di alto valore.
Gli investimenti nei sistemi di chemigazione, sebbene limitati alle aziende irrigue, sono in aumento grazie agli obblighi di efficienza nell'uso dell'acqua. I sistemi di agricoltura conservativa nell'Africa meridionale utilizzano ampiamente erbicidi residuali nella coltivazione del mais su sodo. Nella "cintura delle patate" del Sudafrica, le infestazioni di nematodi galligeni hanno determinato un aumento della domanda di nematocidi granulari. Si prevede che il segmento del trattamento delle sementi crescerà significativamente con l'espansione delle attività delle aziende nazionali di concia. Inoltre, gli investimenti infrastrutturali, come gli impianti di chemigazione a perno centrale, potrebbero consentire nuovi metodi di distribuzione, diversificando ulteriormente il mercato dei prodotti chimici per la protezione delle colture in Africa.
Per tipo di coltura: cereali e cereali Anchor, legumi e semi oleosi Rise
Cereali e granaglie hanno generato una quota di mercato del 43.1% dei ricavi del 2025, riflettendo il predominio di mais e grano nell'Africa meridionale e orientale. I campi di legumi e semi oleosi registrano il CAGR più rapido, pari al 3.5%, dal 2026 al 2031, con l'espansione di soia e girasoli in Zambia e Sudafrica nell'ambito di programmi di diversificazione sostenuti dal governo. Colture commerciali come cotone e canna da zucchero assorbono volumi concentrati di insetticidi ed erbicidi, mentre frutta e verdura danno priorità a principi attivi a basso residuo per soddisfare le tolleranze all'esportazione. L'uso di tappeti erbosi e colture ornamentali, sebbene limitato, beneficia dei budget destinati al verde urbano a Lagos, Nairobi e Johannesburg.
Lo Zambia prevede di espandere la coltivazione della soia, il che dovrebbe aumentare la domanda di erbicidi pre-emergenza. In Sudafrica, la maggior parte dei coltivatori di soia sta adottando programmi combinati di gestione degli erbicidi e della piralide. Questi sviluppi dimostrano come i cambiamenti nella composizione delle colture influenzino le dinamiche di volume e valore del mercato dei prodotti fitosanitari in Africa.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Mercato sudafricano dei prodotti fitosanitari
Il Sudafrica deteneva una quota di mercato del 13.6% nel 2025 e ha registrato il CAGR in più rapida crescita, pari al 5.1% dal 2026 al 2031, trainato da grandi aziende agricole che integrano agronomia di precisione, tecnologia delle sementi e programmi di pesticidi multimodali. Rigorosi quadri normativi di registrazione limitano la penetrazione della contraffazione, ma prolungano i tempi di approvazione dei nuovi prodotti, spingendo le multinazionali a investire in dati locali per accelerare i dossier. Il Sudafrica presenta un ecosistema maturo e ad alta intensità tecnologica, con una penetrazione dell'agricoltura di precisione superiore al 30% tra gli agricoltori commerciali. Si prevede che il Sudafrica crescerà grazie all'adozione di fungicidi sistemici a bassissimo dosaggio da parte degli esportatori di agrumi e uva per garantire l'accesso al mercato dell'Unione Europea. I produttori nazionali gestiscono impianti di formulazione conto terzi che riforniscono i paesi limitrofi, sfruttando il quadro tariffario della Comunità per lo Sviluppo dell'Africa Australe.
Mercato dei prodotti fitosanitari del Nord Africa e dell'Africa occidentale
Il Nord Africa è trainato dalla produzione di ortaggi irrigui dell'Egitto e dall'attenzione del Marocco all'esportazione di pomodori e agrumi. Gli investimenti nella riduzione delle violazioni dei residui e nell'espansione delle vendite di insetticidi premium hanno sostenuto la crescita nella regione. La dipendenza dell'Algeria da fungicidi ed erbicidi sovvenzionati nella sua zona di coltivazione del grano ha dovuto affrontare le sfide della scarsità d'acqua, limitando potenzialmente la crescita a lungo termine. L'Africa occidentale ha seguito il trend, con i sistemi di mais e riso su piccola scala della Nigeria che dominavano il mercato, sebbene i prodotti contraffatti nei canali di distribuzione informali ne abbiano ostacolato l'adozione. Ghana e Costa d'Avorio hanno mantenuto una domanda stabile attraverso i sistemi di distribuzione di pannelli di cacao.
Mercato dei prodotti fitosanitari per l'Africa orientale e centrale
L'Africa orientale ha contribuito in modo significativo, con l'orticoltura del Kenya e la produzione di mais della Tanzania che hanno beneficiato di sussidi e canali di credito digitale. La quota di mercato dell'Africa centrale è stata trainata dalla produzione di cacao in Camerun e dall'agricoltura di sussistenza nella Repubblica Democratica del Congo, sebbene l'instabilità politica e le carenze infrastrutturali ne abbiano frenato la crescita. Nonostante queste sfide, i programmi di allerta parassiti guidati dalle ONG in Africa centrale potrebbero creare opportunità future. Insieme, queste tendenze regionali hanno sostenuto la crescita complessiva del mercato africano dei prodotti chimici per la protezione delle colture nel 2025.
Panorama competitivo
I principali attori del mercato, Bayer AG, Syngenta Group, BASF SE, Corteva Agriscience e FMC Corporation, hanno detenuto congiuntamente una quota significativa del fatturato del 2025, riflettendo una moderata concentrazione che lascia opportunità strategiche ad altri attori chiave, tra cui United Phosphorus Limited (UPL), Nufarm e Sumitomo Chemical. Aziende come Syngenta, Bayer e Corteva sfruttano ampie reti di concessionari, servizi di consulenza per le colture e programmi di credito per mantenere solidi rapporti con aziende agricole commerciali e coltivatori orientati all'esportazione. Nel frattempo, UPL e Nufarm si concentrano su principi attivi fuori brevetto, opzioni di confezionamento più piccole e condizioni di credito flessibili per soddisfare le esigenze dei piccoli agricoltori sensibili ai prezzi.
Le innovazioni tecnologiche sono un fattore chiave di differenziazione per le aziende multinazionali. Adama e Rotam stanno espandendo la loro presenza nell'Africa occidentale combinando prezzi competitivi per i farmaci generici con piani di rimborso basati sulla stagione. Il sistema Climate FieldView di Bayer supporta l'applicazione di erbicidi a tasso variabile, migliorando la fidelizzazione dei clienti. La piattaforma Cropwise di Syngenta utilizza immagini satellitari e modelli di intelligenza artificiale per i parassiti, garantendo contratti di servizio con le aziende agricole. BASF SE ha depositato brevetti per fungicidi mirati ai patogeni dei cereali in Africa, indicando piani per il lancio di prodotti premium [3] Fonte: BASF SE, “Banca dati brevetti: innovazioni fungicide per i cereali africani”, basf.com.
Le partnership fintech mobili stanno rimodellando l'accesso all'ultimo miglio ai prodotti per la protezione delle colture. Corteva Agriscience collabora con Digifarm in Kenya per offrire prestiti combinati per l'acquisto di input, mentre l'espansione di FarmRise di Bayer in Nigeria ha collegato gli agricoltori a negozi mobili che integrano l'acquisto di pesticidi, sementi e fertilizzanti. L'ascesa dell'e-commerce diretto agli agricoltori sta comprimendo i margini dei rivenditori agricoli, costringendo gli operatori del mercato a bilanciare i canali di distribuzione tradizionali e digitali. Poiché le interruzioni del trasporto merci e le restrizioni normative continuano a influenzare i portafogli prodotti, si prevede che catene di fornitura agili e modelli di consulenza basati sui dati svolgeranno un ruolo fondamentale nel determinare le dinamiche delle quote di mercato nel mercato africano dei prodotti chimici per la protezione delle colture.
Leader del settore dei prodotti chimici per la protezione delle colture in Africa
BASF SE
Bayer AG
Corteva Agriscience
FMC Corporation
Gruppo Syngenta
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Agosto 2025: BASF SE Sud Africa ha introdotto un nuovo fungicida chiamato Revytek, progettato per migliorare la gestione delle malattie del mais. Il prodotto offre un controllo efficace dei principali patogeni fungini, consentendo agli agricoltori di migliorare la salute e le rese delle colture.
- Settembre 2024: BASF SE ha introdotto Cimegra SC, un insetticida studiato per combattere la lafigma autunnale, un importante parassita che colpisce le colture di mais. Il prodotto incorpora un nuovo principio attivo che garantisce una protezione efficace e duratura, riducendo al minimo il rischio di sviluppo di resistenza.
- Aprile 2024: Syngenta Group ha presentato Pergado Ultra, un fungicida innovativo per il controllo delle malattie delle colture. Offre una protezione avanzata contro la peronospora e altre malattie fungine, con l'obiettivo di migliorare le rese e la resilienza delle colture in Africa.
Ambito del rapporto sul mercato dei prodotti chimici per la protezione delle colture in Africa
I prodotti chimici per la protezione delle colture, noti anche come pesticidi o agrofarmaci, sono sostanze formulate per prevenire, controllare o eliminare parassiti, malattie ed erbe infestanti che rappresentano una minaccia per le colture. Queste sostanze chimiche, che includono erbicidi, insetticidi e fungicidi, vengono applicate alle piante o al terreno per migliorare la produttività agricola e salvaguardare la qualità e la resa delle colture.
Il rapporto sul mercato dei prodotti chimici per la protezione delle colture in Africa fornisce un'analisi completa di diversi segmenti. Per funzione, il mercato comprende fungicidi, erbicidi, insetticidi, nematocidi e molluschicidi. In base alla modalità di applicazione, valuta i metodi di chemigazione, irrorazione fogliare, fumigazione, trattamento delle sementi e trattamento del terreno. In termini di tipologia di coltura, lo studio include colture commerciali, frutta e verdura, cereali, legumi e semi oleosi, tappeti erbosi e piante ornamentali. Geograficamente, la valutazione copre Sudafrica, Egitto, Kenya e il resto dell'Africa. Le dimensioni e le previsioni del mercato sono presentate in valore (USD) e volume (tonnellate).
Per funzione
| Fungicida |
| Erbicida |
| Insetticida |
| Molluscicida |
| nematocida |
Per modalità di applicazione
| Chemigazione |
| Fogliare |
| fumigazione |
| Trattamento delle sementi |
| Trattamento del suolo |
Per tipo di coltura
| Colture commerciali |
| Frutta e verdura |
| Cereali e Cereali |
| Legumi e semi oleosi |
| Tappeti erbosi e ornamentali |
Per Nazione
| Sud Africa |
| Egitto |
| Kenia |
| Resto d'Africa |
| Per funzione | Fungicida |
| Erbicida | |
| Insetticida | |
| Molluscicida | |
| nematocida | |
| Per modalità di applicazione | Chemigazione |
| Fogliare | |
| fumigazione | |
| Trattamento delle sementi | |
| Trattamento del suolo | |
| Per tipo di coltura | Colture commerciali |
| Frutta e verdura | |
| Cereali e Cereali | |
| Legumi e semi oleosi | |
| Tappeti erbosi e ornamentali | |
| Per Nazione | Sud Africa |
| Egitto | |
| Kenia | |
| Resto d'Africa |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Definizione del mercato
- Funzione - I prodotti chimici per la protezione delle colture vengono applicati per controllare o impedire che i parassiti, inclusi insetti, funghi, erbe infestanti, nematodi e molluschi, danneggino il raccolto e per proteggere la resa del raccolto.
- Modalità applicazione - Trattamento fogliare, trattamento delle sementi, trattamento del suolo, chemigazione e fumigazione sono i diversi tipi di modalità di applicazione attraverso le quali i prodotti chimici per la protezione delle colture vengono applicati alle colture.
- Tipo di raccolto - Questo rappresenta il consumo di prodotti chimici per la protezione delle colture da parte di cereali, legumi, semi oleosi, frutta, verdura, tappeti erbosi e colture ornamentali.
| Parola chiave | Definizione |
|---|---|
| IWM | La gestione integrata delle infestanti (IWM) è un approccio che incorpora molteplici tecniche di controllo delle infestanti durante tutta la stagione di crescita per offrire ai produttori la migliore opportunità di controllare le infestanti problematiche. |
| Ospite | Gli ospiti sono le piante che stabiliscono relazioni con microrganismi benefici e li aiutano a colonizzare. |
| Patogeno | Un organismo patogeno. |
| Erbitazione | L'erbigazione è un metodo efficace per applicare gli erbicidi attraverso i sistemi di irrigazione. |
| Livelli massimi di residui (MRL) | Il limite massimo di residui (MRL) è il limite massimo consentito di residui di pesticidi negli alimenti o nei mangimi ottenuti da piante e animali. |
| IoT | L'Internet delle cose (IoT) è una rete di dispositivi interconnessi che si connettono e scambiano dati con altri dispositivi IoT e con il cloud. |
| Varietà resistenti agli erbicidi (HTV). | Le varietà resistenti agli erbicidi sono specie vegetali che sono state geneticamente modificate per essere resistenti agli erbicidi utilizzati sulle colture. |
| Chemigazione | La chemigazione è un metodo per applicare pesticidi alle colture attraverso un sistema di irrigazione. |
| Protezione delle colture | La protezione delle colture è un metodo per proteggere i raccolti da diversi parassiti, inclusi insetti, erbe infestanti, malattie delle piante e altri che causano danni alle colture agricole. |
| Trattamento delle sementi | Il trattamento delle sementi aiuta a disinfettare semi o piantine da parassiti trasmessi dai semi o dal suolo. Per il trattamento delle sementi vengono comunemente utilizzati prodotti chimici per la protezione delle colture, come fungicidi, insetticidi o nematocidi. |
| Fumigazione | La fumigazione è l'applicazione di prodotti chimici per la protezione delle colture in forma gassosa per controllare i parassiti. |
| Esca | Un'esca è un alimento o altro materiale utilizzato per attirare un parassita e ucciderlo attraverso vari metodi, compreso l'avvelenamento. |
| Contatta il fungicida | I pesticidi da contatto prevengono la contaminazione delle colture e combattono i patogeni fungini. Agiscono sui parassiti (funghi) solo quando entrano in contatto con i parassiti. |
| Fungicida sistemico | Un fungicida sistemico è un composto assorbito da una pianta e poi traslocato al suo interno, proteggendo così la pianta dall'attacco di agenti patogeni. |
| Amministrazione di farmaci di massa (MDA). | La somministrazione di massa di farmaci è la strategia per controllare o eliminare molte malattie tropicali trascurate. |
| Molluschi | I molluschi sono parassiti che si nutrono dei raccolti, causando danni alle colture e perdita di raccolto. I molluschi includono polpi, calamari, lumache e lumache. |
| Erbicida pre-emergenza | Gli erbicidi di preemergenza sono una forma di controllo chimico delle infestanti che impedisce alle piantine di erbe infestanti germinate di stabilizzarsi. |
| Erbicida di post-emergenza | Gli erbicidi post-emergenza vengono applicati in campo agricolo per controllare le erbe infestanti dopo l'emergenza (germinazione) di semi o piantine. |
| Principi attivi | Gli ingredienti attivi sono le sostanze chimiche presenti nei prodotti pesticidi che uccidono, controllano o respingono i parassiti |
| Dipartimento dell’Agricoltura degli Stati Uniti (USDA). | Il Dipartimento dell’Agricoltura fornisce leadership in materia di cibo, agricoltura, risorse naturali e questioni correlate. |
| Weed Science Society of America (WSSA). | La WSSA, una società professionale senza scopo di lucro, promuove attività di ricerca, formazione e divulgazione relative alle erbe infestanti. |
| Concentrato in sospensione | La sospensione concentrata (SC) è una delle formulazioni di prodotti chimici per la protezione delle colture con principi attivi solidi dispersi in acqua. |
| Polvere bagnabile | Una polvere bagnabile (WP) è una formulazione in polvere che forma una sospensione se miscelata con acqua prima della spruzzatura. |
| Concentrato emulsionabile | Il concentrato emulsionabile (EC) è una formulazione liquida concentrata di pesticida che deve essere diluita con acqua per creare una soluzione spray. |
| Nematodi parassiti delle piante | I nematodi parassiti si nutrono delle radici delle colture, causando danni alle radici. Questi danni consentono una facile infestazione delle piante da parte di agenti patogeni presenti nel suolo, con conseguente perdita del raccolto o della resa. |
| Strategia australiana contro le infestanti (AWS). | La Australian Weeds Strategy, di proprietà dell’Environment and Invasives Committee, fornisce una guida nazionale sulla gestione delle infestanti |
| Società giapponese per la scienza delle infestanti (WSSJ). | Il WSSJ mira a contribuire alla prevenzione dei danni delle erbe infestanti e all'utilizzo del valore delle erbe infestanti fornendo la possibilità di presentare ricerche e scambiare informazioni. |
Hai bisogno di maggiori dettagli sulla definizione del mercato?
Fai una domanda
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i nostri rapporti.
- Passaggio 1: identificare le variabili chiave: Al fine di costruire una solida metodologia di previsione, le variabili e i fattori identificati nella Fase 1 vengono testati rispetto ai numeri storici di mercato disponibili. Attraverso un processo iterativo vengono impostate le variabili necessarie per la previsione di mercato e sulla base di tali variabili viene costruito il modello.
- Step-2: Costruisci un modello di mercato: Le stime delle dimensioni del mercato per gli anni previsti sono in termini nominali. L'inflazione non fa parte del prezzo e il prezzo medio di vendita (ASP) viene mantenuto costante per tutto il periodo di previsione.
- Passaggio 3: convalida e finalizzazione: In questa importante fase, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di esperti di ricerca primari del mercato studiato. Gli intervistati vengono selezionati tra livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report sindacati, incarichi di consulenza personalizzati, database e piattaforme di abbonamento

Ottieni maggiori dettagli sulla metodologia di ricerca
Scarica PDF




