

Dimensioni e quota del mercato SVOD in Africa
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
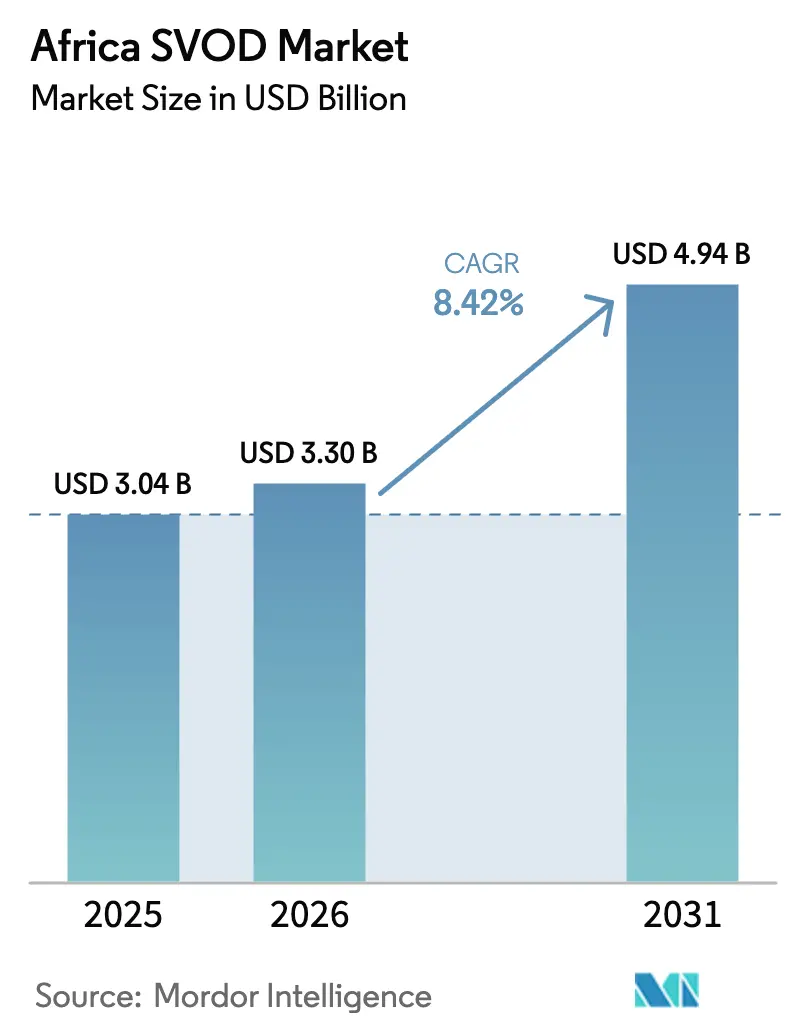
| Dimensione del mercato (2026) | 3.3 miliardo di dollari |
| Dimensione del mercato (2031) | 4.94 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.42% CAGR |
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato SVOD in Africa di Mordor Intelligence
Il mercato africano dello streaming video on demand (SVOD) aveva un valore di 3.04 miliardi di dollari nel 2025 e si prevede che crescerà da 3.3 miliardi di dollari nel 2026 a 4.94 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'8.42% durante il periodo di previsione (2026-2031). La maggiore accessibilità dei dati mobili, la crescente diffusione degli smartphone e l'integrazione dei piani di streaming con i servizi di telecomunicazione sono alla base di questa crescita, mentre le recenti attività di fusione e acquisizione (M&A) hanno rimodellato le dinamiche competitive. Un esempio di consolidamento è l'acquisizione di MultiChoice da parte di Canal+, che ha rafforzato la distribuzione panregionale e il potere contrattuale. Le piattaforme globali intensificano la concorrenza localizzando i contenuti e sfruttando le partnership, mentre gli investitori locali e gli incentivi del settore pubblico promuovono le produzioni nazionali. Questi fattori, nel loro complesso, ampliano il pubblico potenziale e rafforzano le opportunità di monetizzazione per tutti i livelli di fornitori nel mercato africano dello streaming video on demand.
Punti chiave del rapporto
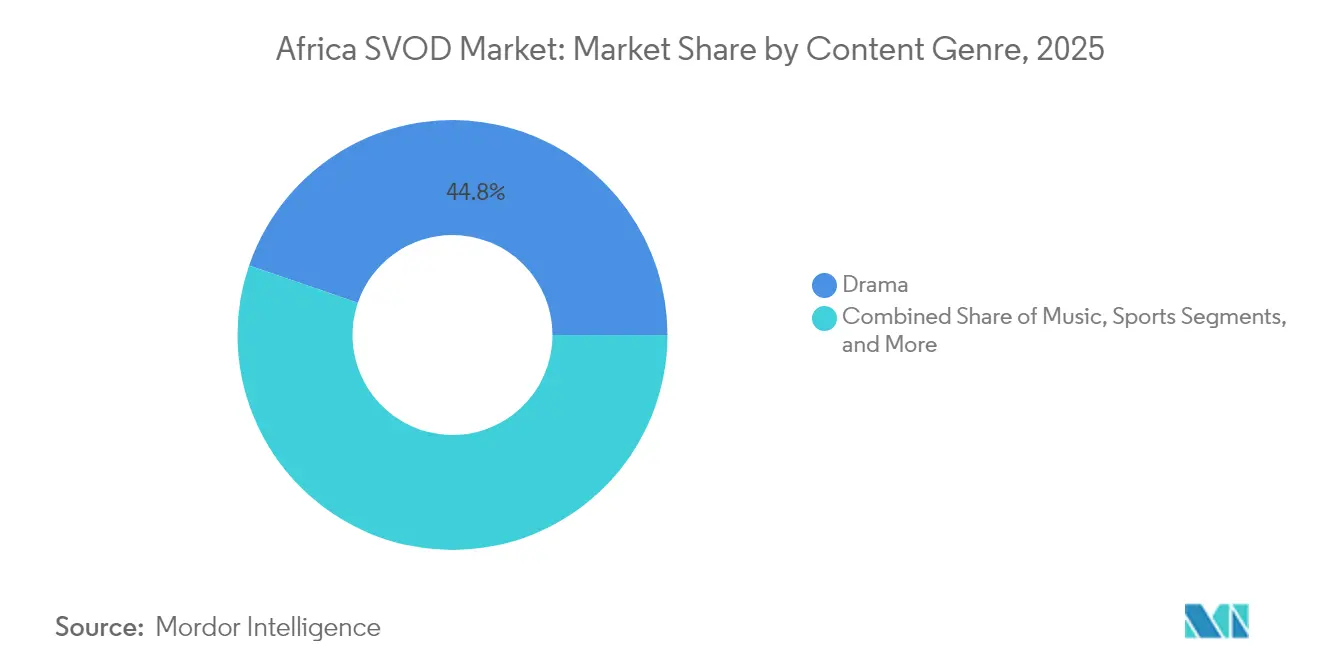
- Per genere di contenuto, i drammi hanno dominato con una quota di fatturato del 44.76% nel 2025, mentre si prevede che lo sport registrerà un CAGR del 10.05% entro il 2031.
- In base al modello di fatturato, il segmento SVOD ha mantenuto il 91.12% della quota di mercato SVOD in Africa nel 2025, mentre si prevede che il segmento TVOD crescerà a un CAGR del 9.25% entro il 2031.
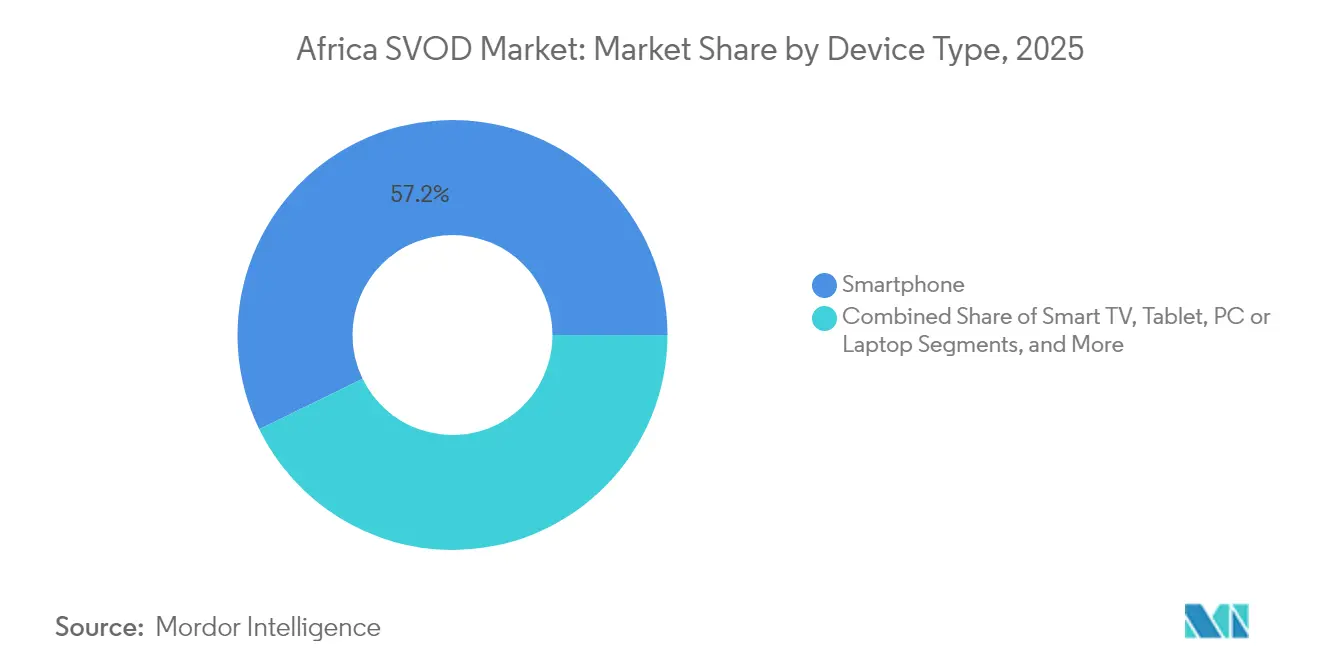
- Per tipologia di dispositivo, nel 2025 gli smartphone hanno conquistato il 57.22% del mercato SVOD africano, mentre le smart TV stanno registrando un CAGR del 8.98% fino al 2031.
- Per fascia d'età, si prevede che gli spettatori di età compresa tra 18 e 24 anni registreranno il CAGR più rapido, pari al 8.77%, entro il 2031, mentre la fascia di età compresa tra 25 e 34 anni ha registrato il 36.58% degli abbonamenti nel 2025.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato SVOD in Africa
Analisi dell'impatto dei conducenti
| Guidatore | (∼) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Intensificazione della concorrenza con i nuovi operatori globali | + 1.8% | Sudafrica, Nigeria, Kenia | Medio termine (2-4 anni) |
| Espansione dei pacchetti dati mobili convenienti | + 2.1% | Mercati principali dell'Africa subsahariana | A breve termine (≤ 2 anni) |
| Aumento della diffusione degli smartphone in Africa | + 2.3% | Nigeria, Sudafrica, Etiopia | Medio termine (2-4 anni) |
| Aumento degli incentivi agli investimenti nei contenuti locali | + 1.4% | Nigeria, Sudafrica, Kenya, Ghana | A lungo termine (≥ 4 anni) |
| Strategie di raggruppamento ibride Telco-OTT | + 1.2% | Panafricano | A breve termine (≤ 2 anni) |
| Introduzione di architetture di streaming cloud-native | + 0.6% | Hub urbani | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Intensificazione della concorrenza con i nuovi operatori globali
Le piattaforme globali intensificano la loro attenzione sull'Africa commissionando contenuti originali e stringendo alleanze di distribuzione. Netflix da sola ha concesso in licenza 283 titoli nigeriani e ha stanziato 23.6 milioni di dollari per l'ulteriore sviluppo di contenuti, segnalando un investimento locale costante. Una localizzazione aggressiva amplia l'attrattiva, ma i ricorrenti aumenti di prezzo nei mercati sensibili al prezzo evidenziano le complessità della monetizzazione. [1] Favour Damilola Olaiya, “Why Netflix Hiked Its Prices in Nigeria for the Third Time Since 2024,” readcommunique.com Disney+ concentra il suo lancio sul Sudafrica, mentre Amazon Prime Video combina lo streaming con vantaggi di e-commerce per differenziarsi. Canal+ sfrutta l'acquisizione di MultiChoice per espandersi in 50 paesi e quasi 50 milioni di abbonati, intensificando la lotta per il premium.
Espansione dei pacchetti dati mobili convenienti
I pacchetti dati gestiti dagli operatori e la tariffazione zero promuovono l'adozione dello streaming. Safaricom ha raddoppiato la velocità della fibra e ha introdotto piani di condivisione familiare che uniscono l'accesso mobile e fisso, contrastando direttamente l'ingresso di Starlink. La funzionalità di ordine permanente di M-PESA Ratiba automatizza i pagamenti degli abbonamenti e riduce al minimo il tasso di abbandono. La Mastercard virtuale di Airtel consente a 150 milioni di utenti di denaro mobile di abbonarsi a servizi internazionali, riducendo l'attrito nei pagamenti ed espandendo i portafogli indirizzabili. Questi pacchetti prepagati e micropagamenti abbassano le barriere all'ingresso e sostengono la domanda nel mercato SVOD africano.
Aumento della diffusione degli smartphone in Africa
Si prevede che le connessioni smartphone aumenteranno da 540 milioni nel 2024 a 890 milioni entro il 2030, grazie alla diminuzione dei costi dei dispositivi e ai sussidi offerti dalle compagnie telefoniche ai telefoni 4G e 5G di fascia bassa. [2] GSMA, “The Mobile Economy: Sub-Saharan Africa 2024,” gsma.com La sudafricana Vodacom ha lanciato un telefono basato su cloud da 13.4 dollari, mentre MTN ha posizionato un telefono 5G da 134.9 dollari per ampliare l'accesso, consentendo streaming video di qualità superiore e rafforzando l'adozione del 4K. La Nigeria è leader nel numero assoluto di smartphone, mentre il Kenya sfrutta l'integrazione del mobile money per fidelizzare gli abbonamenti ricorrenti. La crescente predisposizione al 5G migliora la larghezza di banda per gli streaming HDR e i formati interattivi, rafforzando il dominio degli smartphone nel mercato SVOD africano.
Incentivi crescenti per gli investimenti nei contenuti locali
Le politiche pubbliche ora richiedono alle piattaforme di finanziare produzioni locali o di raggiungere soglie di quota di contenuti. La regolamentazione proposta dal Sudafrica prevede contributi obbligatori ai fondi nazionali entro il 2027. Il programma nigeriano "Screen Nigeria" presenta Nollywood a Cannes e Toronto, aumentando la visibilità globale della narrazione africana. Il fondo cinematografico da 1 miliardo di dollari di Afreximbank convoglia capitali verso i registi, aggiungendo dimensioni agli studi locali e migliorando il valore della produzione. Tali incentivi arricchiscono i cataloghi e differenziano le piattaforme regionali che competono nel mercato SVOD africano.
Analisi dell'impatto delle restrizioni
| moderazione | (∼) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi di abbonamento costantemente elevati rispetto all'ARPU | -1.9% | Nigeria, Ghana, Kenia | A breve termine (≤ 2 anni) |
| Infrastruttura a banda larga irregolare al di fuori delle aree metropolitane | -1.3% | Regioni rurali subsahariane | A lungo termine (≥ 4 anni) |
| Aumento della pirateria tramite dispositivi di streaming illeciti | -0.8% | Nigeria, Sud Africa, Kenia | Medio termine (2-4 anni) |
| La volatilità della valuta locale influisce sul potere di determinazione dei prezzi | -1.1% | Nigeria, Ghana, Zambia | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi di abbonamento costantemente elevati rispetto all'ARPU
Gli aumenti dei prezzi mettono a dura prova l'adozione e amplificano il controllo normativo. MultiChoice Nigeria ha aumentato i premi di DStv di oltre il 22% nel 2025, portando i canoni mensili a 44,500 NGN (50.3 USD) e scatenando la reazione negativa dei consumatori. Le autorità del Ghana hanno minacciato di revocare le licenze se i canoni non fossero scesi del 30%. Netflix ha attuato tre aumenti dei prezzi in Nigeria in due anni, evidenziando la tensione tra recupero dei costi e accessibilità economica nel mercato SVOD africano. In definitiva, questi elevati rapporti prezzo/reddito limitano la penetrazione tra gli utenti a basso reddito e nelle zone rurali.
Infrastruttura a banda larga irregolare fuori dalle metropoli
Una penetrazione domestica della banda larga fissa inferiore al 5% in Nigeria e al 10.4% in Kenya sottolinea un'inadeguata connettività dell'ultimo miglio. La velocità di trasmissione nelle aree rurali spesso non supporta i flussi HD, limitando la portata dei provider che dipendono da bitrate costanti. Il servizio satellitare di Starlink sta affrontando difficoltà nel rilascio delle licenze, con il Camerun che ha ordinato la chiusura e altri che hanno imposto l'uso di partner locali, limitando una potenziale soluzione alternativa. I cali di carico in Sudafrica interrompono ulteriormente i tempi di attività della rete e le sessioni di visualizzazione. Tali lacune diluiscono la crescita, in particolare al di fuori delle principali aree metropolitane, dove il mercato SVOD africano rimane sottopenetrato.
Analisi del segmento
Per genere di contenuto: Dominanza del dramma nell'accelerazione dello sport
Le fiction hanno rappresentato il 44.76% dei ricavi nel 2025, consolidando il loro ruolo di pilastro della quota di mercato SVOD in Africa. Il successo di successi crossover come "Blood and Water" ha ampliato l'interesse globale per le fiction africane, mentre i 59 contenuti originali locali di MultiChoice in quattro territori principali nell'anno fiscale 2024 hanno accresciuto la sua presenza nel mercato SVOD africano nella narrazione premium. I generi di eventi dal vivo e gli show lifestyle integrano la domanda, ma le fiction mantengono una durata più lunga in tutte le fasce demografiche. Lo sport, sebbene rappresenti solo il 13.28% dei ricavi del 2025, mostra un CAGR del 10.05% fino al 2031, alimentato dai diritti della Coppa del Mondo per Club FIFA 2025 e dalla semifinale della Coppa d'Africa con 10.3 milioni di spettatori unici, un record. Il livello Premier League di Showmax, disponibile solo per dispositivi mobili, a 69 ZAR (3.73 USD) al mese, sottolinea il posizionamento incentrato sugli smartphone che guida gli abbonamenti sportivi.
Il potenziale di crescita del segmento riflette il vasto pubblico di tifosi calcistici africani e la disponibilità dei tifosi a pagare per i tornei più importanti, anche se evitano i livelli di intrattenimento generale più costosi. Gli aggregatori stanno implementando sempre più componenti aggiuntivi pay-per-view nel mercato SVOD africano per combinare modelli ricorrenti e transazionali. Nel periodo di previsione, i provider che si assicurano campionati locali e sport femminili amplieranno il coinvolgimento, mentre lo streaming a bassa latenza e i watch-party interattivi aumenteranno la fidelizzazione. Si prevede che il settore delle fiction manterrà la leadership, ma cederà una quota a sport, documentari e musica, data la crescente accessibilità degli eventi in diretta sulle reti mobili.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per modello di fatturato: leadership SVOD con slancio TVOD
Il modello SVOD ha catturato il 91.12% degli incassi nel 2025, a dimostrazione della preferenza dei consumatori per l'accesso a tariffa fissa nel mercato SVOD africano. Le ricariche dati in blocco, i pagamenti mobili con ordine permanente e gli accordi di bundle con le compagnie telefoniche sostengono i ricavi ricorrenti e riducono il tasso di abbandono. I bundle Netflix all'interno dei pacchetti Canal+ in 24 paesi francofoni esemplificano la leva distributiva, mentre il rilancio di Showmax, supportato da Peacock, migliora lo streaming 4K e la scoperta di contenuti per giustificare i prezzi degli abbonamenti. Nonostante il predominio, lo SVOD si scontra con vincoli di accessibilità, il che spinge alla sperimentazione di piani solo per dispositivi mobili e livelli di abbonamento per famiglie condivise.
Il CAGR del 9.25% di TVOD deriva dal suo appeal pay-as-you-go per gli utenti sensibili al prezzo o per coloro che cercano esclusive premium senza impegni a lungo termine. Il modello supporta le uscite di film di successo insieme alle finali sportive, consentendo alle piattaforme di monetizzare i picchi di domanda. La monetizzazione ibrida, che unisce l'abbonamento per i contenuti del catalogo e il modello transazionale per gli eventi di alto valore, emerge come una copertura pratica contro la volatilità del reddito nel mercato SVOD africano. Nel tempo, i livelli supportati dalla pubblicità potrebbero assorbire parte della crescita di TVOD, ma le opzioni transazionali persisteranno per gli eventi di punta e i titoli in uscita anticipata.
Per tipo di dispositivo: supremazia degli smartphone con l'avvento delle smart TV
Gli smartphone hanno rappresentato il 57.22% del tempo di visione nel 2025 e continuano a essere il pilastro del mercato SVOD africano, supportati dalla solida copertura 4G e dal calo dei prezzi dei dispositivi GSMA. Funzionalità come i download offline e la codifica ottimizzata per i dati riducono il consumo di larghezza di banda, mentre i pacchetti di servizi telefonici migliorano la prevedibilità dei costi per gli utenti abituali. I contenuti di breve durata e la condivisione sui social aumentano l'interazione sugli schermi dei dispositivi mobili, rendendo gli smartphone indispensabili per la trazione della piattaforma.
La penetrazione delle smart TV cresce a un CAGR del 8.98%, grazie all'implementazione della fibra ottica e del cavo Umoja di Google che riducono la latenza e i costi di capacità all'ingrosso, incrementando le dimensioni del mercato africano SVOD per le esperienze di soggiorno connesso. I nuovi canali supportati da pubblicità sulle smart TV offrono flussi di entrate incrementali, mentre gli annunci mirati superano i vincoli di ARPU. Tablet e laptop mantengono la loro rilevanza per la visione condivisa a scuola e in famiglia, mentre console e decoder si rivolgono alle famiglie più esigenti. Ciononostante, è probabile che la visione tramite smartphone rimanga la modalità dominante fino al 2030, nonostante l'aumento dell'adozione di schermi di grandi dimensioni.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per fascia d'età: leadership dei Millennial con accelerazione della Gen Z
La fascia d'età 25-34 ha registrato il 36.58% degli abbonamenti nel 2025, trainata da redditi stabili e familiarità con i pagamenti online, consolidando così i ricavi ricorrenti nel mercato SVOD africano. Questa fascia consuma un mix di blockbuster internazionali e serie di risonanza locale, influenzando le strategie di commissioning delle piattaforme. Al contrario, la fascia demografica 18-24 registra il CAGR più rapido, pari al 8.77%, riflettendo uno stile di vita incentrato sul mobile e un'affinità per i contenuti generati dagli utenti. Questa fascia promuove le funzionalità di social-watching e gli abbonamenti a ciclo breve, spingendo le piattaforme a ottimizzare la fatturazione per una narrazione flessibile e di piccole dimensioni.
I segmenti più anziani (35-44 e 45+) attribuiscono valore ai pacchetti premium per lo sport, alle famiglie e al servizio clienti, influenzando le decisioni di abbonamento delle famiglie. Rappresentano anche potenziali obiettivi di upselling per pacchetti di fascia superiore che includono 4K e accesso multischermo. Con l'invecchiamento della generazione dei Millennial che sale nella scala del reddito, i provider che curano cataloghi diversificati e mantengono prezzi competitivi consolideranno il valore del ciclo di vita, rafforzando la resilienza demografica nel mercato SVOD africano.
Analisi geografica
Il Sudafrica rimane l'epicentro del mercato SVOD africano, rappresentando i tre quarti dei 4.5 milioni di abbonamenti OTT del continente nel 2023 e generando un fatturato di 4.5 miliardi di ZAR (246 milioni di USD) nello stesso anno [PWC]. La penetrazione della banda larga fissa nelle abitazioni ha raggiunto il 46.3%, consentendo lo streaming 4K e rafforzando l'ARPU premium. La riforma normativa, comprese le potenziali imposte sui contenuti locali entro il 2027, potrebbe ricalibrare i costi competitivi, ma rafforzerebbe contemporaneamente la capacità di produzione nazionale.
La Nigeria registra il CAGR più rapido tra i principali mercati, pari al 10.71%, trainata da una popolazione numerosa e da una solida pipeline di Nollywood. I ricavi OTT sono destinati a salire da 65 milioni di dollari nel 2023 a 107 milioni di dollari entro il 2028, sebbene la volatilità valutaria abbia indotto ripetuti aggiustamenti dei prezzi da parte dei fornitori. READCOMMUNIQUE. L'innovazione nei pagamenti, in particolare la Mastercard virtuale di Airtel e la profonda penetrazione del mobile money, alleviano gli attriti. Gli ostacoli infrastrutturali persistono, ma l'implementazione del 5G a Lagos e Abuja amplia la capacità di riproduzione HD, rafforzando la quota nigeriana del mercato africano SVOD. Il Kenya supera le prestazioni in termini di penetrazione del mobile money, raggiungendo una previsione di CAGR del 10.68% fino al 2031. Il mercato beneficia dell'aggressiva tariffazione dei dati e della fatturazione con ordine permanente di Safaricom, che riducono l'abbandono. I progetti di fibra ottica urbana aumentano ulteriormente la velocità media, incoraggiando l'adozione delle smart TV. Nel frattempo, Egitto e Marocco offrono profondità e prossimità alla lingua araba agli hub di peering europei, migliorando la latenza ed espandendo la presenza del mercato SVOD africano in Nord Africa. I territori francofoni sfruttano l'eredità di Canal+ e l'alleanza di distribuzione Netflix per raggiungere la propria portata, mentre nazioni lusofone come Angola e Mozambico emergono come opportunità greenfield una volta che i cavi sottomarini e la fibra ottica terrestre saranno maturi.
Panorama normativo
Nella Repubblica Centrafricana, la supervisione dei media e dei contenuti audiovisivi è affidata all'Haut Conseil de la Communication (HCC), che rilascia permessi di pubblicazione per i media cartacei e online e concede autorizzazioni o licenze per le trasmissioni televisive e radiofoniche ai sensi della Legge sulla libertà di comunicazione del 2020. Per la distribuzione digitale dei servizi SVOD, il livello delle comunicazioni elettroniche è regolamentato dall'ARCEP (Agence de Regulation des Communications Electroniques et des Postes), che opera ai sensi della Legge sulle comunicazioni elettroniche del 2018 e della Legge 17.020 del 2017, definendo i requisiti di licenza e operativi per le reti di telecomunicazione che gestiscono il traffico in streaming.
Per gli operatori SVOD e i loro partner di distribuzione, la conformità si estende in genere sia ai contenuti che alla distribuzione. I requisiti legati all'HCC riguardano l'attività multimediale, mentre quelli legati all'ARCEP riguardano le operazioni di rete, l'erogazione dei servizi e le relative tutele per i consumatori. Questa doppia regolamentazione aumenta la necessità di partnership strutturate con i fornitori di connettività locali, unitamente a operazioni di pagamento e assistenza clienti conformi, quando si espandono le offerte di streaming.
Analisi della catena del valore
Nella Repubblica Centrafricana, la catena del valore dello streaming on demand (SVOD) è guidata dai proprietari delle piattaforme e dai detentori dei diritti sui contenuti (servizi globali e operatori regionali consolidati), supportati da livelli locali di distribuzione e accesso per i clienti, dominati dalla connettività mobile. MultiChoice mantiene una presenza nel Paese tramite DStv, a dimostrazione di come gli aggregatori di intrattenimento video affermati offrano cataloghi e canali e possano indirizzare i clienti verso lo streaming laddove la connettività lo consenta.
La distribuzione e la monetizzazione dipendono fortemente dai partner di telecomunicazioni e di pagamento. Gli operatori di rete mobile come Orange CAR, Telecel CAR e Moov Africa CAR costituiscono il principale canale di accesso alla connettività internet e fungono anche da intermediari per l'aggregazione e la fatturazione delle offerte di streaming, mentre l'abilitazione dei pagamenti dipende in genere dalle integrazioni tra operatori di rete mobile, banche e fornitori di fintech. La catena a valle comprende gli ecosistemi dei dispositivi (gli smartphone come schermo principale), l'acquisizione di clienti e le leve di fidelizzazione come i pacchetti dati e i flussi di pagamento ricorrenti che riducono gli attriti in contesti con bassa penetrazione delle carte.
Panorama competitivo
Il mercato SVOD africano è definito da una gerarchia a due livelli composta da giganti globali e forti operatori regionali. Netflix è leader per numero assoluto di abbonati, con una previsione di raggiungere 6.9 milioni nell'Africa subsahariana entro il 2029. Showmax di MultiChoice, rivitalizzato grazie alla migrazione tecnologica a Peacock e al portfolio sportivo recentemente integrato, punta a 3.7 milioni di abbonati nello stesso arco temporale. Canal+ si è assicurata un vantaggio decisivo con l'acquisizione di MultiChoice per 2 miliardi di dollari, consolidando la copertura di 50 nazioni e quasi 50 milioni di clienti di pay-TV, creando una scala senza precedenti nell'approvvigionamento di contenuti e nella promozione incrociata. [4] C21Media, “Canal+ Takes Effective Control of MultiChoice,” c21media.net
Le partnership strategiche plasmano la posizione del mercato. Netflix guadagna visibilità grazie alla distribuzione di Canal+ nell'Africa francofona, mentre Showmax integra la libreria e lo stack tecnologico di NBCUniversal per migliorare l'esperienza utente. Le compagnie telefoniche emergono come gatekeeper integrando dati e streaming; l'accordo di raccomandazione basato sull'intelligenza artificiale di Vodafone con Google esemplifica questa sinergia. Operatori di nicchia come iROKO si rivolgono al pubblico della diaspora, e nuovi arrivati come TF1+ testano modelli gratuiti supportati da pubblicità in 22 paesi, segnalando un passaggio verso una monetizzazione ibrida in linea con il potere di spesa regionale.
L'intensità competitiva varia a seconda dell'area geografica. Il Sudafrica vanta il più alto ARPU e la più ampia diversificazione delle piattaforme, mentre la base di utenti della Nigeria attrae prezzi e localizzazione aggressivi. I mercati francofoni contano su Canal+ e TF1+ per contenuti culturalmente rilevanti, mentre l'ecosistema mobile-first dell'Africa orientale privilegia soluzioni integrate con le compagnie telefoniche. In futuro, le partnership di ecosistema con produttori di dispositivi mobili, fornitori di servizi cloud e federazioni sportive definiranno posizioni di leadership nel mercato SVOD africano.
Leader del settore SVOD in Africa
Amazon.com, Inc.
Netflix Inc.
Walt Disney Company (Disney+)
MultiChoice Group Ltd.
Apple Inc. (Apple TV+)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Luglio 2026: Netflix Inc. ha annunciato una partnership con l'emittente televisiva in chiaro e.tv per la distribuzione di contenuti originali in streaming in Africa. L'accordo combina la distribuzione terrestre e in streaming per ampliare la presenza di Netflix in Africa. Aggiunge inoltre un canale di accesso ibrido che potrebbe modificare le dinamiche competitive del mercato SVOD africano.
- Luglio 2026: Amazon.com Inc. ha annunciato una partnership con il provider di servizi internet sudafricano Herotel per il lancio del servizio internet satellitare Amazon Leo in Sudafrica. Il servizio satellitare estende la connettività alle aree meno servite, favorendo una maggiore diffusione dei servizi SVOD (video on demand a pagamento) in tutta la regione. Amplia inoltre il mercato potenziale per i servizi di streaming in Africa.
- Maggio 2026: MultiChoice Group Ltd. ha consolidato la propria strategia di streaming attorno a DStv Stream in seguito alla chiusura di Showmax. Questo cambiamento rafforza il servizio premium in bundle e aumenta il coinvolgimento degli abbonati ad alto margine per il gruppo. Inoltre, riposiziona i prezzi e le dinamiche competitive nel panorama dello streaming africano.
Ambito del rapporto sul mercato SVOD in Africa
SVoD sta per video on demand in abbonamento, un servizio che addebita una tariffa mensile fissa per l'accesso illimitato a una vasta selezione di spettacoli. Gli utenti hanno il controllo completo dei propri abbonamenti e possono scegliere il momento esatto in cui inizierà il programma. Inoltre, possono scegliere di interrompere, riavvolgere, avanzare velocemente o mettere in pausa lo spettacolo. Anche se non esiste un palinsesto, si tratta di programmi TV a pagamento che presentano programmi TV e film popolari.
Il mercato SVOD africano è segmentato per genere di contenuto (dramma, musica, sport e altri generi di contenuti) e geografia (Kenya, Sud Africa e Nigeria).
Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti di cui sopra.
| Dramma |
| Music |
| Sport |
| Altri generi di contenuti |
| Video in abbonamento su richiesta |
| Video transazionale su richiesta |
| Smartphone |
| Smart TV |
| Tavoletta |
| PC o laptop |
| Altri tipi di dispositivi |
| 18-24 anni |
| 25-34 anni |
| 35-44 anni |
| 45 anni e oltre |
| Kenia |
| Sud Africa |
| Nigeria |
| Egitto |
| Marocco |
| Resto d'Africa |
| Per genere di contenuto | Dramma |
| Music | |
| Sport | |
| Altri generi di contenuti | |
| Per modello di entrate | Video in abbonamento su richiesta |
| Video transazionale su richiesta | |
| Per tipo di dispositivo | Smartphone |
| Smart TV | |
| Tavoletta | |
| PC o laptop | |
| Altri tipi di dispositivi | |
| Per gruppo di età | 18-24 anni |
| 25-34 anni | |
| 35-44 anni | |
| 45 anni e oltre | |
| Per Nazione | Kenia |
| Sud Africa | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Resto d'Africa |
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato SVOD in Africa nel 2026?
Nel 2026 ha generato un fatturato di 3.3 miliardi di dollari e si avvia a raggiungere un CAGR dell'8.42% entro il 2031.
Quale genere di contenuti sta crescendo più velocemente?
Lo streaming sportivo è in testa con un CAGR previsto del 10.05% fino al 2031, supportato dalle acquisizioni di diritti premium.
Quale dispositivo domina il consumo di streaming?
Gli smartphone rappresentano il 57.22% della visione, grazie ai dati accessibili e alla diffusa copertura 4G.
Perché le quote di abbonamento sono un vincolo?
I prezzi sono aumentati più rapidamente del reddito medio, provocando una reazione normativa e limitando la penetrazione nelle fasce di reddito più basse.
Quale azienda ha recentemente rimodellato la concorrenza?
Nel 2025 Canal+ ha acquisito MultiChoice, creando un colosso mediatico panafricano con quasi 50 milioni di clienti.
Quale fascia d'età registra la crescita più elevata?
Si prevede che gli spettatori di età compresa tra 18 e 24 anni aumenteranno gli abbonamenti a un CAGR del 8.77% entro il 2031, man mano che i nativi digitali maturano economicamente.


