

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
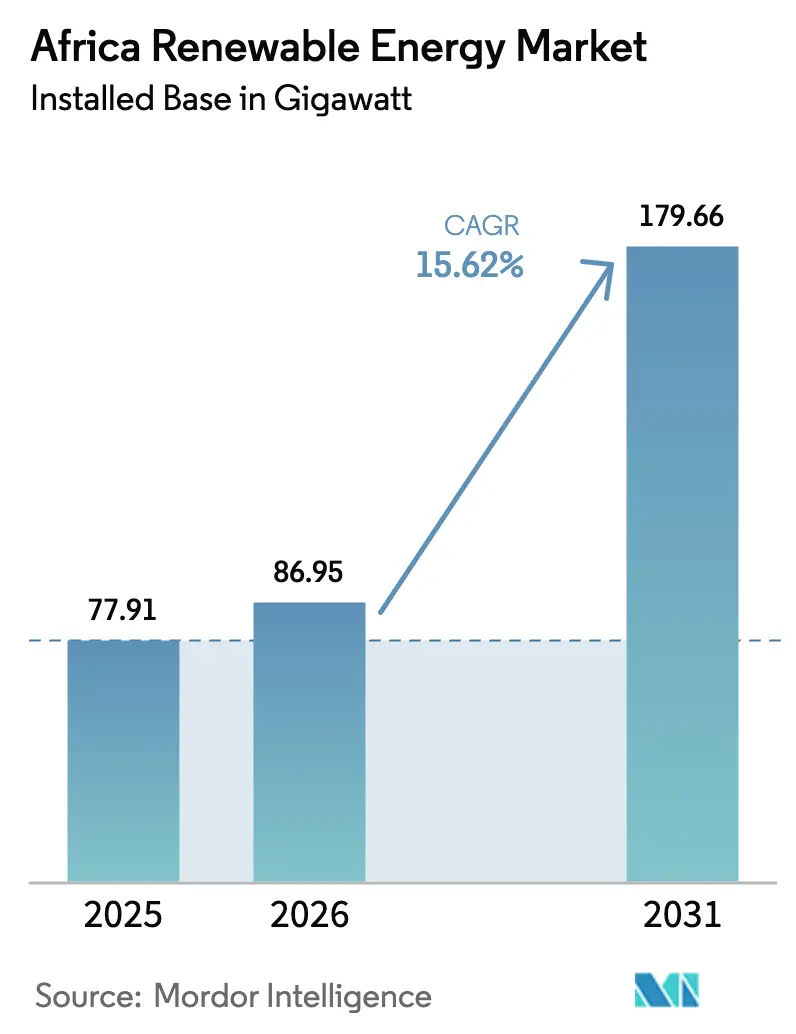
| Volume di mercato (2026) | 86.95 gigawatt |
| Volume di mercato (2031) | 179.66 gigawatt |
| Tasso di crescita (2026 - 2031) | 15.62% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle energie rinnovabili in Africa di Mordor Intelligence
Si prevede che le dimensioni del mercato africano delle energie rinnovabili in termini di base installata passeranno da 77.91 gigawatt nel 2025 e 86.95 gigawatt nel 2026 a 179.66 gigawatt entro il 2031, registrando un CAGR del 15.62% tra il 2026 e il 2031.
I costi del solare fotovoltaico continuano a scendere, le istituzioni finanziarie per lo sviluppo (DFI) convogliano capitali agevolati nelle mini-reti e una mezza dozzina di stati nordafricani si stanno affrettando a costruire corridoi per l'idrogeno verde che riforniranno gli acquirenti europei. Questi fattori accelerano le pipeline di progetti, diversificano i modelli di ricavo e riducono la dipendenza dell'Africa dalla generazione termoelettrica. L'energia idroelettrica sarà ancora dominante nel 2025, ma la capacità solare aumenterà del 27.84% ogni anno, una svolta guidata da tempi di costruzione più brevi e minori spese iniziali di capitale. L'Algeria illustra il cambiamento geografico: sta passando da una partenza quasi da fermo a una crescita del 42.51% fino al 2031, grazie a una gara d'appalto per l'energia solare da 1 GW e alla vicinanza al mercato di esportazione del Mediterraneo. Il Sudafrica mantiene la più grande base installata, ma i colli di bottiglia della rete legacy e la rigidità della flotta a carbone hanno già costretto a una riduzione di 4,363 GWh delle energie rinnovabili, sottolineando la necessità di una co-localizzazione degli impianti di stoccaggio.
Punti chiave del rapporto
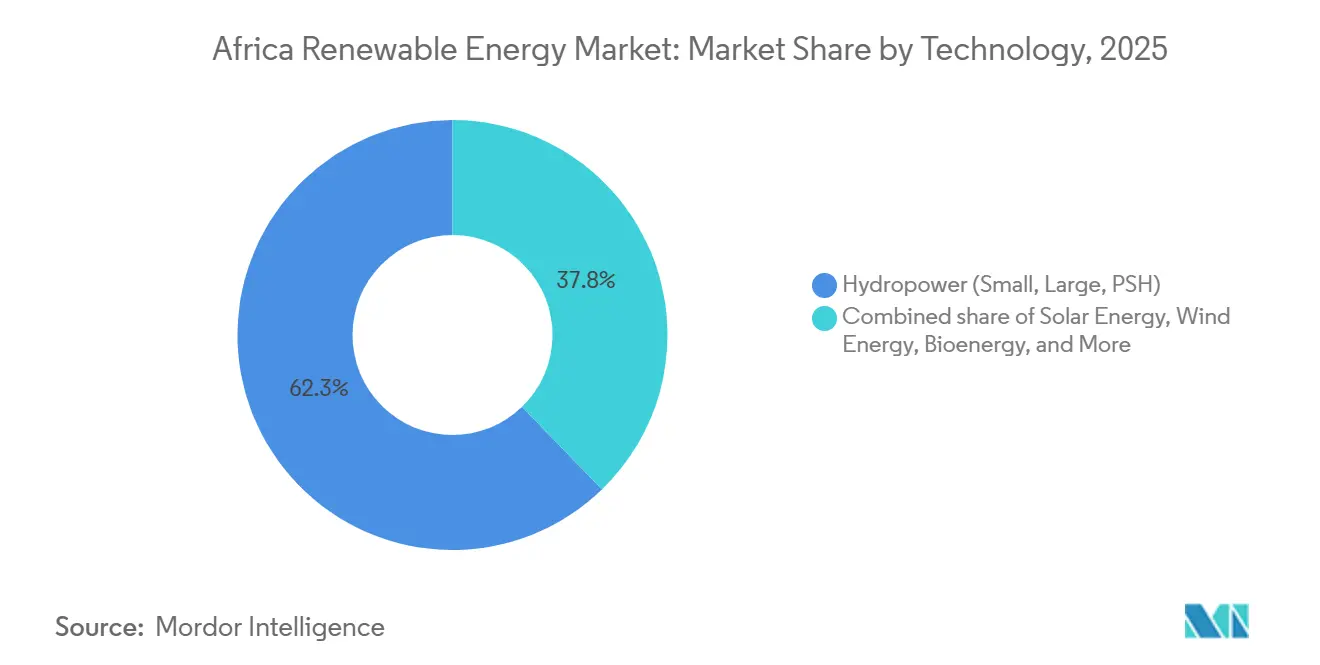
- In base alla tecnologia, nel 2025 l'energia idroelettrica rappresentava il 62.25% della quota di mercato delle energie rinnovabili in Africa, mentre si prevede che l'energia solare crescerà a un CAGR del 27.84% fino al 2031.
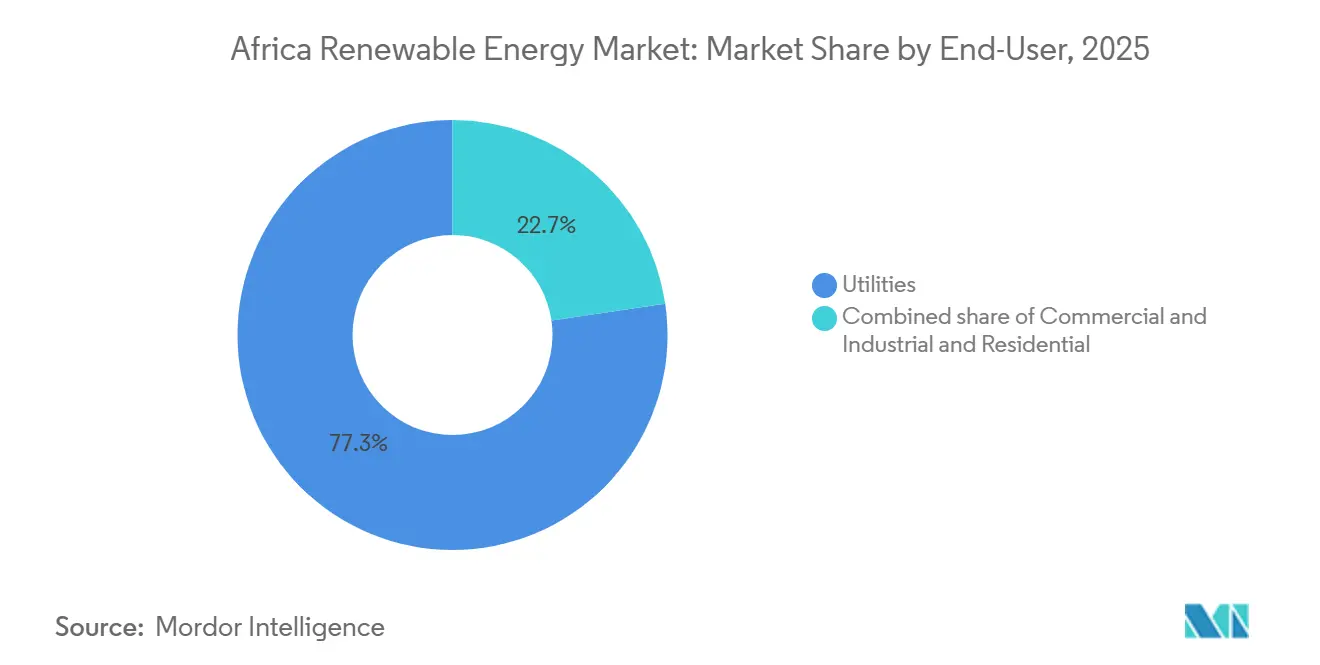
- Per utente finale, nel 2025 le utility detenevano il 77.33% della capacità installata; si prevede che le installazioni commerciali e industriali cresceranno a un CAGR del 18.36% entro il 2031.
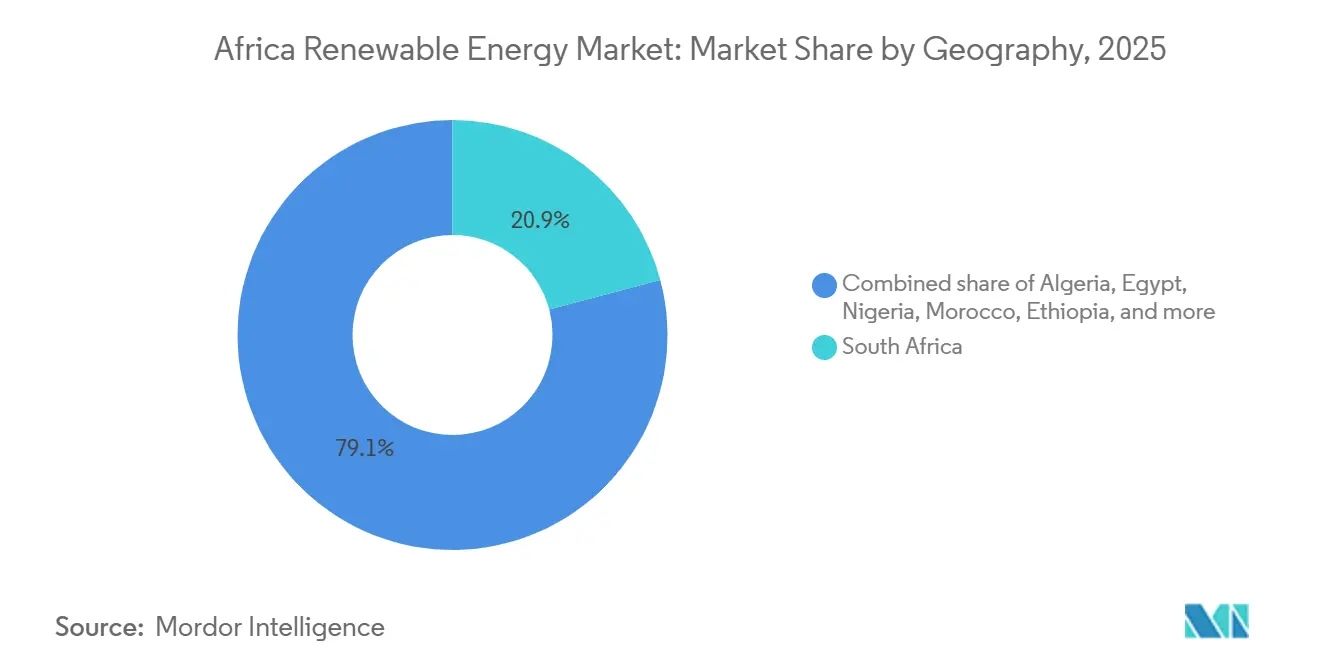
- In termini geografici, il Sudafrica è stato il primo paese con una quota di fatturato del 20.89% nel 2025, mentre si prevede che l'Algeria registrerà il CAGR più rapido, pari al 42.51%, tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle energie rinnovabili in Africa
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rapido calo del CAPEX del solare fotovoltaico | 3.9% | Globale, con la maggiore adozione in Egitto, Sudafrica, Marocco e Algeria | A breve termine (≤ 2 anni) |
| Accelerazione della pipeline di progetti eolici su scala industriale in Sudafrica | 1.9% | Sudafrica, con ricadute in Kenya ed Egitto | Medio termine (2-4 anni) |
| Programmi di mini-reti sostenuti da finanziamenti agevolati del DFI | 2.3% | Nigeria, Kenya, Ghana, Etiopia, resto dell'Africa subsahariana | Medio termine (2-4 anni) |
| Nuovi hub per l'esportazione di idrogeno verde | 2.8% | Marocco, Egitto, Namibia, Mauritania, Sudafrica | A lungo termine (≥ 4 anni) |
| Aumento dei PPA aziendali delle società minerarie | 1.6% | Sudafrica, Ghana, Zambia, Repubblica Democratica del Congo | Medio termine (2-4 anni) |
| Espansione delle piattaforme di finanza mista orientate al clima | 1.2% | Panafricano, concentrato nei mercati di frontiera | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rapido calo del CAPEX del solare fotovoltaico
Nel 2025, in Egitto e Marocco, le tariffe d'asta per il solare su larga scala sono scese sotto 0.03 dollari USA per kWh, con un risparmio di oltre il 40% rispetto al carbone e al gas. [1] Agenzia Internazionale per le Energie Rinnovabili, "Tendenze dei costi del fotovoltaico nel 2026", irena.org. I prezzi dei moduli sono scesi a 0.12 dollari USA per watt all'inizio del 2026, a causa dell'eccesso di offerta globale di polisilicio e della domanda debole. La settima finestra di gara in Sudafrica ha assegnato 2.6 GW a una media di 0.025 dollari USA per kWh, con una riduzione del 60% rispetto al round inaugurale di dieci anni prima. La gara d'appalto algerina per 1 GW di energia solare ha fissato un prezzo massimo di 0.028 dollari USA per kWh, confermando il fotovoltaico come l'opzione di carico di base meno costosa se abbinato a un sistema di accumulo agli ioni di litio da quattro ore. Queste condizioni economiche consentono PPA a prezzo fisso di 20 anni, bloccando le scadenze del debito da parte di istituti di credito multilaterali e aiutando il mercato africano delle energie rinnovabili a superare gli ostacoli del rischio valutario.
Accelerazione del progetto eolico su scala industriale in Sudafrica
La coda eolica del Sudafrica ha raggiunto i 48 GW nel 2024, concentrata nelle province del Capo Settentrionale e Orientale, dove i fattori di capacità superano il 40%. Le finestre di gara 5-7 hanno assegnato collettivamente 5.3 GW con date di operatività commerciale sequenziate fino al 2029 per facilitare l'integrazione nella rete. Eskom può assorbire solo 2 GW di energie rinnovabili variabili ogni anno senza sbalzi di tensione, costringendo a batterie co-localizzate o a una riduzione gestita. Vestas ha acquisito 1.2 GW di ordini di turbine assemblando localmente le navicelle, soddisfacendo le normative sul contenuto nazionale e riducendo i costi logistici. Il parco eolico del Lago Turkana in Kenya da 310 MW, nel frattempo, ha dimostrato che i progetti remoti possono mantenere una copertura del servizio del debito superiore a 1.4 volte anche con una portata di energia di 400 km.
Programmi di mini-reti sostenuti dai finanziamenti agevolati del DFI
La Missione 300 della Banca Mondiale si impegna a fornire 35 miliardi di dollari per elettrificare 300 milioni di africani tramite mini-reti solari e sistemi domestici entro il 2030. [2] Banca Mondiale, “Documento del programma Missione 300”, worldbank.org Il programma DARES della Nigeria del 2025 ha finanziato 90,000 sistemi e nove mini-reti, riducendo i costi dell'elettricità nelle zone rurali da 0.80 a 0.35 dollari per kWh. Le garanzie agevolate di prima perdita riducono i costi di capitale complessivi, mentre le tariffe indicizzate all'inflazione tutelano i rendimenti degli investitori nelle 1,200 mini-reti commissionate in Kenya. Il Piano generale per le energie rinnovabili del Ghana aggiunge una struttura da 200 milioni di dollari della Banca africana di sviluppo (AfDB) che garantisce il rischio di pagamento per le entità di distribuzione rurali. Tali strutture espandono il mercato africano delle energie rinnovabili oltre le reti tradizionali e ancorano un solido flusso di asset off-grid bancabili.
Nuovi hub per l'esportazione di idrogeno verde
Il Marocco sta investendo 32.5 miliardi di dollari nei complessi eolici Noor Midelt e Atlantic da 10 GW per esportare 3 milioni di tonnellate di idrogeno all'anno attraverso gasdotti riadattati verso l'Europa. [3] Financial Times, Heba Saleh, “North Africa Eyes Hydrogen Exports,” ft.com Il progetto Hyphen della Namibia, del valore di 10 miliardi di dollari, installerà 7 GW di energie rinnovabili nel Parco Nazionale di Tsau Khaeb per produrre 300,000 tonnellate all'anno di idrogeno per carburante marittimo e ammoniaca. La zona egiziana di Ain Sokhna ha firmato memorandum d'intesa che coprono 2.5 GW di elettrolizzatori per l'idrogeno verde collegati ai parchi eolici del Golfo di Suez. La Mauritania ha aderito all'Africa Green Hydrogen Alliance e punta a 10 GW entro il 2030 per servire le acciaierie europee nell'ambito del sistema di emissioni di carbonio alle frontiere dell'UE. Queste iniziative consentono al mercato africano delle energie rinnovabili di monetizzare gli elettroni rinnovabili offshore, aggirando i vincoli delle reti locali.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Debole stabilità della rete e rischio di riduzione | -1.2% | Sudafrica, Kenya, Egitto, Nigeria | A breve termine (≤ 2 anni) |
| Limitazioni alla convertibilità valutaria per gli IPP | -0.9% | Nigeria, Zambia, Etiopia, Ghana | Medio termine (2-4 anni) |
| Ritardi nelle garanzie sovrane per gli accordi di acquisto di energia | -0.8% | Nigeria, Ghana, Zambia, Kenya, Etiopia | Medio termine (2-4 anni) |
| Crescente opposizione ai grandi progetti idroelettrici per motivi socio-ambientali | -0.6% | Repubblica Democratica del Congo, Etiopia, Tanzania, Uganda | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Debole stabilità della rete e rischio di riduzione
Eskom ha ridotto 4,363 GWh di energia rinnovabile nel 2024, pari al 12% della produzione totale, a causa della rigidità delle centrali a carbone che non riescono a seguire i picchi solari e le impennate eoliche serali. Il gestore della rete elettrica keniota ha limitato la produzione del Lago Turkana per il 18% delle ore nel 2025 a seguito di escursioni di tensione sulla linea Loiyangalani-Suswa. L'Egitto ha disconnesso sezioni del parco di Benban per 200 ore nel 2024, poiché la frequenza si è spostata al di fuori della banda 49.8-50.2 Hz. Tali eventi riducono i fattori di capacità dei progetti al di sotto delle ipotesi bancarie, innescando rinegoziazioni dei prestiti. L'emendamento del 2025 del Codice di Rete del Sudafrica ora impone l'accumulo di due ore sui nuovi progetti, aggiungendo 300 dollari per kW, ma riducendo l'esposizione alla riduzione e rafforzando il profilo di rischio del mercato africano delle energie rinnovabili.
Limitazioni alla convertibilità della valuta per gli IPP
La Nigeria ha accumulato un arretrato di 2.5 miliardi di dollari di dividendi bloccati nel 2024, poiché la banca centrale ha razionato la valuta forte per le importazioni di carburante. Il kwacha dello Zambia è sceso del 40% nel 2024-25, erodendo le entrate tariffarie per i progetti di Scaling Solar e provocando richieste di modifica della legge. L'Etiopia ha fissato un tetto massimo del 50% dei trasferimenti in valuta estera degli utili trimestrali nel 2025, costringendo gli sponsor a reinvestire a livello nazionale o ad accettare tassi di cambio scontati. Gli elevati premi assicurativi contro il rischio politico ampliano il differenziale tra le tariffe in valuta locale e il debito in dollari, rallentando il ritmo di crescita della capacità del mercato africano delle energie rinnovabili.
Analisi del segmento
Per tecnologia: l'ascesa solare rimodella il mix di capacità
Gli impianti solari si distinguono come la tecnologia in più rapida crescita, con un CAGR del 27.84% previsto dal 2026 al 2031, mentre l'energia idroelettrica ha rappresentato una quota dominante del 62.25% del mercato africano delle energie rinnovabili nel 2025. [4] IRENA, “Africa Technology Split 2026,” irena.org Il cluster Benban da 1.8 GW in Egitto e le aggiunte di Kom Ombo da 500 MW dimostrano come l'irradiazione del deserto superiore a 2,500 kWh/m² consenta fattori di capacità del 28% senza inseguitori. Il complesso Noor del Marocco integra 580 MW di energia solare concentrata con accumulo a sali fusi, raggiungendo una dispacciabilità di sette ore che ha un costo superiore rispetto al solo fotovoltaico. L'eolico beneficia della pipeline da 48 GW del Sudafrica e dei siti ad alto fattore comprovati del Kenya, tuttavia l'attività offshore rimane limitata agli studi di pre-fattibilità. Si prevede che il mercato africano delle energie rinnovabili, considerando congiuntamente energia eolica e solare, supererà quello dell'energia idroelettrica entro il 2029, grazie all'accelerazione delle finestre di approvvigionamento, al calo dei prezzi dei moduli e alla diminuzione dei costi delle batterie.
La quota dell'energia idroelettrica si eroderà gradualmente man mano che l'opposizione sociale limiterà le ambizioni di grandi dighe, come dimostra il progetto Grand Inga da 80 miliardi di dollari, attualmente in stallo. I sistemi ad acqua fluente e di pompaggio guadagnano terreno grazie al loro impatto ambientale ridotto. Il Kenya è leader nel settore geotermico con 985 MW a Olkaria e un'unità da 83 MW entrata in servizio nel 2024, sfruttando la geologia della Rift Valley per l'approvvigionamento di base. I progetti pilota di bioenergia e di energia oceanica rimangono di modesta entità, ma la conversione dei rifiuti urbani in energia in Sudafrica segnala un graduale ampliamento del mix tecnologico del mercato africano delle energie rinnovabili.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per utente finale: il settore minerario alimenta l'impennata di C&I
Le utility controllavano il 77.33% della capacità installata nel 2025, ma i ritardi nei pagamenti e l'instabilità della rete hanno compromesso la loro affidabilità creditizia in diverse economie. Si prevede che il segmento commerciale e industriale crescerà a un CAGR del 18.36%, sostenuto da aziende minerarie, data center e produttori che si assicurano energia pulita e stabile a prezzi prevedibili. La sola Anglo American sta mettendo a gara 3-5 GW di fornitura in tutta la sua presenza africana, ancorando le pipeline degli sviluppatori precedentemente mirate esclusivamente al prelievo da parte delle utility. L'impianto solare da 175 MW di Sibanye-Stillwater riduce l'esposizione al diesel e soddisfa gli obiettivi di emissione, rispecchiando una più ampia svolta verso accordi "behind-the-meter".
Le aziende di servizi pubblici in Egitto, Marocco e Sudafrica continuano ad approvvigionarsi su larga scala tramite aste e tariffe feed-in, ma gli sviluppatori coprono sempre più il rischio del singolo acquirente integrando i PPA aziendali nel loro stack di ricavi. Le dimensioni del mercato africano delle energie rinnovabili per il settore residenziale rimangono ridotte, ma stanno accelerando grazie ai sistemi solari domestici pay-as-you-go finanziati tramite denaro mobile nell'Africa orientale e occidentale. Gli istituti di finanziamento allo sviluppo (DFI) che si assumono il rischio di pagamento consentono strutture tariffarie accessibili alle famiglie a basso reddito, mantenendo al contempo la bancabilità per gli investitori, rafforzando una crescita equilibrata tra le diverse categorie di clienti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Mercato delle energie rinnovabili nell'Africa settentrionale e meridionale
Il Sudafrica ha erogato 7.8 GW di capacità accumulata attraverso sette round d'asta e ha detenuto una quota del 20.89% nel 2025; tuttavia, la riduzione e la rigidità della flotta a carbone incidono sulle future aggiunte. L'Algeria è sulla buona strada per un CAGR del 42.51% dopo aver lanciato una gara d'appalto da 1 GW e aver allineato i piani per l'idrogeno verde alla rete di esportazione di Sonatrach. L'Egitto ha installato 1.8 GW a Benban, punta a 10 GW entro il 2028 e sta posizionando Ain Sokhna come hub dell'idrogeno che attrae finanziatori del Golfo.
Mercato delle energie rinnovabili in Africa occidentale e orientale
Il Marocco gestisce 580 MW di CSP e promuove gli ibridi Noor Midelt, supportando l'obiettivo del 52% di energia elettrica da fonti rinnovabili entro il 2030 e puntando a esportare 3 milioni di tonnellate di idrogeno all'anno. La Nigeria ha finanziato 90,000 impianti solari domestici e nove mini-reti nel 2025, un passo necessario verso l'obiettivo del 30% di energia elettrica da fonti rinnovabili entro il 2030. I 985 MW di energia geotermica e i 310 MW di energia eolica del Kenya sostengono l'ambizione di raggiungere il 100% di energia elettrica da fonti rinnovabili entro il 2030, supportata dalle affidabili risorse di vapore della Rift Valley.
La diga Grand Renaissance da 5,150 MW in Etiopia evidenzia il divario tra la produzione di energia dei mega-progetti e la limitatezza degli interconnettori regionali, bloccando il 40% del potenziale di generazione nella stagione delle piogge. La pipeline solare da 563 MW del Ghana integra un obiettivo di 2 milioni di connessioni off-grid, supportato dalle garanzie della Banca Africana di Sviluppo (AfDB). Namibia, Zambia, Tanzania e Mauritania aggiungono 1.5 GW tra il 2024 e il 2026, guidati dal programma per l'idrogeno Hyphen da 10 miliardi di dollari della Namibia e dalle tranche di Scaling Solar dello Zambia. Questi programmi nazionali spingono collettivamente il mercato africano delle energie rinnovabili verso una distribuzione geografica più equilibrata.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Panorama normativo
Le riforme politiche e di progettazione del mercato in tutta l'Africa stanno inasprendo le regole di appalto, favorendo la concorrenza e migliorando la bancabilità per i produttori indipendenti di energia (IPP) e le mini-reti. Il Sudafrica ha pubblicato il Piano integrato delle risorse (IRP) 2025 il 28 ottobre 2025, rafforzando un percorso strutturato per l'aggiunta di nuove capacità, in parallelo al quadro di appalto basato sulle aste del paese. Il Kenya ha emanato il Regolamento sull'energia (mercato elettrico, fornitura all'ingrosso e accesso aperto) 2026 l'8 maggio 2026, definendo formalmente una struttura del mercato elettrico all'ingrosso e al dettaglio che supporta l'accesso aperto e accordi di fornitura all'ingrosso più trasparenti.
Anche le energie rinnovabili distribuite e l'elettrificazione rurale vengono formalizzate attraverso normative aggiornate e programmi nazionali. La Nigerian Electricity Regulatory Commission ha emanato il regolamento sulle mini-reti del 2026, che stabilisce le norme per le mini-reti isolate fino a 5 MW e per le mini-reti interconnesse fino a 10 MW, chiarendo le condizioni di autorizzazione e operative per sviluppatori e finanziatori privati. In Kenya, la Politica Energetica Nazionale 2025-2034 e il Patto Energetico Nazionale 2025-2030 forniscono il quadro di pianificazione e approvvigionamento per rendere operativa l'espansione al minor costo, contribuendo ad allineare gli investimenti in rete e fuori rete con le priorità nazionali di elettrificazione e affidabilità del sistema.
Panorama competitivo
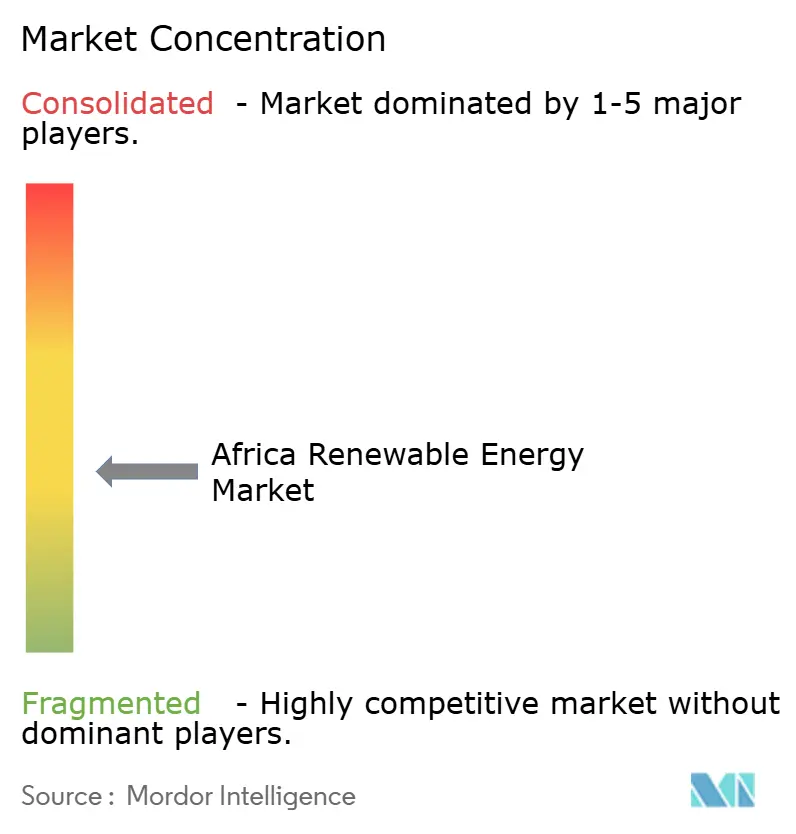
Il mercato mostra una moderata concentrazione. Gli sviluppatori del Golfo, sostenuti da governi sovrani, ACWA Power e Masdar dominano le gare d'appalto multi-GW in Egitto, Marocco e Sudafrica, sfruttando capitali a basso costo e relazioni diplomatiche favorevoli per assicurarsi tariffe inferiori a 0.03 dollari per kWh. I principali operatori europei dell'ingegneria, Enel Green Power, TotalEnergies ed ENGIE, si differenziano attraverso soluzioni ibride di accumulo solare su misura per reti deboli in Kenya, Nigeria e Ghana. Gli OEM cinesi JinkoSolar, Canadian Solar e First Solar hanno fornito il 65% delle spedizioni fotovoltaiche in Africa nel 2025, integrando termini di pagamento dilazionati con l'assemblaggio locale per soddisfare le normative sul contenuto nazionale.
Scatec e Mainstream Renewable Power mantengono il capitale proprio per catturare i flussi di cassa operativi, in contrasto con il modello build-transfer preferito da molti concorrenti. Vestas e Siemens Gamesa si concentrano sui ricavi dei servizi del ciclo di vita, con l'impianto di navicella sudafricano di Vestas che riduce le spese logistiche del 15% e Siemens Gamesa che offre garanzie di disponibilità di 25 anni che attenuano la percezione del rischio di performance.
La crescita degli spazi vuoti risiede in accordi commerciali-industriali in cui le società minerarie aggirano le tariffe dei servizi di pubblica utilità. Sviluppatori africani emergenti come BTE Renewable si assicurano permessi iniziali grazie alla familiarità con le normative, per poi cederli a partner internazionali dopo l'autorizzazione ambientale, guadagnando commissioni di sviluppo con un'esposizione di bilancio limitata. L'accumulo obbligatorio di due ore di energia a batteria sui nuovi progetti sudafricani avvantaggia i gruppi verticalmente integrati che possono reperire celle agli ioni di litio su larga scala, sottolineando come la capacità di stoccaggio plasmerà la futura competitività del mercato delle energie rinnovabili in Africa.
Leader del settore delle energie rinnovabili in Africa
Vestas Wind Systems A / S
ACWA Potenza
Enel Green Power SpA
EDF Renewables
JinkoSolar
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Vestas Wind Systems A/S ha completato l'installazione di tutte le turbine eoliche per il progetto eolico Northern Cluster da 420 MW nella regione del Karoo, in Sudafrica, sviluppato da Anthem. Questo traguardo supporta lo sviluppo dell'energia eolica in Sudafrica e rafforza la fiducia nella catena di approvvigionamento per i cluster multi-azienda.
- Giugno 2026: Enel Green Power mette in funzione il complesso di parchi eolici Impofu da 330 MW in Sudafrica, con contratti di acquisto di energia (PPA) con Sasol e Air Liquide. Il progetto amplia la capacità eolica del Sudafrica e dimostra la bancabilità dell'energia eolica su larga scala, supportata da contratti di acquisto a lungo termine. Ciò favorisce l'espansione del mercato attraverso flussi di entrate stabilizzati.
- Marzo 2026: EDF Renewables ha messo in funzione il complesso eolico Koruson 1 da 420 MW (San Kraal, Phezukomoya, Coleskop) in Sudafrica, con un contratto di acquisto di energia (PPA) della durata di 20 anni. Il complesso aumenta la capacità eolica del Sudafrica e rafforza la pipeline di progetti basati su PPA. Ciò consolida il quadro REIPPPP del Sudafrica come modello scalabile per complessi eolici multi-sito.
Ambito del rapporto sul mercato delle energie rinnovabili in Africa
L'energia rinnovabile, ricavata da elementi naturali che si rigenerano rapidamente come la luce solare, il vento, l'acqua e il calore geotermico, fornisce energia con emissioni di gas serra minime o nulle. Questo è in netto contrasto con le emissioni dei combustibili fossili, che sono finiti. Le principali forme di energia rinnovabile comprendono l'energia solare, eolica, idroelettrica, da biomassa e geotermica. Queste energie vengono catturate utilizzando tecnologie come pannelli solari, turbine eoliche e dighe, rappresentando una soluzione sostenibile nella lotta contro il cambiamento climatico.
Il mercato africano delle energie rinnovabili è segmentato in base a tecnologia, utente finale e area geografica. In base alla tecnologia, il mercato è suddiviso in energia solare, eolica, idroelettrica, bioenergia, geotermica ed energia oceanica. In base all'utente finale, il mercato è suddiviso in servizi di pubblica utilità, commerciale e industriale e residenziale. In base all'area geografica, il mercato è suddiviso in Sudafrica, Egitto, Nigeria, Marocco, Algeria, Etiopia, Kenya, Ghana e resto dell'Africa. Per ciascun segmento, le dimensioni e le previsioni del mercato sono state condotte sulla base del volume (GW).
Per tecnologia
| Energia solare (fotovoltaica e CSP) |
| Energia eolica (onshore e offshore) |
| Energia idroelettrica (piccola, grande, PSH) |
| Bioenergy |
| Geotermico |
| Energia oceanica (maree e onde) |
Per utente finale
| Elettricita, Gas Ed Acqua |
| Commerciale e Industriale |
| Residenziale |
Per geografia
| Sud Africa |
| Egitto |
| Nigeria |
| Marocco |
| Algeria |
| Etiopia |
| Kenia |
| Ghana |
| Resto d'Africa |
| Per tecnologia | Energia solare (fotovoltaica e CSP) |
| Energia eolica (onshore e offshore) | |
| Energia idroelettrica (piccola, grande, PSH) | |
| Bioenergy | |
| Geotermico | |
| Energia oceanica (maree e onde) | |
| Per utente finale | Elettricita, Gas Ed Acqua |
| Commerciale e Industriale | |
| Residenziale | |
| Per geografia | Sud Africa |
| Egitto | |
| Nigeria | |
| Marocco | |
| Algeria | |
| Etiopia | |
| Kenia | |
| Ghana | |
| Resto d'Africa |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quale sarà la capacità rinnovabile dell'Africa entro il 2031?
Si prevede che la capacità installata raggiungerà i 179.66 GW entro il 2031, passando dagli 86.95 GW del 2026 a un CAGR del 15.62%.
Quale tecnologia sta crescendo più rapidamente nel continente?
Si prevede che gli impianti solari fotovoltaici registreranno un CAGR del 27.84% tra il 2026 e il 2031, superando gli impianti eolici, idroelettrici e geotermici.
Perché le compagnie minerarie firmano accordi di acquisto di energia?
Le aziende minerarie cercano di proteggersi dalle oscillazioni del prezzo del gasolio e di raggiungere gli obiettivi di emissione di Scope 2, determinando un CAGR del 18.36% nell'adozione di energie rinnovabili commerciali e industriali.
Quale Paese aumenterà la propria capacità più rapidamente?
Si prevede che l'Algeria aumenterà la sua capacità a un CAGR del 42.51% entro il 2031, spinta da gare d'appalto su larga scala per l'energia solare e dalle ambizioni di esportazione dell'idrogeno.
Qual è il rischio principale per gli investitori nelle energie rinnovabili in Africa?
La riduzione della rete e i limiti alla convertibilità della valuta rappresentano le sfide più grandi, riducendo complessivamente fino a 2.1 punti percentuali il CAGR previsto.


