

Dimensioni e quota di mercato degli alimenti veterinari per animali domestici in Africa
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | USD 395.65 milioni |
| Dimensione del mercato (2031) | USD 669.12 milioni |
| Tasso di crescita (2026 - 2031) | 11.10% CAGR |
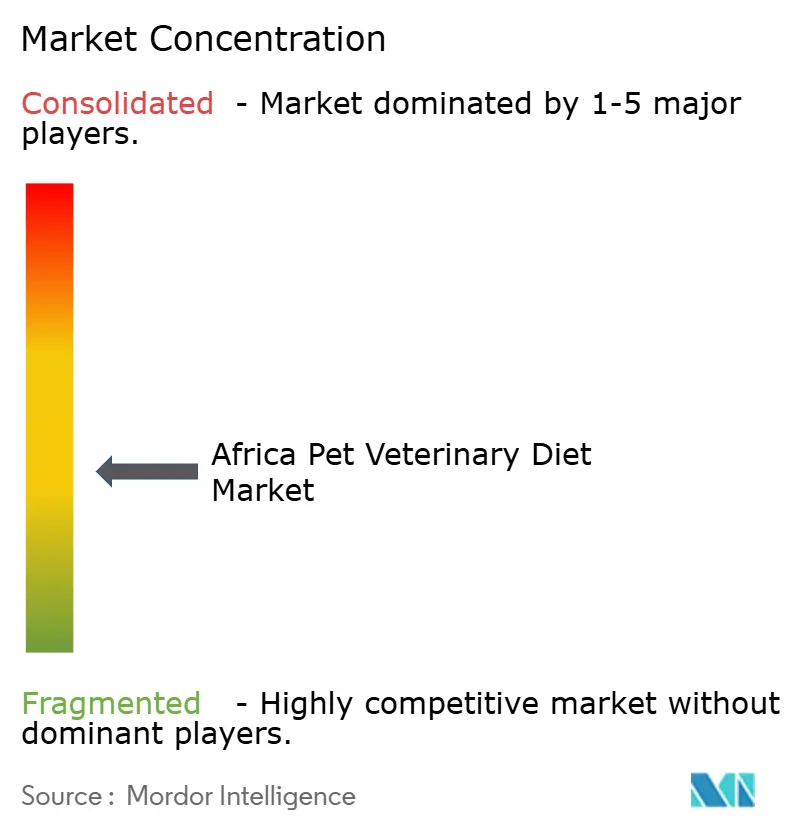
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato degli alimenti veterinari per animali domestici in Africa a cura di Mordor Intelligence
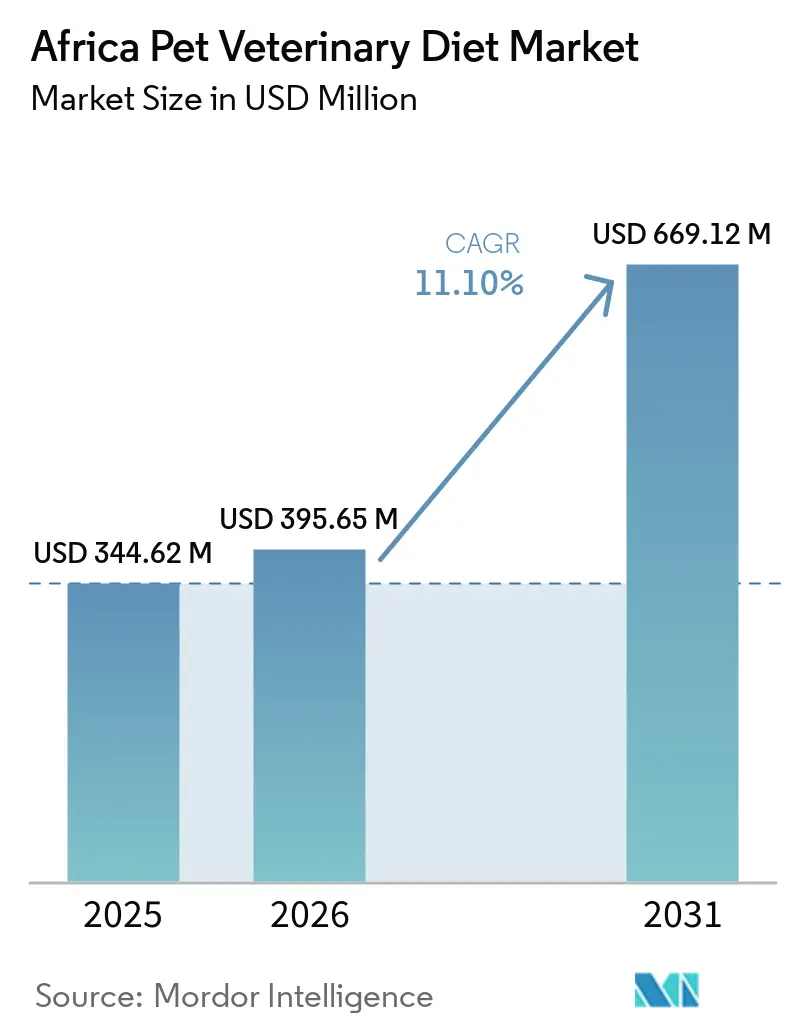
Si prevede che il mercato africano degli alimenti veterinari per animali domestici crescerà da 344.6 milioni di dollari nel 2025 a 395.7 milioni di dollari nel 2026 e raggiungerà i 669.1 milioni di dollari entro il 2031 con un CAGR dell'11.1% nel periodo 2026-2031. L'umanizzazione degli animali domestici e i cambiamenti nella spesa urbana stanno guidando questa crescita e rafforzando la domanda di prodotti di nutrizione e benessere di alta qualità [1] Fonte: Trade Intelligence, “South Africa's Pet Care Market Grows to R10.4 Billion as Owners Prioritise Their Furry Family Members,” EWN, ewn.co.za . L'Istituto di statistica sudafricano ha pubblicato il primo censimento ufficiale degli animali domestici del paese nel maggio 2026, registrando 9.3 milioni di cani e 5.2 milioni di gatti, fornendo al mercato africano delle diete veterinarie per animali domestici una base più solida per la pianificazione della nutrizione clinica [2] Fonte: Statistics South Africa, “Stats SA Pet Census Reveals $5 Billion Market Opportunity,” SouthAfricanNews24, southafricanews24.com . Il miglioramento economico più ampio in tutto il continente sta ampliando la spesa discrezionale tra le famiglie urbane, aiutando un maggior numero di proprietari a passare dal cibo generico per animali domestici a diete specifiche per determinate condizioni. Il mercato africano delle diete veterinarie per animali domestici è moderatamente frammentato, quindi le aziende che costruiscono legami più forti con cliniche e canali specializzati possono ritagliarsi uno spazio in categorie di nicchia senza dover affrontare un unico rivale dominante in ogni punto vendita. I servizi di tele-veterinaria in Nigeria e in altri hub emergenti stanno iniziando ad espandere l'accesso alle prescrizioni oltre le principali città, offrendo al mercato africano delle diete veterinarie per animali domestici un percorso pratico verso i centri di domanda di livello 2 e 3 se l'accesso ai dati e la consapevolezza dei proprietari continuano a migliorare.
Punti chiave del rapporto
- Per tipologia di prodotto, la sensibilità digestiva ha rappresentato la quota maggiore del mercato africano degli alimenti veterinari per animali domestici, pari al 17.7%, nel 2025, mentre si prevede che il mercato degli alimenti per l'igiene orale crescerà al tasso di crescita annuale composto (CAGR) più rapido, pari al 9.0%, dal 2026 al 2031.
- Nel 2025, tra gli animali domestici, i cani detenevano la quota di mercato maggiore nel settore degli alimenti veterinari per animali, pari al 53.2%, mentre si prevede che il mercato dei gatti crescerà al tasso di crescita annuo composto (CAGR) più rapido, pari all'8.8%, dal 2026 al 2031.
- Per canale di distribuzione, il canale online ha rappresentato la quota di mercato maggiore nel settore degli alimenti veterinari per animali domestici in Africa, pari al 28.4%, nel 2025, e si prevede che registrerà anche il tasso di crescita annuale composto (CAGR) più rapido, pari al 10.6%, dal 2026 al 2031.
- Dal punto di vista geografico, il Sudafrica deteneva la quota maggiore del mercato africano degli alimenti veterinari per animali domestici, pari al 15.4% nel 2025, e si prevede che rimarrà il mercato a più rapida crescita, registrando un CAGR dell'11.4% nel periodo 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato africano degli alimenti veterinari per animali domestici.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento delle diagnosi di patologie croniche negli animali da compagnia | + 2.3% | Diffusa in tutta l'Africa, con la massima intensità in Sudafrica, Nigeria e nelle aree periurbane del resto dell'Africa. | A breve termine (≤ 2 anni) |
| Espansione dei protocolli di nutrizione veterinaria su prescrizione | + 2.0% | Sudafrica, Nigeria, Kenya e centri urbani del resto dell'Africa | Medio termine (2-4 anni) |
| Crescita della spesa per la cura premium e preventiva degli animali domestici | + 1.7% | Sudafrica, con progressi emergenti in Nigeria e Kenya | Medio termine (2-4 anni) |
| Accesso alla tele-veterinaria e flussi di lavoro per la prescrizione digitale | + 1.4% | Sudafrica urbano e resto dell'Africa | A breve termine (≤ 2 anni) |
| Liberalizzazione delle importazioni e procedura più rapida di registrazione dei prodotti nei mercati chiave. | + 1.1% | Sudafrica, con ripercussioni sull'Africa occidentale e orientale nell'ambito dell'Area di libero scambio continentale africana (AfCFTA) | Medio termine (2-4 anni) |
| Innovazione nella dieta funzionale e mirata al microbioma | + 0.9% | Diffusione in tutta l'Africa, con adozione precoce nei canali specializzati del Sudafrica. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento delle diagnosi di patologie croniche negli animali da compagnia
In tutta l'Africa, con il miglioramento dell'accesso alle cure veterinarie, agli animali da compagnia vengono diagnosticate con maggiore frequenza malattie renali, problemi urinari, sensibilità digestiva, patologie cutanee e disturbi metabolici. Questo è importante perché, una volta identificata una patologia, le diete terapeutiche inducono in genere acquisti ripetuti, garantendo una domanda più stabile rispetto alle categorie standard di alimenti per animali domestici. Il primo censimento ufficiale degli animali domestici in Sudafrica, pubblicato nel maggio 2026, ha contato 14.5 milioni di cani e gatti, fornendo al mercato africano degli alimenti veterinari per animali domestici una base clinica più ampia e affidabile rispetto alle stime precedenti. Questa popolazione di animali domestici è già sufficientemente numerosa da supportare un numero significativo di casi clinici nelle strutture veterinarie organizzate per la gestione di patologie renali, urinarie, digestive e del peso. Con l'aumento dell'aspettativa di vita degli animali domestici grazie a una migliore alimentazione e cura generale, è probabile che le patologie legate all'età, come l'insufficienza renale e l'obesità, rimangano una fonte costante di domanda di diete terapeutiche.
Espansione dei protocolli di nutrizione veterinaria su prescrizione
Le cliniche veterinarie considerano sempre più l'alimentazione come parte integrante della terapia, piuttosto che come un'opzione aggiuntiva, il che sta rafforzando le basi cliniche del mercato africano degli alimenti veterinari per animali domestici. Royal Canin e l'Università di Pretoria hanno inaugurato nel luglio 2025, presso l'Ospedale Veterinario Accademico di Onderstepoort, la prima clinica "amica dei gatti" accreditata a livello internazionale nella provincia di Gauteng, aumentando la fiducia nella diagnosi e nella gestione nutrizionale felina. Le cliniche che offrono corsi di formazione in contesti accreditati sono più propense a raccomandare diete terapeutiche nelle fasi iniziali della gestione della malattia, anziché attendere che la patologia sia in fase avanzata. Questo conferisce ai fornitori con programmi di formazione veterinaria più solidi un vantaggio competitivo duraturo, più difficile da scalzare con la sola riduzione dei prezzi.
Crescita della spesa per la cura preventiva e di alta qualità degli animali domestici.
Il mercato sudafricano degli alimenti per animali domestici si è espanso costantemente, con una crescente preferenza dei consumatori verso categorie di alimenti di alta qualità e a prezzo più elevato. In questo contesto di spesa in evoluzione, le diete veterinarie e specifiche per determinate patologie stanno guadagnando terreno, poiché i proprietari di animali domestici attribuiscono sempre maggiore importanza alla salute preventiva, al supporto digestivo, al controllo del peso e al benessere a lungo termine. Questo cambiamento sta aumentando il valore medio dei prodotti e rafforzando la domanda di soluzioni nutrizionali clinicamente validate. Nei mercati urbani africani, i proprietari di animali domestici più giovani e informati stanno ulteriormente accelerando questa transizione, prediligendo diete scientificamente formulate rispetto agli alimenti generici per animali. Di conseguenza, il mercato africano degli alimenti veterinari per animali domestici è sempre più guidato da marchi che enfatizzano l'efficacia clinica, i benefici funzionali per la salute e l'approvazione veterinaria, piuttosto che un posizionamento generico legato allo stile di vita.
Accesso alla telemedicina veterinaria e flussi di lavoro per la prescrizione digitale
La maggiore connettività digitale e l'accesso veterinario a distanza stanno progressivamente superando le barriere strutturali del mercato africano delle diete veterinarie per animali domestici, in particolare la dipendenza dalla vicinanza fisica alle cliniche per ottenere consulenze nutrizionali specializzate. Le piattaforme di tele-veterinaria e gli strumenti di consultazione digitale facilitano interazioni più rapide tra proprietari di animali e veterinari, consentendo diagnosi precoci e interventi dietetici tempestivi. Ciò è particolarmente importante per le diete veterinarie, che spesso richiedono raccomandazioni professionali e un monitoraggio continuo. Man mano che questi servizi si estendono dai principali centri urbani alle città secondarie e alle aree periurbane, un numero maggiore di proprietari di animali può accedere a percorsi nutrizionali prescritti. Nel complesso, gli ecosistemi veterinari digitali stanno migliorando la penetrazione del mercato delle diete specifiche per determinate patologie, aumentando l'accessibilità, l'efficienza delle consulenze e l'aderenza alle linee guida di alimentazione veterinarie.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| I prezzi elevati limitano l'adozione sul mercato di massa | -2.1% | In tutta l'Africa, con la pressione più forte in Nigeria, Kenya e nel resto del continente. | A breve termine (≤ 2 anni) |
| Bassa densità di veterinari al di fuori delle principali città. | -1.8% | Principalmente in Nigeria, Kenya e nel resto dell'Africa, con un effetto secondario nelle zone rurali del Sudafrica. | Medio termine (2-4 anni) |
| Distribuzione specialistica frammentata | -1.4% | Nigeria, Kenya e resto dell'Africa, con ripercussioni anche nelle zone rurali del Sudafrica. | Medio termine (2-4 anni) |
| Scarsa consapevolezza da parte dei proprietari dei benefici delle diete prescritte | -1.7% | In tutta l'Africa, con maggiore intensità in Nigeria, Kenya e nel resto del continente. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
I prezzi elevati limitano l'adozione di massa
In molti contesti africani, le diete terapeutiche costano ancora da 2 a 4 volte di più rispetto al cibo standard per animali domestici, il che mantiene la loro adozione concentrata tra le famiglie urbane ad alto reddito. La spesa pro capite per il cibo per animali domestici in Sudafrica ha raggiunto i 9.21 dollari nel 2025, ma anche lì, il divario di prezzo rimane ampio per molti proprietari [3] Fonte: The Star, “More Africans Get Cats, Dogs as Disposable Income Grows,” The Star, the-star.co.ke . Il problema non è solo il prezzo di listino, ma anche la mancanza di un'ampia fascia intermedia tra le marche di alta gamma su prescrizione e il cibo di massa. Ciò fa sì che molte famiglie considerino la nutrizione terapeutica un acquisto discrezionale piuttosto che parte di una terapia. Il mercato africano delle diete veterinarie per animali domestici potrebbe espandersi più rapidamente se i fornitori introducessero confezioni più piccole, programmi collegati alle cliniche e fasce di prezzo più flessibili che riducano la resistenza alla prova.
Bassa densità di veterinari al di fuori delle principali città
Il mercato africano delle diete veterinarie per animali domestici dipende ancora fortemente da una mappatura veterinaria disomogenea, con la maggior parte dei servizi specialistici concentrati nelle grandi città. L'accesso clinico limitato riduce innanzitutto i tassi di diagnosi, il che a sua volta riduce la domanda di diete prescritte nelle aree periurbane e rurali dove vivono ancora molti animali domestici. La base di formazione veterinaria più solida del Sudafrica rimane incentrata sull'Università di Pretoria a Onderstepoort, che supporta gli standard clinici ma riflette anche la concentrazione di conoscenze specialistiche nella pratica urbana formale. Gli strumenti di tele-veterinaria possono compensare in parte questa pressione, ma dipendono ancora da un accesso stabile agli smartphone, da dati a prezzi accessibili e dalla fiducia dei proprietari nei canali digitali [4] Fonte: Disrupt Africa, “How Nigeria's Vet Konect Uses Mobile, AI Technology to Connect Users to Veterinary Services,” Disrupt Africa, disruptafrica.com . Finché la forza lavoro e l'infrastruttura digitale non miglioreranno di pari passo, l'adozione rimarrà molto più forte nei cluster urbani che nella popolazione di animali domestici in generale.
Analisi del segmento
Per tipologia di prodotto: i settori della sensibilità digestiva, del volume e dell'igiene orale registrano la crescita più rapida.
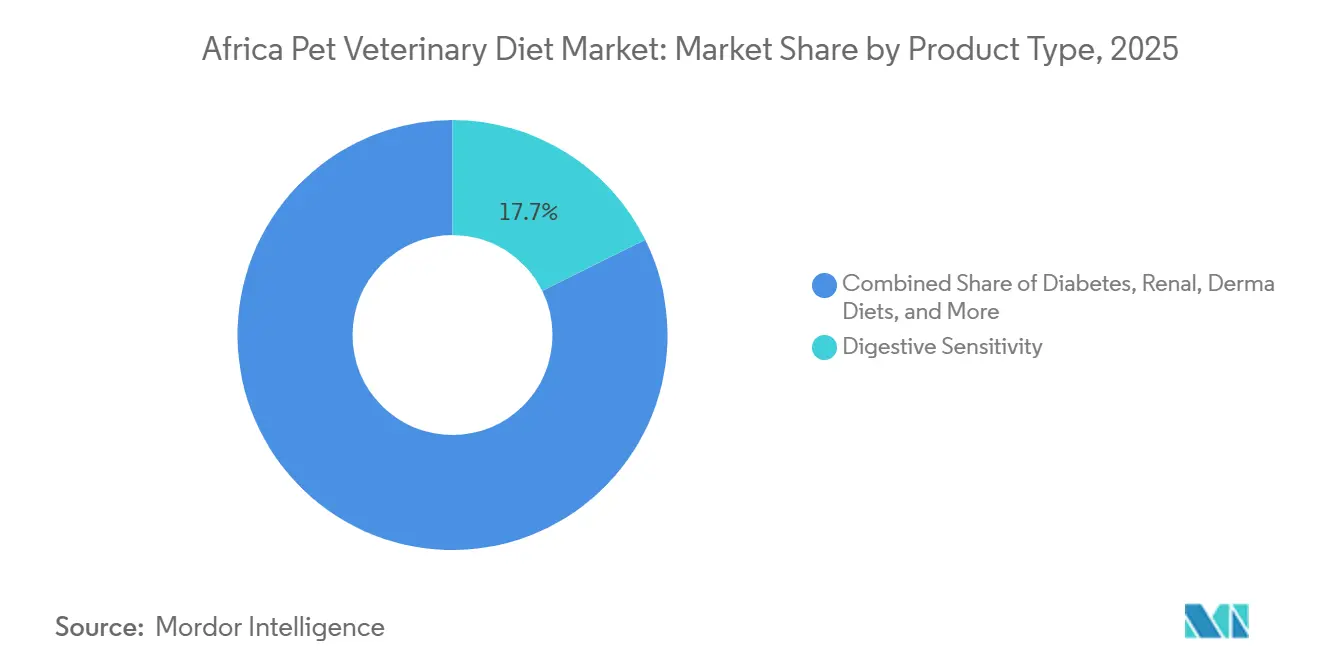
Nel 2025, la sensibilità digestiva ha rappresentato il 17.7% del segmento di prodotto, diventando la categoria più ampia nel mercato africano degli alimenti veterinari per animali domestici. Questa posizione di leadership riflette la frequenza con cui i problemi gastrointestinali si manifestano quando gli animali passano da un'alimentazione informale o da cibi preparati in casa a diete commerciali più strutturate. La cura della digestione funge anche da punto di partenza per la nutrizione terapeutica, poiché proprietari e veterinari possono spesso osservare i risultati più rapidamente rispetto ad altre patologie a ciclo più lungo. Le diete per malattie renali e delle vie urinarie si sono posizionate al secondo posto per importanza, supportate dalla crescente consapevolezza che la malattia renale cronica e l'urolitiasi rispondono bene alla gestione dietetica. Le diete per la dermatite e per l'obesità sono rimaste di dimensioni inferiori, ma entrambe le categorie stanno guadagnando terreno, poiché l'industria africana degli alimenti veterinari per animali domestici attribuisce maggiore importanza agli interventi non farmacologici che possono supportare il controllo a lungo termine delle patologie.
Si prevede che le diete per l'igiene orale cresceranno a un tasso annuo composto (CAGR) del 9.0% dal 2026 al 2031, diventando la tipologia di prodotto in più rapida crescita nel mercato africano delle diete veterinarie per animali domestici. Anche le diete per il diabete e altre patologie veterinarie stanno progredendo, poiché le condizioni endocrine e metaboliche dei felini ricevono maggiore attenzione nella pratica veterinaria. Uno studio del 2026, "Effetti benefici di un integratore prebiotico-postbiotico sulla salute digestiva e sul microbiota fecale in cani e gatti", ha riportato miglioramenti nella salute digestiva e nell'equilibrio del microbiota intestinale in cani e gatti con lievi disturbi gastrointestinali, fornendo una più solida validazione clinica per le formulazioni nutrizionali incentrate sul microbioma nel settore delle diete veterinarie per animali domestici in Africa.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Animali domestici: i cani dominano la scena, mentre i gatti guadagnano terreno nelle prescrizioni.
Nel 2025, i cani rappresentavano il 53.2% della quota di mercato africana degli alimenti veterinari per animali domestici, risultando di gran lunga la tipologia di animale più diffusa. Questo primato è attribuito alla loro ampia presenza nelle famiglie urbane, periurbane e rurali, il che garantisce alle diete terapeutiche canine una base di consumatori più ampia e consolidata rispetto ad altre categorie di animali domestici. L'espansione dei canali di vendita al dettaglio organizzati e la crescente disponibilità di prodotti per la nutrizione veterinaria di alta qualità stanno migliorando l'accessibilità e promuovendo l'adozione di diete specifiche per determinate patologie nei cani, spesso su prescrizione veterinaria.
Si prevede che i gatti rappresenteranno il segmento in più rapida crescita nel mercato africano degli alimenti veterinari per animali domestici, con un tasso di crescita annuo composto (CAGR) previsto dell'8.8% fino al 2031. Questa crescita è trainata dalla crescente consapevolezza delle patologie specifiche dei felini e da un graduale passaggio a un'alimentazione specializzata, preventiva e terapeutica, per i gatti. Con il miglioramento della diagnostica veterinaria e della consapevolezza in materia di salute degli animali domestici, si prevede che la domanda di alimenti specifici per gatti aumenterà costantemente, determinando una crescita più rapida rispetto ad altri segmenti del mercato degli animali domestici.
Per canale di distribuzione: la leadership online cambia i modelli di accesso
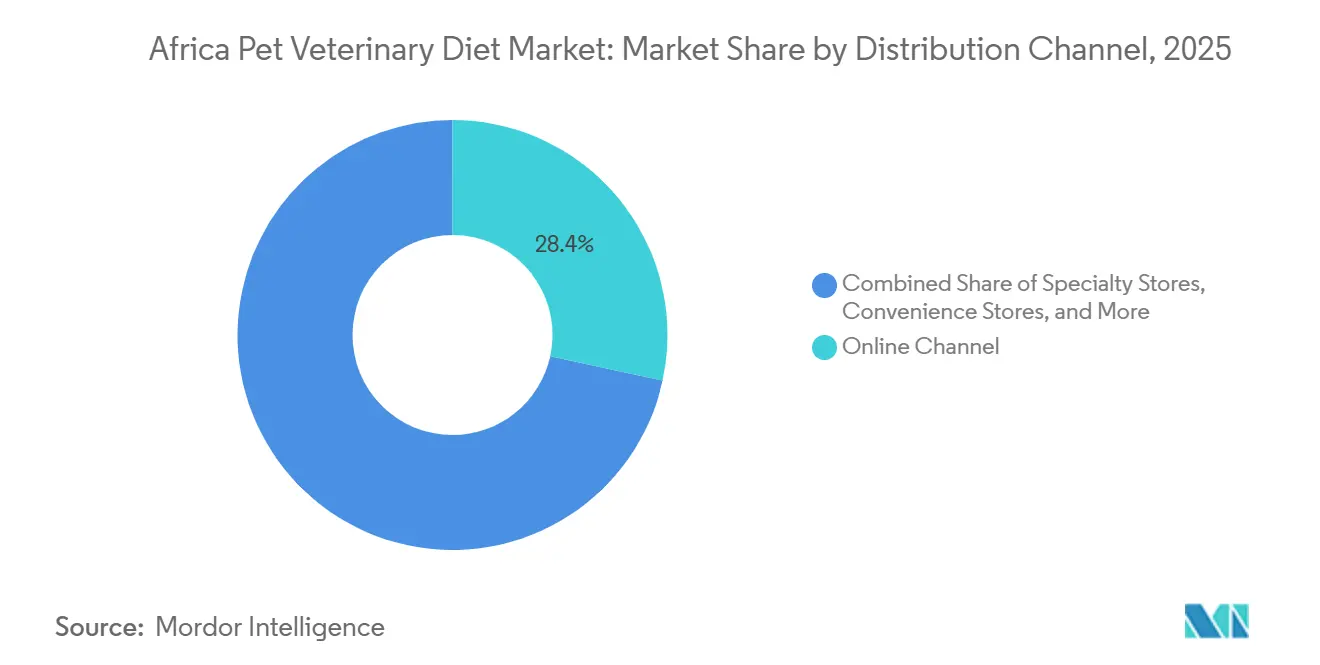
Nel 2025, il canale online rappresentava il 28.4% del mercato africano degli alimenti veterinari per animali domestici, risultando il principale canale di distribuzione. Questa posizione è significativa, poiché in molte altre regioni le diete terapeutiche vengono ancora distribuite principalmente tramite cliniche veterinarie. In Africa, il ruolo predominante del canale online riflette un modello ibrido in cui le piattaforme di e-commerce supportano gli ordini autorizzati dal veterinario e gli acquisti ripetuti una volta che una dieta è già stata raccomandata. Questo modello comporta anche alcuni rischi, poiché i prodotti terapeutici possono essere trattati come normali alimenti per animali domestici se i controlli sul canale di distribuzione sono deboli. ePETstore, azienda sudafricana, ha introdotto partnership esclusive online per la fornitura di diete terapeutiche, garantendo la supervisione veterinaria e migliorando al contempo la comodità per il consumatore. Questo approccio offre al mercato africano degli alimenti veterinari per animali domestici un modello scalabile per integrare il controllo clinico con l'accessibilità digitale.
Si prevede che il canale online crescerà a un tasso annuo composto (CAGR) del 10.6% fino al 2031, diventando così il canale di distribuzione a più rapida crescita nel mercato africano degli alimenti veterinari per animali domestici. Negozi specializzati e supermercati rappresentano importanti canali di supporto nelle principali città sudafricane, dove l'alimentazione di alta qualità per animali domestici sta diventando più facile da reperire nella grande distribuzione organizzata. I minimarket rimangono di dimensioni ridotte, ma continuano a essere importanti come punti vendita dell'ultimo miglio nei mercati in cui le infrastrutture di vendita al dettaglio specializzate sono limitate. La pubblicazione clinica di ADM del 2026 sul postbiotico PRIOME Metabolic Health ha fornito ulteriori prove a sostegno delle formulazioni metaboliche scientificamente validate, a supporto della vendita online di prodotti specializzati ai proprietari che cercano attivamente opzioni validate.
Analisi geografica
Il Sudafrica funge da polo commerciale per il mercato africano degli alimenti veterinari per animali domestici, detenendo la quota di mercato maggiore, pari al 15.4% nel 2025. Si prevede che il mercato sudafricano crescerà a un tasso di crescita annuo composto (CAGR) del 10.8% dal 2026 al 2031. Il Paese beneficia di un ecosistema di assistenza agli animali domestici relativamente maturo, supportato da una consolidata governance veterinaria, una formazione clinica strutturata e reti di distribuzione ben sviluppate. La forte integrazione tra cliniche veterinarie, canali di vendita al dettaglio di alta gamma e fornitori di servizi per animali domestici in regioni come Gauteng e Western Cape migliora la visibilità della domanda. Questa integrazione facilita l'adozione costante di un'alimentazione basata su prescrizioni e specifica per patologia, posizionando il Sudafrica come il centro di domanda più grande e strutturato della regione.
La Nigeria si sta affermando come un mercato chiave in crescita nel panorama africano degli alimenti veterinari per animali domestici. Questa crescita è trainata dalla rapida urbanizzazione, dall'aumento del numero di animali domestici posseduti dalla classe media e da una maggiore consapevolezza dell'importanza della medicina preventiva per gli animali. L'espansione delle cliniche veterinarie e il graduale rafforzamento dei canali di vendita al dettaglio organizzati per animali domestici stanno migliorando l'accesso a diete terapeutiche e specifiche per determinate patologie, sebbene l'adozione rimanga disomogenea al di fuori dei principali centri urbani. Si prevede che la crescente diffusione del digitale e la maggiore propensione a investire in un'alimentazione veterinaria di alta qualità sosterranno uno sviluppo costante del mercato, posizionando la Nigeria come un polo di domanda ad alto potenziale per gli alimenti veterinari in Africa occidentale.
Il Kenya sta assistendo a un costante sviluppo del suo ecosistema di assistenza sanitaria per animali da compagnia, supportato dalla crescente densità di cliniche, dal maggiore coinvolgimento dei veterinari professionisti e dall'espansione dei servizi di assistenza veterinaria di alta qualità nei centri urbani. La crescente consapevolezza dell'importanza della nutrizione preventiva e il graduale miglioramento delle reti di distribuzione degli alimenti per animali domestici stanno favorendo una maggiore adozione di diete veterinarie, soprattutto nelle principali città. Oltre al Kenya, altri mercati africani, tra cui Marocco, Senegal, Costa d'Avorio e Camerun, stanno gradualmente costruendo ecosistemi strutturati per la cura degli animali domestici. Questi sviluppi sono supportati dal miglioramento dei canali di importazione, dall'evoluzione dei quadri normativi e dalla crescente consapevolezza della nutrizione terapeutica per animali domestici. Nel complesso, questi mercati contribuiscono alla più ampia diversificazione e alla crescita a lungo termine del mercato africano delle diete veterinarie per animali domestici, al di là dei principali centri dell'Africa meridionale e occidentale.
Panorama competitivo
Nel 2025, il mercato africano degli alimenti veterinari per animali domestici risultava moderatamente frammentato, con le prime cinque aziende che detenevano una quota significativa del fatturato. Il panorama competitivo era dominato da attori globali come Mars, Incorporated e Nestlé SA, che mantenevano posizioni di rilievo grazie a portafogli di nutrizione veterinaria consolidati e a rapporti di lunga data con le cliniche. Anche Colgate-Palmolive Company deteneva una presenza significativa nel segmento della nutrizione terapeutica premium grazie alla sua offerta di prodotti specificamente pensati per gli animali da compagnia. Nel complesso, la concorrenza in questo mercato era fortemente influenzata dal coinvolgimento delle cliniche, poiché i prodotti su prescrizione generavano una domanda più stabile e ricorrente rispetto agli alimenti per animali domestici venduti al dettaglio.
Le aziende regionali e di fascia media hanno contribuito alla struttura competitiva sfruttando strategie di prezzo localizzate, reti di distribuzione efficienti e un maggiore allineamento con i rivenditori regionali. Aziende come Ultra Pet Company e VetsBrands hanno gareggiato efficacemente nei segmenti di mercato degli alimenti veterinari di fascia bassa e media, rispondendo tempestivamente alle dinamiche della domanda locale. Ciò ha creato una struttura di mercato a due livelli, in cui i leader globali dominavano il segmento degli alimenti veterinari premium, mentre le aziende regionali rafforzavano la loro presenza nei segmenti sensibili al prezzo e semi-urbani in tutto il continente.
L'intensità competitiva è stata ulteriormente plasmata dalla crescente convergenza tra nutrizione veterinaria e soluzioni dietetiche di derivazione farmaceutica. Questa tendenza ha spinto le aziende a concentrarsi sulla specializzazione del prodotto e sulla rilevanza clinica. Di conseguenza, il mercato africano degli alimenti veterinari per animali domestici ha favorito sempre più gli operatori che integravano formulazioni scientifiche, collaborazioni veterinarie e una presenza costante nelle cliniche nelle proprie strategie commerciali. Questa combinazione di credibilità clinica e forza distributiva si è rivelata un fattore chiave di differenziazione, oltre al prezzo, consentendo sia agli specialisti globali che ai marchi regionali focalizzati di coesistere in un mercato in espansione strutturale.
Leader del settore dell'alimentazione veterinaria per animali domestici in Africa
Marte, incorporata
Nestlé SA (Società Nestlé Purina PetCare)
Azienda Colgate-Palmolive (Hill's Pet Nutrition, Inc.)
General Mills, Inc. (Blue Buffalo Pet Products, Inc.)
Schell & Kampeter, Inc. (Diamond Pet Foods)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Colgate-Palmolive Company (Hill's Pet Nutrition, Inc.) ha lanciato nuove diete terapeutiche per cani e gatti, specifiche per la malattia renale cronica, le intolleranze alimentari e digestive. Queste formulazioni multi-condizione riflettono un cambiamento di rotta verso soluzioni integrate di nutrizione veterinaria, favorendo una maggiore diffusione di diete terapeutiche avanzate nei mercati globali, Africa compresa.
- Ottobre 2025: Dechra ha introdotto le diete idrolizzate SPECIFIC Heart & Kidney Support per cani e gatti, ampliando la sua gamma di prodotti per la nutrizione terapeutica degli animali da compagnia affetti da malattia renale cronica. Questo lancio sottolinea l'importanza che il settore attribuisce alle diete veterinarie specifiche per patologia e si allinea al crescente utilizzo di soluzioni nutrizionali clinicamente formulate per la gestione di malattie croniche negli animali domestici.
- Novembre 2025: ParaVet ha lanciato in Nigeria, tramite McGregorys Limited, una piattaforma di assistenza veterinaria basata sull'intelligenza artificiale, che consente teleconsulti in tempo reale e accesso digitale a veterinari abilitati, migliorando l'accessibilità ai servizi veterinari e rafforzando l'adozione di soluzioni digitali per la salute di animali domestici e da allevamento.
Ambito del rapporto sul mercato degli alimenti veterinari per animali domestici in Africa
Una dieta veterinaria per animali domestici, nota anche come dieta terapeutica o su prescrizione, è un alimento specializzato per animali domestici scientificamente formulato per aiutare a gestire, trattare o prevenire specifiche patologie, tra cui malattie renali, allergie e obesità.
Il rapporto sul mercato africano degli alimenti veterinari per animali domestici è segmentato per tipo di prodotto (diabete, sensibilità digestiva, alimenti per l'igiene orale, malattie renali e delle vie urinarie, alimenti per la dermatologia, alimenti per l'obesità e altri alimenti veterinari), per specie animale (gatti, cani e altri animali domestici), per canale di distribuzione (minimarket, canale online, negozi specializzati, supermercati/ipermercati e altri canali) e per area geografica (Sudafrica, Nigeria, Kenya e resto dell'Africa). Le previsioni di mercato sono fornite in termini di valore (USD) e volume (tonnellate metriche).
| Diabete |
| Sensibilità digestiva |
| Diete per l'igiene orale |
| Renale |
| Malattia delle vie urinarie |
| Diete Derma |
| Diete per l'obesità |
| Altre diete veterinarie |
| Cani |
| Gatti |
| Altri animali domestici |
| MINIMARKET |
| Canale online |
| Negozi specializzati |
| Supermercati e ipermercati |
| Altri canali |
| Sud Africa |
| Nigeria |
| Kenia |
| Resto d'Africa |
| Per tipo di prodotto | Diabete |
| Sensibilità digestiva | |
| Diete per l'igiene orale | |
| Renale | |
| Malattia delle vie urinarie | |
| Diete Derma | |
| Diete per l'obesità | |
| Altre diete veterinarie | |
| Da animali domestici | Cani |
| Gatti | |
| Altri animali domestici | |
| Per canale di distribuzione | MINIMARKET |
| Canale online | |
| Negozi specializzati | |
| Supermercati e ipermercati | |
| Altri canali | |
| Per geografia | Sud Africa |
| Nigeria | |
| Kenia | |
| Resto d'Africa |
Domande chiave a cui si risponde nel rapporto
Quali sono i fattori che trainano la domanda di diete veterinarie in Africa?
I principali fattori che trainano la domanda sono l'aumento delle diagnosi di patologie croniche, il maggiore utilizzo di nutrizione veterinaria su prescrizione nelle cliniche, la spesa per cure veterinarie di alta qualità e il miglioramento dell'accesso alla tele-veterinaria. Questi fattori contribuiscono a una crescita da 395.7 milioni di dollari nel 2026 a 669.1 milioni di dollari entro il 2031.
Quale tipo di animale domestico genera il maggior fatturato in Africa?
Nel 2025 i cani detenevano una quota di mercato del 53.2%, poiché la diffusione del possesso di cani è maggiore nelle famiglie urbane, periurbane e rurali, offrendo così ai prodotti terapeutici per cani la base di consumatori più ampia.
Quale tipologia di prodotto sta crescendo più rapidamente?
Si prevede che le diete per l'igiene orale cresceranno più rapidamente, con un tasso di crescita annuo composto (CAGR) del 9% fino al 2031.
Perché le vendite online sono così importanti in questa categoria?
Nel 2025, il canale online deteneva una quota di mercato del 28.4% e si prevede che crescerà a un tasso annuo composto del 10.6%. Gli ordini digitali favoriscono gli acquisti ripetuti e migliorano l'accesso ai prodotti nei mercati in cui la distribuzione di negozi specializzati e cliniche è disomogenea.


