

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 8.38 miliardo di dollari |
| Dimensione del mercato (2031) | 11.44 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.42% CAGR |
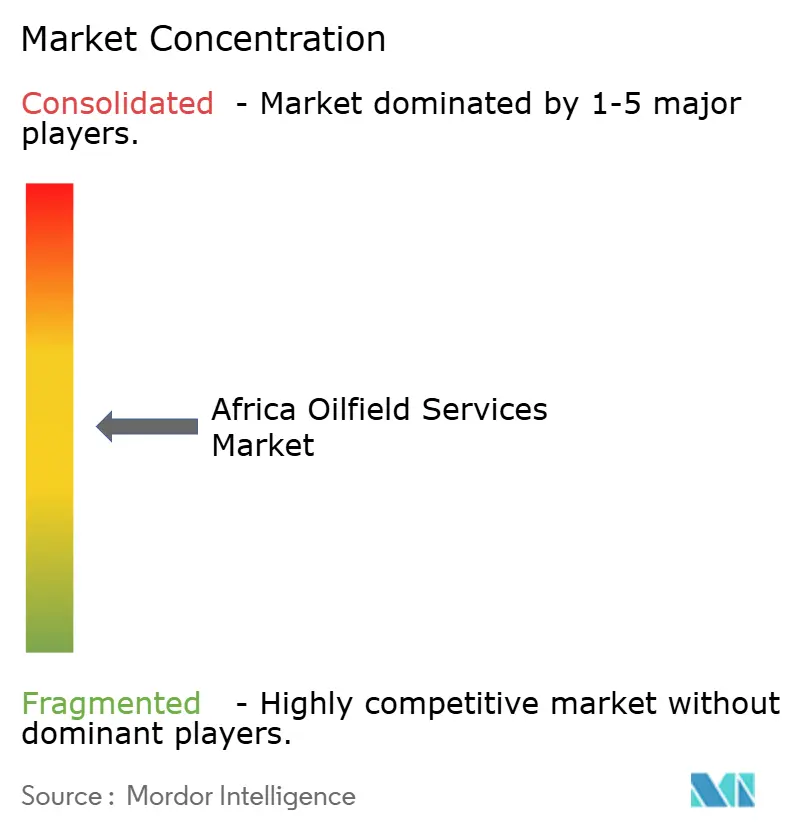
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei servizi per i giacimenti petroliferi in Africa di Mordor Intelligence
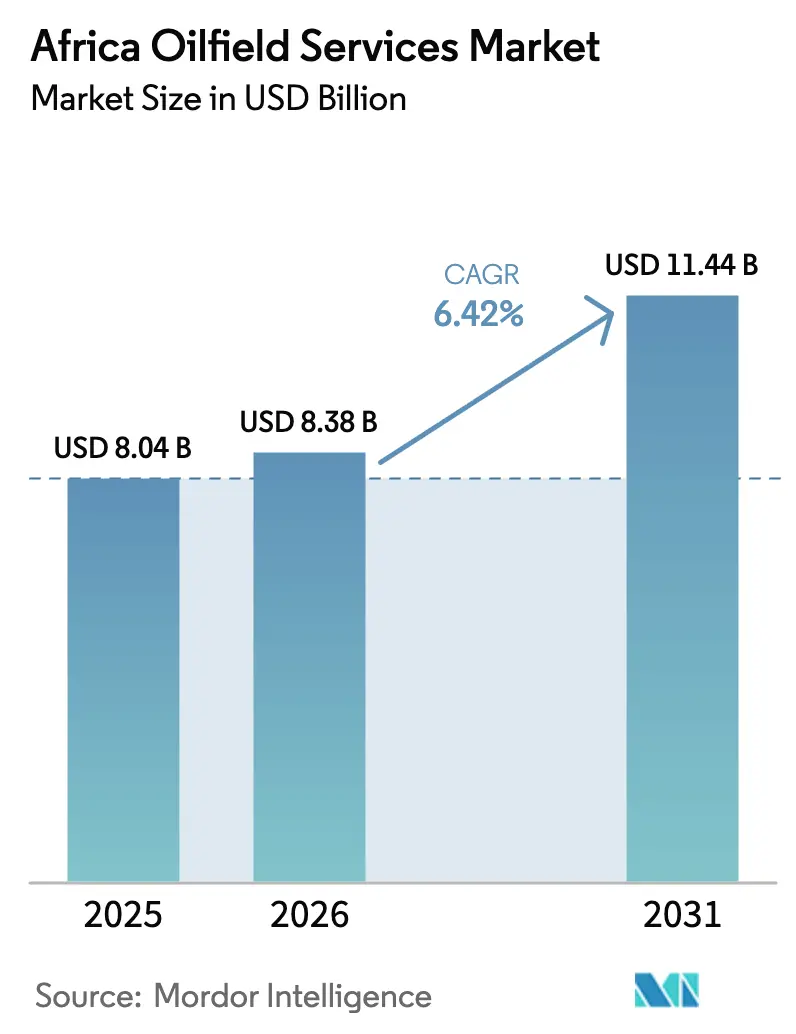
Si prevede che le dimensioni del mercato dei servizi per i giacimenti petroliferi in Africa passeranno da 8.04 miliardi di dollari nel 2025 e 8.38 miliardi di dollari nel 2026 a 11.44 miliardi di dollari entro il 2031, registrando un CAGR del 6.42% tra il 2026 e il 2031.
Lo spostamento di capitali verso prospettive di sfruttamento in acque profonde nell'Africa occidentale e verso programmi di monetizzazione del gas nell'Africa orientale sta sostenendo una crescita a due cifre della spesa offshore, mentre i produttori onshore maturi si affidano a programmi di recupero del petrolio potenziati per arginare il declino. Gli appaltatori indigeni si stanno espandendo rapidamente nell'ambito di mandati più rigorosi in termini di contenuto locale, eppure le multinazionali continuano a dominare servizi ad alta complessità come la perforazione direzionale e l'installazione sottomarina. Le piattaforme digitali gemelle e i centri operativi remoti stanno riducendo i tempi improduttivi, migliorando l'utilizzo delle piattaforme e riducendo il differenziale di costo tra pozzi convenzionali e non convenzionali. I rischi per la sicurezza nel Delta del Niger e a Cabo Delgado continuano ad aumentare i costi di sollevamento, ma l'aumento dei prezzi del petrolio oltre gli 80 dollari al barile sta sbloccando budget di perforazione a lungo rinviati, favorendo una ripresa del mercato africano dei servizi per i giacimenti petroliferi almeno fino al 2028.
Punti chiave del rapporto
- Per tipologia di servizio, nel 2025 le trivellazioni hanno conquistato il 43.2% della quota di mercato dei servizi per i giacimenti petroliferi in Africa e si prevede che cresceranno a un CAGR del 6.8% fino al 2031.
- In base alla posizione geografica, nel 2025 le operazioni onshore rappresentavano il 76.9% del mercato africano dei servizi per i giacimenti petroliferi, mentre si prevede che le attività offshore cresceranno a un CAGR dell'8.4% entro il 2031.
- Per tipologia di pozzo, nel 2025 i pozzi convenzionali rappresentavano il 73.5% della quota di mercato dei servizi per i giacimenti petroliferi in Africa; l'attività non convenzionale è in aumento a un CAGR del 7.9% fino al 2031.
- In termini geografici, l'Algeria è in testa con una quota di fatturato del 25.4% nel 2025, mentre il Mozambico sta avanzando con il CAGR più alto, pari al 9.5%, fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato dei servizi petroliferi in Africa
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Campagne di esplorazione in acque profonde in aumento | + 1.2% | Nigeria, Angola, Ghana, Guinea Equatoriale | Medio termine (2-4 anni) |
| La ripresa dei prezzi del petrolio spinge il CAPEX | + 1.5% | Algeria, Nigeria, Angola | A breve termine (≤ 2 anni) |
| Domanda di recupero avanzato del petrolio | + 0.8% | Algeria, Nigeria, Angola | A lungo termine (≥ 4 anni) |
| Mandati sui contenuti locali | + 0.9% | Nigeria, Angola, Ghana, Mozambico | Medio termine (2-4 anni) |
| Adozione di operazioni remote e gemelli digitali | + 0.6% | Nigeria, Angola, Egitto, Algeria | Medio termine (2-4 anni) |
| Aumento delle infrastrutture FLNG | + 1.1% | Mozambico, Nigeria, Senegal, Mauritania | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Aumento delle campagne di esplorazione in acque profonde nell'Africa occidentale
Gli operatori stanno indirizzando una fetta più ampia dei budget di esplorazione verso aree pre-salifere e in acque ultra-profonde che offrono un potenziale di diversi miliardi di barili, a sostegno delle tariffe giornaliere premium per le navi di perforazione di settima generazione. L'approvazione da parte di Shell di Bonga North per 5 miliardi di dollari alla fine del 2024 ha mobilitato pacchetti di alberi sottomarini, riser e posizionamento dinamico che terranno occupati gli appaltatori fino al 2028. [1] Reuters Staff, “Shell Gives Final Green Light to Nigeria's Bonga North Project,” Reuters, reuters.com L'Azule Energy dell'Angola ha seguito con un'assegnazione di 1.2 miliardi di dollari a TechnipFMC per il Blocco 15/06 all'inizio del 2025, convalidando i modelli EPC integrati che raggruppano perforazione, completamento e installazione. [2] TechnipFMC Investor Relations, “Azule Energy Awards TechnipFMC Integrated Subsea Contract,” technipfmc.com Il giacimento Pecan del Ghana, che produce già 40,000 bpd, sta mettendo a gara un quarto pozzo di sviluppo, sostenendo la domanda di jack-up e servizi di cementazione. L'attività concentrata conferisce ai contraenti specializzati come Transocean e Valaris un potere di determinazione dei prezzi, con tariffe giornaliere che superano i 400,000 USD, mentre le aziende focalizzate sulla terraferma subiscono una compressione dei margini. Il pivot in acque profonde è quindi un vettore di crescita primario per il mercato africano dei servizi per i giacimenti petroliferi nel medio termine.
La ripresa dei prezzi del petrolio aumenta il CAPEX delle NOC e delle IOC
I prezzi del Brent superiori a 80 USD nel 2025 hanno ripristinato la redditività economica dei progetti accantonati durante la crisi del 2020. Sonatrach ha stanziato 50 miliardi di USD per lavori a monte fino al 2028, concedendo a Schlumberger un contratto quinquennale di servizi integrati che copre 12 concessioni. [3] Schlumberger, “2025 Annual Report,” slb.com La NNPC nigeriana si è assicurata 3 miliardi di USD di finanziamenti per riabilitare 21 giacimenti marginali, un'iniziativa che dovrebbe aumentare la produzione di 200,000 bpd entro il 2027, ampliando così le opportunità per le piattaforme di workover e le unità coiled tubing. L'Angola ha riaperto le licenze per otto blocchi offshore nel 2024; le offerte di TotalEnergies, Equinor e Chevron dipendono dal mantenimento dei prezzi al di sopra di 75 USD per giustificare gli elevati costi iniziali. Sebbene la volatilità dei prezzi rimanga un rischio, i contratti di servizio pluriennali stipulati durante l'attuale ciclo di crescita offrono al mercato africano dei servizi petroliferi un livello minimo di entrate nel breve termine.
Domanda di recupero avanzato del petrolio nei giacimenti onshore maturi
I giacimenti sahariani e del delta del Niger, vecchi di mezzo secolo, stanno entrando in fase terziaria, richiedendo l'allagamento di polimeri, l'iniezione di anidride carbonica e la stimolazione termica. Il progetto pilota di CO₂-EOR di Sonatrach a Hassi Messaoud inietta 500,000 tonnellate all'anno per aumentare il recupero dal 30% al 42%, sbloccando potenzialmente 2 miliardi di dollari in futuri ordini di apparecchiature di iniezione. Gli operatori di joint venture nigeriani stanno valutando progetti di alternanza acqua-gas, ma rimangono ostacolati da controversie comunitarie che mantengono la penetrazione dell'EOR al di sotto del 15% delle riserve possibili. Baker Hughes si è aggiudicata un pacchetto di sollevamento artificiale da 180 milioni di dollari in Angola, volto a estendere nove concessioni di un decennio. I prezzi sostenuti del greggio e il facile accesso alla CO₂ a basso costo determinano l'economia del progetto, posizionando Algeria e Angola all'avanguardia nell'adozione dell'EOR nel mercato africano dei servizi per i giacimenti petroliferi.
I mandati sui contenuti locali stimolano le aziende di servizi indigeni
Le normative riviste ora richiedono fino al 50% di partecipazione nazionale per le perforazioni onshore in Nigeria e il 40% di subappalto per i lavori sottomarini in Angola. Oando Energy Services si è aggiudicata un contratto triennale da 450 milioni di dollari nel 2025 per la fornitura di fluidi di perforazione e attrezzature per teste di pozzo per 40 pozzi, un'aggiudicazione record per un'impresa nigeriana. Saipem ha costituito una joint venture con Sonasurf per la fabbricazione di spool flessibili per condotte a Luanda, rispettando la Direttiva Presidenziale 4/2024 dell'Angola e mantenendo il controllo ingegneristico. La matrice di contenuto locale del Ghana ha spinto la spesa Jubilee di Tullow al 62% di origine nazionale nel 2024, rispetto al 48% del 2020. Queste norme frammentano la catena del valore, riducendo i margini misti per gli integratori globali ma ampliando il mercato accessibile per gli operatori locali, una dinamica che manterrà competitivo il mercato dei servizi per i giacimenti petroliferi in Africa.
Analisi dell'impatto delle restrizioni
| vincoli | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Instabilità politica e rischi per la sicurezza | -1.3% | Nigeria, Libia, Mozambico | A breve termine (≤ 2 anni) |
| Incertezza normativa e lentezza nelle licenze | -0.7% | Angola, Nigeria, Libia | Medio termine (2-4 anni) |
| Pressione degli investitori sulla decarbonizzazione | -1.1% | Nigeria, Angola | A lungo termine (≥ 4 anni) |
| Carenza di manodopera qualificata | -0.5% | Nigeria, Angola, Ghana | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Instabilità politica e rischi per la sicurezza nei bacini chiave
Il sabotaggio degli oleodotti nel delta del Niger in Nigeria aggiunge da 8 a 12 dollari al barile ai costi di estrazione e Shell ha ceduto la sua partecipazione onshore per 2.4 miliardi di dollari all'inizio del 2025 per evitare controversie con le comunità e sanzioni per il flaring. [4] Financial Times Reporters, “Shell Sells Nigeria Onshore JV to Local Consortium,” ft.com Gli attacchi degli insorti a Cabo Delgado sono stati 47 nel 2024 e la ricostruzione del GNL onshore di TotalEnergies dipende da un cordone di sicurezza ancora fragile. Le fazioni rivali in Libia hanno costretto tre arresti della produzione nel 2024, spingendo le società di perforazione a chiedere pagamenti anticipati o garanzie sovrane. Questi premi di sicurezza erodono i margini e spingono il capitale verso giurisdizioni stabili, moderando la traiettoria dei ricavi a breve termine del mercato dei servizi petroliferi africani.
La pressione degli investitori sulla decarbonizzazione frena i finanziamenti
Quattordici delle venti maggiori banche di project finance ora limitano i finanziamenti per progetti di esplorazione ad alto tasso di flaring. L'oleodotto East African Crude Oil di TotalEnergies ha subito un ritardo di nove mesi nel finanziamento nel 2024 a causa della reazione negativa degli azionisti, aumentando il costo medio ponderato del capitale del progetto di 120 punti base. I disinvestimenti di Shell in Nigeria sono stati inoltre guidati dall'attenzione degli attivisti sui costi annuali delle fuoriuscite superiori a 400 milioni di dollari. Al contrario, Eni ha raccolto 4.7 miliardi di dollari per il secondo treno di Coral Sul nel 2025, segnalando l'interesse degli investitori per asset orientati al gas e a basse emissioni di carbonio. Questa biforcazione crea un mercato africano dei servizi per i giacimenti petroliferi a due velocità, in cui l'esplorazione petrolifera subisce un razionamento del capitale, mentre le infrastrutture del gas si assicurano i finanziamenti.
Analisi del segmento
Per tipo di servizio: ricavi da ancoraggi di perforazione, ritardi di completamento
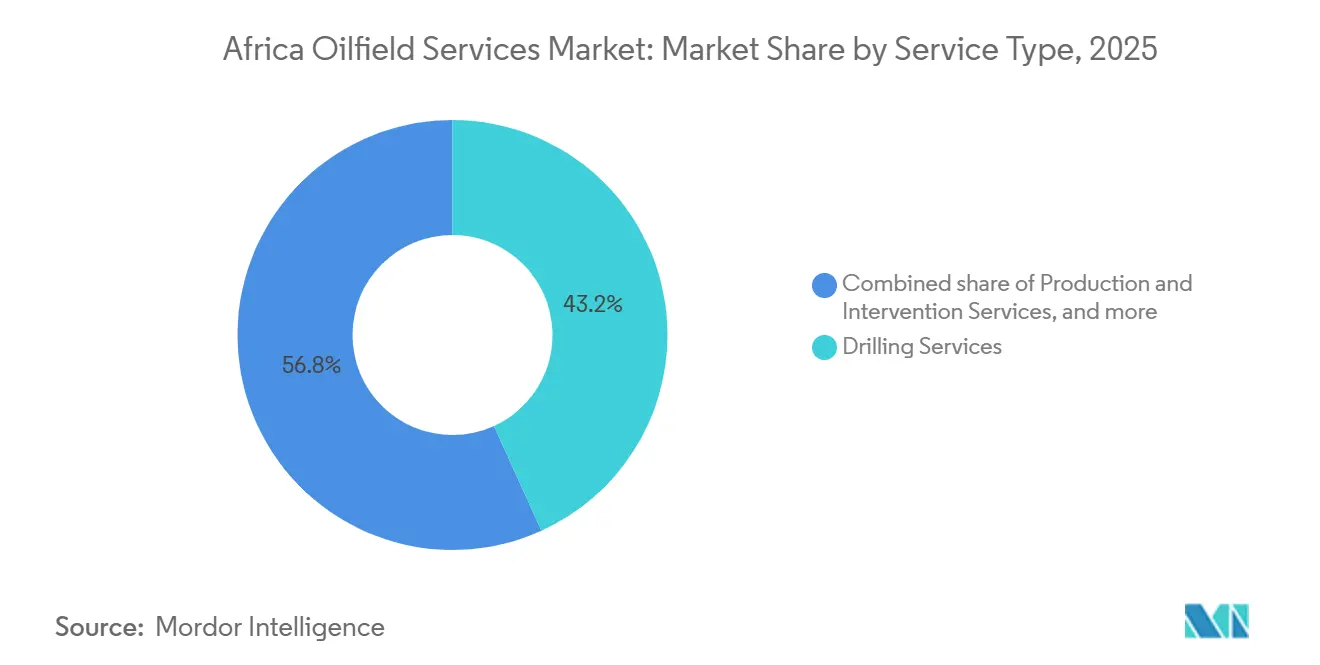
Nel 2025, la perforazione ha detenuto il 43.2% della quota di mercato dei servizi per i giacimenti petroliferi in Africa, trainata dai programmi multi-pozzo in acque profonde in Angola e Nigeria. Si prevede che il segmento aumenterà del 6.8% fino al 2031, con Sonatrach che perforerà 120 pozzi di esplorazione e valutazione e Azule Energy che riavvierà le campagne del Blocco 15/06. I servizi di completamento hanno generato circa il 28% dei ricavi, ma la crescita è in ritardo perché la fratturazione idraulica multistadio rimane limitata ai giacimenti di tight gas dell'Algeria. I servizi di ottimizzazione della produzione, come il sollevamento artificiale, stanno guadagnando terreno: Baker Hughes ha installato il 34% di unità in più in Angola nel 2025, a dimostrazione della crescente domanda di strumenti per l'estensione della durata di vita. Il decommissioning, sebbene ancora di nicchia, sta emergendo come un'attività ad alto margine dopo il contratto Escravos da 320 milioni di dollari di Subsea 7, evidenziando l'ampliamento delle opportunità oltre la perforazione.
Mentre la perforazione mantiene la leadership in termini di volumi, l'automazione, la guida remota e le piattaforme a doppia attività stanno riducendo il divario di costo con i servizi ausiliari. Con l'ammodernamento delle flotte e l'integrazione dei flussi di lavoro digitali da parte degli appaltatori, i margini EBITDA per la perforazione potrebbero convergere verso il completamento entro la fine del decennio, preservando la centralità del segmento nel mercato africano dei servizi per i giacimenti petroliferi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per posizione: la scala onshore incontra lo slancio offshore
Le attività onshore hanno generato il 76.9% del mercato africano dei servizi per i giacimenti petroliferi nel 2025, con i giganti del Sahara algerino e il Delta del Niger in Nigeria. I ricavi offshore, sebbene solo del 23.1%, stanno crescendo a un CAGR dell'8.4%, superando il 5.7% dell'onshore. Le campagne ultra-profonde, al di sotto dei 2,000 m di profondità, richiedono navi di perforazione ad alte prestazioni come la Deepwater Asgard di Transocean, consegnata all'Angola con un contratto da 540 milioni di dollari. L'onshore si trova ad affrontare difficoltà strutturali, sicurezza, impianti obsoleti e minori rendimenti per gli appaltatori, ma rimane indispensabile per gli obiettivi di produzione della NOC. La quota dell'offshore è destinata a raggiungere il 28% entro il 2031, alimentata dalle scoperte pre-sale e dai tie-back dei FLNG, ma la spesa onshore assoluta continuerà a crescere in linea con la spinta al gas dell'Algeria e la ripresa dei giacimenti marginali della Nigeria.
I percorsi di crescita divergenti impongono ai fornitori di servizi di bilanciare le flotte di piattaforme terrestri per il volume con le risorse in acque profonde per il margine. Le aziende che operano a cavallo tra entrambi i settori saranno nella posizione migliore per catturare la crescita mista del mercato africano dei servizi per i giacimenti petroliferi.
Per tipo di pozzo: Dominanza convenzionale, Potenziale rialzista non convenzionale
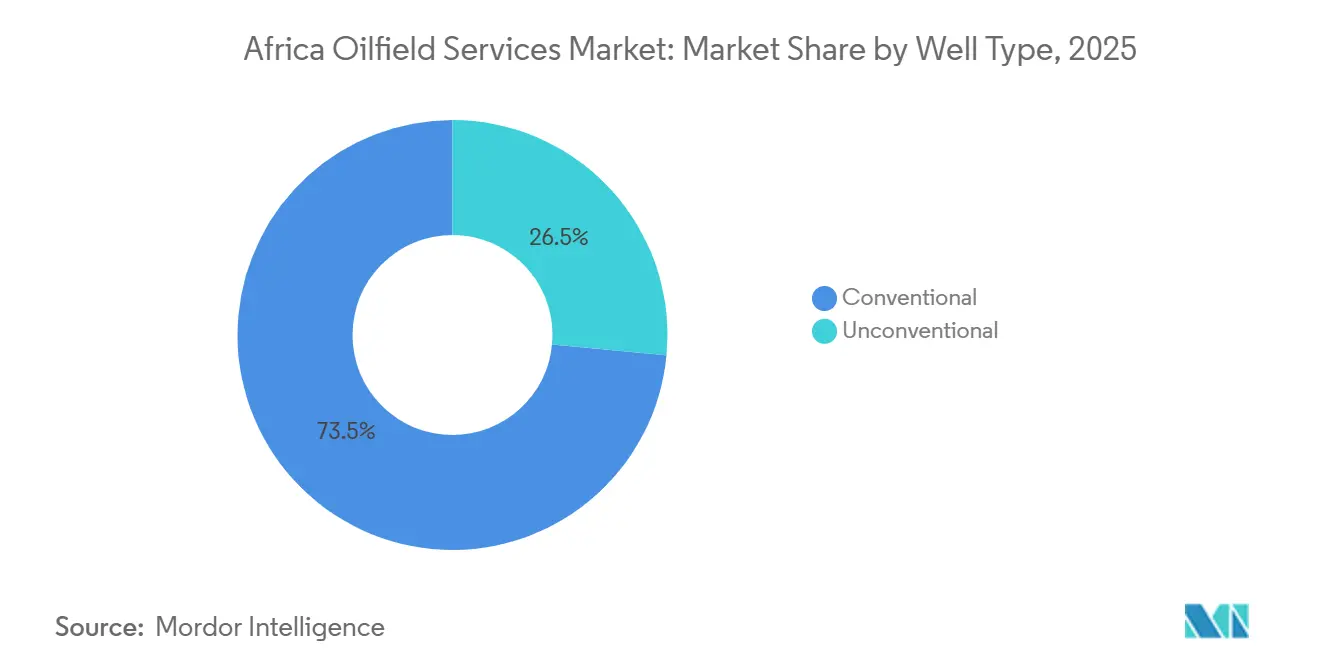
Nel 2025, i pozzi convenzionali rappresentavano il 73.5% del mercato africano dei servizi per i giacimenti petroliferi, a dimostrazione della qualità superiore dei giacimenti nel Delta del Niger e nei bacini del Sahara. L'attività non convenzionale - tight gas, shale e coal-bed methane - sta crescendo a un CAGR del 7.9% fino al 2031 ed è destinata a un ulteriore rialzo con la commercializzazione di Timimoun e Ahnet da parte dell'Algeria. L'aggiudicazione da 680 milioni di dollari ad Halliburton per la fratturazione di 42 pozzi orizzontali a Timimoun esemplifica il profilo emergente della domanda. La parità di costo sta migliorando; La perforazione a pad e le fratture a cerniera hanno ridotto i costi per pozzo del 23% tra il 2023 e il 2025. Tuttavia, i pozzi convenzionali rimangono più economici e meno impegnativi dal punto di vista tecnico, garantendone il predominio numerico fino al 2031. Il mix di tipologie di pozzi potrebbe passare al 68% di pozzi convenzionali e al 32% di pozzi non convenzionali entro il 2031, fornendo una pista tecnologica più ampia per le flotte di pompaggio a pressione nel mercato dei servizi per i giacimenti petroliferi in Africa.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Mercato dei servizi petroliferi in Africa
L'Algeria si è assicurata il 25.4% dei ricavi del mercato africano dei servizi petroliferi nel 2025, trainata dal budget upstream di 12 miliardi di dollari di Sonatrach e dagli affidamenti di progetti integrati a Schlumberger e Weatherford. Il Mozambico, l'area geografica in più rapida crescita con un CAGR del 9.5%, beneficia dell'espansione di Coral Sul e del riavvio di Mozambique LNG, che insieme richiedono 14 pozzi sottomarini, 180 km di condotte di flusso e due unità FPSO. La Nigeria, con un contributo del 22%, è in ritardo nella crescita continentale a causa dei disordini nel Delta del Niger e delle cessioni di asset da parte di Shell, sebbene il programma di NNPC per i giacimenti marginali offra prospettive positive.
Mercato dei servizi petroliferi dell'Africa settentrionale e occidentale
La quota del 18% dell'Angola si basa sulla spesa per il Blocco 15/06 di Azule Energy e sul rinnovo delle licenze. L'Egitto rappresenta il 12%, sostenuto dai programmi Zohr di Eni e West Nile Delta di BP, che mantengono attive 32 piattaforme terrestri e sei jack-up. I complessi Jubilee e TEN del Ghana forniscono il 5% dei ricavi, ma in assenza di scoperte la produzione si attesta su un plateau. La Libia oscilla tra il 4% e il 6%, a seconda della durata del cessate il fuoco, mentre Senegal, Gabon, Guinea Equatoriale e Congo formano un cluster "Resto dell'Africa" dell'8%, evidenziato dal primo giacimento di petrolio di Sangomar di Woodside a metà del 2024.
Mercato dei servizi petroliferi dell'Africa settentrionale, occidentale e orientale
Il Nord Africa offre scala, ma è soggetto a inerzia normativa; l'Africa occidentale promette lavori in acque profonde ad alto margine, mitigati dai rischi per la sicurezza; l'Africa orientale coniuga il potenziale di gas di frontiera con le minacce dei ribelli. La diversificazione del portafoglio tra questi blocchi aiuta gli operatori a proteggersi dalla volatilità geopolitica, ma il baricentro si sta spostando verso Algeria e Mozambico, mentre la monetizzazione del gas e l'allineamento alla transizione rimodellano i flussi di capitale nel mercato africano dei servizi per i giacimenti petroliferi.
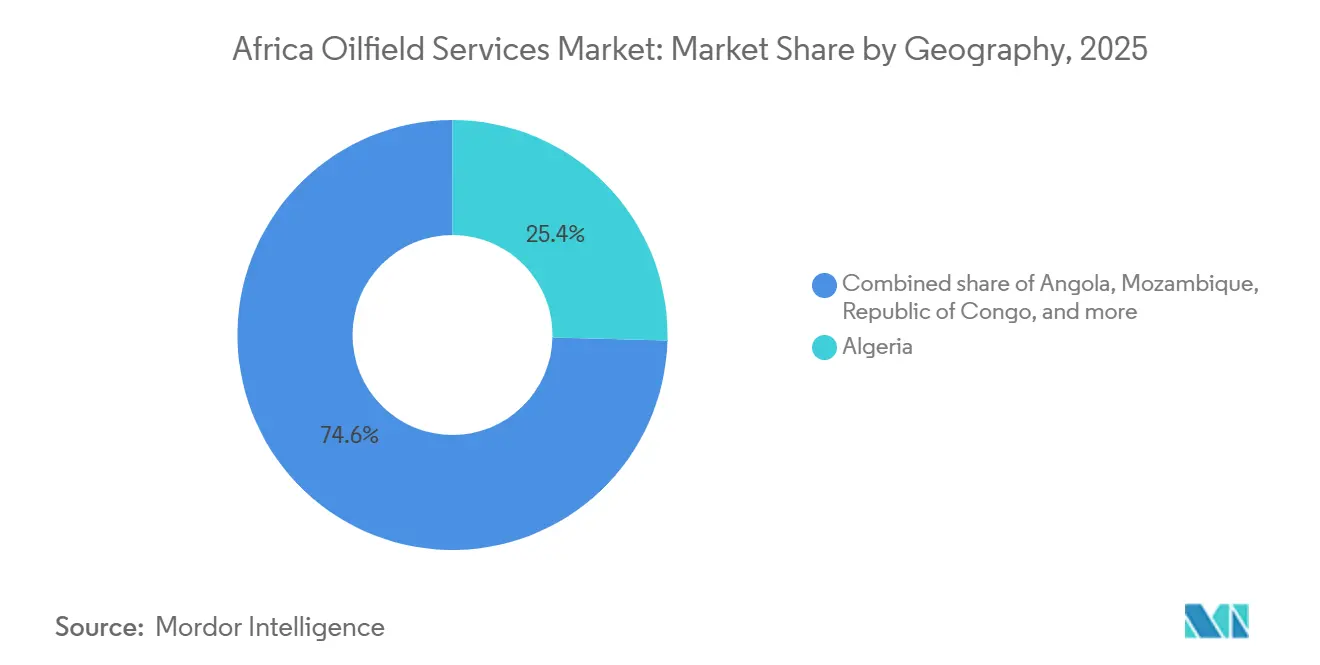
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Panorama normativo
Il mercato africano dei servizi per i giacimenti petroliferi opera secondo un regime di licenze, salute, sicurezza e ambiente (HSE) e contenuto locale che varia da paese a paese, con enti regolatori a monte, tra cui la Nigerian Upstream Petroleum Regulatory Commission (NUPRC) e la Petroleum Commission of Ghana, che definiscono le aspettative in materia di qualificazione, rendicontazione e conformità dei contraenti. In Nigeria, la Direttiva presidenziale del 2024 sulla conformità al contenuto locale ha inasprito la verifica dell'effettiva capacità locale dei fornitori di servizi, innalzando i requisiti di ammissibilità alle gare d'appalto e aumentando le esigenze di audit e documentazione per i servizi di perforazione, completamento e produzione.
Oltre alle normative nazionali, gli organismi di settore stanno lavorando anche per armonizzare i quadri normativi al fine di ridurre la frammentazione durante l'esecuzione di progetti in più paesi. L'Organizzazione africana dei produttori di petrolio (APPO) ha promosso iniziative di standardizzazione panafricana (tra cui la creazione di uno standard panafricano per gli idrocarburi) e, nel luglio 2026, l'APPO e l'Associazione africana dei raffinatori e distributori (ARDA) hanno istituito un comitato tecnico congiunto per armonizzare quadri normativi e specifiche, supportando la realizzazione di progetti transfrontalieri e la qualificazione dei fornitori in diverse giurisdizioni.
Panorama competitivo
Il mercato africano dei servizi per i giacimenti petroliferi mostra una moderata concentrazione: i primi cinque operatori hanno detenuto circa il 48% del fatturato del 2025, guidati da Schlumberger, Halliburton e Baker Hughes. L'accordo quinquennale Sonatrach da 2.1 miliardi di dollari di Schlumberger sottolinea una strategia di gestione integrata dei progetti che integra perforazione, wireline e stimolazione con incentivi sulle prestazioni. Halliburton e Baker Hughes si contendono un vantaggio tecnologico; il sistema rotativo sterzante iCruise di Halliburton e il sistema di automazione Leucipa di Baker Hughes riducono i tempi improduttivi fino al 20%. Weatherford, TechnipFMC e Subsea 7 completano la fascia alta, eccellendo nelle nicchie wireline, sottomarine e dismissione.
Le normative sul contenuto locale consentono a operatori locali come Seplat Energy e Oando Energy Services di integrarsi verticalmente e di competere con le multinazionali fino al 18% nelle attività onshore. La joint venture di Saipem con Sonasurf per la produzione di tubi flessibili e i piani di fabbricazione di TechnipFMC in Nigeria illustrano modelli ibridi che soddisfano la conformità senza rinunciare al controllo ingegneristico. Le opportunità di sfruttamento di spazi vuoti nei pozzi di cattura del carbonio, nelle perforazioni geotermiche e nello smantellamento ampliano il quadro competitivo, promettendo nuovi flussi di ricavi nonostante la compressione dei margini tradizionali.
In futuro, gli integratori multinazionali domineranno i segmenti delle acque profonde e dell'alta tecnologia, mentre le aziende nazionali si occuperanno di quote più ampie di servizi di perforazione a terra, logistica e servizi a bassa complessità. Il risultato è un mercato africano dei servizi per i giacimenti petroliferi a due livelli, che rimarrà competitivo, innovativo e diversificato a livello regionale.
Leader del settore dei servizi per i giacimenti petroliferi in Africa
Schlumberger Limited
Weatherford International Plc
Azienda Baker Hughes
Halliburton Company
Technip FMC plc
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Baker Hughes ha firmato un contratto di servizio di 13 anni con Nigeria LNG a supporto dell'espansione dell'impianto Train 7 a Bonny Island, in Nigeria. Il contratto si concentra sui servizi di manutenzione a lungo termine delle apparecchiature, che estendono la base installata e aumentano l'intensità di servizio per le infrastrutture del gas, supportando la manutenzione del ciclo di vita, l'affidabilità e le capacità di supporto digitale nel paese.
- Giugno 2026: Azule Energy ha assegnato a Baker Hughes un contratto per la fornitura di sistemi di produzione sottomarini per il progetto Greater PAJ in Angola, inclusi sistemi di alberi di produzione orizzontali per acque profonde e relative apparecchiature di controllo e intervento. L'aggiudicazione amplia l'attività competitiva nel settore delle apparecchiature sottomarine offshore ad alte prestazioni e posiziona i fornitori per le successive attività di installazione, collaudo e intervento legate allo sviluppo delle infrastrutture in acque profonde dell'Angola.
- Novembre 2024: Baker Hughes ha ampliato la sua presenza in Namibia con un nuovo impianto per fanghi liquidi, un impianto per cemento sfuso e strutture multimodali. L'ampliamento rafforza la logistica locale e la disponibilità di fluidi di perforazione e di cementazione, favorendo una mobilitazione più rapida e una migliore continuità dei servizi per le campagne offshore e onshore in Namibia e nei bacini limitrofi.
Ambito del rapporto sul mercato dei servizi per i giacimenti petroliferi in Africa
I servizi Oilfield (OFS) si riferiscono a tutti i servizi che supportano i processi di estrazione e produzione di petrolio e gas onshore e offshore. Questi servizi includono perforazione e valutazione della formazione, costruzione di pozzi e servizi di completamento.
Il mercato africano dei servizi per i giacimenti petroliferi è segmentato per tipologia di servizio, ubicazione, tipologia di pozzo e area geografica. Per tipologia di servizio, il mercato è segmentato in servizi di perforazione, servizi di completamento, servizi di produzione e intervento e altri servizi. Per ubicazione, il mercato è segmentato in onshore e offshore. Per tipologia di pozzo, il mercato è segmentato in convenzionale e non convenzionale. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato africano dei servizi per i giacimenti petroliferi nei principali paesi. Per ciascun segmento, le dimensioni del mercato e le previsioni sono state calcolate in base al fatturato (USD).
Per tipo di servizio
| Servizi di perforazione |
| Servizi di completamento (cementazione, fratturazione idraulica) |
| Produzione e servizi di intervento |
| Altri servizi (OSV, sismici, disinfestazione, aviazione) |
Per località
| a terra |
| al largo |
Per tipo di pozzo
| Convenzionale |
| Non convenzionale |
Per geografia
| Nigeria |
| Angola |
| Algeria |
| Egitto |
| Libia |
| Repubblica del Congo |
| Ghana |
| Mozambico |
| Resto d'Africa |
| Per tipo di servizio | Servizi di perforazione |
| Servizi di completamento (cementazione, fratturazione idraulica) | |
| Produzione e servizi di intervento | |
| Altri servizi (OSV, sismici, disinfestazione, aviazione) | |
| Per località | a terra |
| al largo | |
| Per tipo di pozzo | Convenzionale |
| Non convenzionale | |
| Per geografia | Nigeria |
| Angola | |
| Algeria | |
| Egitto | |
| Libia | |
| Repubblica del Congo | |
| Ghana | |
| Mozambico | |
| Resto d'Africa |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato dei servizi per i giacimenti petroliferi in Africa?
Nel 2026, il mercato dei servizi petroliferi in Africa aveva un valore di 8.38 miliardi di dollari e si prevede che raggiungerà gli 11.44 miliardi di dollari entro il 2031.
Quale segmento genera i ricavi maggiori?
I servizi di perforazione sono in testa alla classifica dei ricavi con una quota di mercato del 43.2% nel 2025, trainati dalle campagne in acque profonde in Nigeria e Angola.
In quale Paese la domanda di servizi cresce più rapidamente?
Il Mozambico registra la crescita più elevata, con un CAGR del 9.5% grazie agli sviluppi di Coral Sul e Mozambique LNG.
In che modo le norme sui contenuti locali incidono sulla concorrenza?
Norme più severe in Nigeria e Angola stanno indirizzando i servizi a bassa complessità verso appaltatori locali, abbassando le barriere all'ingresso e spingendo le multinazionali verso lavori offshore ad alta tecnologia.
Quali tendenze tecnologiche stanno riducendo i costi di perforazione?
Centri operativi remoti, piattaforme gemelle digitali e sistemi di sterzo automatizzati stanno riducendo i tempi non produttivi fino al 20% e migliorando l'efficienza delle piattaforme.
In che modo il rischio politico influenza le decisioni di investimento?
I problemi di sicurezza nel Delta del Niger, a Cabo Delgado e in Libia aumentano i costi e l'incertezza, indirizzando i capitali verso bacini più stabili come l'Algeria e l'Egitto.


