

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Periodo dei dati storici | 2021 - 2024 |
| Tasso di crescita | 5.55% CAGR |
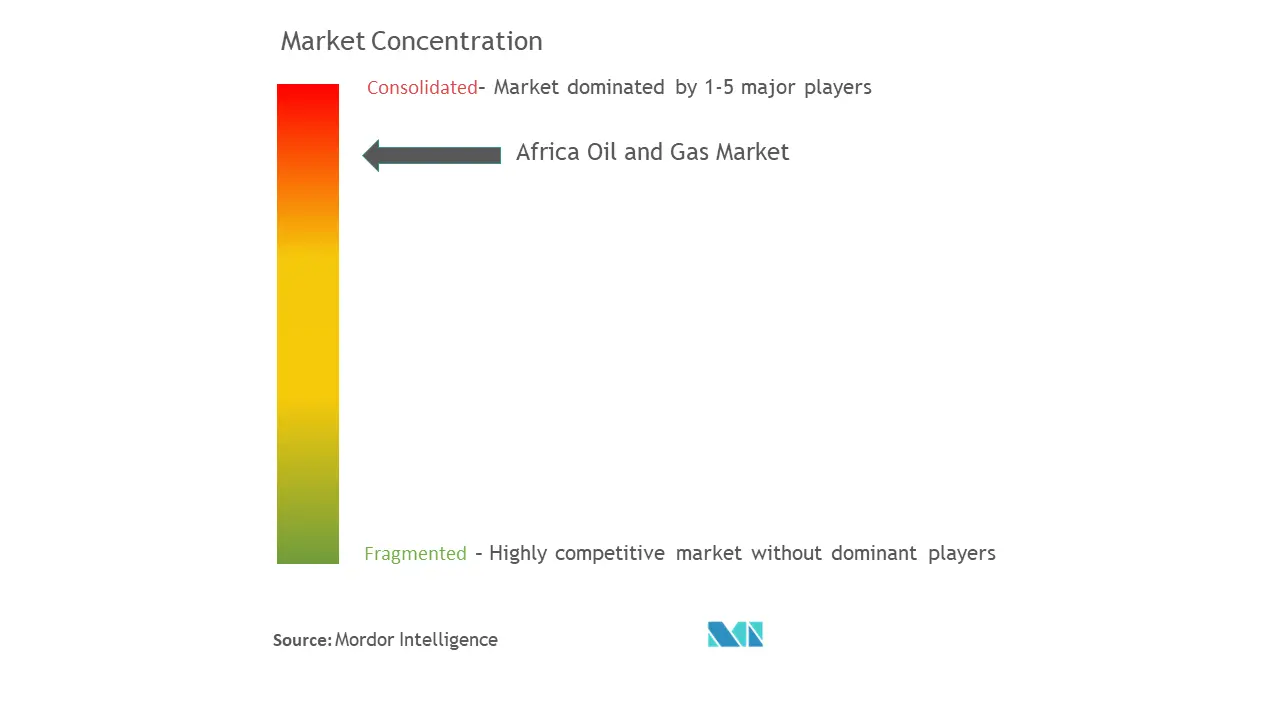
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato petrolifero e del gas in Africa di Mordor Intelligence
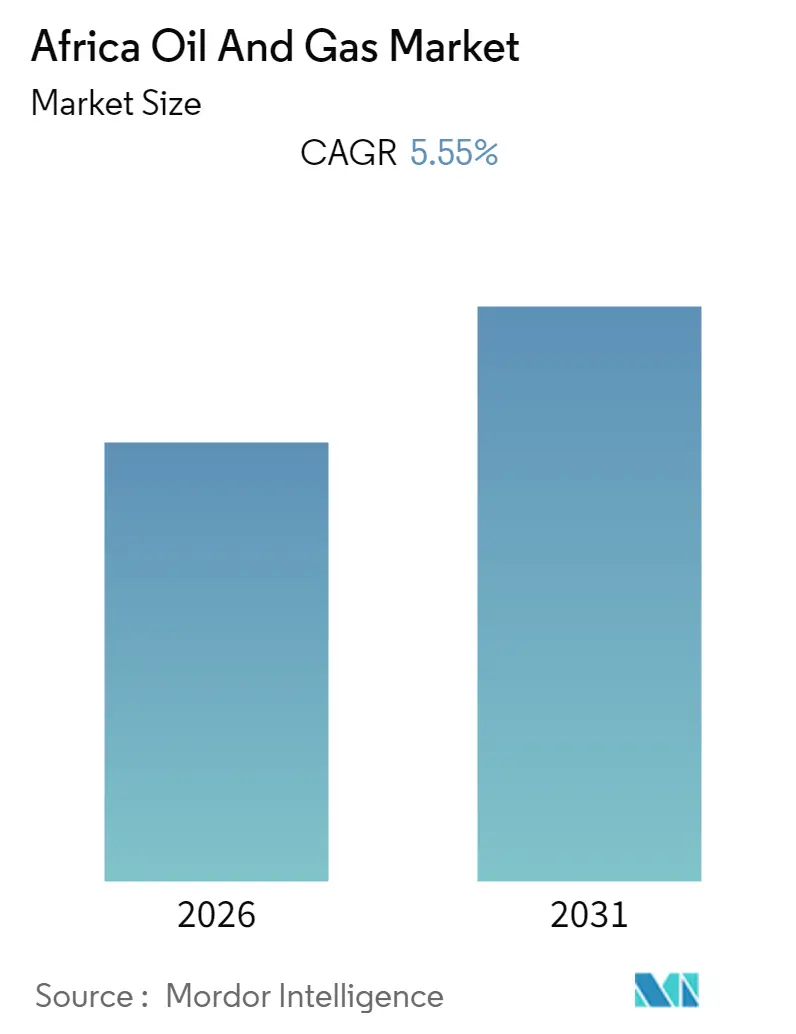
Si prevede che il mercato africano del petrolio e del gas registrerà un tasso di crescita annuo composto (CAGR) del 5.55% durante il periodo di previsione.
- Si prevede che le attività upstream offshore domineranno il mercato grazie al loro relativo isolamento dagli atti vandalici. Questi siti sono relativamente meno accessibili per i terroristi e i gruppi di vandalismo nella regione, come nel caso dell'attacco al progetto Anadarko Petroleum GPL nel nord del Mozambico.
- La recente scoperta offshore di petrolio e gas in Senegal mette in luce il potenziale della regione offshore dell’Africa occidentale, in gran parte non sfruttata, per la quale la Compagnia petrolifera nazionale del Senegal, PETROSEN, ha lanciato ufficialmente il round di concessione di licenze per 12 blocchi nel gennaio 2020. Inoltre, nella regione vengono registrate numerose altre scoperte offshore, il che dovrebbe creare un'opportunità redditizia per le società upstream di petrolio e gas di investire in questa regione.
- La Nigeria ha dominato il mercato grazie a numerosi progetti upstream grazie alla fiducia degli operatori e all'aumento della produzione, con un aumento dei prezzi del petrolio greggio dopo un crollo. Pertanto, si prevede che la Nigeria dominerà il mercato durante il periodo di previsione.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato petrolifero e del gas in Africa
Segmento a monte per dominare il mercato
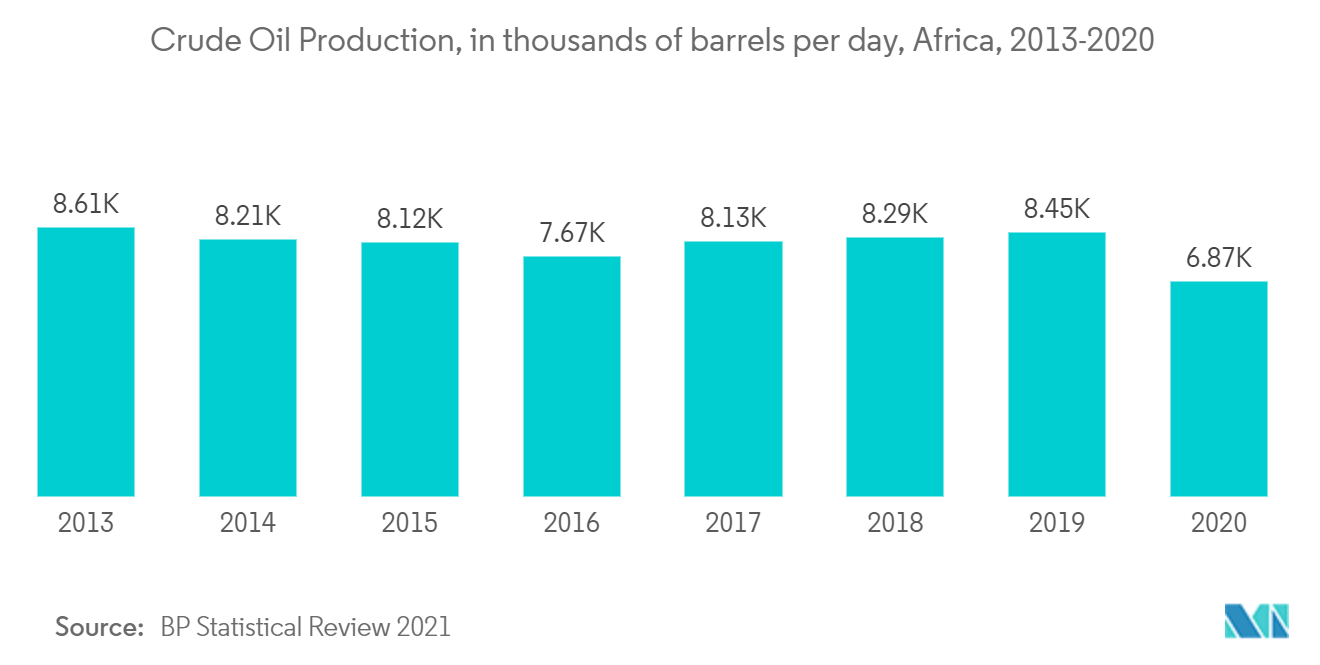
- L’Africa rappresentava circa l’2020% della produzione globale di petrolio nel 6865. Nello stesso anno nel continente vengono prodotti quasi 6.9mila barili di petrolio al giorno. La regione ha generato 2000 milioni di barili al giorno, il livello di produzione più basso dal XNUMX. La produzione di petrolio greggio e gas naturale è ampiamente distribuita in Africa ma fortemente concentrata nelle regioni occidentali e settentrionali.
- L’industria offshore del petrolio e del gas dell’Africa occidentale continua ad espandersi, anche se non molto velocemente, aprendo maggiori opportunità di mercato. Lo spazio offshore profondo e ultra-profondo dell’Africa occidentale ha continuato ad attrarre esploratori e produttori di petrolio per espandere le loro operazioni, soprattutto nell’Africa meridionale e occidentale, dove sono stati avviati o svelati progetti significativi, in attesa di valutazione e sviluppo delle risorse.
- La crescita delle attività di esplorazione e produzione offshore è stata guidata principalmente dagli sforzi dei governi nella loro regione per fornire incentivi fondamentali e politiche di sostegno per sbloccare le opportunità di investimento, nonché dal numero crescente di compagnie petrolifere e del gas internazionali interessate a esplorare campi alternativi per sostituire i siti di produzione offshore in via di maturazione in paesi come Nigeria e Ghana.
- Nel dicembre 2021, PGS si è assicurata un contratto da una società anonima per un'indagine sismica 3D nell'offshore dell'Africa occidentale. Allo stesso modo, nell’agosto 2021, l’appaltatore di trivellazione in acque poco profonde Borr Drilling si è assicurata aggiudicazioni per due impianti offshore in Africa per due anni più opzioni.
- Inoltre, in Angola, Ghana e Nigeria sono stati emessi numerosi bandi di gara a lungo termine per lo sviluppo delle riserve. Anche la regione offshore è stata recentemente testimone di scoperte di successo, come quella recente di Eni nell'offshore della Costa d'Avorio e del Ghana. Tali scoperte richiederanno un’ulteriore valutazione e le attività di sviluppo nella regione attireranno probabilmente gli investitori, guidando così la domanda di mercato durante il periodo di previsione.
- Pertanto, sulla base dei fattori sopra menzionati, si prevede che il segmento upstream dominerà il mercato africano del petrolio e del gas durante il periodo di previsione.
La Nigeria dovrebbe dominare il mercato
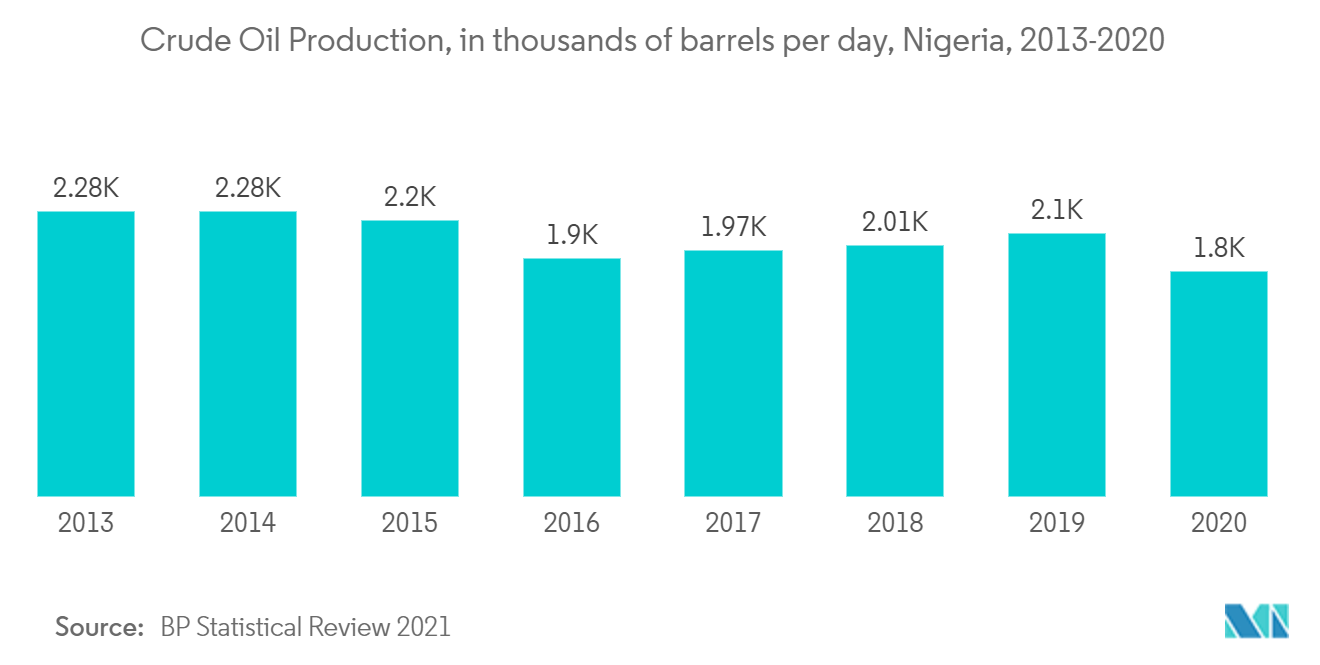
- La Nigeria è uno dei paesi più grandi dell’Africa in termini di riserve accertate di petrolio e gas. Nel 2020, le riserve di petrolio greggio e gas naturale della Nigeria hanno raggiunto rispettivamente 36.9 miliardi di barili e 5.5 trilioni di metri cubi. Tuttavia, la produzione di petrolio greggio nel paese ha recentemente assistito a una tendenza al ribasso, dal suo picco di 2,487 mila barili al giorno nel 2004 a 1,798 mila barili nel 2020. Ciò è dovuto principalmente ai giacimenti petroliferi in maturazione e alla mancanza di nuovi investimenti esteri nel settore petrolifero. Paese.
- La Nigeria è uno dei più grandi e antichi produttori di petrolio dell’Africa. Il settore del petrolio e del gas è uno dei settori più importanti dell'economia del paese e rappresenta oltre il 90% delle esportazioni del paese e l'80% delle entrate del governo federale. Nel 2020, la Nigeria aveva la più grande produzione di petrolio e gas nella regione dell'Africa occidentale, con circa 86.9 milioni di tonnellate di petrolio greggio e 49.4 miliardi di metri cubi di gas.
- Inoltre, il Paese prevede di diventare un hub di esportazione in Africa esportando non solo verso i Paesi della regione ma anche verso altri Paesi asiatici come India e Cina, dove si prevede che la domanda di gas aumenterà nei prossimi anni, con conseguente aumento delle attività upstream nel regione.
- Nel gennaio 2022, la Nigerian National Petroleum Company Ltd si è assicurata un impegno di finanziamento aziendale di 5 miliardi di dollari da parte della African Export-Import Bank per finanziare importanti investimenti nel settore upstream nigeriano. È probabile che ciò favorisca la crescita del mercato durante il periodo di previsione.
- Pertanto, sulla base dei fattori sopra menzionati, si prevede che la Nigeria dominerà il mercato africano del petrolio e del gas durante il periodo di previsione.
Panorama normativo
In Africa, la supervisione normativa è in gran parte specifica per ogni paese, con recenti modifiche concentrate nei principali bacini produttivi e in quelli di frontiera. In Nigeria, il Petroleum Industry Act (PIA) continua a essere il punto di riferimento per le licenze e l'amministrazione del settore upstream attraverso la Nigerian Upstream Petroleum Regulatory Commission (NUPRC), e nel 2026 è stato emanato un decreto presidenziale per salvaguardare le entrate federali derivanti dal petrolio e dal gas e fornire maggiore chiarezza normativa per le operazioni del settore.
In Mozambico, l'Assemblea della Repubblica ha approvato una nuova legge sul petrolio nel maggio 2026, rafforzando l'Istituto Nazionale del Petrolio (INP) con maggiori poteri di supervisione, tra cui un controllo più rigoroso sui costi recuperabili e sui budget delle concessioni. Il Sudafrica ha emanato la legge sullo sviluppo delle risorse petrolifere a monte n. 23 del 2024 per disciplinare le licenze di esplorazione e produzione, comprese disposizioni che consentono indagini speculative multiclient non esclusive. In Gabon, i piani annunciati nell'ottobre 2025 mirano a suddividere il quadro normativo sugli idrocarburi in codici separati per il petrolio e il gas, con l'attività di redazione che proseguirà nel 2026.
Analisi della catena del valore
La catena del valore del petrolio e del gas in Africa comprende l'esplorazione e la produzione offshore e onshore, lo sviluppo dei giacimenti e i servizi di perforazione, la raccolta e la lavorazione di greggio e gas, e il trasporto tramite oleodotti e sistemi di esportazione marittima, seguiti dalla raffinazione a valle e dalla distribuzione dei prodotti. In Nigeria e in altri importanti mercati produttori, gli operatori si sono concentrati sulle perforazioni di completamento e sul prolungamento della vita utile dei giacimenti esistenti in acque profonde (ad esempio, le attività intorno a OML 138 ed Erha), il che rafforza il ruolo dei servizi sottomarini, della logistica offshore e dell'ingegneria brownfield nel sostenere l'approvvigionamento a monte.
Per quanto riguarda il gas, l'attenzione alla catena del valore è sempre più evidente nelle infrastrutture che supportano sia l'utilizzo interno che le vie di esportazione, tra cui le reti di distribuzione del gas, i sistemi locali di liquefazione e i gasdotti transfrontalieri collegati alla domanda di energia e all'industria. Iniziative di integrazione regionale come il programma del gasdotto Nigeria-Marocco dimostrano inoltre come lo sviluppo delle infrastrutture di trasporto e distribuzione possa creare collegamenti con i corridoi petrolchimici e industriali, connettendo il gas estratto a monte a molteplici mercati finali in tutta l'Africa occidentale e oltre.
Panorama competitivo
Il mercato africano del petrolio e del gas è moderatamente consolidato. Alcuni dei principali attori del mercato includono Shell PLC, TotalEnergies SE, Eni SpA, Exxon Mobil Corporation e Nigerian National Petroleum Corporation.
Leader del settore petrolifero e del gas in Africa
Energie Totali SE
Eni S.p.A
Exxon Mobil Corporation
Nigerian National Petroleum Corporation
PLC a conchiglia
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Shell PLC: Il governo federale ha approvato un credito d'imposta maggiorato legato alla produzione di 11.50 dollari al barile per sbloccare il progetto in acque profonde Bonga Southwest Aparo, con l'obiettivo di attrarre 20 miliardi di dollari di investimenti. Questo incentivo migliora la redditività del progetto in acque profonde e accelera la crescita del settore offshore nigeriano, nonché l'attività di decisione finale di investimento (FID) sul mercato.
- Luglio 2026: Exxon Mobil Corporation: ha annunciato la decisione finale di investimento (FID) per un progetto di perforazione di completamento da 1 miliardo di dollari nel giacimento di Usan (OML 138), che dovrebbe aggiungere 40,000 barili al giorno alla produzione. La decisione segnala una maggiore attenzione alle attività offshore e rafforza la stabilità della produzione a breve termine e dell'approvvigionamento a valle.
- Luglio 2026: Nigerian National Petroleum Corporation (NNPC) Limited e Seplat Energy hanno stipulato un accordo di compravendita di gas della durata di 15 anni per la fornitura di 200 milioni di piedi cubi standard al giorno al progetto UTM Floating LNG. Il contratto di fornitura di gas promuove la monetizzazione delle infrastrutture del gas e l'integrazione tra gas nazionale ed esportazione, influenzando le dinamiche del mercato regionale del gas.
Ambito del rapporto sul mercato petrolifero e del gas in Africa
Lo scopo del rapporto sul mercato del petrolio e del gas in Africa include:
Per tipo
| A monte |
| midstream |
| A valle |
Per geografia
| Algeria |
| Nigeria |
| Egitto |
| Resto d'Africa |
| Per tipo | A monte |
| midstream | |
| A valle | |
| Per geografia | Algeria |
| Nigeria | |
| Egitto | |
| Resto d'Africa |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato africano del petrolio e del gas?
Si stima che il mercato africano del petrolio e del gas avrà un valore di 101.75 miliardi di dollari nel 2026 e si prevede che raggiungerà i 133.3 miliardi di dollari entro il 2031, registrando un CAGR del 5.55% nel periodo di previsione (2026-2031).
– Chi sono i principali attori globali in questo mercato del petrolio e del gas in Africa?
TotalEnergies SE, Eni SpA, Exxon Mobil Corporation, Nigerian National Petroleum Corporation e Shell PLC sono le principali società che operano nel mercato africano del petrolio e del gas.
Quali anni copre questo mercato africano del petrolio e del gas?
Il rapporto copre le dimensioni storiche del mercato petrolifero e del gas in Africa per gli anni: 2020, 2021, 2022, 2023, 2024 e 2025. Il rapporto prevede inoltre le dimensioni del mercato petrolifero e del gas in Africa per gli anni: 2026, 2027, 2028, 2029, 2030 e 2031.


