

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
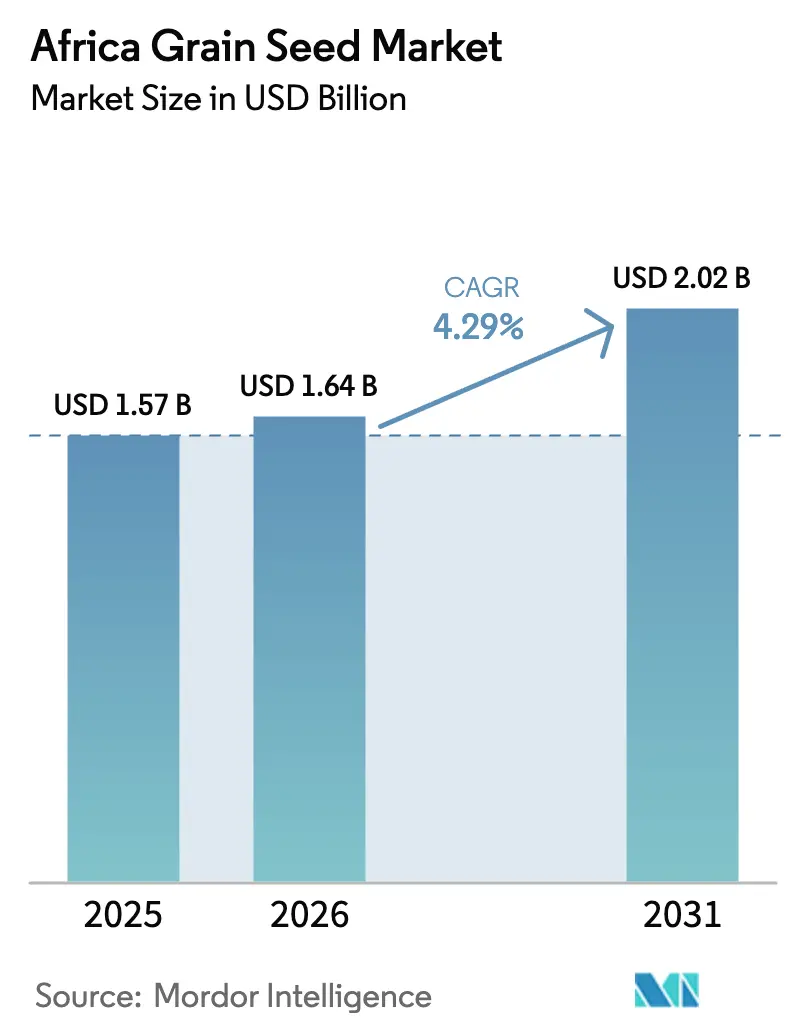
| Dimensione del mercato (2026) | 1.64 miliardo di dollari |
| Dimensione del mercato (2031) | 2.02 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.29% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei semi di grano in Africa di Mordor Intelligence
Si stima che il mercato africano dei semi di cereali nel 2026 raggiungerà 1.64 miliardi di dollari, in crescita rispetto al valore di 1.57 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 2.02 miliardi di dollari, con un CAGR del 4.29% nel periodo 2026-2031. I costanti programmi di sussidi governativi, la crescente domanda di varietà resistenti al clima e la spinta industriale da parte delle aziende di trasformazione di mangimi e birra costituiscono la spina dorsale di questo slancio. Le piattaforme di ordinazione di semi basate su dispositivi mobili del Kenya e i maturi sistemi agricoli commerciali del Sudafrica dimostrano come digitalizzazione e scalabilità possano convergere per sostenere la crescita dei volumi. Gli operatori del mercato stanno inoltre beneficiando dell'armonizzazione regionale della certificazione delle sementi, che riduce i costi di ingresso e consente una più ampia diffusione distributiva. Tuttavia, la contraffazione nei mercati informali e il rapporto sfavorevole tra prezzo dei fertilizzanti e prezzo dei cereali rimangono fattori sfavorevoli che mettono a repentaglio i guadagni di produttività conseguiti.
Punti chiave del rapporto
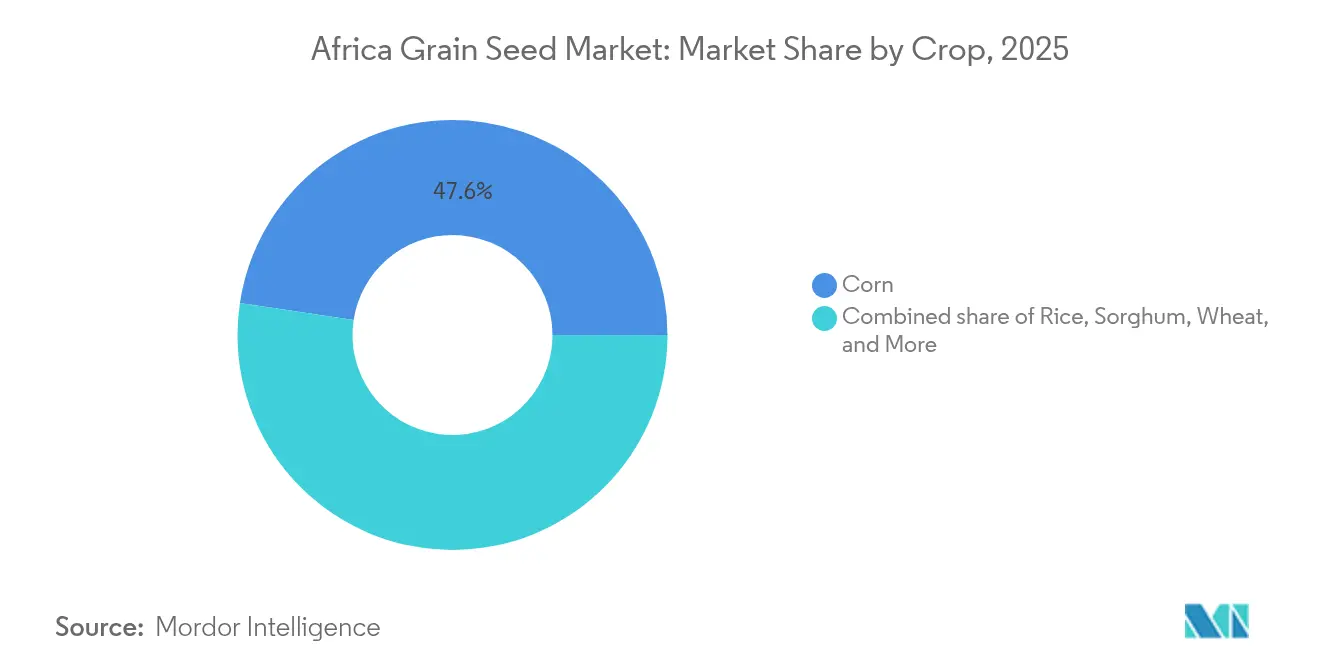
- Per coltura, il mais ha dominato il mercato africano dei semi di grano con il 47.62% di quota di mercato nel 2025, mentre il sorgo sta crescendo a un CAGR del 5.88% fino al 2031.
- In base alla tecnologia di selezione, nel 2025 gli ibridi rappresentavano una quota del 58.63% del mercato africano dei semi di grano e si prevede che le varietà a impollinazione libera e i derivati ibridi aumenteranno a un CAGR del 4.67% entro il 2031.
- In termini geografici, il Sudafrica ha registrato una quota di fatturato del 33.45% nel 2025, mentre il Kenya è destinato a registrare il CAGR più alto, pari al 6.12%, entro il 2031.
- Nel 2025, i primi cinque fornitori controllavano il 36.20% della quota di mercato delle sementi di cereali in Africa, a dimostrazione di un mercato moderatamente frammentato. Tra i principali attori del mercato figurano Bayer AG, Corteva Agriscience, Groupe Limagrain, Seed Co. Limited e Syngenta AG.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei semi di grano in Africa
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| I programmi di sussidi governativi per le sementi promuovono l'adozione di tecnologie ibride | + 0.8% | Panafricana, più forte in Kenya, Nigeria, Ghana | Medio termine (2-4 anni) |
| Crescente domanda di varietà di cereali resistenti al clima | + 0.9% | Nucleo dell'Africa subsahariana, in espansione verso il Nord Africa | A lungo termine (≥ 4 anni) |
| Espansione delle industrie di mangimi commerciali e di produzione di birra che necessitano di cereali di qualità | + 0.6% | Sud Africa, Nigeria, Kenya, Egitto | Medio termine (2-4 anni) |
| Armonizzazione regionale della certificazione delle sementi che facilita il commercio transfrontaliero | + 0.4% | Africa orientale, meridionale e occidentale | A lungo termine (≥ 4 anni) |
| Emersione di piattaforme di marketing diretto dei semi basate su dispositivi mobili | + 0.5% | Nucleo dell'Africa orientale, ricaduta sull'Africa occidentale | A breve termine (≤ 2 anni) |
| La rapida adozione della tecnologia maschio-sterile riduce i costi dei semi di mais ibrido | + 0.7% | Sud Africa, Kenia, Tanzania, Zimbabwe | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
I programmi governativi di sussidi per le sementi promuovono l'adozione di varietà ibride
I sussidi rimangono una leva fondamentale per accelerare la diffusione degli ibridi. Il Kenya ha stanziato oltre 50 milioni di dollari all'anno per il suo Progetto nazionale di crescita agricola e rurale inclusiva, portando l'adozione del mais ibrido dal 35% nel 2022 a oltre il 60% entro il 2024 [1] Fonte: Banca Mondiale, “Kenya National Agricultural and Rural Inclusive Growth Project,” worldbank.org . Il Programma Anchor Borrowers della Nigeria ha distribuito oltre 2 milioni di sacchi di sementi certificate nel 2024, dimostrando la portata con cui le politiche possono rimodellare la domanda [2] Fonte: Banca Centrale della Nigeria, “Anchor Borrowers Programme,” cbn.gov.ng. Tali programmi riducono il rischio per gli agricoltori, creano una domanda abituale e agevolano la transizione all'acquisto di sementi commerciali una volta che i sussidi vengono meno. Tuttavia, la continuità a lungo termine dipende da chiare dimostrazioni di valore al di là delle stagioni sovvenzionate.
Crescente domanda di varietà di cereali resistenti al clima
La volatilità meteorologica ha spostato le priorità degli agricoltori verso la tolleranza alla siccità e la resilienza al calore. Gli ibridi tolleranti alla siccità occupano ora più del 40% della superficie totale coltivata a mais ibrido nell'Africa orientale e meridionale, un forte aumento rispetto al 15% del 2020 [3] Fonte: International Crops Research Institute for the Semi-Arid Tropics, “Drought-Tolerant Crops for Africa,” icrisat.org . Il portfolio DroughtGard di Bayer e caratteristiche simili hanno trovato rapida accettazione grazie alla stabilità della resa in condizioni di stress idrico. L'adozione si sta diffondendo oltre il mais, raggiungendo il sorgo e il miglio, poiché le varietà migliorate combinano la tradizionale robustezza con una migliore qualità di lavorazione. I responsabili politici stanno semplificando le approvazioni per accelerare l'ingresso sul mercato di sementi intelligenti dal punto di vista climatico.
Espansione delle industrie di mangimi commerciali e di produzione di birra che necessitano di cereali di qualità
La domanda industriale di cereali di qualità costante ha creato segmenti di mercato premium che incoraggiano gli agricoltori ad adottare varietà di sementi certificate con caratteristiche prevedibili. In Africa, l'industria dei mangimi si approvvigiona di cereali in base a specifici profili nutrizionali e livelli di micotossine, offrendo premi che giustificano costi di produzione più elevati. Aziende produttrici di birra come South African Breweries Miller e Heineken NV hanno introdotto programmi di approvvigionamento diretto che specificano varietà di cereali e standard qualitativi, offrendo agli agricoltori mercati garantiti. Questa domanda si è dimostrata più sostenibile dei sussidi governativi, poiché gli agricoltori calcolano i profitti in base ai premi di mercato.
Armonizzazione regionale della certificazione delle sementi che facilita il commercio transfrontaliero
L'Area di Libero Scambio Continentale Africana ha promosso gli sforzi per standardizzare i processi di certificazione delle sementi, riducendo le barriere normative. Il Mercato Comune per l'Africa Orientale e Meridionale consente la commercializzazione regionale di varietà di sementi approvate senza ulteriori test, riducendo i costi di ingresso sul mercato e promuovendo gli investimenti nei programmi di miglioramento genetico. Analogamente, la Comunità Economica degli Stati dell'Africa Occidentale facilita il commercio di sementi aggirando le autorizzazioni dei singoli paesi. Tuttavia, l'attuazione disomogenea persiste a causa di requisiti aggiuntivi in alcuni paesi. Si prevede che la convergenza normativa aumenterà man mano che i paesi riconosceranno i benefici dei mercati integrati delle sementi per la sicurezza alimentare, affrontando sfide che trascendono i confini nazionali.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Prevalenza di semi contraffatti o di bassa qualità nei mercati informali | -0.6% | Panafricana, più grave in Nigeria, Ghana, Tanzania | A lungo termine (≥ 4 anni) |
| L'elevato rapporto tra prezzo dei fertilizzanti e prezzo dei cereali limita i benefici ottenuti dai semi | -0.5% | Africa subsahariana, in particolare i paesi senza sbocco sul mare | Medio termine (2-4 anni) |
| La distribuzione frammentata dell'ultimo miglio aumenta i costi di consegna dei semi | -0.4% | Africa rurale, più acuta nelle aree agricole remote | Medio termine (2-4 anni) |
| Fornitura limitata di sementi di prima generazione per sorgo e miglio OPV | -0.3% | Regioni semiaride, paesi del Sahel | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Prevalenza di semi contraffatti o di bassa qualità nei mercati informali
La proliferazione di semi contraffatti e di qualità inferiore mina la fiducia degli agricoltori nelle varietà di semi migliorate e ha un impatto negativo sul mercato formale delle sementi. L'Alleanza per una Rivoluzione Verde in Africa stima che il 30-40% dei semi venduti nei mercati informali dell'Africa subsahariana non soddisfi gli standard qualitativi di base, con conseguenti perdite di resa. Questo problema è significativo in Nigeria e Ghana, dove la scarsa applicazione delle norme consente ai prodotti contraffatti di circolare liberamente. Gli agricoltori che riscontrano scarsi risultati con semi contraffatti spesso tornano a semi conservati o riducono gli investimenti in fattori di produzione nelle stagioni successive. Esistono quadri normativi, ma mancano le risorse per un'applicazione efficace, in particolare nelle aree rurali dove avviene la maggior parte delle transazioni di sementi.
Elevati rapporti tra prezzo dei fertilizzanti e prezzo dei cereali limitano i benefici ottenuti dai semi
La volatilità dei prezzi dei fertilizzanti ha creato difficoltà economiche per gli agricoltori, impedendo loro di permettersi gli input complementari necessari per massimizzare i benefici delle varietà di sementi migliorate. Il conflitto tra Russia e Ucraina ha interrotto le catene di approvvigionamento globali dei fertilizzanti, portando ad aumenti di prezzo superiori al 200% in alcuni mercati africani tra il 2022 e il 2024, mentre i prezzi dei cereali sono rimasti relativamente stabili [4] Fonte: Organizzazione delle Nazioni Unite per l'alimentazione e l'agricoltura, "Monitoraggio dei prezzi dei fertilizzanti", fao.org . Questa disparità ha reso economicamente non fattibile per molti agricoltori investire in sementi di alta qualità senza le necessarie applicazioni di fertilizzanti. I paesi senza sbocco sul mare affrontano ulteriori difficoltà a causa degli elevati costi di trasporto, che aumentano ulteriormente i prezzi dei fertilizzanti. I programmi governativi di sovvenzione dei fertilizzanti hanno offerto un sollievo temporaneo in alcune regioni, ma i loro vincoli fiscali ne limitano sia la sostenibilità che la portata.
Analisi del segmento
Grazie alla tecnologia di allevamento: gli ibridi guidano la crescita del segmento premium
Gli ibridi si sono assicurati una quota di mercato del 58.63% del mercato africano delle sementi di cereali nel 2025. Rese superiori, uniformità e accettazione da parte dei trasformatori rendono gli ibridi un punto fermo per i produttori commerciali, soprattutto in Sudafrica ed Egitto. Le multinazionali implementano ampie pipeline di ricerca e sviluppo, aggiornando i cataloghi varietali ogni due o tre anni. Gli ibridi transgenici rimangono limitati a giurisdizioni con leggi chiare in materia di biosicurezza, tuttavia gli ibridi non OGM maschio-sterili ora colmano il divario di costo, espandendo la portata. Si prevede che le dimensioni del mercato africano delle sementi di cereali attribuibili al mais ibrido aumenteranno in linea con la domanda di mangimi commerciali fino al 2031.
Le varietà a impollinazione libera e i derivati ibridi si stanno espandendo a un CAGR del 4.67%, conquistando i piccoli agricoltori attenti al budget. I nuovi OPV promuovono la tolleranza alla siccità e la biofortificazione, tenendo conto sia degli aspetti nutrizionali che della resilienza. Le norme armonizzate COMESA ed ECOWAS consentono ora il rilascio di una singola varietà per servire più Paesi, incoraggiando le aziende sementiere a mantenere i portafogli OPV anziché abbandonarli completamente. Questo approccio a doppio binario salvaguarda la sicurezza alimentare e consente agli agricoltori di adattare la spesa per i fattori di produzione al flusso di cassa stagionale.
Per coltura: il predominio del mais incontra la diversificazione intelligente per il clima
Nel 2025, il mais deteneva il 47.62% della quota di mercato delle sementi di cereali in Africa, sostenuto dalla domanda di pollame, suini e birra. I trasformatori richiedono profili di amido e proteine prevedibili, sostenendo modelli di pagamento premium che giustifichino le spese per le sementi ibride. Tuttavia, le epidemie autunnali di lafigma e le precipitazioni irregolari espongono al rischio di monocoltura. Il CAGR del 5.88% del sorgo indica che gli agricoltori stanno diversificando verso colture più resistenti. Ibridi di sorgo migliorati e OPV combinano la resistenza alla siccità con caratteristiche di gusto e macinazione migliorate, rendendo il passaggio economicamente fattibile anche per i coltivatori di sussistenza. Il riso rimane in crescita grazie alle politiche di sostituzione delle importazioni in Nigeria e Ghana, mentre il grano è in ritardo a causa delle restrizioni climatiche e infrastrutturali.
L'espansione della capacità di produzione di mangimi, soprattutto in Nigeria, dove il volume di mangimi installato ha superato i 5 milioni di tonnellate nel 2024, manterrà il mais in pole position, ma la diversificazione varietale sta guadagnando slancio. Si prevede che le dimensioni del mercato africano delle sementi di cereali nei segmenti del sorgo e del miglio aumenteranno, poiché le preferenze dei consumatori si orienteranno verso alimenti di base tradizionali, ritenuti più sani.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Mercato dei semi di cereali dell'Africa meridionale
Il Sudafrica detiene una quota di mercato del 33.45% nel mercato africano delle sementi di cereali, grazie a capacità produttive avanzate, rigorose normative in materia di biosicurezza e un'ampia rete di rivenditori agricoli che garantiscono la consegna tempestiva delle sementi alle aziende agricole. Una parte significativa del mais ibrido coltivato proviene dagli ultimi due cicli di breeding, garantendo rese costantemente elevate anche durante i periodi di siccità. Inoltre, il Paese fornisce sementi a Zambia, Mozambico e Botswana attraverso programmi di moltiplicazione contrattuale che sfruttano microclimi di produzione favorevoli. Nel 2024, le esportazioni di sementi sono aumentate del 7% in valore, grazie all'utilizzo dell'infrastruttura di controllo qualità del Sudafrica da parte dei Paesi limitrofi.
Mercato dei semi di cereali del Kenya
Si prevede che il Kenya raggiungerà il CAGR più alto del mercato africano delle sementi di cereali, pari al 6.12%, entro il 2031, grazie a un quadro agricolo incentrato sui piccoli agricoltori che posiziona il Paese come un polo per l'innovazione nell'agricoltura digitale. Nel 2024, circa 500,000 agricoltori hanno avuto accesso a sementi certificate tramite piattaforme mobili, riducendo significativamente i tempi di ordinazione da settimane a giorni. I programmi governativi di e-voucher hanno sovvenzionato una parte dei costi delle sementi, migliorando la liquidità di inizio stagione per gli agricoltori. Questa iniziativa contribuisce in modo determinante alla prevista crescita del mercato keniota. Inoltre, i trasformatori locali stanno rafforzando le filiere di approvvigionamento di cereali speciali, promuovendo l'adozione di varietà ibride in colture come mais, sorgo e orzo. Si prevede che la quota di mercato delle sementi di cereali in Kenya aumenterà ulteriormente man mano che un numero sempre maggiore di contee integrerà i portali di sovvenzione con i sistemi di telemetria per la distribuzione.
Mercato dei semi di cereali dell'Africa occidentale, orientale e settentrionale
La Nigeria presenta sia dimensioni che complessità. Le sementi contraffatte minano la fiducia degli agricoltori, ma le continue campagne di regolamentazione e gli sforzi di serializzazione segnalano un graduale progresso. I partecipanti al programma Anchor Borrowers che hanno ricevuto sementi certificate e supporto agronomico hanno registrato incrementi di resa superiori al 20% nei raccolti del 2024. Etiopia, Ghana e Tanzania sfruttano programmi multi-donatori nel settore sementiero che abbinano la produzione di sementi da parte di breeder-foundation a reti di distribuzione private. Ogni paese gestisce ora almeno un laboratorio sementiero accreditato ISTA, accelerando il processo di certificazione nazionale. Nel Sahel, sorgo e miglio dominano, e la carenza di OPV riduce gli incrementi di resa nonostante le condizioni di domanda fertili. L'Egitto mantiene una leadership di nicchia nel grano irriguo e nell'orzo speciale adatto alla maltazione in regimi idrici controllati.
Panorama competitivo
La concorrenza nel mercato africano delle sementi di cereali è moderata, con le prime cinque aziende che detengono una quota complessiva di circa il 36.5%. Seed Co Limited mantiene la sua leadership di mercato grazie a una presenza capillare nell'Africa meridionale e a un efficace coinvolgimento dei piccoli agricoltori. Bayer AG sfrutta i suoi stack di tratti genetici proprietari per la resistenza alla siccità e ai parassiti, supportati da impianti di produzione localizzati in Kenya. Corteva Agriscience potenzia lo sviluppo dei suoi prodotti utilizzando centri di breeding regionali, con l'intenzione di introdurre tre ibridi specifici per l'Africa occidentale nel 2024.
La produzione maschio-sterile, il raddoppio delle pipeline aploidi e la selezione genomica rappresentano progressi tecnologici cruciali nel settore sementiero. L'acquisizione di Victoria Seeds in Tanzania da parte di Seed Co Limited ha potenziato le sue capacità di distribuzione nell'Africa orientale, mentre l'apertura di una sede in Ghana da parte di Groupe Limagrain ha ampliato la sua presenza nei mercati francofoni. Le aziende digitali collaborano con i fornitori di servizi di telecomunicazione per offrire soluzioni integrate che includono vendita di sementi, credito e assicurazione del raccolto, affrontando le sfide di distribuzione dell'ultimo miglio ad alto costo che gli operatori tradizionali trovano difficili da gestire. L'adesione agli standard dell'International Seed Testing Association (ISTA) e l'allineamento ai requisiti di etichettatura del Mercato Comune per l'Africa Orientale e Meridionale (COMESA) sono diventati fattori di differenziazione chiave nella competizione per le gare d'appalto per i sussidi governativi.
I segmenti del sorgo e del miglio a impollinazione libera (OPV) rimangono sottosviluppati a causa dei bassi margini di profitto, scoraggiando le aziende più grandi. Le aziende regionali specializzate e i consorzi pubblico-privati stanno intervenendo per soddisfare la crescente domanda di colture climaticamente intelligenti. Sebbene il commercio informale frammentato continui a deviare i volumi di mercato, si prevede che il miglioramento delle misure di controllo e gli sforzi di serializzazione rafforzeranno nel tempo la tutela e l'integrità del marchio.
Leader del settore dei semi di grano in Africa
Bayer AG
Corteva Agriscience
Gruppo Limagrain
Seme Co Limited
Syngenta AG
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2025: la African Agricultural Technology Foundation (AATF) e i suoi partner hanno lanciato ibridi di mais TELA in Etiopia, Kenya, Mozambico e Nigeria attraverso la partnership Biotech Maize Seed Systems. Queste varietà di mais combinano la tolleranza alla siccità con capacità di protezione dagli insetti.
- Aprile 2025: L'International Maize and Wheat Improvement Center (CIMMYT) ha rilasciato sette nuovi ibridi di mais tropicale dal suo programma di breeding per l'Africa orientale. Questi ibridi sono disponibili per la licenza e sono sviluppati per resistere alla siccità, allo stress da calore e alle principali malattie. I partner possono ora richiedere la registrazione e la distribuzione nazionale di queste varietà.
- Marzo 2025: Bayer ha aperto uno stabilimento per la produzione di semi di mais da 32 milioni di euro (34.8 milioni di dollari) a Kabwe, in Zambia, per fornire semi di mais ad alta resa a circa 6.4 milioni di piccoli agricoltori nel 2025, con l'obiettivo di raggiungere 10 milioni di agricoltori entro il 2030. Questo investimento sostiene la strategia di Bayer di raddoppiare la sua attività Crop Science in Africa entro il 2030.
Ambito del rapporto sul mercato dei semi di grano in Africa
Il rapporto sul mercato dei semi di cereali in Africa è segmentato per tecnologia di selezione (ibridi, varietà a impollinazione libera e derivati ibridi), coltura (mais, riso, sorgo, grano, altri cereali) e area geografica (Egitto, Etiopia, Ghana, Kenya, Nigeria, Sudafrica, Tanzania, resto dell'Africa). Le previsioni di mercato sono fornite in termini di valore (USD) e volume (tonnellate metriche).
Tecnologia di allevamento
| Ibridi | Ibridi non transgenici | |
| Ibridi transgenici | Ibridi tolleranti agli erbicidi | |
| Ibridi resistenti agli insetti | ||
| Varietà a impollinazione libera e derivati ibridi | ||
Coltura
| Mais |
| Riso |
| Sorgo |
| Grano |
| Altri cereali e cereali |
Presenza sul territorio
| Egitto |
| Etiopia |
| Ghana |
| Kenia |
| Nigeria |
| Sud Africa |
| Tanzania |
| Resto d'Africa |
| Tecnologia di allevamento | Ibridi | Ibridi non transgenici | |
| Ibridi transgenici | Ibridi tolleranti agli erbicidi | ||
| Ibridi resistenti agli insetti | |||
| Varietà a impollinazione libera e derivati ibridi | |||
| Coltura | Mais | ||
| Riso | |||
| Sorgo | |||
| Grano | |||
| Altri cereali e cereali | |||
| Presenza sul territorio | Egitto | ||
| Etiopia | |||
| Ghana | |||
| Kenia | |||
| Nigeria | |||
| Sud Africa | |||
| Tanzania | |||
| Resto d'Africa | |||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Definizione del mercato
- Seme commerciale - Ai fini del presente studio, sono stati inclusi nell'ambito di applicazione solo i semi commerciali. I semi conservati in azienda, che non sono etichettati commercialmente, sono esclusi dall'ambito di applicazione, sebbene una piccola percentuale di semi conservati in azienda venga scambiata commercialmente tra agricoltori. L'ambito di applicazione esclude anche le colture e le parti di piante riprodotte vegetativamente, che possono essere vendute commercialmente sul mercato.
- Superficie coltivata - Durante il calcolo della superficie coltivata a diverse colture, è stata considerata la superficie coltivata lorda. Conosciuto anche come Area Harvested, secondo la Food & Agricultural Organization (FAO), include l'area totale coltivata sotto una particolare coltura nel corso delle stagioni.
- Tasso di sostituzione del seme - Tasso di sostituzione del seme è la percentuale di superficie seminata rispetto alla superficie totale di coltura piantata durante la stagione utilizzando sementi certificate/di qualità diverse dalle sementi conservate in azienda.
- Coltivazione Protetta - Il rapporto definisce la coltivazione protetta come il processo di coltivazione di colture in un ambiente controllato. Ciò include serre, serre, idroponica, aeroponica o qualsiasi altro sistema di coltivazione che protegga la coltura da qualsiasi stress abiotico. Tuttavia, la coltivazione in pieno campo con pacciamatura plastica è esclusa da questa definizione ed è inclusa in pieno campo.
| Parola chiave | Definizione |
|---|---|
| Colture a filari | Di solito si tratta di colture in campo che includono diverse categorie di colture come cereali, semi oleosi, colture da fibra come cotone, legumi e colture foraggere. |
| Solanaceae | Questa è la famiglia delle piante da fiore che comprende pomodori, peperoncino, melanzane e altre colture. |
| cucurbitacee | Rappresenta una famiglia di zucche composta da circa 965 specie in circa 95 generi. Le principali colture considerate per questo studio includono cetrioli e cetrioli, zucca e altre colture. |
| Brassicacee | È un genere di piante della famiglia dei cavoli e della senape. Comprende colture come carote, cavoli, cavolfiori e broccoli. |
| Radici e bulbi | Il segmento delle radici e dei bulbi comprende cipolla, aglio, patate e altre colture. |
| Verdure non classificate | Questo segmento del rapporto comprende le colture che non appartengono a nessuna delle categorie sopra menzionate. Questi includono colture come gombo, asparagi, lattuga, piselli, spinaci e altri. |
| Seme ibrido | È la prima generazione del seme prodotto controllando l'impollinazione incrociata e combinando due o più varietà o specie. |
| Seme transgenico | È un seme geneticamente modificato per contenere determinati tratti desiderabili di input e/o output. |
| Seme non transgenico | Il seme prodotto attraverso l'impollinazione incrociata senza alcuna modificazione genetica. |
| Varietà a impollinazione aperta e derivati ibridi | Le varietà a impollinazione aperta producono semi fedeli al tipo poiché impollinano in modo incrociato solo con altre piante della stessa varietà. |
| Altre solanacee | Le colture considerate tra le altre Solanacee includono peperoni e altri peperoni diversi in base alla località dei rispettivi paesi. |
| Altre Brassicacee | Le colture considerate tra le altre varietà brassiche includono ravanelli, rape, cavoletti di Bruxelles e cavoli. |
| Altre radici e bulbi | Le colture considerate sotto altre radici e bulbi includono patate dolci e manioca. |
| Altre cucurbitacee | Le colture considerate sotto altre cucurbitacee includono zucche (zucca bottiglia, zucca amara, zucca cresta, zucca serpente e altre). |
| Altri cereali e cereali | Le colture considerate sotto altri cereali includono orzo, grano saraceno, scagliola, triticale, avena, miglio e segale. |
| Altre colture di fibre | Le colture considerate sotto le altre fibre includono canapa, iuta, fibre di agave, lino, kenaf, ramiè, abaca, sisal e kapok. |
| Altri semi oleosi | Le colture considerate tra gli altri semi oleosi includono arachidi, semi di canapa, semi di senape, semi di ricino, semi di cartamo, semi di sesamo e semi di lino. |
| Altre colture foraggere | Le colture considerate in altri foraggi includono l'erba Napier, l'erba d'avena, il trifoglio bianco, loglio e il fleolo. Altre colture foraggere sono state considerate in base alla località dei rispettivi paesi. |
| Impulsi | Piselli piccanti, Lenticchie, Fave e Favette, Vecce, Ceci, Fagioli dall'occhio, Lupini e Fagioli Bambara sono le colture considerate tra i legumi. |
| Altre verdure non classificate | Le colture considerate tra le altre verdure non classificate includono carciofi, foglie di manioca, porri, cicoria e fagiolini. |
Hai bisogno di maggiori dettagli sulla definizione del mercato?
Fai una domanda
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i nostri rapporti.
- Passaggio 1: IDENTIFICARE LE VARIABILI CHIAVE: Al fine di costruire una solida metodologia di previsione, le variabili e i fattori identificati nella Fase 1 vengono testati rispetto ai numeri storici di mercato disponibili. Attraverso un processo iterativo vengono impostate le variabili necessarie per la previsione di mercato e sulla base di tali variabili viene costruito il modello.
- Step-2: Costruisci un modello di mercato: Le stime delle dimensioni del mercato per gli anni previsti sono in termini nominali. L'inflazione non fa parte del prezzo e il prezzo medio di vendita (ASP) viene mantenuto costante per tutto il periodo di previsione.
- Passaggio 3: convalida e finalizzazione: In questa importante fase, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di esperti di ricerca primari del mercato studiato. Gli intervistati vengono selezionati tra livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report distribuiti, incarichi di consulenza personalizzati, database e piattaforme di abbonamento

Ottieni maggiori dettagli sulla metodologia di ricerca
Scarica PDF




