

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
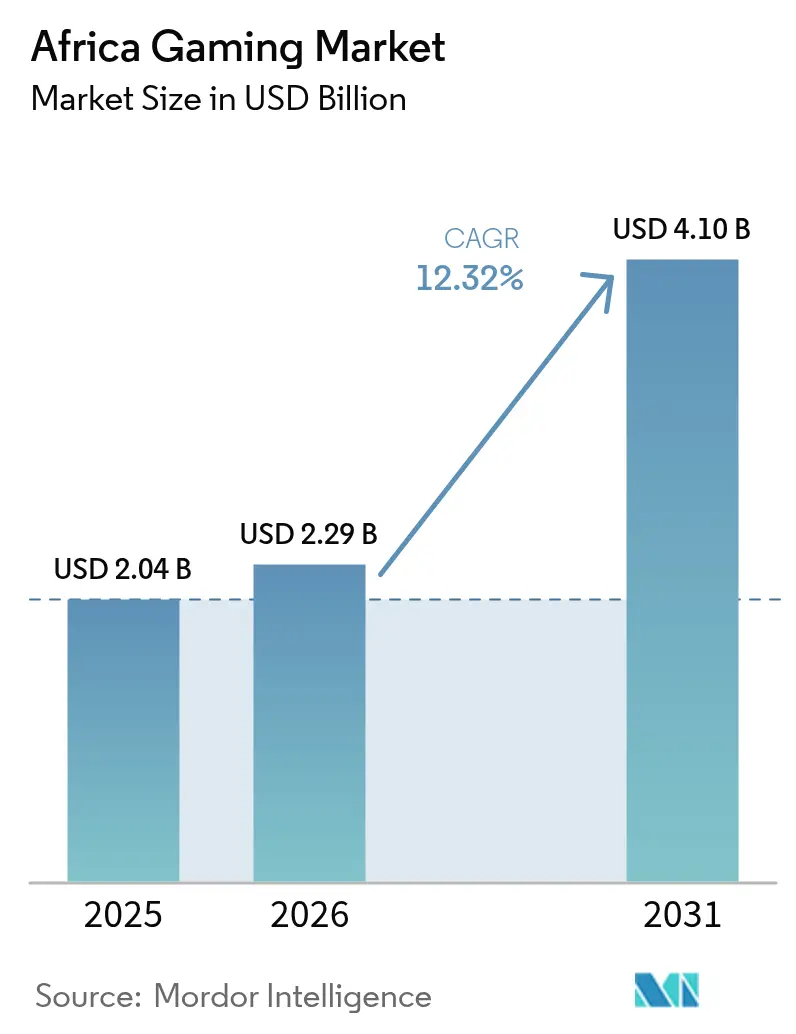
| Dimensione del mercato (2026) | 2.29 miliardo di dollari |
| Dimensione del mercato (2031) | 4.1 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 12.32% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato dei giochi in Africa di Mordor Intelligence
Si stima che il mercato dei giochi in Africa nel 2026 raggiungerà i 2.29 miliardi di dollari, in crescita rispetto al valore del 2025 di 2.04 miliardi di dollari, mentre le proiezioni per il 2031 indicano 4.10 miliardi di dollari, con un tasso di crescita annuo composto (CAGR) del 12.32% nel periodo 2026-2031.
La curva ascendente dell'ecosistema si basa sull'ubiquità degli smartphone, sulle microtransazioni abilitate dal fintech e sull'espansione della capacità dei data center edge che riducono la latenza per i servizi cloud. I titoli per dispositivi mobili forniscono già quasi il 90% delle entrate, ma la distribuzione cloud è pronta a rimodellare le dinamiche della piattaforma con l'entrata in funzione degli investimenti infrastrutturali di Microsoft, Sony e delle compagnie telefoniche regionali. Gli studi locali capitalizzano sulla narrazione culturale per coinvolgere i giocatori alle prime armi e gli editori internazionali rafforzano questo flusso di contenuti attraverso partecipazioni azionarie e accordi di co-sviluppo. Decisioni normative come quella del Sudafrica di eliminare l'accisa del 9% sui telefoni cellulari a basso costo sottolineano lo slancio politico verso l'inclusione digitale. [1] Paula Gilbert, “South Africa Plans to Stop Import Tax on Low-Cost Smartphones,” connectingafrica.com I venti contrari persistono sotto forma di fornitura di energia elettrica incoerente, tariffe hardware e applicazione frammentata della proprietà intellettuale, tuttavia lo slancio nei campionati di e-sport e nell'innovazione fintech compensa molti rischi strutturali.
Punti chiave del rapporto
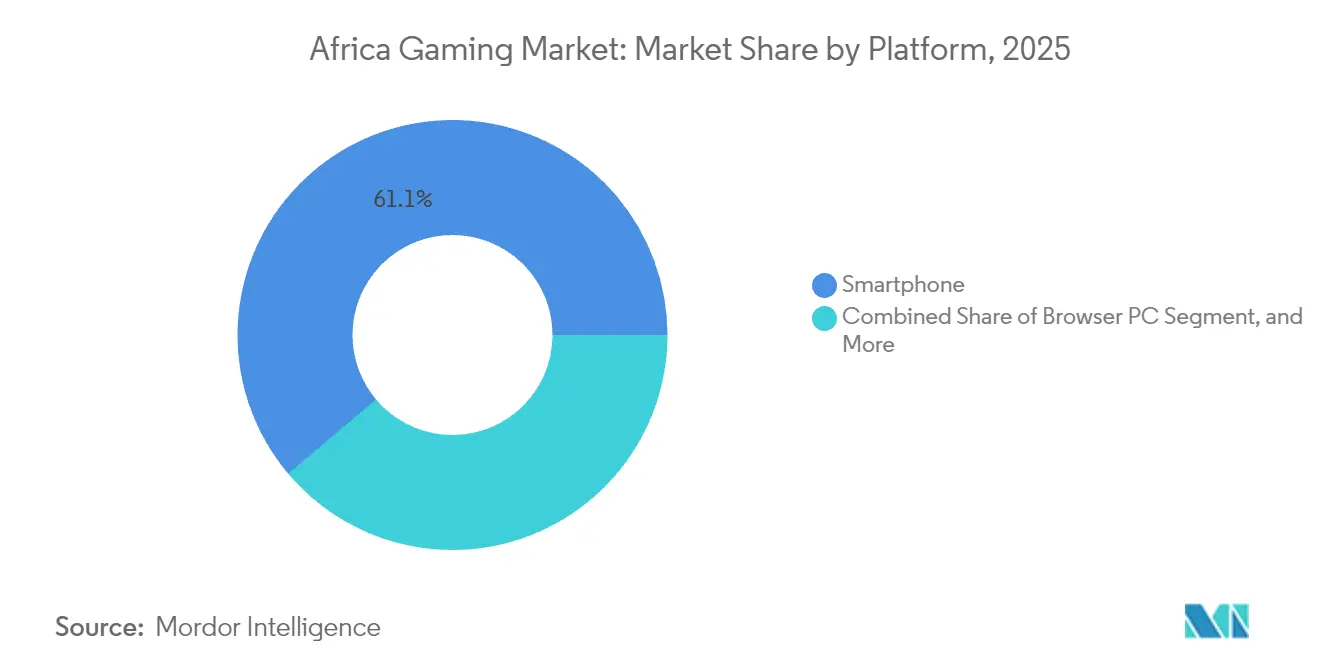
- Per piattaforma, nel 61.15 gli smartphone hanno dominato il mercato dei videogiochi in Africa con una quota di fatturato del 2025%, mentre si prevede che il cloud gaming crescerà a un CAGR del 13.72% entro il 2031.
- Per genere di gioco, nel 33.05 i titoli di azione/avventura hanno dominato il 2025% del mercato dei videogiochi in Africa, mentre i titoli MOBA stanno crescendo a un CAGR del 13.28% entro il 2031.
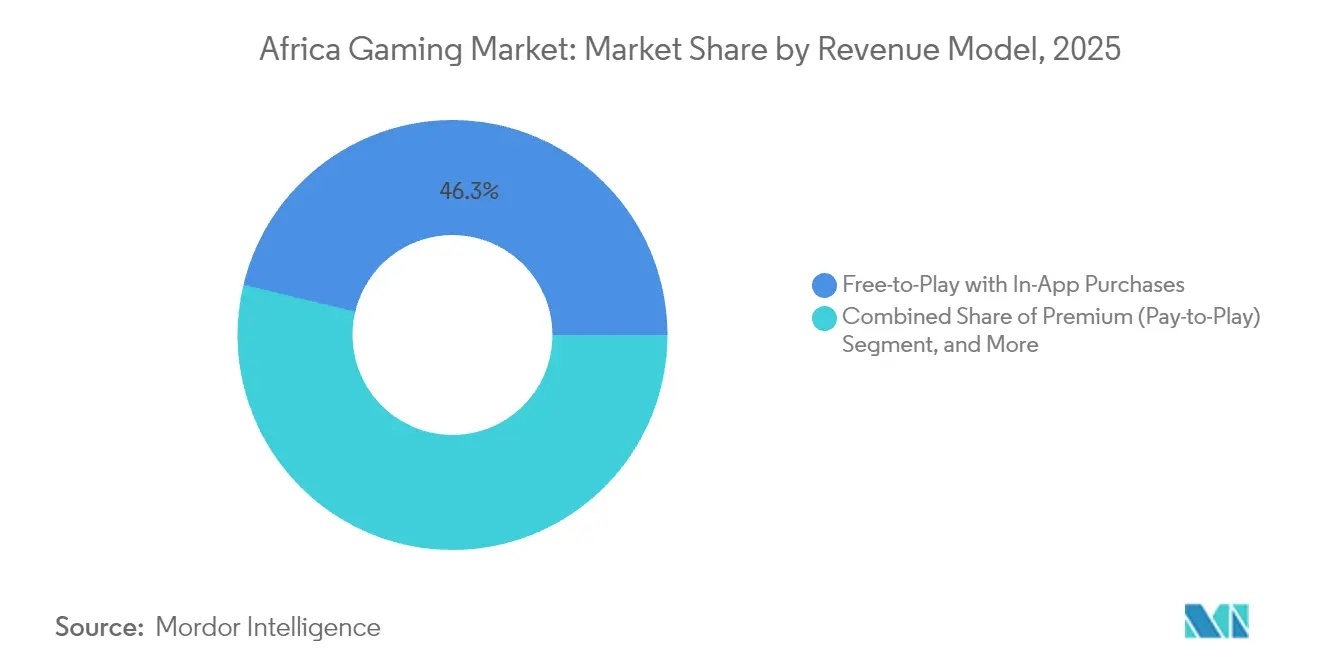
- In base al modello di fatturato, il free-to-play con acquisti in-app ha rappresentato il 46.25% delle dimensioni del mercato dei giochi in Africa nel 2025; si prevede che i servizi in abbonamento cresceranno a un CAGR del 13.52%.
- In base ai dati demografici dei giocatori, la fascia di età 18-35 anni rappresentava il 51.85% dei giocatori del mercato africano del gaming nel 2025, mentre il segmento under 18 è destinato a crescere a un CAGR del 13.01%.
- Per paese, la Nigeria ha detenuto il 27.10% del fatturato del mercato africano del gioco d'azzardo nel 2025, ma il Kenya sta guidando la regione con una previsione di CAGR del 12.96%.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei giochi in Africa
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente diffusione degli smartphone e piani dati accessibili | + 3.2% | Globale, con l'impatto più forte in Nigeria, Kenya, Egitto | Medio termine (2-4 anni) |
| Aumento della localizzazione dei contenuti e del supporto linguistico | + 1.8% | Nigeria, Sudafrica, Kenya, Ghana | A lungo termine (≥ 4 anni) |
| Espansione delle microtransazioni mobile-money e fintech | + 2.5% | Kenya, Tanzania, Uganda, Nigeria | A breve termine (≤ 2 anni) |
| Iniziative governative sugli e-sport e leghe nazionali | + 1.4% | Ruanda, Ghana, Nigeria, Sud Africa | Medio termine (2-4 anni) |
| Implementazioni di infrastrutture di cloud gaming (data center edge) | + 2.1% | Sud Africa, Nigeria, Kenya, Egitto | A lungo termine (≥ 4 anni) |
| Piattaforme ad-tech specifiche per l'Africa che incrementano la monetizzazione F2P | + 1.5% | Nigeria, Sudafrica, Egitto | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Crescente diffusione degli smartphone e piani dati accessibili
Le spedizioni sono aumentate del 6% su base annua, raggiungendo 19.4 milioni di unità nel primo trimestre del 2025, con il Nord Africa che ha registrato una crescita del 34%. [2] TelecomLead Editors, “Africa's Smartphone Market in Q1-2025 Shows Tentative Optimism,” telecomlead.com TRANSSION continua a detenere una quota del 47%, a testimonianza della sua padronanza dei prezzi entry-level in linea con i livelli di reddito locali. Oltre il 95% dei 349 milioni di giocatori del continente gioca su dispositivi mobili, rafforzando il primato della piattaforma. La proliferazione di telefoni abilitati al 4G, che rappresentano l'85% delle spedizioni totali, aumenta la predisposizione degli utenti per i titoli che richiedono un elevato consumo di dati. Un'età media inferiore ai 20 anni garantisce un flusso costante di nativi digitali che considerano il gioco mobile come una principale forma di intrattenimento piuttosto che un passatempo occasionale.
Aumento della localizzazione dei contenuti e del supporto linguistico
La partnership "Iwájú" di Disney con la nigeriana Maliyo Games segna una svolta, poiché la proprietà intellettuale globale si affida alla narrazione africana per garantire autenticità. Studi di localizzazione mostrano che il 76% dei consumatori preferisce le esperienze nella propria lingua madre e le 3,000 culture del continente rendono la risonanza culturale una leva decisiva per la fidelizzazione. Il lancio di Kiro'o Games su Xbox ne è un esempio: i titoli culturalmente radicati godono di sessioni più lunghe e tassi di conversione più elevati. Le versioni in francese, arabo e swahili ampliano il pubblico target, mentre i doppiaggi in vernacolo arricchiscono l'immersione narrativa. Gli studi che padroneggiano le sfumature culturali si assicurano metriche di monetizzazione più solide e attraggono licenze crossmediali.
Espansione delle microtransazioni Mobile-Money e Fintech
M-Pesa ha elaborato 314 miliardi di dollari di valore annuo per 51 milioni di clienti, creando una dorsale di pagamento continentale per gli acquisti in-game con un clic. I panieri di microtransazioni, con un valore medio di 0.25 dollari, si adattano al potere d'acquisto locale e ai tassi di conversione dei caveau rispetto ai gateway delle carte di credito. Il collegamento di M-Pesa con la Cina tramite Thunes sblocca un potenziale transfrontaliero che può estendere la proprietà intellettuale africana ai giocatori asiatici. Anche i modelli di abbonamento ne traggono vantaggio, poiché i consumatori si abituano agli addebiti mobili ricorrenti. Le integrazioni fintech accelerano l'ingresso sul mercato per gli editori esteri, che possono lanciarsi senza le tradizionali partnership bancarie.
Iniziative governative sugli eSport e leghe nazionali
Diciassette federazioni africane appartengono ora alla Global Esports Federation, rendendo il gaming competitivo un fenomeno mainstream. Il patto federativo del Ghana del 2024 e l'organizzazione dedicata del Ruanda offrono percorsi strutturati per lo sviluppo dei talenti. La gestione da parte di Carry1st delle qualificazioni di Call of Duty: Mobile, che coprono sette regioni con un montepremi di 15,000 dollari, segnala l'allineamento tra gli organizzatori locali e i circuiti globali. Il lancio, a marzo 2025, del server africano dedicato a League of Legends riduce drasticamente i tempi di ping, aumentando l'attrattiva per gli spettatori. I campionati nazionali attraggono sponsorizzazioni da parte di compagnie telefoniche e marchi di consumo, convertendo gli spettatori in ricavi diversificati.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati dazi doganali sulle importazioni di console e hardware per PC | -2.1% | Kenya, Nigeria, Ghana, con impatto variabile nei diversi mercati | Medio termine (2-4 anni) |
| Problemi persistenti di affidabilità dell'elettricità | -1.8% | Sudafrica, Nigeria, Ghana, Kenya | A breve termine (≤ 2 anni) |
| Finanziamenti locali limitati per gli studi | -1.3% | Continentale, con impatto acuto in Nigeria, Kenya, Ghana | A lungo termine (≥ 4 anni) |
| Applicazione disomogenea delle leggi sulla protezione della proprietà intellettuale digitale | -0.9% | Nigeria, Kenya, Sudafrica, Egitto | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati dazi doganali sulle importazioni di console e hardware per PC
Il dazio del 25% più l'IVA del 16% del Kenya gonfiano i prezzi delle console a multipli del reddito mediano mensile, scoraggiandone l'adozione. [3] Dutify Insights, “Duty and Tax Rates for Video Game Console,” dutify.com La politica sudafricana di dazi zero per le console, ma con un'IVA del 15%, evidenzia le disparità regionali che frammentano la domanda indirizzabile. Le tariffe limitano l'apertura di gaming café, riducendo gli hub comunitari per gli eventi di qualificazione degli e-sport. Le barriere dei costi hardware spingono i consumatori verso alternative mobili o cloud, accelerando involontariamente la traiettoria post-console del mercato dei videogiochi africano. La clemenza del governo sui telefoni cellulari a basso costo lascia intendere una potenziale riconsiderazione delle tariffe per i dispositivi di gioco, ma le tempistiche rimangono incerte.
Problemi persistenti di affidabilità dell'elettricità
I programmi di load-shedding interrompono sistematicamente il gioco in Sudafrica, compromettendo le metriche di fidelizzazione del multiplayer. Gli utenti domestici nigeriani si trovano ad affrontare costi di generazione che erodono il reddito disponibile per gli acquisti in-game. Gli investitori nei data center implementano microreti rinnovabili per mitigare l'instabilità della rete, ma l'intensità di capitale mantiene elevate le tariffe rack. I provider di internet satellitare come Starlink aggirano i colli di bottiglia terrestri, offrendo un ping costante ma a livelli di abbonamento premium. I flussi di lavoro degli studi si spostano verso lo sviluppo basato su cloud per ridurre la dipendenza dal calcolo in loco, ma le interruzioni prolungano ancora i cicli di build e limitano la cadenza di rilascio.
Analisi del segmento
Per piattaforma: il predominio del mobile guida la transizione al cloud
Gli smartphone hanno generato il 61.15% del fatturato del 2025, a dimostrazione del fatto che le dimensioni del mercato del gaming in Africa dipendono fortemente dall'interazione mobile-first. La quota di mercato degli smartphone nel gaming in Africa beneficia di dispositivi entry-level accessibili e di offerte di dati di gioco a tasso zero da parte delle compagnie telefoniche. Il cloud gaming, tuttavia, sta crescendo più rapidamente, con un CAGR del 13.72%, grazie agli investimenti in data center su larga scala, promettendo esperienze di livello console senza importazioni di hardware. I tablet rimangono una nicchia, destinati ai titoli educativi consumati dalle famiglie. L'adozione delle console è in ritardo a causa del freno tariffario, posizionando i servizi cloud come una valida alternativa per aggirare i costi doganali.
I vettori di crescita sono allineati con i pacchetti telco-OTT che includono abbonamenti per il gaming, l'edge caching che comprime la latenza e i micropagamenti pay-as-you-go che democratizzano l'accesso. I titoli per PC tramite browser mantengono la loro attrattiva tra i professionisti urbani che giocano durante le pause di lavoro, mentre i giochi per PC scaricati si scontrano con i limiti di larghezza di banda. Con la maturazione delle infrastrutture, le piattaforme cloud potrebbero cannibalizzare i segmenti di PC e console di fascia alta, ma gli smartphone continueranno a fungere da canali di acquisizione utenti per il mercato del gaming africano.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per genere di gioco: l'azione guida, il MOBA accelera
I titoli di azione/avventura hanno detenuto una quota del 33.05% nel 2025, sostenuti da schemi di controllo casual e archi narrativi facilmente riconoscibili tratti dal folklore africano. Il CAGR previsto del 13.28% per i MOBA si basa sul server di League of Legends di marzo 2025, che ha rimosso le penalità di latenza per il gioco competitivo. I franchise sportivi, in particolare il football americano, mantengono una monetizzazione costante attraverso aggiornamenti annuali del roster. L'adozione di sparatutto/FPS è più lenta a causa degli elevati carichi di dati e della sensibilità socioculturale ai temi violenti. Le app di puzzle casuali eccellono nell'onboarding, mentre i giochi di simulazione attraggono un pubblico maturo con una profondità strategica.
Il mix di generi illustra la maturazione dell'industria videoludica africana: i primi utenti gravitano verso il gioco casual di breve durata, e la crescente capacità infrastrutturale introduce formati competitivi basati sulle abilità. Gli studi locali localizzano narrazioni mitologiche, stimolando la conversione attraverso la risonanza con gli archetipi culturali. Con l'aumento dei montepremi dei giochi competitivi, i MOBA potrebbero superare i titoli d'azione in termini di fatturato, ma il fascino intramontabile dei titoli d'azione garantisce una domanda costante.
Per modello di fatturato: predominio F2P, crescita degli abbonamenti
Il free-to-play con acquisti in-app ha conquistato il 46.25% del mercato del gaming africano nel 2025, confermando la compatibilità delle microtransazioni con i portafogli mobili. Gli abbonamenti, sebbene rappresentino solo l'8.5% della spesa, stanno crescendo a un CAGR del 13.52%, supportati dai pacchetti Xbox Game Pass per dispositivi mobili tramite fatturazione con l'operatore. I modelli premium a pagamento per il download incontrano difficoltà a causa della limitata penetrazione delle carte, mentre la pubblicità in-game colma le lacune di monetizzazione per chi non spende. I diritti mediatici degli e-sport, sebbene ancora agli inizi, sono destinati a crescere con la maturazione delle infrastrutture dei campionati.
Gli sviluppatori ottimizzano il lifetime value rispetto alle vendite iniziali, segmentando gli acquirenti in fasce di spesa micro, media e whale, ancorate allo storico delle transazioni di denaro mobile. Le tecnologie pubblicitarie specifiche per l'Africa consentono l'aumento del CPM offrendo creatività culturalmente rilevanti nelle lingue locali. Con la crescita dei servizi cloud, i modelli ibridi che combinano l'accesso in abbonamento con micro-transazioni cosmetiche potrebbero emergere come il punto di forza dei ricavi per il mercato africano del gaming.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per fascia demografica dei gamer: i giovani guidano, la generazione Z accelera
La fascia d'età 18-35 ha rappresentato il 51.85% degli utenti e la maggior parte della spesa discrezionale nel 2025, convertendo la nostalgia culturale e l'orgoglio competitivo in un ARPDAU sostenuto. I giocatori under 18, in crescita a un CAGR del 13.01%, amplieranno il flusso di giocatori per il prossimo decennio, accelerato dalla penetrazione degli smartphone nella popolazione delle scuole secondarie. I giocatori di età compresa tra 36 e 50 anni prediligono titoli casual e strategici che consentono un gioco intermittente, mentre il segmento over 50 rimane piccolo ma raggiungibile attraverso app di puzzle iper-casual con caratteri grandi e meccaniche semplici.
Le tendenze alla parità di genere emergono in mercati maturi come il Sudafrica, dove le donne rappresentano ormai il 46% dei gamer. Con l'avanzare dell'età e l'ingresso in fasce di reddito più elevate, le loro abitudini di gioco radicate contribuiranno a incrementare la crescita dei ricavi. Le borse di studio per gli eSport e i serious game incentrati sulle materie STEM normalizzano ulteriormente il gaming tra genitori e insegnanti, aprendo ulteriori fasce demografiche.
Analisi geografica
La Nigeria ha generato un fatturato di 553 milioni di dollari nel 2025, forte di una popolazione di 220 milioni di persone e di una competenza fintech che facilita i flussi di microtransazioni. Gli operatori di telecomunicazioni raggruppano il traffico di gioco a tariffa zero, rafforzando il coinvolgimento anche durante i cicli inflazionistici. L'intensificazione delle misure di tutela della proprietà intellettuale da parte della Nigeria Copyright Commission prefigura un clima più favorevole ai lanci premium.
Il Sudafrica ospita 26.5 milioni di giocatori, con un tasso di penetrazione del 44% che riflette una solida banda larga e una base di sviluppatori di circa 60 studi. I giochi per dispositivi mobili rappresentano il 91% della spesa, ma le nicchie di mercato per console e PC prosperano grazie a redditi disponibili più elevati. L'eliminazione dell'accisa del 9% sugli apparecchi mobili nell'aprile 2025 amplierà ulteriormente il funnel di vendita per i consumatori entry-level.
Il CAGR del 12.96% del Kenya deriva dalla rete di mobile money più sofisticata al mondo, M-Pesa, e dall'imminente capacità cloud iperscalabile nell'ambito del piano Microsoft-G42 da 1 miliardo di dollari. La chiarezza normativa del Betting Control and Licensing Board rafforza la fiducia degli investitori nei lanci di giochi. L'Egitto, sfruttando i suoi 111 milioni di residenti e l'influenza culturale interregionale, ha dominato il mercato da 0.61 miliardi di dollari nel 2025. Algeria e Ghana completano la coorte successiva, supportate dall'implementazione della fibra ottica nelle telecomunicazioni e dai nascenti programmi di e-sport. I mercati del resto dell'Africa, come Ruanda e Tanzania, combinano la demografia giovanile con l'entusiasmo politico per le competenze digitali, preparando il terreno per una seconda ondata di adozione nel mercato africano del gaming.
Panorama normativo
Nella Repubblica Centrafricana, la domanda di giochi è influenzata più dalle normative in materia di telecomunicazioni e media che da una legislazione specifica sul settore. L'ARCEP (Autorité de Regulation des Communications Electroniques et de la Poste), istituita ai sensi della Legge 17.020 (2017) e operante nell'ambito della Legge sulle comunicazioni elettroniche del 2018, sovrintende alle licenze, allo spettro radio e alla conformità in materia di qualità del servizio. Nell'aprile 2024, l'ARCEP ha implementato una nuova infrastruttura di monitoraggio digitale per tracciare le prestazioni della rete e la velocità di internet in tempo reale, migliorando così l'applicabilità degli obblighi di QoS rilevanti per i giochi su dispositivi mobili e in cloud, che sono particolarmente sensibili alla latenza.
La supervisione dei contenuti e delle comunicazioni rientra nelle competenze dell'Haut Conseil de la Communication (HCC), con un mandato basato sulla Legge n. 17.006 (2017) e sulla Legge sulla libertà di comunicazione del 2020. Nel 2026, il Paese non disponeva di un'autorità specializzata o di un quadro normativo completo per le licenze di gioco d'azzardo (incluso quello online), il che limitava la capacità degli operatori di gioco d'azzardo con denaro reale regolamentati di entrare nel mercato con chiare tutele per i consumatori e percorsi di conformità definiti. Le politiche di inclusione digitale in generale continuavano a incidere sull'accessibilità economica dei dispositivi e sull'espansione della connettività.
Analisi della catena del valore
La catena del valore del settore del gioco d'azzardo nella Repubblica Centrafricana inizia con la connettività e i dispositivi di accesso, poiché l'utilizzo è prevalentemente mobile e dipende dalla copertura degli operatori e dall'accessibilità economica dei dati. La larghezza di banda internazionale e il backhaul nazionale sono sempre più legati a progetti in fibra ottica come la Central African Backbone (CAB-RCA), lanciata nel 2024 con collegamenti transfrontalieri in fibra verso il Camerun e la Repubblica del Congo. Con una penetrazione di Internet di circa il 12.0% entro la fine del 2025 (circa 670,000 utenti) e 2.07 milioni di connessioni cellulari attive all'inizio del 2025, la distribuzione è concentrata nei corridoi urbani, mentre la copertura nelle aree rurali è limitata dalle carenze infrastrutturali.
Dal lato dell'offerta, la creazione di contenuti include creatori di intrattenimento e studi locali che sfruttano motori e piattaforme globali. La monetizzazione avviene principalmente tramite pagamenti mobili e addebiti sulle piattaforme, piuttosto che tramite carte di credito. La distribuzione avviene tramite app store e piattaforme social, e i creatori utilizzano anche canali come YouTube e TikTok per raggiungere il pubblico laddove le infrastrutture mediatiche locali sono carenti. I principali vincoli includono l'affidabilità dell'alimentazione elettrica, la resilienza della rete e l'incertezza normativa relativa alle operazioni dei media, che possono aumentare i costi operativi per i titoli live-service, le attivazioni eSport e la gestione continua della community.
Panorama competitivo
Il mercato dei videogiochi in Africa ospita un mix di studi autofinanziati e colossi multinazionali in un contesto moderatamente frammentato. Il round di finanziamento di Serie C da 27 milioni di dollari di Carry1st, con Sony come investitore principale, dimostra l'interesse per gli editori di piattaforme che uniscono l'integrazione fintech a successi culturalmente calibrati. L'accordo di co-sviluppo di Disney con Maliyo Games sottolinea la dipendenza delle IP globali dalle competenze narrative locali. [4] Jeffrey Rousseau, “Carry1st Receives Investment From Sony,” gamesindustry.biz
I concorrenti internazionali preferiscono approcci di partnership e investimento alla concorrenza diretta, tutelandosi dalla complessità normativa e sfruttando al contempo le conoscenze culturali già pronte all'uso. Le compagnie telefoniche stipulano pacchetti di contenuti più dati con gli editori, e i fornitori di servizi satellitari come Starlink posizionano la connettività come un fossato competitivo per esperienze di servizi live premium.
Nel frattempo, aziende indipendenti regionali come Nyamakop e Kiro'o Games sfruttano sovvenzioni governative e motori multipiattaforma come Unity per distribuire IP valide a livello globale. Il vantaggio competitivo si basa sull'integrazione tra mobile e denaro, sulla profondità della localizzazione e sulla gestione della community, piuttosto che sulla grafica fotorealistica. Nel complesso, le prime cinque aziende per fatturato detengono circa il 35% della quota di mercato complessiva, mantenendo vive le discussioni sulle acquisizioni ma lasciando spazio ai nuovi arrivati.
Leader del settore dei giochi in Africa
-
Carry1st (Pty) Ltd.
-
Maliyo Games Ltd.
-
Leti Arts Ltd.
-
Kucheza Gaming Ltd.
-
Gamesole Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Marzo 2026: Le autorità dell'Africa centrale hanno segnalato episodi di sabotaggio su segmenti chiave della fibra ottica (tra cui Bangui-Boali e Carnot-Berberati), che hanno interrotto i servizi di telecomunicazione e internet. L'evento ha evidenziato il rischio operativo per i giochi sensibili alla latenza e per i modelli di servizio live always-on, aumentando l'importanza della ridondanza, della cache edge e del routing resiliente nei piani di implementazione a livello nazionale.
- Luglio 2025: NIP Group ha creato una divisione di calcolo digitale attraverso l'acquisizione di hardware per il mining di criptovalute, al fine di finanziare il proprio ecosistema di eSport. Questa mossa ha segnato una spinta verso operazioni di calcolo e di gioco competitivo integrate verticalmente, con potenziali ripercussioni sulla capacità di ospitare tornei e sull'economia della produzione di contenuti eSport a livello regionale.
- Febbraio 2024: Masseka Game Studio ha lanciato The Legend of Mulu su The Sandbox, presentandolo come un'esperienza a tema africano sulla piattaforma per creatori. Il lancio ha dimostrato come gli studi africani possano utilizzare gli ecosistemi globali di contenuti generati dagli utenti per la distribuzione e la scoperta, supportando la monetizzazione di proprietà intellettuali radicate nella cultura al di là dei limiti infrastrutturali locali.
Ambito del rapporto sul mercato dei giochi in Africa
Per gioco si intende la riproduzione di giochi elettronici condotta attraverso molteplici mezzi, come computer, telefoni cellulari, console o altri mezzi. La crescente prevalenza di connessioni Internet ad alta velocità, soprattutto nelle economie emergenti, ha reso il gioco online pratico per un numero sempre maggiore di persone negli ultimi anni. L'ambito della ricerca comprende browser per dispositivi mobili, console e PC e giochi scaricati.
Il mercato africano dei giochi è segregato per piattaforma (PC browser, smartphone, tablet, console di gioco e PC scaricato/box) e per paese (Nigeria, Etiopia, Egitto, Marocco, Kenya, Algeria e Sud Africa). Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti di cui sopra.
Per piattaforma
| Navigatore PC |
| Scaricato/Box PC |
| Console da gioco |
| Smartphone |
| Tavoletta |
| Giochi cloud |
Per genere di gioco
| Azione avventura |
| Sport |
| Sparatutto/FPS |
| MOBA |
| Casual/Puzzle |
| Simulazione/Strategia |
Per modello di entrate
| Premium (paga per giocare) |
| Gratuito con acquisti in-app |
| Abbonamento (Game Pass, Apple Arcade ecc.) |
| Pubblicità in-game |
| Media e sponsorizzazioni degli eSport |
Per dati demografici dei giocatori
| Età <18 |
| Età 18-35 |
| Età 36-50 |
| Età> 50 |
Per Nazione
| Nigeria |
| Sud Africa |
| Egitto |
| Kenia |
| Algeria |
| Resto d'Africa |
| Per piattaforma | Navigatore PC |
| Scaricato/Box PC | |
| Console da gioco | |
| Smartphone | |
| Tavoletta | |
| Giochi cloud | |
| Per genere di gioco | Azione avventura |
| Sport | |
| Sparatutto/FPS | |
| MOBA | |
| Casual/Puzzle | |
| Simulazione/Strategia | |
| Per modello di entrate | Premium (paga per giocare) |
| Gratuito con acquisti in-app | |
| Abbonamento (Game Pass, Apple Arcade ecc.) | |
| Pubblicità in-game | |
| Media e sponsorizzazioni degli eSport | |
| Per dati demografici dei giocatori | Età <18 |
| Età 18-35 | |
| Età 36-50 | |
| Età> 50 | |
| Per Nazione | Nigeria |
| Sud Africa | |
| Egitto | |
| Kenia | |
| Algeria | |
| Resto d'Africa |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato del gaming in Africa nel 2026?
Nel 2.29 il mercato africano del gioco d'azzardo valeva 2026 miliardi di dollari e si prevede che raggiungerà i 4.10 miliardi di dollari entro il 2031.
Quale piattaforma genera più entrate dal gioco d'azzardo in Africa?
Gli smartphone contribuiranno al 61.15% del fatturato totale del 2025, riflettendo il panorama digitale mobile-first dell'Africa.
Quali fattori determinano l'adozione del cloud gaming nel continente?
Gli investimenti in data center iperscalabili, i nodi edge che riducono la latenza e l'accesso senza tariffe ai contenuti premium alimentano un CAGR del 13.72% per il cloud gaming.
Quale Paese rappresenta l'opportunità di crescita più rapida?
Il Kenya è in testa alla crescita con una previsione di CAGR del 12.96% fino al 2031, supportata da ecosistemi avanzati di mobile money e da nuove infrastrutture cloud.
Quale modello di fatturato si sta espandendo più rapidamente?
I servizi in abbonamento stanno crescendo a un CAGR del 13.52%, spinti da pacchetti fatturati dall'operatore che eliminano gli ostacoli ai pagamenti.
Qual è la principale sfida normativa per gli editori?
Le divergenti tariffe di importazione e l'incoerente applicazione della proprietà intellettuale continuano a rappresentare ostacoli significativi, riducendo il CAGR del settore di circa 2.1 punti percentuali.


