

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
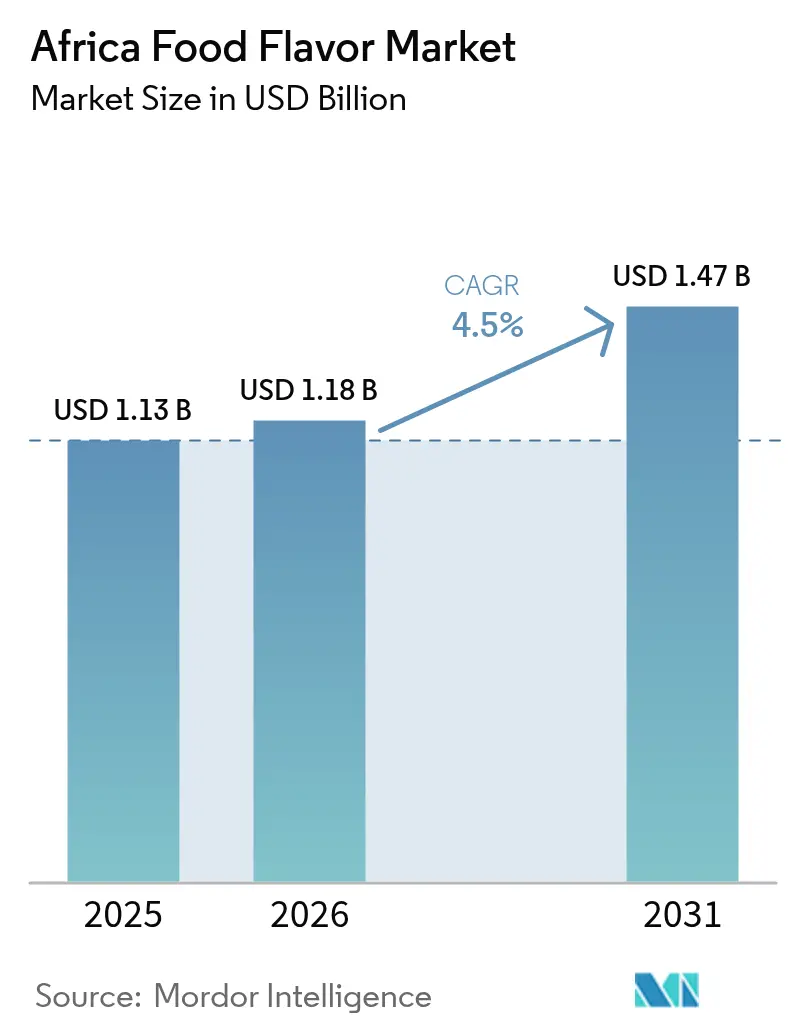
| Dimensione del mercato (2026) | 1.18 miliardo di dollari |
| Dimensione del mercato (2031) | 1.47 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.50% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei sapori alimentari in Africa di Mordor Intelligence
Si stima che il mercato africano degli aromi alimentari abbia raggiunto 1.13 miliardi di dollari nel 2025 e che passerà da 1.18 miliardi di dollari nel 2026 a 1.47 miliardi di dollari entro il 2031, con un CAGR del 4.50% nel periodo di previsione (2026-2031). Questa crescita è alimentata dal fiorente settore della trasformazione alimentare del continente, dall'aumento dei redditi urbani e da un notevole passaggio a pasti pronti che utilizzano sistemi di aromatizzazione specializzati. Il mercato è in espansione, trainato dalla crescente richiesta di ingredienti naturali "clean label", dall'aumento delle bevande pronte da bere (RTD) e dal crescente interesse dei consumatori per la cucina internazionale. Mentre i produttori attenti ai costi ricorrono spesso a soluzioni sintetiche come protezione dalle fluttuazioni valutarie, una forte spinta di marketing incentrata sul benessere sta determinando un rapido aumento della domanda di estratti naturali. Il panorama competitivo è moderatamente intenso, con le multinazionali che stringono partnership locali più solide e gli operatori regionali che sfruttano le opportunità di nicchia nelle principali città.
Punti chiave del rapporto
- Per tipologia, nel 2025 gli aromi sintetici hanno dominato il mercato africano degli aromi alimentari, con una quota del 70.88%, mentre si prevede che gli aromi naturali cresceranno a un CAGR del 6.48% entro il 2031.
- In base alla forma, nel 2025 le varianti liquide rappresentavano il 66.95% del mercato africano degli aromi alimentari, mentre si prevede che i formati in polvere aumenteranno a un CAGR del 5.47% entro il 2031.
- Per applicazione, nel 2025 le bevande hanno conquistato una quota del 43.29% del mercato africano degli aromi alimentari e si prevede che lo stesso segmento si espanderà a un CAGR del 5.78% entro il 2031.
- In termini geografici, il Sudafrica ha rappresentato il 48.10% del fatturato nel 2025, mentre l'Egitto è destinato a registrare la crescita più rapida, con un CAGR del 5.29% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato degli aromi alimentari in Africa
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di aromi naturali clean-label | + 1.2% | Globale, con la più forte adozione in Sud Africa e Kenya | Medio termine (2-4 anni) |
| Crescita del settore degli alimenti confezionati e dei cibi pronti | + 0.8% | Mercati principali di Nigeria, Egitto e Sud Africa | A breve termine (≤ 2 anni) |
| Espansione delle bevande RTD aromatizzate e delle bevande energetiche | + 1.0% | La Nigeria è in testa, con ripercussioni anche su Kenya e Ghana | A breve termine (≤ 2 anni) |
| Preferenza dei consumatori per la cucina internazionale ed etnica | + 0.6% | Centri urbani in Sud Africa, Nigeria, Kenya | Medio termine (2-4 anni) |
| Sostenibilità e ingredienti riciclati nella produzione di aromi | + 0.4% | Tra i primi ad adottare il Sudafrica e il Kenya | A lungo termine (≥ 4 anni) |
| Innovazione del gusto nelle bevande alcoliche e nei cocktail pronti | + 0.5% | Mercati maturi di Sud Africa, Nigeria e Kenya | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di aromi naturali con etichetta pulita
Nei mercati urbani africani, i consumatori richiedono sempre più spesso soluzioni con aromi naturali, spinti da una maggiore consapevolezza della trasparenza degli ingredienti. Questo cambiamento rispecchia una tendenza più ampia verso la consapevolezza della salute, che spinge i produttori a riformulare i prodotti in linea con le aspettative di etichetta pulita. Symrise, sottolineando l'impegno del settore, evidenzia il suo investimento strategico nell'approvvigionamento di materie prime naturali, vantando un tasso di sostenibilità del 95% per i suoi materiali biologici strategici [1] Fonte: Symrise AG, “Sustainability Report 2025,” symrise.com . Questa tendenza è particolarmente pronunciata nel consolidato panorama della vendita al dettaglio sudafricana, dove i consumatori non solo esaminano attentamente gli elenchi degli ingredienti, ma sono anche attratti da prodotti che rispecchiano gli ideali di benessere.
Preferenza dei consumatori per la cucina internazionale ed etnica
I punti di ristoro di Johannesburg e Lagos ora servono barbecue coreano, tacos messicani e curry thailandesi, introducendo i clienti a sapori come chili, citronella e chipotle. In risposta, i marchi di alimenti confezionati stanno lanciando patatine fusion, maionese piccante e condimenti per ramen, tutti personalizzati in base alle preferenze di gusto locali. Questa tendenza sta rafforzando il mercato degli aromi alimentari africani, poiché ogni nuova SKU fusion richiede una formulazione personalizzata e test sensoriali. Givaudan riferisce che i suoi centri culinari in Sudafrica stanno conducendo workshop di co-creazione, in cui chef e tecnologi perfezionano l'intensità delle spezie per adattarle ai gusti dell'Africa occidentale. Questa collaborazione si traduce in un aumento del numero di SKU, incrementando i volumi sia per le basi aromatiche naturali che per quelle sintetiche.
Sostenibilità e ingredienti riciclati nella produzione di aromi
I trasformatori stanno riducendo la propria impronta di carbonio sostituendo i solventi petrolchimici con vettori biofermentati derivati dalla bagassa della canna da zucchero. La polpa di frutta riciclata viene trasformata in terpeni di agrumi, che non solo riducono i costi delle materie prime, ma forniscono anche dichiarazioni ecologiche commerciabili. Start-up keniane, come Green Juju, stanno trasformando i torsoli di ananas in precursori di aromi, assicurandosi contratti premium con le aziende produttrici di bevande. Poiché gli importatori europei richiedono sempre più dati sul ciclo di vita, i fornitori africani stanno ora monitorando le emissioni di Scope 3 per garantire flussi commerciali costanti. Sebbene l'approvvigionamento tramite economia circolare offra garanzie per la sicurezza dell'approvvigionamento, i suoi attuali volumi modesti hanno solo un impatto incrementale sul mercato africano degli aromi alimentari.
Innovazione del gusto nelle bevande alcoliche e nei cocktail pronti all'uso
A Città del Capo e Lagos, i distillatori artigianali lanciano gin tonic e punch al rum in lattina arricchiti con botaniche di tendenza come rooibos, baobab e ibisco. Queste nuove proposte utilizzano sistemi di aromatizzazione a microdosi, garantendo che l'identità di base dei liquori rimanga intatta. Con le tendenze alla premiumizzazione che enfatizzano la trasparenza nell'etichettatura del grado alcolico, le note stonate diventano più pronunciate, ampliando la domanda di estratti ad alta purezza. L'acquisizione di Distell da parte di Heineken in Sudafrica ha aperto la strada alle birre aromatizzate per trovare nuovi canali di distribuzione, amplificando la domanda di esteri tropicali e oli di scorza di agrumi. In risposta all'aumento delle tasse sugli alcolici, i marchi stanno spostando l'attenzione sugli spritz a basso contenuto alcolico, dando priorità ai profili aromatici fruttati rispetto alla potenza dell'etanolo, garantendo così una crescita continua della domanda di aromi.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Infrastruttura logistica e della catena del freddo frammentata | -0.7% | Nigeria, Kenya e resto dell'Africa sono i più colpiti | A lungo termine (≥ 4 anni) |
| Valuta volatile e dipendenza dalle importazioni per gli input chiave | -0.9% | Zone di impatto primario in Nigeria, Ghana e Kenya | A breve termine (≤ 2 anni) |
| Cambiamento del panorama normativo | -0.3% | Ambito continentale con diversa implementazione nazionale | Medio termine (2-4 anni) |
| Prodotti aromatizzati contraffatti e di bassa qualità | -0.4% | Nigeria, Kenya, resto dell'Africa rischio concentrato | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Infrastruttura logistica e della catena del freddo frammentata
Le limitazioni infrastrutturali ostacolano la crescita del mercato in Nigeria, dove reti di trasporto e stoccaggio a freddo inadeguate aumentano i tassi di deterioramento e limitano la distribuzione dei prodotti. L'iniziativa ColdHubs in Nigeria, con le sue 58 celle frigorifere che hanno impedito la perdita di 13,800 kg di cibo, presenta soluzioni innovative, ma evidenzia le significative lacune infrastrutturali. Questa frammentazione è particolarmente dannosa per gli ingredienti aromatizzanti naturali, che necessitano di stoccaggio e trasporto a temperatura controllata. Di conseguenza, i produttori sono spesso costretti a ricorrere ad alternative sintetiche o a sostenere il peso dei costi elevati per una logistica specializzata.
Valuta volatile e dipendenza dalle importazioni per gli input chiave
I produttori di aromi si trovano a dover affrontare costi crescenti a causa dell'instabilità valutaria. Un esempio lampante è il crollo della naira nigeriana, passata da 430 NGN/USD a 1,700 NGN/USD tra ottobre 2022 e ottobre 2024, che evidenzia le pressioni valutarie regionali, come riportato dal MIT Sloan [2] Fonte: MIT Sloan, “Currency Conundrums: Volatile African Exchange Rates and What Can Be Done,” mitsloan.mit.edu . Queste difficoltà sono aggravate dalla dipendenza dei produttori da ingredienti aromatizzanti specializzati importati, che comportano costi di input imprevedibili. Tale volatilità complica le strategie di prezzo e la gestione dei margini. A ulteriore conferma della natura continentale di questo problema, il cedi ghanese ha subito un calo del 54% nel 2022, mentre la valuta del Kenya si è deprezzata del 15% nel 2023.
Analisi del segmento
Per tipo: predominio sintetico in mezzo alla crescita naturale
Nel 2025, gli aromi sintetici detengono una quota di mercato dominante del 70.88%, grazie ai loro vantaggi in termini di costi e alle catene di approvvigionamento affidabili, anche in climi economici imprevedibili. Sebbene gli aromi naturali detengano una fetta di mercato più piccola, rappresentano il segmento in più rapida crescita, con un CAGR del 6.48% fino al 2031, trainato da un'impennata della consapevolezza della salute dei consumatori e dalla preferenza per le etichette pulite. Gli aromi identici a quelli naturali trovano una nicchia, bilanciando il rapporto costo-efficacia con un cenno al desiderio dei consumatori di ingredienti dal sapore naturale.
Il punto di forza del segmento sintetico è ancorato alla stabilità dei prezzi e alla disponibilità affidabile. Questi fattori sono fondamentali per i produttori, soprattutto nelle regioni con valuta volatile, dove i costi di importazione possono oscillare notevolmente. Mentre gli aromi naturali si scontrano con ostacoli nella catena di approvvigionamento, stanno raccogliendo i frutti delle tendenze alla premiumizzazione. Ciò è particolarmente evidente nel mercato consolidato del Sudafrica, dove i consumatori sono disposti a pagare un sovrapprezzo per i presunti vantaggi per la salute. Inoltre, l'inasprimento dei controlli sugli additivi aromatici da parte di enti regolatori come NAFDAC in Nigeria e SAHPRA in Sudafrica potrebbe accelerare la svolta del settore verso alternative naturali, soprattutto con l'evoluzione degli standard di conformità.
Per applicazione: le bevande guidano l'espansione del mercato
Nel 2025, il segmento delle bevande non solo sarà in testa con una quota di mercato dominante del 43.29%, ma vanterà anche il tasso di crescita più elevato, con un CAGR del 5.78%. Questa impennata è alimentata da una domanda in forte espansione di bevande energetiche e innovativi cocktail pronti da bere (RTD). Segue a breve distanza il segmento dei latticini, che trae beneficio dall'urbanizzazione e dall'aumento del reddito disponibile, rafforzando il consumo di prodotti lattiero-caseari di alta qualità. Mentre i settori della panetteria e della pasticceria godono di una crescita costante, gli snack salati stanno emergendo come una categoria ad alto potenziale, riflettendo i cambiamenti nei modelli di consumo.
Con l'avvicinarsi dei consumatori africani ai prodotti a base di carne lavorata, le applicazioni a base di carne si mostrano promettenti, sebbene ancora in ritardo rispetto alle categorie tradizionali. Il predominio del segmento delle bevande sottolinea un cambiamento nelle tendenze di consumo, con gli energy drink, come evidenziato da Kerry Group, destinati a crescere a un robusto CAGR del 10.06% in tutto il continente. Nel frattempo, altre applicazioni come salse e condimenti stanno cavalcando l'onda della popolarità della cucina internazionale, ulteriormente alimentata dalla crescita delle catene di ristoranti fast food nelle principali città africane.
Per forma: i formati liquidi dominano l'elaborazione
Nel 2025, gli aromi liquidi deterranno una quota di mercato dominante del 66.95%, a dimostrazione della loro adattabilità alle applicazioni nel settore delle bevande e della loro perfetta integrazione nella produzione su larga scala. Pur detenendo attualmente una quota inferiore, i formati in polvere sono in rapida ascesa, con un tasso di crescita annuo composto (CAGR) del 5.47% previsto fino al 2031. Questa impennata è attribuibile ai vantaggi in termini di stabilità a scaffale e ai minori costi di trasporto. Nel frattempo, altre varianti, come quelle incapsulate e spray-dried, soddisfano applicazioni di nicchia, sfruttando vantaggi come il rilascio controllato e la maggiore durata di conservazione.
La roccaforte del segmento dei liquidi rispecchia la leadership di mercato della categoria delle bevande. Gli aromi liquidi non solo si fondono perfettamente nelle formulazioni delle bevande, ma garantiscono anche un dosaggio preciso. D'altro canto, i formati in polvere stanno guadagnando terreno nelle regioni alle prese con ostacoli infrastrutturali. I loro vantaggi includono l'eliminazione della dipendenza dalla catena del freddo e una netta riduzione dei rischi di deterioramento durante il trasporto. Con uno sguardo al futuro, Symrise sta adottando strategie. La sua incursione nelle tecnologie di essiccazione a spruzzo e nelle applicazioni di proteine vegetali la posiziona all'avanguardia nel boom dei formati in polvere. Inoltre, la sua attenzione ai metodi di lavorazione a basso consumo energetico sottolinea l'impegno ad affrontare le sfide della sostenibilità.
Analisi geografica
Mercato degli aromi alimentari del Sudafrica
Nel 2025, il Sudafrica detiene una quota di mercato dominante del 48.10%, capitalizzando sulla sua solida infrastruttura di trasformazione alimentare e sulla supervisione normativa di SAHPRA. Il consolidato settore della vendita al dettaglio del Paese sta assistendo a una tendenza alla premiumizzazione, poiché i consumatori optano sempre più per soluzioni di aromi naturali e biologici e sono disposti a pagare un sovrapprezzo. A dimostrazione di questo slancio industriale, Tiger Brands ha investito 300 milioni di rand in un nuovo stabilimento di produzione di burro di arachidi. Inoltre, il governo sta segnalando un'enfasi strategica sulla trasformazione agricola a valore aggiunto, come dimostrato dal suo sostegno all'industria degli oli essenziali attraverso report di settore specializzati.
Mercato dei sapori alimentari in Africa
La Nigeria, nonostante le difficoltà infrastrutturali, sta emergendo come un mercato in forte crescita. Questa impennata è alimentata da ingenti investimenti esteri, in particolare i 2.5 miliardi di dollari di JBS e l'espansione di Flour Mills Nigeria da 1 miliardo di dollari. Con una popolazione di 250 milioni di abitanti, la Nigeria vanta un vasto potenziale di domanda. Le severe misure adottate dalla NAFDAC contro i prodotti contraffatti, evidenziate dal sequestro di 20.5 miliardi di naira in farmaci contraffatti e concentrato di pomodoro adulterato al porto di Onne, sottolineano l'impegno dell'agenzia nel rispettare gli standard di sicurezza alimentare. Tuttavia, il forte calo della naira da 430 a 1,700 naira per dollaro tra il 2022 e il 2024 ha posto delle sfide, costringendo i produttori a ripensare le proprie strategie di supply chain. L'Egitto è sulla buona strada per diventare il mercato in più rapida crescita, con una previsione di un CAGR del 5.29% fino al 2031. Questa crescita è in gran parte attribuibile alle iniziative governative volte a sostenere le esportazioni di prodotti alimentari trasformati. La posizione privilegiata dell'Egitto offre una porta d'accesso ai mercati mediorientali ed europei. Insieme all'urbanizzazione e all'aumento del reddito disponibile, la domanda interna è in aumento. Nel frattempo, il Kenya, nonostante le difficoltà economiche, sta assistendo a una crescita costante. L'enfasi del governo sull'aggiunta di valore all'agricoltura sta aprendo la strada alle aziende produttrici di aromi per stringere partnership di approvvigionamento locale. Nel resto dell'Africa, i mercati stanno seguendo percorsi di crescita diversificati. Il Ghana sta espandendo la sua lavorazione del cacao, l'Etiopia sta potenziando la sua filiera del caffè e ogni mercato offre opportunità distinte per l'applicazione degli ingredienti aromatizzanti.
Panorama normativo
In Africa, gli aromi alimentari e gli additivi correlati sono regolamentati da una combinazione di regimi nazionali di controllo alimentare e da un crescente allineamento ai testi del Codex Alimentarius, in particolare al quadro normativo GSFA e alle linee guida per una legislazione armonizzata in materia di sicurezza alimentare (CXG 98-2022). In Nigeria, le autorità nazionali come la NAFDAC richiedono la registrazione e la conformità degli additivi alimentari ai sensi del Regolamento sugli additivi alimentari (2019), mentre altri mercati si affidano alle proprie agenzie sanitarie e di sicurezza alimentare (ad esempio, la FDA del Ghana), con diverse aspettative in termini di documentazione e ispezione per gli aromi importati e quelli miscelati localmente.
Tra gli sforzi di convergenza, si segnala la pubblicazione, nel novembre 2024, da parte del Sudafrica, di un regolamento aggiornato sull'uso degli additivi alimentari (Gazzetta Ufficiale n. 51499), che rafforza esplicitamente l'allineamento con gli approcci internazionali basati sul rischio. A livello continentale, l'Unione Africana ha adottato, nel marzo 2025, lo statuto che istituisce un'Agenzia continentale per la sicurezza alimentare, con l'obiettivo di sostenere l'armonizzazione e ridurre le barriere non tariffarie. I gruppi di lavoro dell'ARSO (TC 08 sugli additivi alimentari) e il coordinamento regionale del Codex tramite CCAFRICA forniscono inoltre la base tecnica utilizzata dagli Stati membri per aggiornare gli elenchi degli usi consentiti, i livelli massimi e le aspettative in materia di etichettatura per additivi e agenti aromatizzanti.
Analisi della catena del valore
La filiera degli aromi alimentari in Africa inizia con l'approvvigionamento di estratti naturali (agrumi, vaniglia, estratti botanici e aromatici autoctoni), insieme a precursori sintetici importati e materie prime speciali. Seguono poi la miscelazione, l'essiccazione a spruzzo e l'incapsulamento (ove disponibile), i test di qualità e il supporto applicativo. Aziende multinazionali del settore degli aromi e miscelatori regionali riforniscono i produttori di bevande, latticini, snack e condimenti attraverso un mix di gestione diretta dei clienti chiave e modelli basati sulla distribuzione. La catena del freddo e lo stoccaggio a temperatura controllata rimangono fondamentali per le materie prime naturali più delicate, mentre le polveri e i formati incapsulati limitano i rischi logistici nei corridoi con infrastrutture limitate.
I recenti sviluppi indicano un graduale spostamento verso centri di trasformazione e di produzione di ingredienti più localizzati, in grado di convogliare la domanda di aromi e ingredienti attraverso categorie adiacenti. Ajrena Foods, ad esempio, ha commissionato un impianto per la pulizia delle arachidi e la lavorazione di snack ricoperti a Kano, in Nigeria (maggio 2025), mentre anche gli investimenti nel settore lattiero-caseario sono in espansione, come dimostra il contratto GEA con Baladna Algeria SPA e il governo algerino per un impianto integrato di allevamento di bestiame da latte e produzione di latte in polvere ad Adrar, in Algeria (luglio 2025). Il commercio e la conformità continuano a plasmare la filiera, con le autorità di regolamentazione della Comunità dell'Africa orientale (EAC) che nel febbraio 2025 si sono orientate verso un'interpretazione armonizzata dello standard Codex 192-1995 sugli additivi alimentari per supportare la circolazione transfrontaliera di materie prime contenenti additivi, mentre la dipendenza dalle importazioni di ingredienti specializzati e la volatilità valutaria influenzano gli acquisti e la determinazione dei prezzi.
Panorama competitivo
Nel mercato degli aromi alimentari in Africa, si nota un moderato consolidamento. Givaudan ha registrato una crescita like-for-like del 20.9% nel territorio SAMEA integrando la ricerca e sviluppo globale con panel sensoriali con sede a Johannesburg. DSM-Firmenich, sfruttando le sinergie derivanti dalla fusione, sta integrando soluzioni per gusto, consistenza e nutrizione, rafforzando così i suoi rapporti con i produttori nei settori lattiero-caseario e dei prodotti da forno. Kerry, sfruttando le conoscenze della sua rete Taste and Nutrition, sta co-progettando concept di bevande in sintonia con il fiorente mercato delle bevande energetiche del continente. Mentre i player affermati sfruttano la loro dimensione per una fornitura costante e un'abile gestione delle normative, specialisti locali come Teubes si stanno ritagliando nicchie utilizzando botaniche autoctone per creare analoghi al bourbon e alla vaniglia.
L'adozione della tecnologia sta rimodellando le dinamiche competitive. IFF sta investendo 70 milioni di dollari in una linea a Cedar Rapids, producendo pezzi di frutta TAURA e promuovendo la modellazione del gemello digitale per una maggiore efficienza del processo [4] Fonte: NAFDAC, “Guidelines for Registration of Food Additives 2024,” nafdac.gov.ng . Anche se questo stabilimento con sede negli Stati Uniti serve principalmente gli esportatori africani di snack che cercano inclusioni di frutta naturale. Symrise sta integrando l'intelligenza artificiale nel suo processo di creazione di aromi, accelerando i cicli di formulazione e riducendo i lotti di prova del 20%. Nel frattempo, le start-up regionali come AfroFlavor Labs stanno sfruttando l'apprendimento automatico per adattare l'intensità del peperoncino ai palati specifici di ciascun paese, sottolineando un'adozione della tecnologia dal basso.
Le fluttuazioni valutarie stanno riducendo i margini lordi, spingendo verso manovre di copertura strategica. Le multinazionali stanno stipulando contratti pluriennali per vaniglia e agrumi, ancorati a valute stabili, mentre gli operatori locali si stanno assicurando acquisti a termine in dollari. Le credenziali di sostenibilità sono diventate fondamentali nelle valutazioni delle gare d'appalto; i fornitori che non riescono a comprovare la propria impronta Scope 3 rischiano la potenziale esclusione dalle valutazioni dei rivenditori. L'interconnessione tra tecnologia, strategie di approvvigionamento e agilità nella conformità determinerà la gerarchia nel mercato africano degli aromi alimentari.
Leader del settore degli aromi alimentari in Africa
Reale DSM NV
Kerry Group PLCry
Oli di Teubes dall'Africa
Givaudan
Corbion Purac
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: Improvon ha dato il via ai lavori per la costruzione di uno stabilimento di produzione di 30,054 metri quadrati per Cranbrook Flavours presso il Lordsview Industrial Park, in Sudafrica, progettato con un'area dedicata all'essiccazione a spruzzo e zone di produzione separate. Il progetto aumenta la capacità locale di produzione di polveri e formati speciali che contribuiscono a mitigare i problemi della catena del freddo e ad accorciare i cicli di rifornimento per i produttori regionali di alimenti e bevande.
- Aprile 2025: Kerry Group ha inaugurato il suo primo stabilimento di produzione di aromi a Kigali, in Ruanda, ampliando le opzioni di approvvigionamento locale per i produttori dell'Africa orientale. Il sito rafforza la produzione in loco e supporta una personalizzazione più rapida per i clienti del settore delle bevande e degli alimenti pronti che necessitano di supporto applicativo e tempi di consegna affidabili.
- Novembre 2024: il Sudafrica ha pubblicato la versione aggiornata del Regolamento relativo all'uso di additivi alimentari nei prodotti alimentari (Gazzetta Ufficiale n. 51499), rafforzando l'allineamento con i quadri normativi internazionali in materia di additivi. L'aggiornamento innalza gli standard di conformità per le aziende produttrici di aromi e gli importatori, inasprendo le condizioni di utilizzo consentito e i requisiti di documentazione per gli additivi e gli ingredienti correlati utilizzati negli alimenti trasformati.
Ambito del rapporto sul mercato degli aromi alimentari in Africa
Il mercato degli aromi alimentari africani è segmentato per tipologia e per applicazione. In base al tipo, il mercato è segmentato in sapore naturale, sapore sintetico e sapore identico alla natura. Per applicazione, il mercato è segmentato in prodotti da forno, bevande, dolciumi, latticini, snack e altre applicazioni. Questo rapporto fornisce anche un’analisi regionale del mercato studiato.
Per tipo
| Sapore naturale |
| Sapore sintetico |
| Aroma identico alla natura |
Per Applicazione
| Prodotti lattiero-caseari |
| Prodotti da forno |
| Confetteria |
| Spuntino salato |
| La carne |
| Bevande |
| Altro |
Per modulo
| Pastello |
| Liquido |
| Altro |
Per geografia
| Sud Africa |
| Nigeria |
| Kenia |
| Egitto |
| Resto d'Africa |
| Per tipo | Sapore naturale |
| Sapore sintetico | |
| Aroma identico alla natura | |
| Per Applicazione | Prodotti lattiero-caseari |
| Prodotti da forno | |
| Confetteria | |
| Spuntino salato | |
| La carne | |
| Bevande | |
| Altro | |
| Per modulo | Pastello |
| Liquido | |
| Altro | |
| Per geografia | Sud Africa |
| Nigeria | |
| Kenia | |
| Egitto | |
| Resto d'Africa |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato degli aromi alimentari in Africa entro il 2031?
Si prevede che raggiungerà i 1,471.52 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.50% a partire dal 2026.
Quale segmento cresce più rapidamente tra le applicazioni di aromi africani?
Le bevande registrano il CAGR più alto previsto, pari al 5.78%, trainato dalle bevande energetiche e dai cocktail pronti da bere.
Perché gli aromi sintetici continuano a dominare la domanda africana?
Offrono prezzi stabili e catene di fornitura affidabili, vantaggi essenziali nei paesi con tassi di cambio volatili.
Qual è il Paese in più rapida crescita nel mercato?
Si prevede che l'Egitto crescerà a un CAGR del 5.29% grazie alla trasformazione alimentare incentrata sull'esportazione e alle politiche di sostegno.


