

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 0.69 miliardo di dollari |
| Dimensione del mercato (2031) | 5.99 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 53.90% CAGR |
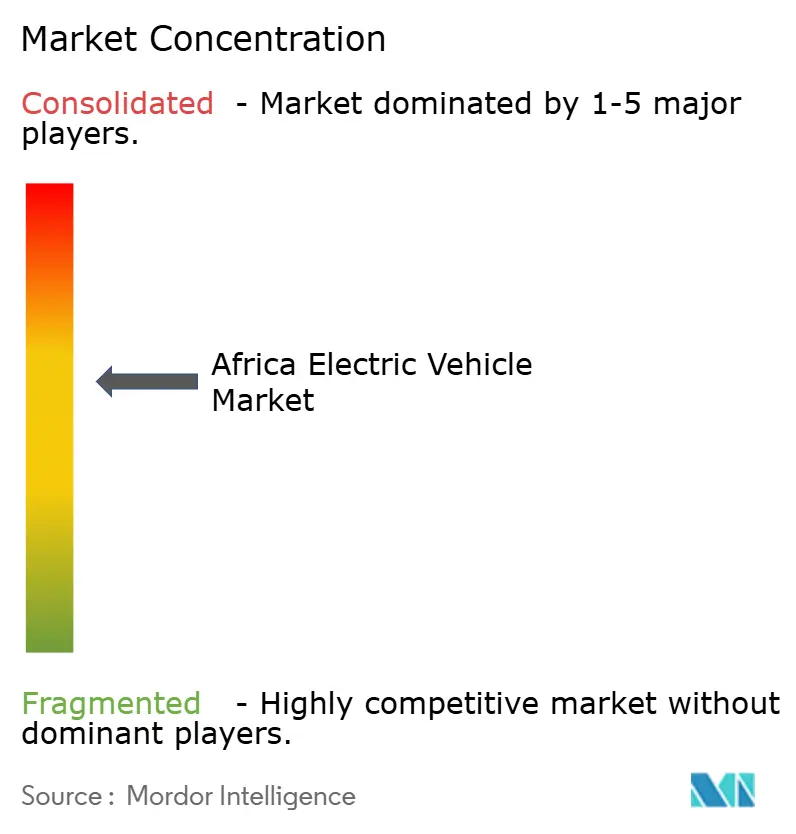
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei veicoli elettrici in Africa di Mordor Intelligence
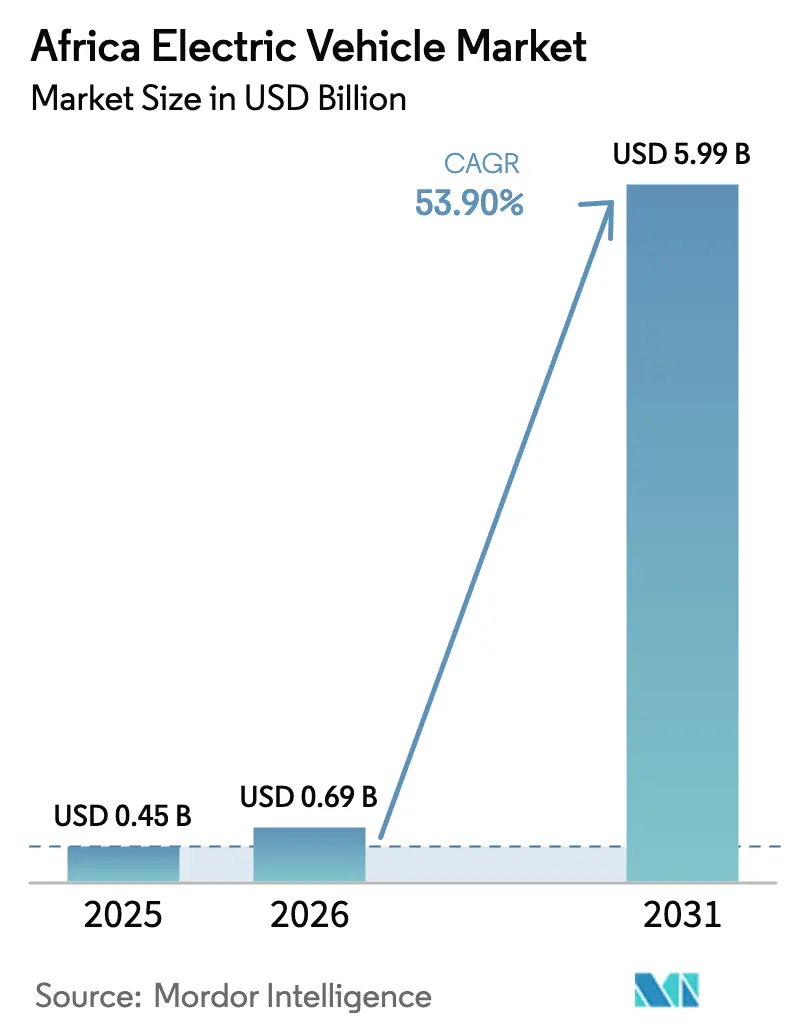
Si stima che il mercato africano dei veicoli elettrici nel 2026 raggiungerà quota 0.69 miliardi di dollari, in crescita rispetto al valore di 0.45 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 5.99 miliardi di dollari, con un CAGR del 53.9% nel periodo 2026-2031. Gli incentivi governativi, le abbondanti risorse minerali per le batterie e la possibilità di superare le infrastrutture automobilistiche tradizionali stanno favorendo l'adozione in diversi segmenti della mobilità. Il divieto di importazione imposto dall'ICE in Etiopia, la finestra tariffaria zero di otto anni in Ghana e gli sconti emergenti sulla produzione in Sudafrica ampliano l'accesso dei consumatori, attraendo al contempo investimenti a monte nel settore delle batterie. Gli operatori cinesi, europei e africani stanno gareggiando per localizzare la capacità di assemblaggio di batterie e veicoli, posizionando il mercato africano dei veicoli elettrici come una frontiera di crescita strategica per l'industria globale. Il rapido calo dei costi delle batterie, la crescente domanda di veicoli a due ruote per la logistica dell'ultimo miglio e il micro-leasing basato sulla tecnologia finanziaria rafforzano la transizione della regione verso un trasporto a basse emissioni di carbonio.
Punti chiave del rapporto
- In termini di propulsione, nel 78.65 i veicoli elettrici a batteria hanno rappresentato il 2025% del fatturato del mercato africano dei veicoli elettrici, mentre si prevede che le auto elettriche a celle a combustibile registreranno il CAGR più rapido, pari al 56.40%, entro il 2031.
- Per tipologia di veicolo, le autovetture hanno guidato il mercato dei veicoli elettrici in Africa con una quota del 61.25% nel 2025, mentre i veicoli a due e tre ruote stanno avanzando a un CAGR del 57.90% entro il 2031.
- In base alla configurazione di trazione, la trazione anteriore ha conquistato una quota di fatturato del 57.55% del mercato africano dei veicoli elettrici nel 2025; si prevede che la trazione integrale crescerà a un CAGR del 55.90% entro il 2031.
- In base alla composizione chimica delle batterie, nel 50.88 il nichel-manganese-cobalto ha rappresentato una quota del 2025% del mercato africano dei veicoli elettrici, mentre le batterie allo stato solido sono destinate a crescere a un CAGR del 55.80% tra il 2026 e il 2031.
- In base al metodo di ricarica, la ricarica lenta AC ha rappresentato il 67.95% della quota di mercato dei veicoli elettrici in Africa nel 2025, mentre la ricarica rapida DC aumenterà a un CAGR del 55.40% entro il 2031.
- In termini geografici, il Ghana è stato il primo paese a registrare una quota di fatturato del 29.05% nel 2025; l'Etiopia è il paese in più rapida crescita, con un CAGR del 56.90% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei veicoli elettrici in Africa
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Incentivi a dazio zero | + 12.5% | Etiopia, Ghana, Sudafrica, Ruanda | A breve termine (≤ 2 anni) |
| Batterie più economiche, modelli di massa | + 10.8% | Impatto concentrato in Marocco e Sudafrica | Medio termine (2-4 anni) |
| Spinta della catena di fornitura mineraria | + 9.2% | Repubblica Democratica del Congo, Zambia, Marocco, Madagascar | A lungo termine (≥ 4 anni) |
| E-Motorcycle Leapfrog | + 8.7% | Kenya, Nigeria, Ruanda, Ghana | A breve termine (≤ 2 anni) |
| Prezzi di sostituzione della batteria | + 7.3% | Kenia, Nigeria, Benin, Togo, Ruanda | Medio termine (2-4 anni) |
| Micro-leasing OEM-Fintech | + 6.1% | Nigeria, Kenya, Ghana | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Gli incentivi governativi e le importazioni a dazio zero aumentano l'accessibilità dei veicoli elettrici
Il divieto imposto dall'Etiopia nel 2024 sulle importazioni di veicoli a combustione interna ha portato le immatricolazioni di veicoli elettrici a oltre il 60% delle nuove vendite entro l'inizio del 2025. La finestra tariffaria zero di otto anni del Ghana elimina i dazi doganali sulle importazioni di veicoli completamente elettrici, stimolando gli investimenti nell'assemblaggio da parte degli OEM globali. La bozza del quadro di incentivi del Sudafrica propone sconti sulla produzione che spostano il mix di politiche dal consumo alla produzione, rafforzando la profondità della catena di approvvigionamento regionale del mercato africano dei veicoli elettrici. L'esenzione IVA del Kenya, combinata con una tariffa elettrica scontata per la mobilità elettrica, ha determinato un aumento di cinque volte delle immatricolazioni nel 2023, confermando l'elasticità della domanda al prezzo. L'esenzione fiscale del Ruanda e la quota di energia rinnovabile rafforzano l'accessibilità economica, consentendo il lancio del trattore elettrico GenFarm di Volkswagen.
Il crollo dei prezzi delle batterie sblocca i modelli per il mercato di massa
Il rapido calo dei prezzi delle celle, unito alla gigafactory Gotion in Marocco da 6.5 miliardi di dollari e all'impianto catodico di BTR da 366 milioni di dollari, sta riducendo i costi di sbarco per gli assemblatori regionali. La localizzazione della produzione di batterie evita il rischio di cambio e i premi logistici, riducendo i prezzi di listino dei veicoli e migliorando il costo totale di proprietà del mercato africano dei veicoli elettrici. L'impianto precursore da 70 GWh di COBCO illustra le economie di scala che si estendono a cascata lungo i corridoi di esportazione dell'Africa occidentale, centrale e nordafricana. Con l'aumento della penetrazione delle energie rinnovabili in Marocco, si riducono ulteriormente i costi di input energetici, che si traducono in prezzi competitivi delle batterie in tutto il continente. Con l'estensione dei vantaggi di scala alle catene di approvvigionamento, si prevede che i modelli di massa inferiori a 15,000 dollari prolifereranno entro il 2027, ampliando la domanda indirizzabile tra le flotte di servizi di ride-hailing e di consegna a domicilio.
La spinta alla filiera mineraria panafricana alimenta gli investimenti locali in veicoli elettrici e batterie
Il controllo del 92% del platino globale e del 56% del cobalto conferisce all'Africa un potere contrattuale strutturale nelle catene di approvvigionamento globali delle batterie. Il corridoio RDC-Zambia per i veicoli elettrici sfrutta i cluster rame-cobalto per ospitare ZES che attraggono impianti di assemblaggio di celle e di materiali precursori, radicando il mercato africano dei veicoli elettrici a livello locale. La capacità di produzione di litio di Kamativi in Zimbabwe e i progetti di grafite in Madagascar sono in linea con le strategie dell'UE per le materie prime critiche, canalizzando finanziamenti agevolati verso gli asset di lavorazione. La raffineria di litio di Tema in Ghana, sostenuta da fondi sovrani, aumenta la capacità di conversione, catturando un valore maggiore rispetto alle esportazioni di minerale grezzo. L'integrazione tra upstream e downstream accorcia i cicli di spedizione, riduce le emissioni e aumenta la competitività dei veicoli costruiti in Africa nel commercio regionale, in base alle norme AfCFTA.
Passare rapidamente alle motociclette elettriche e ai tuk-tuk per la logistica dell'ultimo miglio
I mototaxi rappresentano oltre un terzo delle corse urbane in Kenya, offrendo un obiettivo di elettrificazione immediato con una dipendenza limitata dalle infrastrutture stradali. La rete di 22,000 e-bike e 600 stazioni di scambio di Spiro dimostra il modello pay-per-use che risolve l'ansia da autonomia eliminando al contempo i costi iniziali della batteria. Gli operatori segnalano guadagni giornalieri più elevati rispetto ai concorrenti a benzina, un fattore finanziario che accelera la diffusione dei veicoli elettrici a due ruote in diversi paesi. La flotta keniota di 2.2 milioni di boda-boda potrebbe ridurre le emissioni dei trasporti dell'85% se completamente elettrificata, sfruttando la sua rete ad alta intensità di energie rinnovabili. Un'economia simile si applica in Nigeria, Ghana e Ruanda, dove gli automobilisti del settore informale apprezzano il risparmio di carburante, la ridotta manutenzione e la flessibilità del micro-leasing.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Onere di ricarica Cap-Ex | -8.4% | Africa subsahariana escluso il Sudafrica | A lungo termine (≥ 4 anni) |
| Reti rurali fragili | -7.1% | Aree rurali in Nigeria, Kenya, Ghana, Tanzania | Medio termine (2-4 anni) |
| Usato ICE Flood | -5.8% | Africa occidentale e orientale | A breve termine (≤ 2 anni) |
| Debole rivendita di veicoli elettrici | -4.3% | Sudafrica, Marocco, Kenya | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato Cap-Ex per la ricarica e gli aggiornamenti della rete
L'implementazione di corridoi di ricarica rapida in tutto il continente comporta un'elevata intensità di capitale che grava sui bilanci pubblici, in competizione con le priorità in materia di sanità e istruzione. Il Sudafrica gestisce circa 316 stazioni di ricarica pubbliche, concentrate nella zona di Gauteng, a sottolineare il divario infrastrutturale anche nel più avanzato polo automobilistico. La super-stazione di ricarica di punta della Nigeria segnala l'interesse del settore privato, ma i requisiti di finanziamento rimangono scoraggianti per gli altri 53 paesi in cui le reti elettriche sono spesso sottofinanziate. La modernizzazione della rete deve avvenire di pari passo con l'implementazione delle stazioni di ricarica, un duplice percorso di investimento che estende i periodi di ammortamento degli sviluppatori. Gli elevati costi di finanziamento in molte economie africane deprimono ulteriormente i calcoli del tasso di rendimento interno dei progetti. Di conseguenza, strutture di finanziamento miste e fondi climatici agevolati saranno essenziali per ampliare le reti di ricarica in grado di supportare una crescita sostenuta del mercato africano dei veicoli elettrici.
Scarsa affidabilità della rete e bassa elettrificazione al di fuori delle aree metropolitane
Aree urbane come Nairobi, Lagos e Johannesburg godono di una fornitura relativamente stabile, ma le regioni rurali devono affrontare interruzioni intermittenti che impediscono una ricarica affidabile dei veicoli. Il divario di affidabilità riduce la domanda di auto e furgoni che operano al di fuori delle reti metropolitane. Paradossalmente, i paesi con un elevato potenziale di energie rinnovabili non dispongono di infrastrutture di trasmissione in grado di fornire energia costante per l'elettrificazione dei trasporti, soprattutto durante i picchi serali. I programmi di elettrificazione rurale danno priorità all'illuminazione domestica rispetto ai caricabatterie ad alta capacità per veicoli, allungando i tempi per un'ampia accessibilità ai veicoli elettrici. A meno che gli sviluppatori di mini-reti non integrino i carichi di mobilità nell'economia del progetto, il mercato africano dei veicoli elettrici rischia di diventare un fenomeno incentrato sulle città, ritardando i benefici ambientali derivanti dalla decarbonizzazione della flotta nazionale.
Analisi del segmento
Per tipo di propulsione: il predominio dei veicoli elettrici a batteria guida le fondamenta del mercato
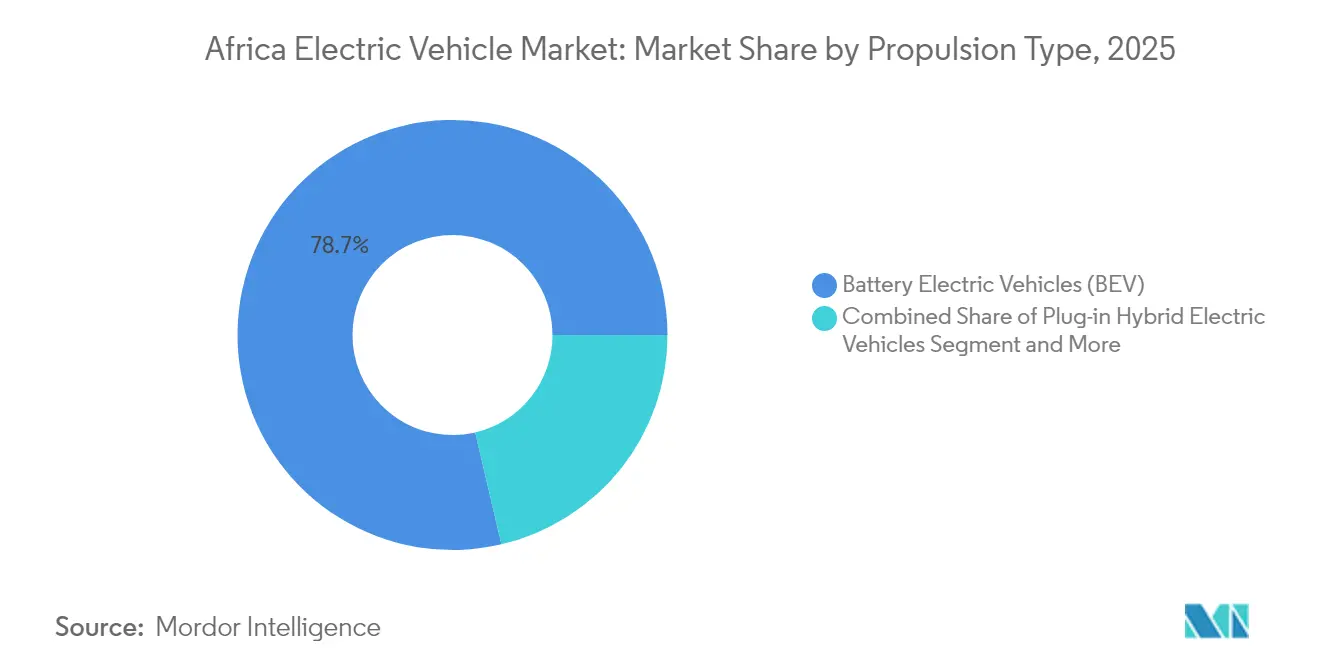
I veicoli elettrici a batteria hanno generato il 78.65% del fatturato del 2025, ancorando il mercato africano dei veicoli elettrici. I veicoli a celle a combustibile cresceranno a un CAGR del 56.40% fino al 2031, sostenuti dal programma di idrogeno verde del Sudafrica da 4.7 miliardi di euro che sfrutta le riserve di platino del Paese. Si prevede che le dimensioni del mercato africano dei veicoli elettrici per le piattaforme a celle a combustibile aumenteranno notevolmente una volta che gli hub di idrogeno verde raggiungeranno la commercializzazione dopo il 2027. Gli ibridi plug-in rimangono una nicchia perché la maggior parte dei governi incentiva l'elettrificazione completa per aggirare la dipendenza dai combustibili importati. Non vincolati dalle tradizionali catene di fornitura dei motori a combustione interna, gli assemblatori africani possono dedicarsi interamente alle architetture BEV, incanalando capitali limitati verso un unico stack tecnologico. Con la crescita degli impianti locali di batterie, i prezzi di listino dei BEV sono destinati a scendere, rafforzando la loro supremazia sul mercato mentre gli ecosistemi delle celle a combustibile maturano parallelamente.
Si prevede che la quota di mercato dei veicoli elettrici BEV in Africa rimarrà superiore al 70.00% fino al 2031, nonostante la diffusione dei veicoli a celle a combustibile (FCEV) nei settori del trasporto merci, dell'industria mineraria e degli autobus interurbani che apprezzano le caratteristiche di lunga autonomia dell'idrogeno. La chiarezza delle politiche in materia di implementazione delle infrastrutture per l'idrogeno determinerà il ritmo con cui le flotte di camion passeranno dal diesel alle celle a combustibile. Fino ad allora, i BEV continueranno a dominare le categorie di trasporto passeggeri e commerciale leggero, poiché le reti di ricarica si espandono più rapidamente delle stazioni di rifornimento di idrogeno. Il panorama della propulsione, pertanto, si orienta verso una traiettoria BEV-first, con un'adozione selettiva dei FCEV in nicchie di mercato ad alto utilizzo per i veicoli pesanti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di veicolo: la rivoluzione delle due ruote rimodella la mobilità
Le autovetture hanno guidato il fatturato del 2025 con il 61.25%, ma i veicoli a due e tre ruote registreranno un CAGR del 57.90%, rispecchiando le dinamiche del trasporto a chiamata e della consegna merci del continente. Si prevede che le dimensioni del mercato africano dei veicoli elettrici a due ruote triplicheranno tra il 2025 e il 2027, con l'espansione delle reti di sostituzione delle batterie da parte delle aziende di micromobilità. Gli operatori preferiscono le bici elettriche perché il risparmio giornaliero di carburante supera i costi di abbonamento delle batterie, aumentando direttamente il reddito netto. Le piattaforme di trasporto a chiamata abbinano le bici a piani di assicurazione e rimborso tramite portafoglio digitale, ampliando l'accesso per gli automobilisti privi di una storia creditizia formale.
Furgoni e autobus commerciali rimangono segmenti più piccoli, ma mantengono una rilevanza strategica. Gli autobus elettrici impiegati da Roam Kenya riducono i costi energetici degli operatori del 50% e migliorano i parametri di qualità dell'aria urbana, spingendo la contea di Nairobi a rinunciare alle tariffe di licenza di linea per le flotte a emissioni zero. Autobus e camion pesanti per le lunghe percorrenze attendono corridoi di ricarica a maggiore capacità o alternative all'idrogeno. Tuttavia, i crescenti progetti di elettrificazione degli autobus urbani consolideranno gli hub di ricarica rapida a corrente continua (CC) nei depositi, che si estenderanno alle stazioni di ricarica rapida ad accesso pubblico, rafforzando la base infrastrutturale del mercato africano dei veicoli elettrici.
Per tipo di trazione del veicolo: l'efficienza della trazione anteriore soddisfa la richiesta di prestazioni della trazione integrale
Le configurazioni a trazione anteriore hanno conquistato una quota di fatturato del 57.55% nel 2025, soddisfacendo le esigenze di efficienza urbana a costi inferiori. Il CAGR del 55.90% della trazione integrale riflette uno spostamento verso SUV e pickup adattati alle condizioni stradali miste dell'Africa. Lo stabilimento Tesla in Marocco, in programma, assemblerà varianti a trazione integrale pensate per i consumatori che viaggiano tra arterie urbane asfaltate e percorsi periurbani sterrati. Gli importatori premium commercializzano già crossover a trazione integrale adatti sia agli spostamenti urbani che alle percorrenze rurali, segnalando un graduale remix della domanda di propulsione.
La trazione posteriore mantiene la fedeltà tra i trasportatori commerciali e gli appassionati di prestazioni. Tuttavia, gli assemblatori locali prediligono le piattaforme a trazione anteriore perché l'approvvigionamento dei componenti e la complessità di assemblaggio sono inferiori, allineandosi alla ridotta base di fornitori. Di conseguenza, la trazione anteriore rimarrà dominante nel mercato africano dei veicoli elettrici, mentre la trazione integrale guadagna terreno nei segmenti lifestyle e dei veicoli commerciali-utility a più alto margine.
Di Battery Chemistry: la leadership NMC affronta la rivoluzione dello stato solido
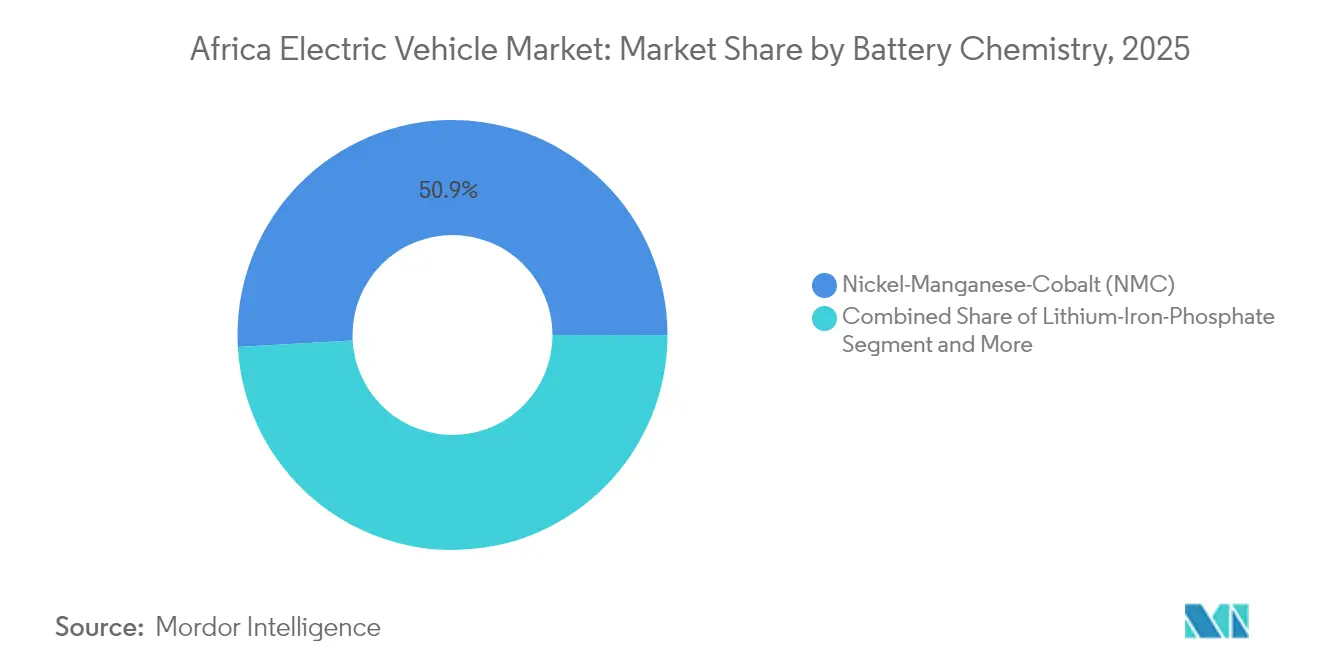
Le batterie al nichel-manganese-cobalto hanno rappresentato il 50.88% delle spedizioni del 2025, sfruttando le abbondanti risorse regionali di cobalto. Il mercato africano dei veicoli elettrici è tuttavia destinato a diversificare le opzioni chimiche. Si prevede che le celle allo stato solido cresceranno a un CAGR del 55.80%, promettendo una maggiore densità energetica e una maggiore sicurezza termica. L'adozione iniziale inizierà nei SUV e negli autobus premium, dando priorità all'autonomia estesa, per poi estendersi gradualmente ai modelli di massa dopo il 2028. Le batterie al litio-ferro-fosfato mantengono una solida posizione nei veicoli a due ruote e nelle auto entry-level grazie ai vantaggi in termini di costi e sicurezza, con l'emergere di soluzioni chimiche agli ioni di sodio per applicazioni di accumulo stazionario in co-locazione con mini-reti.
L'impianto di precursori COBCO da 70 GWh in Marocco garantisce un approvvigionamento sicuro di NMC per gli assemblatori dell'Africa occidentale e centrale. Nel frattempo, consorzi accademico-industriali in Sudafrica sperimentano formulazioni di elettroliti solidi di provenienza locale, basate su abbondanti risorse di sodio, a dimostrazione della diversificazione chimica in corso. Nell'orizzonte di previsione, la selezione della chimica dipenderà dalla disponibilità di materie prime, dal costo a livello di imballo e dall'evoluzione delle normative di sicurezza, plasmando il posizionamento competitivo nel mercato africano dei veicoli elettrici.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per metodo di ricarica: il predominio della corrente alternata cede il passo al futuro della ricarica rapida in corrente continua
I sistemi di ricarica lenta in corrente alternata (CA) hanno fornito il 67.95% dell'energia del 2025 ai veicoli elettrici africani tramite prese domestiche e wallbox aziendali. La ricarica rapida in corrente continua (CC) è destinata a crescere a un CAGR del 55.40% grazie ai progetti di corridoi nazionali sostenuti da istituti di finanziamento allo sviluppo. La mega-stazione nigeriana dimostra le economie di scala per i caricabatterie da 150 kW alimentati da ibridi con accumulo solare in loco. La rete da 150 kW di Audi Sudafrica dimostra che i marchi premium catalizzano l'aggiornamento tecnologico, con insegnamenti che si riversano sulle reti del mercato di massa.
La standardizzazione delle politiche relative alle tipologie di prese e alle strutture tariffarie accelererà l'implementazione della corrente continua. Le linee di trasporto merci transfrontaliere individuate dalle agenzie AfCFTA sono destinate a stazioni di ricarica da 350 kW che riducono i tempi di sosta dei camion. Sebbene la corrente alternata rimanga dominante fino al 2027, una rapida implementazione dei corridoi ridurrà il divario in seguito, rafforzando la fiducia nella fruibilità sulle lunghe distanze ed espandendo il mercato totale dei veicoli elettrici in Africa.
Analisi geografica
Mercato dei veicoli elettrici in Ghana ed Etiopia
Il Ghana detiene il 29.05% del fatturato del 2025, dopo aver rimosso i dazi all'importazione e lanciato incentivi da fondi sovrani che attraggono partner di assemblaggio. La quota di mercato dei veicoli elettrici in Africa generata dal Ghana beneficia della vicinanza ai porti, che facilita la logistica delle celle a batteria in entrata e le esportazioni di veicoli in uscita verso i vicini dell'Africa occidentale. L'Etiopia si classifica come il Paese in più rapida crescita, con un CAGR del 56.90%, grazie al divieto di ICE e alla rete idroelettrica al 96%, eliminando contemporaneamente le emissioni allo scarico e quelle derivanti dalla produzione di elettricità. I consumatori di Addis Abeba passano rapidamente ai taxi elettrici a batteria, stimolati dai mandati di flotta ride-hail che favoriscono i veicoli a zero emissioni.
Mercato dei veicoli elettrici in Medio Oriente e Africa
Il Sudafrica mantiene i suoi consolidati vantaggi nella catena di fornitura automobilistica e introduce sconti per localizzare la produzione di veicoli elettrici. Il lancio di tre modelli da parte di BYD crea nuova concorrenza per gli OEM tradizionali e mantiene dinamico il mercato africano dei veicoli elettrici. La produzione di 614,000 unità del Marocco nel 2024, con un obiettivo di 100,000 veicoli elettrici entro il 2025, posiziona il Paese come ponte tra Africa ed Europa, sfruttando l'accesso esente da dazi doganali previsto dagli accordi UE-Mediterraneo. La Nigeria si pone un obiettivo di vendite a zero emissioni entro il 2040 e ospita la più grande stazione di ricarica assemblata del continente, ma i problemi di affidabilità della rete ne rallentano l'adozione immediata. Il Kenya ha registrato un aumento di cinque volte nelle vendite nel 2023 e ora sfrutta l'elettricità geotermica a basso costo per alimentare gli hub di ricarica di Nairobi e Mombasa. L'Egitto negozia l'assemblaggio di CKD con Volkswagen per servire sia il Nord Africa che il Medio Oriente, riflettendo la diversificazione strategica. Mercati più piccoli come il Ruanda sono pionieri nel settore dei trattori agricoli elettrici, mentre il Burkina Faso lancia un marchio di veicoli elettrici indigeno, a dimostrazione di una base di innovazione in continua espansione. Nel complesso, l'integrazione regionale nell'ambito dell'AfCFTA promuoverà la specializzazione e le sinergie nella catena di fornitura, favorendo la crescita del mercato africano dei veicoli elettrici, ben oltre gli attuali hotspot ad alto potenziale.
Panorama normativo
In Africa, le politiche relative ai veicoli elettrici continuano a essere divise tra agevolazioni fiscali volte a stimolare la domanda e misure industriali a sostegno dell'offerta. Il divieto di importazione di veicoli a combustione interna imposto dall'Etiopia nel 2024 e il trattamento tariffario zero pluriennale del Ghana per le importazioni di veicoli completamente elettrici sono stati catalizzatori fondamentali per l'adozione, mentre il Kenya ha mantenuto le esenzioni IVA per motociclette, biciclette, autobus elettrici e batterie solari nella sua Legge Finanziaria 2025. Anche il divieto di importazione di nuove motociclette a combustione interna imposto da Kigali nel 2025 sta influenzando l'elettrificazione dei veicoli a due ruote, e le norme di controllo qualità, come la restrizione keniota sull'importazione di veicoli elettrici con una percentuale di stato della batteria inferiore all'80%, mirano a ridurre le importazioni di veicoli usati non conformi agli standard.
Sul fronte manifatturiero, il Sudafrica ha introdotto una detrazione fiscale del 150% per la produzione di veicoli elettrici e a idrogeno a partire da marzo 2026, rafforzando gli sforzi di localizzazione per veicoli e componenti. A giugno 2026, la copertura degli incentivi sudafricani è stata aggiornata per includere esplicitamente i minerali per batterie e i relativi input (tra cui litio, grafite, rame e cobalto), allineando la politica industriale alle risorse minerarie del continente e ai continui investimenti nei materiali per batterie. La Nigeria sta procedendo con un percorso legislativo federale attraverso l'Electric Vehicle Transition and Green Mobility Bill, che ha raggiunto la seconda lettura al Senato alla fine del 2025 ed è passato all'esame in commissione nel corso del 2026, indicando un progresso verso un quadro nazionale più standardizzato per la ricarica, la produzione e i fattori che favoriscono l'adozione.
Analisi della catena del valore
La catena del valore dei veicoli elettrici in Africa è sempre più plasmata da una narrativa che va dai minerali alla mobilità, con l'estrazione a monte e la raffinazione a metà filiera che attirano l'attenzione insieme all'assemblaggio e alla distribuzione a valle. Il Marocco si distingue come polo produttivo di materiali per batterie, grazie anche alla produzione di materiali per batterie da 70 GWh di COBCO, mentre la Nigeria si è mossa per espandere la capacità di lavorazione a metà filiera attraverso la lavorazione del litio, con l'obiettivo di ridurre le esportazioni di minerale grezzo e sostenere la produzione nazionale di batterie e veicoli elettrici. A livello di veicolo e di sistema, il Sudafrica rimane la base industriale automobilistica più matura per l'espansione della produzione di veicoli elettrici e componenti, supportata da incentivi in continua evoluzione che mirano alle batterie e ai relativi input.
A valle, il mercato si sta espandendo attraverso centri di marca, discussioni su CKD e assemblaggio, implementazioni di flotte e lanci di stazioni di ricarica che legano le vendite all'assistenza e ai tempi di attività. BYD ha costruito una presenza commerciale integrata in diversi mercati africani attraverso centri di marca, tra cui in Tanzania, Ruanda, Zambia ed Etiopia, e ha segnalato una strategia per il Sudafrica incentrata su componenti di batterie localizzati e sulla produzione correlata alle batterie Blade, piuttosto che sull'assemblaggio completo del telaio del veicolo. Tesla è entrata in Marocco nel febbraio 2026 con l'offerta di Model 3 e Model Y e soluzioni di ricarica domestica, dimostrando come gli approcci di go-to-market degli OEM stiano abbinando i veicoli a hardware di ricarica di base nei corridoi di adozione precoce. In diversi paesi, organismi di settore come l'African Association of Automotive Manufacturers (AAAM) continuano a promuovere un approccio modulare in cui le nazioni si specializzano in componenti, precursori o fasi di lavorazione che si integrano nelle catene di approvvigionamento regionali e globali, piuttosto che affidarsi esclusivamente all'assemblaggio completo del veicolo.
Panorama competitivo
La concorrenza è frammentata, creando spazio per nuovi entranti. I produttori cinesi come BYD e Gotion perseguono l'integrazione verticale, accoppiando gli impianti di batterie con le linee di veicoli CKD che riducono i tempi di consegna e i costi di sbarco. L'impegno di Tesla di 5 miliardi di dollari in Marocco segnala il riconoscimento da parte degli OEM occidentali della domanda regionale. Volkswagen investe 210 milioni di dollari per espandere la capacità in Sudafrica e distribuisce trattori elettrici in Ruanda e Nigeria, allineandosi con i programmi di elettrificazione rurale [2] “Tesla confirms Morocco factory,” African News Agency, africanewsagency.ma.
Le startup africane, tra cui Ampersand, Roam, BasiGo e Spiro, sono leader nell'elettrificazione dei veicoli a due ruote e nello scambio di batterie, sfruttando partnership fintech per il leasing dei conducenti. I 9 milioni di scambi di batterie di Spiro generano entrate ricorrenti che finanziano l'espansione della rete, illustrando pool di profitto alternativi all'interno del mercato africano dei veicoli elettrici. Come nel caso della diffusione dei veicoli elettrici in Etiopia, le collaborazioni strategiche tra OEM e aziende di servizi pubblici statali migliorano la pianificazione dell'aggiornamento della rete, consolidando al contempo gli obiettivi di contenuto nazionale.
Gli incentivi normativi premiano sempre di più la produzione locale, spingendo i fornitori di primo livello a localizzare impianti di produzione di catodi, anodi e pacchi celle in giurisdizioni ricche di minerali. Con l'espansione della catena di fornitura, il potere contrattuale si diffonde in un ecosistema più ampio, rafforzando l'intensità competitiva e riducendo al contempo le barriere all'ingresso per gli specialisti di componenti e le startup di veicoli software-defined.
Leader del settore dei veicoli elettrici in Africa
Nissan Motor Co., Ltd.
Volkswagen AG
Tesla Inc.
BYD Co.Ltd.
Hyundai MotorCo.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: BYD ha annunciato di star valutando uno studio di fattibilità per uno stabilimento di produzione di batterie Blade e componenti per veicoli in Sudafrica, dando priorità alla capacità produttiva locale relativa alle batterie rispetto all'assemblaggio tradizionale di veicoli. Questa mossa si allinea con la tendenza del Sudafrica verso incentivi alla produzione e può ridurre i tempi di consegna dei componenti chiave, diminuendo al contempo la dipendenza dalle importazioni per le catene di approvvigionamento dei veicoli elettrici.
- Luglio 2026: Afreximbank ha finalizzato un finanziamento di 50 milioni di dollari per Spiro a supporto dell'espansione delle motociclette elettriche e delle infrastrutture per la sostituzione delle batterie in diversi mercati africani. Il finanziamento favorisce una più rapida diffusione delle stazioni di scambio e delle flotte, rafforzando i modelli di business basati sull'utilizzo che hanno accelerato l'elettrificazione dei veicoli a due ruote nella logistica urbana e nel settore dei mototaxi.
- Giugno 2026: ROX ed El Sewedy Industrial Development (ESI) hanno costituito una joint venture per la produzione di veicoli elettrici in Egitto, con un investimento stimato di 500 milioni di dollari. La creazione di capacità produttive locali in un'importante base industriale del Nord Africa amplia la presenza produttiva del continente e supporta lo sviluppo della catena di approvvigionamento regionale, riducendo la dipendenza dalle importazioni.
Ambito del rapporto sul mercato dei veicoli elettrici in Africa
Un veicolo elettrico (EV) funziona con l’elettricità anziché con un motore a combustione interna (ICE). Di conseguenza, un veicolo del genere è visto come un potenziale sostituto delle automobili della generazione attuale per affrontare problemi come l’aumento dell’inquinamento, il riscaldamento globale e l’esaurimento delle risorse naturali.
Il mercato africano dei veicoli elettrici è segmentato per propulsione, tipo di veicolo, tipo di guida del veicolo e paese. Per propulsione, il mercato è segmentato in veicoli elettrici a batteria, veicoli elettrici ibridi, veicoli elettrici a celle a combustibile e veicoli elettrici ibridi plug-in. Per tipologia di veicolo, il mercato è segmentato in autovetture e veicoli commerciali. In base al tipo di guida del veicolo, il mercato è segmentato in trazione anteriore, trazione posteriore e trazione integrale. Per paese, il mercato è segmentato in Sud Africa, Egitto, Marocco, Nigeria, Ghana e Resto dell’Africa. Il rapporto offre dimensioni del mercato e previsioni in valore (USD) per tutti i segmenti di cui sopra.
Per tipo di propulsione
| Batteria veicoli elettrici (BEV) |
| Veicoli ibridi elettrici plug-in (PHEV) |
| Hybrid Electric Vehicles (HEV) |
| Veicoli elettrici a celle a combustibile (FCEV) |
Per tipo di veicolo
| Veicoli passeggeri |
| Veicoli commerciali |
| Veicoli a due e tre ruote |
| Autobus e pullman |
Per tipo di guida del veicolo
| Trazione anteriore |
| Trazione posteriore |
| Trazione integrale |
Dalla chimica delle batterie
| Litio-Ferro-Fosfato (LFP) |
| Nichel-Manganese-Cobalto (NMC) |
| Sodio-ione |
| Stato solido |
| Altre sostanze chimiche emergenti (Li-S, Li-Aria) |
Per metodo di ricarica
| AC Lenta (inferiore a 22 kW) |
| DC veloce (oltre 50 kW) |
Per Nazione
| Sud Africa |
| Marocco |
| Nigeria |
| Egitto |
| Etiopia |
| Ghana |
| Kenia |
| Resto d'Africa |
| Per tipo di propulsione | Batteria veicoli elettrici (BEV) |
| Veicoli ibridi elettrici plug-in (PHEV) | |
| Hybrid Electric Vehicles (HEV) | |
| Veicoli elettrici a celle a combustibile (FCEV) | |
| Per tipo di veicolo | Veicoli passeggeri |
| Veicoli commerciali | |
| Veicoli a due e tre ruote | |
| Autobus e pullman | |
| Per tipo di guida del veicolo | Trazione anteriore |
| Trazione posteriore | |
| Trazione integrale | |
| Dalla chimica delle batterie | Litio-Ferro-Fosfato (LFP) |
| Nichel-Manganese-Cobalto (NMC) | |
| Sodio-ione | |
| Stato solido | |
| Altre sostanze chimiche emergenti (Li-S, Li-Aria) | |
| Per metodo di ricarica | AC Lenta (inferiore a 22 kW) |
| DC veloce (oltre 50 kW) | |
| Per Nazione | Sud Africa |
| Marocco | |
| Nigeria | |
| Egitto | |
| Etiopia | |
| Ghana | |
| Kenia | |
| Resto d'Africa |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato dei veicoli elettrici in Africa nel 2026?
Il suo valore è di 0.69 miliardi di dollari nel 2026 e si prevede che raggiungerà i 5.99 miliardi di dollari entro il 2031.
Cosa sta determinando la rapida adozione dei veicoli elettrici a due ruote?
Le reti di sostituzione delle batterie e i finanziamenti pay-per-use riducono i costi iniziali e aumentano il reddito dei conducenti, spingendo i CAGR dei veicoli a due ruote oltre il 57.9%.
Perché gli impianti di produzione di batterie si stanno concentrando in Marocco?
Gli investitori sfruttano la vicinanza all'Europa, gli input di energia rinnovabile e le zone industriali favorevoli, riducendo i costi delle batterie destinate all'assemblaggio regionale.
Quali sono i principali ostacoli a una più ampia diffusione dei veicoli elettrici al di fuori delle città?
L'elevato cap-ex per le reti di ricarica rapida e la scarsa affidabilità della rete rurale rallentano l'adozione oltre i centri metropolitani.
Quanto sostengono i governi africani la produzione locale di veicoli elettrici?
Etiopia, Sudafrica, Ghana e Marocco hanno introdotto divieti, sconti o regimi tariffari zero che attraggono OEM e investitori nel settore delle batterie ad assemblare localmente.


