

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | USD 116.74 milioni |
| Dimensione del mercato (2031) | USD 260.69 milioni |
| Tasso di crescita (2026 - 2031) | 17.45% CAGR |
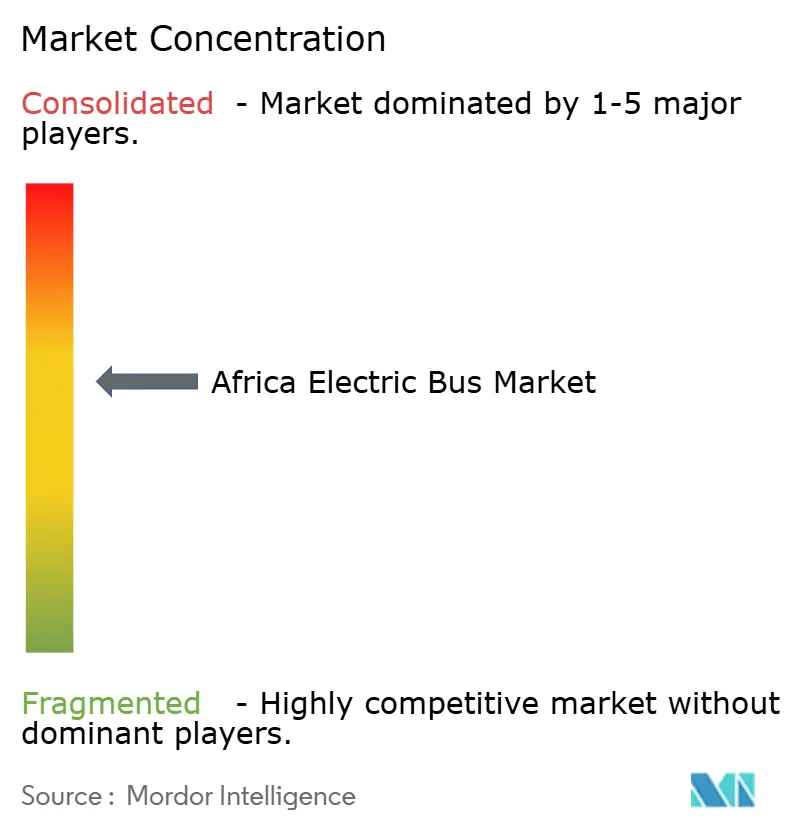
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli autobus elettrici in Africa di Mordor Intelligence
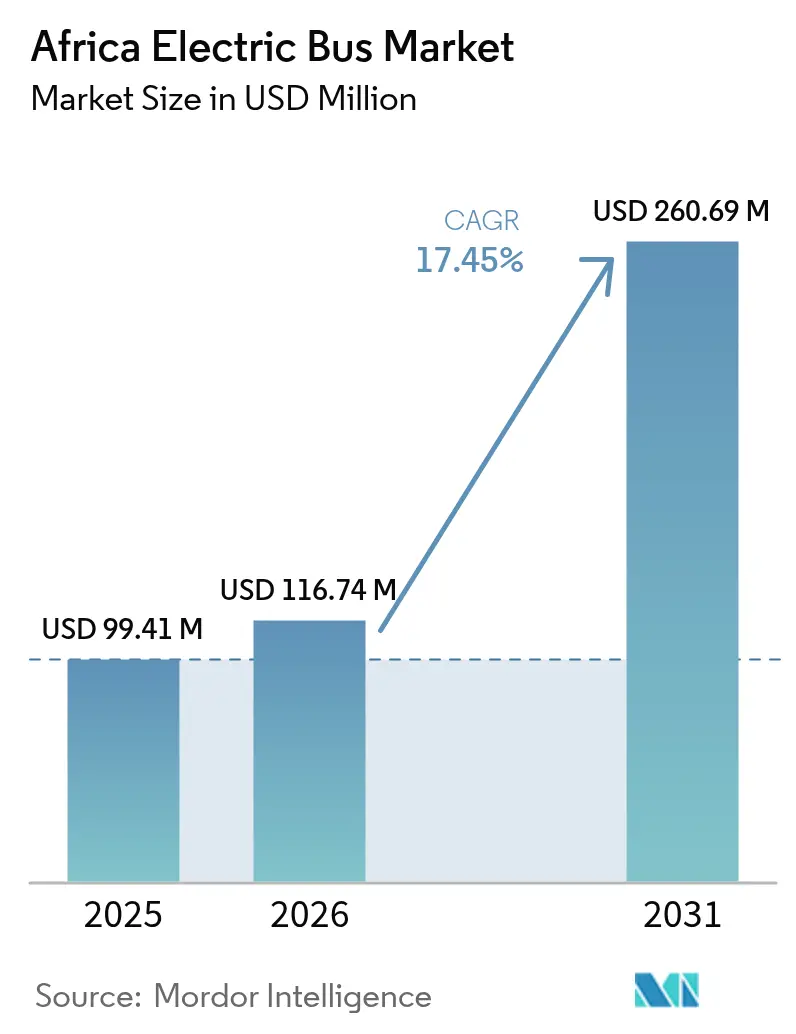
Si prevede che il mercato africano degli autobus elettrici crescerà da 99.41 milioni di dollari nel 2025 a 116.74 milioni di dollari nel 2026 e raggiungerà i 260.69 milioni di dollari entro il 2031, con un CAGR del 17.45% nel periodo 2026-2031. Gli operatori di flotte stanno accelerando gli acquisti, poiché i prezzi delle batterie agli ioni di litio si stanno riducendo, si prevede la parità del costo totale di proprietà (TCO) entro il 2027 e i ricavi derivanti dai crediti di carbonio stanno iniziando a colmare i restanti gap di finanziamento. Il calo dei costi delle batterie, gli obiettivi di appalti pubblici e gli impianti di assemblaggio OEM cinesi localizzati sono i tre principali catalizzatori di crescita. La ricarica in deposito a energia solare sta mitigando i rischi per l'affidabilità della rete in Sudafrica, Kenya e Ruanda, mentre i mercati del carbonio dell'Articolo 6 stanno migliorando la bancabilità dei progetti per gli operatori privati. L'intensità competitiva rimane moderata, poiché BYD, Yutong e King Long assemblano veicoli in scala ridotta e innovatori locali come Roam e IZI adattano telai, sospensioni e sistemi di raffreddamento alle condizioni stradali e climatiche africane.
Punti chiave del rapporto
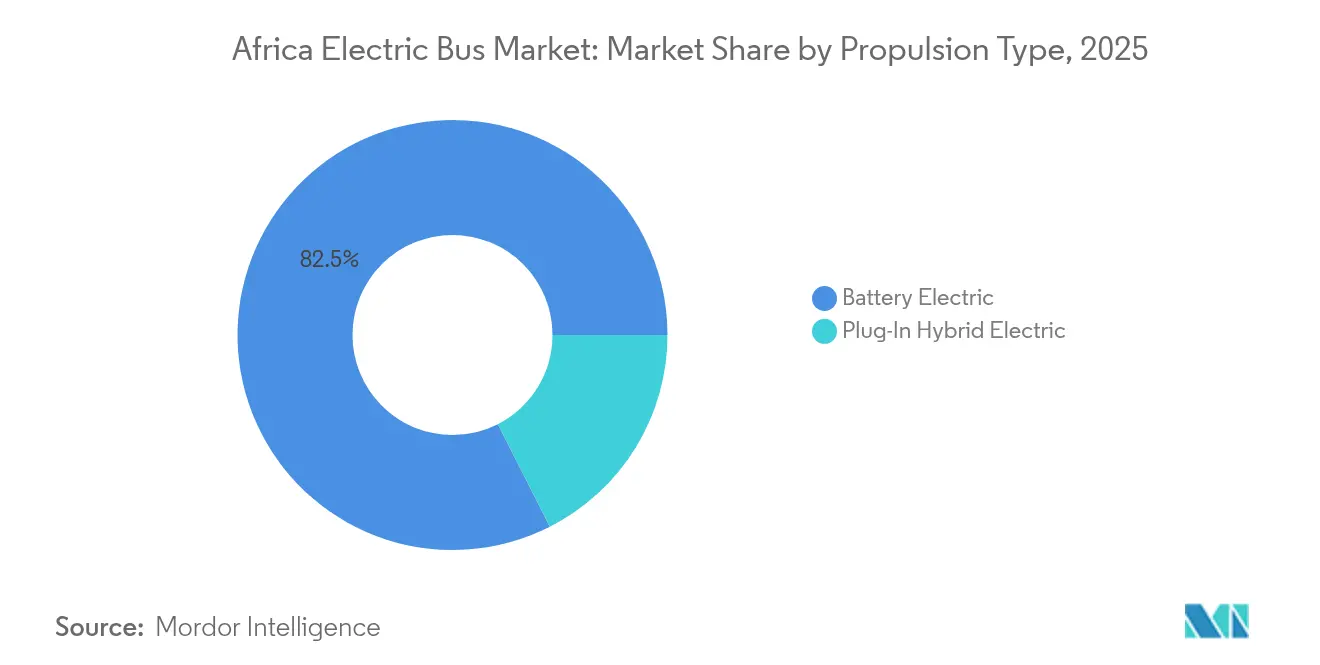
- In base al tipo di propulsione, nel 2025 gli autobus elettrici a batteria detenevano l'82.48% della quota di mercato degli autobus elettrici in Africa e cresceranno con il CAGR più rapido, pari al 20.98%, entro il 2031.
- Per tipologia di consumatore, gli appalti pubblici hanno assorbito il 61.55% delle dimensioni del mercato africano degli autobus elettrici nel 2025, mentre gli operatori delle flotte stanno avanzando a un CAGR del 17.84% fino al 2031.
- In base alla lunghezza degli autobus, il segmento standard (9-14 m) ha rappresentato il 56.32% della quota di mercato degli autobus elettrici in Africa nel 2025, mentre i minibus (inferiori a 9 m) sono in espansione a un CAGR del 19.18% fino al 2031.
- Per quanto riguarda la modalità di ricarica, la ricarica in deposito/notturna ha dominato il mercato degli autobus elettrici in Africa con il 68.62% nel 2025; si prevede che la ricarica in loco/durante il percorso registrerà un CAGR del 18.39% tra il 2026 e il 2031.
- In base alla capacità della batteria, nel 2025 il segmento da 201-400 kWh era in testa con il 52.88% della quota di mercato degli autobus elettrici in Africa; mentre gli autobus con batteria inferiore o uguale a 200 kWh cresceranno a un CAGR del 18.79% entro il 2031.
- Per paese, il Sudafrica ha dominato con una quota di fatturato del 41.98% nel 2025; si prevede che il segmento del resto dell'Africa crescerà a un CAGR del 18.11% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato degli autobus elettrici in Africa
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Prezzi delle batterie in calo, parità del TCO | + 4.2% | Sudafrica, Kenya | Medio termine (2-4 anni) |
| Programmi governativi di acquisto di autobus elettrici | + 3.8% | Kenya, Nigeria, Ruanda, Sudafrica, Marocco | A breve termine (≤ 2 anni) |
| Espansione CKD OEM cinese | + 3.1% | Sudafrica, Marocco, Egitto | Medio termine (2-4 anni) |
| Microreti di ricarica alimentate a energia solare | + 2.4% | Africa subsahariana rurale e semiurbana | A lungo termine (≥ 4 anni) |
| Domanda urbana di trasporti puliti | + 2.2% | Lagos, Il Cairo, Johannesburg, Casablanca | A breve termine (≤ 2 anni) |
| Monetizzazione dei crediti di carbonio ai sensi dell'articolo 6 | + 1.8% | Ghana, Kenya, Ruanda | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Prezzi delle batterie in calo e parità del TCO entro il 2027
I prezzi medi globali dei pacchi batteria agli ioni di litio sono scesi a 139 USD/kWh nel 2023 e ulteriormente a circa 115 USD/kWh nel 2024 e si prevede che si ridurranno ulteriormente entro il 2026, spingendo il mercato africano degli autobus elettrici verso la parità dei costi operativi con gli autobus diesel [1] “Lithium-ion Battery Cost Trajectory and Implications for E-Mobility,” African Development Bank, afdb.org . I progetti pilota di Roam a Nairobi mostrano una diminuzione dei costi di manutenzione e un aumento del risparmio di carburante rispetto alle flotte diesel. La catena di fornitura marocchina ancorata a Renault e Stellantis posiziona il paese per localizzare l'assemblaggio dei moduli batteria, mentre il parco solare egiziano Obelisk da 1 GW con 200 MWh di accumulo segnala una familiarità a livello continentale con i sistemi di batterie stazionarie.
Programmi e sussidi governativi per l'acquisto di autobus elettrici
La bozza di politica sulla mobilità elettrica del Kenya del 2024 introduce targhe verdi, esenzioni dai dazi e stima che la capacità rinnovabile inattiva potrebbe alimentare 7,000 autobus al giorno [2] “Draft National Electric Mobility Policy,” Ministry of Roads and Transport Kenya, mot.go.ke. La roadmap della Nigeria dell'ottobre 2024 preferisce strutture di contratto a costo lordo che trasferiscono il rischio di spesa in conto capitale a consorzi privati. Il Ruanda ha esentato dall'IVA gli autobus costruiti localmente, consentendo il lancio dell'Impala E30 di IZI, mentre il Ghana concede otto anni di esenzione dai dazi di importazione per i veicoli elettrici assemblati.
Rapida espansione degli stabilimenti di assemblaggio CKD OEM cinesi in Africa
Il programma di BYD a Città del Capo, composto da 120 unità, è il progetto di punta per un potenziale impianto di assemblaggio CKD al servizio di tutta la SADC. Yutong spedirà 723 autobus elettrici in Marocco nel 2025 e sta cercando siti CKD insieme a Tractafric Motors [3] “Comunicato stampa sulla cerimonia di esportazione in Marocco”, Yutong Bus, yutong.com . Il complesso MCV-Volvo in Egitto offre una base di fornitura pronta per ulteriori mosse di localizzazione cinesi. I kit CKD riducono i costi di sbarco del 15-25% e accelerano la formazione dei tecnici attraverso la formazione di assemblaggio in loco.
Emersione della ricarica in deposito ad energia solare tramite microreti fuori rete
Il primo deposito di autobus off-grid del Sudafrica combina 2.5 MWp di energia solare fotovoltaica con 4 MWh di batterie, garantendo un servizio ininterrotto durante le interruzioni di carico. La rete rinnovabile del Kenya consente ai depositi cittadini più piccoli di funzionare interamente con energia solare "behind-the-meter" e accumulo di litio. La Banca Mondiale sta supportando microreti ibride solari-rete in Gambia e Senegal per consentire progetti simili. Gli operatori segnalano una significativa riduzione dei costi dell'elettricità rispetto alla ricarica tramite la sola rete.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Capacità di rete limitata | -2.8% | Nigeria, Sudafrica, Ghana | A breve termine (≤ 2 anni) |
| Costi iniziali elevati e budget limitati | -2.1% | Tutte le regioni, acuta nell'Africa occidentale e centrale | Medio termine (2-4 anni) |
| Mancanza di infrastrutture per il riciclaggio delle batterie | -1.4% | Africa centrale e occidentale | A lungo termine (≥ 4 anni) |
| Scarsità di manodopera qualificata per la manutenzione dei veicoli elettrici | -1.2% | Città rurali e secondarie | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Capacità di rete limitata e alimentazione elettrica inaffidabile
Le interruzioni di carico in Sudafrica e i frequenti blackout in Nigeria costringono gli operatori a installare gruppi elettrogeni diesel di riserva o a ritardare l'espansione, aumentando i costi operativi. Il programma della Banca Mondiale per il mercato elettrico regionale dell'Africa occidentale, da 1.6 miliardi di dollari, amplierà la trasmissione transfrontaliera entro il 2028, ma la maggior parte dei depositi necessita ancora di microreti isolate per garantire il servizio.
Costi iniziali elevati e bilanci comunali limitati dopo il COVID
Gli autobus elettrici costano dal 40 al 60% in più rispetto alle unità diesel, mettendo a dura prova i bilanci comunali già indeboliti dalle perdite di entrate dovute alla pandemia. Abuja, Accra e Dakar hanno tutte rinviato gli aggiornamenti del BRT dal 2023. Le gare d'appalto a costo lordo e le garanzie multilaterali stanno contribuendo, ma le competenze in materia di appalti rimangono scarse a livello comunale.
Analisi del segmento
Per tipo di propulsione: il predominio delle batterie elettriche guida l'evoluzione del mercato
Gli autobus elettrici a batteria detenevano una quota di mercato dell'82.48% nel 2025 e si prevede che il segmento crescerà a un CAGR del 20.98%. Questa posizione dominante è dovuta alla minore complessità della trasmissione e al rapido calo dei prezzi delle batterie agli ioni di litio. La flotta BYD di Città del Capo ha già ridotto significativamente i costi operativi rispetto alle linee diesel equivalenti, a dimostrazione dell'interesse economico.
Gli ibridi plug-in rappresentano la quota residua, principalmente nei corridoi a lunga percorrenza o con vincoli di rete, ma si prevede che la loro rilevanza diminuirà con l'aumento della densità energetica e la proliferazione di depositi alimentati a energia solare. I comuni si stanno orientando verso piattaforme basate esclusivamente su batterie per massimizzare i miglioramenti della qualità dell'aria e semplificare la manutenzione. Il sostegno politico, come l'esenzione dalle accise in Kenya, orienta ulteriormente le nuove gare d'appalto verso flotte a emissioni zero.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipologia di consumatore: la leadership del governo consente la crescita del settore privato
Le agenzie governative hanno gestito il 61.55% della domanda del 2025, grazie al quadro normativo degli appalti pubblici che ha dato il via all'elettrificazione della rete. Il progetto pilota di Abuja da 100 unità e il piano di importazione di 4,800 autobus di Addis Abeba mostrano vantaggi di scala. Gli operatori di flotte private stanno rapidamente colmando il divario; si prevede che il segmento crescerà del 17.84% annuo fino al 2031, poiché i finanziatori di asset raggruppano veicoli, caricabatterie e ricavi da crediti di carbonio in contratti a tariffa chilometrica.
I primi ad adottare questa soluzione, come Roam, dimostrano che cicli di lavoro ottimizzati, prezzi dinamici e l'outsourcing della gestione energetica dei depositi possono generare flussi di cassa positivi fin dal primo anno. Di conseguenza, si prevede che la quota di mercato degli autobus elettrici in Africa attribuibile agli operatori privati aumenterà significativamente entro il 2030.
In base alla lunghezza dell'autobus: gli autobus standard sono in testa mentre il segmento mini accelera
I modelli standard da 9 a 14 metri hanno generato il 56.32% dei ricavi del 2025, sostenendo i corridoi principali BRT al Cairo, Johannesburg e Lagos. L'elevato flusso di passeggeri e i rendimenti prevedibili dei depositi mantengono questo formato centrale nelle gare d'appalto governative. Tuttavia, i minibus (inferiori a 9 metri) stanno crescendo più rapidamente, con un CAGR del 19.18%, e sono preferiti per i servizi di raccordo e le strette strade periurbane, dove il raggio di sterzata e i limiti di peso per asse sono critici.
L'Impala E30 di IZI e il City Shuttle da 33 posti di Roam dimostrano come telai localizzati e carrozzerie in materiali compositi possano ridurre il peso a vuoto, consentendo l'utilizzo di pacchi batteria inferiori o uguali a 200 kWh senza sacrificare l'autonomia. Di conseguenza, le dimensioni del mercato africano degli autobus elettrici per minibus potrebbero crescere tra il 2026 e il 2031, con l'elettrificazione delle tratte informali da parte delle cooperative di ride-sharing.
Per modalità di ricarica: predominio della ricarica in deposito con opportunità di rialzo
La ricarica notturna in deposito ha coperto il 68.62% delle unità consegnate nel 2025, grazie a un'infrastruttura più semplice e alla possibilità di sfruttare la generazione in eccesso fuori punta. I sistemi solari con batterie a Città del Capo e Nairobi hanno ridotto i costi energetici del 30-40%. La ricarica di opportunità, pur essendo ancora di nicchia, crescerà a un CAGR del 18.39%, poiché le fermate dotate di pantografo a Casablanca e Dakar amplieranno l'autonomia giornaliera e ridurranno i requisiti di dimensioni delle batterie.
I potenziamenti della rete nell'ambito del West Africa Power Pool, abbinati alle riforme delle tariffe feed-in della Sezione 14, consentono agli operatori di monetizzare la sovrapproduzione solare di mezzogiorno reimmettendo l'eccesso, migliorando ulteriormente l'economia del mercato degli autobus elettrici in Africa.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
In base alla capacità della batteria: i pacchi di fascia media bilanciano prestazioni e costi
La classe da 201-400 kWh ha detenuto una quota del 52.88% nel 2025, offrendo un'autonomia reale di 200-250 km e un TCO ottimale per i cicli di utilizzo urbano. I pacchi batteria inferiori/uguali a 200 kWh cresceranno a un CAGR del 18.79%, con l'aumento della densità energetica oltre i 330 Wh/kg e la diffusione della ricarica basata sul percorso.
Le batterie con capacità superiore a 400 kWh rimangono specifiche per i servizi interurbani, come le navette Johannesburg-Pretoria, ma si trovano ad affrontare un vantaggio in termini di costi sempre più ridotto con la densificazione delle reti di ricarica. Con il calo dei prezzi dei pacchi batteria entro il 2026, si prevede che il mercato africano degli autobus elettrici con configurazioni di pacchi batteria inferiori o uguali a 200 kWh eclisserà le sue dimensioni entro il 2030.
Analisi geografica
La quota del 41.98% del Sudafrica nel 2025 riflette il vantaggio di chi è stato pioniere: la flotta BYD da 120 autobus di Golden Arrow, i caricabatterie rapidi da 240 kW di Autel e il primo deposito di microrete solare del paese mantengono attivi i servizi di Città del Capo durante la fase 5 di interruzione del carico. La quota del Marocco è ancorata alle sue zone automobilistiche di Tangeri e Kenitra, che producono il 60% della produzione africana di Renault e Stellantis. Il contratto di esportazione di 723 autobus di Yutong, insieme al progetto pilota di autobus elettrici di ONCF a Rabat, posiziona il regno per una significativa crescita annuale.
L'Egitto coniuga una domanda su larga scala con il potenziale produttivo. MCV produce già autobus urbani a marchio Volvo e i sussidi governativi che coprono i costi di produzione locale di veicoli elettrici riducono i tempi di ammortamento. Il parco solare Obelisk da 1 GW garantisce elettricità a basse emissioni di carbonio, fondamentale per l'economia della ricarica di opportunità.
La domanda nel resto dell'Africa è in forte crescita e si prevede che sosterrà un CAGR del 18.11% entro il 2031. La Nigeria sta finalizzando il suo modello di contratto a costo lordo, l'esenzione dai dazi di otto anni del Ghana è attiva e l'Etiopia ha ricevuto 100 unità Golden Dragon nel 2025, inaugurando la più grande operazione di autobus elettrici dell'Africa orientale. Si prevede che la condivisione transfrontaliera dell'energia e gli incentivi CKD standardizzati nell'ambito dell'AfCFTA contribuiranno a unire queste sacche di domanda in un motore di crescita continentale coeso.
Panorama normativo
In Africa, la diffusione degli autobus elettrici è sempre più influenzata dalle politiche nazionali di mobilità elettrica, dagli incentivi fiscali e dalle nuove normative tecniche per le infrastrutture di ricarica. Il Kenya ha varato la sua Politica nazionale per la mobilità elettrica nel febbraio 2026, basandosi sui precedenti incentivi fiscali e dazi per la mobilità elettrica e introducendo quadri normativi più chiari per l'elettrificazione del trasporto pubblico. Il Ruanda ha rafforzato i requisiti operativi per la ricarica dei veicoli elettrici e la sostituzione delle batterie quando l'Autorità ruandese per la regolamentazione dei servizi pubblici (RURA) ha emanato il Regolamento N 011/ENERGY/RURA/2026 nel giugno 2026, passando dalla fase pilota alla conformità formale in materia di sicurezza, licenze e standard tecnici.
A livello continentale, il coordinamento delle politiche ha compiuto progressi nell'aprile 2026, quando i ministri dei trasporti e dell'energia dell'Unione Africana hanno approvato un Quadro continentale sulla mobilità elettrica, volto a un maggiore allineamento sull'interoperabilità delle stazioni di ricarica e sugli standard transfrontalieri. Anche gli organismi di standardizzazione e le autorità di regolamentazione nazionali supportano la conformità per le approvazioni di veicoli e infrastrutture, tra cui ARSO (attraverso i requisiti di omologazione dei veicoli ARS 1595-2021 allineati con i regolamenti UN ECE) e gli standard elettrotecnici della Commissione energetica del Ghana per i sistemi di ricarica dei veicoli elettrici basati sui parametri di riferimento IEC. Insieme, queste misure definiscono le specifiche di appalto, i criteri di ammissibilità all'importazione e le scelte progettuali per le stazioni di ricarica presso i depositi e le stazioni di ricarica occasionali in Sudafrica, Kenya e Ruanda.
Analisi della catena del valore
La catena del valore degli autobus elettrici in Africa è dominata da piattaforme e componenti importati, affiancati da una crescente attività locale di assemblaggio e integrazione delle carrozzerie. A monte, batterie, assali elettrici, elettronica di potenza e ausiliari ad alta tensione provengono in gran parte da fornitori globali, spesso attraverso le catene di fornitura dei produttori OEM cinesi. L'attività a metà della catena si concentra sempre più sull'assemblaggio CKD/SKD, sulla localizzazione di carrozzerie e sistemi termici e sull'integrazione energetica dei depositi, adattata alle condizioni operative africane. I produttori OEM e gli integratori locali, tra cui BYD, Yutong, King Long, Roam, IZI, BasiGo (in collaborazione con Kenya Vehicle Manufacturers) e Belayneh Kindie Group in Etiopia, collegano la fornitura di veicoli con caricabatterie, ricambi e formazione per ridurre i tempi di inattività e accelerare l'aggiornamento delle competenze dei tecnici.
A valle, le agenzie governative e i grandi operatori di flotte sostengono la domanda attraverso gare d'appalto e programmi per i corridoi di trasporto, mentre gli sviluppatori di progetti, i finanziatori e i partner energetici chiudono il ciclo delle infrastrutture e dei finanziamenti. L'hardware di ricarica e i servizi EPC, inclusi i caricabatterie ad alta potenza per i depositi e le microreti solari con accumulo, formano una catena del valore parallela che influenza la pianificazione dei percorsi e le specifiche degli autobus. Recenti accordi dimostrano l'industrializzazione transfrontaliera e lo sviluppo della rete di servizi, tra cui la firma da parte di Golden Arrow Bus Services di un contratto da 150 milioni di dollari con Kiira Motors, azienda con sede in Uganda, per 450 autobus elettrici prodotti in Uganda. Iniziative di ricarica guidate dagli operatori e supportate dalle banche, come quelle di KCB Bank, ePureMotion e la stazione di ricarica per veicoli di trasporto pubblico della Matatu Owners Association a Nairobi, indicano inoltre che la distribuzione e l'assistenza post-vendita sono sempre più guidate da accordi multi-stakeholder piuttosto che dalla vendita di veicoli singoli.
Panorama competitivo
Gli OEM cinesi dominano i volumi, ma devono affrontare la crescente concorrenza delle imprese africane localizzate. BYD, Yutong, King Long e Golden Dragon hanno fornito complessivamente una quota considerevole delle consegne del 2024, sfruttando catene di fornitura economicamente efficienti e piattaforme di trasmissione integrate. L'hub di ricarica di BYD a Città del Capo, supportato da Autel, dimostra la sua strategia di fornitore di soluzioni.
Le startup locali si stanno differenziando attraverso soluzioni ingegneristiche specifiche per il mercato. Lo stabilimento Roam di Nairobi salda telai di autobus più leggeri utilizzando acciaio di provenienza locale e integra pacchi batteria ottimizzati per temperature ambiente elevate. IZI, in Ruanda, impiega carrozzerie composite modulari per ridurre il peso e semplificare le riparazioni.
Le partnership strategiche definiscono la narrativa competitiva: BYD-Golden Arrow, Yutong-Tractafric Motors, Golden Dragon-Belayneh Kinde Group e Autel-City of Cape Town sono esempi di ecosistemi chiavi in mano che includono veicoli, caricabatterie, manutenzione e finanziamenti. L'erogazione di crediti di carbonio sta emergendo come un nuovo strumento. Gli operatori in grado di verificare le riduzioni delle emissioni ai sensi dell'Articolo 6 possono offrire prezzi effettivi inferiori di 5-10 centesimi/km, il che conferisce loro un vantaggio nelle gare d'appalto competitive.
Leader del settore degli autobus elettrici in Africa
BYD Auto Co., Ltd.
Zhengzhou Yutong Autobus Co., Ltd.
King Long United Automotive Industry Co., Ltd
Zhongtong Bus Holding Co., Ltd
Kiira Motors Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: BasiGo e Rubis Energy Kenya hanno lanciato una rete pubblica di ricarica rapida in corrente continua (CC) con partenza dalla stazione Rubis Sabaki, con ulteriori siti individuati a Meru, Nanyuki e Nyeri. Questa iniziativa estende la ricarica oltre i modelli basati esclusivamente sui depositi e favorisce un maggiore utilizzo giornaliero per autobus e altri veicoli elettrici commerciali. Inoltre, rafforza la disponibilità di infrastrutture sulle principali rotte, riducendo i vincoli operativi legati alla limitata capacità della rete e all'accesso ai depositi.
- Gennaio 2026: Yutong ha completato la distribuzione di 723 autobus in Marocco, a supporto della mobilità per la Coppa d'Africa 2025 da dicembre 2025 a gennaio 2026, per poi integrarli nel servizio di trasporto pubblico urbano. L'entità della distribuzione rafforza la capacità del produttore di gestire grandi lotti con un supporto di assistenza coordinato. Consolida inoltre la posizione del Marocco come importante mercato di destinazione per flotte di autobus elettrificati e modernizzati, destinati a programmi di trasporto pubblico.
- Luglio 2024: BYD ha firmato un accordo di acquisto con Golden Arrow Bus Services per 120 autobus elettrici a Città del Capo, segnando un passo fondamentale verso la prima flotta di autobus elettrici del Sudafrica. L'accordo è giunto al termine di una fase di test pluriennale e ha gettato le basi per pacchetti di elettrificazione della flotta più ampi, che includono la ricarica e il supporto operativo. È diventato inoltre un progetto di riferimento per altre città africane che valutano investimenti su larga scala in acquisti e infrastrutture di ricarica presso i depositi.
Ambito del rapporto sul mercato degli autobus elettrici in Africa
Un autobus elettrico, noto anche come e-bus, è un autobus che non utilizza un motore IC tradizionale per la propulsione ed è interamente elettrico. Il motore elettrico di bordo di un E-bus è alimentato da batterie di bordo o da un set di batterie. Gli autobus elettrici sono considerati ecologici perché non emettono sostanze inquinanti. Sono anche più convenienti rispetto ai tradizionali autobus a benzina/diesel.
Il mercato degli autobus elettrici è segmentato per tipo di veicolo, tipo di consumatore e paese.
Il mercato degli autobus elettrici è segmentato per tipo di veicolo in elettrico a batteria e elettrico ibrido plug-in. Per tipo di consumatore, il mercato è segmentato in governo e operatori di flotte. Per Paese, il mercato è segmentato in Sud Africa, Marocco, Egitto e Resto dell'Africa. Il rapporto copre le dimensioni del mercato e le previsioni in valore (milioni di dollari) per tutti i segmenti di cui sopra.
Per tipo di propulsione
| Batteria elettrica |
| Elettrico ibrido plug-in |
Per tipo di consumatore
| Enti Pubblici |
| Operatori di flotte |
In autobus Lunghezza
| Mini (sotto i 9 m) |
| Standard (9-14 metri) |
| Articolato (oltre 14 m) |
Per modalità di ricarica
| Deposito/Ricarica notturna |
| Opportunità / Addebito in percorso |
Per capacità della batteria
| ≤200 kWh |
| 201-400 kWh |
| Oltre 400 kWh |
Per Nazione
| Sud Africa |
| Marocco |
| Egitto |
| Resto d'Africa |
| Per tipo di propulsione | Batteria elettrica |
| Elettrico ibrido plug-in | |
| Per tipo di consumatore | Enti Pubblici |
| Operatori di flotte | |
| In autobus Lunghezza | Mini (sotto i 9 m) |
| Standard (9-14 metri) | |
| Articolato (oltre 14 m) | |
| Per modalità di ricarica | Deposito/Ricarica notturna |
| Opportunità / Addebito in percorso | |
| Per capacità della batteria | ≤200 kWh |
| 201-400 kWh | |
| Oltre 400 kWh | |
| Per Nazione | Sud Africa |
| Marocco | |
| Egitto | |
| Resto d'Africa |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto velocemente cresceranno i ricavi degli autobus elettrici in Africa?
Si prevede che i ricavi saliranno da 99.41 milioni di USD nel 2025 a 116.74 milioni di USD nel 2026 e a 260.69 milioni di USD entro il 2031, riflettendo un CAGR del 17.45% nel periodo 2026-2031.
Quali sono i Paesi in cui l'adozione è più diffusa?
Il Sudafrica detiene il 41.98% delle vendite del 2025, seguito da Marocco ed Egitto, mentre Kenya, Ruanda ed Etiopia sono i Paesi in più rapida crescita.
Quali sono le dimensioni delle batterie più comuni?
I pacchi con potenza nominale di 201-400 kWh rappresentano il 52.88% delle unità perché bilanciano l'autonomia e il costo iniziale per i tipici percorsi urbani.
Perché i minibus elettrici stanno guadagnando popolarità?
I minibus di lunghezza inferiore a 9 m stanno crescendo a un CAGR del 19.18% grazie alla loro idoneità alle linee di raccordo e alle minori esigenze infrastrutturali.


