

Dimensioni e quota del mercato della logistica della catena del freddo in Africa
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 15.03 miliardo di dollari |
| Dimensione del mercato (2031) | 18.29 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.02% CAGR |
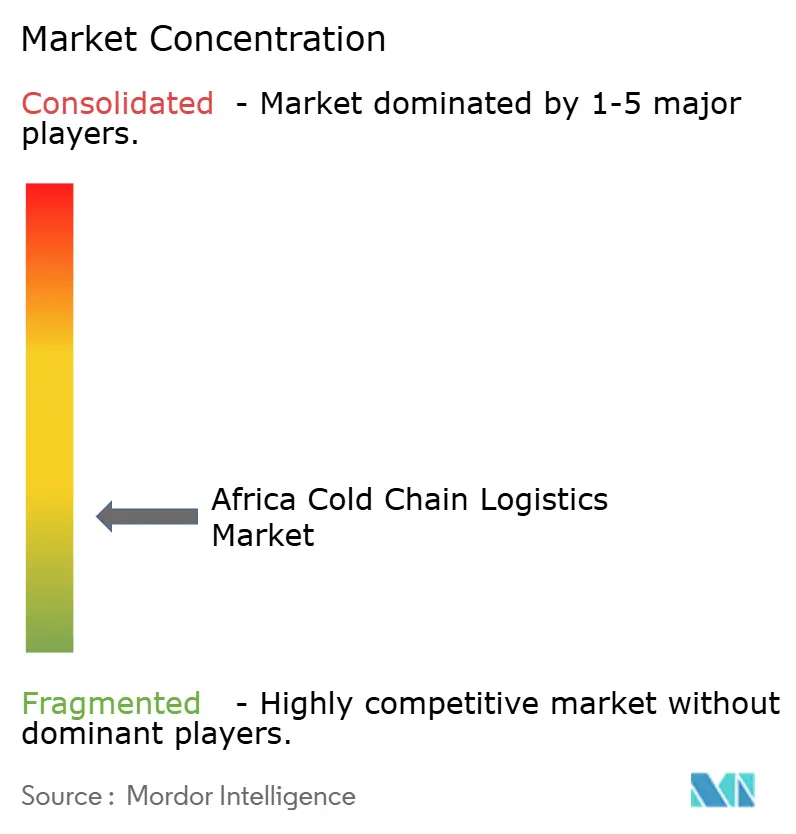
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della logistica della catena del freddo in Africa di Mordor Intelligence
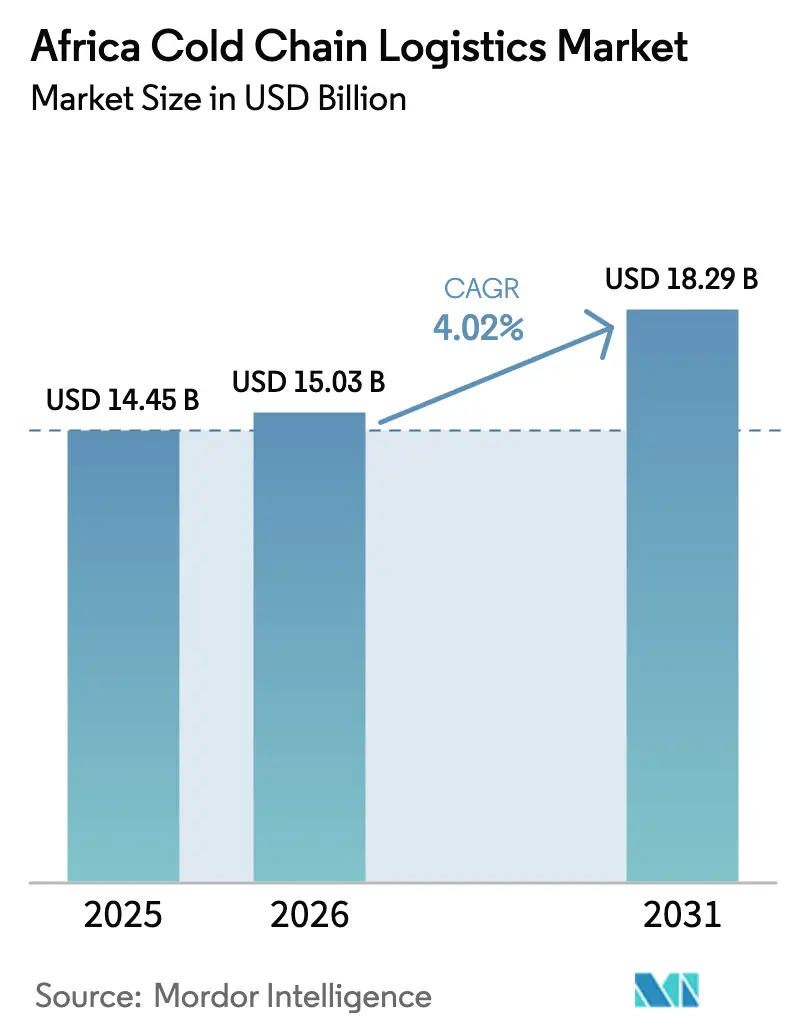
Si stima che il mercato della logistica della catena del freddo in Africa nel 2026 raggiungerà i 15.03 miliardi di dollari, in crescita rispetto al valore del 2025 di 14.45 miliardi di dollari, mentre le proiezioni per il 2031 indicano 18.29 miliardi di dollari, con un tasso di crescita annuo composto (CAGR) del 4.02% nel periodo 2026-2031.
La crescente urbanizzazione, gli obiettivi di produzione locale di vaccini e l'Area di libero scambio continentale africana (AfCFTA) stanno amplificando la domanda di infrastrutture a temperatura controllata nelle filiere alimentari e farmaceutiche. I corridoi commerciali transfrontalieri ora trasportano più prodotti deperibili di alto valore, mentre le microcelle frigorifere alimentate a energia solare e il monitoraggio basato sull'IoT stanno riducendo il deterioramento, soprattutto nelle zone rurali sottoservite. Il consolidamento tra i fornitori di servizi logistici globali e regionali sta creando offerte di servizi end-to-end, tuttavia le elevate tariffe energetiche e l'instabilità della rete continuano a spingere gli operatori verso l'energia rinnovabile e i refrigeranti naturali. La differenziazione competitiva ora si basa sulla pianificazione della capacità basata sui dati, sul rispetto degli standard GDP e sulla capacità di navigare in diversi quadri normativi in 54 paesi.
Punti chiave del rapporto
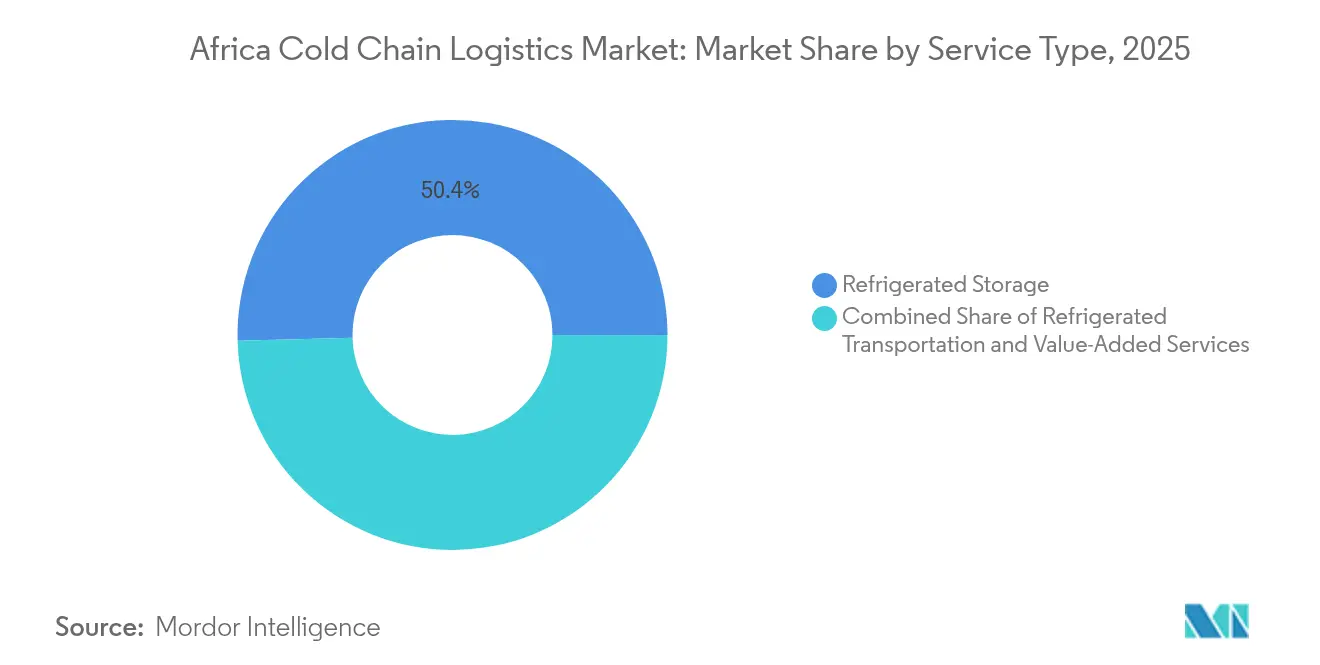
- Per tipologia di servizio, nel 50.42 lo stoccaggio refrigerato ha dominato il mercato della logistica della catena del freddo in Africa, con una quota del 2025%; si prevede che i servizi a valore aggiunto cresceranno a un CAGR del 4.12% entro il 2031.
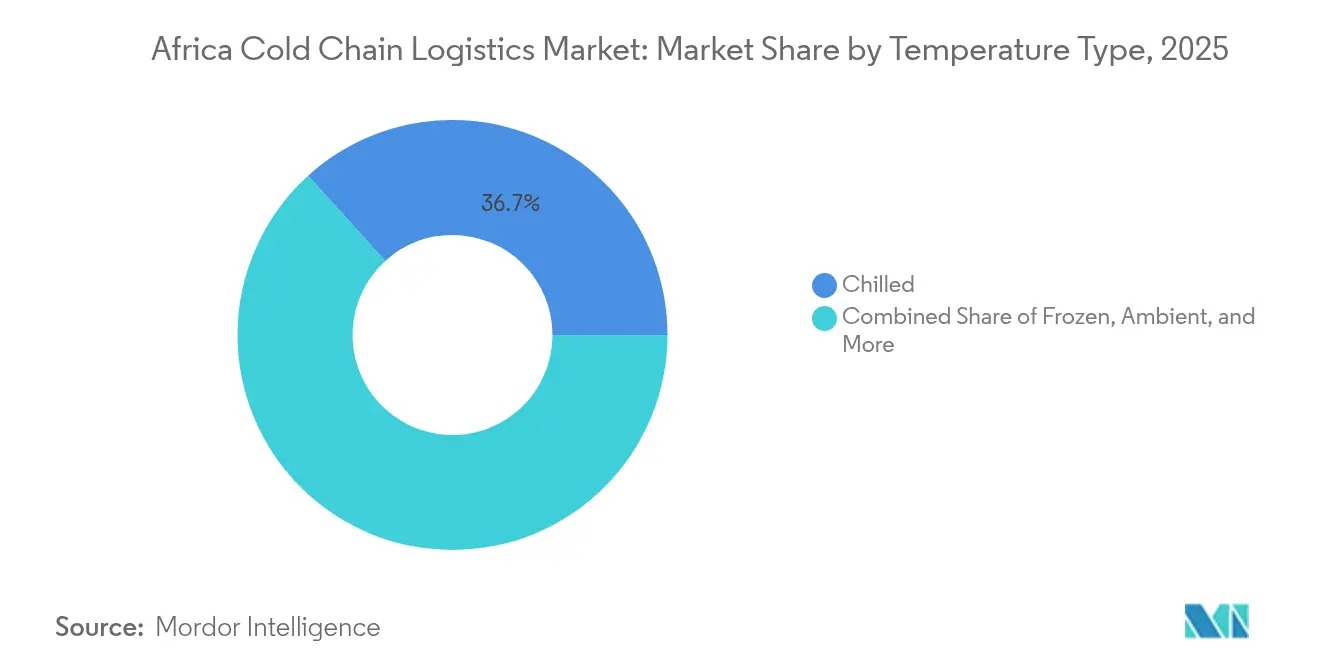
- In base al tipo di temperatura, nel 36.72 lo stoccaggio refrigerato ha rappresentato il 2025% del mercato logistico della catena del freddo in Africa, mentre lo stoccaggio congelato sta registrando il CAGR più rapido, pari al 4.62%, fino al 2031.
- Per applicazione, frutta e verdura hanno mantenuto una quota del 27.45% del mercato della logistica della catena del freddo in Africa nel 2025 e stanno crescendo a un CAGR del 3.95% fino al 2031.
- In termini geografici, nel 30.55 il Sudafrica deteneva una quota del 2025% del mercato africano della logistica della catena del freddo; la Nigeria registra il CAGR più alto, pari al 4.32% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato della logistica della catena del freddo in Africa
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di alimenti deperibili | + 1.2% | Nigeria, Kenya, Ghana | Medio termine (2-4 anni) |
| Espansione della catena del freddo farmaceutica | + 0.8% | Egitto, Marocco, Sudafrica, Nigeria | A lungo termine (≥ 4 anni) |
| Crescita moderna del commercio al dettaglio e dell'e-commerce | + 0.7% | Centri urbani in tutto il continente | A breve termine (≤ 2 anni) |
| Commercio intra-africano guidato dall'AfCFTA | + 0.6% | Corridoi dell'Africa occidentale e orientale | A lungo termine (≥ 4 anni) |
| Assorbimento di microcelle frigorifere alimentate ad energia solare | + 0.5% | Nigeria rurale, Kenya, Ghana | Medio termine (2-4 anni) |
| Adozione della pianificazione della capacità AI/ML | + 0.3% | Sud Africa, Egitto, Marocco, Kenia | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di alimenti deperibili
La migrazione urbana aggiunge 40 milioni di nuovi consumatori ogni anno, spingendo i rivenditori a garantire reti a temperatura controllata che riducano del 40-50% il tasso di perdita post-raccolta di frutta e verdura. Catene di supermercati come Shoprite stanno implementando piattaforme di tracciamento e rintracciabilità che forniscono ai coltivatori un feedback in tempo reale sulle temperature delle spedizioni, migliorando la durata di conservazione e riducendo i tassi di rifiuto. La classe media nigeriana si sta espandendo dell'8% all'anno, sostenendo prezzi più elevati per i prodotti freschi e giustificando gli investimenti in celle frigorifere pubbliche vicino ai mercati all'ingrosso. La digitalizzazione della catena di approvvigionamento consente ora agli spedizionieri di abbinare la produzione dei piccoli agricoltori allo spazio dei camion refrigerati, riducendo il chilometraggio dei trasporti a vuoto. Le microcelle frigorifere alimentate a energia solare rafforzano ulteriormente i centri di raccolta rurali, consentendo ai coltivatori di aggregare le spedizioni in carichi più grandi e più economici.
Espansione della catena del freddo farmaceutica
L'African Vaccine Manufacturing Accelerator punta a raggiungere il 60% della produzione locale di vaccini entro il 2040, il che richiede uno stoccaggio convalidato a temperature comprese tra 2-8 °C, -20 °C e -70 °C. Ruanda e Marocco stanno commissionando impianti certificati GMP che alimentano la distribuzione regionale attraverso terminal aerei accreditati CEIV Pharma. I ministeri della Salute stanno rafforzando la conformità alle GDP, obbligando gli operatori di magazzino a implementare la mappatura della temperatura e sistemi di alimentazione ridondanti. La refrigerazione a R290 a basso consumo energetico sta guadagnando terreno, poiché gli operatori perseguono sia il risparmio sui costi sia la conformità alle norme di riduzione graduale degli HFC. Gli stakeholder ritengono che solide catene del freddo farmaceutiche siano fondamentali per ridurre la resistenza antimicrobica legata alla degradazione dei medicinali conservati in climi caldi.
Crescita moderna del commercio al dettaglio e dell'e-commerce
Le transazioni di denaro mobile hanno raggiunto i 701 miliardi di dollari nel 2024, sostenendo un'ondata di e-grocery che spinge i distributori a garantire l'integrità del freddo durante le finestre di consegna di due ore. I principali rivenditori al dettaglio stanno sperimentando negozi al buio dotati di banchi di prelievo refrigerati ad alta densità per abbreviare i percorsi di evasione degli ordini. La startup keniota Keep IT Cool collega i suoi negozi cubici alimentati a energia solare a un'app B2B, consentendo ai piccoli commercianti di rifornirsi quotidianamente di prodotti freschi senza dover possedere una refrigerazione. I modelli di click-and-collect post-pandemia in Sudafrica ora si basano su hub di cross-docking che consolidano gli ordini a temperature miste, riducendo i costi dell'ultimo miglio del 12%. Stanno emergendo furgoni refrigerati elettrici per le tratte a breve raggio, supportati da stazioni di sostituzione delle batterie che mantengono elevato l'utilizzo delle risorse.
Commercio intra-africano di prodotti deperibili guidato dall'AfCFTA
L'eliminazione dei dazi sul 90% delle merci ha aumentato il commercio intra-africano del 7.2% nel 2024. I certificati di origine basati su blockchain ora sdoganano in meno di quattro ore sul Corridoio Settentrionale, riducendo i tempi di sosta tipici di due giorni. Gli operatori portuali di Tema hanno ampliato le prese frigo del 40% per gestire le esportazioni di agrumi e ananas verso l'Africa occidentale. Gli standard SPS armonizzati tra COMESA, EAC e SADC riducono la duplicazione dei test di laboratorio, incoraggiando gli operatori a instradare i prodotti deperibili attraverso corridoi terrestri piuttosto che tramite il trasbordo marittimo più costoso. I finanziamenti al commercio finanziati dai donatori stanno riducendo i premi di rischio sui progetti multinazionali di catena del freddo, accelerando le decisioni di investimento per i centri di distribuzione regionali.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi infrastrutturali ed energetici | -1.1% | Africa sub-sahariana | A lungo termine (≥ 4 anni) |
| Reti stradali e di rete inadeguate | -0.9% | Continentale | A lungo termine (≥ 4 anni) |
| Rischio di deterioramento indotto da distacco di carico | -0.6% | Sudafrica, Nigeria, Ghana | A breve termine (≤ 2 anni) |
| Onere di retrofit per la riduzione graduale degli HFC | -0.4% | Strutture consolidate | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi infrastrutturali ed energetici
Nel 2024, le tariffe elettriche industriali si attestavano in media tra 0.20 e 0.35 dollari USA per kWh, più del doppio rispetto ai tassi dei mercati sviluppati, spingendo le bollette energetiche per la refrigerazione a 50-80 dollari USA per m³ all'anno [1] African Development Bank, “Energy Sector in Africa Overview 2024,” afdb.org . La refrigerazione rappresenta il 60-80% del consumo totale di elettricità degli impianti e gli operatori spesso devono affrontare oneri di connessione alla rete ad alta intensità di capitale. I fondi di private equity esitano a finanziare nuove costruzioni a causa di orizzonti di ammortamento di 10 anni. I regimi di sovvenzione raramente coprono la refrigerazione commerciale, costringendo le aziende a cercare crediti di carbonio per compensare gli investimenti nelle energie rinnovabili. Le obbligazioni infrastrutturali governative rimangono sovrascritte, indicando una domanda insoddisfatta di strumenti di finanziamento a basso costo destinati a progetti della catena del freddo.
Reti stradali e di rete inadeguate
Solo il 28% delle strade africane è asfaltato e la durata media delle interruzioni supera le 100 ore all'anno, costringendo le aziende di logistica a includere il carburante dei generatori nei costi operativi standard [2] Agenzia internazionale dell'energia, "Cooling Emissions and Policy Synthesis Report 2024", iea.org . La connettività rurale è peggiore nell'Africa centrale, dove le strade di collegamento non asfaltate ritardano la raccolta dei prodotti oltre le finestre di raccolta ottimali, aumentando il deterioramento. I posti di frontiera non dispongono di baie di ispezione refrigerate dedicate, aggiungendo 8-15 ore al transito per le merci refrigerate. I limiti della banda larga ostacolano l'implementazione di tracker IoT, causando lacune di visibilità durante i trasporti multi-paese. Le inondazioni indotte dal clima danneggiano strade e sottostazioni, spingendo le compagnie assicurative ad aumentare i premi per le merci termosensibili.
Analisi del segmento
Per tipo di servizio: lo stoccaggio domina nonostante l'innovazione nei trasporti
Lo stoccaggio refrigerato detiene il 50.42% della quota di mercato della logistica della catena del freddo in Africa nel 2025, a dimostrazione dell'attenzione della regione alla riduzione delle perdite post-raccolto attraverso strutture centralizzate. I magazzini pubblici sfruttano modelli di condivisione dei costi che attraggono cooperative di piccoli agricoltori, mentre i negozi privati si rivolgono a multinazionali farmaceutiche e alimentari con esigenze di certificazione personalizzate. Il trasporto merci su strada continua a dominare il sottosegmento dei trasporti, ma le lacune nei servizi per le tratte a media distanza stimolano gli investimenti in vagoni ferroviari isolati su corridoi come l'Etiopia-Gibuti. I servizi a valore aggiunto – monitoraggio della temperatura, imballaggi specializzati e ispezioni fitosanitarie – registrano un CAGR del 4.12%, poiché i clienti cercano contratti di servizio completo che consolidino conformità e logistica sotto un unico tetto.
I fornitori di servizi logistici integrano dashboard di intelligenza artificiale che prevedono la capacità di stoccaggio e attivano prezzi dinamici, aumentando i tassi di utilizzo. ColdHubs espande una flotta di autocarri hub-and-spoke che aggrega carichi a livello di villaggio in centri di distribuzione urbani, riducendo i tempi di sosta. Gli operatori del trasporto marittimo installano container refrigerati ad atmosfera controllata, prolungando la durata di conservazione della frutta durante le traversate atlantiche. Le rotte di trasporto aereo gestiscono vaccini di alto valore e spedizioni di floricoltura, con Ethiopia Cargo che sta aggiornando le celle frigorifere asfaltate per soddisfare gli standard CEIV Fresh. Gli investimenti in zone refrigerate doganali vicino ai confini terrestri facilitano i flussi commerciali AfCFTA, allentando le sospensioni dei dazi e accelerando lo sdoganamento.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per tipo di temperatura: la crescita congelata supera la dominanza raffreddata
Gli impianti refrigerati a 0-5 °C servono prodotti freschi e latticini, rappresentando il 36.72% del mercato logistico della catena del freddo in Africa nel 2025. Gli ammodernamenti degli impianti di confezionamento in Kenya e Ghana integrano tunnel di pre-raffreddamento che abbattono il calore prodotto sul campo entro 90 minuti, proteggendo il contenuto vitaminico e la consistenza. Lo stoccaggio congelato a temperature comprese tra -18 °C e 0 °C cresce più rapidamente, con un CAGR del 4.62%, trainato dalla crescente lavorazione della carne e dall'ampliamento della gamma di prodotti surgelati nei moderni congelatori per la vendita al dettaglio. La domanda di prodotti farmaceutici per lo stoccaggio di vaccini sfusi a -20 °C si intensifica con l'aumento della produzione da parte degli impianti locali di riempimento e finitura.
I magazzini con temperature ultra-basse, inferiori a -20 °C, rimangono una nicchia, ma attraggono finanziamenti da donatori legati ai piani di preparazione alla pandemia. Gli operatori sperimentano sistemi a CO₂ transcritica, bilanciando il maggiore consumo energetico nei climi caldi con i minori costi del refrigerante. Le strutture a temperatura ambiente integrano il raffreddamento attivo organizzando le merci durante la pallettizzazione, mitigando la condensa. I cambiamenti tecnologici guidati da Kigali spingono i fornitori a progettare rack modulari per refrigeranti naturali adatti ai profili di carico variabili tipici dei magazzini africani.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: frutta e verdura guidano la matrice di crescita-quota doppia
Frutta e verdura rappresenteranno il 27.45% del mercato logistico della catena del freddo in Africa nel 2025 e si prevede che cresceranno a un CAGR del 3.95% dal 2026 al 2031, sostenuti dai programmi di esportazione di agrumi, avocado e frutti di bosco. I rivestimenti traspiranti multistrato e gli scrubber di etilene all'interno dei container refrigerati prolungano la durata di conservazione delle traversate di 25 giorni verso l'Europa. La crescita di carne e pollame rispecchia la domanda di proteine nei centri urbani dell'Africa occidentale, dove i ristoranti fast food richiedono catene di refrigerazione documentate. Gli investimenti nel settore ittico e dei frutti di mare si concentrano lungo la costa del Senegal, con tunnel di congelamento in salamoia che supportano le esportazioni conformi alle normative UE.
Prodotti farmaceutici e biologici, sebbene in quantità inferiore, offrono rese elevate grazie a rigorosi protocolli di gestione. Le linee guida GDP dell'OMS richiedono la registrazione continua dei dati e la valutazione dei rischi lungo il percorso, aumentando le barriere all'ingresso dei servizi. Latticini e dessert surgelati si espandono in Tanzania e Uganda, trainati dalla preferenza dei giovani per pratiche confezioni monodose. La domanda di pasti pronti aumenta tra le famiglie con doppio reddito, stimolando gli investimenti in furgoni multitemperatura per l'ultimo miglio dotati di sonde Bluetooth che certificano la conformità delle consegne.
Analisi geografica
Mercato africano della logistica della catena del freddo
Il Sudafrica manterrà una quota del 30.55% del mercato logistico africano della catena del freddo nel 2025, sostenuta da reti di vendita al dettaglio avanzate e da un'orticoltura orientata all'esportazione. Gli incentivi politici supportano l'ammodernamento dei tetti solari dei magazzini frigoriferi, compensando parzialmente il rischio di interruzione del carico. La Nigeria registra il CAGR più elevato, pari al 4.32%, al 2031, con una crescita demografica superiore al 2% annuo. Le unità solari di ColdHubs vicino ai mercati all'ingrosso di Kano e il nuovo stabilimento di Expeditors a Lagos segnalano una crescente fiducia degli investitori. L'Egitto sfrutta 3.88 miliardi di dollari di vendite farmaceutiche per giustificare depositi conformi al PIL che alimentano i mercati MENA. Il porto marocchino di Tanger-Med offre un rapido trasbordo verso le catene alimentari del Mediterraneo, stimolando gli stabilimenti di confezionamento di agrumi dell'entroterra. I mercati del resto dell'Africa, come l'Etiopia, sfruttano l'energia geotermica per una refrigerazione conveniente. L'industria keniota dell'esportazione di fiori aggiorna i refrigeratori sottovuoto e investe in capsule per il trasporto aereo per mantenere la rigidità dei petali sulle rotte per Amsterdam.
Panorama competitivo
Il mercato africano della logistica della catena del freddo è frammentato, con integratori globali, campioni regionali e startup orientate all'impatto che coesistono. L'acquisizione di Imperial Logistics da parte di DP World sblocca flussi porta a porta senza soluzione di continuità dal molo al deposito interno, rafforzando l'integrazione verticale lungo le arterie commerciali africane [4] Seatrade Maritime, “DP World Acquisition of Imperial Logistics,” seatrade-maritime.com . DHL stanzia 2 miliardi di euro (2.08 miliardi di dollari) per la sua divisione Health Logistics, compresi siti conformi alle GDP in Egitto, Kenya e Sudafrica. L'acquisto di Morgan Cargo da parte di Kuehne+Nagel migliora l'esperienza nel settore dei prodotti deperibili, collegando le aziende agricole con la distribuzione al dettaglio nell'UE.
I disruptor del solare come ColdHubs e Africa GreenTec sfruttano l'energia decentralizzata per servire le aree rurali trascurate dagli operatori che dipendono dalla rete. Le fusioni transfrontaliere accelerano mentre i 3PL sudafricani cercano di espandersi nell'Africa occidentale, con motivazioni di transazione ancorate all'accesso al mercato e alla diversificazione del portafoglio. Stack tecnologici che combinano previsioni di capacità basate sull'intelligenza artificiale, registratori di temperatura IoT e tracciabilità tramite blockchain diventano requisiti di base per i clienti, aumentando le barriere all'ingresso per gli operatori storici più piccoli.
Gli investitori puntano a impianti in grado di passare da refrigeranti ad alto GWP ad alternative naturali con tempi di fermo minimi, considerando la conformità come un indicatore della longevità degli asset. Il vantaggio competitivo si basa ora su servizi chiavi in mano che coprono la documentazione di importazione, il trasporto multitemperatura e la distribuzione dell'ultimo miglio, pensati appositamente per la crescita dell'e-commerce. Le joint venture con PMI autotrasportatori locali consentono alle multinazionali di aggirare le normative sul cabotaggio, espandendo al contempo la propria portata geografica.
Leader del settore della logistica della catena del freddo in Africa
Imperial Logistics (filiale di DP World)
Kuehne + Nagel
Gruppo DHL
Espresso transnazionale (TRANEX)
Logistica della catena del freddo Kennie-O
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Marzo 2025: DHL Group conclude l'acquisto di CRYOPDP, aggiungendo alla propria rete oltre 600,000 spedizioni a temperatura controllata all'anno e ampliando la copertura logistica farmaceutica in 15 paesi, tra cui i principali mercati africani.
- Febbraio 2025: DP World completa l'acquisizione di Imperial Logistics per 1.6 miliardi di dollari, unendo ampie flotte su strada con risorse portuali per offrire servizi di catena del freddo end-to-end in tutta l'Africa, con 11,000 dipendenti in 25 paesi.
- Febbraio 2025: Kuehne+Nagel acquisisce la sudafricana Morgan Cargo, ottenendo 40,000 tonnellate di trasporto aereo annuale di prodotti deperibili e 20,000 TEU di capacità di trasporto marittimo refrigerato, insieme a 450 specialisti che rafforzano le rotte che collegano Sudafrica, Regno Unito e Kenya.
- Gennaio 2025: Ethiopian Cargo & Logistics Services ha stretto una partnership con cargo.one per lanciare la prenotazione digitale in tempo reale per merci sensibili alla temperatura sulla sua rete di oltre 130 destinazioni africane, migliorando la visibilità per gli spedizionieri di prodotti farmaceutici e prodotti freschi


Ambito del rapporto sul mercato della logistica della catena del freddo in Africa
Il processo di trasporto, conservazione e gestione di prodotti sensibili alla temperatura in un ambiente controllato viene definito logistica della catena del freddo. Per le industrie che trattano prodotti sensibili alle variazioni di temperatura, compresi intervalli di temperatura sia positivi che negativi, questo è essenziale.
Un’analisi di fondo completa del mercato africano della logistica della catena del freddo, compresa la valutazione dell’economia e il contributo dei settori economici, panoramica del mercato, stima delle dimensioni del mercato per segmenti chiave e tendenze emergenti nei segmenti di mercato, dinamiche di mercato e tendenze geografiche e l'impatto del COVID-19 sono trattati nel rapporto.
Il mercato africano della logistica della catena del freddo è segmentato per servizio (stoccaggio, trasporto e servizi a valore aggiunto (congelamento rapido, etichettatura, gestione delle scorte, ecc.)), temperatura (ambiente, refrigerata e congelata), applicazione (orticoltura (frutta fresca e verdure), latticini (latte, gelato, burro, ecc.), carne e pesce, prodotti alimentari trasformati, prodotti farmaceutici, scienze della vita, prodotti chimici e altre applicazioni) e paese (Egitto, Marocco, Nigeria, Sudafrica e Resto dell'Africa). Il rapporto offre dimensioni del mercato e previsioni per i segmenti sopra menzionati in valore (USD).
| Deposito refrigerato | Magazzinaggio pubblico |
| Magazzinaggio privato | |
| Trasporto refrigerato | Strada |
| Traversa | |
| Mare | |
| Aria | |
| Servizi a valore aggiunto |
| Refrigerato (0–5 °C) |
| Congelato (-18–0 °C) |
| Ambientale |
| Surgelato/Ultra-Basso (meno di -20 °C) |
| Frutta e verdura |
| Carne e pollame |
| Pesce e frutti di mare |
| Latticini e dessert surgelati |
| Panetteria e pasticceria |
| Piatti pronti |
| Prodotti farmaceutici e biologici |
| Vaccini e materiali per la sperimentazione clinica |
| Prodotti chimici e materiali speciali |
| Altri prodotti deperibili |
| Egitto |
| Marocco |
| Nigeria |
| Sud Africa |
| Resto d'Africa |
| Per tipo di servizio | Deposito refrigerato | Magazzinaggio pubblico |
| Magazzinaggio privato | ||
| Trasporto refrigerato | Strada | |
| Traversa | ||
| Mare | ||
| Aria | ||
| Servizi a valore aggiunto | ||
| Per tipo di temperatura | Refrigerato (0–5 °C) | |
| Congelato (-18–0 °C) | ||
| Ambientale | ||
| Surgelato/Ultra-Basso (meno di -20 °C) | ||
| Per Applicazione | Frutta e verdura | |
| Carne e pollame | ||
| Pesce e frutti di mare | ||
| Latticini e dessert surgelati | ||
| Panetteria e pasticceria | ||
| Piatti pronti | ||
| Prodotti farmaceutici e biologici | ||
| Vaccini e materiali per la sperimentazione clinica | ||
| Prodotti chimici e materiali speciali | ||
| Altri prodotti deperibili | ||
| Per Nazione | Egitto | |
| Marocco | ||
| Nigeria | ||
| Sud Africa | ||
| Resto d'Africa | ||


Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato della logistica della catena del freddo in Africa?
Nel 15.03 il mercato valeva 2026 miliardi di dollari e si prevede che raggiungerà i 18.29 miliardi di dollari entro il 2031.
Quanto velocemente cresce la domanda di celle frigorifere?
La capacità di stoccaggio dei surgelati crescerà a un tasso di crescita annuo composto (CAGR) del 4.62% entro il 2031, il più rapido tra i segmenti di temperatura.
Quale Paese è al primo posto nel continente per capacità della catena del freddo?
Il Sudafrica detiene la quota maggiore, pari al 30.55%, grazie alle sue reti di vendita al dettaglio e di esportazione consolidate.
Perché le microcelle frigorifere alimentate ad energia solare sono importanti?
Offrono soluzioni off-grid, con pagamento in base allo stoccaggio, che riducono il deterioramento nelle aree rurali prive di elettricità affidabile.
In che modo l'AfCFTA influenza la logistica refrigerata?
L'eliminazione dei dazi e la facilitazione del commercio digitale hanno aumentato il commercio intra-africano di prodotti deperibili del 7.2%, incrementando la domanda di prodotti della catena del freddo transfrontaliera.
Quali tecnologie stanno adottando le aziende di logistica per la conformità?
Gli operatori stanno integrando sensori di temperatura IoT, strumenti di pianificazione della capacità basati sull'intelligenza artificiale e processi certificati GDP per soddisfare le normative alimentari e farmaceutiche.
Pagina aggiornata l'ultima volta il:



