

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 22.63 miliardo di dollari |
| Dimensione del mercato (2031) | 28.93 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.03% CAGR |
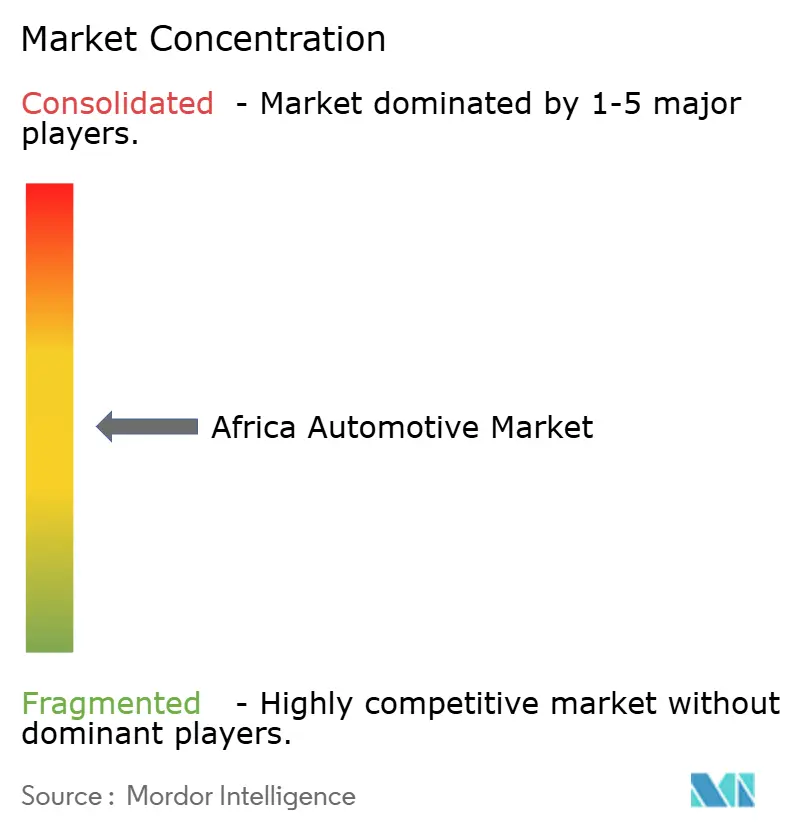
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato automobilistico africano di Mordor Intelligence
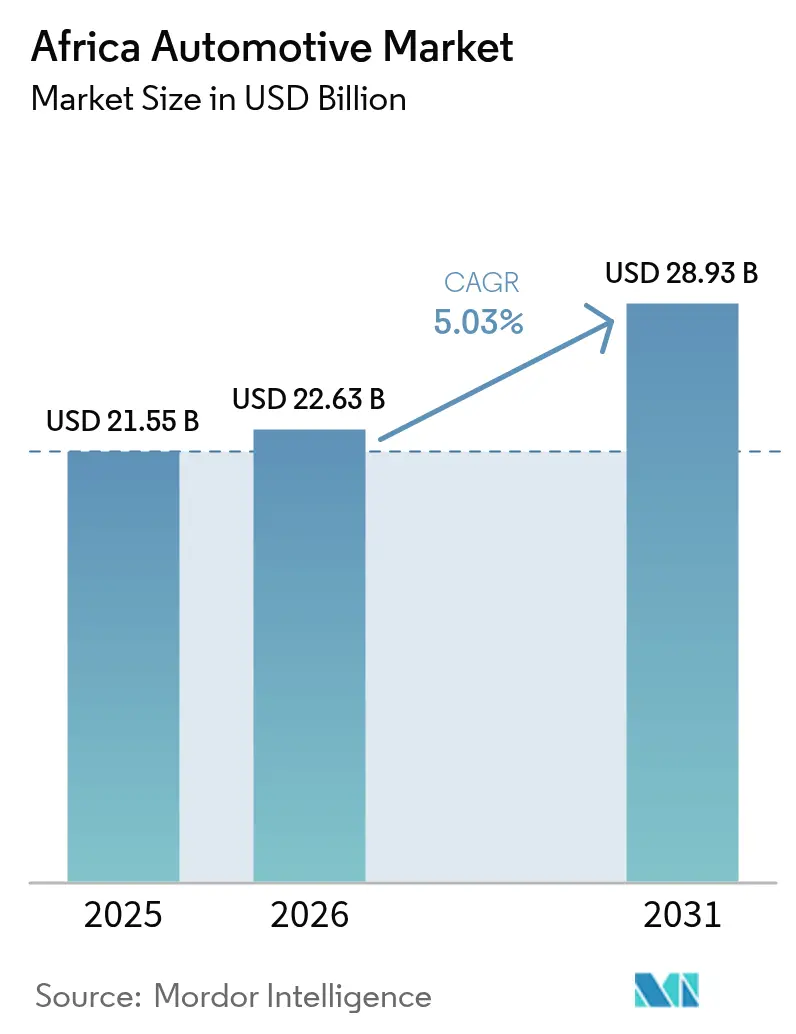
Si stima che il mercato automobilistico africano nel 2026 raggiungerà un valore di 22.63 miliardi di dollari, in crescita rispetto ai 21.55 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 28.93 miliardi di dollari, con una crescita annua composta (CAGR) del 5.03% nel periodo 2026-2031. La crescente spesa della classe media urbana, l'accelerazione degli investimenti cinesi in CKD/SKD e la liberalizzazione tariffaria dell'AfCFTA contribuiscono a definire una traiettoria di domanda positiva per il mercato automobilistico africano [1] “Africa's Emerging Consumer Class,” Finance & Development, imf.org . Le piattaforme digitali di rimesse che convogliano i fondi della diaspora verso l'acquisto di veicoli e l'espansione delle flotte per il trasporto passeggeri e le consegne dell'ultimo miglio ampliano ulteriormente i volumi di mercato. Gli OEM regionali beneficiano di incentivi politici che privilegiano la creazione di valore aggiunto a livello locale, mentre i programmi pilota dei minatori per i pickup elettrici nella cintura del rame introducono una nicchia commerciale specializzata. I colli di bottiglia logistici, la volatilità valutaria e l'afflusso di auto usate provenienti dal mercato grigio rimangono i principali ostacoli che possono frenare la crescita del mercato automobilistico africano.
Punti chiave del rapporto
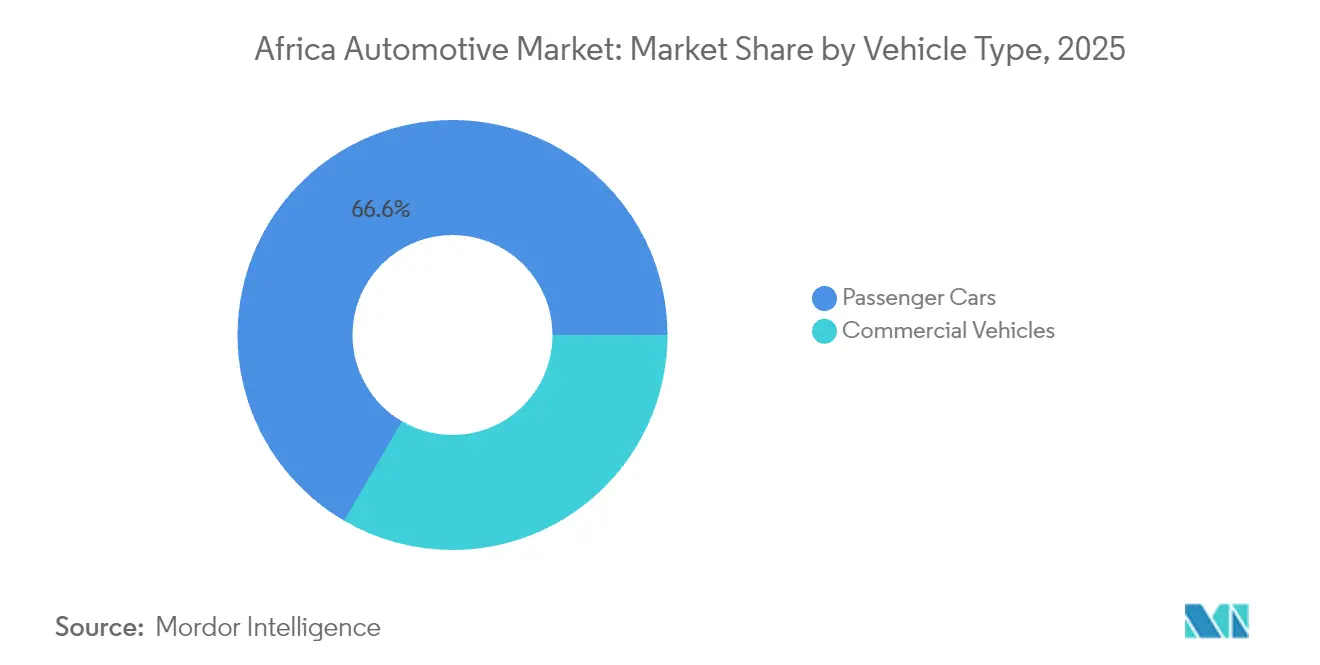
- Per tipologia di veicolo, nel 66.58 le autovetture detenevano il 2025% della quota di mercato automobilistico africano; si prevede che i veicoli commerciali cresceranno a un CAGR dell'8.36% entro il 2031.
- Per quanto riguarda il tipo di propulsione, i motori a combustione interna hanno dominato con una quota del 90.68% nel 2025, mentre si prevede che i veicoli elettrici a batteria cresceranno a un CAGR del 10.12% fino al 2031.
- In base all'uso finale, la proprietà personale ha rappresentato il 62.05% delle dimensioni del mercato automobilistico africano nel 2025, mentre le flotte e il leasing dovrebbero crescere a un CAGR del 9.33% nel periodo di previsione.
- Per canale di vendita, le importazioni completamente sviluppate hanno conquistato una quota del 49.15% del mercato automobilistico africano nel 2025; l'assemblaggio SKD/CKD è destinato a crescere a un CAGR dell'8.19% entro il 2031.
- Per Paese, il Sudafrica ha dominato con una quota del 37.85% nel 2025, mentre si prevede che la Nigeria registrerà il CAGR più rapido, pari al 8.94% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato automobilistico africano
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della proprietà di automobili nella classe media urbana | + 1.2% | Panafricana, concentrata in Nigeria, Kenya, Ghana | Medio termine (2-4 anni) |
| Investimenti OEM cinesi CKD/SKD | + 0.8% | Sudafrica, Marocco, Kenya, Ruanda | A breve termine (≤ 2 anni) |
| Riduzioni tariffarie AfCFTA | + 0.6% | Tutti i 54 stati membri, primi progressi nell'Africa occidentale | A lungo termine (≥ 4 anni) |
| Espansione della flotta di servizi di ride-hailing e consegna | + 0.4% | Centri urbani in Nigeria, Kenya, Sudafrica, Ghana | Medio termine (2-4 anni) |
| Acquisti di veicoli finanziati dalla diaspora | + 0.3% | Nigeria, Ghana, Kenya, con ricadute sulle aree rurali | A breve termine (≤ 2 anni) |
| Programmi pilota di veicoli elettrici nel settore minerario | + 0.2% | Zambia, Repubblica Democratica del Congo, con potenziale di espansione nello Zimbabwe | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||


Crescente proprietà di autovetture tra la classe media urbana africana
Il possesso di veicoli segue da vicino l'aumento del reddito e si prevede che la classe media africana raggiungerà quota 1.1 miliardi di persone entro il 2060. Ciò stimola una domanda crescente di mobilità personale. Gli acquirenti più ambiziosi tendono a preferire modelli entry-level e compatti per passeggeri, che bilanciano convenienza e praticità urbana. Innovazioni nel campo dei finanziamenti, come prestiti auto a lungo termine e modelli di abbonamento, migliorano l'accessibilità economica, rafforzando il ciclo di crescita della domanda nel mercato automobilistico africano.
Riduzioni tariffarie AfCFTA che stimolano il commercio intraregionale
L'Area di libero scambio continentale africana (AfCFTA) eliminerà gradualmente i dazi sul 90% delle merci, con la maggior parte delle nazioni non appartenenti ai paesi meno sviluppati obbligate a conformarsi entro cinque anni [2] “AfCFTA and Automotive Rules of Origin,” MONDAQ, mondaq.com . I produttori di apparecchiature originali (OEM) del settore automobilistico potranno beneficiare di costi di input inferiori per l'approvvigionamento di componenti regionali, mentre regole di origine chiare incoraggiano la creazione di valore aggiunto a livello locale, che sblocca tariffe preferenziali. Quarantasei paesi hanno già presentato i programmi di concessione, traducendo la liberalizzazione degli scambi in un tangibile sollievo dai costi per le operazioni CKD. Si prevede che le riforme delle barriere non tariffarie – digitalizzazione doganale, standard armonizzati e procedure di frontiera semplificate – libereranno ulteriori 20 miliardi di dollari di valore commerciale, un vantaggio diretto per il mercato automobilistico africano.
Espansione delle flotte di servizi di ride-hailing e di consegna dell'ultimo miglio
La congestione urbana e la diffusione degli smartphone sono alla base della rapida ascesa del ride-hailing e della logistica dell'e-commerce. L'accordo tra Uber e Opibus per 3,000 motociclette elettriche dimostra lo slancio verso l'elettrificazione delle flotte a Nairobi e Lagos. YomYom, con sede in Ghana, sta ampliando la sua flotta completamente elettrica a 200 unità, dimostrando che l'ottimizzazione dei percorsi e la riduzione dei costi energetici possono ridurre i costi operativi per gli operatori dell'ultimo miglio. Questi casi d'uso commerciali sbloccano ordini multi-veicolo costanti, supportando una crescita sostenuta dei veicoli commerciali leggeri nel mercato automobilistico africano.
Programmi pilota di veicoli elettrici nel settore minerario nelle nazioni della Copper Belt
Lo Zambia e la Repubblica Democratica del Congo controllano circa il 70% dei minerali per batterie a livello globale, il che ha spinto Afreximbank e l'UNECA a sostenere una Zona Economica Speciale transfrontaliera per i veicoli elettrici [3] “Battery Minerals and Regional EV Zone,” UNECA, uneca.org . Le società minerarie stanno ora testando i pickup elettrici per le operazioni sotterranee, dove i requisiti di zero emissioni si allineano con costi di ventilazione inferiori. La vicinanza ai materiali catodici riduce le spese logistiche delle batterie, offrendo agli OEM regionali un vantaggio di costo significativo. Il successo di questi progetti pilota può catalizzare una svolta più ampia verso i veicoli commerciali elettrificati all'interno del mercato automobilistico africano.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Congestione portuale e colli di bottiglia logistici | -0.9% | Sudafrica, Nigeria, Ghana, Kenya | A breve termine (≤ 2 anni) |
| Volatilità valutaria sui costi di importazione | -0.7% | Nigeria, Ghana, Kenya, Zambia | Medio termine (2-4 anni) |
| Concorrenza di veicoli usati sul mercato grigio | -0.5% | Corridoio dell'Africa occidentale, Zimbabwe, Tanzania | A lungo termine (≥ 4 anni) |
| Carenza di capacità di acciaio per auto-gradazione | -0.3% | Nigeria, Ghana, Costa d'Avorio | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Congestione portuale cronica e colli di bottiglia nella logistica interna
I porti di Durban e Lagos sono tra i più lenti al mondo per il traffico automobilistico, con conseguenti tempi di sosta e costi di sosta ingenti. Il sottoutilizzo delle ferrovie e l'invecchiamento del materiale rotabile spostano il traffico su strada, dove pedaggi elevati e rischi per la sicurezza fanno lievitare i costi dei veicoli sbarcati. Per gli assemblatori CKD, gli arrivi irregolari di componenti interrompono la produzione just-in-time, mentre gli esportatori si trovano ad affrontare finestre di spedizione mancate che erodono la credibilità dei fornitori. A meno che i continui aggiornamenti dei corridoi e i sistemi doganali a sportello unico non producano efficienze misurabili, le difficoltà logistiche continueranno a frenare il mercato automobilistico africano.
La volatilità della valuta aumenta i costi di importazione dei kit per la malattia renale cronica (CKD)
Gli importatori ghanesi hanno segnalato una forte erosione dei profitti quando il cedi si è deprezzato, gonfiando le fatture dei ricambi denominate in dollari [4] “Currency Risk for Importers,” University of Cape Coast, ucc.edu.gh . Le strategie di copertura sono costose e le riserve di capitale circolante più esigue rendono i rivenditori più piccoli particolarmente vulnerabili. Le oscillazioni del tasso di cambio compromettono anche la visibilità dei prezzi per i consumatori, smorzando l'affluenza negli showroom. I paesi con basse riserve di valuta estera inaspriscono sporadicamente le licenze di importazione, ritardando lo sdoganamento dei kit e introducendo incertezza nelle previsioni per gli stabilimenti in tutto il mercato automobilistico africano.
Analisi del segmento
Per tipo di veicolo: i veicoli commerciali accelerano sulla domanda logistica
Le autovetture hanno dominato il mercato automobilistico africano con una quota del 66.58% nel 2025, a dimostrazione dell'attrattiva della mobilità personale nei centri urbani estesi. Tuttavia, la crescita del trasporto merci nell'ambito dell'AfCFTA e il boom dell'e-commerce spostano l'attenzione verso furgoni, pick-up e autocarri pesanti, che si prevede supereranno i modelli per il trasporto passeggeri con un CAGR dell'8.36%. I veicoli commerciali leggeri beneficiano dei volumi di trasporto dell'ultimo miglio, mentre gli autocarri medi e pesanti trasportano merci scambiate a livello regionale tramite corridoi doganali armonizzati. Le aziende minerarie testano rapidamente i dumper elettrici a batteria, segnalando future opportunità di sostituzione nelle flotte di veicoli pesanti.
Gli assemblatori di veicoli commerciali sfruttano gli incentivi governativi che esentano dai dazi all'importazione su telai e trasmissioni, riducendo il divario di prezzo rispetto alle importazioni di veicoli usati dal mercato grigio. Anche le riallocazioni della produzione globale sono importanti: il Marocco ha superato il Sudafrica nel 2024 con 614,000 unità, creando una solida base di fornitori che può orientarsi verso piattaforme di trasporto merci. Con la formalizzazione delle operazioni da parte degli operatori logistici, i cicli di rifornimento della flotta si accorciano, sostenendo lo slancio in questo segmento del mercato automobilistico africano.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report

Per tipo di propulsione: l'assorbimento elettrico aumenta il ritmo partendo da una base bassa
I motori a combustione interna hanno mantenuto una quota del 90.68% nel 2025, a dimostrazione dell'accessibilità dei carburanti e degli ecosistemi di assistenza. Tuttavia, si prevede che i veicoli elettrici a batteria registreranno un CAGR del 10.12% grazie ai lanci di OEM cinesi e agli incentivi fiscali in Ruanda, Kenya ed Egitto. Le importazioni di veicoli ibridi usati dal Giappone favoriscono la rapida familiarità dei consumatori con le trasmissioni elettrificate, mentre le esenzioni dai dazi sui componenti dei veicoli elettrici riducono il costo totale di proprietà per le flotte commerciali.
I vincoli di stabilità della rete rallentano l'implementazione al di fuori delle principali aree metropolitane, eppure i siti minerari della cintura di rame installano hub di batterie solari off-grid per alimentare i pick-up elettrici. Nel tempo, la riduzione dei costi delle batterie e l'ampliamento dei corridoi di ricarica potrebbero innescare una curva di adozione più ripida, riducendo gradualmente il predominio dei motori a combustione interna nel mercato automobilistico africano.
Per utilizzo finale: le flotte superano la proprietà privata
Gli acquirenti privati continuano a rappresentare il 62.05% dei volumi del 2025, ma la domanda istituzionale cresce più rapidamente man mano che le aziende decarbonizzano i profili di mobilità e le app di ride-hailing finanziano le acquisizioni di più veicoli tramite modelli di condivisione dei ricavi. I gestori di flotte sfruttano sconti sugli acquisti all'ingrosso e la telematica per ottimizzare i tempi di attività, mentre le garanzie sul valore residuo riducono i cicli di sostituzione a quattro anni o meno.
I programmi di leasing governativi stabiliscono un contenuto minimo di componenti locali, spingendo gli stabilimenti CKD verso soglie di localizzazione più elevate. Questo circolo virtuoso rafforza le economie di scala nell'assemblaggio, ampliando la base di flotta indirizzabile per il mercato automobilistico africano.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di vendita: l'assemblaggio ottiene il vento favorevole della politica
Le importazioni di veicoli completamente assemblati hanno rappresentato il 49.15% nel 2025, ma si prevede che l'assemblaggio di veicoli SKD/CKD aumenterà a un CAGR dell'8.19%, con l'ampliamento dei differenziali tariffari dovuti ai mandati di produzione locale. Il NAIDP aggiornato della Nigeria mira a un contenuto locale del 40% entro il 2033, offrendo esenzioni IVA su utensili e componenti agli investitori qualificati. Il Kenya impone limiti di età sulle importazioni di veicoli usati, incanalando la domanda verso modelli assemblati localmente e concedendo sconti sulle accise ai concessionari che raggiungono le soglie occupazionali.
Gli OEM cinesi traggono profitto dalla spedizione di kit smontati per evitare le tariffe restrittive applicate ai veicoli finiti. Questo rafforza la base produttiva del mercato automobilistico africano e allontana gradualmente i clienti dalle opzioni di importazione completa.
Analisi geografica
Mercato automobilistico dell'Africa meridionale, occidentale e settentrionale
Il Sudafrica ha contribuito al 37.85% dei volumi regionali nel 2025, grazie a un ecosistema di fornitori maturo e a un accesso commerciale preferenziale all'UE. Tuttavia, il CAGR previsto del 8.94% per la Nigeria riflette la domanda latente nella nazione più popolosa dell'Africa, sostenuta dalle esenzioni doganali su componenti e veicoli legate all'AfCFTA. Gli stabilimenti costieri del Marocco ora esportano SUV e auto compatte in Europa senza dazi doganali, in base all'accordo di Agadir, diversificando la presenza produttiva dell'Africa oltre il cono meridionale.
Mercato automobilistico dell'Africa orientale e occidentale
Hub regionali come Ghana e Kenya sfruttano le politiche automobilistiche per attrarre investitori, puntando su posizioni portuali strategiche e una crescente base di consumatori. Insieme, questi mercati amplificano la crescita del mercato automobilistico africano, distribuendo il rischio di produzione e stimolando una sana concorrenza tra le destinazioni di investimento. L'Africa orientale guadagna terreno grazie a codici doganali armonizzati e infrastrutture condivise. Il Kenya limita le importazioni di auto usate con più di otto anni, indirizzando gli acquirenti verso opzioni nuove o costruite localmente, mentre l'Etiopia ordina migliaia di veicoli elettrici per le flotte statali per ridurre le spese di importazione del carburante. Il pacchetto di incentivi del Ruanda per gli autobus elettrici catalizza le implementazioni di BYD e Chery, creando un corridoio dimostrativo per il trasporto pubblico a zero emissioni. Queste azioni politiche, nel loro insieme, danno forma a un ecosistema che promuove una sana diversificazione geografica per il mercato automobilistico africano.
Panorama normativo
La regolamentazione del settore automobilistico africano sta convergendo verso quadri normativi regionali per il commercio e l'assemblaggio, in linea con le politiche industriali nazionali. Nel febbraio 2026, l'Unione Africana ha adottato le norme di origine per il settore automobilistico dell'AfCFTA per le classi HS 8701-8716, ancorando il trattamento preferenziale a una soglia minima del 40% di contenuto originario africano (con un limite provvisorio per i materiali non originari). Questo approccio innalza gli standard di conformità per gli assemblatori e i fornitori di componenti che operano a livello transfrontaliero.
Anche le misure subregionali e nazionali influenzano l'accesso al mercato e i requisiti di localizzazione. La Comunità dell'Africa orientale (EAC) ha emanato il Regolamento EAC sull'assemblaggio e la fabbricazione di prodotti del 2025, che entrerà in vigore il 1° luglio 2026 e istituirà un quadro strutturato per l'assemblaggio di autoveicoli e veicoli elettrici al fine di ridurre la frammentazione normativa tra gli Stati membri. In Sudafrica, il Dipartimento del Commercio, dell'Industria e della Concorrenza ha segnalato una revisione dell'APDP 2 tramite un avviso del maggio 2026, che include misure legate al supporto alla produzione di batterie per veicoli elettrici. I requisiti di omologazione sono influenzati anche dall'ARS 1595-2021, con ulteriori requisiti di modello di riferimento per i veicoli fabbricati o importati per la vendita a partire dal 1° gennaio 2028.
Analisi della catena del valore
La catena del valore del settore automobilistico africano rimane dipendente dalle importazioni per quanto riguarda le materie prime e l'assemblaggio in kit, con la produzione più complessa concentrata in un numero limitato di centri. I distretti di produzione di veicoli e componenti in Marocco e Sudafrica si affiancano a zone di assemblaggio in espansione in Egitto, Kenya e Ghana. Allo stesso tempo, i componenti del gruppo propulsore, l'elettronica e molti pezzi stampati continuano a essere importati da fuori regione a causa della limitata disponibilità di materiali di qualità automobilistica e della disomogenea capacità dei fornitori.
L'attuazione dell'AfCFTA è un fattore chiave per spostare la filiera dal CKD/SKD verso componenti localizzati e reti di fornitori transfrontalieri. L'adozione, nel febbraio 2026, delle norme di origine per il settore automobilistico dell'AfCFTA (HS 8701-8716) fornisce un percorso basato sull'origine per il commercio intra-africano, rafforzando gli incentivi alla localizzazione di sottogruppi come cablaggi, interni e, ove possibile, componenti del telaio. Il coordinamento del settore è visibile anche attraverso l'Associazione africana dei produttori automobilistici (AAAM), che ha definito le priorità per il 2026, tra cui una legislazione abilitante per i veicoli a energia pulita, il collegamento tra l'arricchimento dei minerali e la produzione automobilistica e l'attrazione di nuovi investimenti nel settore dei componenti. Questo allineamento collega le capacità minerarie a monte con le opportunità a valle legate ai veicoli e alle batterie.
Panorama competitivo
La concorrenza è moderata e in aumento. Toyota, Volkswagen e Hyundai continuano a sfruttare reti di concessionari di lunga data, un solido servizio post-vendita e la fiducia nei marchi per gestire il traffico negli showroom. Tuttavia, i nuovi concorrenti cinesi hanno ampliato la loro quota dal 2% nel 2019 al 9% nel 2024, abbinando prezzi aggressivi a funzionalità tecnologiche avanzate e garanzie estese [CNBCAF RICA.COM]. L'integrazione verticale di BYD, dalla chimica delle batterie alla progettazione dei semiconduttori, mantiene bassi i costi, consentendo all'azienda di ampliare la sua gamma sudafricana a sei modelli entro aprile 2025.
I produttori locali sfruttano opportunità di nicchia. La nigeriana Innoson Vehicle Manufacturing produce minibus su misura per le condizioni stradali dell'Africa occidentale, mentre le startup keniane assemblano motociclette elettriche per flotte di corrieri. Alleanze strategiche, come la partnership tra BYD e Associated Vehicle Assemblers di Mombasa, uniscono tecnologia globale e competenze locali nell'assemblaggio, rafforzando il valore aggiunto nel mercato automobilistico africano.
La convergenza tra politiche e tecnologie rimodellerà il panorama competitivo. Le regole di origine dell'AfCFTA favoriscono le aziende con presenza regionale, mentre le piattaforme di vendita al dettaglio digitali consentono ai nuovi arrivati di bypassare gli showroom tradizionali. I vincitori saranno coloro che combineranno assemblaggio conveniente, finanziamenti accessibili e reti di assistenza adatte ad ambienti operativi difficili. Considerate le quote attuali, il mercato automobilistico africano mostra una rivalità equilibrata in cui nessun singolo operatore detiene una posizione dominante schiacciante.
Leader del settore automobilistico in Africa
Volkswagen AG
Toyota Motor Corporation
Groupe renault
Hyundai Motor Corporation
Ford Motor Company
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Giugno 2026: CFAO Mobility Kenya ha inaugurato una nuova linea di assemblaggio per il Toyota HiAce presso lo stabilimento Kenya Vehicle Manufacturers (KVM) di Thika, grazie a un investimento totale di 2.4 miliardi di scellini kenioti e all'aumento della sua partecipazione in KVM. Il progetto amplia la capacità di assemblaggio locale per un modello commerciale ad alto volume e rafforza l'Africa orientale come polo di assemblaggio in linea con gli obiettivi di localizzazione regionale.
- Marzo 2025: Ford Sudafrica ha avviato la produzione su vasta scala del Ranger Plug-in Hybrid Electric Vehicle (PHEV) presso lo stabilimento di Silverton, designato come polo produttivo globale per il modello. Ciò incrementa la capacità produttiva di propulsori elettrificati nella regione e supporta la domanda di decarbonizzazione delle flotte, rafforzando il ruolo del Sudafrica nella produzione di veicoli orientati all'esportazione.
- Aprile 2024: Volkswagen ha annunciato un investimento di 4 miliardi di rand sudafricani per l'ammodernamento dello stabilimento di Kariega, in Sudafrica, che comprende anche i preparativi per l'aggiunta di una terza linea di modelli, prevista per il 2027. L'ammodernamento aumenta la competitività dello stabilimento per la produzione di più modelli e supporta la domanda regionale di componenti e servizi di provenienza locale, legata a una maggiore capacità produttiva.


Ambito del rapporto sul mercato automobilistico in Africa
L’industria automobilistica comprende una vasta gamma di aziende e organizzazioni coinvolte nella progettazione, sviluppo, produzione, commercializzazione e vendita di autoveicoli. Il rapporto sul mercato automobilistico africano copre il panorama del mercato africano e prevede la crescita del suo mercato automobilistico. Lo studio include anche crescita, tendenze del mercato, progresso, sfide, opportunità, normative governative, uso della tecnologia e previsioni di crescita.
Per tipo di veicolo, il mercato è segmentato in due ruote, autovetture, veicoli commerciali e tre ruote. Per tipo di carburante, il mercato è segmentato in diesel, benzina/benzina, elettrico, metano/GPL e altri. Per paese, il mercato è segmentato in Sud Africa, Marocco, Algeria, Egitto, Nigeria, Ghana, Kenya e resto dell'Africa. Il rapporto offre dimensioni del mercato e previsioni per il mercato automobilistico africano in valore (USD) per tutti i segmenti di cui sopra.
Per tipo di veicolo
| Veicoli passeggeri | Hatchback |
| Berlina | |
| SUV e crossover | |
| Monovolume e altri | |
| Veicoli commerciali | Veicoli commerciali leggeri (LCV) |
| Camion medi e pesanti | |
| Autobus e pullman |
Per tipo di propulsione
| Motore a combustione interna (ICE) |
| Veicolo elettrico ibrido (HEV) |
| Batteria veicolo elettrico (BEV) |
| Carburanti alternativi (CNG/GPL, Flex-fuel, FCEV) |
Per uso finale
| Proprietà personale |
| Flotta e leasing |
| Fornitori di servizi di trasporto/mobilità |
| Governo e istituzioni |
Per canale di vendita
| Importazioni completamente costruite (CBU) |
| Assemblaggio semi/completamente smontato (SKD/CKD) |
| Importazioni di veicoli usati |
Per Nazione
| Sud Africa |
| Marocco |
| Algeria |
| Egitto |
| Nigeria |
| Ghana |
| Kenia |
| Resto d'Africa |
| Per tipo di veicolo | Veicoli passeggeri | Hatchback |
| Berlina | ||
| SUV e crossover | ||
| Monovolume e altri | ||
| Veicoli commerciali | Veicoli commerciali leggeri (LCV) | |
| Camion medi e pesanti | ||
| Autobus e pullman | ||
| Per tipo di propulsione | Motore a combustione interna (ICE) | |
| Veicolo elettrico ibrido (HEV) | ||
| Batteria veicolo elettrico (BEV) | ||
| Carburanti alternativi (CNG/GPL, Flex-fuel, FCEV) | ||
| Per uso finale | Proprietà personale | |
| Flotta e leasing | ||
| Fornitori di servizi di trasporto/mobilità | ||
| Governo e istituzioni | ||
| Per canale di vendita | Importazioni completamente costruite (CBU) | |
| Assemblaggio semi/completamente smontato (SKD/CKD) | ||
| Importazioni di veicoli usati | ||
| Per Nazione | Sud Africa | |
| Marocco | ||
| Algeria | ||
| Egitto | ||
| Nigeria | ||
| Ghana | ||
| Kenia | ||
| Resto d'Africa | ||


Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato automobilistico africano?
Il mercato è valutato a 22.63 miliardi di dollari nel 2026 e si prevede che raggiungerà i 28.93 miliardi di dollari entro il 2031.
Quale Paese detiene la quota maggiore della produzione di veicoli del continente?
Nel 614,000 il Marocco ha prodotto 2024 unità, superando il Sudafrica e diventando il maggiore produttore africano.
Quale segmento si sta espandendo più rapidamente in termini di tipologia di veicolo?
I veicoli commerciali, spinti dalla domanda di e-commerce e logistica, sono destinati a crescere a un CAGR dell'8.36% entro il 2031.
Perché le case automobilistiche cinesi stanno investendo molto in Africa?
Le barriere commerciali in altri paesi e i vantaggi tariffari dell'AfCFTA rendono l'Africa un'attraente frontiera di crescita, consentendo agli OEM cinesi di conquistare quote di mercato attraverso l'assemblaggio CKD/SKD e prezzi competitivi.
Quali sono le principali sfide che limitano una crescita più rapida del mercato?
I principali ostacoli sono la congestione cronica dei porti, la volatilità della valuta, le diffuse importazioni di veicoli usati e la limitata fornitura locale di acciaio per auto certificato ISO.
Pagina aggiornata l'ultima volta il:



