

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | USD 600 milioni |
| Dimensione del mercato (2031) | USD 915 milioni |
| Tasso di crescita (2026 - 2031) | 8.80% CAGR |
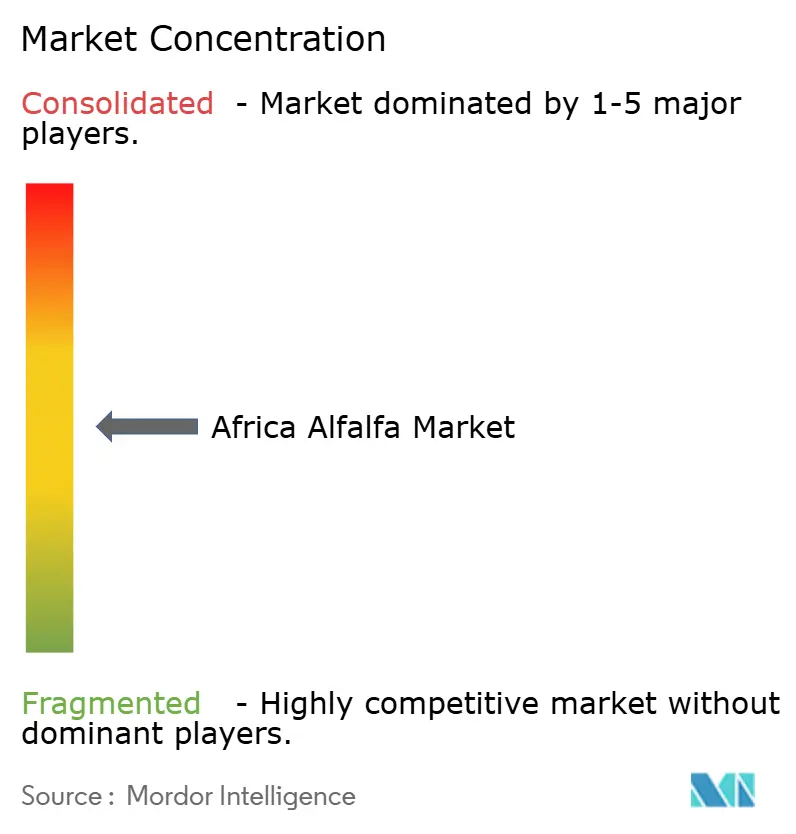
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dell'erba medica in Africa di Mordor Intelligence
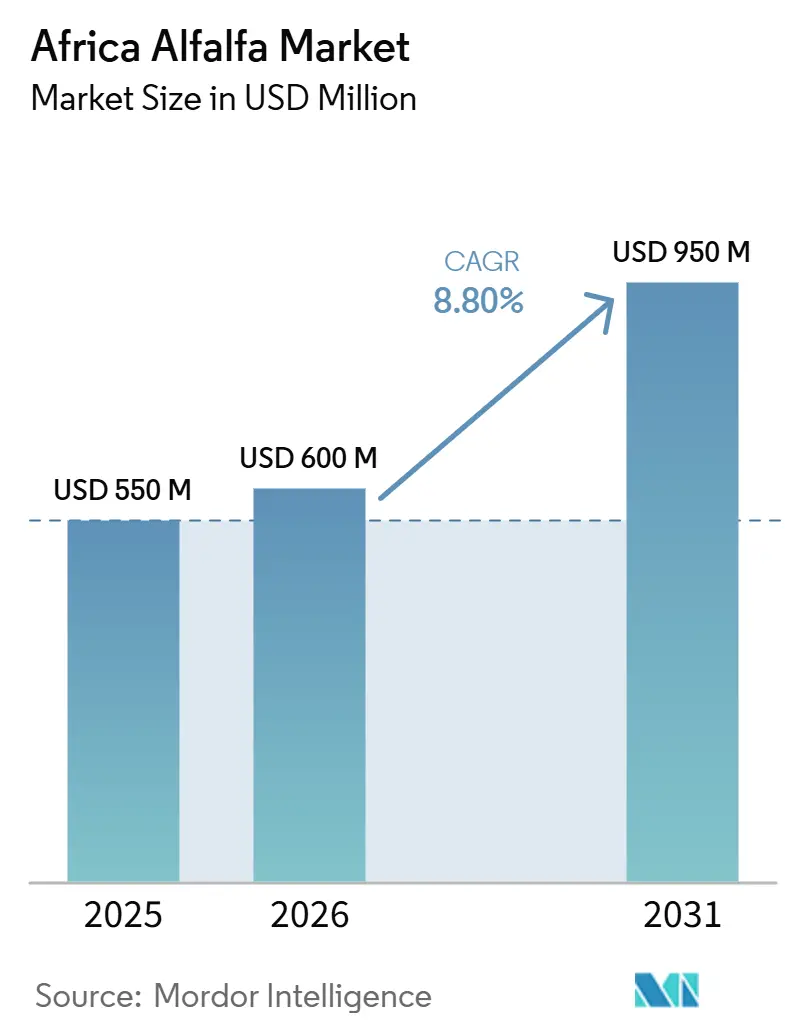
Il mercato africano dell'erba medica è cresciuto da 550 milioni di dollari nel 2025 a 600 milioni di dollari nel 2026 e si prevede che raggiungerà i 915 milioni di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) dell'8.8% nel periodo 2026-2031. Il costante passaggio nell'alimentazione del bestiame da latte e da carne verso razioni ricche di proteine sostiene il mercato, poiché queste razioni si allineano più efficacemente ai sistemi di produzione commerciale rispetto al solo pascolo libero. Anche una carenza strutturale di offerta in diversi paesi consumatori influenza il mercato, mantenendo le importazioni e l'approvvigionamento transfrontaliero centrali per la disponibilità di volume durante il periodo di previsione. I modelli commerciali sono cambiati nel 2025 a seguito dell'introduzione di dazi che hanno interrotto i flussi di erba medica dagli Stati Uniti verso la Cina, rafforzando il valore dell'approvvigionamento multi-origine e di percorsi commerciali flessibili per i fornitori che servono gli acquirenti africani. La scarsità d'acqua rimane il principale vincolo operativo nel Nord Africa, poiché l'erba medica è una coltura ad alta intensità idrica e diversi mercati chiave stanno già gestendo una forte pressione irrigua. Nonostante questa limitazione, il mercato continua a beneficiare della crescita della produzione lattiero-casearia commerciale, della trasformazione dei mangimi, della domanda di foraggio di alta qualità e degli investimenti in filiere di approvvigionamento tracciabili in grado di soddisfare aspettative di qualità più rigorose.
Punti chiave del rapporto
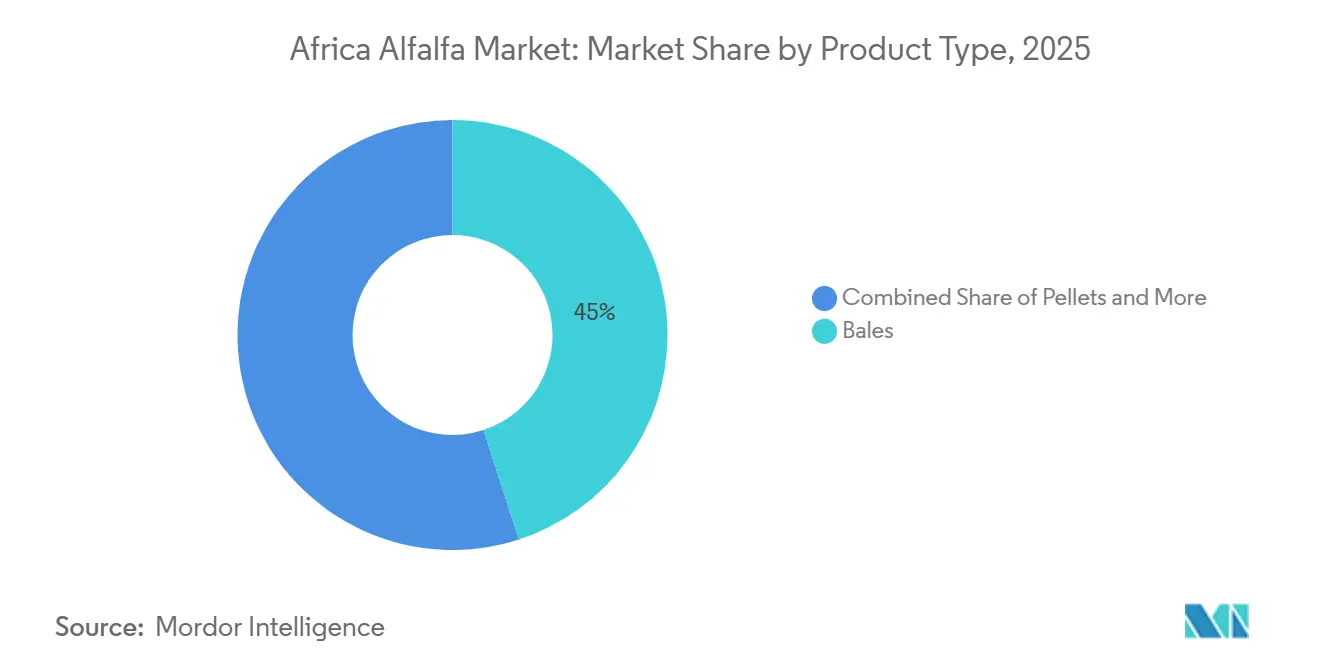
- Per tipologia di prodotto, le balle rappresentavano il segmento più ampio, con una quota di mercato del 45.0% del mercato africano dell'erba medica nel 2025, mentre si prevede che i pellet saranno il segmento in più rapida crescita, registrando un CAGR del 12.2% tra il 2026 e il 2031.
- Per quanto riguarda le applicazioni, i mangimi per bovini da latte rappresentavano il 39% del mercato nel 2025, mentre si prevede che i mangimi per pollame registreranno il CAGR più elevato, pari all'11.3% tra il 2026 e il 2031.
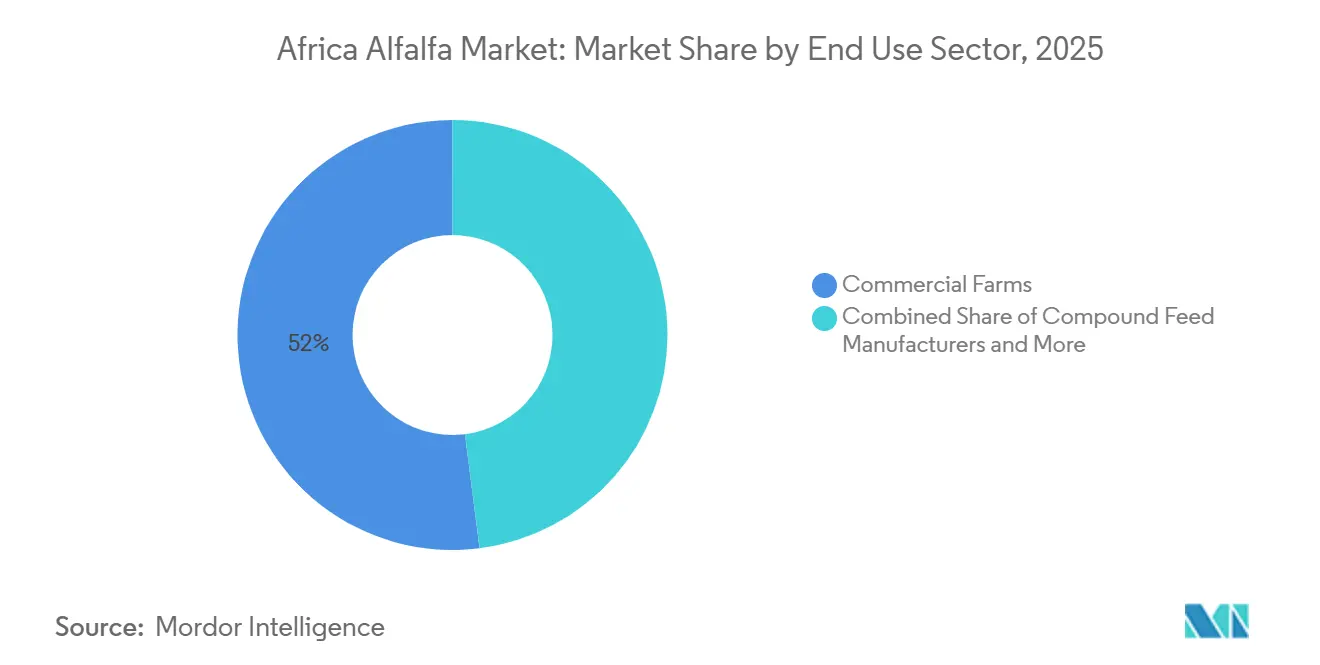
- Per settore di utilizzo finale, le aziende agricole commerciali rappresentavano il 52% del mercato nel 2025, mentre si prevede che gli alimenti per animali domestici e la nutrizione specialistica cresceranno a un tasso annuo composto (CAGR) dell'11.4% tra il 2026 e il 2031.
- Dal punto di vista geografico, l'Egitto deteneva una quota del 34.50% nel 2025, mentre si prevede che il Kenya registrerà il tasso di crescita annuo composto (CAGR) più rapido, pari al 12.0%, tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dell'erba medica in Africa
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della domanda di razioni alimentari per bovini da latte ricche di proteine | + 2.5% | Diffusione in tutta l'Africa, con una maggiore attrazione in Egitto, Kenya, Sudafrica e Nigeria. | Medio termine (2-4 anni) |
| Crescita dei mercati foraggeri orientati all'esportazione | + 1.8% | Egitto, Sudafrica e mercati dell'Africa orientale legati al commercio. | A breve termine (≤ 2 anni) |
| Crescente preferenza per i prodotti biologici e non OGM | + 1.0% | Sudafrica, Marocco e acquirenti commerciali di alto livello | A lungo termine (≥ 4 anni) |
| Crescente potenziale di crediti di carbonio derivante dalla rotazione delle colture leguminose. | + 0.5% | Sudafrica e alcune aziende agricole commerciali dell'Africa orientale e occidentale | A lungo termine (≥ 4 anni) |
| Progressi nell'essiccazione di precisione e nella gestione dell'umidità dopo il raccolto | + 1.0% | Egitto, Sudafrica e corridoi di trasformazione orientati all'esportazione | A breve termine (≤ 2 anni) |
| Domanda in espansione da parte dei mangimi per equini e per animali da allevamento specializzati | + 0.6% | Sudafrica, Marocco, Kenya e acquirenti di nicchia di prodotti premium | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della domanda di mangimi per bovini da latte ad alto contenuto proteico.
Il mercato è strettamente legato alla transizione dell'alimentazione del bestiame da latte nella regione, poiché le aziende agricole commerciali stanno passando da sistemi di alimentazione a bassa resa a razioni più bilanciate. L'erba medica rimane fondamentale in questa transizione perché la sua densità proteica supporta i programmi di razione totale miscelata utilizzati dalle moderne aziende lattiero-casearie. Questa dinamica stabilizza la domanda nei paesi in cui i trasformatori premiano costantemente maggiori volumi e qualità del latte. Il cambiamento si sta estendendo anche oltre le grandi aziende agricole, poiché i produttori legati alle cooperative adottano sempre più programmi di alimentazione strutturati per migliorare la produzione della mandria e la qualità del latte.
Crescita dei mercati foraggeri orientati all'esportazione
Anche le dinamiche del commercio globale di foraggio influenzeranno il mercato, con la resilienza dell'offerta che diventerà importante quanto il prezzo. All'inizio del 2025, la Cina ha imposto un dazio del 125% sull'erba medica statunitense, interrompendo i flussi commerciali prima di ridurre l'imposta al 7% nel maggio 2025 [1] Fonte: Al Dahra, “How US-China Tariffs Disrupted Alfalfa Trade—and Al Dahra Secured Global Supply with a Multi-Origin Model,” aldahra.com . Questo tipo di shock politico probabilmente spingerà i fornitori a diversificare i mercati di destinazione e a reindirizzare i volumi in modo più flessibile. Per l'Africa, Egitto e Sudafrica potrebbero emergere come mercati tampone pratici per gli acquirenti che cercano la continuità dell'approvvigionamento. La tendenza dovrebbe rafforzare ulteriormente le strategie di approvvigionamento multi-origine tra i clienti dipendenti dalle importazioni in tutta la regione. I fornitori con accesso a più origini di produzione saranno quindi in una posizione migliore per assorbire le interruzioni del trasporto merci, i cambiamenti politici e le fluttuazioni della domanda.
Crescente preferenza per i prodotti biologici e non OGM
Il mercato sta iniziando a sviluppare un livello premium, in cui la tracciabilità, il controllo dei residui e le pratiche di coltivazione verificate aggiungono valore. Questa tendenza è particolarmente importante nei canali commerciali lattiero-caseari, equini e di nutrizione specializzata, dove gli acquirenti sono meno disposti ad accettare la variabilità dei mangimi. Le informazioni sulla sostenibilità di Al Dahra del 2024 hanno mostrato un'espansione delle pratiche di riduzione del disturbo e di non lavorazione del terreno in Romania, supportando un modello di tracciabilità rilevante per i canali di esportazione premium che servono gli acquirenti africani [3] Fonte: Al Dahra, “2024 Sustainability Report,” aldahra.com . Tuttavia, i sistemi di certificazione rimangono disomogenei nei mercati africani, limitando l'offerta premium interna. Ciononostante, il mercato si sta muovendo verso una struttura in cui la qualità documentata può generare una maggiore fedeltà degli acquirenti rispetto all'offerta sfusa indifferenziata.
Crescente potenziale di crediti di carbonio derivante dalla rotazione delle colture leguminose
Il mercato africano dell'erba medica beneficia del ruolo di questa pianta nei sistemi di rotazione colturale delle grandi aziende agricole commerciali, soprattutto nelle aree in cui l'esaurimento del suolo e il calo della produttività dei terreni stanno diventando vincoli sempre più evidenti. Essendo una leguminosa perenne azotofissatrice, l'erba medica migliora la struttura del suolo, riduce la dipendenza dai fertilizzanti e supporta la produttività dei campi a lungo termine. Uno studio del 2024 sui sistemi basati sulle leguminose, condotto dall'Università Ahmadu Bello, ha riscontrato risultati migliori in termini di sequestro del carbonio nel suolo rispetto alla monocoltura continua, rafforzando la validità agronomica delle rotazioni foraggere. Questo fattore è particolarmente rilevante per le grandi aziende agricole e i coltivatori organizzati, che possono sfruttare i vantaggi in termini di produttività e i potenziali redditi legati al carbonio. Nel tempo, questi benefici potrebbero influenzare le decisioni relative alla superficie coltivata, al di là dei prezzi del foraggio a breve termine.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Vincoli relativi alla disponibilità idrica e sfide delle politiche di irrigazione | -1.8% | Nord Africa, con ripercussioni sulle zone dell'Africa orientale soggette a scarsità idrica. | A lungo termine (≥ 4 anni) |
| Volatilità dei prezzi del trasporto merci e rischi logistici legati all'esportazione. | -1.5% | Diffusione in tutta l'Africa, con un impatto maggiore nei mercati interni e senza sbocco sul mare. | A breve termine (≤ 2 anni) |
| Pressione competitiva da parte di alternative al fieno d'erba e all'insilato | -1.2% | Sistemi di alimentazione informali e su piccola scala nell'Africa subsahariana | Medio termine (2-4 anni) |
| Sfide di conformità relative agli standard fitosanitari e ai limiti di residui | -0.7% | Corridoi di esportazione e importazione incentrati su Egitto, Sudafrica, Kenya e Marocco. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Vincoli alla disponibilità idrica e sfide delle politiche di irrigazione
La scarsità d'acqua rimane il principale ostacolo a lungo termine per il mercato africano dell'erba medica, poiché questa coltura richiede dai 400 ai 600 m³ di acqua per tonnellata di sostanza secca. Il Marocco ha subito sei anni consecutivi di siccità tra il 2018 e il 2025, e la pressione rimane più forte perché gran parte dei suoi terreni coltivati dipende dalle precipitazioni. Anche l'Algeria deve affrontare una crescente domanda di irrigazione, che potrebbe superare la ricarica sostenibile delle falde acquifere se le tendenze attuali dovessero persistere. Il problema si estende all'Egitto, dove il maggiore mercato di consumo deve gestire sia la domanda interna di mangimi sia il costo dell'acqua legato alla produzione di foraggio, in un contesto di crescenti pressioni legate al Nilo. Queste condizioni aumentano i costi di produzione locali e limitano la velocità con cui il mercato africano dell'erba medica può espandersi attraverso la sola superficie coltivata internamente.
Volatilità dei costi di trasporto e della logistica delle esportazioni
Il trasporto merci continua a rappresentare un freno strutturale per il mercato, poiché molti centri di domanda sono distanti da porti, unità di trasformazione e punti di stoccaggio affidabili. I lunghi percorsi interni aumentano i costi di consegna e riducono l'attrattiva del trasporto di prodotti sfusi di basso valore per i fornitori. Questa sfida è più acuta nelle regioni interne e senza sbocco sul mare, dove la logistica si basa prevalentemente sul trasporto su strada e l'efficienza dei percorsi rimane scarsa. Colpisce anche gli esportatori, poiché la volatilità delle tariffe può erodere rapidamente i margini di profitto di un prodotto per il quale il trasporto rappresenta una quota significativa del valore finale. Di conseguenza, il mercato continua a dipendere fortemente da operatori in grado di gestire la logistica multi-tappa mantenendo al contempo qualità e disciplina dei prezzi.
Analisi del segmento
Per tipologia di prodotto: l'adozione dei pellet sta rimodellando l'economia dell'approvvigionamento interno.
Nel 2025, le balle hanno mantenuto una quota di mercato del 45% nel mercato africano dell'erba medica, a testimonianza della loro idoneità alla movimentazione in aziende agricole con infrastrutture limitate, sia per l'allevamento di bovini da latte che di bestiame in generale. Gli agricoltori possono stoccare balle da 50-100 chilogrammi in semplici capannoni e movimentarle senza bisogno di sistemi di movimentazione specializzati, rendendole pratiche per le piccole e medie imprese. Le balle compresse continuano a sostenere il commercio orientato all'esportazione, dove l'efficienza del container è più importante della praticità a livello aziendale. I cubi rimangono un formato più piccolo ma stabile per gli acquirenti che richiedono una movimentazione più pulita e una qualità del foraggio più uniforme.
I pellet rappresentano la tipologia di prodotto in più rapida crescita sul mercato e si prevede che registreranno un CAGR del 12.2% tra il 2026 e il 2031. Il loro appeal è particolarmente forte tra i mangimifici situati nelle aree periferiche delle città e i sistemi di allevamento integrati che già utilizzano la movimentazione automatizzata. I pellet riducono le inefficienze di trasporto, prolungano la durata di conservazione e si adattano più facilmente alle linee di alimentazione meccanizzate rispetto al foraggio sfuso o alle balle standard. Questa tendenza sta gradualmente spostando il settore da decisioni di formato basate esclusivamente sulla disponibilità di base a scelte guidate dall'efficienza logistica e dalla compatibilità di lavorazione. Nel tempo, si prevede che una maggiore disponibilità di energia elettrica e un miglioramento delle infrastrutture per l'alimentazione animale ridurranno il divario tra le balle tradizionali e i formati lavorati ad alta densità.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per applicazione: i mangimi per pollame si affermano come il principale vettore di domanda in forte crescita.
Nel 2025, i mangimi per bovini da latte rappresentavano il 39% del mercato, a testimonianza del ruolo consolidato di questa coltura nelle razioni ricche di proteine per gli allevamenti intensivi e semi-intensivi. Questa applicazione rimane il pilastro della domanda, poiché gli acquirenti del settore lattiero-caseario attribuiscono maggiore importanza alla costanza nutrizionale e alla possibilità di acquisti ripetuti. I mangimi per bovini da carne e piccoli ruminanti contribuiscono con un volume costante, ma questi segmenti sono in genere più stagionali e sensibili ai prezzi. La domanda di camelidi rimane di nicchia e concentrata in un numero limitato di allevamenti nel Corno d'Africa.
Il segmento di mercato dei mangimi per pollame è quello in più rapida crescita e si prevede che registrerà un tasso di crescita annuo composto (CAGR) dell'11.3% tra il 2026 e il 2031. L'espansione degli allevamenti di polli da carne e galline ovaiole sta trainando questa crescita, poiché questi allevamenti adottano sempre più programmi di alimentazione strutturati per migliorare la resa e la qualità del prodotto. La farina di erba medica supporta questa transizione, fungendo da integratore concentrato nei sistemi di alimentazione automatizzati e consentendo la differenziazione del prodotto legata alla pigmentazione naturale e alla qualità del mangime. Anche l'industria africana dell'erba medica ne trae vantaggio, poiché gli acquirenti di pollame operano spesso attraverso canali di distribuzione formali piuttosto che tramite il commercio informale di foraggio direttamente in azienda. Se i progetti di coltivazione nazionale si diffonderanno con successo in paesi come la Nigeria, la domanda di pollame potrebbe essere soddisfatta in futuro attraverso un equilibrio più localizzato tra produzione agricola e trasformazione.
Per settore di utilizzo finale: le aziende agricole commerciali sono in testa, mentre gli acquirenti specializzati alzano il limite massimo dei margini.
Nel 2025, le aziende agricole commerciali rappresentavano il 52% del mercato, costituendo il gruppo di utilizzatori finali più importante in termini di valore. La loro posizione di leadership è supportata dalle economie di scala, dagli acquisti basati su contratti e da una maggiore disponibilità a pagare per una qualità proteica costante. Queste aziende includono grandi caseifici, allevamenti intensivi di bovini da carne e aziende avicole integrate che si affidano a una qualità del foraggio prevedibile piuttosto che ad acquisti stagionali occasionali. I produttori di mangimi composti rappresentano il livello successivo di domanda, in quanto utilizzano l'erba medica come ingrediente concentrato nelle miscele commerciali e beneficiano di negoziazioni dirette con i fornitori.
Si prevede che il mercato degli alimenti per animali domestici e della nutrizione specialistica crescerà a un tasso annuo composto (CAGR) dell'11.4% tra il 2026 e il 2031, diventando così il segmento di utilizzo finale in più rapida crescita del mercato. Questo canale rimane di dimensioni ridotte, ma offre prezzi migliori grazie alla documentazione dell'origine, ai bassi livelli di residui e alla qualità analitica stabile. I proprietari di animali domestici e da compagnia rimangono frammentati e prevalentemente orientati all'acquisto di mangimi in balle, pertanto i loro acquisti sono ancora più legati alla disponibilità locale che alle specifiche dei mangimi. Questo contrasto sta spingendo il settore verso un modello di domanda più segmentato, in cui i produttori di prodotti di alta qualità possono indirizzare piccoli volumi verso canali a maggior valore aggiunto senza dover ricorrere all'espansione sul mercato di massa. I fornitori che già servono acquirenti di livello export sono ben posizionati, poiché gli standard di qualità richiesti per la nutrizione specialistica si sovrappongono ai controlli utilizzati nel commercio formale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Mercato dell'erba medica in Egitto e Sudafrica
Nel 2025 l'Egitto deteneva il 34.50% della quota di mercato, risultando il principale mercato nazionale della regione. Questa posizione riflette la sua solida base lattiero-casearia e foraggera, supportata da sistemi di produzione irrigui e da un'ampia economia zootecnica nazionale. L'Egitto funge anche da piattaforma commerciale regionale, esercitando un'influenza sui prezzi, sull'approvvigionamento e sulla trasformazione. Il Sudafrica rimane un altro nodo importante nel mercato africano dell'erba medica, in quanto combina la domanda interna con capacità orientate all'esportazione e una base più solida nel settore dell'alimentazione animale formale.
Mercato dell'erba medica in Kenya
Il Kenya è il Paese in più rapida crescita nel mercato e si prevede che registrerà un CAGR del 12.0% tra il 2026 e il 2031. La sua crescita riflette il legame tra lo sviluppo dei foraggi e il miglioramento del sistema lattiero-caseario. I programmi sostenuti dall'ILRI hanno ampliato gli interventi integrati sui foraggi in diverse regioni, raggiungendo 50,000 agricoltori nel 2026. L'importanza a lungo termine del Kenya è inoltre confermata dal memorandum d'intesa firmato nel 2025 tra Al Dahra e il governo per lo sviluppo di 200,000 acri di terreni agricoli irrigui presso il Galana-Kulalu Ranch. Questa combinazione di sostegno politico, ambizioni produttive e domanda formale di bestiame conferisce al mercato una base strutturale più solida di quanto suggerirebbe una semplice storia di crescita trainata dalle importazioni.
Mercato africano dell'erba medica
Nigeria ed Etiopia rappresentano frontiere emergenti della domanda all'interno del mercato, ma i loro percorsi di crescita differiscono. L'Etiopia ha compiuto progressi grazie a pacchetti di foraggio intelligenti dal punto di vista climatico guidati dall'ILRI, in cui l'erba medica fa parte di un modello di produttività più ampio piuttosto che essere una coltura commerciale a sé stante [2] Fonte: International Livestock Research Institute, “In Ethiopia, bundled forage innovations are closing the livestock feed gap,” ilri.org . Il percorso di crescita della Nigeria è maggiormente guidato dagli investimenti, con nuovi sforzi di coltivazione che testano la misura in cui l'offerta interna può sostituire le importazioni nei sistemi di allevamento commerciali. Marocco e Algeria rimangono importanti aree di consumo, ma la forte pressione idrica rende entrambi i mercati strutturalmente esposti a vincoli di offerta e dipendenza dalle importazioni.
Panorama competitivo
Nel 2025, i primi cinque operatori del mercato detenevano una quota significativa del fatturato, il che indica una moderata concentrazione piuttosto che un dominio da parte di un piccolo gruppo di fornitori. Al Dahra ACX Global Inc. era leader di mercato, grazie alla sua capacità di rifornire gli acquirenti da diverse aree di produzione anziché dipendere da un'unica area geografica. Questo modello multi-origine si è rivelato ancora più vantaggioso durante lo shock tariffario del 2025, che ha rimodellato le rotte commerciali e ridistribuito i volumi tra i mercati di destinazione. Il processo di ristrutturazione di Anderson Hay and Grain Inc. ha creato incertezza sul suo profilo operativo a breve termine. Questa situazione offre ai fornitori di medie dimensioni l'opportunità di competere più attivamente lungo i corridoi del Nord e dell'Est Africa.
La concorrenza sul mercato si sta spostando dalle semplici economie di scala alla qualità della lavorazione, alla resilienza dell'approvvigionamento e alla capacità di conformità. I fornitori dotati di sistemi di pellettizzazione, controllo dell'umidità e stoccaggio avanzati possono preservare il valore in modo più efficace lungo le lunghe rotte interne e le filiere di approvvigionamento formali. Il passaggio di Al Dahra, previsto per il 2025, alla disidratazione alimentata a biomassa in Spagna, dimostra uno sforzo strategico per migliorare l'efficienza della lavorazione e il controllo qualità all'origine. L'accordo sui terreni agricoli in Kenya supporta inoltre la futura diversificazione delle fonti di approvvigionamento, legata alla crescita della domanda africana, anziché dipendere esclusivamente dai centri di produzione esteri. Queste iniziative innalzano la soglia di competitività per le aziende che dipendono ancora principalmente dal commercio convenzionale di balle, privo di infrastrutture più solide e di tracciabilità.
Il mercato africano dell'erba medica offre ancora ampi spazi per gli operatori in grado di servire i canali di distribuzione di fascia alta e i mercati interni meno sviluppati con una qualità costante. La prossima fase della competizione dipenderà probabilmente dalle aziende che sapranno combinare flessibilità commerciale, processi tecnici e conformità agli standard a un costo replicabile. I sistemi di rotazione legati al carbonio e la tracciabilità dei foraggi di alta qualità aggiungono un ulteriore elemento di differenziazione, in quanto si allineano alle esigenze degli acquirenti specializzati e degli allevamenti strutturati. Questa dinamica mantiene il mercato aperto alla concorrenza, anche se i grandi fornitori multinazionali continuano a dettare il ritmo nei corridoi commerciali più strutturati.
Leader del settore dell'erba medica in Africa
Al Dahra ACX Global Inc.
Anderson Hay and Grain Inc.
Commercio della valle di confine
Erba medica Monegros SL
Grupo Osés Agroalimentaria SL (NAFOSA SA)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Aprile 2026: L'investimento di Al Dahra in Serbia, pari a 20 milioni di euro (22.8 milioni di dollari USA) previsto per il 2026, dovrebbe rafforzare la sua base di approvvigionamento di erba medica migliorando l'irrigazione, la logistica e il drenaggio. L'ammodernamento può aumentare l'affidabilità della produzione e la prontezza all'esportazione, supportando l'approvvigionamento da diverse origini in Africa, in risposta alla crescente domanda.
- Giugno 2025: Il sesto Rapporto di Sostenibilità consecutivo di Al Dahra rafforza la sua strategia di approvvigionamento di erba medica a lungo termine, con l'agricoltura rigenerativa e a basso impatto ambientale che ora copre circa il 76% dei terreni coltivati in Romania. L'azienda ha inoltre ribadito la sua ambizione di espandere la propria superficie agricola globale da circa 100,000 ettari a 500,000 ettari, segnalando una base produttiva più ampia e resiliente per l'approvvigionamento di foraggio.
- Dicembre 2025: Il governo dello Stato di Jigawa in Nigeria e la El-Meena Farms Ltd hanno lanciato un progetto pubblico-privato per lo sviluppo della coltivazione di erba medica del valore di 540 milioni di dollari, selezionando il gruppo saudita Alkhorayef come partner per le infrastrutture di irrigazione. L'iniziativa mira a raggiungere 100,000 ettari, una produzione annua di 2.0 milioni di tonnellate di erba medica e oltre 100,000 posti di lavoro diretti, con un fatturato annuo previsto per le esportazioni verso i mercati del Golfo compreso tra 440 e 540 milioni di dollari.
Ambito del rapporto sul mercato dell'erba medica in Africa
Il fieno di erba medica si ottiene dalla pianta di erba medica, nota anche come erba medica o Medicago sativa. Viene coltivata come importante coltura foraggera ed è ampiamente utilizzata nell'alimentazione animale grazie al suo elevato contenuto proteico e al suo valore foraggero.
Il mercato africano dell'erba medica è segmentato per tipologia di prodotto (balle, pellet, cubetti e balle compresse), per applicazione (mangime per bovini da latte, mangime per bovini da carne, mangime per pollame, mangime per equini, mangime per piccoli ruminanti, mangime per camelidi e altri animali da allevamento), per settore di utilizzo finale (aziende agricole commerciali, produttori di mangimi composti, proprietari di animali domestici e da compagnia, e alimenti per animali domestici e nutrizione specializzata) e per area geografica (Egitto, Sudafrica, Kenya, Marocco, Algeria, Nigeria, Etiopia e resto dell'Africa). Le dimensioni del mercato e le previsioni sono fornite in termini di valore (USD) e volume (tonnellate metriche).
Per tipo di prodotto
| Balle |
| Pastiglie |
| Cubi |
| Balle compresse |
Per Applicazione
| Mangime per bovini da latte |
| Mangime per bovini da carne |
| Mangime per pollame |
| Mangime per equini |
| Mangime per piccoli ruminanti |
| Mangimi per camelidi e altri animali da allevamento |
Per settore di utilizzo finale
| Fattorie commerciali |
| Produttori di mangimi composti |
| Proprietari di animali domestici e da compagnia |
| Alimenti per animali domestici e nutrizione specializzata |
Per geografia
| Egitto |
| Sud Africa |
| Kenia |
| Marocco |
| Algeria |
| Nigeria |
| Etiopia |
| Resto d'Africa |
| Per tipo di prodotto | Balle |
| Pastiglie | |
| Cubi | |
| Balle compresse | |
| Per Applicazione | Mangime per bovini da latte |
| Mangime per bovini da carne | |
| Mangime per pollame | |
| Mangime per equini | |
| Mangime per piccoli ruminanti | |
| Mangimi per camelidi e altri animali da allevamento | |
| Per settore di utilizzo finale | Fattorie commerciali |
| Produttori di mangimi composti | |
| Proprietari di animali domestici e da compagnia | |
| Alimenti per animali domestici e nutrizione specializzata | |
| Per geografia | Egitto |
| Sud Africa | |
| Kenia | |
| Marocco | |
| Algeria | |
| Nigeria | |
| Etiopia | |
| Resto d'Africa |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato dell'erba medica in Africa entro il 2031?
Si prevede che il mercato africano dell'erba medica raggiungerà i 915 milioni di dollari entro il 2031, rispetto ai 600 milioni di dollari del 2026, con un tasso di crescita annuo composto (CAGR) dell'8.80% nel periodo 2026-2031.
Quale tipologia di prodotto genera la maggiore domanda sul mercato?
Nel 2025, le balle di fieno si sono affermate come leader di mercato con il 45% della quota di mercato, in quanto adatte alle esigenze di stoccaggio e movimentazione in ambienti con infrastrutture limitate, tipiche degli allevamenti di bestiame e di produzione lattiero-casearia.
Quali utenti finali generano il maggior fatturato sul mercato?
Nel 2025, le aziende agricole commerciali rappresentavano il 52% del valore di mercato, poiché acquistano tramite contratti e attribuiscono maggiore importanza alla costanza del contenuto proteico e alla continuità delle forniture.
Quale paese detiene attualmente la posizione più forte nel mercato africano dell'erba medica?
Nel 2025 l'Egitto deteneva una quota del 34.50%, risultando il mercato nazionale più grande, mentre si prevede che il Kenya registrerà la crescita più rapida, con un CAGR del 12.00%.
Qual è il principale rischio a lungo termine per la crescita dell'offerta?
La scarsità d'acqua rappresenta il principale rischio strutturale, poiché la coltivazione dell'erba medica richiede un elevato consumo idrico e i principali mercati nordafricani sono già sottoposti a una forte pressione irrigua.


