

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
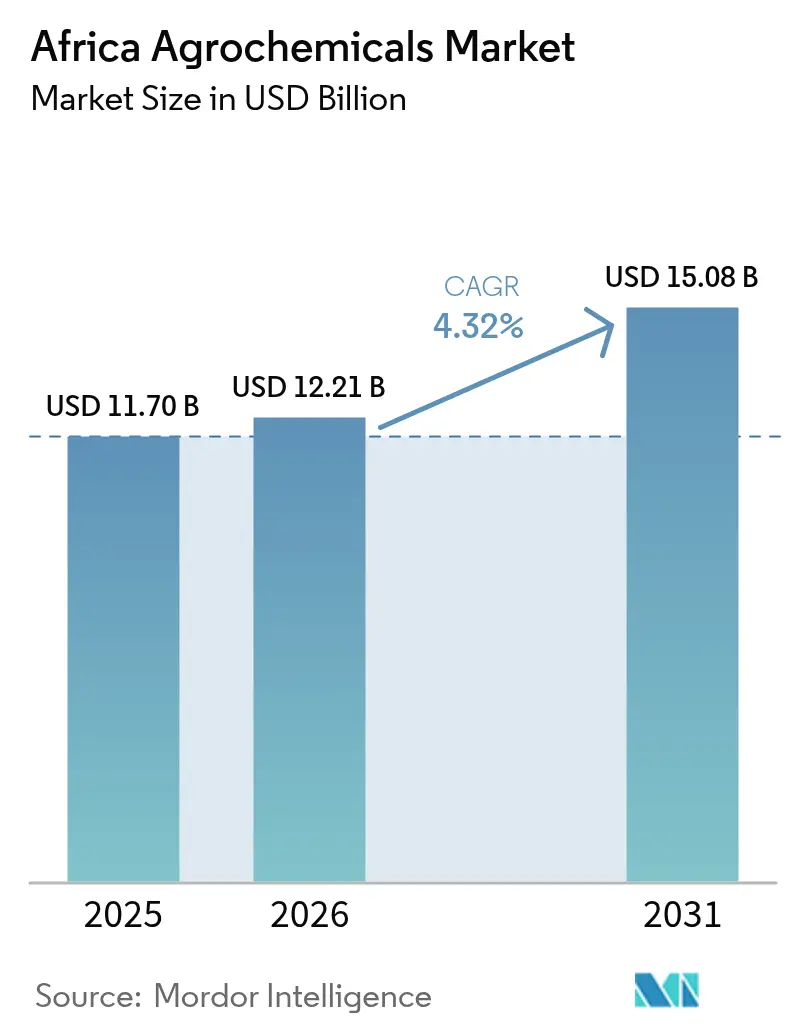
| Dimensione del mercato (2026) | 12.21 miliardo di dollari |
| Dimensione del mercato (2031) | 15.08 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.32% CAGR |
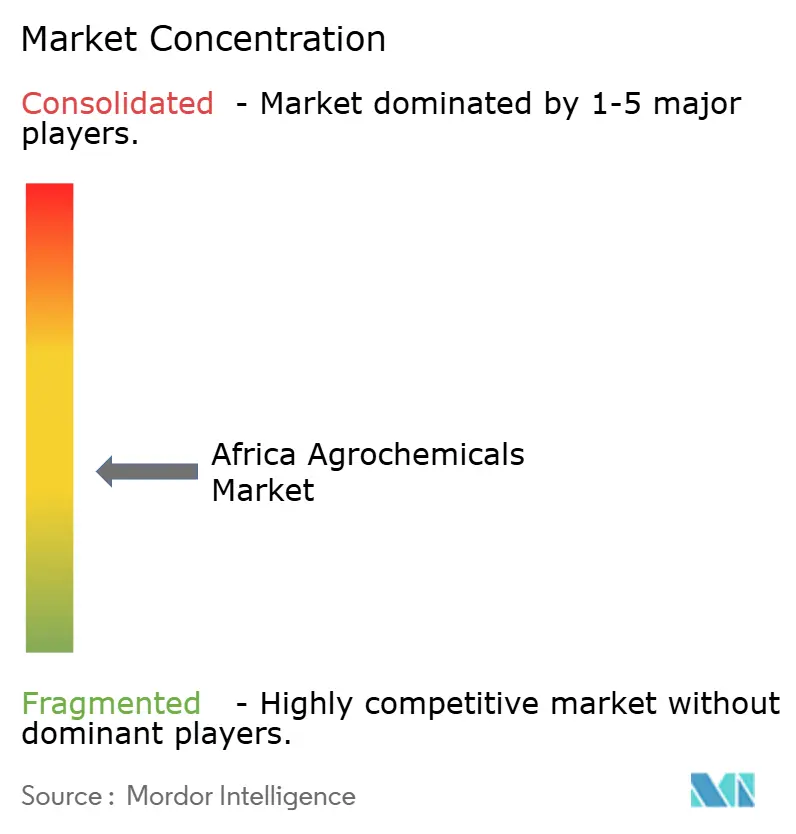
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei prodotti agrochimici in Africa di Mordor Intelligence
Si prevede che il mercato africano degli agrofarmaci crescerà da 11.7 miliardi di dollari nel 2025 a 12.21 miliardi di dollari nel 2026 e raggiungerà i 15.08 miliardi di dollari entro il 2031, con un CAGR del 4.32% nel periodo 2026-2031. I fertilizzanti detenevano la quota maggiore del mercato nel 2024, sostenuti dall'impoverimento diffuso dei nutrienti del suolo in tutta l'Africa. I regolatori della crescita delle piante sono emersi come il segmento in più rapida crescita, poiché gli agricoltori adottano sempre più metodi di applicazione di precisione [1] Commissione dell'Unione Africana, "Dichiarazione al Vertice africano sui fertilizzanti e la salute del suolo", au.int . La crescita del mercato è supportata dalle crescenti sfide poste dai parassiti, dalla crescente domanda di cibo dovuta all'espansione demografica e dai programmi di sovvenzione governativa che migliorano l'accesso per i piccoli agricoltori. Gli elevati costi degli input e le normative incoerenti tra le regioni limitano gli sforzi per colmare il divario di rendimento agricolo. Gli operatori del mercato stanno creando impianti di produzione locali, sviluppando reti di distribuzione innovative e creando linee di prodotti sostenibili con soluzioni chimiche di precisione. Inoltre, i governi stanno ampliando i sistemi di finanziamento tramite ricevute di magazzino e i programmi di sostegno alla meccanizzazione, che stimolano una maggiore domanda nel mercato degli agrofarmaci.
Punti chiave del rapporto
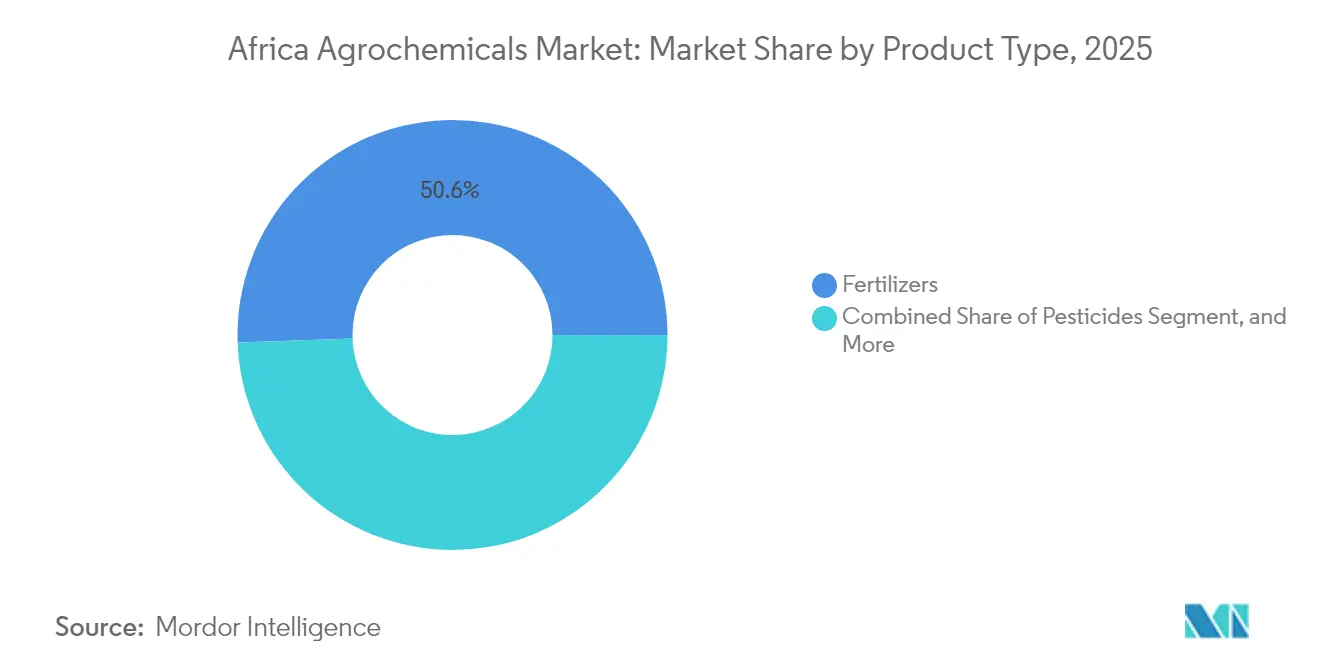
- Per tipologia di prodotto, nel 50.55 i fertilizzanti hanno rappresentato il 2025% della quota di mercato dei prodotti agrochimici in Africa, mentre i regolatori della crescita delle piante hanno registrato il CAGR più elevato, pari al 6.8%, per il periodo 2026-2031.
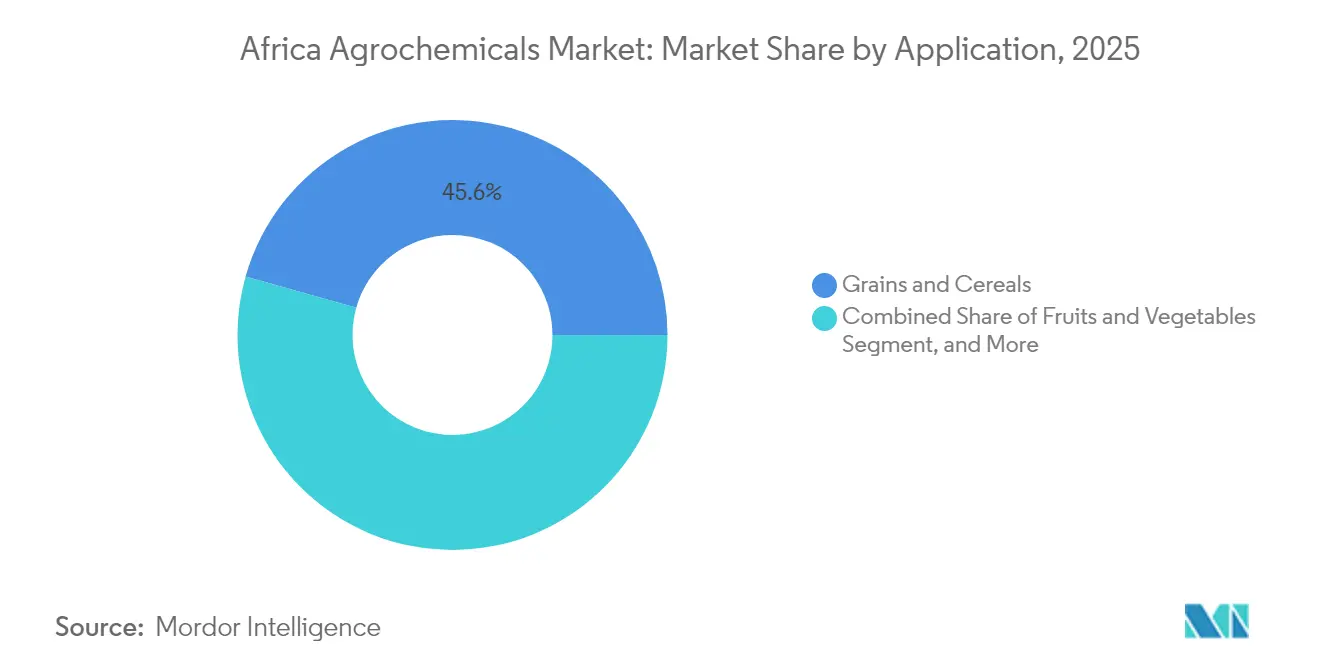
- Per applicazione, cereali e granaglie hanno rappresentato una quota del 45.62% del mercato agrochimico africano nel 2025, mentre frutta e verdura stanno crescendo a un CAGR del 5.69% per il periodo 2026-2031.
- In termini geografici, il Sudafrica è in testa con una quota di fatturato del 17.72% nel 2025, mentre l'Etiopia sta crescendo a un CAGR del 6.49% entro il 2031.
- I principali attori Bayer AG, BASF SE, Corteva Agriscience, UPL Limited e Syngenta Group detenevano complessivamente il 44.2% della quota di mercato nel 2024.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei prodotti agrochimici in Africa
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della pressione di parassiti e malattie causato dal clima | + 1.2% | Africa orientale e occidentale | Medio termine (2-4 anni) |
| La crescita demografica accelera il divario tra domanda e cibo | + 0.9% | Nigeria, Etiopia e Tanzania | A lungo termine (≥ 4 anni) |
| Programmi di sovvenzioni governative per l'adozione di fertilizzanti e pesticidi | + 0.8% | Nigeria, Kenya, Ghana e Marocco | A breve termine (≤ 2 anni) |
| La meccanizzazione e l'adozione dell'agricoltura di precisione aumentano l'efficienza agrochimica | + 0.6% | Sudafrica, Kenya e Marocco | Medio termine (2-4 anni) |
| Espansione del finanziamento delle entrate di magazzino che sblocca il capitale circolante per gli input | + 0.5% | Ghana, Kenya e Tanzania | Medio termine (2-4 anni) |
| L'emergere di catene di vendita al dettaglio di prodotti agricoli a marchio privato migliora la distribuzione dell'ultimo miglio | + 0.4% | Zone urbane adiacenti | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||


Aumento della pressione di parassiti e malattie causato dal clima
Le variabilità meteorologiche hanno aumentato la diffusione di parassiti invasivi come la lafigma autunnale in diverse nazioni africane, con un impatto significativo sulle rese del mais. Le infestazioni di infestanti strige nelle regioni cerealicole continuano a compromettere i raccolti, spingendo gli agricoltori a implementare programmi integrati di controllo chimico. Kenya, Ghana ed Etiopia hanno istituito protocolli di risposta alle emergenze, mentre le organizzazioni regionali coordinano le reti di sorveglianza dei parassiti. Le aziende agricole hanno accelerato lo sviluppo di insetticidi di precisione contro le larve dei parassiti e le piattaforme di monitoraggio digitale forniscono avvisi in tempo reale agli agricoltori. Questi fattori favoriscono una crescita sostenuta del mercato agrochimico africano. Il mercato sta guadagnando ulteriore slancio grazie agli investimenti in prodotti chimici per il trattamento delle sementi e nei programmi di formazione per gli agricoltori. I partenariati pubblico-privati stanno migliorando l'accesso degli agricoltori a nuove soluzioni per la protezione delle colture.
La crescita demografica accelera il divario tra domanda e cibo
La produttività agricola rimane limitata poiché i piccoli agricoltori utilizzano prodotti agrochimici al di sotto dei livelli raccomandati. Nigeria, Etiopia e Tanzania subiscono notevoli limitazioni a causa della migrazione urbana, che riduce la forza lavoro agricola. Le iniziative governative includono investimenti nella produzione nazionale di fertilizzanti e nelle infrastrutture di irrigazione per migliorare le rese. Il programma di espansione dell'irrigazione dell'Etiopia si concentra sull'aumento della produttività nelle zone di pianura e sulla riduzione della dipendenza dalle importazioni. La crescente domanda alimentare continua a trainare il mercato africano dei prodotti agrochimici per fertilizzanti, pesticidi e fitoregolatori. L'espansione delle reti di concessionari agricoli e dei servizi di consulenza mobile contribuisce a migliorare l'accesso degli agricoltori a input e conoscenze. Gli agricoltori adottano sempre più soluzioni agrochimiche resistenti al clima per affrontare le mutevoli condizioni meteorologiche.
Programmi di sovvenzioni governative per l'adozione di fertilizzanti e pesticidi
Il programma di sostegno alla crescita della Nigeria ha fornito fertilizzanti sovvenzionati agli agricoltori, mentre il meccanismo di finanziamento dei fertilizzanti africani del Kenya ha aumentato l'accesso ai fertilizzanti per tutta la popolazione agricola. La Tanzania ha implementato un sistema di garanzia del credito che ha facilitato il commercio di fertilizzanti e migliorato l'efficienza della catena di approvvigionamento. L'implementazione di sistemi di voucher elettronici digitali e portafogli mobili ha ridotto le inefficienze distributive e accorciato i tempi di consegna. Il piano d'azione del Vertice africano sui fertilizzanti e la salute del suolo del 2024 ha rafforzato queste iniziative, stimolando la domanda nel mercato agrochimico africano. La maggiore trasparenza nelle reti di distribuzione ha attratto investimenti privati, mentre l'armonizzazione degli standard regionali degli input ha facilitato il commercio transfrontaliero. [2] Banca africana di sviluppo, "Meccanismo di finanziamento dei fertilizzanti del Kenya", afdb.org
Espansione del finanziamento delle entrate di magazzino che sblocca il capitale circolante per gli input
Ghana, Kenya e Tanzania utilizzano sistemi di ricevute di magazzino che consentono agli agricoltori di utilizzare i raccolti immagazzinati come garanzia per i prestiti, aiutando a gestire il flusso di cassa tra la stagione del raccolto e quella della semina. Le banche accettano mais, sorgo e riso classificati come garanzia, fornendo agli agricoltori fondi per acquistare prodotti fitosanitari. Questo sistema riduce i tassi di interesse rurali, aumenta le vendite per i rivenditori di prodotti agrochimici agricoli e minimizza le perdite post-raccolta, contribuendo a una crescita costante nel mercato agrochimico africano. [3] Personale della Banca Mondiale, “Le ricevute di magazzino possono sbloccare il finanziamento degli agricoltori?” worldbank.org I sistemi di ricevute di magazzino migliorano la trasparenza dei prezzi e promuovono la partecipazione formale al mercato tra i piccoli agricoltori. La loro crescente adozione rafforza il legame tra agricoltori, servizi finanziari e catene di approvvigionamento di prodotti agrochimici agricoli.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Prezzi elevati dei prodotti agrochimici inaccessibili ai piccoli agricoltori | -1.1% | nazioni senza sbocco sul mare | A breve termine (≤ 2 anni) |
| Tempistiche di approvazione normativa frammentate e rigorose | -0.7% | Nigeria, Sud Africa, Kenia | Medio termine (2-4 anni) |
| La proliferazione di prodotti agrochimici contraffatti erode la fiducia degli agricoltori | -0.6% | Africa occidentale e orientale | Medio termine (2-4 anni) |
| Programmi di esportazione di colture biologiche e senza residui che limitano l'uso di prodotti sintetici | -0.3% | Marocco, Sudafrica, Kenya | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Prezzi elevati dei prodotti agrochimici inaccessibili ai piccoli agricoltori
I costi di trasporto nei paesi senza sbocco sul mare rappresentano fino al 50% dei prezzi finali al dettaglio, mentre l'Etiopia ha registrato aumenti significativi dei prezzi dei fertilizzanti negli ultimi anni. L'IVA del 16% proposta dal Kenya sui prodotti agrochimici attraverso la legge finanziaria del 2025 potrebbe aumentare sostanzialmente i costi di produzione. L'inflazione alimentare record in Nigeria a metà del 2024 ha costretto le famiglie a spendere la maggior parte del loro reddito in cibo, riducendo i fondi disponibili per gli investimenti agricoli. Gli agricoltori si rivolgono spesso a istituti di credito informali che applicano elevati tassi di interesse settimanali, creando cicli di debito che limitano la crescita del mercato africano dei prodotti agrochimici. I conseguenti problemi di accessibilità economica riducono l'adozione di prodotti efficaci per la protezione delle colture, con conseguenti rese non ottimali e continue sfide per la sicurezza alimentare.
Tempistiche di approvazione normativa frammentate e rigorose
I periodi di registrazione prolungati di oltre due anni in Sudafrica e Nigeria, dovuti a leggi obsolete sui pesticidi e a una limitata capacità istituzionale, ritardano l'introduzione di nuovi prodotti chimici agricoli. Il sottoutilizzo dei quadri regionali di mutuo riconoscimento deriva da procedure di revisione dei dati incoerenti tra le autorità nazionali. Queste sfide normative aumentano i costi di conformità, incoraggiano le importazioni non autorizzate e limitano il lancio di nuovi prodotti nel mercato agrochimico africano. La conseguente limitata concorrenza ritarda l'adozione di formulazioni ecosostenibili. Una maggiore efficienza normativa potrebbe facilitare il coordinamento regionale e migliorare l'accesso a soluzioni agrochimiche avanzate.
Analisi del segmento
Per tipo di prodotto: Fertilizzanti Drive Market Foundation
Nel 50.55, i fertilizzanti detenevano il 2025% della quota di mercato degli agrofarmaci in Africa, affrontando le diffuse carenze di nutrienti del suolo e sostenendo la produttività agricola in diverse zone agroecologiche. Le formulazioni a base di azoto rimangono essenziali per la produzione cerealicola, mentre i fertilizzanti fosfatici e potassici vengono adottati attraverso programmi di nutrizione bilanciata. I buoni elettronici di sovvenzione digitali e i sistemi di credito con scontrino di magazzino riducono le barriere finanziarie e consentono un'applicazione tempestiva dei fertilizzanti.
I regolatori della crescita delle piante mostrano un CAGR del 6.8%, trainato dalla crescente adozione di nutrienti che migliorano la tolleranza allo stress, lo sviluppo delle radici e il potenziale di resa. I pesticidi mantengono volumi significativi in tutta l'Africa, con gli erbicidi che prevalgono a causa della carenza di manodopera e delle popolazioni di erbe infestanti resistenti. La domanda di insetticidi aumenta in risposta alle epidemie di parassiti legate al clima, mentre l'uso di fungicidi si espande nelle regioni orticole. Gli adiuvanti, sebbene rappresentino un segmento più piccolo, stanno diventando sempre più importanti poiché le attrezzature per l'irrorazione di precisione richiedono formulazioni avanzate per una migliore copertura fogliare e una miscelazione semplificata in vasca.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report

Per applicazione: cereali e cereali ancorano la domanda
Cereali e granaglie rappresentavano il 45.62% del mercato agrochimico africano nel 2025, a dimostrazione della loro importanza per la sicurezza alimentare e le economie rurali. L'uso di fertilizzanti ed erbicidi si concentra nelle aree di produzione di mais e sorgo, supportato da programmi governativi di meccanizzazione e da programmi di assicurazione climatica. L'integrazione di legumi e semi oleosi nelle rotazioni colturali offre agli agricoltori una diversificazione del reddito, migliorando al contempo la fertilità del suolo attraverso la fissazione dell'azoto, favorendo un uso equilibrato dei fertilizzanti.
Il segmento ortofrutticolo, in crescita a un CAGR del 5.69%, trasforma le filiere periurbane e aumenta la domanda di insetticidi di precisione e nutrienti fogliari speciali. I mercati di esportazione richiedono il rispetto di standard privi di residui, promuovendo l'adozione di agrofarmaci ecocompatibili. I prezzi elevati per i prodotti di qualità incoraggiano l'agricoltura in ambiente controllato e i sistemi di fertirrigazione a goccia. Le colture commerciali, tra cui canna da zucchero e cotone, mantengono una domanda costante di pesticidi attraverso l'agricoltura su larga scala e sistemi di approvvigionamento organizzati, evidenziando l'importanza degli agrofarmaci nei diversi metodi di coltivazione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Nel 17.72, il Sudafrica ha contribuito per il 2025% alla quota di mercato africana dei prodotti agrochimici, supportata da reti logistiche avanzate, servizi di ricerca e sistemi di credito. Dopo il calo delle riserve dovuto alla siccità nel 2024, il miglioramento dei livelli dei bacini idrici e la stabilità dell'approvvigionamento energetico stanno migliorando le prospettive orticole per il 2025, determinando un aumento della domanda di fertilizzanti e pesticidi. Il settore delle patate dimostra un'ottimizzazione efficace degli input, con miglioramenti nella produzione e nelle esportazioni. Tuttavia, le normative obsolete sui pesticidi ritardano le registrazioni di nuovi prodotti, sebbene gli aggiornamenti normativi pianificati possano accelerare l'adozione dell'innovazione.
L'Etiopia registra il tasso di crescita più elevato nel mercato agrochimico africano, con un CAGR del 6.49%, sostenuto da iniziative governative per l'indipendenza dai fertilizzanti attraverso partnership strategiche e la produzione locale di ammoniaca. I progetti di irrigazione della Grande Diga della Rinascita Etiope stanno ampliando le capacità agricole delle pianure. L'importanza del settore agricolo per l'economia e l'occupazione dell'Etiopia stimola investimenti pubblici sostenuti nell'accessibilità ai prodotti agrochimici. I miglioramenti infrastrutturali e il sostegno finanziario multilaterale stanno riducendo i costi operativi e ampliando la copertura del mercato.
I mercati dell'Africa occidentale e settentrionale mostrano performance variabili in base alle risorse naturali e ai quadri normativi. La Nigeria mantiene la sua posizione di mercato più grande del continente, sostenuta dalla crescita del settore privato e dalla produzione di fertilizzanti industriali. Il Marocco utilizza le sue risorse di fosfati attraverso programmi di investimento ambientale, fornendo fertilizzanti miscelati ai mercati dell'Africa occidentale. Kenya, Tanzania e Ghana stanno sviluppando sistemi digitali di credito agricolo e di stoccaggio per migliorare l'accessibilità ai prodotti agrochimici, mentre Egitto e Algeria stanno testando la produzione di ammoniaca verde per fertilizzanti sostenibili. La Repubblica Democratica del Congo e lo Zambia mostrano un potenziale di crescita, che dipende dal miglioramento delle infrastrutture e dalla coerenza normativa.
Panorama normativo
In Africa, la registrazione e l'uso degli agrofarmaci sono gestiti dalle autorità nazionali, ma le Comunità economiche regionali (CER) contribuiscono sempre più a plasmare la gestione dei pesticidi attraverso approcci armonizzati e basati sul rischio, volti a ridurre il commercio non sicuro e a migliorare la conformità. Un punto di riferimento è il Regolamento C/REG.3/05/2008 dell'ECOWAS, che fornisce un quadro regionale per la registrazione e la circolazione dei pesticidi, insieme agli approcci regionali di registrazione incentrati sul Sahel nell'ambito della CILSS e alle iniziative di orientamento sulla gestione dei pesticidi nella SADC e nella EAC.
In tutte le Comunità economiche regionali (REC), gli enti regolatori stanno allineando i processi decisionali agli standard e agli obblighi internazionali, tra cui le linee guida FAO/OMS sulla gestione dei pesticidi, i limiti massimi di residui (LMR) del Codex Alimentarius e le Convenzioni di Rotterdam e Stoccolma. La Comunità dell'Africa orientale (EAC) ha inoltre pubblicato requisiti condivisi per i dati di registrazione dei pesticidi al fine di supportare il riconoscimento reciproco e semplificare le procedure di presentazione tra gli Stati partner, e strumenti tecnici come il Toolkit FAO per la registrazione dei pesticidi vengono utilizzati per rafforzare le valutazioni basate su basi scientifiche. Le discussioni politiche riguardano inoltre l'identificazione e l'eliminazione graduale dei pesticidi altamente pericolosi (HHP), supportate da programmi di sviluppo delle capacità multi-stakeholder, inclusi i gruppi di lavoro regionali nell'ambito degli accordi ambientali multi-stakeholder ACP-MEA 3.
Panorama competitivo
La concentrazione del mercato è moderata, con le prime cinque aziende che detengono quasi la metà della quota di mercato agrochimica in Africa, a indicare la crescita degli specialisti regionali e delle start-up per innovare e crescere. Bayer AG ha rafforzato la sua posizione di leader di mercato attraverso investimenti strategici in infrastrutture agrochimiche, promuovendo la disponibilità di soluzioni innovative per la protezione delle colture in tutta l'Africa. Syngenta Group applica la scoperta di tratti genetici basata sull'intelligenza artificiale attraverso la sua partnership con il modello AgroNT1 di InstaDeep, accelerando i cicli di miglioramento genetico e allineandosi agli obiettivi di resilienza climatica.
UPL Limited mantiene una forte presenza attraverso la sua linea di prodotti per la protezione naturale delle piante e le partnership regionali che hanno introdotto nuove formulazioni di insetticidi nel 2024. Corteva Agriscience e BASF SE continuano a personalizzare le soluzioni di regolatori di crescita ed erbicidi per le condizioni climatiche africane, mentre FMC sfrutta la sua piattaforma proprietaria di diammidi per affrontare le sfide dei parassiti dei lepidotteri nelle regioni di coltivazione del mais. Innovatori locali come Apollo Agriculture in Kenya integrano fintech e agronomia per raggiungere direttamente i piccoli agricoltori, catturando i margini dell'ultimo miglio spesso persi dalle multinazionali.
Gli investimenti strategici puntano sempre più su pesticidi di precisione e a residui minimi/nulli, fertilizzanti a basso impatto ambientale e piattaforme di consulenza digitale. Le collaborazioni intersettoriali con aziende di telecomunicazioni e fintech stanno migliorando l'inserimento degli agricoltori, la riscossione dei pagamenti e la tracciabilità dei prodotti agrochimici. I vincoli assicurativi contribuiscono a ridurre il rischio di insolvenza, rendendo i finanziamenti per il settore agrochimico più sostenibili per istituti di credito e fornitori. Mentre gli operatori globali continuano a consolidarsi per raggiungere una maggiore profondità di mercato, la supervisione antitrust e i requisiti di localizzazione stanno preservando le dinamiche competitive all'interno del mercato agrochimico africano.
Leader del settore agrochimico in Africa
BASF SE
Gruppo Syngenta
Bayer AG
Corteva Agriscience
UPL limitato
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Aprile 2026: Bayer e l'Istituto Internazionale di Agricoltura Tropicale (IITA) hanno annunciato una partnership di ricerca che prevede un supporto in natura di 1.2 milioni di dollari fino al 2028 per sviluppare colture resistenti ai cambiamenti climatici, ad alto rendimento e ricche di nutrienti per i piccoli agricoltori dell'Africa subsahariana. La collaborazione collega l'innovazione nel settore delle sementi e dell'agronomia ai risultati in termini di produttività agricola, rafforzando la domanda di programmi di protezione delle colture e di nutrizione vegetale legati alle varietà migliorate.
- Agosto 2024: BASF e Syngenta hanno collaborato con il Pest Control Products Board (PCPB) del Kenya e l'International Center for PPE (ICPPE) per lanciare i primi dispositivi di protezione individuale (DPI) per agricoltori, prodotti localmente e certificati ISO 27065. La disponibilità locale di DPI favorisce una gestione responsabile e pratiche di manipolazione più sicure, che possono migliorare la conformità e l'adozione di prodotti fitosanitari regolamentati nei canali di vendita al dettaglio organizzati.
- Febbraio 2024: BASF ha lanciato in Etiopia il fungicida Priaxor EC per il controllo delle malattie fungine del grano e dell'orzo. Il lancio amplia l'accesso a soluzioni fungicide di marca in un mercato cerealicolo chiave, supportando programmi di protezione delle colture più intensivi, in risposta alla pressione delle malattie e alla ricerca di stabilità di resa da parte degli agricoltori.


Ambito del rapporto sul mercato dei prodotti agrochimici in Africa
Gli agrochimici sono pesticidi, erbicidi o fertilizzanti utilizzati per la gestione degli ecosistemi nei settori agricoli. Il mercato africano degli agrochimici è segmentato per tipo di prodotto (fertilizzanti, pesticidi, coadiuvanti e regolatori della crescita delle piante), applicazione (cereali, legumi e semi oleosi, frutta e verdura e colture commerciali) e geografia (Congo, Malawi, Mozambico, Zambia e resto dell'Africa). Il rapporto offre le dimensioni del mercato e le previsioni in termini di valore in USD e volume in tonnellate metriche per tutti i segmenti sopra indicati.
Per tipo di prodotto
| fertilizzanti | Azotato |
| fosfatico | |
| Potassico | |
| Pesticidi | diserbanti |
| insetticidi | |
| fungicidi | |
| Gli adiuvanti | |
| Regolatori di crescita delle piante |
Per Applicazione
| Cereali e Cereali |
| Legumi e semi oleosi |
| Frutta e verdura |
| Colture commerciali (canna da zucchero, cotone e altre) |
Per geografia
| Egitto |
| Marocco |
| Algeria |
| Kenia |
| Tanzania |
| Etiopia |
| Sud Africa |
| Zambia |
| Zimbabwe |
| Nigeria |
| Ghana |
| Repubblica Democratica del Congo |
| Resto d'Africa |
| Per tipo di prodotto | fertilizzanti | Azotato |
| fosfatico | ||
| Potassico | ||
| Pesticidi | diserbanti | |
| insetticidi | ||
| fungicidi | ||
| Gli adiuvanti | ||
| Regolatori di crescita delle piante | ||
| Per Applicazione | Cereali e Cereali | |
| Legumi e semi oleosi | ||
| Frutta e verdura | ||
| Colture commerciali (canna da zucchero, cotone e altre) | ||
| Per geografia | Egitto | |
| Marocco | ||
| Algeria | ||
| Kenia | ||
| Tanzania | ||
| Etiopia | ||
| Sud Africa | ||
| Zambia | ||
| Zimbabwe | ||
| Nigeria | ||
| Ghana | ||
| Repubblica Democratica del Congo | ||
| Resto d'Africa | ||


Domande chiave a cui si risponde nel rapporto
Qual è il valore del mercato agrochimico africano nel 2026?
Nel 12.21 il mercato avrebbe avuto un valore di 2026 miliardi di dollari.
Quanto velocemente crescerà il mercato entro il 2031?
Si espanderà a un CAGR del 4.32%, raggiungendo i 15.08 miliardi di dollari.
Quale tipologia di prodotto domina attualmente il mercato?
I fertilizzanti sono in testa con una quota del 50.55%.
Quale Paese sta crescendo più velocemente?
L'Etiopia registra il CAGR più alto, pari al 6.49% entro il 2031.
Quali sono i principali limiti all'adozione?
Gli elevati prezzi dei fattori di produzione, soprattutto negli stati senza sbocco sul mare, riducono l'adozione da parte dei piccoli proprietari terrieri.
Quanto è concentrato il panorama competitivo?
Le prime cinque aziende detengono una quota del 44.2%, il che indica una concentrazione moderata.
Pagina aggiornata l'ultima volta il:



