

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | USD 478.62 milioni |
| Dimensione del mercato (2031) | USD 651.18 milioni |
| Tasso di crescita (2026 - 2031) | 6.36% CAGR |
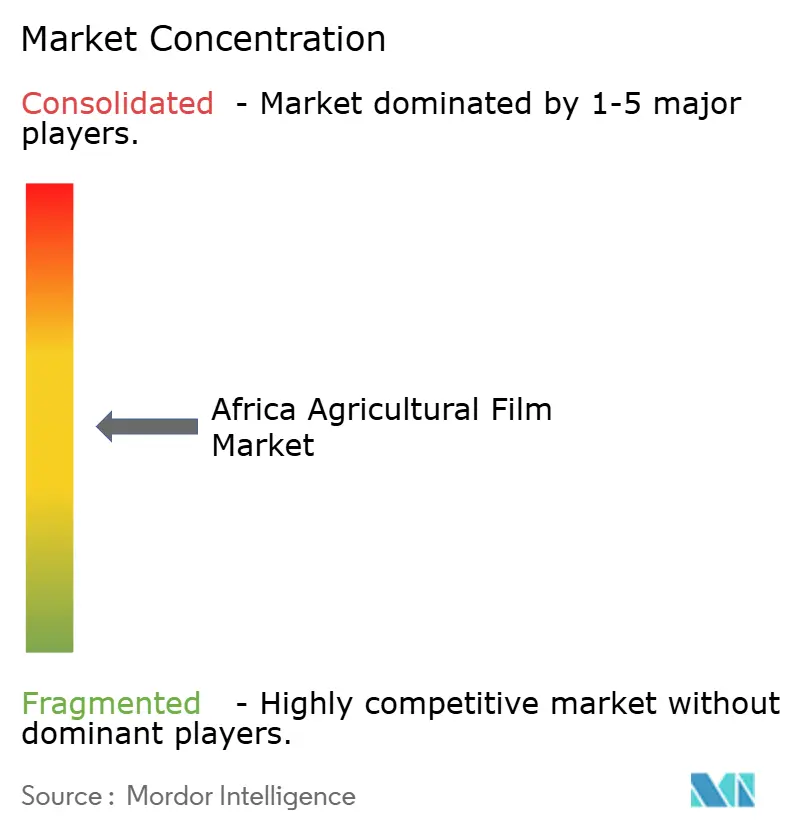
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato dei film agricoli in Africa di Mordor Intelligence
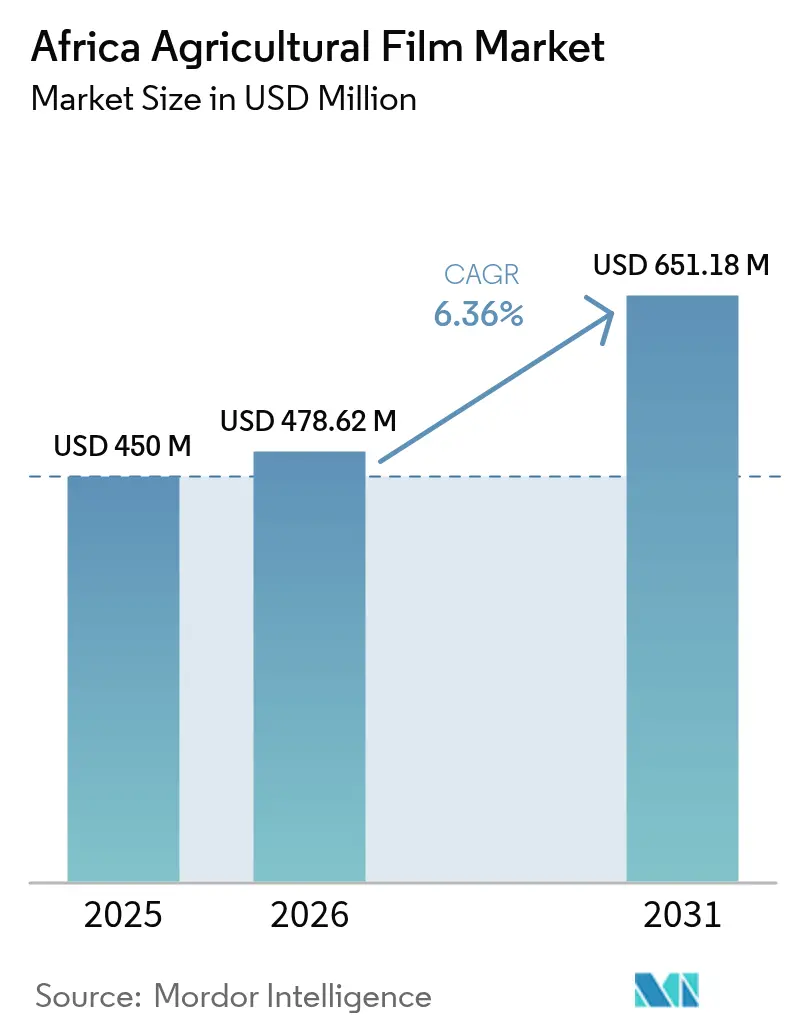
Si prevede che il mercato africano dei film agricoli crescerà da 450.0 milioni di dollari nel 2025 a 478.62 milioni di dollari nel 2026 e raggiungerà i 651.18 milioni di dollari entro il 2031, con un CAGR del 6.36% nel periodo 2026-2031. La crescita del mercato è trainata dalla meccanizzazione agricola, dall'aumento delle aree di coltivazione protette e dall'aumento dei sussidi governativi a sostegno sia delle piccole aziende agricole che di quelle commerciali. Il Sudafrica domina il mercato con reti di distribuzione consolidate, mentre il Marocco mostra il tasso di crescita più elevato grazie all'espansione delle serre e all'agricoltura orientata all'esportazione. Il mercato registra una crescente domanda di prodotti avanzati, tra cui film multistrato, antigoccia e con contenuto riciclato. L'introduzione di film biodegradabili conformi alla norma EN17033 sta influenzando la selezione dei materiali. Sfide come i prodotti contraffatti, la volatilità dei prezzi dei polimeri e l'inadeguatezza delle infrastrutture di riciclaggio influenzano la crescita del mercato, sebbene questi fattori non abbiano avuto un impatto significativo sulla tendenza generale alla modernizzazione agricola.
Punti chiave del rapporto
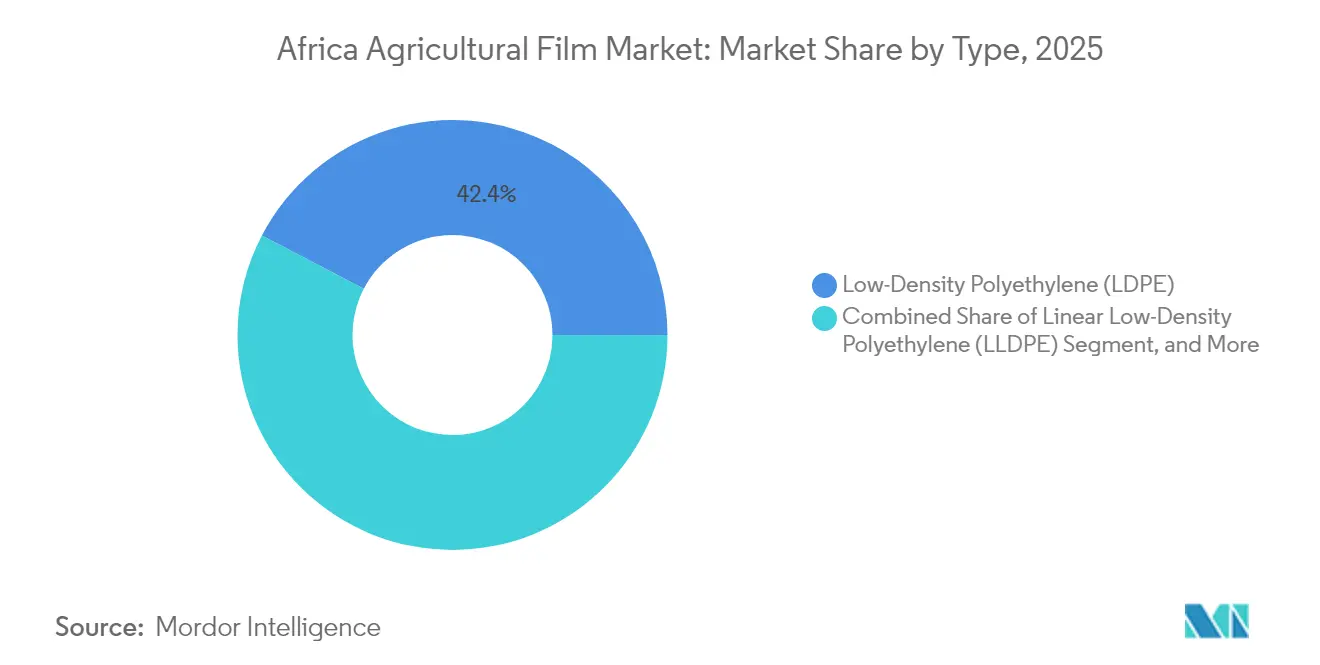
- Per tipologia, nel 2025 il polietilene a bassa densità (LDPE) ha rappresentato il 42.35% della quota di mercato dei film agricoli in Africa, mentre i film biodegradabili hanno registrato il CAGR più elevato, pari al 10.12%, fino al 2031.
- Per applicazione, la pacciamatura ha assorbito il 44.60% del mercato africano dei teli agricoli nel 2025, mentre i teli per serre stanno avanzando a un CAGR del 8.95% verso il 2031.
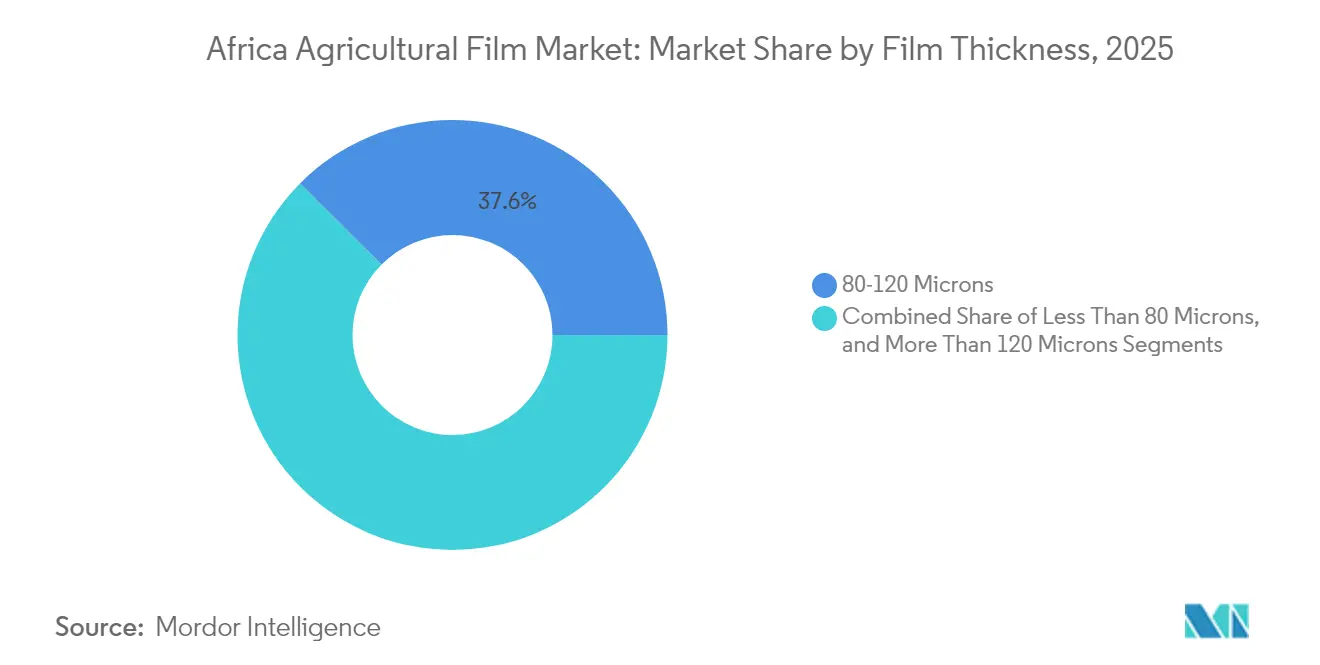
- In base allo spessore della pellicola, nel 2025 i prodotti con uno spessore compreso tra 80 e 120 micron rappresentavano il 37.55% delle dimensioni del mercato, mentre le pellicole con uno spessore inferiore a 80 micron rappresentavano il segmento in più rapida crescita, con un CAGR del 10.24%.
- In termini geografici, il Sudafrica è stato il primo con una quota di mercato del 34.85% nel 2025, mentre si prevede che il Marocco registrerà il CAGR più rapido, pari all'8.32%, entro il 2031.
- Berry Global, Inc., Armando Alvarez SA, Ginegar Plastic Products Ltd., BASF SE e Mondi PLC, che detenevano complessivamente il 50.12% della quota di mercato nel 2025.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei film agricoli in Africa
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della domanda alimentare e necessità di una maggiore produttività agricola | + 1.2% | Nigeria, Etiopia ed Egitto | Medio termine (2-4 anni) |
| Crescente superficie coltivata in serra in tutta l'Africa | + 0.9% | Marocco, Sudafrica e Kenya | A lungo termine (≥ 4 anni) |
| Innovazioni di prodotto nei film multistrato e negli additivi antigoccia | + 0.7% | Sudafrica e Marocco | Medio termine (2-4 anni) |
| Sussidi governativi per i film agricoli | + 0.8% | Uganda, Ghana e Kenya | A breve termine (≤ 2 anni) |
| Rapida espansione dei cluster di esportazione dell'orticoltura | + 0.6% | Marocco, Sudafrica e Kenya | A lungo termine (≥ 4 anni) |
| Emersione di standard per pellicole biodegradabili e compostabili | + 0.5% | Sudafrica, Marocco e Kenya | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della domanda alimentare e necessità di una maggiore produttività agricola
In Africa, i cereali sono alimenti di base, con mais, grano e riso tra i più importanti, e il mais è il più consumato. Il mais costituisce il principale fabbisogno giornaliero di sussistenza per la maggior parte dei keniani.[1]Fonte: Autorità per l'agricoltura e l'alimentazione, Kenya, "Cereali – Direzione alimentare", afa.go.keMentre il consumo di cereali in Africa continua ad aumentare, la produzione rimane significativamente inferiore, ampliando il divario delle importazioni e aumentando la domanda di tecnologie che aumentano la resa, come pacciamatura e coperture per serre. La terza tabella di marcia del Programma Integrale per lo Sviluppo Agricolo Africano (CAADP) allinea le politiche continentali per dare priorità a strumenti di produttività che riducano lo stress idrico e accorcino i cicli di crescita.[2]Fonte: Organizzazione mondiale per la salute animale in Africa, “L’UA adotta la terza tabella di marcia del CAADP”, rr-africa.oie.intIl raggiungimento dell'autosufficienza di grano da parte dell'Etiopia, che ha eliminato 1 miliardo di dollari di importazioni, ha incoraggiato programmi di adozione simili in Zambia e Mozambico. I teli agricoli migliorano la ritenzione idrica del suolo e il microclima della chioma, consentendo agli agricoltori di superare i deficit di resa in condizioni meteorologiche imprevedibili. Questo continuo divario tra domanda e offerta rende i teli agricoli un fattore di produzione essenziale nelle regioni con insicurezza alimentare.
Crescente superficie coltivata in serra in tutta l'Africa
Il Marocco gestisce 40,000 ettari di serre, producendo 2 milioni di tonnellate di prodotti orticoli, a dimostrazione della transizione verso la coltivazione protetta. Le partnership tecnologiche tra aziende olandesi e marocchine forniscono coperture diffusive in polietilene che migliorano la resa e l'efficienza nell'uso dell'acqua. Ricerche condotte in regioni aride simili indicano rese di cetrioli di 12.3 kg/m² con film diffusivi ottimizzati, a conferma dei benefici agricoli delle coperture specializzate. Kenya e Sudafrica implementano sistemi di serre comparabili, spinti dalla necessità di adattarsi alla crescente variabilità delle precipitazioni. L'espansione delle superfici delle serre mantiene costante la domanda di film stabili ai raggi UV, termicamente isolati e ad alta trasmissione luminosa.
Innovazioni di prodotto nei film multistrato e negli additivi antigoccia
I produttori di film agricoli stanno sviluppando strutture da tre a cinque strati che incorporano additivi antiappannamento, IR e idrofobici, pur mantenendo la resistenza meccanica. Berry Global ha aumentato del 36% il contenuto di polietilene riciclato post-consumo nei suoi prodotti agricoli nel 2024, dimostrando la fattibilità del riciclo su larga scala. I film contenenti particelle di sabbia rivestite di acido stearico dimostrano una maggiore idrorepellenza, contribuendo a trattenere l'umidità del terreno fino a quattro giorni aggiuntivi nei test sul campo. L'integrazione di materiali biodegradabili come i poliidrossialcanoati soddisfa gli standard EN17033, riducendo i costi di rimozione del film per gli agricoltori. Questi miglioramenti tecnologici riducono la frequenza di sostituzione e aumentano la produttività per ettaro, sostenendo la crescita del mercato africano dei film agricoli.
Sussidi governativi per i film agricoli
Il programma di Servizi Nazionali di Consulenza Agricola in Uganda e le iniziative di meccanizzazione del Ghana forniscono sussidi per i fattori di produzione agricoli, compresi i teli per serre, per migliorare l'accesso dei piccoli agricoltori. Le discussioni sulla legge finanziaria 2025 in Kenya hanno evidenziato l'importanza dei fattori di produzione agricoli, in particolare per quanto riguarda le esenzioni IVA. La Banca Mondiale sostiene il reindirizzamento dei sussidi per i fertilizzanti verso l'innovazione agricola e lo sviluppo delle infrastrutture, compresi i sistemi di coltivazione protetta.[3]Fonte: Gruppo della Banca Mondiale, "Adottare politiche agricole adeguate è fondamentale per il futuro del cibo in Africa", worldbank.orgQuesti programmi di sovvenzioni consentono ai trasformatori di pellicole regionali di mantenere volumi di produzione costanti attraverso modelli di domanda consolidati.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Pellicole contraffatte di bassa qualità inondano i mercati informali | -0.8% | Nigeria, Kenya e Ghana | A breve termine (≤ 2 anni) |
| Scarsa consapevolezza degli agricoltori e formazione tecnica limitata sull'uso corretto della pellicola | -0.6% | Africa subsahariana rurale | Medio termine (2-4 anni) |
| Volatilità dei prezzi delle materie prime polimeriche derivate dal greggio | -0.9% | Economie dipendenti dalle importazioni | A breve termine (≤ 2 anni) |
| Infrastruttura di riciclaggio locale su piccola scala | -0.4% | A livello continentale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Pellicole contraffatte di bassa qualità inondano i mercati informali
La presenza di rotte commerciali informali consente l'ingresso in Nigeria e Kenya di volumi significativi di pellicole agricole di bassa qualità. Questo afflusso di prodotti di qualità inferiore riduce la fiducia degli agricoltori nell'efficacia delle pellicole e danneggia il valore consolidato del marchio. Studi sul mercato nigeriano delle materie plastiche indicano persistenti lacune normative che consentono alle importazioni non certificate di eludere i controlli di qualità. Il rapido degrado delle pellicole contraffatte porta a perdite di raccolto, scoraggiando gli agricoltori dall'effettuare acquisti futuri e limitando la crescita delle vendite dei produttori legittimi.
Scarsa consapevolezza degli agricoltori e formazione tecnica limitata sull'uso corretto della pellicola
Indagini sul campo condotte nelle zone rurali dell'Etiopia e della Tanzania nel 2024 hanno rivelato che i piccoli agricoltori applicano spesso la pacciamatura in modo improprio e non tensionano correttamente le coperture delle serre, causando il deterioramento del telo e microclimi non ottimali. La limitata disponibilità di servizi di divulgazione agricola e la concentrazione del supporto agronomico privato nelle aree urbane ostacolano la diffusione delle migliori pratiche. Queste limitazioni conoscitive incidono negativamente sui tassi di acquisto ripetuti e impediscono la transizione dalla tradizionale pacciamatura in paglia ai teli polimerici.
Analisi del segmento
Per tipo: Dominanza del polietilene a bassa densità (LDPE) in mezzo all'ondata di biodegradabilità
Il polietilene a bassa densità (LDPE) manterrà il 42.35% della quota di mercato dei film agricoli in Africa nel 2025. Questa posizione dominante deriva da catene di fornitura consolidate, comprovata flessibilità e idoneità per metodi di installazione a bassa tensione. I gradi standard di LDPE supportano applicazioni di pacciamatura e tunnel in diverse regioni, dalle aree semi-aride di coltivazione del mais in Nigeria alle regioni vinicole del Sudafrica. Le varianti lineari a bassa e alta densità soddisfano i requisiti di insilato e fasciatura delle balle, mentre i copolimeri di etilvinilacetato ed etilenbutilacrilato offrono soluzioni per le coperture delle serre che richiedono un'elevata trasmissione luminosa.
I film biodegradabili, nonostante la loro minore presenza sul mercato, stanno crescendo a un CAGR del 10.12%. Questa crescita è guidata da normative chiare ai sensi della norma EN17033 e da programmi pilota climate-smart supportati da finanziamenti di donatori. Le sperimentazioni sul campo nella coltivazione di mais e pomodori dimostrano rese paragonabili all'LDPE, eliminando al contempo i costi di raccolta e migliorando l'efficienza complessiva dei costi. Nuove formulazioni di materiali combinano poli(3-idrossibutirrato-co-3-idrossivalerato) o amido con LDPE riciclato per ottenere sia resistenza strutturale che degradazione controllata. I produttori stanno sviluppando barriere in nanoargilla e trattamenti superficiali a base di acido stearico per migliorare la ritenzione idrica e la respirazione del suolo, riducendo lo stress da trapianto e accelerando i cicli di crescita delle piante. I film con contenuto di materiale riciclato, sebbene in crescita più lenta, attraggono le cooperative impegnate nella creazione di economie circolari attraverso il riutilizzo dei rifiuti plastici agricoli.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per applicazione: la pacciamatura è un vantaggio mentre la serra accelera
Nel 44.60, la pacciamatura rappresentava il 2025% del mercato africano dei teli agricoli, poiché la conservazione dell'umidità e la soppressione delle erbe infestanti rimangono pratiche fondamentali nei sistemi pluviali. Le dimostrazioni del Comprehensive Africa Agriculture Development Programme (CAADP) hanno dimostrato aumenti della resa del mais fino al 35% quando la pacciamatura in polietilene a bassa densità (LDPE) viene combinata con una minima lavorazione del terreno. I servizi di divulgazione governativi in Ruanda e Uganda supportano le scuole agricole che dimostrano i benefici della pacciamatura, aumentandone l'adozione nei distretti che in precedenza dipendevano dalla lettiera organica.
I teli per serre rappresentano un segmento più piccolo ma in rapida crescita, con un CAGR del 8.95%, in linea con la transizione di Marocco e Kenya verso un'orticoltura orientata all'esportazione. Le coperture diffusive e riflettenti l'infrarosso sono ormai standard nelle nuove specifiche costruttive, aumentando la produttività di pomodori e cetrioli e riducendo i costi di riscaldamento durante le stagioni fredde. Le strutture a tre strati ad alta trasparenza con additivi antiappannamento garantiscono una maggiore durata nelle zone costiere umide, riducendo la frequenza di sostituzione dei teli e migliorando la stabilità finanziaria per i coltivatori che riforniscono i supermercati europei.
Per spessore del film: i film più sottili stimolano l'innovazione
I prodotti nella gamma 80-120 micron detenevano il 37.55% della quota di mercato africana dei film agricoli nel 2025, offrendo un equilibrio ottimale tra resistenza allo strappo e convenienza per le attrezzature di posa meccanizzata. Gli strati pigmentati integrati in questi film filtrano spettri di luce specifici per regolare la temperatura del suolo, con particolare beneficio per la coltivazione di cipolle e fragole. I film con spessore superiore a 120 micron sono destinati principalmente ad applicazioni specializzate che richiedono elevata durabilità, come le operazioni commerciali in serra e l'orticoltura orientata all'esportazione.
Il segmento inferiore a 80 micron sta crescendo a un CAGR del 10.24%, poiché i trasformatori regionali utilizzano additivi in polietilene ad alta densità (HDPE) riciclato ad alta resistenza alla fusione per produrre film sottili che riducono l'utilizzo di materiale pur mantenendo la resistenza alla trazione. Sebbene questi gradi ultrasottili attraggano programmi di sovvenzioni governative volti a massimizzare l'allocazione del budget, gli agricoltori che lavorano in terreni rocciosi continuano a preferire film superiori a 120 micron per una maggiore resistenza alla perforazione. I moderni metodi di lavorazione dei polimeri consentono la produzione di film sottili con proprietà meccaniche migliorate e la costruzione multistrato consente l'ottimizzazione funzionale senza aumentare lo spessore.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Nel 34.85, il Sudafrica deteneva il 2025% della quota di mercato africana dei film agricoli, grazie alle operazioni agricole meccanizzate e all'accesso efficiente ai terminali di importazione delle resine. La ripresa del mercato nel 2025, a seguito della siccità, ha aumentato la spesa per coperture per serre e teli per insilato. I costi commerciali non tariffari all'interno della Comunità per lo Sviluppo dell'Africa Australe (SADC) continuano a incidere sui margini di profitto. Le consolidate infrastrutture di riciclaggio del Paese e le normative sulla responsabilità estesa del produttore favoriscono l'adozione di film con contenuto riciclato, posizionando il Sudafrica come potenziale centro di esportazione regionale per film agricoli conformi.
Si prevede che il Marocco crescerà a un CAGR dell'8.32% fino al 2031, trainato dall'espansione delle serre per soddisfare la domanda europea di ortaggi invernali. Le collaborazioni tecniche con i fornitori olandesi facilitano l'adozione di tecnologie avanzate per la produzione di film, mentre i progetti di irrigazione governativi incoraggiano gli agricoltori a implementare sistemi di pacciamatura e tunnel a basso consumo idrico. La crescita del mercato è ulteriormente supportata dai finanziamenti per le infrastrutture della catena del freddo, che richiedono insilati e balle avvolti in film per la conservazione dei mangimi destinati all'alimentazione degli animali da latte.
I progetti di bonifica del territorio egiziano e l'agricoltura intensiva su larga scala stimolano la domanda di teli per serre ad alta resistenza. Al contrario, Kenya, Ghana e Nigeria dipendono da sussidi e programmi di out-grower per sostenere l'adozione dei teli tra i piccoli agricoltori. L'Area di Libero Scambio Continentale Africana riduce le tariffe interne, gli standard qualitativi variabili e i requisiti di ispezione tra le regioni, creando segmenti di mercato distinti e richiedendo ai distributori di adattare la certificazione e l'etichettatura alle singole giurisdizioni doganali.
Panorama normativo
In Africa, la domanda di film agricoli è sempre più influenzata dai controlli ambientali sulla plastica, oltre che dagli standard di prestazione e compostabilità per la coltivazione protetta e la pacciamatura. In Kenya, il Regolamento sulla gestione e il coordinamento ambientale (Gestione e controllo dei materiali di imballaggio in plastica) (febbraio 2026) ha introdotto requisiti di autorizzazione tramite l'Autorità nazionale per la gestione ambientale (NEMA) per l'importazione, la produzione o l'uso di film plastici, elencando al contempo specifiche esenzioni relative agli usi agricoli. Ciò accresce l'importanza della documentazione, dell'etichettatura e di percorsi di conformità chiari per i fornitori.
Per quanto riguarda l'allineamento degli standard, la selezione di film per pacciamatura biodegradabili e compostabili continua a fare riferimento alle norme europee come la EN 17033. Il lavoro tecnico sugli standard per i film per pacciamatura termoplastici nell'ambito del CEN/TC 249/WG 7 viene inoltre utilizzato dagli enti di normazione nazionali come punto di riferimento per le prestazioni dei materiali e la gestione ambientale. Parallelamente, gli sforzi di armonizzazione orientati al commercio in tutta l'Africa meridionale stanno progredendo in categorie di input adiacenti (ad esempio, la bozza di linee guida armonizzate per la registrazione di biopesticidi e agenti di controllo biologico pubblicata nel maggio 2025 in tutti gli Stati membri della SADC), rafforzando un più ampio orientamento normativo verso input agricoli più sicuri e standardizzati che possono influenzare le specifiche di approvvigionamento nei distretti agricoli orientati all'esportazione.
Panorama competitivo
Il mercato africano dei film agricoli mostra una moderata concentrazione, con le prime cinque aziende, Berry Global, Inc., Armando Alvarez SA, Ginegar Plastic Products Ltd., BASF SE e Mondi PLC, che detengono circa il 50.5% della quota di mercato nel 2024. Berry Global mantiene la sua leadership di mercato grazie all'aumento del contenuto di materiale riciclato post-consumo e alla cessione di divisioni non strategiche, concentrandosi sui film speciali. Armando Alvarez SA e Ginegar Plastic Products Ltd. mantengono posizioni solide sfruttando i portafogli tecnologici spagnoli e israeliani per espandersi nei mercati delle serre in Marocco e Kenya.
Le aziende stanno dando priorità alle strategie di integrazione verticale. I trasformatori di film stanno stringendo partnership con i fornitori di polimeri per garantire una fornitura stabile di resina, sviluppando al contempo accordi con distributori regionali che offrono supporto agronomico locale. Nel 2023, gli investimenti di BASF SE in impianti di fermentazione supporteranno la futura fornitura di bioresine ai partner africani, a dimostrazione di un impegno a lungo termine nella regione. Gli accordi di licenza tecnologica per additivi antiappannamento e riflettenti consentono agli impianti di estrusione locali di ridurre i tempi di sviluppo, facilitando iniziative di co-branding basate sulla tecnologia.
Esistono opportunità di mercato nello sviluppo di teli per pacciamatura biodegradabili specificamente certificati per le condizioni pedoclimatiche africane e di involucri per insilato con strati barriera all'ossigeno adatti alle temperature più elevate dell'Africa orientale e occidentale. Le aziende che integrano sistemi digitali di monitoraggio dell'umidità con prodotti in pellicola, analogamente alle iniziative climate-smart finanziate da Diageo, possono generare ricavi aggiuntivi dai servizi oltre alla vendita di pellicole.
Leader dell'industria cinematografica agricola africana
-
Berry Global, Inc. (Amcor plc)
-
Armando Alvarez SA
-
Ginegar Plastic Products Ltd.
-
BASF SE
-
Mondi SpA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Aprile 2026: Amcor plc ha firmato un accordo di acquisto di azioni per la cessione del 100% della sua partecipazione in Société Marocaine des Manufactures de Mohammedia (società holding di Amcor Flexibles Mohammedia) a Mediterrania Capital Partners. La cessione annunciata ridefinisce la struttura proprietaria di una piattaforma marocchina per imballaggi flessibili e film, con potenziali ripercussioni sui rapporti di fornitura locali e sulle priorità di investimento, previa approvazione delle autorità competenti.
- Novembre 2025: Invest International ha approvato un prestito di 15 milioni di euro (16.2 milioni di dollari) a favore di Namibia Berries per sostenere l'espansione della sua azienda agricola di mirtilli lungo il fiume Kavango. Il finanziamento supporta l'incremento della produzione orticola di alto valore, che a sua volta aumenta la domanda di prodotti per la coltivazione protetta e di pellicole utilizzate nelle operazioni agricole e nella movimentazione dei prodotti.
- Novembre 2024: Berry Global ha riportato un aumento del 36% su base annua nell'utilizzo di polietilene riciclato post-consumo (PCR PE) nei suoi prodotti per film agricoli. L'aumento del contenuto riciclato indica una più ampia commercializzazione di formulazioni di film circolari, influenzando le specifiche di approvvigionamento per i coltivatori e i distributori che cercano input in linea con la sostenibilità.
Ambito del rapporto sul mercato dei film agricoli in Africa
I film agricoli o le materie plastiche sono utilizzati in molte pratiche agricole innovative per aumentare la produzione di raccolto per ettaro, migliorando al contempo la qualità del raccolto. I film agricoli sono ampiamente utilizzati per la protezione del suolo, l'agricoltura in serra e la pacciamatura. Il mercato africano dei film agricoli è segmentato per tipo (polietilene a bassa densità, polietilene lineare a bassa densità, polietilene ad alta densità, etil vinil acetato (EVA)/etilene butil acrilato (EBA), recuperi e altri tipi di film), applicazione (insilamento, pacciamatura e serra) e geografia (Sudafrica, Marocco, Egitto e resto dell'Africa). Il rapporto offre stime di mercato e previsioni in valore (USD) per i segmenti sopra menzionati.
Per tipo
| Polietilene a bassa densità (LDPE) |
| Polietilene lineare a bassa densità (LLDPE) |
| Polietilene ad alta densità (HDPE) |
| Etilvinilacetato / etilenbutilacrilato |
| Film biodegradabili |
| Recupera |
Per Applicazione
| pacciamatura |
| Serra |
| Insilato e insilamento |
Per spessore del film
| meno di 80 micron |
| 80-120 micron |
| Più di 120 micron |
Per geografia
| Sud Africa |
| Marocco |
| Egitto |
| Resto d'Africa |
| Per tipo | Polietilene a bassa densità (LDPE) |
| Polietilene lineare a bassa densità (LLDPE) | |
| Polietilene ad alta densità (HDPE) | |
| Etilvinilacetato / etilenbutilacrilato | |
| Film biodegradabili | |
| Recupera | |
| Per Applicazione | pacciamatura |
| Serra | |
| Insilato e insilamento | |
| Per spessore del film | meno di 80 micron |
| 80-120 micron | |
| Più di 120 micron | |
| Per geografia | Sud Africa |
| Marocco | |
| Egitto | |
| Resto d'Africa |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato africano dei film agricoli entro il 2031?
651.18 milioni di USD, con un CAGR del 6.36% nel periodo 2026-2031.
Quale segmento applicativo si sta espandendo più rapidamente nelle aziende agricole africane?
Coperture per serre, in crescita a un CAGR del 8.95% grazie agli investimenti in coltivazioni protette di Marocco e Kenya.
Quale Paese è attualmente al primo posto per la spesa in film agricoli?
Sudafrica, con il 34.85% delle vendite totali del 2025 dovuto a operazioni meccanizzate e catene di fornitura mature.
Qual è la principale minaccia a breve termine per la crescita del mercato?
Pellicole contraffatte di bassa qualità che circolano nei mercati informali e minano la fiducia degli agricoltori nei prodotti legittimi.


