

Dimensioni e quota del mercato dei laser estetici
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 3.52 miliardo di dollari |
| Dimensione del mercato (2031) | 5.43 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 9.04% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei laser estetici di Mordor Intelligence
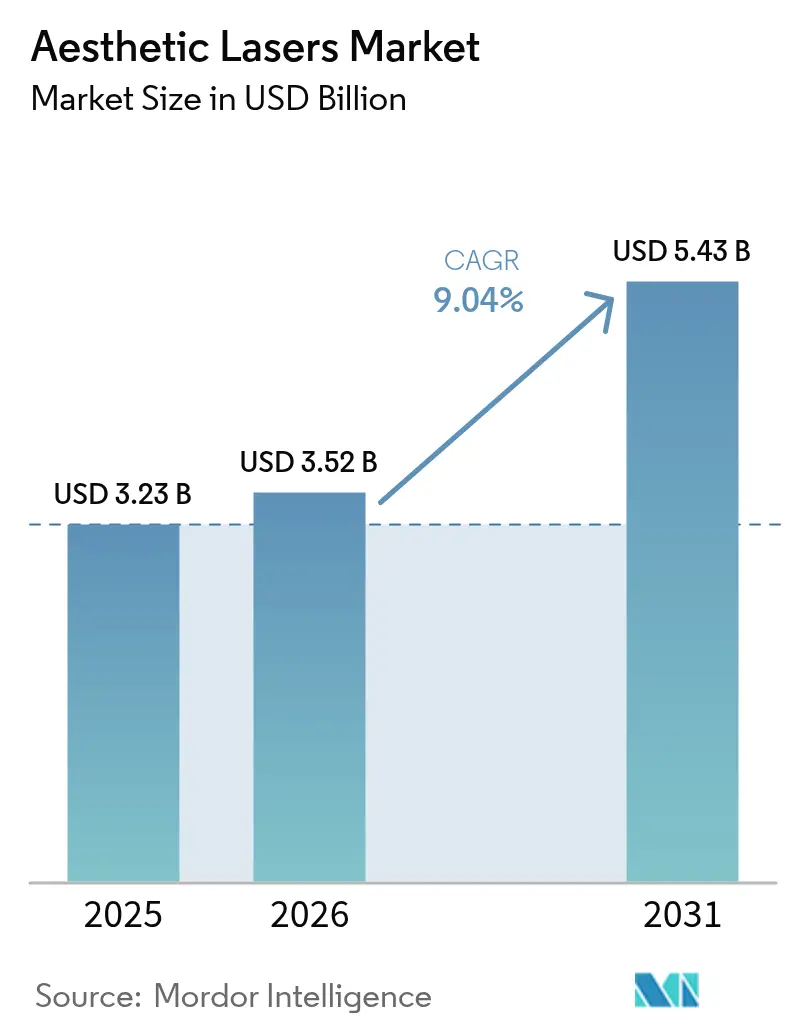
Il mercato dei laser estetici aveva un valore di 3.23 miliardi di dollari nel 2025 e si prevede che crescerà da 3.52 miliardi di dollari nel 2026 a 5.43 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 9.04% durante il periodo di previsione (2026-2031). La crescente domanda dei consumatori di interventi estetici minimamente invasivi che offrono risultati visibili con tempi di recupero limitati continua a ridefinire i criteri di acquisto di apparecchiature per gli studi dermatologici. Un'ulteriore implicazione, derivante dalla stessa dinamica di crescita, è che i fornitori di apparecchiature in grado di ridurre i tempi di apprendimento per gli operatori possono ora applicare prezzi più elevati, precedentemente associati solo all'efficacia clinica.
Punti chiave del rapporto
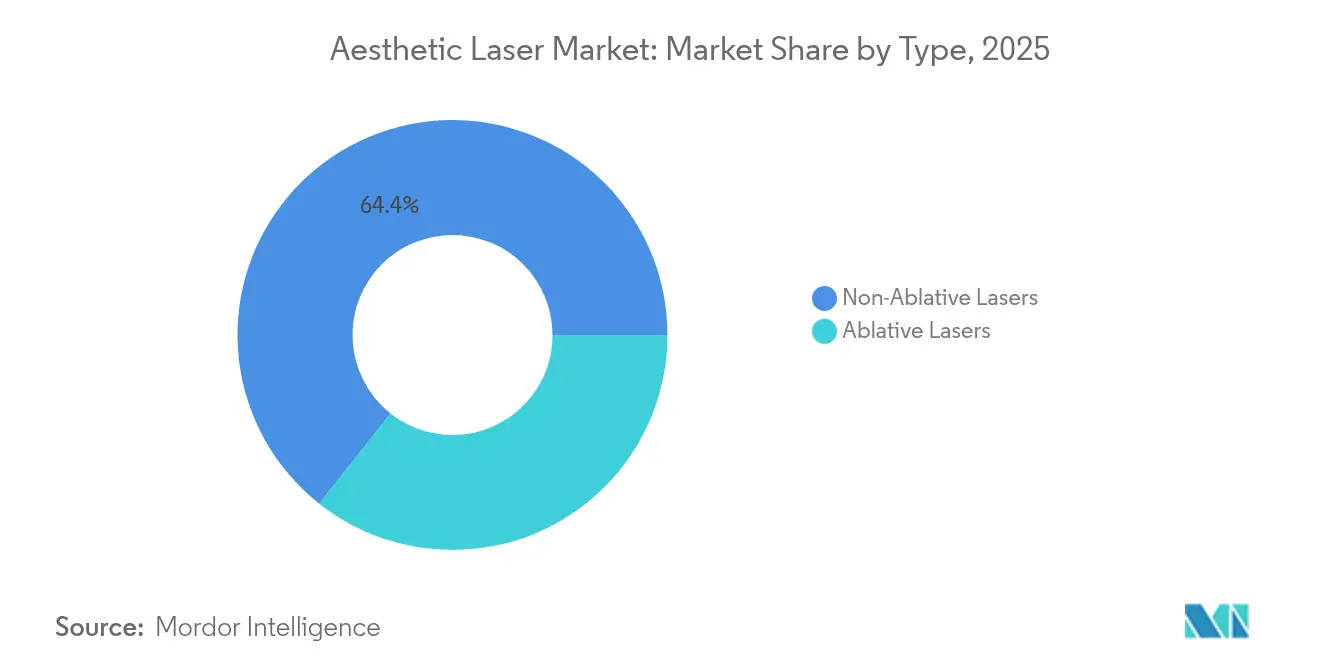
- I sistemi non ablativi continueranno a dominare con una quota di mercato del 64.35% nel 2025, sostenuti da un'erogazione frazionata che bilancia efficacia e tempi di inattività. Si prevede una crescita dei laser ablativi con un CAGR del 9.85%.
- L'area Asia-Pacifico è la regione in più rapida crescita, con un CAGR del 11.75% e una domanda crescente di trattamenti per la correzione della pigmentazione e la revisione delle cicatrici. Nel 2025, il Nord America deteneva una quota del 39.60% del mercato globale.
- I sistemi laser autonomi hanno detenuto il 71.20% nel 2025, mentre gli ibridi multipiattaforma stanno crescendo a un CAGR del 12.90%, convertendo le console laser in asset aggiornabili tramite software e ridefinendo i piani di ammortamento.
- In termini di portabilità, i dispositivi non portatili detenevano l'79.30% della quota di mercato, mentre si prevede che cresceranno con un CAGR del 11.40%.
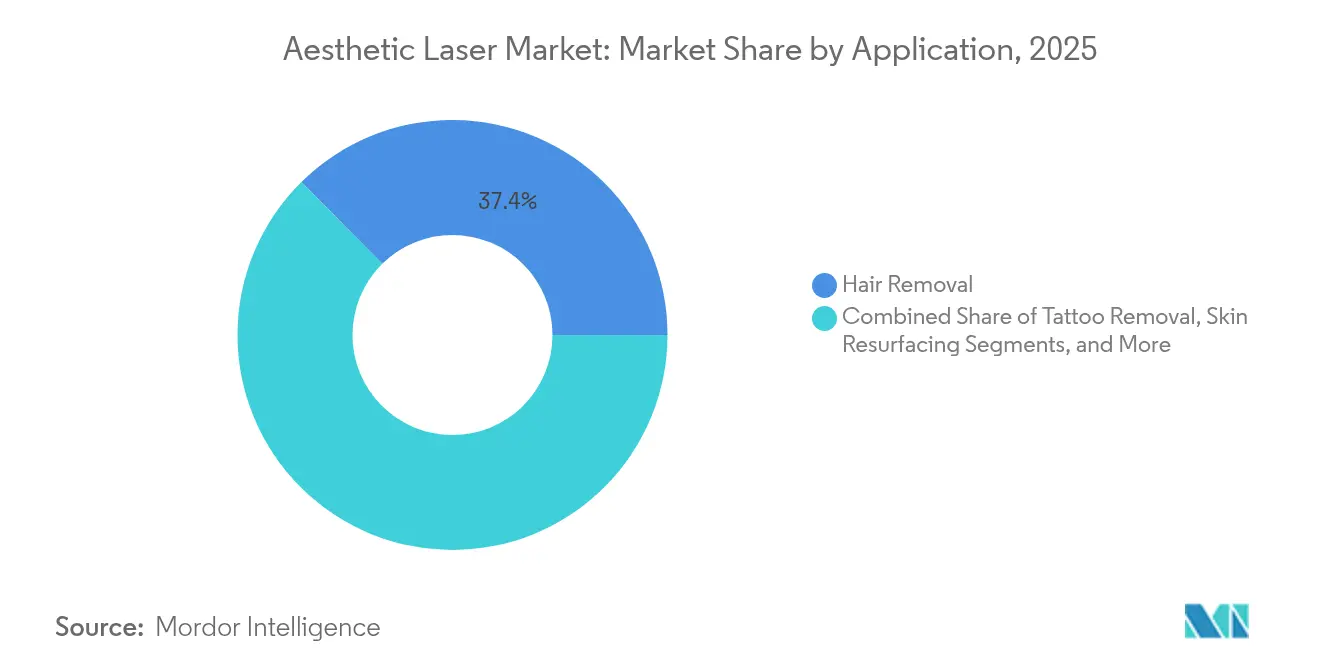
- Per applicazione, la depilazione avrà una quota di mercato del 37.40% nel 2025, mentre la scultura del corpo e il rassodamento della pelle sono in crescita con un CAGR del 12.85%.
- Nel 2025, le cliniche dermatologiche ed estetiche hanno conquistato una quota di mercato del 44.40%, ma le spa mediche sono il canale in più rapida crescita, con un CAGR del 13.60%.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei laser estetici
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sul CAGR | Rilevanza geografica prevista | Cronologia dell'impatto |
|---|---|---|---|
| Crescenti progressi tecnologici | + 1.2% | Global | Medio termine (2-4 anni) |
| Ottimizzazione dei parametri laser basata sull'intelligenza artificiale per ridurre gli eventi avversi | + 0.6% | Nord America, Asia-Pacifico | A breve termine (≤ 2 anni) |
| Adozione dei laser a picosecondi per le lesioni pigmentate tra i millennial | + 0.8% | Asia-Pacifico, Nord America | Medio termine (2-4 anni) |
| Boom di depilazione laser trainato dal turismo medico | + 0.7% | Asia-Pacifico, Medio Oriente | A breve termine (≤ 2 anni) |
| Cambiamento dello stile di vita e aumento del reddito disponibile | + 0.5% | Mercati emergenti in tutto il mondo | A lungo termine (≥ 4 anni) |
| Invecchiamento della popolazione e aumento del rassodamento laser causato dalla lassità cutanea | + 1.4% | Europa, Nord America | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'invecchiamento demografico guida i trattamenti mirati alla precisione
Una coorte di pazienti over 65 in rapida espansione ora dà priorità alla correzione della lassità cutanea attraverso il rassodamento laser, sostituendo i lifting chirurgici con trattamenti ambulatoriali. Poiché il derma geriatrico guarisce più lentamente, i produttori di dispositivi stanno integrando impostazioni di incremento energetico più precise e feedback di temperatura a circuito chiuso per mitigare il rischio di sovratrattamento [1] Michael Roh, “Adjusting Laser Parameters for Geriatric Skin,” Journal of Dermatological Research, ncbi.nlm.nih.gov . Le cliniche che presentano questi protocolli come “mantenimento della vitalità” piuttosto che come semplice attrazione estetica riscontrano una maggiore accettazione tra i pazienti anziani particolarmente interessati alla mobilità e ai tempi di recupero.
La convergenza tecnologica accelera i cicli di innovazione
I produttori stanno impilando più lunghezze d'onda e canali a radiofrequenza in un unico chassis, condensando di fatto quattro o cinque dispositivi autonomi in uno. Il risultato diretto è cicli di sostituzione più brevi, poiché i dispositivi monomodali appaiono sottodimensionati, ma l'effetto secondario è che l'aggiornabilità del software diventa il vero meccanismo di blocco, non l'involucro hardware. L'abbinamento CO₂ + 1570 nm di Alma Hybrid illustra come il futuro vantaggio competitivo possa passare dalle fonti luminose agli algoritmi di trattamento controllati dagli aggiornamenti del firmware.
La tecnologia al picosecondo trasforma le priorità estetiche dei millennial
I pazienti della generazione Y associano un colorito impeccabile a un valore sociale, alimentando l'adozione della piattaforma a picosecondi per una rapida rimozione del pigmento. Gli impulsi ultrabrevi offrono un effetto fotoacustico più forte, riducendo al minimo la diffusione termica e riducendo così l'iperpigmentazione post-infiammatoria sui fototipi più scuri. Le cliniche che combinano questi laser con sistemi di appuntamenti tramite app mobile generano silenziosamente ricavi ricorrenti tramite pacchetti di manutenzione integrati, spostando i modelli di ricavo verso una gestione della pelle in stile abbonamento.
Il turismo medico rimodella la distribuzione globale dei trattamenti
I consumatori attenti al prezzo si rivolgono sempre più spesso a India, Thailandia e Corea del Sud, dove la tecnologia di livello occidentale si coniuga con costi di procedura inferiori. I produttori di dispositivi ora gestiscono un portfolio a due canali: console di punta per ospedali accreditati a livello internazionale e varianti più snelle, pensate appositamente per le cliniche nazionali di fascia media. Questo divario spinge indirettamente le divisioni di assistenza post-vendita a creare hub di supporto tecnico multilingue, un investimento che potrebbe rivelarsi più strategico rispetto a una ricerca e sviluppo incrementale per sostenere la quota di mercato.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sul CAGR | Rilevanza geografica prevista | Cronologia dell'impatto |
|---|---|---|---|
| Rimborso limitato nei sistemi sanitari pubblici | –0.9% | Europa, Nord America | Medio termine (2-4 anni) |
| Le severe normative sulla sicurezza laser ritardano il lancio dei prodotti | –0.7% | Nord America, UE | A breve termine (≤ 2 anni) |
| Lo stigma sociale associato ai trattamenti estetici | –0.4% | Medio Oriente, mercati conservatori | A lungo termine (≥ 4 anni) |
| Carenza di tecnici laser qualificati nei paesi emergenti | –0.6% | Africa, Asia meridionale | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Il rimborso limitato crea stratificazione del mercato
Il trattamento laser per la rosacea e l'acne rimane ampiamente classificato come facoltativo, con la politica medica di UnitedHealthcare che lo considera "non medicalmente necessario" [2] UnitedHealthcare, "Laser Treatment Medical Policy", unitedhealthcare.com . Di conseguenza, gli abitanti delle aree urbane ad alto reddito alimentano i ricavi delle cliniche di fascia alta, mentre i fornitori di fascia media si affidano a finanziamenti creativi o a piani di pagamento a sessione per ampliare l'accesso. Questa stratificazione crea una nicchia per unità portatili a basso costo rivolte agli imprenditori dei mercati emergenti che non dispongono di capitali per i sistemi di punta.
La complessità normativa ritarda la commercializzazione dell'innovazione
Negli Stati Uniti, tutti i prodotti laser estetici rientrano nella Classe II, attivando il percorso 510(k) e richiedendo la conformità agli standard di sicurezza IEC 60601-2-22 [3] US Food & Drug Administration, “Laser Products and Instruments,” fda.gov . I tempi di approvazione che si estendono dai 12 ai 18 mesi erodono il vantaggio del first-mover, spingendo le start-up a concedere in licenza la propria proprietà intellettuale a partner multinazionali. Un risultato indesiderato è che queste multinazionali plasmano l'imbuto dell'innovazione, determinando quali tecnologie di nicchia raggiungono la scala globale.
Analisi del segmento
Tipo: i laser non ablativi dominano il panorama dei trattamenti
Nel 64.35, i sistemi non ablativi detenevano una quota di mercato del 2025% nel mercato dei laser estetici, trainati dall'insistenza dei consumatori su trattamenti che non interferissero con la routine quotidiana. Le prove che dimostrano come i laser a fibra di tullio frazionati migliorino lo spessore epidermico nei casi di fotodanneggiamento in Asia ne sottolineano l'applicabilità interetnica. Questa predominanza implica anche che le cliniche possano destinare una quota sproporzionata dei budget di marketing a evidenziare risultati senza tempi di recupero, spostando in modo sottile il discorso competitivo dall'efficacia della singola sessione a miglioramenti cumulativi della qualità della pelle.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Modalità: i sistemi multipiattaforma guadagnano slancio sul mercato
I laser standalone hanno mantenuto una quota del 71.20% nel 2025, mentre gli ibridi multipiattaforma stanno registrando un CAGR del 12.90%. L'inferenza implicita è che le società finanziarie potrebbero presto ricalibrare i piani di ammortamento, trattando le unità multipiattaforma più come beni aggiornabili tramite software che come beni strumentali convenzionali. Una vita economica più lunga aumenta l'attrattiva dei modelli di leasing, creando flussi di entrate ricorrenti sia per i locatori che per i produttori.
Portabilità: i sistemi compatti ampliano le impostazioni di trattamento
Sebbene le apparecchiature non portatili rappresentino ancora l'79.30% della quota di mercato, si prevede che i dispositivi portatili cresceranno a un CAGR del 11.40%. L'aumento di pazienti con un patrimonio netto elevato disposti a pagare tariffe premium per sessioni domiciliari suggerisce che la portabilità potrebbe evolversi da caratteristica di praticità a canale di ricavi strategico. Con la riduzione dell'ingombro dei dispositivi, prodotti accessori come occhiali di sicurezza monouso e manicotti per la sterilizzazione potrebbero registrare picchi di domanda paralleli, rafforzando la natura ecosistemica dei profitti in questo settore.
Applicazione: la scultura del corpo sconvolge la gerarchia tradizionale
L'epilazione detiene oggi una quota del 37.40%, ma il body contouring e il rassodamento cutaneo sono in crescita a un CAGR del 12.85% tra il 2026 e il 2031. Poiché il body contouring spesso stimola pacchetti multi-seduta, il ricavo medio per utente può superare significativamente quello dell'epilazione, incentivando le cliniche a riallocare lo spazio disponibile verso unità di body contouring più grandi. Un ulteriore aspetto interessante è che i fornitori di materiali di consumo, come i beccucci applicatori monouso, potrebbero assorbire una quota crescente dell'economia del progetto nel corso del suo ciclo di vita.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Utente finale: le Medical Spa stravolgono i modelli di fornitura tradizionali
Le cliniche dermatologiche ed estetiche hanno conquistato una quota di mercato del 44.40% nel 2025, ma le medical spa rappresentano il canale in più rapida crescita, con un CAGR del 13.60%. Il loro ambiente non clinico riduce le barriere psicologiche all'ingresso per i nuovi clienti, ampliando a sua volta il mercato target totale. Questo cambiamento spinge le organizzazioni di formazione a standardizzare i quadri di competenze, poiché livelli di competenza degli operatori non uniformi potrebbero influire negativamente sulla reputazione del marchio nelle reti di centri benessere in franchising.
Analisi geografica
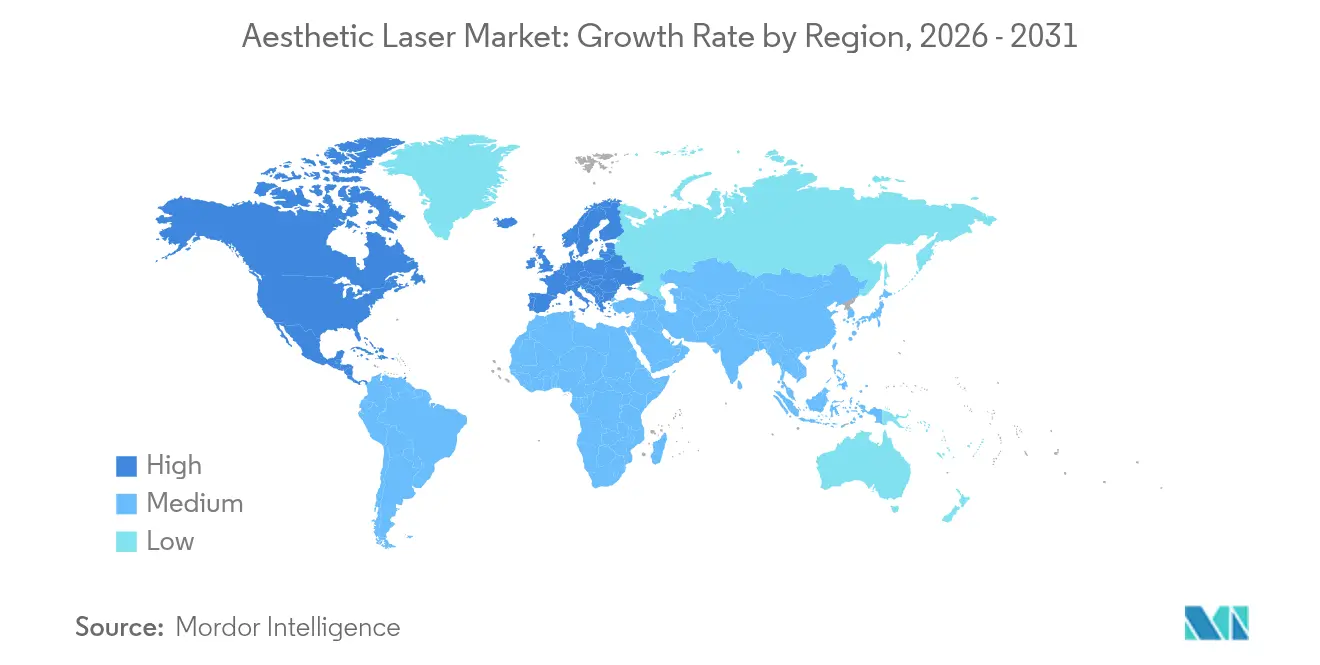
Nel 39.60, il Nord America controllava il 2025% della quota di mercato globale, supportato da solide reti di fornitori e da un'adozione precoce della tecnologia. Le dimensioni del mercato statunitense delle procedure di "ritocco" mini-invasive rafforzano l'importanza che i medici attribuiscono a correzioni incrementali piuttosto che a trasformazioni radicali. Un'osservazione parallela è che le aspettative dei pazienti nelle principali aree metropolitane ruotano sempre più attorno a protocolli sinergici che combinano iniettabili con laser subativi, suggerendo opportunità di cross-selling per gli studi integrati.
Si prevede che l'area Asia-Pacifico registrerà un CAGR del 11.75% fino al 2031, il tasso più rapido tra tutte le regioni. I paesi che enfatizzano l'uniformità del tono della pelle come ideale culturale guidano un'adozione superiore alla media di laser a pigmento a picosecondi e nanosecondi. Le cliniche che dispongono di dispositivi in grado di trattare sia il melasma che il rossore vascolare sono destinate ad acquisire quote di mercato, poiché la versatilità della doppia indicazione ammortizza più rapidamente gli investimenti di capitale nei mercati in cui i prezzi delle procedure sono fortemente competitivi.
L'Europa rimane un mercato maturo ma in espansione, dove la preferenza per risultati dall'aspetto naturale incoraggia protocolli che combinano passaggi a bassa energia in più sessioni. Un'implicazione indiretta è che la fidelizzazione dei pazienti potrebbe sostituire l'acquisizione di nuovi pazienti come principale leva di ricavo per molte cliniche, in particolare in Germania, Francia e Regno Unito, dove il passaparola ha un peso considerevole.
Panorama normativo
Negli Stati Uniti, i prodotti laser per uso estetico sono regolamentati come dispositivi medici dalla FDA, con requisiti di percorso comune legati ai controlli di Classe II e alla conformità agli standard di prestazione e sicurezza elettrica dei prodotti laser (inclusa la norma IEC 60601-2-22 citata nel contesto del rapporto). Un cambiamento normativo significativo, avvenuto il 2 febbraio 2026, è stato il passaggio della FDA all'approccio di ispezione del Sistema di Gestione della Qualità (QMSR), che allinea maggiormente le aspettative del sistema qualità alla norma ISO 13485 ed eleva la documentazione e la preparazione al controllo dei processi nelle operazioni multi-sito.
In Europa, il quadro normativo UE sui dispositivi medici per alcuni dispositivi estetici non medici (inclusi i dispositivi estetici basati sull'energia) utilizza l'Allegato XVI e le relative Specifiche Comuni, introducendo il coinvolgimento degli organismi notificati nel percorso di accesso al mercato e formalizzando la classificazione basata sul rischio per i laser estetici (ad esempio, applicazioni per la sola epilazione rispetto a usi più ampi per il trattamento della pelle). A livello regionale, anche gli enti regolatori stanno inasprendo la governance delle pratiche e delle apparecchiature, come dimostra l'emanazione da parte dell'Autorità sanitaria di Dubai di standard aggiornati (v2.1) in vigore dal 18 febbraio 2025, che richiedono la registrazione/approvazione delle apparecchiature laser e IPL e definiscono le licenze per i professionisti che eseguono procedure di epilazione laser; anche il Canada ha modificato il suo Regolamento sui dispositivi a emissione di radiazioni nell'ottobre 2024 (SOR/2024-196) per allineare i requisiti di sicurezza laser alla norma IEC 60825-1.
Panorama competitivo
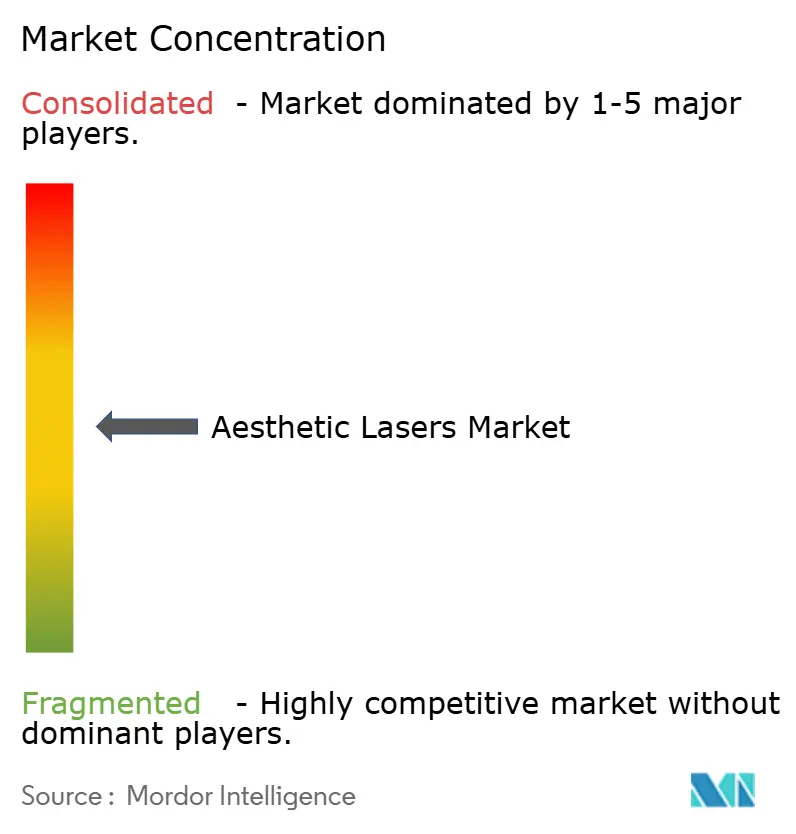
I cinque maggiori fornitori rappresentano collettivamente circa il 40% del fatturato, mentre una lunga coda di specialisti di nicchia guida l'innovazione di categoria. Le aziende più grandi danno priorità all'estensibilità della piattaforma – ad esempio, Alma Lasers offre manipoli modulari che espandono progressivamente le indicazioni cliniche – incorporando così costi di passaggio che vincolano i clienti su orizzonti pluriennali. I concorrenti emergenti, al contrario, spesso si concentrano su applicazioni specifiche come la rimozione dei tatuaggi o la salute femminile, sfruttando la profondità scientifica per imporre prezzi premium all'interno di tali compartimenti.
I sistemi ibridi che combinano laser con radiofrequenza o ultrasuoni stanno ulteriormente sfumando i confini. La strategia suggerisce che la futura concorrenza potrebbe ruotare attorno al controllo totale dell'ecosistema di trattamento, che comprende materiali di consumo, software e persino piattaforme di generazione di lead per i pazienti.
Leader del settore dei laser estetici
Candela medica
Lumenis
Cynosure (Hologic)
Alma Lasers (Sisram)
Carina
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: Lumenis ha presentato nuovi dati clinici relativi a indicazioni per la pelle e la caduta dei capelli in occasione della 45ª Conferenza annuale dell'American Society for Laser Medicine and Surgery (ASLMS) a Savannah, in Georgia. L'enfasi sulle evidenze cliniche per casi d'uso ampliati favorisce una più ampia adozione clinica e rafforza il posizionamento competitivo in indicazioni ad alto volume di pazienti, oltre alla tradizionale epilazione cosmetica.
- Aprile 2025: Cynosure Lutronic ha annunciato l'approvazione da parte di Health Canada per il dispositivo di rassodamento cutaneo a radiofrequenza non invasiva XERF. L'approvazione ha ampliato la base installata potenziale in Canada e ha rafforzato il cambiamento del mercato verso piattaforme di rassodamento cutaneo basate sull'energia, che competono per i budget di investimento con le console laser.
- Settembre 2024: Lumenis ha stretto una partnership con Bosley per introdurre il laser frazionato FoLix, approvato dalla FDA per il trattamento della caduta dei capelli, a partire dalla clinica di Beverly Hills. La collaborazione ha unito una piattaforma laser estetica a un canale di fornitori specializzati nel ripristino dei capelli, favorendo nuovi percorsi di riferimento e opportunità di pacchetti di procedure.
Ambito e metodologia
In termini di ambito, il termine "laser" significa "Amplificazione di Luce mediante Emissione Stimolata di Radiazioni". In parole povere, un laser è un fascio di luce concentrato che si è diffuso in dermatologia estetica. Viene utilizzato per il resurfacing cutaneo, la depilazione, la rimozione di tatuaggi e il miglioramento delle cicatrici. L'epilazione laser è diventata popolare grazie alla sua velocità ed efficacia. I laser estetici sono disponibili in un'ampia varietà, che si distinguono per la lunghezza d'onda e la modalità di emissione. I laser possono anche essere modificati combinandoli con altri elementi, come gas, pietre preziose e metalli.
Il mercato dei laser estetici è segmentato per tipologia (laser ablativi e non ablativi), per modalità (sistemi laser standalone e sistemi multipiattaforma/ibridi), per portabilità (non portatili e portatili), per applicazione (resurfacing e ringiovanimento cutaneo, epilazione, trattamento di acne e cicatrici, rimozione di tatuaggi, body sculpting e rassodamento cutaneo, trattamento di lesioni vascolari e pigmentate), per utente finale (ospedali, cliniche dermatologiche ed estetiche, centri benessere e centri di bellezza e centri chirurgici ambulatoriali) e per area geografica (Nord America, Europa, Asia-Pacifico, Sud America e Medio Oriente). Il rapporto fornisce le dimensioni del mercato e le previsioni in valore (milioni di USD) per i segmenti sopra menzionati.
| Laser ablativi | Laser ad anidride carbonica (CO₂) |
| laser Erbium | |
| Laser non ablativi | Laser a colorante pulsato (PDL) |
| Laser Nd:YAG | |
| Laser ad Alessandrite| | |
| Laser a diodi |
| Sistemi laser autonomi |
| Sistemi multipiattaforma/ibridi |
| Non portatile |
| Portatile |
| Resurfacing e ringiovanimento della pelle |
| Rimozione peli |
| Gestione dell'acne e delle cicatrici |
| Rimozione di tatuaggi |
| Scultura del corpo e rassodamento della pelle |
| Trattamento delle lesioni vascolari e pigmentate |
| Ospedali |
| Cliniche di dermatologia ed estetica |
| Centri medici e centri estetici |
| Centri chirurgici ambulatoriali |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente | GCC |
| Sud Africa | |
| Resto del Medio Oriente |
| Per tipo | Laser ablativi | Laser ad anidride carbonica (CO₂) |
| laser Erbium | ||
| Laser non ablativi | Laser a colorante pulsato (PDL) | |
| Laser Nd:YAG | ||
| Laser ad Alessandrite| | ||
| Laser a diodi | ||
| Per modalità | Sistemi laser autonomi | |
| Sistemi multipiattaforma/ibridi | ||
| Per portabilità | Non portatile | |
| Portatile | ||
| Per Applicazione | Resurfacing e ringiovanimento della pelle | |
| Rimozione peli | ||
| Gestione dell'acne e delle cicatrici | ||
| Rimozione di tatuaggi | ||
| Scultura del corpo e rassodamento della pelle | ||
| Trattamento delle lesioni vascolari e pigmentate | ||
| Per utente finale | Ospedali | |
| Cliniche di dermatologia ed estetica | ||
| Centri medici e centri estetici | ||
| Centri chirurgici ambulatoriali | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente | ||
Domande chiave a cui si risponde nel rapporto
Quanto è grande il mercato dei laser estetici?
Si prevede che la dimensione del mercato dei laser estetici raggiungerà i 3.52 miliardi di dollari nel 2026 e crescerà a un CAGR del 9.04% per raggiungere i 5.43 miliardi di dollari entro il 2031.
Qual è la regione in più rapida crescita nel mercato dei laser estetici?
Si stima che l'Asia-Pacifico cresca al CAGR più elevato nel periodo di previsione (2026-2031).
Quale regione detiene la quota maggiore nel mercato dei laser estetici?
Nel 2025, il Nord America rappresenta la maggiore quota di mercato nel mercato Laser estetici.
Perché i sistemi ibridi multipiattaforma stanno guadagnando popolarità?
Consentono alle cliniche di trattare più indicazioni con un'unica console, migliorando il ritorno sull'investimento e riducendo lo spazio occupato.


