

Dimensioni e quota di mercato dei filler estetici
Panoramica di mercato
| Periodo di studio | 2021 - 2032 |
|---|---|
| Dimensione del mercato (2027) | 3.96 miliardo di dollari |
| Dimensione del mercato (2032) | 5.51 miliardo di dollari |
| Tasso di crescita (2027 - 2032) | 6.83% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
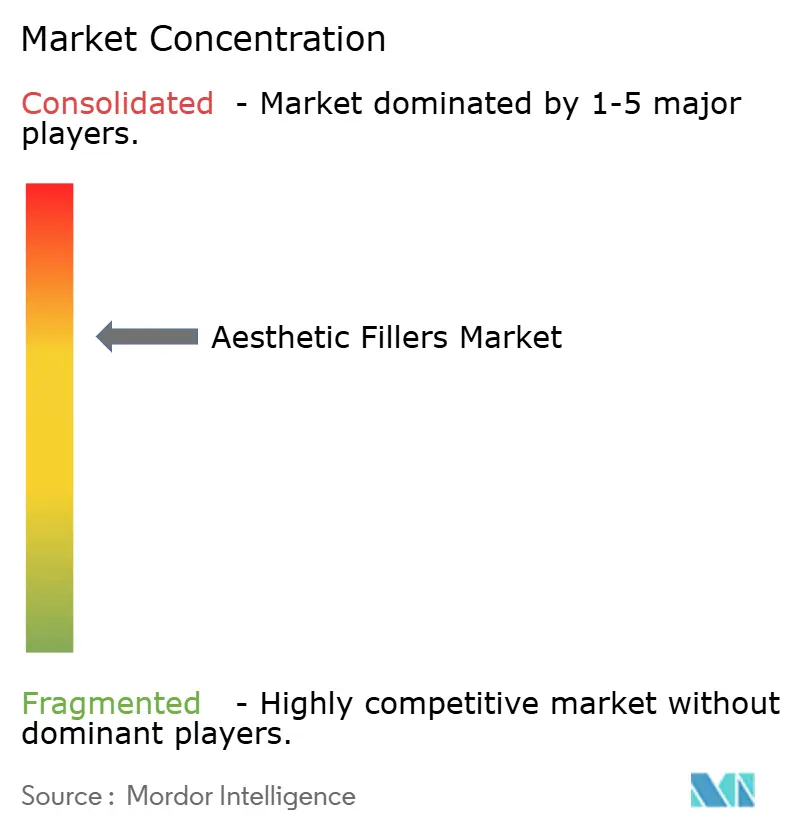
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei filler estetici di Mordor Intelligence
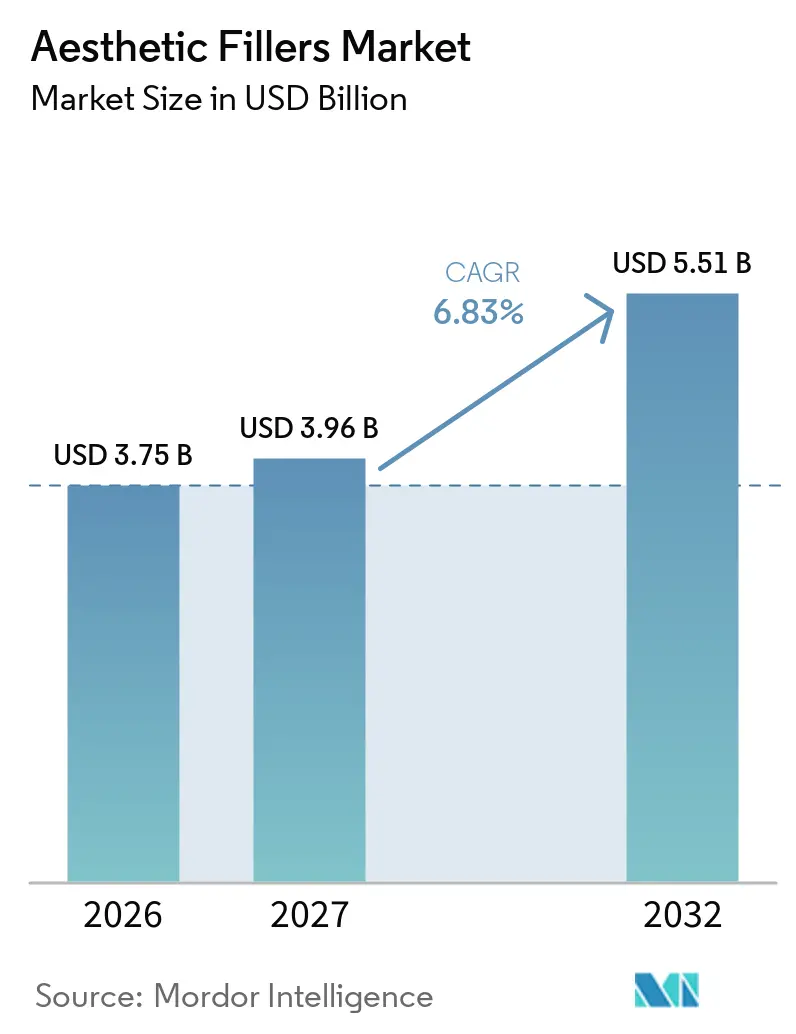
Si prevede che il mercato dei filler estetici crescerà da 3.75 miliardi di dollari nel 2026 a 3.96 miliardi di dollari nel 2027 e si prevede che raggiungerà i 5.51 miliardi di dollari entro il 2032 con un CAGR del 6.83% nel periodo 2027-2032.
La rapida svolta dei consumatori verso il ringiovanimento minimamente invasivo, l'aumento della pianificazione delle iniezioni guidata dall'IA e la rapida partecipazione maschile stanno ampliando la base di destinatari e accorciando i cicli di trattamento. I medici statunitensi eseguono ora 5.3 milioni di sessioni di filler a base di acido ialuronico all'anno, a dimostrazione del fatto che gli iniettabili sono passati da eventi cosmetici episodici a routine di auto-cura. [1] American Society of Plastic Surgeons, “Plastic Surgery Statistics Report 2024,” American Society of Plastic Surgeons, plasticsurgery.org Le formulazioni rigenerative che combinano esosomi di cellule staminali con polimeri tradizionali promettono un volume più duraturo e un valore a vita del paziente più elevato, mentre la vigilanza della FDA sui cluster di eventi avversi sta aumentando i costi di conformità per i produttori. [2] US Food and Drug Administration, “Comunicazione sulla sicurezza: la FDA avverte di rare ma gravi complicazioni dei filler dermici”, US Food and Drug Administration, fda.gov Le dinamiche competitive si stanno intensificando poiché i nuovi operatori asiatici utilizzano acido ialuronico derivato dalla fermentazione a basso costo e una logistica diretta alle cliniche per ridurre i prezzi dei marchi occidentali, anche se la proliferazione del mercato grigio minaccia la sicurezza dei pazienti e i prezzi elevati.
Punti chiave del rapporto
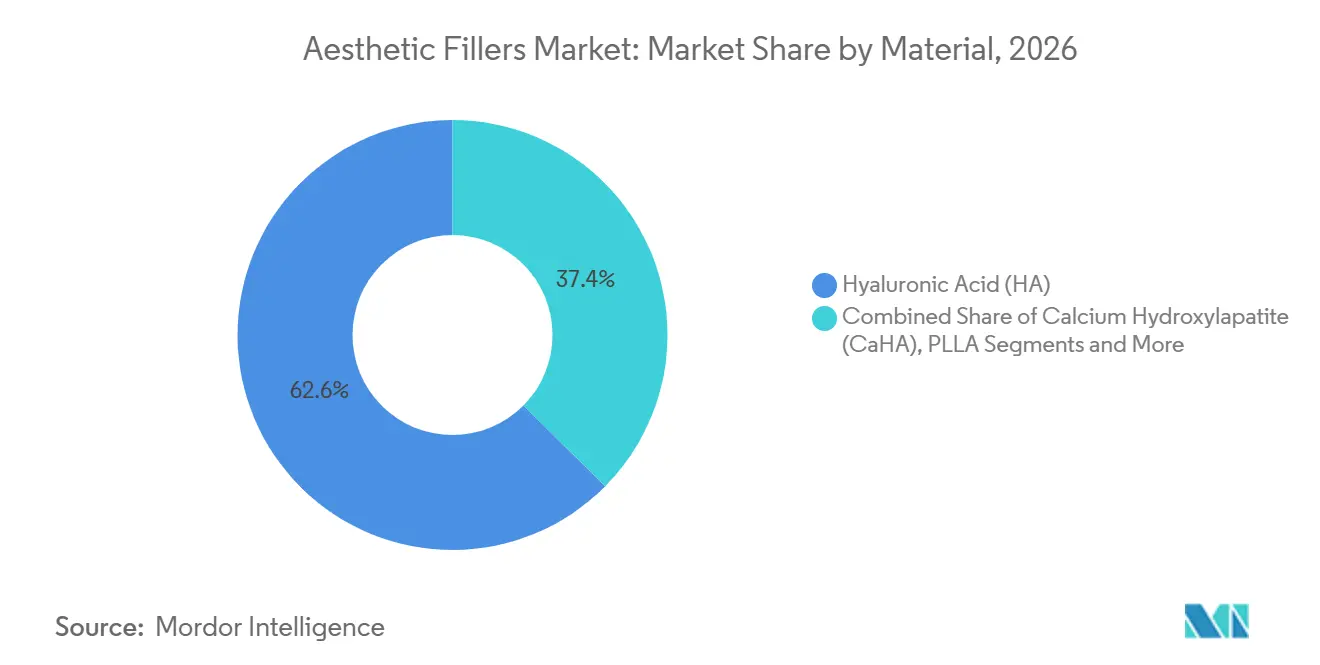
- In base al materiale, l'acido ialuronico ha dominato il mercato dei filler estetici con il 62.57% nel 2026, mentre si prevede che l'acido poli-L-lattico registrerà un CAGR del 10.53% entro il 2032.
- Per applicazione, la correzione delle linee del viso ha rappresentato il 44.72% del fatturato nel 2026; il rimodellamento del viso e il ripristino del volume stanno avanzando a un CAGR del 9.25% fino al 2032.
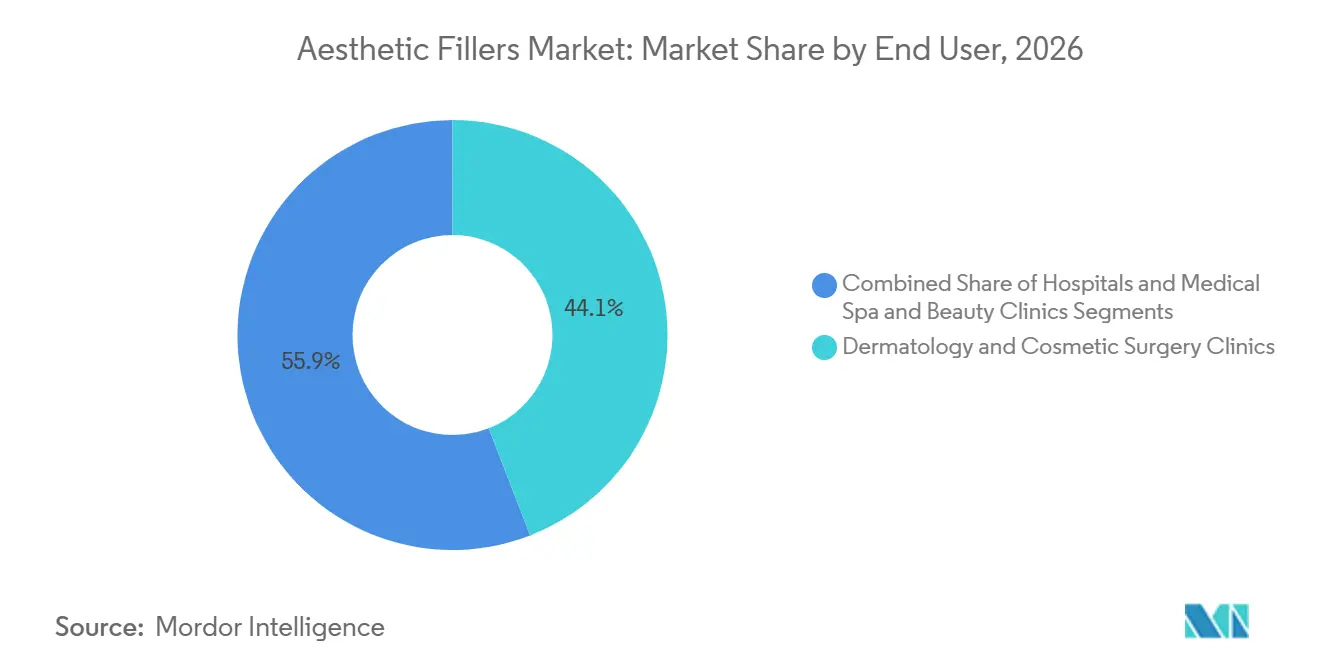
- Per utente finale, le cliniche di dermatologia e chirurgia estetica hanno registrato il 44.11% delle vendite del 2026, mentre si prevede che le spa mediche e le cliniche di bellezza cresceranno a un CAGR dell'8.62% nel periodo di previsione.
- In base al genere, nel 2026 le pazienti di sesso femminile rappresentavano l'81.46% delle iniezioni, mentre la domanda maschile è in aumento a un CAGR dell'8.24% fino al 2032.
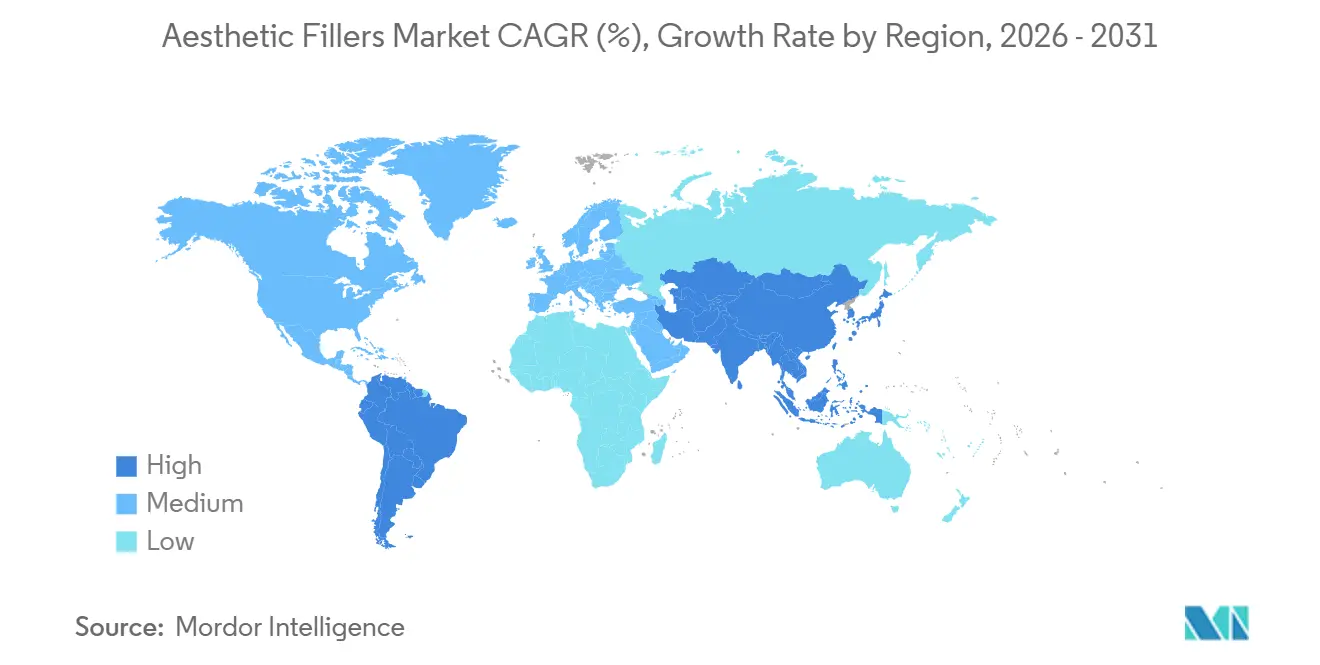
- In termini geografici, il Nord America ha generato il 34.83% del fatturato globale nel 2026; si prevede che la regione Asia-Pacifico crescerà più rapidamente, con un CAGR del 9.04% entro il 2032.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei filler estetici
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di procedure cosmetiche minimamente invasive | + 1.8% | Nord America, Europa, Asia-Pacifico urbano | Medio termine (2-4 anni) |
| La popolazione anziana cerca soluzioni anti-invecchiamento | + 1.5% | Giappone, Corea del Sud, Europa occidentale, Nord America | A lungo termine (≥ 4 anni) |
| Crescita del reddito disponibile nelle economie emergenti | + 1.2% | Cina, India, Asia sud-orientale, CCG, Brasile, Messico | Medio termine (2-4 anni) |
| Filler di medicina rigenerativa con matrici di cellule staminali | + 0.9% | Nord America, Europa, Corea del Sud, Giappone | A lungo termine (≥ 4 anni) |
| Marketing estetico incentrato sugli uomini | + 0.7% | Stati Uniti, Regno Unito, Corea del Sud, Cina urbana | Medio termine (2-4 anni) |
| Pianificazione dell'iniezione assistita dall'intelligenza artificiale e analisi 3D | + 0.6% | Nord America, Europa, Corea del Sud, Giappone, Singapore | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di procedure cosmetiche minimamente invasive
Professionisti e pazienti preferiscono i filler ai lifting chirurgici perché i tempi di recupero si riducono da settimane a ore, un compromesso che si fa sentire quando il lavoro e gli impegni sociali lasciano poco spazio per il recupero. I Millennial e la Generazione Z cercano volumizzazione preventiva verso i trent'anni, estendendo i cicli di trattamento a vita e uniformando i ricavi delle cliniche. Le approvazioni pre-commercializzazione della FDA creano un livello di qualità minimo, ma le lacune nell'applicazione delle normative consentono alle siringhe del mercato grigio di persistere online. Gli strumenti di consulenza basati sulla tecnologia riducono i tempi alla poltrona e aiutano gli studi ad aumentare il volume senza un aumento proporzionale del lavoro. Nel complesso, queste forze mantengono il mercato dei filler estetici su una traiettoria di crescita a due cifre delle procedure, anche quando la macroeconomia ammorbidisce i budget discrezionali.
La popolazione anziana cerca soluzioni anti-invecchiamento
Il Ministero della Salute giapponese prevede che entro il 2030 il 31% dei suoi residenti avrà 65 anni o più, e un'inversione demografica simile si sta verificando nell'Europa occidentale. I consumatori più anziani utilizzano i filler facciali per allineare l'aspetto a carriere prolungate e stili di vita attivi in pensione. L'acido poli-L-lattico attrae questa coorte perché innesca la sintesi di collagene che dura fino a 24 mesi, superando la durata dell'acido ialuronico. [3] Roberta Signori, “Poly-L-Lactic Acid for Facial Rejuvenation: A Systematic Review,” Journal of Cosmetic Dermatology, onlinelibrary.wiley.com Le risorse pensionistiche ammortizzano le spese di tasca propria, mentre l'accettazione sociale dell'"invecchiamento in salute" riduce lo stigma. Le cliniche sfruttano questa domanda con pacchetti di mantenimento annuali che garantiscono visite ripetute e un flusso di cassa stabile.
Crescita del reddito disponibile nelle economie emergenti
L'autorità di regolamentazione cinese ha approvato diversi marchi nazionali di acido ialuronico nel 2025, riducendo i prezzi delle siringhe di circa il 30% e ampliando l'accesso. India e Sud-est asiatico registrano analoghe espansioni nella classe media, sebbene i colli di bottiglia nell'offerta e un'applicazione diseguale rallentino la maturità del mercato. Arabia Saudita ed Emirati Arabi Uniti corteggiano i turisti del settore medico con pacchetti di lusso filler e spa, integrando gli iniettabili in un più ampio fatturato del settore alberghiero. L'America Latina, guidata dal Brasile, beneficia dell'accettazione culturale del miglioramento estetico e di una fitta rete di dermatologi, nonostante le oscillazioni valutarie ne riducano periodicamente i volumi. Insieme, queste regioni imprimono slancio al mercato globale dei filler estetici.
I filler di medicina rigenerativa con matrici di cellule staminali stanno guadagnando terreno
Uno studio del 2024 ha dimostrato che l'HA arricchito con esosomi ha aumentato lo spessore dermico del 18% a sei mesi rispetto ai controlli a base di solo HA, catalizzando studi di Fase II presso Revance e aziende biotecnologiche simili. Coinvolgendo i percorsi di riparazione dell'organismo, i filler rigenerativi mirano a estendere gli intervalli di trattamento a due anni, una proposta di valore per il consumatore che potrebbe ridefinire il potere di determinazione dei prezzi. Gli ostacoli normativi rimangono elevati perché la FDA tratta i componenti derivati dalle cellule come biologici, richiedendo prove di produzione di grado GMP. I primi utilizzatori in Corea del Sud e Giappone abbinano questi filler al trasferimento di grasso autologo, posizionando il servizio come terapia sia estetica che anti-invecchiamento. La scala commerciale dipenderà da protocolli di elaborazione cellulare coerenti e dall'atteggiamento dei pagatori nei confronti dei prezzi dei biologici.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Eventi avversi e controlli normativi più severi | -0.9% | Nord America, Europa, mercati selezionati dell'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Costi di procedura elevati nei mercati sensibili al prezzo | -0.6% | India, Asia sud-orientale, America Latina (ex Brasile), Africa subsahariana | Medio termine (2-4 anni) |
| Rischio della catena di fornitura per le materie prime HA | -0.5% | Nord America, Europa | Medio termine (2-4 anni) |
| Proliferazione di prodotti contraffatti e di riempimento del mercato grigio | -0.7% | E-commerce globale, centri turistici | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Eventi avversi e controlli normativi più severi
L'occlusione vascolare rimane la complicanza più grave dei filler; il 58% dei pazienti affetti perde la vista in modo permanente, il che ha portato all'obbligo di comunicazioni di sicurezza da parte della FDA e di relazioni annuali sulla sicurezza da parte dell'UE. I sequestri nazionali di fiale contraffatte hanno raggiunto quota 4,700 nel Regno Unito entro agosto 2025. I costi di conformità aumentano man mano che i produttori presentano dati sulle prestazioni reali e finanziano sovvenzioni per la formazione dei professionisti. I piccoli marchi senza team normativi affrontano una compressione dei margini, spingendo il mercato a consolidarsi.
Costi di procedura elevati nei mercati sensibili al prezzo
Una singola siringa di HA costa tra i 500 e i 1,200 dollari nelle economie sviluppate, ben al di sopra dei salari mensili medi in India e in alcune parti dell'America Latina. Esistono piani di finanziamento, ma con tassi di interesse a due cifre, scoraggiando i clienti più giovani. I marchi cinesi e coreani nazionali riducono i costi, ma contrastano la percezione che un prezzo basso equivalga a una scarsa sicurezza. Il rallentamento economico produce un calo immediato dei volumi perché le assicurazioni raramente coprono gli iniettabili cosmetici.
Analisi del segmento
Per materiale: il predominio dell'HA incontra l'innovazione biostimolante
L'acido ialuronico ha conquistato il 62.57% della quota di mercato dei filler estetici nel 2026 grazie alla sua reversibilità e all'ampia gamma di indicazioni. L'acido poli-L-lattico guida la crescita con un CAGR del 10.53%, sostenuto dall'acquisizione di Sculptra da parte di Galderma nel 2024 e dalla prova clinica della stimolazione del collagene per 24 mesi. L'idrossiapatite di calcio gode di un rinnovato interesse nei protocolli iperdiluiti per la qualità della pelle, mentre il PMMA rimane un prodotto di nicchia a causa dei rischi di permanenza.
Le miscele rigenerative che aggiungono esosomi di cellule staminali all'HA promettono di ampliare le dimensioni del mercato dei filler estetici per le offerte biostimolanti premium. La classificazione biologica della FDA aumenta gli ostacoli normativi, eppure i primi utilizzatori sudcoreani segnalano una maggiore fidelizzazione dei pazienti. L'HA auto-reticolato rimuove il BDDE ma richiede un rigoroso controllo dei lotti. La diversità nella scelta dei materiali amplia gli strumenti a disposizione dei professionisti e ammortizza la crescita del mercato contro gli shock normativi di ogni singolo polimero.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per applicazione: il contouring supera la correzione delle linee
La correzione delle linee del viso ha rappresentato il 44.72% del fatturato del 2026, ma il contouring e il ripristino dei volumi stanno crescendo a un CAGR del 9.25%, poiché i millennial cercano una struttura preventiva nel mercato dei filler estetici. L'aumento delle labbra rimane visibile, sebbene un leggero rimodellamento sostituisca le precedenti tendenze più marcate.
I protocolli di lifting liquido che prevedono l'utilizzo di più siringhe su guance, mascella e tempie aumentano la spesa per seduta, incrementando le dimensioni del mercato dei filler estetici per paziente. L'approvazione da parte della FDA delle formule per il contorno occhi ha aperto una nicchia anatomica impegnativa ma redditizia. La scultura off-label di naso e mento amplia i casi d'uso, ma richiede competenze anatomiche avanzate per evitare eventi vascolari.
Per utente finale: le spa mediche rivoluzionano le cliniche tradizionali
Le cliniche di dermatologia e chirurgia estetica hanno rappresentato il 44.11% delle vendite nel 2026, ma le spa mediche e le cliniche di bellezza stanno crescendo a un CAGR dell'8.62%, sfruttando l'estetica dell'ospitalità e la praticità della vendita al dettaglio. Le leggi variabili sulla supervisione medica negli Stati Uniti consentono ad alcune strutture di operare con supervisione a distanza, riducendo i costi generali.
Gli ospedali svolgono un ruolo marginale al di fuori delle indicazioni ricostruttive, quindi il mercato dei filler estetici si sta spostando verso contesti boutique, orientati all'esperienza. L'aumento degli eventi avversi in centri benessere poco regolamentati ha spinto le associazioni professionali a richiedere credenziali standardizzate per gli iniettori. Ciononostante, la richiesta di comfort e flessibilità da parte dei consumatori mantiene il canale in forte ascesa.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per genere: il segmento maschile colma il divario
Nel 2026, le donne rappresentavano l'81.46% delle procedure, ma l'adesione maschile sta aumentando a un CAGR dell'8.24%, riducendo il divario. I programmi di benessere per i dirigenti, la normalizzazione degli influencer e il marketing orientato alle prestazioni stanno rimodellando la percezione. Gli uomini danno priorità a correzioni impercettibili della mandibola e del solco lacrimale e preferiscono gel a bassa viscosità.
La resistenza culturale persiste nelle regioni conservatrici, eppure i professionisti urbani sotto i 40 anni trattano i filler come se fossero abiti da fitness o su misura. I produttori adattano la viscosità e l'estetica del packaging alle preferenze maschili, rafforzando la crescita e contribuendo a incrementare le dimensioni del mercato dei filler estetici.
Analisi geografica
Mercato dei filler estetici in Nord America
Il Nord America ha generato il 34.83% del fatturato globale nel 2025, sostenuto da una solida spesa pro capite, ampie approvazioni della FDA e 5.3 milioni di sessioni di HA registrate nel 2024. Il Canada rispecchia i percorsi statunitensi, ma varia l'ambito di applicazione degli iniettori a seconda della provincia. Il Messico attrae turisti statunitensi attenti ai costi, sebbene i rischi di contraffazione ne moderino i volumi. Le continue misure repressive della FDA sull'e-commerce evidenziano lacune nell'applicazione delle leggi sulle vendite transfrontaliere.
Mercato dei filler estetici nella regione Asia-Pacifico
Si prevede che l'area Asia-Pacifico crescerà a un CAGR del 9.04%, trainata dalle approvazioni dei marchi nazionali cinesi che riducono i prezzi delle siringhe del 30%. La Corea del Sud indirizza i turisti verso cliniche di scansione 3D basate sull'intelligenza artificiale, mentre l'invecchiamento demografico del Giappone sostiene la domanda di farmaci premium per l'induzione del collagene nonostante la cautela culturale. L'Organizzazione centrale indiana per il controllo degli standard dei farmaci sta modernizzando le sperimentazioni, ma la disparità di reddito limita i tassi di conversione. La rigida sorveglianza post-commercializzazione dell'Australia la posiziona come un garante della qualità a livello regionale.
Mercato dei filler estetici in Europa, Medio Oriente e America Latina
L'Europa mostra una crescita costante ma più lenta, con l'intensificarsi delle segnalazioni post-marketing da parte dell'EMA. Germania, Francia e Regno Unito sostengono la domanda, sostenuta dal rimborso parziale per gli usi ricostruttivi. L'autorità di regolamentazione del Regno Unito ha sequestrato 4,700 fiale contraffatte entro agosto 2025, a dimostrazione della vigilanza della regione. In Medio Oriente, Arabia Saudita ed Emirati Arabi Uniti sfruttano le strategie turistiche di Vision 2030 per abbinare i filler ai servizi di lusso. L'America Latina rimane dominata dalla cultura dei filler, culturalmente normalizzata, del Brasile, mentre Argentina e Cile affrontano venti contrari dovuti alla macro-volatilità.

Panorama normativo
Negli Stati Uniti, la FDA regola i filler dermici come dispositivi medici e richiede una revisione pre-commercializzazione per indicazioni specifiche. Ad esempio, nel febbraio 2025 l'agenzia ha approvato EVOLYSSE SMOOTH e EVOLYSSE FORM (P240022) di Symatese, sottolineando come le evidenze cliniche e le controindicazioni definite supportino la commercializzazione. In Europa, il Regolamento (UE) 2017/745 (MDR) disciplina i filler dermici, compresi alcuni prodotti estetici senza finalità mediche elencati nell'Allegato XVI, che include la marcatura CE, la conformità alle Specifiche Comuni e maggiori aspettative in materia di sorveglianza (come riflesso nel consolidamento del MDR in vigore da gennaio 2026 e nelle relative linee guida MDCG).
Il Regno Unito sta inasprendo i controlli sulle procedure estetiche ad alto rischio. Il Regolamento sui dispositivi medici (modificato) (Gran Bretagna) del 2025 è entrato in vigore il 24 maggio 2025 e gli obiettivi prioritari del governo per agosto 2025 prevedono la limitazione dell'uso di filler cosmetici ad alto rischio in aree sensibili. Ciò innalza gli standard di conformità per i fornitori e i professionisti che operano attraverso diversi canali, come ad esempio le cliniche di medicina estetica.
Analisi della catena del valore
La catena del valore dei filler estetici inizia con le materie prime biopolimeriche (in particolare l'acido ialuronico derivato dalla fermentazione), i processi di reticolazione e gli eccipienti, per poi passare alla produzione GMP, al riempimento asettico, alla sterilizzazione e ai test di rilascio dei lotti, prima di raggiungere le cliniche di dermatologia e chirurgia estetica e il canale in rapida crescita delle spa mediche. I requisiti normativi, inclusi i controlli sui dispositivi medici della FDA e le procedure previste dall'Allegato XVI del Regolamento UE sui dispositivi medici (MDR) per alcuni prodotti estetici non a scopo medico, estendono le esigenze del sistema qualità alla qualificazione delle materie prime e alla documentazione dei lotti. Ciò, a sua volta, allunga gli orizzonti di pianificazione per la fornitura e le scorte validate.
A valle della filiera, i fornitori abbinano sempre più spesso la fornitura di prodotti alla formazione dei medici, all'accreditamento degli operatori addetti all'iniezione e agli strumenti di supporto alle cliniche, al fine di ridurre gli eventi avversi e proteggere il valore del marchio dai rischi di contraffazione e mercato grigio. Gli imballaggi antimanomissione e le funzionalità di tracciabilità aggiungono ulteriori passaggi e costi. La struttura del canale continua a evolversi, con i produttori e gli operatori regionali che espandono i modelli di vendita diretta alle cliniche in mercati selezionati per controllare i prezzi, l'autenticità e l'aderenza alla formazione, mentre i distributori tradizionali rimangono importanti per la copertura e la logistica in aree geografiche frammentate.
Panorama competitivo
Allergan Aesthetics, Galderma e Merz Pharma di AbbVie controllano collettivamente una quota importante del fatturato, posizionando il mercato dei filler estetici come moderatamente concentrato. L'IPO di Galderma da 2.2 miliardi di franchi svizzeri nel 2024 finanzia l'espansione geografica e l'acquisizione di prodotti come Sculptra. Il portafoglio Juvéderm di Allergan comprende otto SKU, rafforzato da programmi fedeltà che offrono sconti e moduli di formazione certificati. Merz si differenzia con i protocolli iperdiluiti Radiesse e una neurotossina a doppia purificazione.
I nuovi operatori asiatici come Bloomage, Huons e Croma-Pharma puntano sul vantaggio in termini di costi e sulla distribuzione diretta alle cliniche, attraendo le spa più sensibili al prezzo. L'acquisizione di Opul da parte di Revance nel 2024 segnala una spinta verso pacchetti combinati di neuromodulatore e filler. L'adozione della tecnologia ora distingue i leader dai ritardatari: strumenti di pianificazione basati sull'intelligenza artificiale e tracciabilità tramite blockchain conquistano la fiducia delle cliniche e riducono il rischio di contraffazione, ma l'adozione varia in base alla disponibilità di capitale.
Leader del settore dei filler estetici
galderma
AbbVie Inc.
Merz Pharma
Ipsen
Terapia della rinascita
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Giugno 2026: Allergan Aesthetics (AbbVie) ha ricevuto l'approvazione della FDA statunitense per SKINVIVE di JUVEDERM per il miglioramento dell'aspetto del collo. La decisione estende l'uso di iniezioni di acido ialuronico in un'area di trattamento ben visibile, in conformità con le indicazioni approvate. Ciò supporta il posizionamento premium del portfolio e differenzia cliniche e centri estetici medici attraverso un'adozione guidata dalla formazione.
- Febbraio 2026: Galderma ha annunciato l'approvazione regolatoria multiregionale (UE, Stati Uniti e Canada) per una siringa ergonomica di lidocaina Restylane NASHA. Il dispositivo di somministrazione migliorato è progettato per ottimizzare l'esperienza di iniezione, la uniformità e la protezione del marchio nei principali mercati.
- Giugno 2025: Allergan Aesthetics (AbbVie) ha annunciato che la FDA statunitense ha accettato per la revisione la sua domanda di approvazione pre-commercializzazione per SKINVIVE di JUVEDERM per il miglioramento dell'aspetto del collo. La presentazione della domanda indica una potenziale espansione delle indicazioni per il trattamento premium del collo, con programmi di differenziazione e formazione mirati a promuovere l'adozione in cliniche e centri estetici medici.


Ambito e metodologia
I filler dermici, o filler estetici, sono iniettabili simili a gel a base di acido ialuronico, utilizzati per ripristinare il volume, levigare le linee e migliorare i contorni del viso, con effetti che durano dai 6 ai 18 mesi.
Il rapporto sul mercato dei filler estetici è segmentato per materiale, applicazione, utente finale, genere e area geografica. Per materiale, il mercato è segmentato in acido ialuronico, idrossiapatite di calcio, acido poli-L-lattico, polimetilmetacrilato, collagene e altri. Per applicazione, il mercato è segmentato in correzione delle rughe del viso, aumento delle labbra, contorno viso/ripristino del volume, correzione di cicatrici e segni dell'acne e altri. Per utente finale, il mercato è segmentato in cliniche di dermatologia e chirurgia estetica, ospedali e centri benessere e centri estetici. Per genere, il mercato è segmentato in donne e uomini. Per area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America. Il rapporto di mercato copre anche le dimensioni e le tendenze stimate del mercato per 17 paesi nelle principali regioni del mondo. Le previsioni di mercato sono fornite in termini di valore (USD).
| Acido ialuronico (HA) |
| Idrossilapatite di calcio (CaHA) |
| Acido poli-L-lattico (PLLA) |
| Polimetilmetacrilato (PMMA) |
| Collagene e altri |
| Correzione della linea del viso |
| Miglioramento delle labbra |
| Rimodellamento del viso / ripristino del volume |
| Revisione di cicatrici e segni di acne |
| Altro |
| Cliniche di dermatologia e chirurgia estetica |
| Ospedali |
| Cliniche mediche, spa e di bellezza |
| Femmina |
| Maschio |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Francia | |
| Regno Unito | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per materiale | Acido ialuronico (HA) | |
| Idrossilapatite di calcio (CaHA) | ||
| Acido poli-L-lattico (PLLA) | ||
| Polimetilmetacrilato (PMMA) | ||
| Collagene e altri | ||
| Per Applicazione | Correzione della linea del viso | |
| Miglioramento delle labbra | ||
| Rimodellamento del viso / ripristino del volume | ||
| Revisione di cicatrici e segni di acne | ||
| Altro | ||
| Per utente finale | Cliniche di dermatologia e chirurgia estetica | |
| Ospedali | ||
| Cliniche mediche, spa e di bellezza | ||
| Per genere | Femmina | |
| Maschio | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Francia | ||
| Regno Unito | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||


Domande chiave a cui si risponde nel rapporto
Con quale rapidità crescerà la domanda globale di filler estetici entro il 2032?
Si prevede che il volume globale delle procedure aumenterà a un CAGR del 6.83%, portando le dimensioni del mercato dei filler estetici da 3.96 miliardi di dollari nel 2027 a 5.51 miliardi di dollari entro il 2032.
Quale materiale è attualmente il materiale di riempimento più utilizzato a livello mondiale?
L'acido ialuronico è il farmaco leader, con il 62.57% dei ricavi del 2026, perché i medici ne apprezzano la reversibilità e le ampie indicazioni approvate dalla FDA.
Quale area geografica si sta espandendo più rapidamente?
Si prevede che l'area Asia-Pacifico registrerà un CAGR del 9.04% entro il 2032, trainato dalle approvazioni nazionali della Cina e dall'ecosistema del turismo medico della Corea del Sud.
Perché i filler rigenerativi stanno guadagnando attenzione?
I primi studi dimostrano che i filler arricchiti con esosomi di cellule staminali possono estendere lo spessore del derma per 18-24 mesi, dimezzando potenzialmente la frequenza delle iniezioni ripetute.
I pazienti maschi rappresentano un vettore di crescita significativo?
Sì. Le procedure maschili stanno progredendo a un CAGR dell'8.24%, poiché le videochiamate sul posto di lavoro e il marketing orientato alle prestazioni normalizzano il contouring sottile.
Qual è la sfida normativa più grande in questo momento?
I farmaci iniettabili contraffatti e quelli venduti sul mercato grigio stanno provocando misure repressive a livello globale, che aumentano i costi di conformità e mettono a rischio la sicurezza dei pazienti.
Pagina aggiornata l'ultima volta il:



