

Dimensioni e quota del mercato dei manometri aerospaziali
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
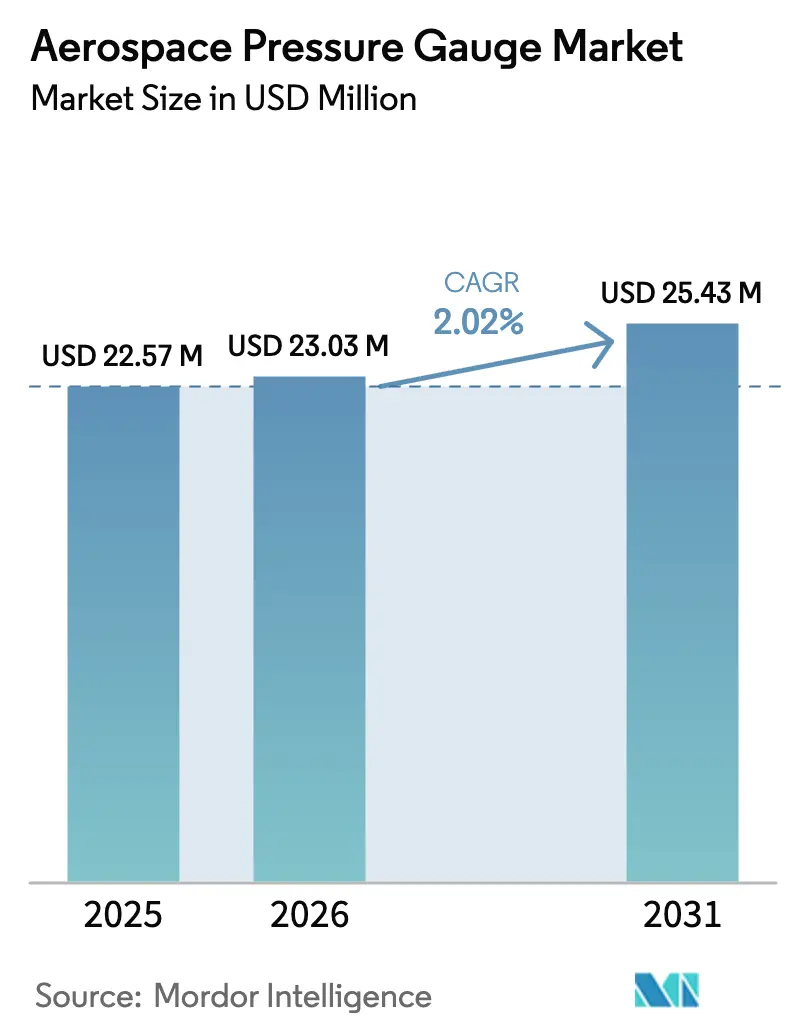
| Dimensione del mercato (2026) | USD 23.03 milioni |
| Dimensione del mercato (2031) | USD 25.43 milioni |
| Tasso di crescita (2026 - 2031) | 2.02% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
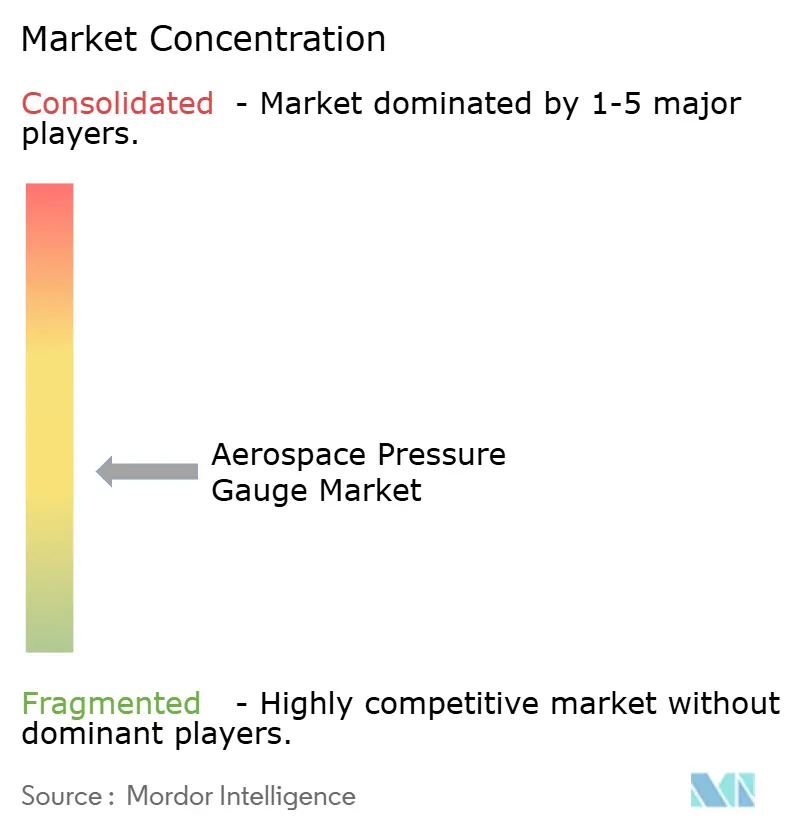
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei manometri aerospaziali di Mordor Intelligence
Si stima che il mercato dei manometri aerospaziali nel 2026 raggiungerà i 23.03 milioni di dollari, in crescita rispetto ai 22.57 milioni di dollari del 2025, con proiezioni per il 2031 che indicano 25.43 milioni di dollari, con un CAGR del 2.02% nel periodo 2026-2031. I retrofit digitali sui cockpit tradizionali, le tolleranze più strette dei sensori nelle cellule di nuova costruzione e l'espansione dei programmi di rinnovo della flotta stanno moderando il profilo di crescita, orientando tuttavia costantemente la domanda verso strumentazione miniaturizzata e basata su software. I manometri analogici continuano a dominare le basi installate, ma i costruttori di aeromobili stanno specificando interfacce digitali per i collegamenti alla manutenzione predittiva, generando opportunità di fatturato incrementali in ricambi connessi, servizi dati e apparecchiature di calibrazione. L'espansione della capacità produttiva di The Boeing Company, Airbus e COMAC sta accorciando i cicli di progettazione e comprimendo i tempi di consegna, aumentando l'urgenza di accordi pluriennali per la fornitura di sensori e di una presenza produttiva localizzata. Nel frattempo, l'enfasi normativa sul monitoraggio wireless e sulla conformità alla sicurezza informatica sta aumentando i costi di certificazione, rafforzando al contempo l'attrattiva del mercato post-vendita per varianti digitali qualificate. I fornitori in grado di sincronizzare l'innovazione MEMS con l'aumento della produzione globale e le normative nazionali sui contenuti sono nella posizione migliore per conquistare quote di mercato, mentre il mix di aeromobili si orienta verso piattaforme più nuove e più strumentate.
Punti chiave del rapporto
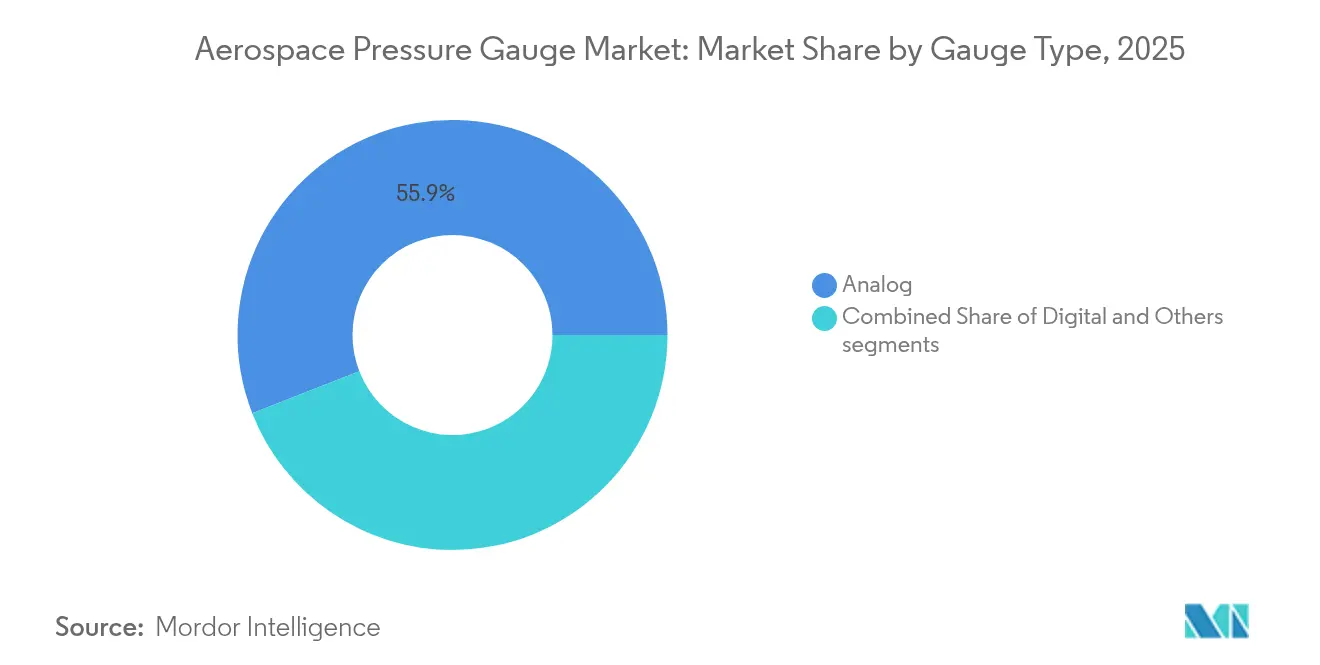
- Per tipologia di indicatore, gli strumenti analogici hanno dominato con una quota del 55.92% nel 2025, mentre si prevede che le varianti digitali cresceranno a un CAGR del 3.12% entro il 2031.
- In base alla tecnologia dei sensori di pressione, nel 2025 i dispositivi piezoresistivi rappresentavano il 47.25% della quota di mercato dei manometri aerospaziali, mentre i modelli capacitivi stanno avanzando a un CAGR del 4.4% fino al 2031.
- Per applicazione, l'aviazione commerciale e militare ha rappresentato il 92.85% dei ricavi del 2025; i sistemi senza pilota hanno registrato l'espansione più rapida, con un CAGR del 4.05% trainato dalla crescita della flotta di droni.
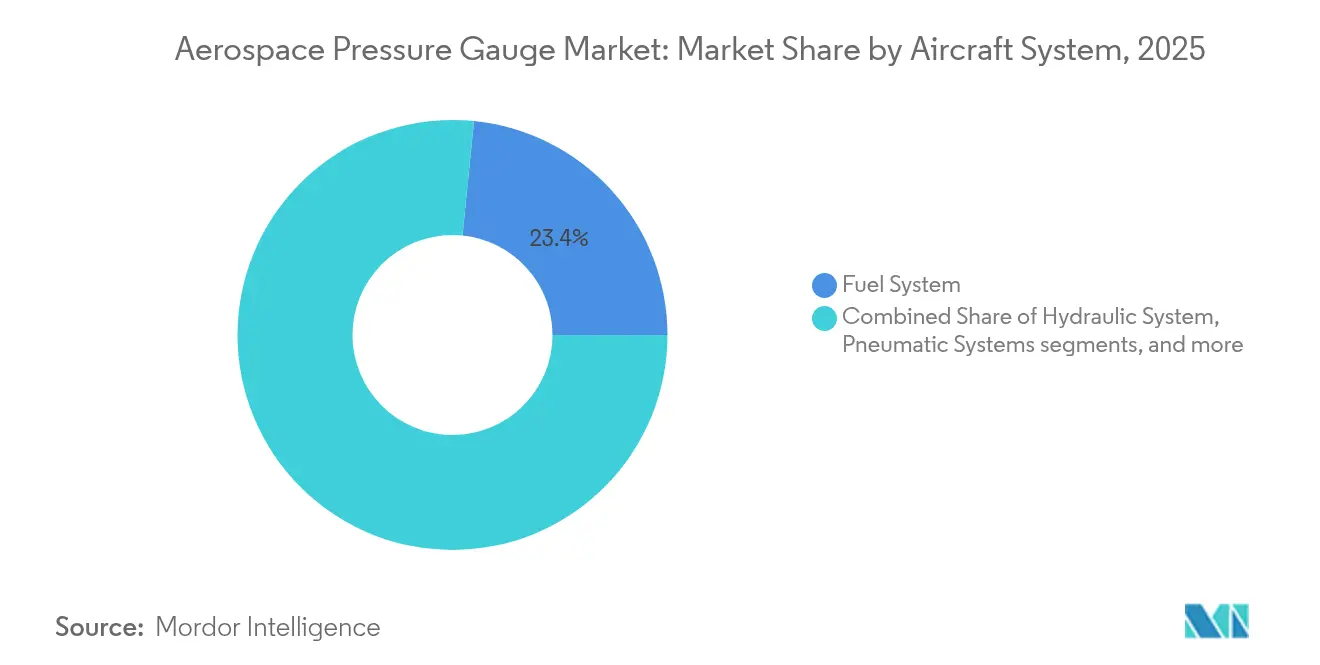
- Per sistema aeronautico, il monitoraggio del carburante ha assorbito il 23.41% della domanda del 2025, mentre il rilevamento della pressione dei pneumatici e del carrello di atterraggio ha registrato il ritmo più rapido, con un CAGR del 2.54% fino al 2031.
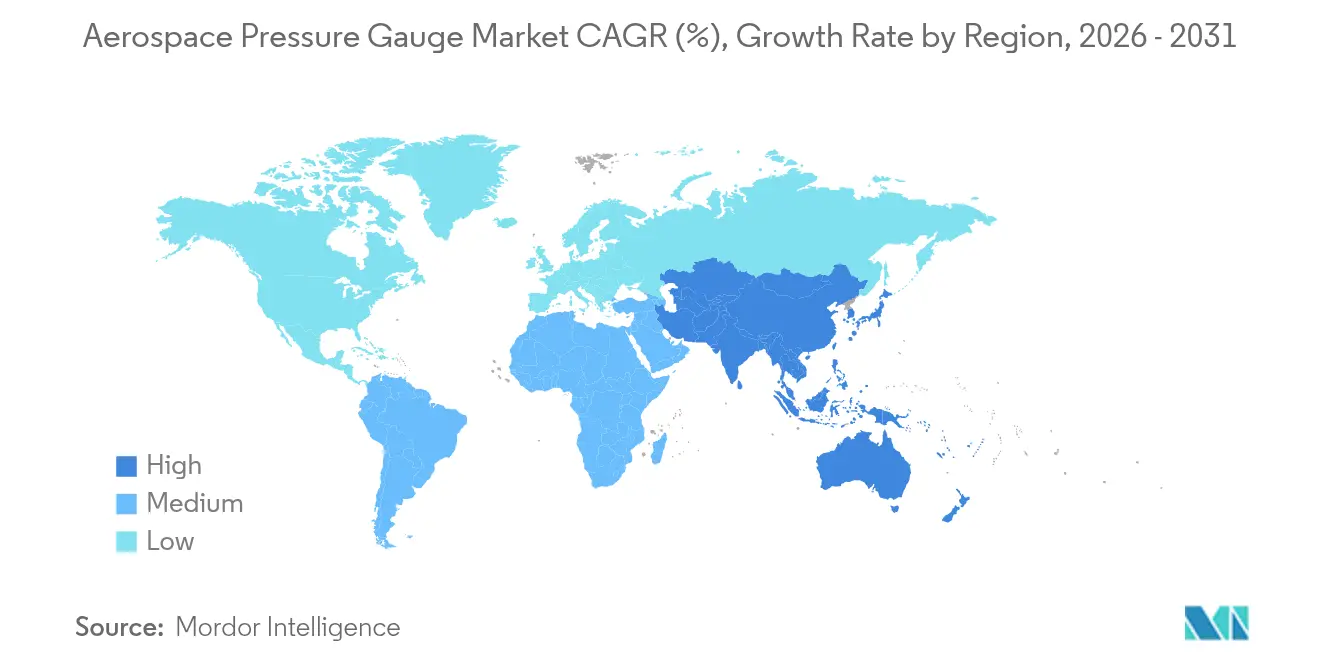
- In termini geografici, il Nord America ha mantenuto una quota del 37.25% nel 2025; la regione Asia-Pacifico è destinata a crescere più rapidamente, con un CAGR del 5.59%, sostenuta dai tassi di produzione del COMAC C919 e dai programmi di difesa indiani.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei manometri aerospaziali
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Accelerazione delle iniziative di modernizzazione della cabina di pilotaggio digitale | + 0.4% | Globale, guidato da Nord America ed Europa | Medio termine (2–4 anni) |
| Crescente integrazione dei sistemi di monitoraggio della pressione wireless nelle flotte commerciali | + 0.3% | Nord America e Asia-Pacifico | Medio termine (2–4 anni) |
| Espansione della capacità produttiva e di assemblaggio aerospaziale globale | + 0.3% | Globale, concentrato in Nord America, Europa, Asia-Pacifico | A breve termine (≤2 anni) |
| La conformità normativa impone l'applicazione di rigorosi cicli di calibrazione e manutenzione | + 0.2% | Globale, più forte in Nord America e in Europa | A lungo termine (≥4 anni) |
| Progressi tecnologici nei sensori di pressione miniaturizzati basati su MEMS | + 0.3% | Centri globali di ricerca e sviluppo in Nord America, Europa e Asia-Pacifico | A lungo termine (≥4 anni) |
| Crescita dei sistemi aerei senza pilota che richiedono strumentazione compatta e ad alta precisione | + 0.2% | Globale, adozione precoce in Nord America, Asia-Pacifico, Medio Oriente | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Accelerazione nelle iniziative di modernizzazione del cockpit digitale
I costruttori di aeromobili stanno passando dai quadranti meccanici alle cabine di pilotaggio integrate che consolidano i dati di pressione su display in vetro. Il retrofit dell'Avianca A320neo di Honeywell ha sostituito 14 indicatori analogici con sei unità digitali, riducendo il peso della cabina di pilotaggio di 8 kg e consentendo il monitoraggio dello stato di salute tramite l'analisi Skywise. [1] Honeywell, “Avianca A320neo Retrofit,” honeywell.com Il B787 e il B777X richiedono sensori digitali per i sistemi di carburante, idraulici e ambientali, spingendo le aziende di manutenzione e riparazione (MRO) a dotarsi di ricambi elettronici. I jet Embraer E2 richiedono una precisione a fondo scala inferiore allo 0.1% fornita tramite bus CAN, che i tubi di Bourdon meccanici non possono mantenere su ampi intervalli termici. Le società di leasing stanno finanziando aggiornamenti di mezza vita per gli aeromobili a fusoliera stretta per sostenere i canoni di leasing, accelerando il ritiro degli aeromobili analogici anche su quelli con una vita utile di 10 anni. La circolare consultiva FAA 25-11B ora semplifica l'approvazione della strumentazione digitale, rafforzando ulteriormente il ciclo di adozione.
Crescente integrazione dei sistemi di monitoraggio della pressione wireless nelle flotte commerciali
Il modulo Bluetooth Low Energy 2024 di Teledyne ha eliminato 200 m di cablaggio per aeromobile e ridotto di 40 ore la manodopera per l'installazione. Il risparmio di peso di circa 12 kg per aeromobile a fusoliera stretta si traduce in una riduzione del consumo di carburante e in minori oneri di carbonio. Airbus Skywise aggrega i dati dei sensori in tempo reale da oltre 10,000 aeromobili e gli avvisi tempestivi di anomalie hanno impedito tre arresti in volo su una flotta asiatica di A330 nel 2024. [2] Airbus, “Skywise Health Monitoring,” airbus.com L'EASA richiede la conformità alle emissioni DO-160G e modalità di sicurezza per i collegamenti wireless, il che può aggiungere fino a nove mesi alla certificazione, ma garantisce l'affidabilità. Gli operatori danno priorità ai moduli di pressione degli pneumatici che riducono i controlli a terra fino a 20 minuti e diminuiscono gli incidenti di distacco del battistrada.
Espansione della capacità di produzione e assemblaggio aerospaziale globale
Boeing ha aumentato la produzione del B737 MAX a 38 unità al mese entro la fine del 2024, e la linea B787 della Carolina del Sud ora produce dieci cellule al mese. Airbus ha aggiunto una linea A320 a Mobile, in Alabama, e ha aumentato la produzione di Tianjin a sei unità al mese, portando il ritmo della famiglia a 65. COMAC ha consegnato 39 jet C919 nel 2024 e punta a raggiungere i 150 all'anno entro il 2028, stimolando la domanda interna di sensori localizzati nell'ambito della politica "Made in China 2025". L'impresa indiana Tata-Airbus ha avviato l'assemblaggio del C295, con ogni cellula che richiede circa 50 trasduttori di pressione. Queste rampe riducono i tempi di consegna per i componenti piezoresistivi di livello aerospaziale a oltre 52 settimane, costringendo gli OEM a stipulare contratti di fornitura pluriennali.
La conformità normativa impone l'applicazione di rigorosi cicli di calibrazione e manutenzione
Lo standard FAA AC 43-13-1B richiede una calibrazione annuale con tracciabilità NIST per gli strumenti di pressione critici, sostenendo le vendite ricorrenti nel mercato dei ricambi. L'EASA Part-M obbliga gli operatori a conservare i registri di manutenzione e a sostituire i sensori che escono dai limiti di tolleranza. L'Ordine Tecnico 33B-1-1 dell'Aeronautica Militare statunitense dimezza l'intervallo a sei mesi per i motori dei caccia, aumentando la domanda di ricambi certificati. Gli standard di sicurezza informatica DO-326A ed ED-202A aggiungono costi di convalida del software e richiedono la funzionalità di avvio sicuro, che può aumentare i budget per la certificazione fino a 300,000 dollari per famiglia di sensori. Gli operatori considerano la conformità non negoziabile, dato che un singolo guasto a un sensore di pressione può mettere a terra un aeromobile e costare alle compagnie aeree tra 50,000 e 150,000 dollari al giorno.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Limitazioni delle prestazioni associate all'affidabilità del misuratore meccanico | -0.3% | Flotte globali e tradizionali in Nord America, Europa e mercati emergenti | A breve termine (≤2 anni) |
| Costi elevati di certificazione e approvazione normativa per le tecnologie avanzate dei sensori | -0.2% | Globale, più acuto in Nord America e in Europa | Medio termine (2–4 anni) |
| Le sfide nell'approvvigionamento dei materiali incidono sulla disponibilità dei componenti dei sensori di alta qualità | -0.2% | Globale, fornitura concentrata in Nord America, Asia-Pacifico | A breve termine (≤2 anni) |
| I requisiti di conformità alla sicurezza informatica ritardano l'implementazione di sistemi di misura connessi | -0.1% | Focus globale e normativo in Nord America ed Europa | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Limitazioni delle prestazioni associate all'affidabilità degli indicatori meccanici
Gli indicatori analogici a tubo di Bourdon presentano una deriva compresa tra lo 0.5% e l'1.0% all'anno e hanno contribuito al 18% degli interventi di manutenzione non programmata sui turboelica regionali nel 2024. La sensibilità alla temperatura può causare errori superiori al 3% a quota di crociera, mentre i sensori digitali compensano algoritmicamente. I retrofit completi costano tra i 15,000 e i 25,000 dollari per aeromobile, scoraggiando gli operatori di asset più vecchi. Le unità meccaniche richiedono inoltre ispezioni di 500 ore, rispetto alle 2,000 ore degli equivalenti digitali, il che aumenta i costi del ciclo di vita di circa il 40%. Gli operatori valutano le carenze note rispetto agli investimenti in conto capitale, rallentando il ritmo di aggiornamento dell'intera flotta.
Costi elevati di certificazione e approvazione normativa per le tecnologie avanzate dei sensori
L'approvazione da parte del TSO della FAA può superare gli 800,000 dollari una volta soddisfatti i regimi di test DO-178C, DO-160G e DO-326A. Le normative EASA ammontano a 300,000 dollari e nove mesi di verifica in doppio laboratorio. I fornitori di fascia media, come Kulite, segnalano che spese di certificazione pari al 12% del loro fatturato limitano la loro pipeline di prodotti. Gli audit annuali sulla sicurezza informatica aumentano i costi ricorrenti, spingendo il 40% dei fornitori intervistati a ritardare i lanci di oltre un anno.
Analisi del segmento
Per tipo di misura: le varianti digitali guadagnano sui mandati di integrazione
Nel 2025, gli strumenti analogici rappresentavano il 55.92% della quota di mercato dei manometri aerospaziali, riflettendo la loro presenza consolidata sui vecchi velivoli narrowbody e turboelica. Si prevede che i manometri digitali, supportati dalle politiche di avionica integrata delle cellule, cresceranno a un tasso annuo del 3.12% fino al 2031, sostituendo progressivamente le unità meccaniche sia nei canali di linefit che di retrofit.
Le architetture digitali semplificano il cablaggio, consentono la diagnostica remota e soddisfano le nuove normative sulla sicurezza informatica, con un costo totale di proprietà a loro favore, grazie a un ritorno dell'investimento triennale grazie alla riduzione del lavoro di calibrazione e a un minor numero di interventi non programmati. Si prevede che la crescita della quota di mercato dei manometri digitali sarà favorita dagli incentivi della FAA per i display basati su software. L'analogico rimane rilevante nei programmi militari che ancora richiedono backup meccanici, ma il suo bacino di ricavi si riduce costantemente con la modernizzazione delle flotte.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: il dominio dell'aviazione maschera il potenziale del segmento spaziale
L'aviazione ha rappresentato il 92.85% del fatturato del 2025, con il trasporto aereo commerciale in testa alla domanda unitaria, grazie all'aumento della produzione di velivoli a corridoio singolo da parte di Airbus e Boeing. L'aviazione militare e commerciale aumenta i volumi attraverso programmi di modernizzazione che integrano sensori digitali per la manutenzione in base alle condizioni. Si prevede che il mercato dei manometri aerospaziali per applicazioni aeronautiche crescerà a un CAGR del 4.05% entro il 2031.
Le piattaforme spaziali e satellitari, sebbene di valore inferiore, registrano una crescita superiore alla media, grazie all'adozione di strumenti di misura resistenti alle radiazioni da parte delle missioni lunari Artemis, delle costellazioni LEO e dei progetti di esplorazione della JAXA. I sensori capacitivi ridondanti sulle capsule Dragon di SpaceX stabiliscono nuovi parametri di riferimento prestazionali e guidano le specifiche per le future stazioni orbitali. Sebbene lo spazio rappresenti meno del 7% delle vendite attuali, i suoi margini più elevati e le ricadute tecnologiche offrono ai fornitori un incentivo strategico a investire.
Per sistema aereo: il monitoraggio del carburante conduce, il carrello di atterraggio accelera
I sistemi di alimentazione hanno mantenuto il 23.41% della domanda nel 2025, poiché le normative richiedono una misurazione a doppia ridondanza su serbatoi e linee di alimentazione. Seguono i circuiti idraulici e di pressione in cabina, entrambi sempre più sensorizzati con l'espansione delle architetture fly-by-wire e bleedless. La quota di mercato dei manometri aerospaziali per i sistemi di monitoraggio del carrello di atterraggio e degli pneumatici sta crescendo al ritmo più rapido, con un CAGR del 2.54% fino al 2031, trainata dalle approvazioni TPMS wireless da parte di EASA e FAA.
I moduli del carrello di atterraggio consentono agli operatori di risparmiare fino a 20 minuti per ogni inversione di rotta e di ridurre gli imprevisti legati al gonfiaggio insufficiente, giustificandone la rapida adozione da parte delle compagnie aeree. I sensori SiC ad alta temperatura stanno conquistando posizioni di rilievo nei motori e nelle unità di potenza (APU) un tempo riservate a unità meccaniche montate in remoto, riducendo il peso e semplificando la manutenzione. Nel periodo di previsione, i sistemi wireless continueranno a ridistribuire il valore verso operazioni di terra connesse, strumenti e analisi dei dati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Con tecnologia dei sensori di pressione: maturità piezoresistiva, momento capacitivo
I dispositivi piezoresistivi detenevano una quota del 47.25% nel 2025, apprezzati per la linearità e le qualifiche di eredità in intervalli di pressione fino a 15,000 psi. I componenti MEMS capacitivi, tuttavia, stanno crescendo a un tasso del 4.4% annuo grazie alle loro prestazioni di deriva superiori e alle caratteristiche di basso consumo, che li rendono interessanti per i casi d'uso wireless e alimentati a batteria.
L'aumento della quota di sensori capacitivi è più evidente nei moduli di pressione in cabina e nei sistemi TPMS, dove il consumo in milliwatt prolunga la durata dei sensori all'interno di alloggiamenti sigillati. Le unità piezoresistive rimangono indispensabili per i circuiti idraulici ad alta pressione e le linee di propellente criogeniche. I progetti piezoelettrici rimangono di nicchia, ma hanno prezzi elevati nelle applicazioni di mappatura della pressione di combustione e delle pale delle turbine.
Analisi geografica
North America Aerospace Pressure Gauge Market
Il Nord America ha guidato il fatturato con il 37.25% nel 2025, grazie ai centri di produzione di Boeing, alla linea di Airbus in Alabama e a una fitta rete di fornitori di primo livello. La vicinanza alla FAA e alla RTCA accelera la certificazione, offrendo ai fornitori nazionali un accesso anticipato a nuovi standard e slot di programma. Progetti di difesa statunitensi come il velivolo cisterna KC-46 e il bombardiere B-21 sostengono la domanda di sensori qualificati per urti da 40 G e con un tempo medio tra guasti (MTBF) di 10,000 ore. Il Canada contribuisce attraverso gli aggiornamenti di Bombardier, mentre la capacità di sottoassemblaggio a basso costo del Messico sostiene la crescita locale.
APAC Aerospace Pressure Gauge Market
L'area Asia-Pacifico è il cluster in più rapida crescita, con un CAGR del 5.59%, trainato dalla rampa C919 di COMAC, dalla linea di trasporto C295 indiana e dall'espansione della flotta ad alta velocità delle compagnie aeree low-cost. Il mandato cinese di produzione interna al 70% catalizza joint venture come l'impianto di Luoyang di Safran-AVIC Jonhon per la produzione di velivoli piezoresistivi. I programmi indiani Tejas e HTT-40 intensificano la domanda interna; nel frattempo, la giapponese JAXA guida lo sviluppo di sensori criogenici e resistenti alle radiazioni. La Corea del Sud e le nazioni del Sud-Est asiatico aumentano il volume di produzione grazie ai piloti di mobilità aerea urbana (UAM).
EMEA and South America Aerospace Pressure Gauge Market
L'Europa mantiene una quota solida, sostenuta dagli assemblaggi Airbus di Tolosa, Amburgo e Siviglia, nonché da fornitori come Safran e Parker Meggitt. I rigorosi requisiti della Parte 21 dell'EASA allungano i tempi di commercializzazione, garantendo al contempo soglie di elevata qualità che favoriscono gli operatori affermati. I temi della sostenibilità, tra cui il dimostratore di idrogeno ZEROe di Airbus, stimolano la richiesta di misuratori in grado di funzionare a -253 °C. Il Medio Oriente sta sfruttando la crescita degli hub MRO di Dubai e Abu Dhabi. Al contrario, Africa e Sud America rimangono relativamente piccole a causa della limitata produzione di sensori ad alta affidabilità.
Panorama normativo
I manometri aerospaziali sono definiti da requisiti di aeronavigabilità, ambientali e di sistema qualità che si sovrappongono, aumentando gli oneri di qualificazione e verifica sia per i componenti installati in linea che per quelli destinati al mercato secondario. L'International Aerospace Quality Group (IAQG) utilizza la norma AS9100 come standard di riferimento per la gestione della qualità nei programmi aeronautici, spaziali e di difesa, al fine di allineare le pratiche dei fornitori agli obblighi di aeronavigabilità.
Le aspettative a livello di prodotto fanno riferimento anche agli standard di riferimento consolidati nei principali mercati, tra cui ASME B40.100 negli Stati Uniti e EN 837-1 in Europa per i manometri a tubo di Bourdon. Per le valvole di gonfiaggio delle ruote degli aeromobili che incorporano un manometro di pressione, viene fatto riferimento allo standard ARP5543A, mentre per la strumentazione connessa, DO-160G e DO-326A/ED-202A sono gli standard di riferimento per il software di modernizzazione della cabina di pilotaggio e per i programmi di monitoraggio wireless, nonché per i regimi di test ambientali.
Analisi della catena del valore
La catena del valore inizia con elementi sensibili come chip MEMS e ASIC, metalli di alta qualità ed elastomeri, per poi proseguire con la progettazione, l'incapsulamento, la calibrazione e la qualificazione dei sensori secondo lo standard AS9100. Fornitori di secondo e terzo livello, dai produttori di componenti di primo livello agli integratori di primo livello, forniscono manometri, trasduttori e moduli di pressione a produttori di aeromobili e motori, aziende avioniche e integratori di sistemi.
A livello di sistema dell'aeromobile, i dati di pressione supportano le architetture di monitoraggio relative a aria, carburante, idraulica, ECS, carrello di atterraggio e motore, collegando le prestazioni dei sensori ai flussi di lavoro di monitoraggio e manutenzione dei sistemi a valle.
Panorama competitivo
L'intensità competitiva è moderata. Honeywell International Inc., TE Connectivity plc, Ahlers Aerospace, Inc., UMA, Inc. e Parker Meggitt (Parker-Hannifin Corporation) detengono collettivamente una quota di mercato importante, lasciando ampio spazio agli innovatori di nicchia. Honeywell ha ampliato il suo stabilimento MEMS in Arizona del 30% nel 2025 per soddisfare la domanda degli aerei B737 MAX e A320neo, utilizzando il die-bonding automatizzato per ridurre i costi unitari del 15%. L'acquisizione di Crank Software da parte di AMETEK integra interfacce grafiche avanzate in pacchetti di sensori, aumentando le proposte di valore per i programmi glass-cockpit.
TE Connectivity sviluppa progetti capacitivi a basso consumo, come l'MS5837-02BA, per UAV, sfruttando la tecnologia leggera per la mobilità aerea urbana. La joint venture di Safran con AVIC Jonhon rispetta le normative cinesi sui contenuti, garantendo l'accesso locale al C919. Il contratto da 120 milioni di dollari di Parker Meggitt per il Next Generation Air Dominance (NGAD) dimostra la leadership degli operatori storici nelle nicchie della difesa che richiedono dispositivi da 5,000 psi e 50 G.
Esistono spazi vuoti nei sistemi TPMS wireless e nelle sonde per lo spazio profondo, dove operano meno di cinque fornitori qualificati. Le domande di brevetto sottolineano la corsa all'innovazione: Honeywell ha depositato 14 domande di brevetto per sensori di pressione nel 2024, riguardanti algoritmi di fabbricazione e predittivi, mentre i brevetti di TE Connectivity si concentrano sulla telemetria a bassissimo consumo. La conformità alla sicurezza informatica sta emergendo come fattore decisivo, poiché le compagnie aeree insistono sulle credenziali DO-326A per i componenti di cabina di pilotaggio connessi.
Leader del settore dei manometri aerospaziali
Honeywell International Inc.
UMA, Inc.
Connettività TE plc
Ahlers Aerospace, Inc.
Parker Meggitt (Parker-Hannifin Corporation)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: TE Connectivity / Measurement Specialties: Mouser Electronics ha rifornito il magazzino con la serie di sensori di pressione ad alta precisione con isolamento dal fluido 8XH. La disponibilità a magazzino testimonia la continua domanda di sensori ad alta precisione in applicazioni industriali e OEM. Ciò supporta le varianti calibrate e con isolamento dal fluido che riducono la necessità di calibrazione sul campo.
- Aprile 2026: Honeywell Sensing Solutions / Boeing Distribution: Accordo di distribuzione globale per fornire accesso al mercato post-vendita dei prodotti di rilevamento Honeywell per il settore aerospaziale e della difesa, inclusi pressostati e sensori di livello dell'olio. L'accordo amplia l'accesso al mercato post-vendita per le flotte. L'intesa rafforza inoltre la resilienza della catena di fornitura e la manutenibilità dei componenti di rilevamento della pressione.
- Luglio 2025: TE Connectivity (Measurement Specialties): Richiesta preliminare di fornitura da parte del NASA Shared Services Center di scanner di pressione per il NASA Glenn Research Center. L'acquisizione segnala una domanda minima sostenibile da parte del governo per piattaforme di scanner di pressione. Crea inoltre un'opportunità di fornitura per TE Connectivity legata alla spesa per progetti NASA.
Ambito del rapporto sul mercato globale dei manometri aerospaziali
Un manometro misura l'intensità del gas, del fluido, dell'acqua o del vapore in una macchina a pressione per garantire che non si verifichino perdite o variazioni di pressione.
Il mercato dei manometri aerospaziali è segmentato in base al tipo di manometro, all'applicazione, al sistema aeronautico, alla tecnologia dei sensori di pressione e all'area geografica. In base al tipo di manometro, il mercato è segmentato in analogico, digitale e altri. In base all'applicazione, il mercato è classificato in aviazione e spazio. In base al sistema aeronautico, il mercato è segmentato in sistema di alimentazione, sistema idraulico, pressione in cabina ed ECS, sistema di monitoraggio del motore e dell'APU, sistema di monitoraggio della pressione del carrello di atterraggio e degli pneumatici, sistemi avionici/pitot-statici e pneumatici.
Il rapporto illustra inoltre le dimensioni e le previsioni del mercato dei manometri aerospaziali nei principali paesi e in diverse regioni. Per ciascun segmento, la dimensione del mercato è fornita in termini di valore (USD).
| Analogico |
| Digitale |
| Altro |
| Aviation | Aviazione commerciale |
| Aviazione Militare | |
| Aviazione generale | |
| Sistemi aerei senza equipaggio | |
| lo spazio | Satellitare |
| Veicolo spaziale |
| Sistema di alimentazione |
| Sistema idraulico |
| Pressione della cabina e ECS |
| Sistema di monitoraggio del motore e dell'APU |
| Sistema di monitoraggio della pressione dei pneumatici e del carrello di atterraggio |
| Avionica/Pitot-Statico |
| Sistemi pneumatici |
| piezoresistivo |
| Capacitivo |
| piezoelettrico |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Francia | ||
| Germania | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
| Per tipo di calibro | Analogico | ||
| Digitale | |||
| Altro | |||
| Per Applicazione | Aviation | Aviazione commerciale | |
| Aviazione Militare | |||
| Aviazione generale | |||
| Sistemi aerei senza equipaggio | |||
| lo spazio | Satellitare | ||
| Veicolo spaziale | |||
| Per sistema aereo | Sistema di alimentazione | ||
| Sistema idraulico | |||
| Pressione della cabina e ECS | |||
| Sistema di monitoraggio del motore e dell'APU | |||
| Sistema di monitoraggio della pressione dei pneumatici e del carrello di atterraggio | |||
| Avionica/Pitot-Statico | |||
| Sistemi pneumatici | |||
| Grazie alla tecnologia dei sensori di pressione | piezoresistivo | ||
| Capacitivo | |||
| piezoelettrico | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Regno Unito | ||
| Francia | |||
| Germania | |||
| Italia | |||
| Spagna | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato dei manometri aerospaziali?
Il mercato dei manometri aerospaziali ha raggiunto i 23.03 milioni di dollari nel 2026 e si prevede che raggiungerà i 25.43 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 2.02%.
Quale tipo di misuratore detiene la quota maggiore?
Gli strumenti analogici rappresentano il 55.92% del fatturato del 2025, sebbene le unità digitali stiano crescendo più rapidamente, con un CAGR del 3.12%.
Quale regione si sta espandendo più rapidamente?
L'area Asia-Pacifico è la regione in più rapida crescita, con un CAGR previsto del 5.59% entro il 2031 grazie al COMAC C919 e ai programmi di difesa indiani.
Quale tecnologia sta prendendo piede rispetto ai sensori piezoresistivi?
I sensori MEMS capacitivi stanno avanzando a un CAGR del 4.4% grazie alla maggiore stabilità della temperatura e al minore assorbimento di potenza.
In che modo i moduli TPMS wireless influiscono sulle operazioni delle compagnie aeree?
I sistemi di pressione pneumatici wireless certificati riducono i tempi di ispezione a terra fino a 20 minuti per ogni intervento e riducono gli interventi di manutenzione non programmati.
Qual è il principale ostacolo per i nuovi arrivati nel settore dei sensori?
Gli elevati costi di certificazione, che spesso superano gli 800,000 USD per variante, e le lunghe tempistiche di approvazione creano notevoli barriere per i nuovi arrivati.


