

Dimensioni e quota del mercato della telemetria aerospaziale e della difesa
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
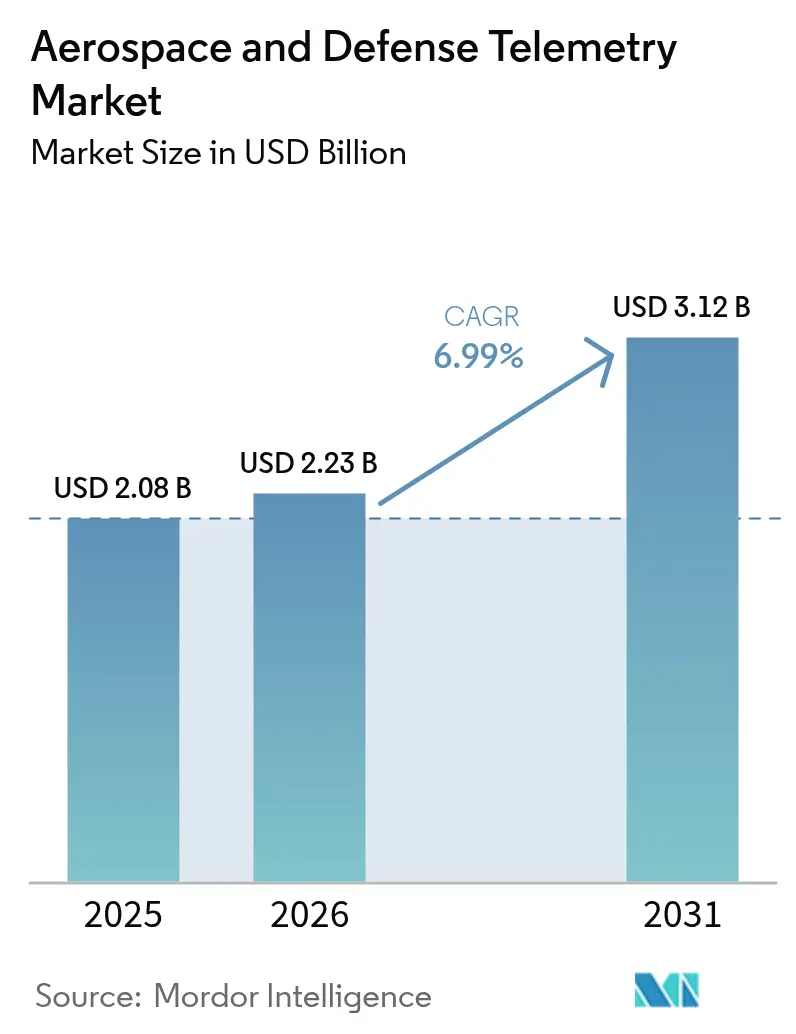
| Dimensione del mercato (2026) | 2.23 miliardo di dollari |
| Dimensione del mercato (2031) | 3.12 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.99% CAGR |
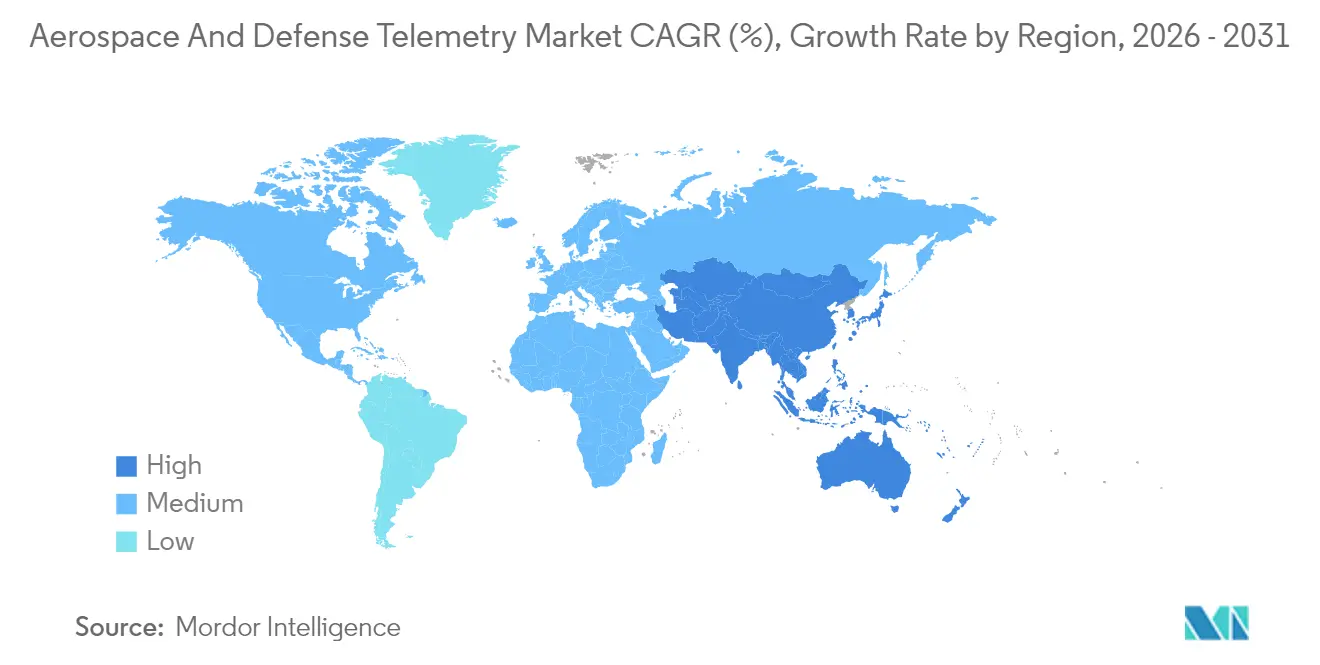
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
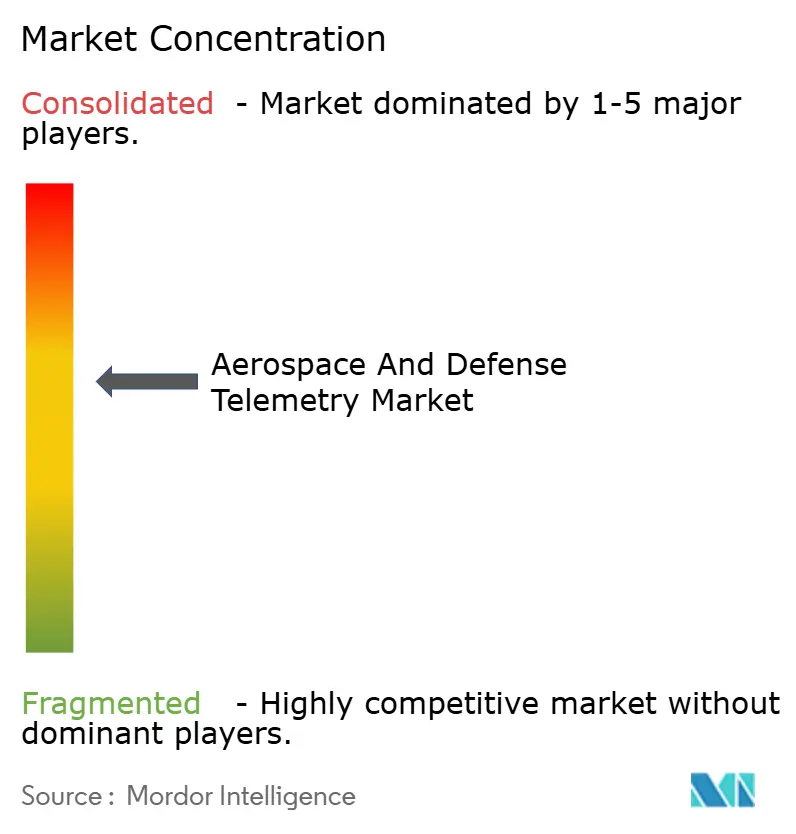
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della telemetria aerospaziale e della difesa di Mordor Intelligence
Si prevede che il mercato della telemetria per il settore aerospaziale e della difesa crescerà da 2.08 miliardi di dollari nel 2025 a 2.23 miliardi di dollari nel 2026, per poi raggiungere i 3.12 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.99% nel periodo 2026-2031. La crescita della domanda riflette la transizione dai tradizionali canali di trasmissione dati ad architetture di telemetria edge-enabled che elaborano i dati di missione in tempo reale e comprimono il traffico non essenziale prima della trasmissione. I programmi per armi ipersoniche, la proliferazione di costellazioni satellitari e l'intelligenza artificiale di bordo stanno ridefinendo le regole di progettazione della telemetria. Allo stesso tempo, i piani di modernizzazione della NATO e dell'Indo-Pacifico aumentano i requisiti di larghezza di banda per le piattaforme ISR aeree, navali e missilistiche. I collegamenti a radiofrequenza mantengono i vantaggi in termini di scalabilità, ma i sistemi laser e ottici garantiscono una rapida adozione laddove la congestione dello spettro minaccia la continuità della missione. La continua integrazione dell'intelligenza artificiale edge-enabled nello spazio consente ai satelliti di filtrare i dati in orbita, riducendo gli arretrati delle stazioni di terra e migliorando la velocità decisionale. Le attività di consolidamento, esemplificate dall'acquisizione di Ball Aerospace da parte di BAE Systems per 5.5 miliardi di dollari, dimostrano come le aziende consolidate acquisiscano risorse specializzate nel settore della telemetria per mantenere il dominio strategico.
Punti chiave del rapporto
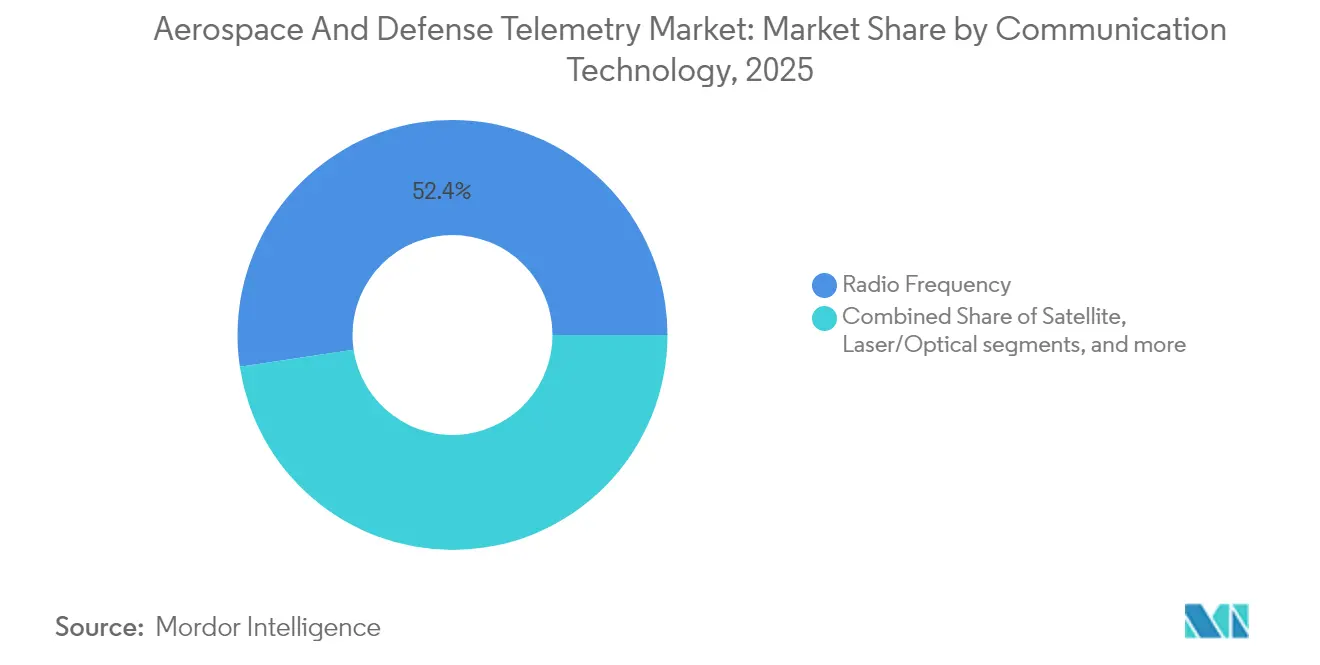
- In termini di tecnologia della comunicazione, nel 52.35 i collegamenti a radiofrequenza detenevano il 2025% della quota di mercato della telemetria aerospaziale e della difesa, mentre i sistemi laser/ottici sono destinati a crescere a un CAGR del 9.07% fino al 2031.
- Per componente, trasmettitori e sensori rappresenteranno il 26.10% delle dimensioni del mercato della telemetria aerospaziale e della difesa nel 2025; si prevede che le piattaforme di analisi dati e software cresceranno a un CAGR dell'8.43% entro il 2031.
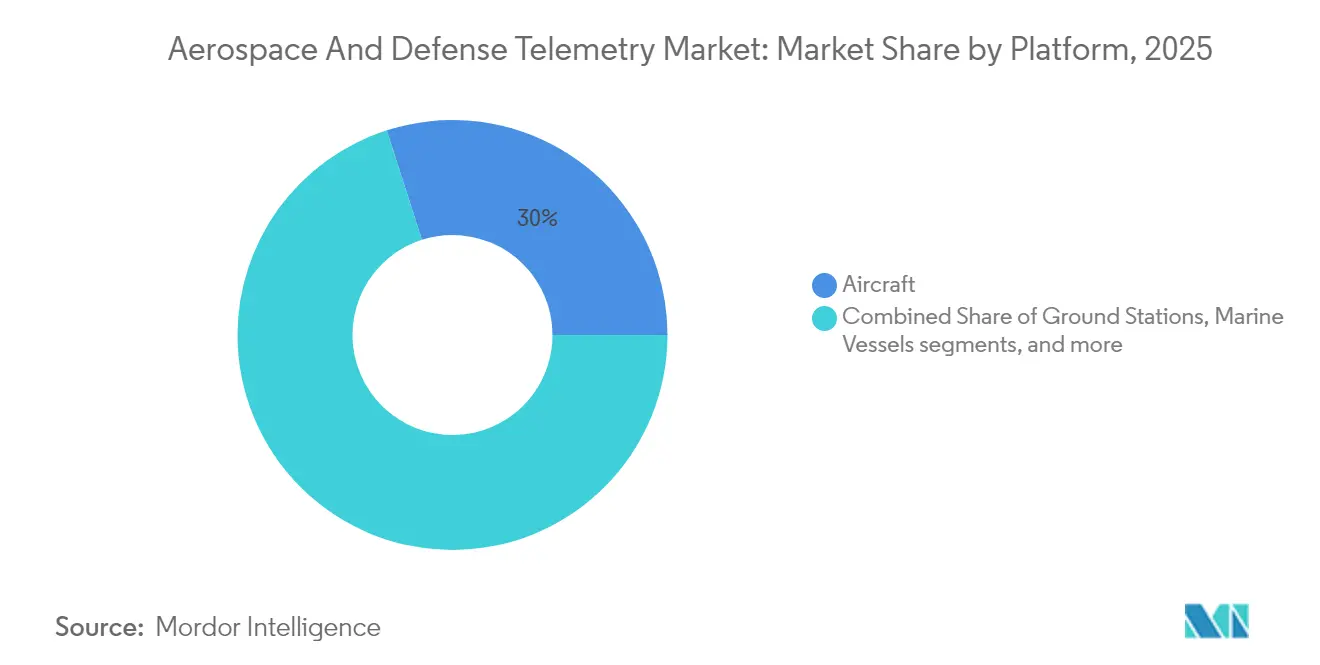
- In base alla piattaforma, nel 29.95 gli aeromobili hanno mantenuto una quota di fatturato pari al 2025%, ma i droni hanno registrato la crescita più rapida, con un CAGR del 10.72% nell'orizzonte di previsione.
- Per utente finale, nel 63.30 il settore della difesa ha rappresentato il 2025% del mercato della telemetria aerospaziale e di difesa, mentre il segmento aerospaziale commerciale ha registrato un'accelerazione con un CAGR dell'8.41% fino al 2031.
- Il Nord America è stato il Paese leader con una quota di fatturato del 35.70% nel 2025; la regione Asia-Pacifico è destinata a registrare la crescita più rapida, con un CAGR del 8.88% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della telemetria aerospaziale e della difesa
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Espansione dei programmi di veicoli di lancio ipersonici e riutilizzabili | + 1.2% | Stati Uniti, Cina, Russia, ricadute globali più ampie | Medio termine (2-4 anni) |
| Proliferazione di piccole costellazioni satellitari che richiedono telemetria ad alta larghezza di banda | + 0.8% | Il Nord America e l'Europa guidano | A breve termine (≤ 2 anni) |
| Modernizzazione delle piattaforme ISR aviotrasportate nelle alleanze di difesa | + 1.1% | Nord America, Europa, Asia-Pacifico | Medio termine (2-4 anni) |
| Emersione dell'intelligenza artificiale edge basata sullo spazio per l'elaborazione dei dati in tempo reale | + 0.9% | Adozione precoce negli Stati Uniti e in Cina | A lungo termine (≥ 4 anni) |
| Maggiore adozione di radio software-defined commerciali nella telemetria della difesa | + 0.7% | Nord America, Europa, emergente assorbimento dell'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Utilizzo crescente della telemetria passiva per la manutenzione basata sulle condizioni | + 0.6% | Stati Uniti, Regno Unito, Germania | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Espansione dei programmi di veicoli di lancio ipersonici e riutilizzabili
Il volo ipersonico impone stress termici e indotti dal plasma senza precedenti sui collegamenti dati, costringendo i progettisti a sviluppare moduli di telemetria in grado di mantenere l'aggancio a velocità superiori a Mach 5. I voli di prova del Talon-A2 di Stratolaunch nel 2024 hanno dimostrato la necessità di antenne resistenti agli urti che sopravvivano a molteplici sortite, fornendo al contempo dati di monitoraggio dello stato di salute a frequenze di aggiornamento di kilohertz. La riutilizzabilità complica ulteriormente la sfida ingegneristica, poiché l'avionica deve tollerare cicli di carico termico ripetuti senza derive nella calibrazione. L3Harris ha integrato trasmettitori multibanda all'interno dei suoi veicoli plananti ipersonici per trasmettere pacchetti di traiettoria e stato del cercatore che alimentano algoritmi di controllo del fuoco in tempo reale. [1] L3Harris Technologies, “Hypersonic Solutions Overview,” l3harris.com L'effetto cumulativo fa crescere il mercato della telemetria aerospaziale e della difesa, poiché i ministeri della difesa stanziano budget dedicati per strumentazione di prova di volo resistente e telemetria per armi di livello produttivo.
Proliferazione di piccole costellazioni satellitari che richiedono telemetria ad alta larghezza di banda
L'implementazione di oltre 10,000 terminali di comunicazione laser da parte di Starlink ha definito l'architettura di riferimento per le reti mesh in orbita terrestre bassa che trasferiscono il traffico lateralmente prima del downlink. Gli operatori più piccoli emulano questo approccio, alimentando una domanda sostenuta di terminali ottici e radio definite dal software che negoziano dinamicamente la larghezza di banda su migliaia di nodi. Il mercato della telemetria aerospaziale e per la difesa ne trae vantaggio perché i pianificatori militari apprezzano i collegamenti intersatellitari per un comando e controllo resiliente quando gli avversari bloccano i gateway terrestri. L'agilità dinamica delle forme d'onda consente ai gestori delle costellazioni di limitare la larghezza di banda verso i dati urgenti dei sensori, comprimendo al contempo il traffico di servizio, ottimizzando l'utilizzo delle risorse e proteggendo i margini.
Modernizzazione delle piattaforme ISR aviotrasportate nelle alleanze di difesa
L'adozione dell'E-7 Wedgetail da parte della NATO e l'aggiornamento del Distributed Common Ground System dell'Aeronautica Militare statunitense si basano su aggiornamenti della telemetria che uniscono segnali di intelligence, radar e feed elettro-ottici in immagini tattiche unificate. La velocità dei dati aumenta man mano che gli aerei di quinta generazione trasmettono in streaming pacchetti di fusione dei sensori ai centri di comando alleati, richiedendo crittografia in tempo reale e segnalazione a bassa probabilità di intercettazione. Il mercato della telemetria aerospaziale e della difesa soddisfa queste esigenze schierando antenne phased-array e firmware di cyber-hardening integrato che preservano l'integrità del collegamento in spettri contesi. Gli standard di interoperabilità concordati all'interno di Five Eyes e NATO accelerano ulteriormente i cicli di approvvigionamento poiché le forze alleate possono ora integrare carichi utili di telemetria in piattaforme di flotte miste senza un'integrazione personalizzata.
Emersione dell'intelligenza artificiale edge basata sullo spazio per l'elaborazione dei dati in tempo reale
I progressi nelle GPU resistenti alle radiazioni consentono ai satelliti di elaborare immagini, estrarre anomalie e persino ridefinire le priorità dei programmi di puntamento senza l'intervento umano. Gli esperimenti nell'ambito del programma Pathfinder della NASA hanno dimostrato come le reti neurali convoluzionali integrate riducano il volume di downlink del 75%, aumentando al contempo la rilevanza tattica. La telemetria basata sull'intelligenza artificiale consente inoltre ai satelliti di emettere comandi di auto-riparazione quando i sensori segnalano un degrado, prolungando la durata della missione. In scenari di difesa, i satelliti possono attivare autonomamente le risorse ISR quando rilevano lanci di missili, eseguendo flussi di lavoro interdominio più rapidamente di quanto gli operatori a terra possano reagire. Tale autonomia contribuisce direttamente all'espansione del mercato della telemetria aerospaziale e di difesa, poiché ogni nodo edge richiede comunque collegamenti sicuri ai metadati per propagare le decisioni all'interno della costellazione più ampia.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Congestione dello spettro e ritardi nel coordinamento internazionale che incidono sull'accesso alla larghezza di banda | -0.9% | Alta pressione in Europa e Asia | A breve termine (≤ 2 anni) |
| Le limitazioni di dimensioni, peso e potenza (SWaP) nelle piccole piattaforme UAV limitano l'integrazione della telemetria | -0.5% | Operatori di UAV globali | Medio termine (2-4 anni) |
| Controlli sulle esportazioni e clausole di sovranità informatica che limitano il trasferimento transfrontaliero di tecnologia | -0.6% | Globale, con impatto primario sui flussi tecnologici USA-Cina-UE | A lungo termine (≥ 4 anni) |
| L'aumento dei costi assicurativi per il lancio dei satelliti limita i budget disponibili per i sistemi di telemetria | -0.3% | Globale, concentrato nel settore spaziale commerciale | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Congestione dello spettro e ritardi nel coordinamento internazionale che incidono sull'accesso alla larghezza di banda
Il Master International Frequency Register dell'ITU si trova ad affrontare crescenti arretrati, poiché gli operatori presentano domanda per migliaia di costellazioni che si sovrappongono alle allocazioni di banda Ku, Ka e V. Le piattaforme di difesa che richiedono bande protette devono ora attendere diversi mesi per l'autorizzazione, ostacolando i calendari dei programmi. In giurisdizioni nazionali come gli Stati Uniti, le aste della FCC riutilizzano la banda C legacy per il 5G, riducendo gli utenti della telemetria in fasce più ristrette. Le esercitazioni di coalizione transfrontaliere soffrono quando i conflitti di frequenza impongono una ripianificazione dell'ultimo minuto, riducendo il valore della formazione. Le radio con condivisione adattiva dello spettro sembrano promettenti, ma le autorità di regolamentazione non hanno ancora codificato completamente le regole di coordinamento in tempo reale, prolungando l'incertezza per il mercato della telemetria aerospaziale e della difesa.
Le limitazioni di dimensioni, peso e potenza (SWaP) nelle piccole piattaforme UAV limitano l'integrazione della telemetria
I droni ultraleggeri operano con budget energetici ridotti, facendo sì che ogni grammo e milliwatt conti. L'avionica TinySense, con un peso di 78.4 mg, illustra come la miniaturizzazione estrema apra nuovi orizzonti di missione, ma imponga rigidi limiti alla gestione termica. L'autonomia dei multirotori diminuisce drasticamente se i trasmettitori ad alta capacità assorbono energia costante, costringendo i progettisti a programmare trasmissioni a raffica o ad adottare la codifica a velocità elastica. Il mercato della telemetria aerospaziale e della difesa affronta il dilemma attraverso radio system-on-chip che uniscono modulazione, crittografia e blocchi di elaborazione su un singolo die. Tuttavia, il progresso complessivo rimane limitato dai progressi nella chimica delle batterie e dai materiali leggeri per le antenne.
Analisi del segmento
Per tecnologia della comunicazione: le comunicazioni laser guidano le capacità di nuova generazione
I collegamenti laser/ottici hanno registrato la maggiore espansione, con un CAGR del 9.07% tra il 2026 e il 2031. L'adozione è aumentata dopo che la Space Development Agency ha pubblicato il suo Optical Communication Terminal Standard v4.0.0, che ha fornito ai satelliti primari una chiara tabella di marcia per la conformità. Rispetto ai sistemi a microonde, i fasci ottici offrono una larghezza di banda da 10 a 100 volte superiore con un confinamento spaziale più stretto che riduce il rischio di intercettazione. In combinazione con specchi adattivi a orientamento del fascio, i satelliti ora cambiano compagno in microsecondi, supportando un routing mesh non più ostacolato dai collegamenti a terra.
Le architetture a radiofrequenza hanno mantenuto il 52.35% dei ricavi nel 2025, a dimostrazione della solida base installata e della robustezza in ogni condizione meteo, caratteristiche di cui le forze armate si fidano per le attività critiche. La pressione dello spettro e la crescente domanda di soluzioni anti-spoofing spingono gli integratori a combinare le due modalità, lanciando terminali ibridi in grado di passare dalla banda Ka alla portante ottica. Questa dualità sostiene l'approvvigionamento di radiofrequenza, infondendo al contempo nuovi ricavi nel mercato della telemetria aerospaziale e della difesa. Il lancio di Starlink crea una domanda a due cifre per i componenti dei terminali ottici, posizionando i fornitori di apparecchiature laser per una crescita sostenibile del portafoglio ordini.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per componente: le piattaforme software trasformano l'analisi dei dati
Le piattaforme di software e analisi dati registrano il CAGR più rapido, pari all'8.43%, nel periodo 2026-2031, con gli operatori che passano dall'archiviazione di pacchetti grezzi alla generazione di informazioni predittive. I dashboard integrati ora integrano dati di telemetria, logistica e dati ambientali per produrre raccomandazioni di manutenzione pochi minuti dopo il termine del volo. Ad esempio, la suite Condition-Based Smart Maintenance di Boeing integra gli spettri di vibrazione del motore con i tag del regime di volo per segnalare i componenti che si avvicinano alle soglie di affaticamento.
Trasmettitori e sensori hanno mantenuto la quota maggiore, pari al 26.10%, nel 2025, poiché ogni nodo – un veicolo ipersonico, un nanosatellite o un UAV – necessita di trasduttori fisici e catene di amplificatori di potenza. La miniaturizzazione continua comprime questi elementi in package di dimensioni di chip, liberando spazio per i processori edge. Il miglioramento della resa dei componenti e la riduzione dei costi delle maschere ASIC riducono le barriere all'ingresso, attraendo nuovi fornitori nel mercato della telemetria aerospaziale e della difesa e alimentando la concorrenza sui prezzi che accelera l'adozione di volumi elevati.
Per piattaforma: i droni guidano l'innovazione nei sistemi autonomi
I velivoli senza pilota (UAV) hanno raggiunto il CAGR più elevato, pari al 10.72%, grazie a concetti di sciame che richiedono collegamenti resilienti e a bassa latenza per manovre coordinate. Le forze armate testano droni assegnabili che trasportano carichi utili EW usa e getta, ognuno dei quali richiede flussi di telemetria che confermano l'impatto elettronico sui bersagli prima dell'autodistruzione. Anche i piloti di pacchi commerciali intensificano la necessità di dati per la verifica delle rotte e la deconflittualità dello spazio aereo.
Gli aerei con equipaggio hanno continuato a rappresentare il 29.95% del fatturato totale nel 2025, riflettendo le ampie flotte di caccia, petroliere e aerei da trasporto sottoposti a cicli di aggiornamento dell'avionica. I segmenti missilistici e proiettili rimangono di nicchia ma critici per la missione: i moduli di telemetria dietro le testate raccolgono analisi di impatto che guidano le modifiche progettuali nei blocchi successivi. Questi diversi casi d'uso ampliano il mercato della telemetria aerospaziale e della difesa perché i fornitori devono adattare la robustezza, la crittografia e l'agilità di frequenza a ciascun dominio, mantenendo al contempo le economie di scala.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: l'industria aerospaziale commerciale accelera la crescita
I requisiti della difesa hanno rappresentato il 63.30% del fatturato del 2025, ma il segmento aerospaziale commerciale e civile accelera a un CAGR dell'8.41%, mentre i prototipi avanzati di mobilità aerea passano dall'ideazione alla certificazione. Le piattaforme eVTOL integrano bus di telemetria multi-ridondanti, trasmettendo simultaneamente dati sulla composizione chimica delle batterie, sul carico strutturale e sul traffico aereo.
Allo stesso modo, i fornitori di banda larga satellitare intensificano gli acquisti, integrando sensori di monitoraggio dello stato di salute in ogni bus per proteggere le garanzie di uptime per gli abbonati. Con la convergenza delle missioni civili con la gestione militarizzata del traffico spaziale, la domanda a duplice uso rafforza il mercato della telemetria aerospaziale e della difesa. Gli standard condivisi per i componenti consentono prezzi basati su volumi elevati che avvantaggiano entrambe le parti della base clienti.
Analisi geografica
Il Nord America ha mantenuto la quota maggiore, pari al 35.70%, nel 2025, grazie ai contratti del Dipartimento della Difesa statunitense per i velivoli plananti ipersonici e le piattaforme ISR di nuova generazione che hanno mantenuto occupate le linee nazionali. Gli appaltatori principali integrano la ricerca e sviluppo sulla telemetria con le offerte per sistemi completi, mantenendo il valore onshore e sostenendo solide pipeline ingegneristiche. La forte propensione al capitale di rischio per le startup spaziali consolida ulteriormente la leadership regionale.
L'area Asia-Pacifico registra il CAGR più rapido, pari al 8.88%, fino al 2031. La Cina incrementa la produzione industriale di piccoli bus satellitari forniti con terminali ottici plug-and-play, mentre le ambizioni di lancio riutilizzabili dell'India stimolano la richiesta costante di componenti di telemetria per i test del ciclo termico. Il Giappone concentra le sue competenze in robotica nei ricetrasmettitori per sonde lunari e asteroidi miniaturizzate, trasformando i fornitori regionali in fattori di prezzo globali per hardware ultracompatto.
L'Europa persegue obiettivi di traffico aereo autonomo e sostenibile nell'ambito di SESAR 3.0, spingendo gli integratori locali ad adottare radio definite dal software e cyber-resilienti all'interno di aeromobili con e senza equipaggio. Il prossimo EU Space Act, la cui attuazione è prevista per la fine del 2025, imporrà registri di conformità per gli algoritmi di crittografia della telemetria operanti negli slot orbitali dell'UE. Questo nuovo regolamento potrebbe rallentare leggermente gli appalti, ma in ultima analisi armonizza gli standard, ampliando la domanda di fornitori certificati nel mercato della telemetria aerospaziale e della difesa.
Panorama normativo
I programmi di telemetria operano nel rispetto dei requisiti di licenza dello spettro, degli standard di interoperabilità per i test di tiro e dei regimi di controllo delle esportazioni. Negli Stati Uniti, lo standard IRIG 106 del Range Commanders Council (RCC) rimane un punto di riferimento fondamentale per la conformità alla telemetria di volo e di tiro, e la pubblicazione, nel gennaio 2025, dello standard IRIG 106-24R1 rafforza i criteri unificati per la trasmissione, la ricezione e l'elaborazione del segnale telemetrico nei poligoni governativi.
In ambito spaziale, gli enti regolatori e di standardizzazione definiscono le procedure di telemetria, test e controllo (TT&C) e la gestione dei dati di missione attraverso protocolli sia politici che tecnici. Nell'aprile 2026, la FCC ha promosso un'attività normativa per ampliare l'accesso allo spettro per le operazioni spaziali emergenti, includendo proposte legate alle classificazioni del Servizio di Operazioni Spaziali (SOS) e alle allocazioni secondarie per attenuare i vincoli spettrali relativi alle procedure TT&C. La governance delle esportazioni influisce anche sulla fornitura transfrontaliera di sistemi con capacità di telemetria; nel gennaio 2026, una norma finale provvisoria ha modificato le normative sull'amministrazione delle esportazioni (EAR) a seguito dell'Ordine Esecutivo 14307 (giugno 2025), semplificando alcune esportazioni di UAV civili verso partner non avversari, pur mantenendo i controlli per le tecnologie a duplice uso rilevanti per la difesa. Per le missioni spaziali multi-agenzia e internazionali, gli standard raccomandati dal CCSDS continuano a rappresentare un riferimento chiave per l'interoperabilità della telemetria a pacchetto e dei servizi correlati.
Analisi della catena del valore
La catena del valore della telemetria aerospaziale e della difesa inizia con input elettronici e RF specializzati, tra cui semiconduttori resistenti alle radiazioni e ad alta affidabilità, sensori e trasduttori, amplificatori di potenza, materiali RF, ottica e fotonica per collegamenti laser e sistemi di elaborazione embedded sicuri. Questi alimentano la produzione di sottosistemi per trasmettitori, ricevitori, antenne e modulatori, unità di elaborazione del segnale e registratori di dati, seguita dall'integrazione su piattaforme come aeromobili, veicoli spaziali e vettori di lancio, UAV, missili e proiettili e stazioni di terra. La fornitura a livello di sistema combina in genere hardware con radio definite via software, crittografia, gestione delle chiavi e piattaforme di analisi dei dati, per poi passare attraverso le attività di qualificazione, certificazione del campo di misura e supporto, come ricambi, riparazioni in deposito, calibrazione e aggiornamenti.
Gli enti di standardizzazione e interoperabilità definiscono le interfacce e testano la conformità lungo tutta la catena, tra cui l'International Foundation for Telemetering (IFT) e il suo Telemetry Standards Coordinating Committee (TSCC), nonché le iniziative di standardizzazione del settore tramite l'Aerospace Industries Association (AIA) e ASD-STAN. Le iniziative di modularità guidate dai governi, tra cui la Space Systems MOSA Interface Standards Alliance, supportano interfacce aperte che ampliano la base dei fornitori e riducono la dipendenza da tecnologie proprietarie. Le pratiche di resilienza della catena di approvvigionamento sono sempre più legate a strumenti digitali, tra cui i gemelli digitali per le configurazioni di base, l'intelligenza artificiale e l'apprendimento automatico per la visibilità della domanda e delle scorte e i metodi di tracciabilità per i componenti ad alta affidabilità, a testimonianza della necessità di gestire lunghi cicli di qualificazione, il rischio di obsolescenza e i requisiti di sicurezza informatica per i dispositivi di telemetria e i segmenti di terra.
Panorama competitivo
Il mercato della telemetria aerospaziale e della difesa mostra un moderato consolidamento, in cui i principali integratori di sistemi controllano catene del valore complete, dai sensori all'analisi. L'acquisizione di Ball Aerospace da parte di BAE Systems plc per 5.5 miliardi di dollari ha ampliato la capacità di comunicazione ottica e del segmento di terra da un giorno all'altro. All'inizio del 2025, AeroVironment ha concluso un accordo da 4.1 miliardi di dollari per BlueHalo, aggiungendo competenze nella guerra elettronica che completano il suo franchise di sistemi senza pilota.
Teledyne Technologies mantiene una quota del 53.21% nella sua nicchia di sensori di fascia alta grazie ad acquisizioni iterative e a solidi margini netti del 13.02%. Kratos Defense si differenzia per la flessibilità definita dal software, offrendo unità quantumRadio e quantumFEP che scambiano le forme d'onda senza modifiche hardware. [4] Kratos Defense, “Software-Defined Ground Segment Portfolio,” kratosdefense.com La convergenza Edge-AI spinge i fornitori di hardware classici ad abbinare il silicio ai toolkit di apprendimento automatico o rischiano di essere soppiantati dai concorrenti cloud-native.
Esistono sacche di spazio bianco nei collegamenti crittografati quantisticamente e nei protocolli mesh auto-riparanti che mantengono la resilienza dei comandi quando i singoli nodi si bloccano o falliscono. Le riforme del controllo delle esportazioni, pubblicate sul Federal Register degli Stati Uniti nell'ottobre 2024, hanno agevolato le spedizioni di telemetria nello spazio civile, preservando al contempo i limiti imposti dall'ITAR per i payload della difesa. Gli operatori che internalizzeranno tempestivamente l'ingegneria della conformità ridurranno il time-to-market e si assicureranno la leadership con l'aumento della complessità normativa.
Leader del settore della telemetria aerospaziale e della difesa
BAE Systems plc
Lockheed Martin Corporation
L3 Harris Technologies, Inc.
Safran SA
Società RTX
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: la Space Development Agency ha assegnato contratti per un valore complessivo di circa 1.75 miliardi di dollari a L3Harris e Sierra Space per la costruzione di 36 satelliti Accelerated Missile Defense Tranche 3. Questi contratti ampliano la già vasta rete di tracciamento in orbita terrestre bassa (LEO), aumentando la domanda di servizi di tracciamento, telemetria, localizzazione e controllo (TT&C) per i satelliti, terminali predisposti per il cross-link e sistemi di elaborazione a terra progettati per operazioni rapide su scala di costellazione.
- Dicembre 2025: la Space Development Agency ha assegnato a L3Harris un contratto fino a 843 milioni di dollari per la costruzione di 18 satelliti di tracciamento a infrarossi per la Tranche 3 del programma Proliferated Warfighter Space Architecture. Il programma supporta la produzione in serie e l'integrazione della gestione dei dati di missione, dei collegamenti di telemetria e di una rete resiliente tra veicoli spaziali distribuiti.
- Marzo 2024: Safran ha annunciato InRange, un servizio globale di telemetria satellitare progettato per ricevere dati in tempo reale dai lanciatori lungo le traiettorie, comprese le regioni oceaniche. L'offerta sposta parte della ricezione della telemetria di lancio verso servizi gestiti, ampliando le opzioni per gli operatori che necessitano di una copertura continua senza dover costruire infrastrutture di terra dedicate.
Ambito del rapporto sul mercato globale della telemetria aerospaziale e della difesa
La telemetria è la misurazione e la trasmissione wireless di dati da fonti remote. I sensori misurano dati fisici o elettrici convertiti in tensioni elettriche specifiche. I multiplexer combinano queste tensioni con i dati di temporizzazione in un singolo flusso di dati per la trasmissione a un ricevitore remoto. Alla ricezione, il flusso di dati viene separato nei suoi componenti originali e i dati vengono visualizzati ed elaborati secondo le specifiche dell'utente.
Il mercato della telemetria aerospaziale e della difesa è stato segmentato per tipologia, applicazione e area geografica. Per tipologia, il mercato è segmentato in Radio e Satellite. Per applicazione, il mercato è segmentato in Aerospaziale e Difesa. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato della telemetria aerospaziale e della difesa nei principali paesi di diverse regioni. Per ciascun segmento, la dimensione del mercato viene fornita in termini di valore (USD).
| Frequenza Radio |
| Satellitare |
| Laser/Ottico |
| Ethernet/fibra ottica |
| Trasmettitori e sensori |
| Antenne e modulatori |
| Piattaforme di analisi software e dati |
| Unità di elaborazione del segnale |
| Apparecchiature di ricezione a terra |
| aereo |
| Veicoli spaziali e veicoli di lancio |
| Veicoli aerei senza pilota (UAV) |
| Missili e proiettili |
| Navi Marine |
| Convenienti |
| Aeronautico |
| Difesa |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
| Dalla tecnologia della comunicazione | Frequenza Radio | ||
| Satellitare | |||
| Laser/Ottico | |||
| Ethernet/fibra ottica | |||
| Per componente | Trasmettitori e sensori | ||
| Antenne e modulatori | |||
| Piattaforme di analisi software e dati | |||
| Unità di elaborazione del segnale | |||
| Apparecchiature di ricezione a terra | |||
| Per piattaforma | aereo | ||
| Veicoli spaziali e veicoli di lancio | |||
| Veicoli aerei senza pilota (UAV) | |||
| Missili e proiettili | |||
| Navi Marine | |||
| Convenienti | |||
| Per utente finale | Aeronautico | ||
| Difesa | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Australia | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato della telemetria nel settore aerospaziale e della difesa e con quale rapidità sta crescendo?
Nel 2.23 il mercato valeva 2026 miliardi di dollari e si prevede che raggiungerà i 3.12 miliardi di dollari entro il 2031, registrando un CAGR del 6.99%.
Quale tecnologia di comunicazione si sta espandendo più rapidamente?
Le soluzioni di telemetria laser/ottica stanno avanzando a un CAGR del 9.07% perché forniscono una larghezza di banda da 10 a 100 volte maggiore e hanno meno vincoli di spettro rispetto ai collegamenti radio.
Perché i veicoli aerei senza pilota (UAV) attraggono così tanti investimenti nella telemetria?
La telemetria dei droni registra il CAGR più alto, pari al 10.72%, poiché i concetti di autonomia e sciame richiedono collegamenti resilienti e a bassa latenza per la navigazione, la fusione dei dati e il monitoraggio dello stato di salute.
Quale regione offre le maggiori opportunità di crescita per i fornitori di telemetria?
Si prevede che l'area Asia-Pacifico crescerà a un CAGR del 8.88% fino al 2031, trainata dalla produzione satellitare cinese, dai programmi di lancio dell'India e dalle iniziative di elettronica miniaturizzata del Giappone.
In che modo i programmi ipersonici influenzano le specifiche della telemetria?
I veicoli ipersonici necessitano di trasmettitori ad alta temperatura e resistenti agli urti, che mantengano il vincolo a velocità superiori a Mach 5 e resistano a molteplici cicli di riutilizzo, spingendo i fornitori a fornire collegamenti ultra-affidabili e resistenti al plasma.


