

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 15.86 miliardo di dollari |
| Dimensione del mercato (2031) | 18.08 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 2.66% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
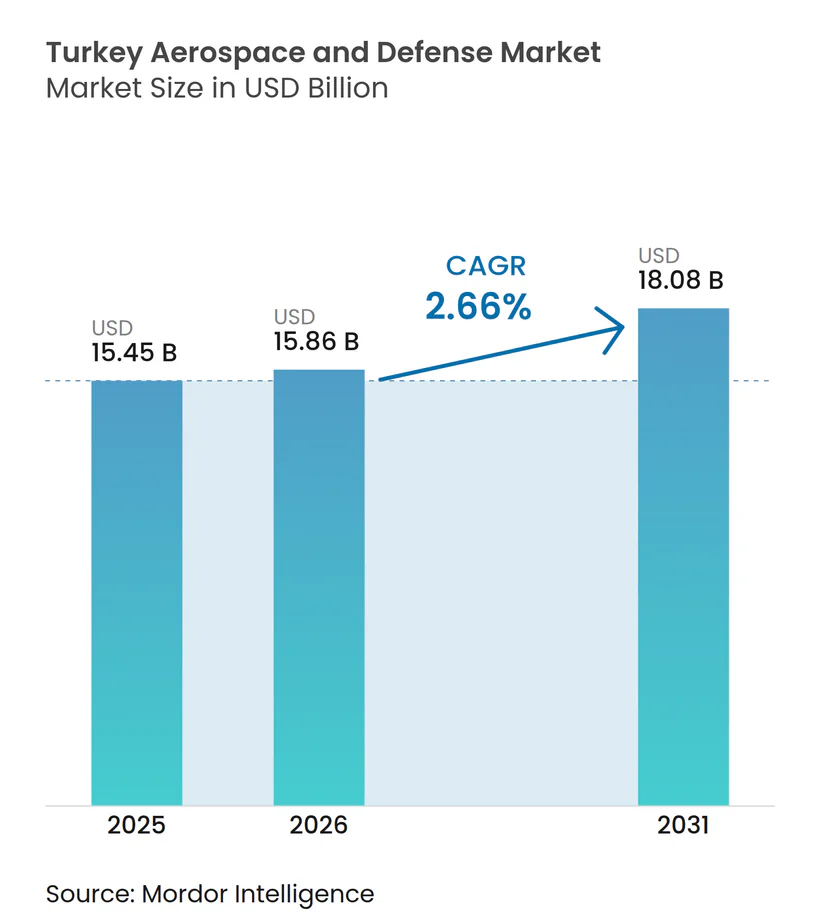
Analisi del mercato aerospaziale e della difesa in Turchia di Mordor Intelligence
Si prevede che il mercato aerospaziale e della difesa turco crescerà da 15.45 miliardi di dollari nel 2025 a 15.86 miliardi di dollari nel 2026 e raggiungerà i 18.08 miliardi di dollari entro il 2031, con un CAGR del 2.66% nel periodo 2026-2031. Questa traiettoria deriva dalla svolta del Paese verso lo sviluppo di piattaforme nazionali, dalla resiliente domanda di esportazione e da un quadro di bilancio della difesa favorevole, che ha raggiunto i 47 miliardi di dollari nel 2025. [1] Fonte: Middle East Eye, “Turkey's 2025 Defense Budget Reaches USD 47 Billion,” middleeasteye.net L'aumento delle consegne di droni, missili e sistemi spaziali rafforza lo status della Turchia come alternativa affidabile ai fornitori tradizionali. Allo stesso tempo, l'impegno del governo per un contenuto locale dell'80% protegge il settore dagli shock della catena di approvvigionamento. Le dinamiche competitive enfatizzano la sovranità tecnologica, come dimostrano i programmi relativi al caccia di quinta generazione KAAN, al missile antiaereo Hisar-O e al drone navale TB3, che costituiscono il fulcro di un ecosistema in grado di gestire l'intero processo, dalla progettazione alla prototipazione e alla produzione in serie.
Punti chiave del rapporto
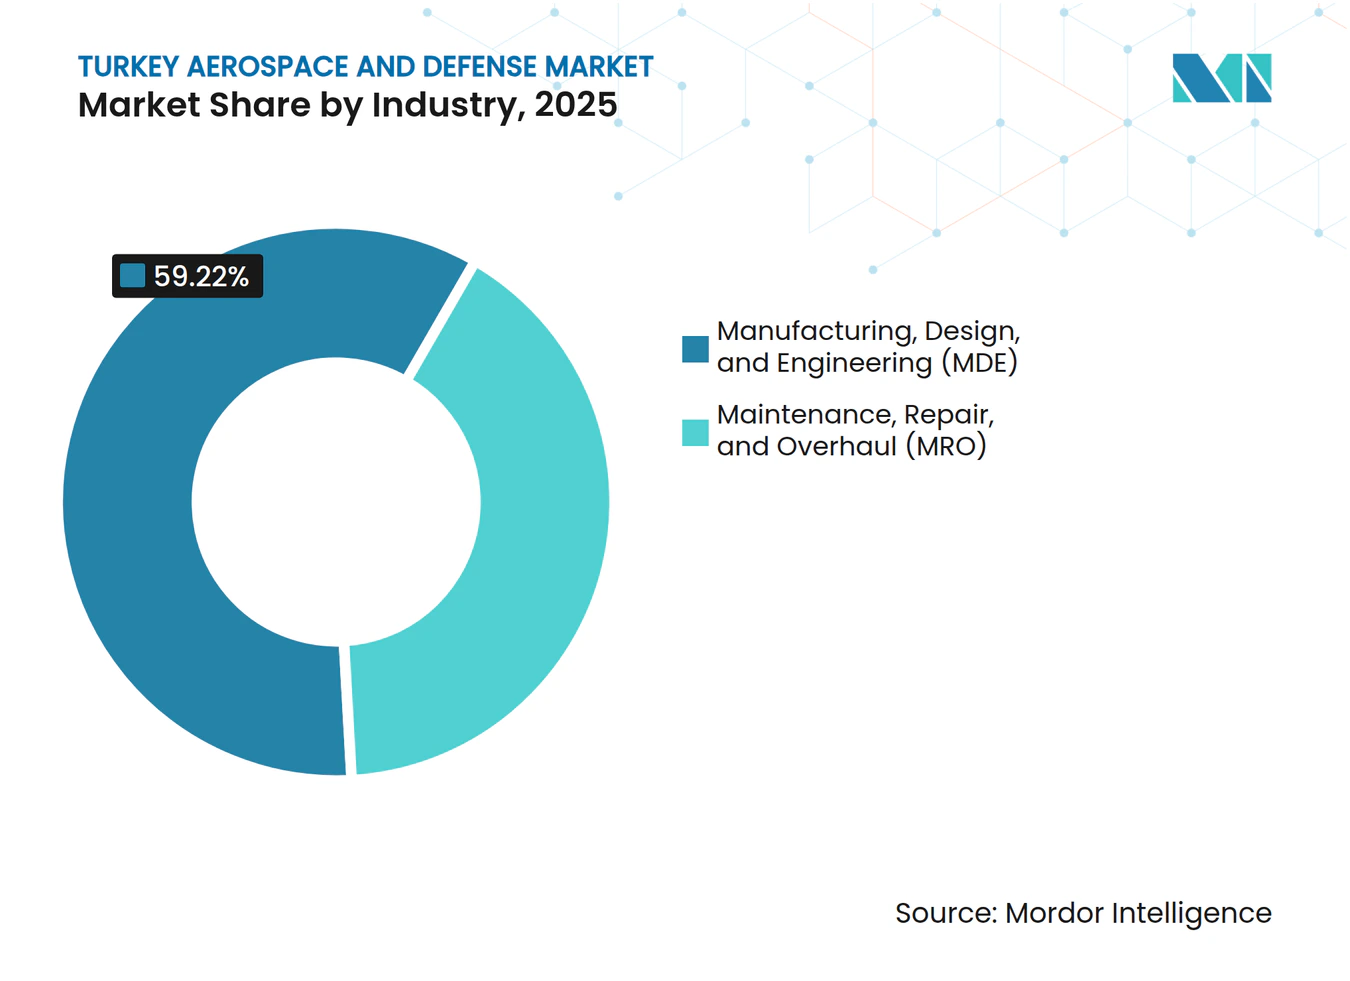
- Per settore, la produzione, la progettazione e l'ingegneria (MDE) hanno dominato con il 59.22% della quota di mercato aerospaziale e della difesa della Turchia nel 2025 e si prevede che cresceranno a un CAGR del 2.98% fino al 2031.
- Per tipologia, nel 2025 le piattaforme di difesa detenevano una quota del 67.90% del mercato aerospaziale e della difesa turco, mentre si prevede che il segmento aerospaziale crescerà a un CAGR del 3.24% entro il 2031.
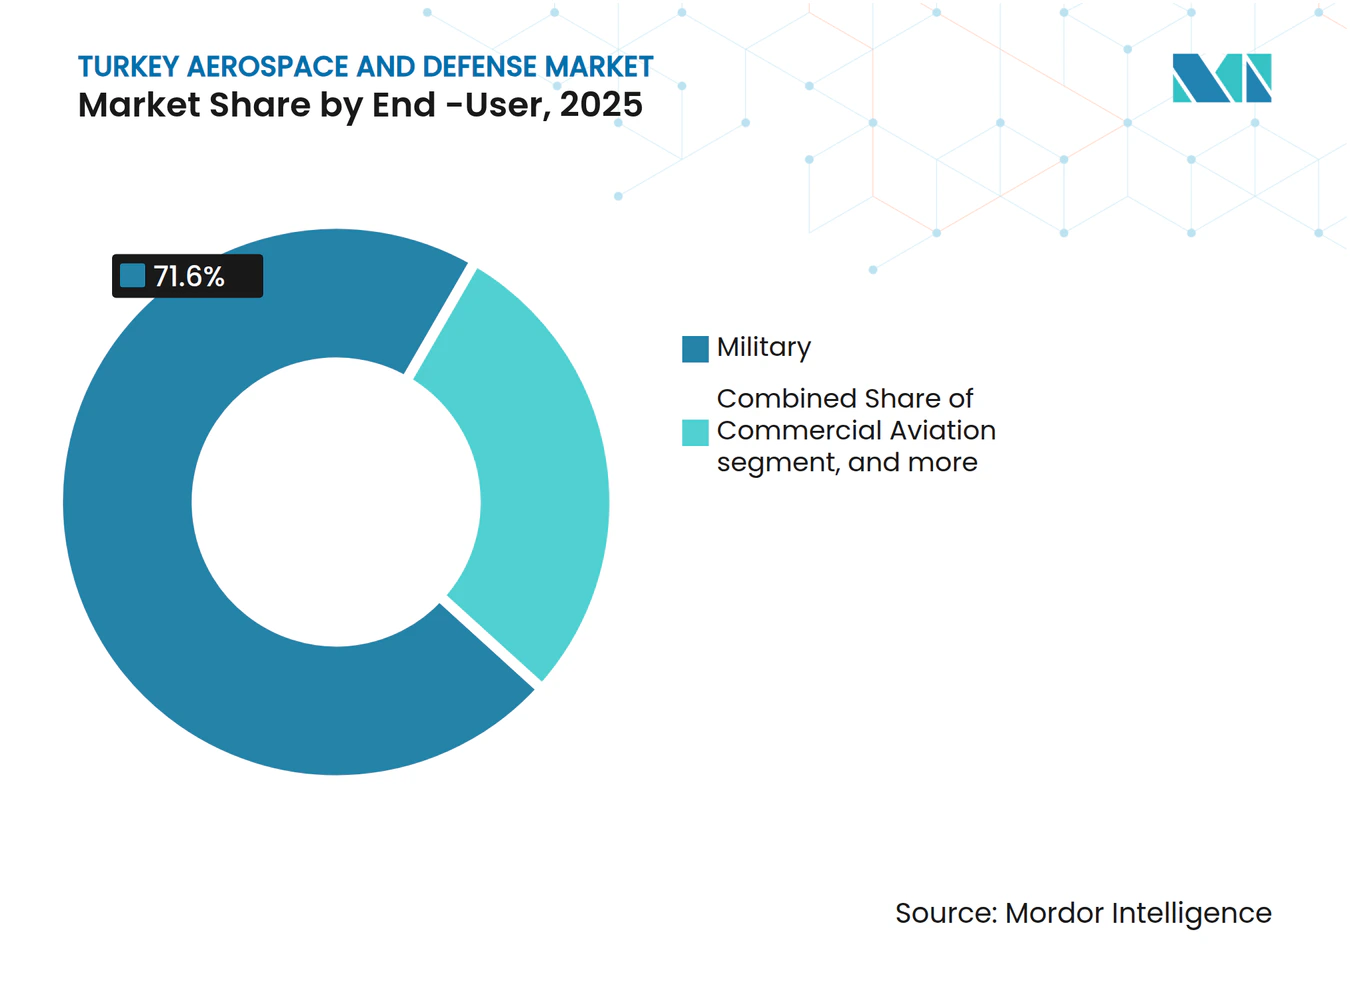
- Per utente finale, nel 71.60 il segmento militare rappresentava il 2025% del mercato aerospaziale e della difesa turco, con le applicazioni governative non militari in crescita a un CAGR del 3.62% fino al 2031.
- Per piattaforma, i veicoli aerei senza pilota (UAV) hanno conquistato il 26.27% della quota di mercato aerospaziale e della difesa turca nel 2025 e si prevede che cresceranno a un CAGR del 4.32% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato aerospaziale e della difesa in Turchia
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento degli stanziamenti per il bilancio della difesa | + 0.8% | Nazionale, con ricadute sui partner regionali | Medio termine (2-4 anni) |
| Aumento delle esportazioni di UAV e munizioni guidate | + 0.6% | Globale, con forte penetrazione in MENA, Europa orientale | A breve termine (≤ 2 anni) |
| Obiettivi di autosufficienza nazionale e di piattaforma indigena | + 0.5% | Nazionale, con trasferimento di tecnologia alle nazioni alleate | A lungo termine (≥ 4 anni) |
| Espansione della flotta di aviazione commerciale e della capacità aeroportuale | + 0.4% | Nazionale, con vantaggi di connettività regionale | Medio termine (2-4 anni) |
| Programmi di aggiornamento dell'interoperabilità NATO | + 0.3% | Stati membri della NATO, con particolare attenzione al fianco orientale | Medio termine (2-4 anni) |
| Adozione della produzione additiva e dei materiali compositi avanzati | + 0.2% | Nazionale, con potenziale di esportazione verso i mercati emergenti | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento degli stanziamenti per il bilancio della difesa
Il bilancio della difesa per il 2025, pari a 47 miliardi di dollari, stanzia 165 miliardi di lire turche per il Fondo di sostegno all'industria della difesa, garantendo la domanda a breve termine per i programmi aerei e missilistici nazionali e finanziando 4.5 miliardi di dollari in ricerca e sviluppo nazionale. Gli elevati investimenti hanno già accelerato la produzione in serie del missile antiaereo Hisar-O e hanno reso possibili nuovi banchi prova motore per il turbofan TF35000, rafforzando così l'integrazione verticale nei sottosistemi di propulsione, guida e C4ISR. I flussi di finanziamento prevedibili attraggono inoltre le PMI verso nicchie di mercato nei settori dei compositi avanzati, dei sensori e della produzione additiva, ampliando la base di fornitori che alimenta il mercato aerospaziale e della difesa turco. Nel complesso, questi investimenti rafforzano la ricerca di autonomia strategica della Turchia e ne ampliano l'attrattività per le esportazioni verso partner interessati al trasferimento tecnologico.
Aumento delle esportazioni di UAV e munizioni guidate
I ricavi di Baykar per 1.76 miliardi di dollari nel 2024 evidenziano come le prestazioni in Ucraina, Libia e Nagorno-Karabakh si siano tradotte in contratti in 34 paesi, con strutture con personale locale inaugurate in Ucraina e Indonesia. Le sortite di coperta della TB3 del TCG Anadolu dimostrano la moltiplicazione delle forze marittime a prezzi accessibili per le marine militari di portaerei leggere. I pacchetti di munizioni di precisione e i servizi di supporto generano entrate annuali stabili, aiutando le aziende a fronteggiare le oscillazioni dei tassi di cambio e ampliando al contempo la presenza nel mercato aerospaziale e della difesa turco.
Obiettivi di autosufficienza nazionale e piattaforma indigena
Il contratto di esportazione da 10 miliardi di dollari del caccia KAAN con l'Indonesia per oltre 48 velivoli – con linee di produzione autorizzate a Bandung – conferma che i progetti nazionali possono vincere gare d'appalto globali anche contro i consolidati jet occidentali. La Turchia ha ridotto la dipendenza dall'estero dall'80% al 20% in due decenni, rafforzando la catena di approvvigionamento in avionica, testate e strutture composite. I mandati di approvvigionamento indigeno indirizzano gli acquisti verso fornitori locali, consolidando economie di scala che riducono i costi unitari e rendono le offerte turche più competitive all'estero. Un tempo percepite come rischi, le clausole di trasferimento tecnologico ora fungono da punti di forza per i governi che cercano di migliorare le competenze industriali, ampliando il mercato aerospaziale e della difesa turco.
Flotta di aviazione commerciale ed espansione della capacità aeroportuale
Turkish Airlines gestisce 458 aeromobili e punta a 813 entro il 2033, un piano che richiede una maggiore capacità MRO, interni nazionali e componenti compositi. [2] Fonte: Turkish Airlines, “Board Activity Report 2Q 2024,” investor.turkishairlines.com La configurazione dell'aeroporto di Istanbul, con una capacità di 120 milioni di passeggeri, consolida il ruolo della Turchia come hub intercontinentale, stimolando la domanda di radar, gestione bagagli e sistemi di supporto a terra. Le tecnologie a duplice uso migrano dai programmi militari alle linee commerciali sensibili ai costi, come le staffe per cabine prodotte con manifattura additiva, accorciando i cicli di sviluppo. Pertanto, il mercato aerospaziale e della difesa turco beneficia della convergenza tecnologica civile-militare che diversifica i flussi di entrate.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità valutaria e alta inflazione dei costi di input | -0.4% | Nazionale, con implicazioni sulla competitività delle esportazioni | A breve termine (≤ 2 anni) |
| Esposizione a licenze di esportazione/sanzioni | -0.3% | Globale, colpisce in particolare l’accesso alla tecnologia occidentale | Medio termine (2-4 anni) |
| Carenza di manodopera qualificata in discipline critiche | -0.2% | Nazionale, con competizione regionale per i talenti | Medio termine (2-4 anni) |
| Vincoli di finanziamento guidati da ESG/rischio geopolitico | -0.1% | Mercati europei, con impatto limitato sui mercati emergenti | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità valutaria e alta inflazione dei costi di input
Le forti oscillazioni del cambio con la lira turca ampliano le basi di costo per i motori importati e il titanio aerospaziale, complicando la definizione dei prezzi per i contratti di esportazione a lungo termine. Sebbene l'80% di un sistema finito sia ora di provenienza locale, il restante 20% fornito dall'estero spesso include pacchetti di propulsione o sensori dal valore sproporzionato. La fatturazione in valuta forte e i portafogli di esportazione con copertura naturale offrono un sollievo parziale, ma l'inflazione significativa continua a esercitare pressioni sui margini nel mercato aerospaziale e della difesa turco.
Esposizione a licenze di esportazione/sanzioni
Le sanzioni occidentali in seguito all'acquisizione dell'S-400 hanno estromesso la Turchia dal programma F-35, bloccando i previsti ritorni dalla condivisione del lavoro su un costo irrecuperabile di 1.4 miliardi di dollari. Il rifiuto di licenza per componenti di origine statunitense complica l'approvvigionamento dei sottosistemi e limita le vendite nei mercati NATO. Le strategie di risposta turche spaziano dallo sviluppo di motori nazionali alla diversificazione della catena di approvvigionamento verso fornitori asiatici e mediorientali, un percorso che amplia la libertà di progettazione ma richiede ulteriori test di qualificazione. Le tensioni a breve termine limitano quindi la crescita del mercato aerospaziale e della difesa turco, mentre i programmi di autosufficienza gettano le basi per una resilienza a lungo termine.
Analisi del segmento
Per settore: la produzione guida lo sviluppo delle piattaforme indigene
Produzione, progettazione e ingegneria (MDE) hanno generato il 59.22% del fatturato del 2025 e sono sulla buona strada per un CAGR del 2.98%, a dimostrazione di come l'autonomia produttiva sia alla base del mercato aerospaziale e della difesa turco. Il campus di Kahramankazan di TUSAŞ, con una superficie di 4 milioni di m², comprende le operazioni di progettazione, assemblaggio e test di volo, consentendo la produzione simultanea del caccia KAAN, dell'elicottero GÖKBEY e del drone ANKA-3 su linee contigue. La capacità di produzione in serie offre ai principali operatori turchi un peso negoziale nelle offerte di joint venture, mentre le PMI forniscono cablaggi, condotti stampati in 3D e resine ad alta temperatura, portando la cattura del valore interno all'80% sulle principali piattaforme.
Lo slancio positivo del segmento beneficia delle innovazioni nella produzione additiva che riducono i cicli di attrezzaggio del 40%, consentendo un rapido passaggio dal prototipo alla produzione iniziale a bassa cadenza. I gemelli digitali integrati riducono i costi di rilavorazione e si allineano bene con i pacchetti offset dei partner di esportazione, aumentando l'attrattiva del mercato aerospaziale e della difesa turco. Gli investimenti sostenuti in strutture ibride composite-metalliche per la gondola del motore TF35000 evidenziano come la Turchia converta i budget di ricerca e sviluppo in proprietà intellettuale proprietaria che generano margini premium.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo: le piattaforme di difesa guidano mentre l'industria aerospaziale accelera
Le piattaforme di difesa hanno rappresentato il 67.90% dei ricavi del 2025, grazie alla ricapitalizzazione dei veicoli blindati, dei battaglioni di difesa aerea e delle risorse navali delle Forze Armate turche. I sistemi testati in combattimento rafforzano la credibilità all'estero, trainando una crescita delle esportazioni del 30% su base annua, che espande il mercato aerospaziale e della difesa turco. Tuttavia, il CAGR del 3.24% del segmento aerospaziale sta colmando il divario, sostenuto dal piano di raddoppio della flotta di Turkish Airlines e dalla domanda di strutture di lancio e bus satellitari del programma spaziale nazionale.
Turksat 6A, progettato ad Ankara, estende la copertura a 5 miliardi di persone e sblocca le royalties delle telecomunicazioni dai mercati asiatici emergenti. Le ricadute civili-militari, come i pannelli solari qualificati per lo spazio, ora riadattati per i droni HALE, illustrano un'impollinazione incrociata tecnologica che arricchisce l'industria aerospaziale e della difesa turca, riducendo al contempo la dipendenza dai cicli volatili della difesa.
Per utente finale: predominio militare con crescita governativa in crescita
Le agenzie militari hanno acquistato il 71.60% della produzione del 2025, assorbendo ingenti volumi di munizioni di precisione, droni tattici e corvette navali nell'ambito di piani di approvvigionamento pluriennali. Le forze armate nazionali fungono da clienti di lancio, convalidando i sistemi per gli acquirenti stranieri e consolidando una solida domanda di base per il mercato aerospaziale e della difesa turco. Ciononostante, le applicazioni governative (non militari) mostrano un CAGR del 3.62%, trainate da torri di controllo delle frontiere, droni per il monitoraggio degli incendi boschivi e connettività e-government satellitare.
L'adozione da parte delle autorità civili di radar a duplice uso e reti radio criptate contribuisce ad ammortizzare la ricerca e sviluppo su volumi più ampi, riducendo i costi unitari e migliorando la competitività delle esportazioni. Tale diversificazione protegge i flussi di entrate da potenziali rallentamenti nell'allocazione dei servizi per la difesa, senza diluire le competenze chiave che caratterizzano il mercato aerospaziale e della difesa turco.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per piattaforma: i droni guidano l'innovazione e il successo delle esportazioni
I droni hanno rappresentato il 26.27% dei ricavi e hanno dominato il settore con un CAGR del 4.32%, riflettendo l'importante quota di Baykar nelle esportazioni globali di droni e il traguardo di 2 milione di ore di volo di TB1. Torrette EO/IR locali, collegamenti dati SATCOM e munizioni intelligenti sostituiscono i carichi utili precedentemente importati, mantenendo il valore nel paese ed espandendo il mercato aerospaziale e della difesa turco. Progetti ad ala fissa con equipaggio, come il caccia KAAN, diversificano il portafoglio, mentre i programmi per elicotteri pesanti ATAK-II soddisfano la domanda regionale di velivoli a rotore.
Le linee di produzione di missili e munizioni di precisione sfruttano le strutture in composito derivanti dalla produzione di droni, riducendo i tempi di ciclo e offrendo pacchetti chiavi in mano interessanti per le nazioni a medio reddito. Le piattaforme spaziali, catalizzate dal lancio di satelliti privati di Fergani Space, presentano un potenziale di crescita a lungo termine, posizionando la Turchia come fornitore regionale di servizi di osservazione della Terra e di telerilevamento. La diversificazione delle piattaforme, quindi, sostiene l'espansione sostenibile del mercato aerospaziale e della difesa turco.
Analisi geografica
La regione di Marmara ospita SAHA Istanbul, un cluster di 1,300 membri che ha registrato un fatturato di 12.59 miliardi di dollari e 6.08 miliardi di dollari di esportazioni nel 2024. La sua concentrazione di integratori di sistemi, logistica portuale e il nuovo aeroporto di Istanbul lo collocano nell'epicentro del mercato aerospaziale e della difesa turco. Parchi di ricerca e sviluppo collaborativi collegano i primi impianti con le boutique di prototipazione, accelerando la transizione dal concept alla produzione in serie e consentendo rapide iterazioni in risposta al feedback dei clienti esteri.
L'Anatolia centrale, con sede ad Ankara, è incentrata sullo stabilimento di Kahramankazan di Turkish Aerospace e sulla linea di integrazione del motore TF35000, rafforzando l'autosufficienza nella propulsione. La vicinanza agli enti di approvvigionamento per la difesa favorisce un processo decisionale agile e una rapida esecuzione dei contratti, fattori che favoriscono l'ingresso di nuovi operatori e alimentano il bacino di PMI che alimenta il mercato aerospaziale e della difesa turco.
La regione dell'Egeo sfrutta le zone industriali e i porti in acque profonde di Smirne per supportare progetti di integrazione aeronavale, mentre i cantieri navali del Mediterraneo si diversificano in ponti di corvette abilitati per UAV. Gli hub del Mar Nero si concentrano su sottosistemi radar ed EW, capitalizzando sulle esigenze di sicurezza del gas offshore. L'Anatolia sudorientale e orientale offre strutture competitive in termini di costi e incentivi fiscali, attraendo startup di produzione additiva e ampliando la dispersione geografica del rischio per il mercato aerospaziale e della difesa turco.
Panorama normativo
In Turchia, gli appalti e l'industrializzazione nei settori aerospaziale e della difesa sono gestiti centralmente dal Segretariato delle Industrie della Difesa (SSB), sotto la Presidenza, con le principali approvazioni dei programmi e le decisioni strategiche supervisionate dal Comitato Esecutivo per l'Industria della Difesa (SSIK), presieduto dal Presidente. L'accesso ai programmi di difesa è regolato dalle prassi contrattuali dell'SSB e dalle norme sulla partecipazione industriale e sugli offset, che integrano requisiti di localizzazione e trasferimento tecnologico nei grandi appalti, rafforzando l'elevato orientamento del settore verso il contenuto locale.
La produzione, il commercio e la conformità in materia di sicurezza sono gestiti da diverse autorità e leggi: la Legge n. 5201 disciplina la produzione, l'importazione e l'esportazione di materiali bellici e richiede permessi dal Ministero della Difesa Nazionale (MSB), mentre la Legge n. 5202 impone requisiti di sicurezza per l'industria della difesa per gli impianti coinvolti in progetti classificati, inclusi la certificazione e le verifiche periodiche. Gli articoli controllati sono gestiti tramite la Kontrole Tabi Liste (KTL) del MSB, e i controlli commerciali per i beni a duplice uso e quelli controllati utilizzano TAREKS come piattaforma digitale obbligatoria di autorizzazione e tracciabilità basata sul rischio. Di conseguenza, le autorizzazioni, la sicurezza degli impianti e la conformità al controllo delle esportazioni fungono da fasi di controllo sia per i fornitori locali che per i principali appaltatori stranieri.
Analisi della catena del valore
La catena del valore aerospaziale e della difesa turca è ancorata a portafogli di programmi diretti dall'SSB (State Security Board) e a una solida base industriale nazionale, con appaltatori principali e aziende chiave per i sottosistemi che coordinano fornitori di vari livelli nei settori dei metalli, dei materiali compositi, dell'elettronica, del software e dell'energetica. Turkish Aerospace Industries si occupa di cellule e integrazione aerospaziale, ASELSAN supporta sensori, C4ISR e guerra elettronica, Roketsan fornisce missili e sistemi di propulsione, BMC/FNSS fornisce sistemi terrestri e MKE si occupa di armamenti. La struttura si basa anche su meccanismi di clustering e di sviluppo delle capacità per ampliare l'approvvigionamento locale qualificato, tra cui la mappatura delle capacità dell'SSB (come YETEN 2.0) e i programmi di competenza delle PMI.
Le dipendenze a monte si concentrano su sistemi di propulsione, sensori di fascia alta e materiali aerospaziali selezionati, dove sanzioni o vincoli di licenza possono interrompere l'approvvigionamento. Ciò rafforza l'importanza dell'integrazione verticale, che include motori di produzione nazionale ed elettronica nazionale. La creazione di valore a metà della catena di fornitura si concentra sulla produzione in serie, dalla progettazione alla realizzazione, in grandi complessi, come ad esempio il complesso di Kahramankazan di Turkish Aerospace Industries, e su hub di produzione integrati che consolidano la produzione di sistemi di difesa aerea ed elettronica. I ricavi a valle provengono sempre più da esportazioni di prodotti preconfezionati che combinano piattaforme, munizioni, addestramento e supporto logistico. Sul fronte dei servizi, la manutenzione, riparazione e revisione (MRO) e il supporto al ciclo di vita si stanno espandendo attorno all'aeroporto di Istanbul e al Turkish Technic, collegando la domanda dell'aviazione civile con le capacità di manutenzione e produzione di componenti di livello militare.
Panorama competitivo
Sette aziende turche si classificano tra le prime 100 aziende mondiali della difesa; ASELSAN è leader a livello nazionale con un fatturato di 2.172 miliardi di dollari e detiene posizioni di rilievo nei settori radar, EW ed elettro-ottica. TUSAŞ segue con 1.858 miliardi di dollari, integrando cellule e satelliti, mentre Baykar domina il settore dei droni con un rapporto export-fatturato del 90%. Il vantaggio competitivo deriva dall'integrazione verticale e dalla velocità: il tempo trascorso tra la certificazione di base TB2 e la prima esportazione è stato di tre anni, molto più breve rispetto ai cicli tradizionali degli OEM.
L'adozione della produzione additiva riduce i costi di attrezzaggio del 35% e comprime i tempi di consegna dei prototipi, offrendo alle PMI la possibilità di presentare offerte per sottosistemi su velivoli di nuova generazione. Le mosse strategiche per il 2025 includono la joint venture tra Leonardo e Baykar mirata al segmento europeo dei caccia senza pilota e la partnership di TUSAŞ con Airbus per il programma di addestramento spagnolo. Innovatori come Fergani Space spingono i prezzi dei bus satellitari al di sotto dei 4 milioni di dollari, espandendo i mercati target oltre i bilanci statali. La collaborazione all'interno di SAHA Istanbul consente una rapida scalabilità quando i contratti di esportazione, come l'ordine KAAN in Indonesia, richiedono contenuti locali. Nel complesso, la concorrenza sinergica promuove la portata globale del mercato aerospaziale e della difesa turco.
Leader del settore aerospaziale e della difesa in Turchia
Turkish Aerospace Industries, Inc.
ASELSAN A.Ş.
BMC Otomotiv Sanayi ve Ticaret A.Ş.
BAYKAR MAKİNA SANAYİ VE TİCARET A.Ş.
Roketsan Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Maggio 2026: GE Aerospace e Turkish Aerospace hanno annunciato un accordo per la fornitura di motori F404 per il programma HURJET. Garantire un percorso di fornitura definito per i motori supporta la pianificazione della produzione di HURJET e la preparazione all'esportazione, rafforzando al contempo l'integrazione tra le catene di fornitura della piattaforma e della propulsione in Turchia.
- Febbraio 2026: ASELSAN e CSG Group hanno annunciato una cooperazione strategica per la creazione di una joint venture con sede nell'UE e per l'integrazione del sistema di difesa aerea Korkut sulla piattaforma Tatra Force 6x6. Questa iniziativa rafforza la presenza industriale europea di ASELSAN e amplia la domanda potenziale, combinando le capacità turche nel settore della difesa aerea con una consolidata base europea di produttori e distributori di veicoli.
- Ottobre 2024: ASELSAN ha annunciato diversi contratti, tra cui la fornitura di kit di guida per le Forze Armate turche e la vendita di carichi utili con esportazioni verso i mercati asiatici e africani. Queste commesse ampliano il portafoglio ordini di ASELSAN in termini di sottosistemi di precisione e di carico utile e rafforzano la strategia turca di integrare le capacità nazionali nel settore dell'elettronica e delle munizioni sia nei programmi nazionali che nelle esportazioni.
Ambito del rapporto sul mercato aerospaziale e della difesa in Turchia
Lo studio sull'industria aerospaziale e della difesa turca prende in considerazione gli sviluppi nei sistemi e nei componenti critici di aeromobili, droni, veicoli blindati, sistemi di difesa aerea, navi militari e satelliti, tra gli altri.
Il mercato aerospaziale e della difesa turco è segmentato per settore e tipologia. In base al settore, il mercato è suddiviso in produzione, progettazione e ingegneria e manutenzione, riparazione e revisione (MRO). In base alla tipologia, il mercato è suddiviso in aerospaziale e difesa. Il rapporto fornisce le dimensioni del mercato in USD per tutti i segmenti sopra menzionati.
Per settore
| Produzione, progettazione e ingegneria (MDE) |
| Manutenzione, riparazione e revisione (MRO) |
Per tipo
| Aeronautico | Aviation |
| lo spazio | |
| Difesa |
Per utente finale
| Aviazione commerciale |
| Linea militare |
| Governo (non militare) |
| Aviazione privata e d'affari |
Per piattaforma
| Velivoli ad ala fissa |
| Velivoli ad ala rotante |
| Veicoli aerei senza pilota (UAV) |
| Sistemi terrestri |
| Sistemi Navali |
| Missili e munizioni di precisione |
| Piattaforme e lanciatori spaziali |
| Per settore | Produzione, progettazione e ingegneria (MDE) | |
| Manutenzione, riparazione e revisione (MRO) | ||
| Per tipo | Aeronautico | Aviation |
| lo spazio | ||
| Difesa | ||
| Per utente finale | Aviazione commerciale | |
| Linea militare | ||
| Governo (non militare) | ||
| Aviazione privata e d'affari | ||
| Per piattaforma | Velivoli ad ala fissa | |
| Velivoli ad ala rotante | ||
| Veicoli aerei senza pilota (UAV) | ||
| Sistemi terrestri | ||
| Sistemi Navali | ||
| Missili e munizioni di precisione | ||
| Piattaforme e lanciatori spaziali | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato aerospaziale e della difesa in Turchia?
Nel 15.86 il mercato valeva 2026 miliardi di dollari e si prevede che raggiungerà i 18.08 miliardi di dollari entro il 2031, con un CAGR dell'2.66%.
Quale segmento detiene la quota di mercato più grande nel settore aerospaziale e della difesa in Turchia?
Nel 59.22, il settore Manufacturing, Design & Engineering era in testa con una quota del 2025%, grazie a investimenti costanti nella produzione su piattaforma nazionale.
Perché i droni turchi sono così competitivi a livello internazionale?
La convalida in combattimento, l'elevato contenuto indigeno e i servizi di supporto integrati hanno consentito a Baykar di aggiudicarsi contratti in 34 paesi e di aggiudicarsi il 65% delle esportazioni globali di UAV.
Quanto è importante il bilancio della difesa della Turchia per la crescita dell'industria?
Il bilancio della difesa di 47 miliardi di dollari per il 2025, che comprende ingenti stanziamenti per la ricerca e sviluppo, sostiene la domanda interna e accelera i programmi di autosufficienza tecnologica.
Quali sono le regioni della Turchia che trainano la produzione aerospaziale e della difesa?
La regione di Marmara ospita il cluster SAHA Istanbul, l'Anatolia centrale ospita importanti strutture di assemblaggio e collaudo motori, mentre l'Egeo sfrutta le infrastrutture portuali per progetti marittimo-aerei.
Quali restrizioni potrebbero rallentare la crescita del mercato aerospaziale e della difesa turco?
La volatilità della valuta, gli ostacoli alle licenze di esportazione e la carenza di manodopera qualificata rappresentano rischi a breve termine, sebbene le iniziative di sviluppo indigeno mirino ad attenuare queste sfide.


