

Dimensioni e quota di mercato dei connettori per il settore aerospaziale e della difesa
Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 4.33 miliardo di dollari |
| Dimensione del mercato (2031) | 5.55 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.13% CAGR |
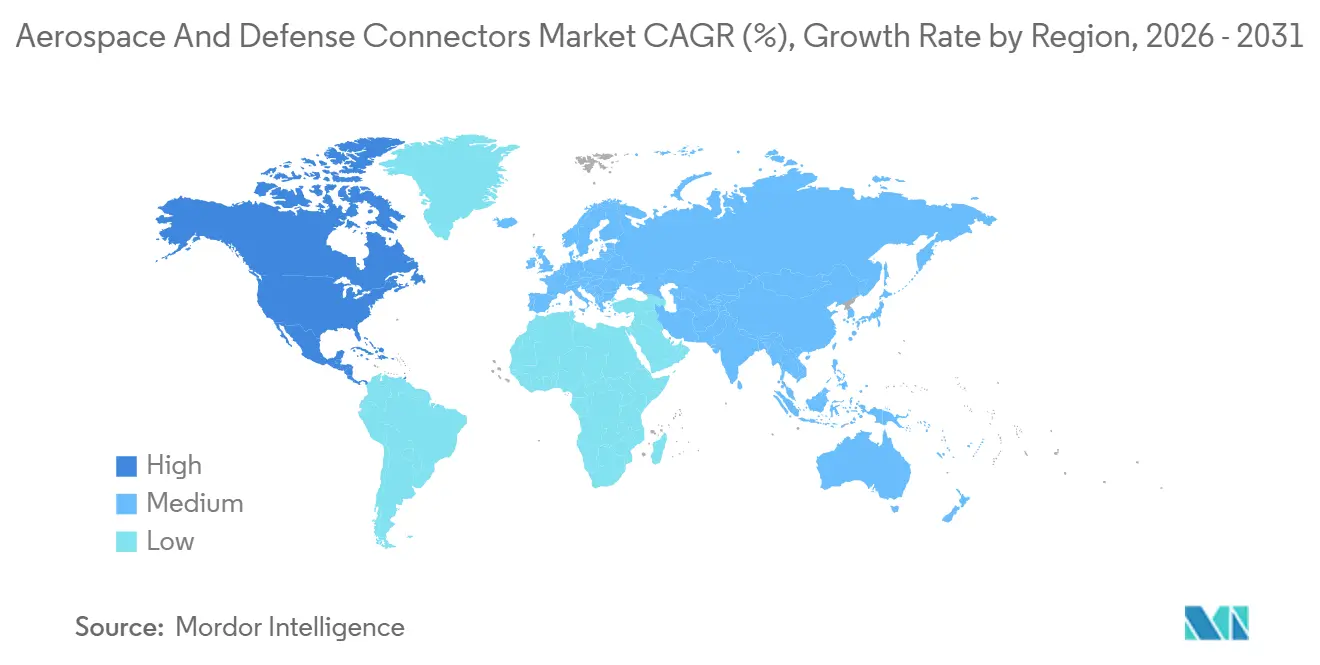
| Mercato in più rapida crescita | Nord America |
| Il mercato più grande | Asia-Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei connettori per il settore aerospaziale e della difesa a cura di Mordor Intelligence.
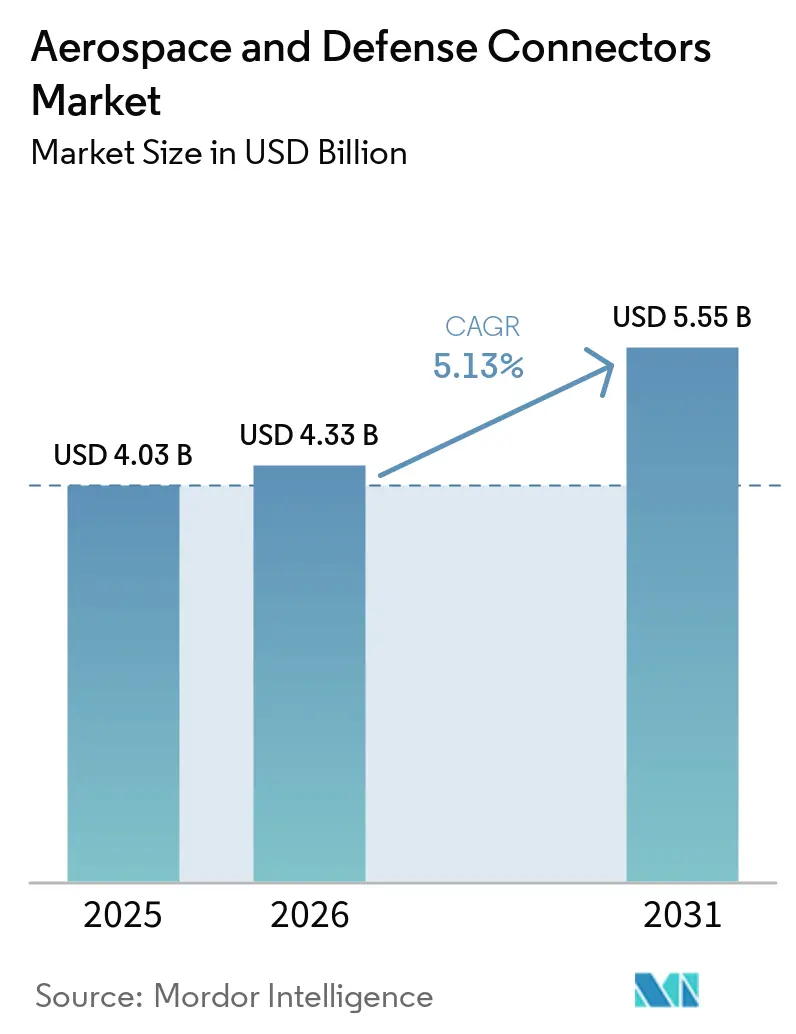
Si prevede che il mercato dei connettori per il settore aerospaziale e della difesa crescerà da 4.03 miliardi di dollari nel 2025 a 4.33 miliardi di dollari nel 2026, per poi raggiungere i 5.55 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.13% nel periodo 2026-2031. I continui investimenti in avionica predisposta per il 6G, elettrificazione delle piattaforme di difesa e architetture di cybersecurity by design sostengono la crescita della spesa nel mercato dei connettori per il settore aerospaziale e della difesa. La tecnologia a fibra ottica mantiene la sua leadership in termini di domanda, proteggendo i flussi di dati critici dalle interferenze elettromagnetiche, mentre le soluzioni ibride miniaturizzate sfruttano la rapida digitalizzazione delle risorse militari e spaziali. I cicli di approvvigionamento regionali rimangono sincronizzati con gli elevati investimenti nella difesa, in particolare negli Stati Uniti, in Giappone e nell'UE, mentre la ripresa del settore aerospaziale commerciale supporta ulteriormente le spedizioni di connettori. Al contempo, gli alloggiamenti realizzati con la manifattura additiva e i modelli di produzione con filettatura digitale riducono i tempi di progettazione e qualificazione, consentendo ai fornitori di soddisfare i requisiti just-in-time per le piattaforme di nuova introduzione.
Punti chiave del rapporto
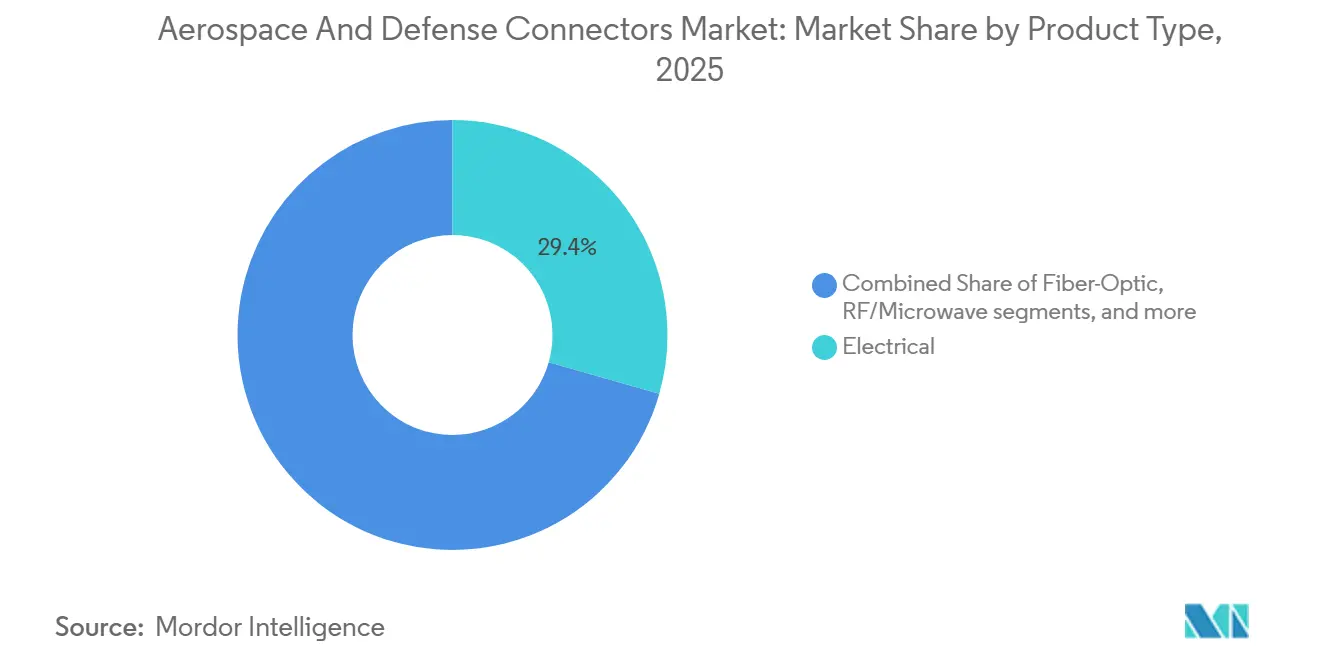
- Per tipologia di prodotto, le soluzioni elettriche hanno dominato il mercato dei connettori per il settore aerospaziale e della difesa con una quota del 29.40% nel 2025, mentre si prevede che la fibra ottica crescerà a un tasso annuo composto del 5.55% fino al 2031.
- In base alla forma dei connettori, i prodotti circolari hanno rappresentato il 45.46% del fatturato nel 2025; si prevede che i design nano/micro-miniaturizzati cresceranno a un CAGR del 5.99% fino al 2031.
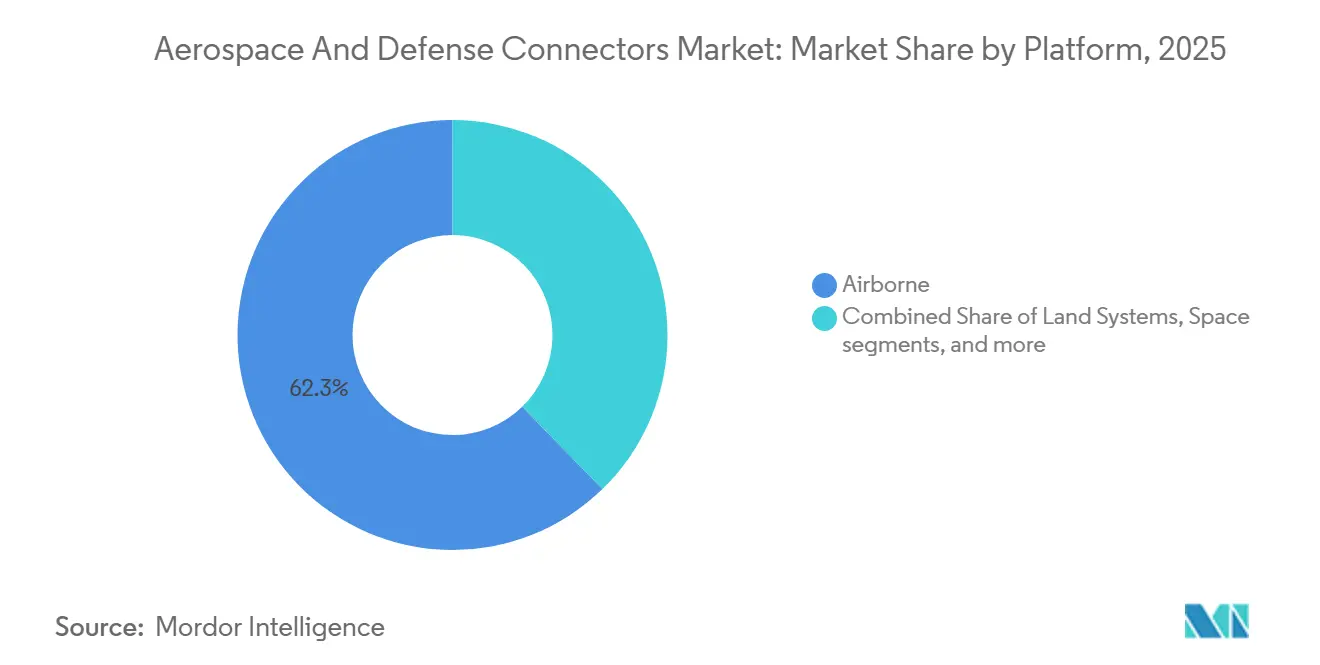
- Per tipologia di piattaforma, i sistemi aeronautici rappresentavano il 62.28% del mercato dei connettori per il settore aerospaziale e della difesa nel 2025, mentre si prevede che le applicazioni spaziali cresceranno a un tasso annuo composto del 20.34% fino al 2031.
- Per utente finale, la produzione OEM ha rappresentato il 56.80% del fatturato del 2025 e si prevede che crescerà a un tasso annuo composto del 5.68% fino al 2031.
- Dal punto di vista geografico, la regione Asia-Pacifico rappresentava il 31.76% della quota di mercato nel 2025, mentre si prevede che il Nord America crescerà a un tasso annuo composto del 5.35% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei connettori per il settore aerospaziale e della difesa.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Le costellazioni di satelliti in orbita bassa stimolano la domanda di nano-connettori | + 2.10% | Globale, concentrato nei programmi spaziali degli Stati Uniti, dell'UE e della Cina | Medio termine (2-4 anni) |
| Crescenti ordini per collegamenti avionici ad alta larghezza di banda compatibili con il 6G | + 1.80% | Globale (adozione anticipata in Nord America e UE) | Medio termine (2-4 anni) |
| Elettrificazione delle piattaforme di difesa (e-Propulsion, e-APU) | + 1.50% | Nord America e nucleo dell'UE, espansione nell'APAC | A lungo termine (≥ 4 anni) |
| Sicurezza informatica obbligatoria fin dalla progettazione per i connettori mission-critical | + 1.20% | Globale, guidato dal CMMC del Dipartimento della Difesa degli Stati Uniti | A breve termine (≤ 2 anni) |
| Gli alloggiamenti metallici prodotti tramite produzione additiva riducono i tempi di consegna | + 0.90% | Centri di produzione del Nord America e dell'UE | A breve termine (≤ 2 anni) |
| Hub di prototipazione rapida all'interno dei principali OEM (integrazione di thread digitali) | + 0.70% | Globale, concentrato presso i principali OEM aerospaziali | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
I collegamenti avionici ad alta larghezza di banda 6G-Ready guidano la connettività di nuova generazione
La transizione all'avionica 6G richiede specifiche di connettori adatte alle frequenze a onde millimetriche in banda D, che richiedono una perdita di inserzione e una stabilità di fase estremamente basse. [1] Institute of Electrical and Electronics Engineers, “D-Band Applications for 6G Avionics,” ieee.org Gli eserciti ora richiedono architetture senza contatto per servire radar phased-array e carichi utili di guerra elettronica che non possono tollerare il degrado del segnale. Le operazioni multidominio aumentano i carichi di fusione dati in tempo reale, incrementando la domanda di dorsali ottiche ad alta densità nel mercato dei connettori aerospaziali e della difesa. L'adozione precoce è iniziata negli Stati Uniti, seguita da diversi programmi europei e da importanti aziende asiatiche, man mano che lo sviluppo dei caccia di nuova generazione accelerava. I requisiti di sicurezza informatica CMMC 2.0 aggiungono requisiti di crittografia e antimanomissione a ogni interconnessione, differenziando i fornitori in grado di incorporare hardware di sicurezza in ingombri standard. Nel medio termine, le specifiche avioniche di sesta generazione si diffonderanno nelle flotte di trasporto e di rifornimento in volo, sostenendo la domanda di sostituzione a lungo termine nel mercato dei connettori aerospaziali e della difesa.
L'elettrificazione della piattaforma di difesa accelera l'adozione dei connettori ad alta potenza
Le iniziative di propulsione ibrida e completamente elettrica per elicotteri, veicoli da combattimento senza pilota e piattaforme navali creano una costante domanda di interconnessioni ad alta potenza in grado di gestire livelli elevati di tensione e corrente senza instabilità termica. Questi connettori devono inoltre garantire la compatibilità elettromagnetica all'interno di vani avionici densamente popolati. [2] US Navy, “Electrification Roadmap for Future Vertical Lift,” usnavy.mil Gli integratori europei e nordamericani hanno già migrato gli attuatori di controllo di volo secondari da sistemi idraulici a sistemi elettrici e programmi come FLRAA integrano sistemi di azionamento elettrico come architettura di base. Poiché i cicli di acquisizione si estendono per decenni, la domanda cumulativa aumenta in quanto i lotti di produzione successivi richiedono connettori qualificati identici, rafforzando i volumi a lungo termine nel mercato dei connettori aerospaziali e della difesa.
I mandati di sicurezza informatica fin dalla progettazione rimodellano l'architettura dei connettori
I connettori devono integrare la tracciabilità serializzata, sigilli antimanomissione e chip di autenticazione sicura incorporati che impediscano la contraffazione. I fornitori sprovvisti di un'infrastruttura certificata per la sicurezza delle informazioni rischiano l'esclusione, il che restringe l'offerta e innalza le barriere all'ingresso. Le aziende che si sono conformate precocemente, come Stress Aerospace, si sono assicurate impegni pluriennali, a dimostrazione del vantaggio derivante dall'essere state le prime ad entrare nel mercato. Pertanto, il mercato dei connettori per il settore aerospaziale e della difesa premia gli investimenti di capitale nella preparazione agli audit di sicurezza informatica e favorisce il consolidamento man mano che i fornitori più piccoli escono dal mercato.
La crescita della costellazione satellitare alimenta l'innovazione dei nano-connettori
L'aumento delle costellazioni in orbita terrestre bassa (LEO) richiede migliaia di nanoconnettori resistenti alle radiazioni per ogni vettore di lancio, amplificando così il potenziale di volume. Per le missioni pluriennali, questi dispositivi sub-miniaturizzati devono resistere a rapidi cicli termici, vibrazioni e vuoto. I lanciatori commerciali statunitensi, europei e cinesi hanno dato priorità a connettori standard che semplificano le linee di assemblaggio ad alta produttività. I fornitori che collocano impianti di prototipazione rapida in prossimità dei principali hub spaziali rispettano scadenze di progettazione stringenti e si assicurano contratti di pre-produzione, rafforzando così la loro posizione a lungo termine nel mercato dei connettori aerospaziali e della difesa.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Guasti cronici da corrosione a baffi di stagno e da sfregamento nelle zone di vibrazione | -0.80% | Globale (piattaforme militari ad alta vibrazione) | A breve termine (≤ 2 anni) |
| Il divieto UE “PFHxS” limita la fornitura di sigillanti fluorurati | -0.60% | Nucleo UE, impatto globale indiretto | Medio termine (2-4 anni) |
| Carenza di operatori specializzati nella crimpatura nei depositi MRO | -0.40% | Globale, concentrato nei mercati aerospaziali maturi | Medio termine (2-4 anni) |
| Il crescente rischio di furto di proprietà intellettuale scoraggia la condivisione aperta di progetti di riferimento | -0.30% | Globale, con particolare impatto sul trasferimento tecnologico tra Stati Uniti e Cina | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
I guasti da corrosione da sfregamento e da tin-whisker limitano l'affidabilità
Le normative sulle saldature senza piombo hanno portato a finiture superficiali ricche di stagno che possono generare filamenti conduttivi lunghi fino a 10 millimetri, causando cortocircuiti tra i contatti adiacenti negli involucri stretti MIL-DTL-38999. Gli ambienti di elicotteri e aerei da combattimento amplificano la corrosione da sfregamento, degradando le superfici di accoppiamento e la continuità elettrica. I depositi di manutenzione segnalano tassi di sostituzione più elevati e tempi di fermo prolungati degli aeromobili, esercitando una pressione immediata sui parametri di prontezza operativa. Le nuove placcature in nichel-fosforo e oro-cobalto si dimostrano promettenti, tuttavia la qualificazione per la difesa può richiedere oltre tre anni, ritardando la disponibilità sul campo. Il mercato dei connettori aerospaziali e della difesa, pertanto, deve affrontare costi di qualità elevati fino a quando le finiture alternative non saranno mature.
Le restrizioni UE sui fluoropolimeri interrompono le soluzioni di sigillatura
L'Agenzia europea per le sostanze chimiche ha aggiunto il PFHxS al suo elenco di sostanze soggette a restrizioni, limitando l'uso di sigillanti fluoropolimerici integrati nei connettori dei sistemi di alimentazione. [3] Agenzia europea per le sostanze chimiche, "Proposta di restrizione del PFHxS ai sensi del REACH", echa.europa.eu I fornitori devono riprogettare guarnizioni e O-ring utilizzando materiali alternativi per mantenere la resistenza al carburante nei cicli di temperatura da -65 °C a +200 °C. I composti sostitutivi richiedono una convalida costosa, mentre i programmi statunitensi che condividono i codici articolo standard devono anche riprogettare per evitare doppie distinte base. La finestra di certificazione da due a quattro anni rallenta i lanci dei prodotti, agendo come un freno a medio termine sul mercato dei connettori aerospaziali e della difesa.
Analisi del segmento
Per tipologia di prodotto: le innovazioni ad alta velocità guidano la rapida crescita della tecnologia a fibra ottica
Nel 2025, il segmento elettrico deteneva la quota maggiore, pari al 29.40%. I connettori elettrici nel settore aerospaziale e della difesa sono strettamente legati alla transizione verso architetture elettriche ad alta potenza, in particolare negli aerei militari e nei sistemi navali. Piattaforme come l'F-35 Lightning II e il B-21 Raider si affidano sempre più a sottosistemi a funzionamento elettrico, tra cui attuatori elettromeccanici, sistemi radar avanzati e unità di elaborazione di bordo. Queste piattaforme operano con architetture a 270 V CC e, in via di sviluppo, a 540 V CC, sostituendo i tradizionali sistemi idraulici per migliorarne l'efficienza e la capacità di sopravvivenza. I connettori in fibra ottica registreranno il tasso di crescita annuale composto (CAGR) più elevato, pari al 5.55%, fino al 2031, grazie alla loro immunità alle interferenze elettromagnetiche e alle crescenti velocità dei bus dati che superano i limiti del rame. Questa leadership si manterrà anche con l'integrazione, nelle piattaforme, della fusione di sensori, delle reti sicure e dei flussi video in tempo reale che mettono a dura prova i cablaggi tradizionali.
Le soluzioni in rame tradizionali sono ancora adatte alla telemetria a bassa velocità e ai controlli critici per la sicurezza, in particolare negli aeromobili ad ala rotante, dove la familiarità con la manutenzione è alla base dell'approvvigionamento. Le famiglie RF/microonde supportano i radar phased array grazie alle precise tolleranze di adattamento di fase, mentre le unità ad alta potenza/HVDC soddisfano i requisiti degli autobus a propulsione elettrica da 800 volt. I fornitori che abbinano contatti compositi a matrice metallica con inserti dielettrici avanzati ottengono un peso inferiore e una maggiore densità di corrente, consentendo aggiornamenti retrofit su flotte obsolete. Nel complesso, queste linee di prodotto supportano il diversificato ventaglio di prestazioni richiesto dal mercato dei connettori per il settore aerospaziale e della difesa.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per forma del connettore: soluzioni circolari all'avanguardia nonostante la spinta alla miniaturizzazione
Nel 2025, i connettori circolari si sono assicurati una quota del 45.46%, trainati principalmente dalle varianti MIL-DTL-38999, che rimangono l'interfaccia di fatto per velivoli ad ala fissa, elicotteri e veicoli blindati. Il loro accoppiamento a baionetta e la tenuta ambientale superano le alternative nei test di nebbia salina e vibrazione. Tuttavia, i package nano/micro-miniaturizzati stanno crescendo più rapidamente, con un CAGR del 5.99%, poiché i costruttori di satelliti comprimono l'elettronica in fattori di forma sempre più piccoli. Pertanto, il mercato dei connettori aerospaziali e della difesa si trova a dover bilanciare la standardizzazione tradizionale con un'aggressiva miniaturizzazione.
Le soluzioni rettangolari dominano le unità avioniche sostituibili in linea, dove la densità dei pannelli è un fattore fondamentale. I connettori mezzanini scheda-scheda completano l'elettronica modulare, facilitando rapidi cicli di aggiornamento. La produzione additiva consente la creazione di gusci monoblocco che integrano dispositivi antistrappo e dissipatori di calore, riducendo così il numero di componenti. Con la proliferazione della progettazione di fili digitali, gli ingegneri modellano in anticipo il flusso d'aria dei connettori e le prestazioni EMI, riducendo al minimo i costi di riprogettazione in fase avanzata nel mercato dei connettori per il settore aerospaziale e della difesa.
Per piattaforma: la leadership aerea sfidata dall'espansione spaziale
Nel 2025, i programmi aeronautici hanno generato il 62.28% delle vendite, riflettendo sia il mantenimento della flotta esistente sia l'introduzione in produzione di nuovi aerei da caccia, cisterna e addestramento. Tuttavia, i sistemi spaziali registrano la traiettoria di crescita più elevata, con un CAGR del 20.34%, a causa della cadenza di lancio delle mega-costellazioni, che richiede migliaia di nanoconnettori per veicolo. I collegamenti elettrici, ottici e di dati ad alta velocità devono resistere alle radiazioni e alle temperature estreme dei ripetuti cicli orbitali, il che rende necessaria una nuova scienza dei materiali.
I veicoli terrestri mantengono una quota costante grazie all'adozione di modelli moderni su ruote e cingolati, che privilegiano gusci robusti e circolari con protezione da urti e polvere. Le piattaforme navali e subacquee richiedono una tenuta ermetica contro l'ingresso di acqua salata; in questo ambito, i gusci in acciaio inossidabile e titanio prevalgono. In tutti i settori, i sistemi senza pilota proliferano sensori e nodi di edge computing, incrementando il numero cumulativo di connettori nel mercato aerospaziale e della difesa.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: la produzione OEM guida la crescita del mercato
Le linee OEM hanno rappresentato il 56.80% del fatturato del 2025 e si prevede che cresceranno a un CAGR del 5.68% durante il periodo di previsione, sottolineando il vantaggio di progettazione dei fornitori allineati allo sviluppo della piattaforma fin dalla fase concettuale. Gli elenchi di parti certificate raramente cambiano dopo la qualificazione, con conseguenti ricavi a lungo termine. I segmenti aftermarket e MRO crescono più lentamente, ostacolati dalla carenza di tecnici e da intervalli di manutenzione prolungati. I produttori che offrono connettori senza attrezzi, con chiave o autodiagnostici riducono la dipendenza dalle competenze e possono conquistare una quota significativa della spesa per il retrofit, rafforzando così la continuità nel mercato dei connettori aerospaziali e della difesa.
Analisi geografica
Mercato dei connettori aerospaziali e di difesa nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico rappresentava il 31.76% del mercato. Questo predominio è attribuibile alla rapida crescita dei settori aeronautico e della difesa in paesi come Cina, India e Giappone. Iniziative come il programma sudcoreano KF-21 e il programma di sicurezza informatica australiano REDSPICE hanno incrementato la domanda di collegamenti ottici sicuri. Sebbene l'iniziativa indiana "Make in India" promuova la produzione locale, le persistenti lacune tecnologiche continuano a favorire la dipendenza dalle importazioni dai fornitori occidentali. Inoltre, le collaborazioni regionali, in particolare attraverso gli accordi di compensazione ASEAN, facilitano l'assemblaggio locale di progetti stranieri. Questa strategia non solo integra pratiche di approvvigionamento multi-stakeholder, ma stabilizza anche la catena di fornitura nel mercato dei connettori per il settore aerospaziale e della difesa.
Mercato nordamericano dei connettori per il settore aerospaziale e della difesa
Il Nord America, sostenuto da una solida base industriale, da importanti aziende del settore della difesa e da un'impennata della produzione commerciale, è destinato a crescere a un tasso annuo composto del 5.35%. Il mercato dei connettori aerospaziali e della difesa della regione sta beneficiando dell'accelerazione di programmi come il KC-46A, il B-21 e il CH-53K, ognuno dei quali integra centinaia di codici di componenti qualificati. Con l'introduzione del CMMC negli Stati Uniti, i fornitori nazionali ottengono le certificazioni in anticipo, riducendo drasticamente i tempi di approvvigionamento. Il Canada eccelle nella lavorazione di precisione e nell'assemblaggio di cablaggi, mentre le maquiladoras messicane producono inserti stampati e sottogruppi di contatto, che fluiscono senza intoppi verso nord attraverso i corridoi USMCA. Queste collaborazioni transfrontaliere rafforzano la resilienza, pur mantenendo rigorosi standard di sicurezza informatica.
Mercato dei connettori aerospaziali e della difesa in Europa e Nord America
L'Europa aumenta gli acquisti in linea con gli obiettivi della NATO, guidata dal programma Sondervermögen tedesco da 100 miliardi di euro (117.89 miliardi di dollari) destinato ad aerei e batterie per la difesa aerea di alto valore. Francia, Italia e Svezia stanno perseguendo partnership per i caccia di nuova generazione che prevedono catene di approvvigionamento europee. Le normative REACH e PFAS stanno spingendo verso l'adozione di elastomeri e rivestimenti alternativi, imponendo riprogettazioni che rallentano temporaneamente le consegne dei connettori. Tuttavia, una volta che i materiali sostitutivi otterranno l'approvazione EN-9100, gli integratori europei riacquisteranno la capacità di rispettare le tempistiche. L'acquisto di unità Abrams e HIMARS da parte degli stati dell'Europa orientale stimola la collaborazione transatlantica tra Stati Uniti e Unione Europea, distribuendo la produzione di connettori su entrambi i continenti per garantire la sicurezza degli approvvigionamenti.
Panorama competitivo
Il mercato dei connettori per il settore aerospaziale e della difesa rimane moderatamente concentrato. TE Connectivity Corporation, Amphenol Corporation e ITT Inc. sfruttano linee di produzione, placcatura e sovrastampaggio dei contatti integrate verticalmente per garantire il controllo sulla qualità e sui tempi di consegna. L'acquisizione di AirBorn da parte di Molex nel dicembre 2024 ha aggiunto assemblaggi in fibra ottica conformi alle specifiche MIL-SPEC e capacità di backplane ad alta velocità, segnalando una svolta strategica verso i settori della difesa ad alta affidabilità. Smiths Interconnect ha introdotto contatti a base ceramica per margini di temperatura elevati, ampliando la propria presenza nelle applicazioni ipersoniche e nei vani motore.
Aziende di fascia media, come Radiall e Fischer Connectors, sfruttano la specializzazione di nicchia nei terminali ottici per ambienti difficili, mentre Glenair mantiene la sua forza nei connettori circolari a sgancio rapido per i sistemi dei soldati appiedati. Gli investimenti di Collins Aerospace nella produzione additiva consentono tempi di consegna rapidi per alloggiamenti personalizzati, differenziandola dai concorrenti che si affidano esclusivamente al catalogo. La conformità alla sicurezza informatica è emersa come un vantaggio competitivo fondamentale una volta che gli audit CMMC sono diventati obbligatori alla fine del 2024; l'accreditamento di livello 2 di Stress Aerospace l'ha posizionata favorevolmente per i programmi classificati. Come dimostrato dalla multa di 5.8 milioni di dollari inflitta a TE Connectivity, le violazioni del controllo delle esportazioni sottolineano il rischio normativo e rafforzano l'importanza di solidi programmi di conformità commerciale.
Le piccole aziende innovative spingono al limite la miniaturizzazione, ma l'aumento dei costi di qualificazione e la scarsità di manodopera specializzata favoriscono gli accordi di licenza con le aziende più grandi già consolidate. Il consolidamento probabilmente continuerà, poiché le principali aziende richiederanno fornitori finanziariamente solidi e in grado di garantire una continuità pluridecennale, plasmando un mercato sempre più ristretto per i connettori aerospaziali e della difesa.
Leader del settore dei connettori per l'industria aerospaziale e della difesa
Società Amphenol
Eaton Corporation plc
Connettività TE plc
Molex, LLC (Koch, Inc.)
ITT Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Aprile 2026: Molex, LLC, ha completato l'acquisizione di Smiths Interconnect, una consociata del gruppo britannico Smiths Group plc. Questa acquisizione rappresenta un passo significativo nella strategia di Molex volta a promuovere tecnologie che plasmano il futuro e migliorano la vita delle persone. Smiths Interconnect apporta un ampio portafoglio di prodotti e competenze complementari, tra cui connettori personalizzati rinforzati, contatti, componenti RF e ricetrasmettitori ottici progettati per ambienti difficili.
- Ottobre 2025: ITT Inc. ha presentato le sue più recenti tecnologie aerospaziali e di difesa all'AUSA Annual Meeting and Exposition 2025 di Washington, DC. L'azienda ha introdotto l'Ultra-High-Density C5 Warrior, una soluzione di connettore a sgancio rapido resistente che offre velocità di trasmissione dati superiori a 10 Gbps. Questo prodotto è racchiuso nel package sigillato più piccolo del settore, progettato per resistere a urti e vibrazioni estreme.
- Luglio 2025: Rosenberger Hochfrequenztechnik GmbH & Co. KG ha presentato i suoi nuovi connettori EBM®. Questi connettori sono progettati per migliorare l'affidabilità, la durata e la facilità d'uso, rispondendo alla crescente domanda di trasmissione dati ad alta velocità e a bassa manutenzione in ambienti difficili.
Ambito del rapporto sul mercato globale dei connettori aerospaziali e della difesa
I connettori per il settore aerospaziale e della difesa, progettati per aerei, veicoli spaziali e sistemi militari, eccellono in ambienti ostili. Questi connettori elettrici specializzati trasmettono energia, segnali, dati, fibre ottiche e sistemi a radiofrequenza, resistendo al contempo a condizioni estreme: da vibrazioni e sbalzi di temperatura a umidità, polvere, pressione e interferenze elettromagnetiche.
Il mercato dei connettori per il settore aerospaziale e della difesa è segmentato per tipologia di prodotto, forma del connettore, piattaforma, utente finale e area geografica. Per tipologia di prodotto, il mercato è segmentato in connettori elettrici, a fibra ottica, RF/microonde, ibridi e ad alta potenza. Per forma del connettore, il mercato è segmentato in connettori circolari, rettangolari, da scheda a scheda e nano/microminiaturizzati. Per piattaforma, il mercato è segmentato in sistemi aerei, terrestri, navali e sottomarini e spaziali. Per utente finale, il mercato è segmentato in OEM e aftermarket. Il rapporto include anche le dimensioni del mercato e le previsioni per il mercato dei connettori per il settore aerospaziale e della difesa nei principali paesi di diverse regioni. Per ciascun segmento, la dimensione del mercato è fornita in termini di valore (USD).
| Elettrico (segnale e potenza) |
| Fibra ottica |
| RF/microonde |
| IBRIDO |
| Ad alta potenza |
| Circolare |
| Flacone |
| Consiglio di amministrazione (BTB) |
| Nano/Micro-miniatura |
| Aerotrasportato |
| Sistemi terrestri |
| Navale e sottomarino |
| lo spazio |
| OEM |
| aftermarket |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Francia | ||
| Germania | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Israele | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
| Per tipo di prodotto | Elettrico (segnale e potenza) | ||
| Fibra ottica | |||
| RF/microonde | |||
| IBRIDO | |||
| Ad alta potenza | |||
| Per forma del connettore | Circolare | ||
| Flacone | |||
| Consiglio di amministrazione (BTB) | |||
| Nano/Micro-miniatura | |||
| Per piattaforma | Aerotrasportato | ||
| Sistemi terrestri | |||
| Navale e sottomarino | |||
| lo spazio | |||
| Per utente finale | OEM | ||
| aftermarket | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Regno Unito | ||
| Francia | |||
| Germania | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Australia | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Israele | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Quali sono le attuali dimensioni e prospettive di crescita del mercato dei connettori per il settore aerospaziale e della difesa?
Il mercato dei connettori per il settore aerospaziale e della difesa ha raggiunto i 4.03 miliardi di dollari nel 2025, i 4.33 miliardi di dollari nel 2026 e si prevede che salirà a 5.55 miliardi di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 5.13%.
Quale tipo di connettore detiene oggi la quota maggiore?
Nel 2025, il settore elettrico ha dominato il mercato con una quota del 29.40%, grazie alla transizione verso architetture elettriche ad alta potenza, in particolare negli aerei militari e nei sistemi navali.
Quale piattaforma sta generando la crescita più rapida della domanda di connettori?
Le applicazioni spaziali si stanno espandendo a un CAGR dell'20.34%, alimentate dalle costellazioni di satelliti in orbita terrestre bassa.
Perché i requisiti di sicurezza informatica influenzano la progettazione dei connettori?
CMMC 2.0 richiede funzionalità di autenticazione sicura, tracciabile e a prova di manomissione nei connettori mission-critical, ridefinendo la qualificazione dei fornitori.
In che modo gli alloggiamenti realizzati tramite produzione additiva apportano vantaggi ai fornitori di connettori?
Gli alloggiamenti metallici stampati in 3D riducono i tempi di realizzazione dei prototipi fino al 20% e consentono di realizzare geometrie complesse senza massa aggiuntiva.
Quale regione deteneva la quota maggiore del mercato dei connettori per il settore aerospaziale e della difesa nel 2025?
Nel 2025, la regione Asia-Pacifico ha dominato il mercato con il 31.76%, grazie all'aumento dei budget per la difesa in Giappone, Cina, Corea del Sud e Australia.


