

Dimensioni e quota del mercato degli aerei acrobatici
Panoramica di mercato
| Periodo di studio | 2019 - 2030 |
|---|---|
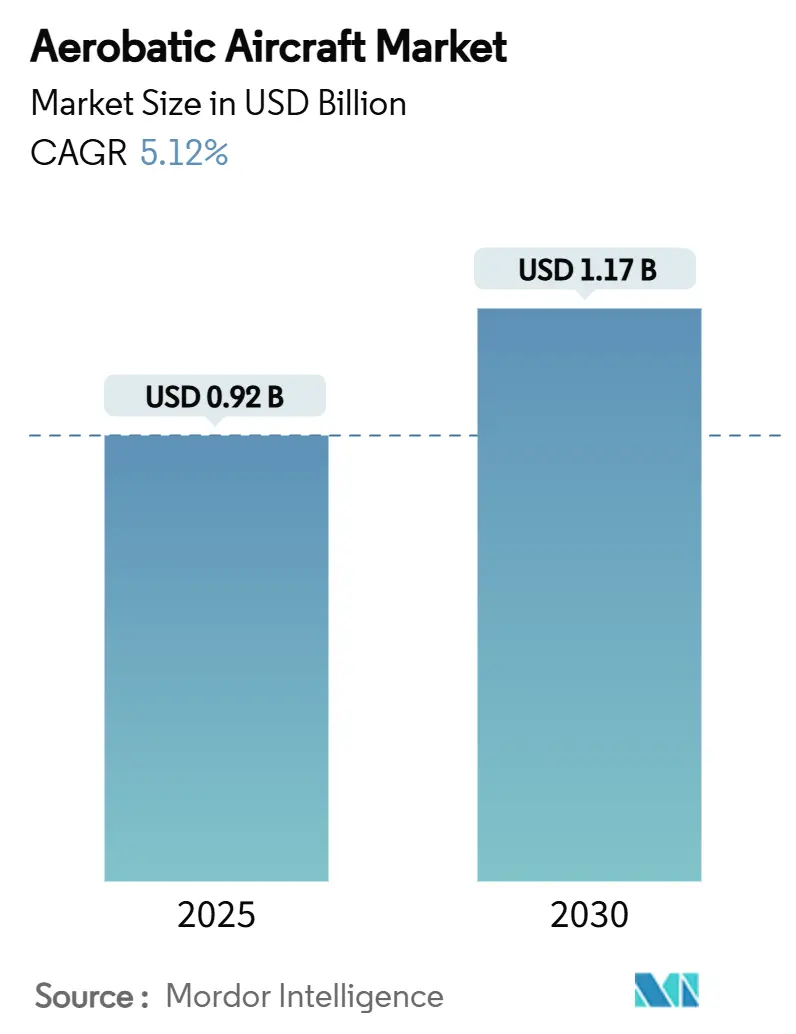
| Dimensione del mercato (2025) | 0.92 miliardo di dollari |
| Dimensione del mercato (2030) | 1.17 miliardo di dollari |
| Tasso di crescita (2025 - 2030) | 5.12% CAGR |
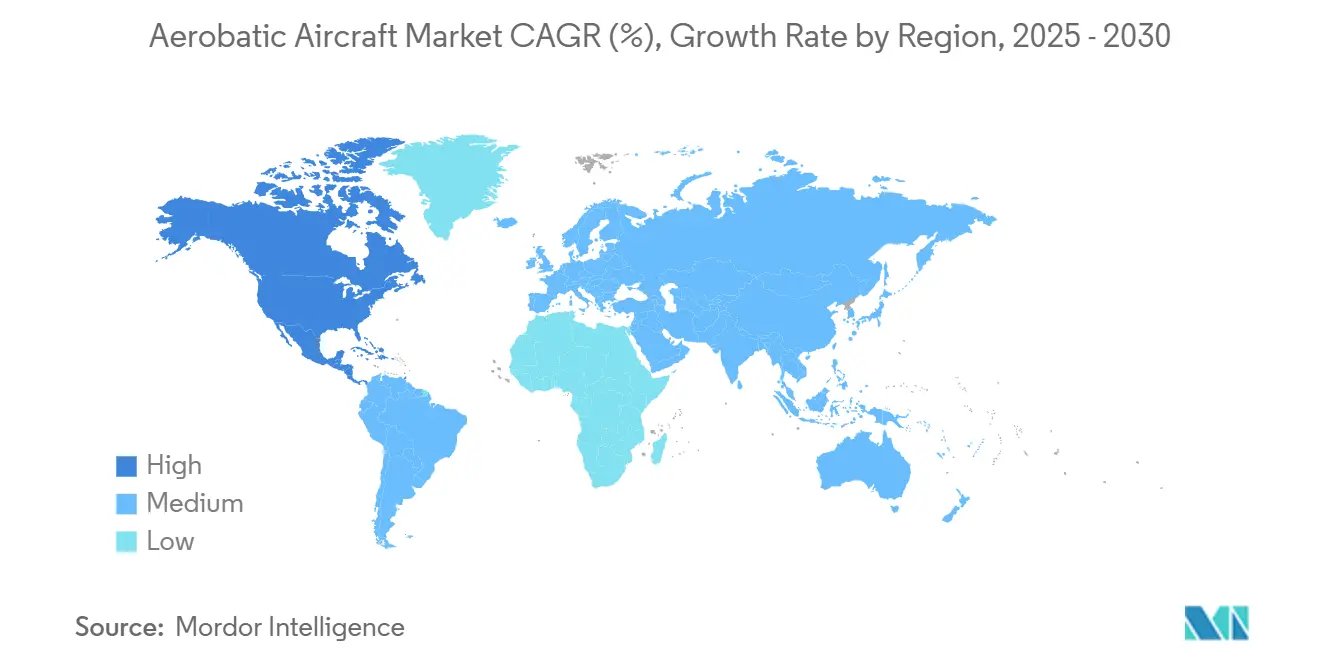
| Mercato in più rapida crescita | Nord America |
| Il mercato più grande | Asia Pacifico |
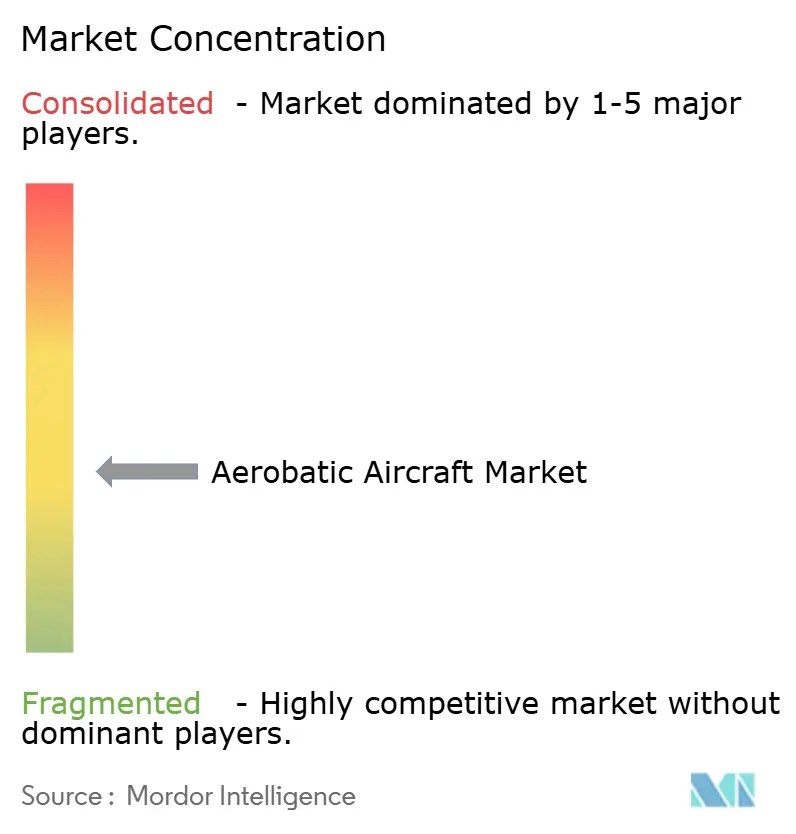
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli aerei acrobatici di Mordor Intelligence
Il mercato dei velivoli acrobatici ha raggiunto i 915.06 milioni di dollari nel 2025 e aumenterà a 1,174.36 milioni di dollari entro il 2030, con un CAGR del 5.12%. I principali fattori di crescita che caratterizzano il mercato mondiale dei velivoli acrobatici sono la crescente domanda di addestratori militari, l'espansione delle reti di scuole di volo e il passaggio alla propulsione elettrica. L'area Asia-Pacifico mantiene la sua leadership grazie a grandi acquisizioni di addestratori, il Nord America registra la crescita regionale più rapida e le piattaforme bimotore ed elettriche superano i modelli tradizionali. La tensione nella catena di fornitura dei motori a pistoni e gli elevati costi assicurativi frenano lo slancio a breve termine. Tuttavia, la liberalizzazione normativa, i cicli di sostituzione degli addestratori e le nuove tecnologie di propulsione rafforzano una prospettiva stabile e a lungo termine per il mercato dei velivoli acrobatici.
Punti chiave del rapporto
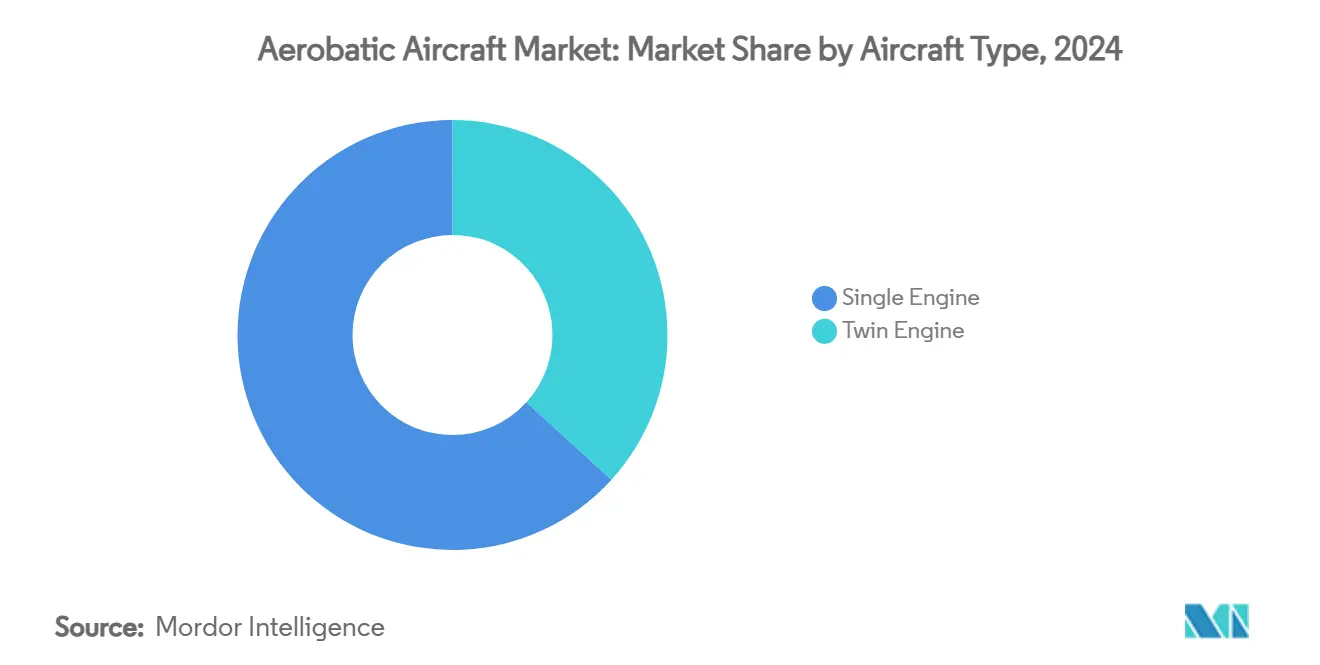
- In base al tipo di aeromobile, le piattaforme monomotore hanno registrato il 63.25% di quota di fatturato nel 2024, mentre si prevede che gli aeromobili bimotore cresceranno a un CAGR del 6.75% fino al 2030.
- In base al tipo di propulsore, nel 35.65 i turboelica detenevano il 2024% della quota di mercato degli aerei acrobatici; si prevede che i sistemi elettrici/ibridi aumenteranno a un CAGR del 9.73% entro il 2030.
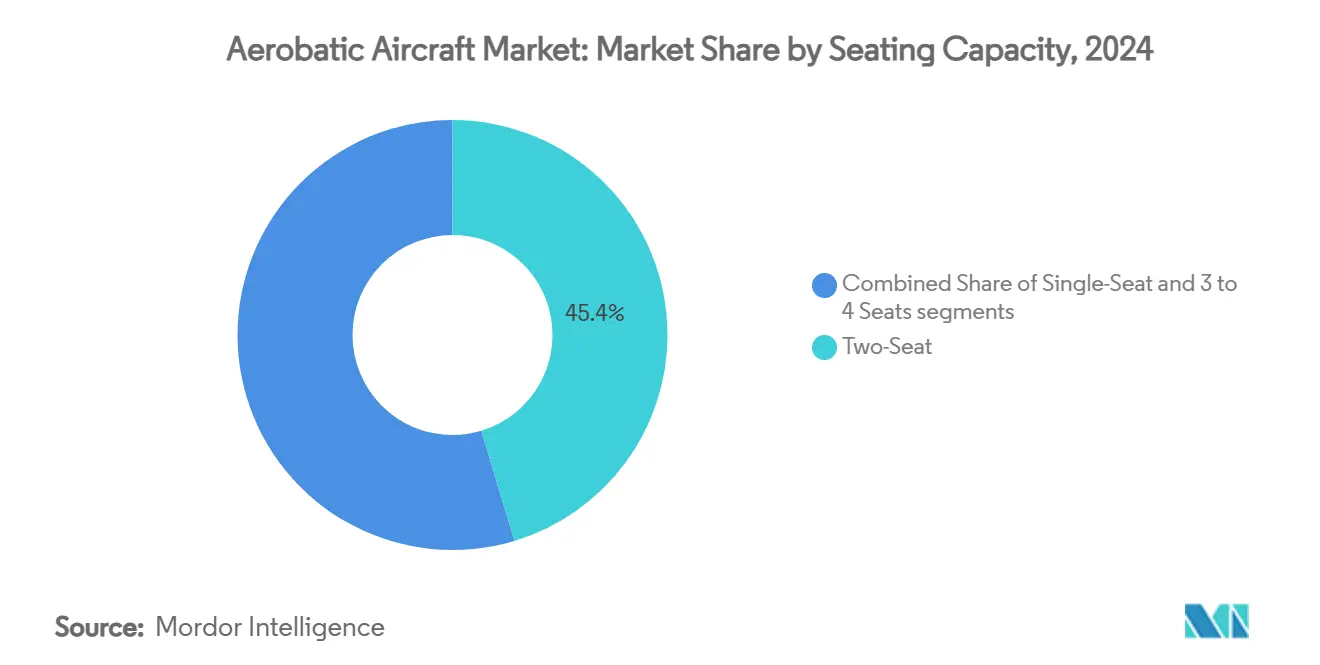
- In base alla capacità dei posti a sedere, le configurazioni a due posti rappresentavano il 45.35% delle dimensioni del mercato degli aerei acrobatici nel 2024; i modelli da tre a quattro posti cresceranno più rapidamente, con un CAGR del 7.23%.
- In base all'utente finale, i voli ricreativi e sportivi hanno dominato con una quota del 53.45% nel 2024, mentre gli spettacoli aerei competitivi cresceranno a un CAGR dell'8.65%.
- In termini geografici, l'area Asia-Pacifico ha registrato una quota del 41.23% nel 2024; il Nord America registrerà il CAGR più elevato, pari al 5.85%.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli aerei acrobatici
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di voli ricreativi e sportivi tra gli individui con un elevato patrimonio netto | + 0.8% | Globale, concentrato in Nord America ed Europa | Medio termine (2-4 anni) |
| Crescita delle registrazioni di aeromobili LSA e kit-built | + 0.6% | Nord America ed Europa principalmente | A breve termine (≤ 2 anni) |
| Ampliamento delle scuole di volo per corsi di recupero da ribaltamento | + 0.9% | Globale, con particolare attenzione agli hub dell'aviazione commerciale | Medio termine (2-4 anni) |
| Cicli di sostituzione per addestratori di base militari | + 1.2% | Asia-Pacifico, Europa, Nord America | A lungo termine (≥ 4 anni) |
| I retrofit della propulsione elettrica riducono i costi operativi | + 0.7% | L'Europa è in testa, seguita dal Nord America | A lungo termine (≥ 4 anni) |
| Esperienze di spettacoli aerei basate su AR/VR che aumentano le dimensioni del pubblico | + 0.3% | Globale, concentrato nei mercati sviluppati | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di voli ricreativi e sportivi tra gli individui con un elevato patrimonio netto
Gli individui con un patrimonio elevato considerano sempre più il volo acrobatico come un'attività ricreativa distintiva che unisce esclusività, abilità e senso di comunità. L'espansione di BasicMed, che ora copre aeromobili fino a 12,500 libbre, elimina i costi e il dispendio di tempo degli esami medici periodici, rendendo la proprietà più conveniente per i dirigenti impegnati. La partecipazione all'EAA AirVenture e a eventi di volo simili continua a crescere, esponendo i neofiti a routine avanzate e alimentando gli acquisti ambiziosi. [1] "UPRT Insurance Incentives", ainonline.com I produttori rispondono con cabine di pilotaggio con display più pulite, cuffie con cancellazione del rumore e sedili ergonomici, come mostrato nell'Extra 330 SX, che unisce il comfort del pilota a margini di prestazione di ±10 G. Il risultato è un circolo virtuoso in cui l'aumento del reddito disponibile, la semplificazione delle licenze e una migliore progettazione del prodotto rafforzano la domanda di aeromobili acrobatici premium monomotore e bimotore.
Crescita delle registrazioni di aeromobili LSA e Kit-Built
Le categorie di aerei sportivi leggeri e kit di costruzione si espandono man mano che gli hobbisti sfruttano normative accessibili e competenze acquisite tramite crowdsourcing. I forum di costruzione online riducono i tempi di apprendimento e gli strumenti digitali consentono ai proprietari di fabbricare componenti di precisione a casa. La normativa MOSAIC, che dovrebbe aumentare i limiti di peso e velocità, consentirà a molti progetti acrobatici attuali di qualificarsi per una supervisione LSA più semplice, incoraggiando ulteriori registrazioni una volta finalizzate. Gli aeroporti in Florida, Texas e Baviera segnalano liste d'attesa più lunghe per gli hangar, a dimostrazione di una reale crescita del mercato di base. Le scuole di volo integrano anche modelli in kit nei programmi di studio per insegnare nozioni di manutenzione insieme alle competenze di controllo di barra e timone, conferendo al segmento un ruolo formativo formale che va oltre l'attività ricreativa personale.
Ampliamento delle scuole di volo per corsi di recupero da incidenti stradali
Come elemento fondamentale per la sicurezza, le compagnie aeree, gli operatori di jet privati e gli assicuratori ora richiedono l'addestramento alla prevenzione e al recupero da situazioni di volo anomale. Le accademie di volo acquistano velivoli acrobatici appositamente costruiti che tollerano ripetute manovre ad alto stress senza eccessivi tempi di fermo per manutenzione. Swiss Re e QBE offrono crediti assicurativi agli operatori che inviano i piloti a seguire programmi di addestramento approvati, creando un incentivo finanziario diretto. L'aggiornamento del 2024 della FAA sul privilegio di istruttore chiarisce i limiti legali per l'insegnamento delle manovre ad alto G, dando alle scuole la fiducia necessaria per investire in nuove flotte. [2] "Velis Electro Delivery Milestone", aopa.org L'International Aerobatic Club ora elenca più di 150 aree di pratica approvate negli Stati Uniti, garantendo uno spazio aereo libero da congestione per il completamento del programma di addestramento. Questi fattori si combinano per incrementare le vendite di aeromobili a breve termine e aumentare i tassi di utilizzo delle flotte esistenti.
Cicli di sostituzione per addestratori di base militari
Diverse forze aeree stanno ritirando dal servizio i velivoli da addestramento degli anni '1980, privi di avionica digitale e supporto al mantenimento. L'ordine giapponese di 36 Beechcraft T-6 Texan II, nell'ambito di un contratto da 133.65 miliardi di yen (882.09 milioni di dollari), illustra la portata dei programmi moderni. La scelta della Francia di 22 Pilatus PC-7 MKX e il pacchetto canadese Future Aircrew Training da 11.2 miliardi di dollari canadesi (8.19 miliardi di dollari), che include il PC-21, sottolineano l'impegno di Europa e Nord America per la formazione di piloti di nuova generazione. Queste flotte rimangono in genere in servizio per 15-20 anni, garantendo ricavi a lungo termine da componenti, simulatori e aggiornamenti. Le specifiche ora richiedono avionica ad architettura aperta, sistemi di addestramento integrati e limiti di sollecitazione della cellula ben al di sopra degli standard tradizionali, spingendo i produttori a integrare sistemi ad alta fedeltà fin dall'inizio.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Disponibilità limitata di assicurazioni per i piloti e premi in aumento | -0.9% | Globale, acuto in Nord America | A breve termine (≤ 2 anni) |
| Carenza di istruttori acrobatici certificati | -0.6% | Globale, concentrato nei mercati sviluppati | Medio termine (2-4 anni) |
| Norme severe su rumore ed emissioni in prossimità delle sedi degli spettacoli aerei | -0.4% | Europa e Nord America principalmente | Medio termine (2-4 anni) |
| Invecchiamento della catena di fornitura globale dei motori a pistoni | -0.7% | Impatto sulla produzione globale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Disponibilità limitata di assicurazioni per i piloti e premi in aumento
Le compagnie di assicurazione dell'aviazione generale hanno aumentato le tariffe a causa dell'aumento della gravità dei sinistri, del valore degli aeromobili e dei costi dei contenziosi. I premi diretti contabilizzati hanno raggiunto i 2.9 miliardi di dollari nel 2024, ma l'utile di sottoscrizione è rimasto di soli 343 milioni di dollari, spingendo a una selezione del rischio più rigorosa. [3] "General Aviation Insurance Market Report", milliman.com Gli operatori acrobatici, classificati ad alto rischio a causa delle escursioni intenzionali dell'inviluppo di volo, si trovano ad affrontare ostacoli ancora maggiori. Gli assicuratori spesso richiedono 500 ore di volo acrobatico recente più aggiornamenti annuali UPRT prima di formulare un preventivo, mettendo fuori gioco i nuovi arrivati. Alcuni piloti si autoassicurano per piccoli velivoli, ma gli organizzatori di spettacoli e i proprietari degli aeroporti richiedono comunque certificati di responsabilità civile, limitando la praticità di questa soluzione alternativa. Sebbene nuovi capitali stiano entrando nel settore, è improbabile un significativo alleggerimento delle tariffe prima del 2026, il che limita l'espansione della flotta a breve termine.
Carenza di istruttori acrobatici certificati
Pensionamenti, boom di assunzioni nel settore aereo e la natura specialistica dell'insegnamento acrobatico hanno creato una carenza di istruttori. Ottenere un'esenzione per categoria illimitata comporta migliaia di ore di pratica e valutazioni ricorrenti, un percorso che scoraggia molti candidati. Di conseguenza, le liste d'attesa delle accademie ora si estendono dai sei agli otto mesi nei principali hub statunitensi, rallentando il flusso di studenti. Alcune scuole importano talenti dall'Europa orientale e dal Sudafrica, ma i tempi di elaborazione dei visti e le clausole assicurative aggiungono complessità. La carenza aumenta anche i salari, aumentando le tariffe orarie per il noleggio degli aeromobili e potenzialmente scoraggiando i tirocinanti attenti ai costi.
Analisi del segmento
Per tipo di aeromobile: predominio monomotore in accelerazione bimotore
I modelli monomotore hanno generato il 63.25% dei ricavi del 2024, ancorati ai loro ruoli principali di addestramento e volo ricreativo. Gli istruttori di base preferiscono la maneggevolezza reattiva e la manutenzione più semplice che queste piattaforme offrono, mantenendo il mercato degli aerei acrobatici ancorato all'economia dei monomotori. La quota di bimotori è inferiore, ma registra un CAGR del 6.75% fino al 2030, poiché i programmi di studio avanzati e i requisiti di ridondanza favoriscono le configurazioni bimotore. Il progetto canadese Future Aircrew Training illustra questo cambiamento, con addestratori multimotore per le fasi di volo successive.
I produttori perfezionano entrambi i percorsi. L'Extra 330SX si concentra su un peso inferiore e una velocità di rollio più elevata per i piloti da competizione, rafforzando l'attrattiva dei monomotori. Al contrario, il Tecnam P2006T, recentemente certificato, porta l'efficienza dei bimotori e l'avionica moderna nell'ambito dell'addestramento. [4] "Velis Electro Delivery Milestone", aopa.org La scelta ora dipende dal profilo della missione piuttosto che dalla maturità tecnologica, ampliando il mercato degli aerei acrobatici.
Di Powerplant: la leadership dei turboelica sfidata dall'innovazione elettrica
I turboelica hanno registrato il 35.65% dei ricavi nel 2024, apprezzati per le prestazioni ad alta quota e la robustezza e durata. Rimangono il cavallo di battaglia dei contratti militari per gli addestratori di base, come l'ordine giapponese del T-6 Texan II. I sistemi elettrici e ibridi guidano la crescita con un CAGR del 9.73%, poiché gli operatori puntano a ridurre i consumi di carburante e a rispettare le normative ambientali. Ogni consegna del Velis Electro di Pipistrel segnala un progressivo avvicinamento alla parità dei costi per l'industria aeronautica acrobatica.
Lo sviluppo ibrido riduce il divario: l'Eco Caravan di Ampaire mostra un risparmio di carburante del 50-70% grazie a una miscela diesel-elettrica. I motori a pistoni sono ancora alla base delle flotte tradizionali, ma devono far fronte a una crisi di approvvigionamento che potrebbe accelerare l'adozione dell'elettrico. Il mercato degli aerei acrobatici per le piattaforme elettriche aumenterà notevolmente una volta che l'autonomia delle batterie supererà l'attuale soglia dei 90 minuti.
In base alla capacità dei posti a sedere: l'attenzione alla formazione a due posti guida la leadership di mercato
I modelli biposto hanno detenuto una quota del 45.35% nel 2024, un risultato della pedagogia istruttore-studente che domina gli appalti delle scuole di volo. Le cabine biposto consentono l'addestramento in tempo reale, mantenendo bassi i tassi di incidenti durante le lezioni ad alta gravità. I velivoli da tre a quattro posti registrano il CAGR più rapido, pari al 7.23%, e sono adatti ai proprietari che desiderano versatilità nei voli cross-country e un talento acrobatico. Il modello ad ala alta di Sling Aircraft illustra questa tendenza con oltre 200 esemplari.
I modelli monoposto rimangono rilevanti per i piloti da competizione, ma le limitate opzioni assicurative e i ristretti mercati di rivendita ne limitano il volume. I monoposto costruiti in kit da Van's Aircraft subiscono ritardi nella programmazione durante la ristrutturazione, spostando ulteriormente l'attenzione verso i simulatori a doppia occupazione. La quota di mercato dei velivoli acrobatici biposto rimarrà quindi solida, anche con la rapida crescita delle cabine più grandi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Da parte dell'utente finale: leadership nel volo ricreativo in un contesto di accelerazione delle acrobazie competitive
Il volo ricreativo e sportivo ha generato il 53.45% dei ricavi nel 2024, grazie alla ricerca di acquirenti facoltosi di esperienze ricreative. I loro acquisti includono in genere velivoli prefabbricati o in kit, dotati di cockpit in vetro e di optional per il comfort. I team di esibizione agonistici, tuttavia, registrano un CAGR dell'8.65%, grazie all'espansione dei circuiti degli air show e alla monetizzazione del pubblico globale tramite streaming virtuali.
Le scuole di volo e i programmi UPRT mantengono una cadenza di ordini affidabile, ma si scontrano con una carenza di istruttori che riduce leggermente i tassi di consegna. I contratti militari, sebbene episodici, generano ampie oscillazioni del dollaro; gli 882.09 milioni di dollari del Giappone hanno da soli contribuito a far crescere i conteggi regionali nel 2025. Insieme, questi segmenti diversificano il mercato degli aerei acrobatici, attenuando le oscillazioni cicliche.
Analisi geografica
Mercato degli aerei acrobatici nella regione Asia-Pacifico
L'area Asia-Pacifico ha registrato il 41.23% delle vendite del 2024, principalmente grazie alle spese per la difesa in Giappone, India e Australia. Il contratto per il Beechcraft T-6 Texan II ha garantito linee di assemblaggio a lungo termine e ricavi post-vendita. La crescita dell'aviazione generale in Cina rimane sostenuta, ma frenata dalle tempistiche della riforma della gestione dello spazio aereo. Gli hub del Sud-Est asiatico aumentano la domanda con l'apertura di centri di addestramento in Thailandia e Malesia.
Mercato degli aerei acrobatici in Nord America
Il Nord America registra il CAGR più elevato, pari al 5.85%, fino al 2030. Gli Stati Uniti mantengono un solido flusso di piloti attraverso oltre 100 aree di pratica acrobatica e fiorenti sezioni EAA. [5] “EAA AirVenture Attendance Report”, eaa.org L'investimento canadese di 11.2 miliardi di dollari canadesi per la formazione degli equipaggi di volo futuri fa ulteriormente crescere le dimensioni del mercato degli aerei acrobatici nella regione. La flessibilità normativa prevista da BasicMed e MOSAIC incoraggia la proprietà privata, mentre un denso ecosistema di ricambi mantiene bassi i tempi di fermo per la manutenzione.
Mercato europeo degli aerei acrobatici
L'Europa si colloca stabilmente in una posizione intermedia. Francia, Germania e Paesi Bassi acquistano nuovi aerei da addestramento, ma si trovano anche ad affrontare normative ambientali più severe che limitano i calendari delle fiere. L'adozione della propulsione elettrica in Svizzera e Slovenia contribuisce ad attenuare le restrizioni sul rumore, ma il cambiamento più ampio dipende dall'accettazione delle certificazioni transfrontaliere. L'Europa orientale presenta una crescita di nicchia legata ai voli turistici sulle città storiche.
Panorama competitivo
Il mercato presenta una moderata frammentazione. American Champion Aircraft ed Extra Aircraft dominano le nicchie di produzione certificate, mentre Van's Aircraft rimane un colosso nella produzione di kit nonostante la ristrutturazione. I nuovi entranti sfruttano l'innovazione nella propulsione: l'acquisizione di Pipistrel da parte di Textron garantisce all'azienda un vantaggio competitivo nel settore dei velivoli da addestramento elettrici, come dimostrano le oltre 100 unità Velis Electro in servizio.
L'enfasi strategica converge su propulsione, avionica e pacchetti di addestramento integrati. Pilatus integra simulatori con le consegne di PC-21 per offrire soluzioni militari chiavi in mano. Tecnam abbina progetti bimotore a bassi costi operativi, corteggiando scuole e operatori di velivoli dislocati in zone remote. Ampaire collabora con i fornitori di servizi di manutenzione per l'ammodernamento di sistemi ibridi nelle flotte esistenti, creando un canale di ricavi aftermarket.
Le difficoltà normative e le lacune nella catena di approvvigionamento favoriscono le aziende agili. Le aziende che integrano la produzione additiva per i pezzi di ricambio riducono i tempi di consegna ed evitano i ritardi nella fusione dei pistoni. Anche le partnership con assicuratori che certificano i programmi UPRT interni diventano elementi di differenziazione del marchio. Il panorama competitivo del mercato degli aerei acrobatici vedrà probabilmente ulteriori fusioni, poiché l'elettrificazione richiede nuovi capitali e competenze di certificazione.
Leader del settore degli aerei acrobatici
Van's Aircraft, Inc.
Aviat Aircraft, Inc
Diamond Aircraft Industries GmbH
EXTRA Flugzeugproduktions – und Vertriebs – GmbH
American Champion Aircraft Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2025: la Royal Canadian Air Force ha presentato le livree per 71 nuovi velivoli nell'ambito del programma Future Aircrew Training da 11.2 miliardi di CAD (8.22 miliardi di USD), tra cui il Pilatus PC-21 e il Grob G120TP.
- Aprile 2025: la DGA francese ordina 22 aerei da addestramento Pilatus PC-7 MKX nell'ambito della modernizzazione Mentor 2, con consegne a partire dal 2027.
- Marzo 2025: EAA AirVenture Oshkosh ha confermato i principali atleti acrobatici per un evento di sette giorni a luglio.
- Febbraio 2025: Tecnam ottiene la certificazione EASA per il suo bimotore di nuova generazione P2006T.
Ambito del rapporto sul mercato globale degli aerei acrobatici
Un aereo acrobatico è un aereo più pesante di un aereo. Questi sono utilizzati nelle gare di acrobazia e nelle esibizioni di combattimento. Questi velivoli vengono utilizzati principalmente per esercitarsi in manovre di volo che non vengono utilizzate per il volo generale. Viene eseguito su alianti e aeroplani per l'addestramento, lo sport, il tempo libero e l'intrattenimento.
Il mercato degli aerei acrobatici è segmentato in base al tipo, all’applicazione e all’area geografica. Per tipologia, il mercato è segmentato in motore singolo e kit. Per applicazione, il mercato è segmentato in attività ricreative e didattiche. Le dimensioni e le previsioni del mercato sono state fornite per tutti i segmenti di cui sopra in valore (milioni di dollari).
| Singolo motore |
| Twin Engine |
| Pistone |
| turboelica |
| Elettrico/Ibrido |
| Monoposto |
| Due posti |
| Sedili da 3 a 4 |
| Volo per svago e sport |
| Scuola di volo/Istruzione |
| Spettacoli aerei competitivi e squadre di esibizione |
| Addestramento di base militare |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Egitto | |
| Sud Africa | ||
| Resto d'Africa | ||
| Per tipo di aeromobile | Singolo motore | ||
| Twin Engine | |||
| Di Powerplant | Pistone | ||
| turboelica | |||
| Elettrico/Ibrido | |||
| Per capienza | Monoposto | ||
| Due posti | |||
| Sedili da 3 a 4 | |||
| Per utente finale | Volo per svago e sport | ||
| Scuola di volo/Istruzione | |||
| Spettacoli aerei competitivi e squadre di esibizione | |||
| Addestramento di base militare | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Egitto | ||
| Sud Africa | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato degli aerei acrobatici?
Il mercato degli aerei acrobatici valeva 915.06 milioni di dollari nel 2025 e si prevede che raggiungerà 1,174.36 milioni di dollari entro il 2030.
Quale regione cresce più velocemente?
Il Nord America registra il CAGR più elevato, pari al 5.85% entro il 2030, grazie a una solida base di aviazione generale e a consistenti budget per l'addestramento alla difesa.
Quale tipologia di aeromobile prevale nelle vendite?
Le piattaforme monomotore sono in testa con una quota del 63.25% perché si adattano ai budget destinati all'addestramento di base e al tempo libero.
Quanto è importante la propulsione elettrica?
I sistemi elettrici e ibridi crescono a un CAGR del 9.73%, riflettendo un risparmio sui costi fino al 40% rispetto ai motori a pistoni e la conformità alle norme sul rumore.
Perché i premi assicurativi rappresentano un limite?
I profili di rischio acrobatico e le valutazioni più elevate degli aeromobili hanno spinto i premi dell'aviazione generale a 2.9 miliardi di dollari nel 2024, inasprendo i criteri di sottoscrizione.
Quali nuove normative influenzano il mercato?
L'aggiornamento BasicMed della FAA consente ora operazioni fino a 12,500 libbre, ampliando l'accesso per i piloti e ampliando il mercato indirizzabile per i produttori.


