

Dimensioni e quota di mercato dei substrati IC avanzati
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
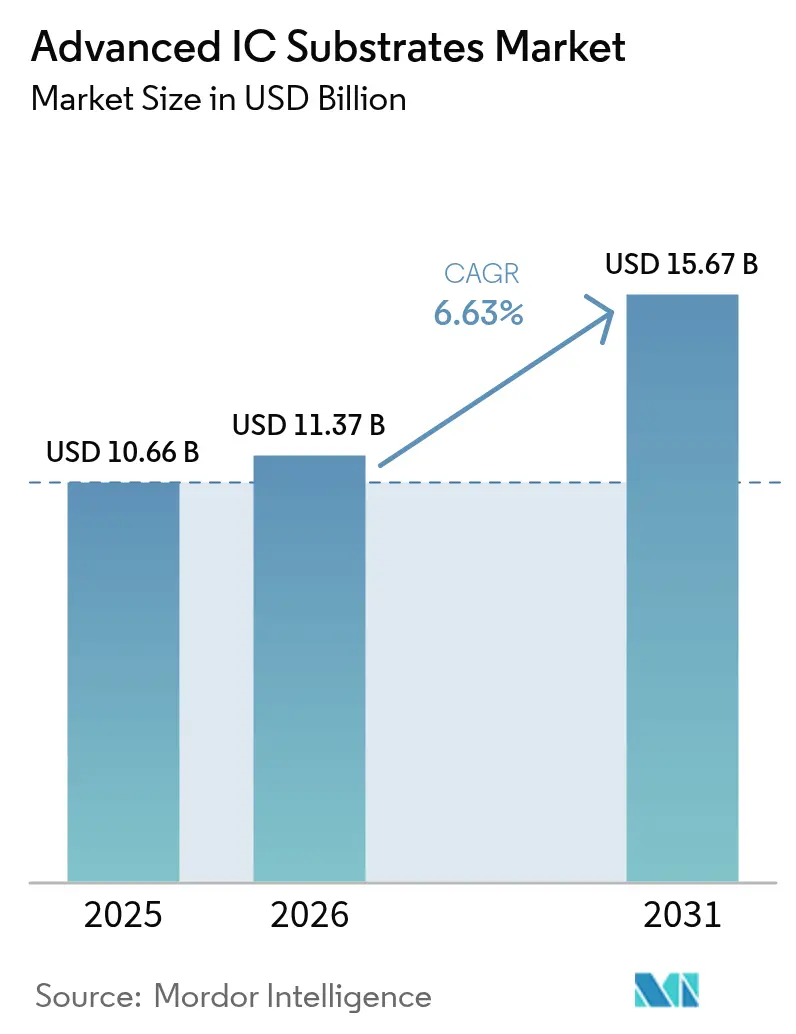
| Dimensione del mercato (2026) | 11.37 miliardo di dollari |
| Dimensione del mercato (2031) | 15.67 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.63% CAGR |
| Mercato in più rapida crescita | Nord America |
| Il mercato più grande | Asia Pacifico |
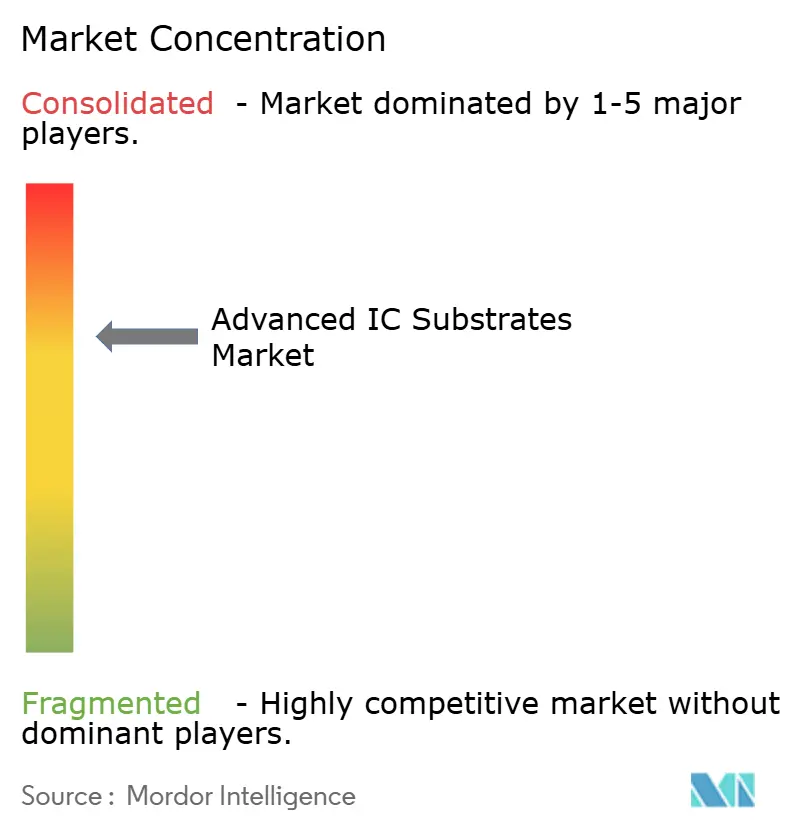
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei substrati IC avanzati di Mordor Intelligence
Si prevede che il mercato dei substrati per circuiti integrati avanzati crescerà da 10.66 miliardi di dollari nel 2025 a 11.37 miliardi di dollari nel 2026 e raggiungerà i 15.67 miliardi di dollari entro il 2031, con un CAGR del 6.63% nel periodo 2026-2031. La crescente domanda di acceleratori per l'intelligenza artificiale sta costringendo i fornitori di substrati a ridurre le geometrie linea-spazio al di sotto dei 10 micrometri, una capacità concentrata in quattro fornitori taiwanesi e giapponesi. L'intensificazione delle politiche sovrane in materia di intelligenza artificiale nell'Unione Europea e in India sta allungando i cicli di consegna, mentre le sovvenzioni del CHIPS Act nordamericano stanno creando nuova capacità, ma anche frammentando i volumi degli ordini. I nuclei in vetro stanno guadagnando terreno nei nodi logici sub-4 nanometri, ma il film di accumulo Ajinomoto mantiene la sua posizione dominante nei dispositivi tradizionali. La leva competitiva, quindi, si basa su rendimento, uniformità e progettazione collaborativa, piuttosto che sul puro prezzo, mantenendo il mercato dei substrati IC avanzati strutturalmente compatto per tutto l'orizzonte di previsione.
Punti chiave del rapporto
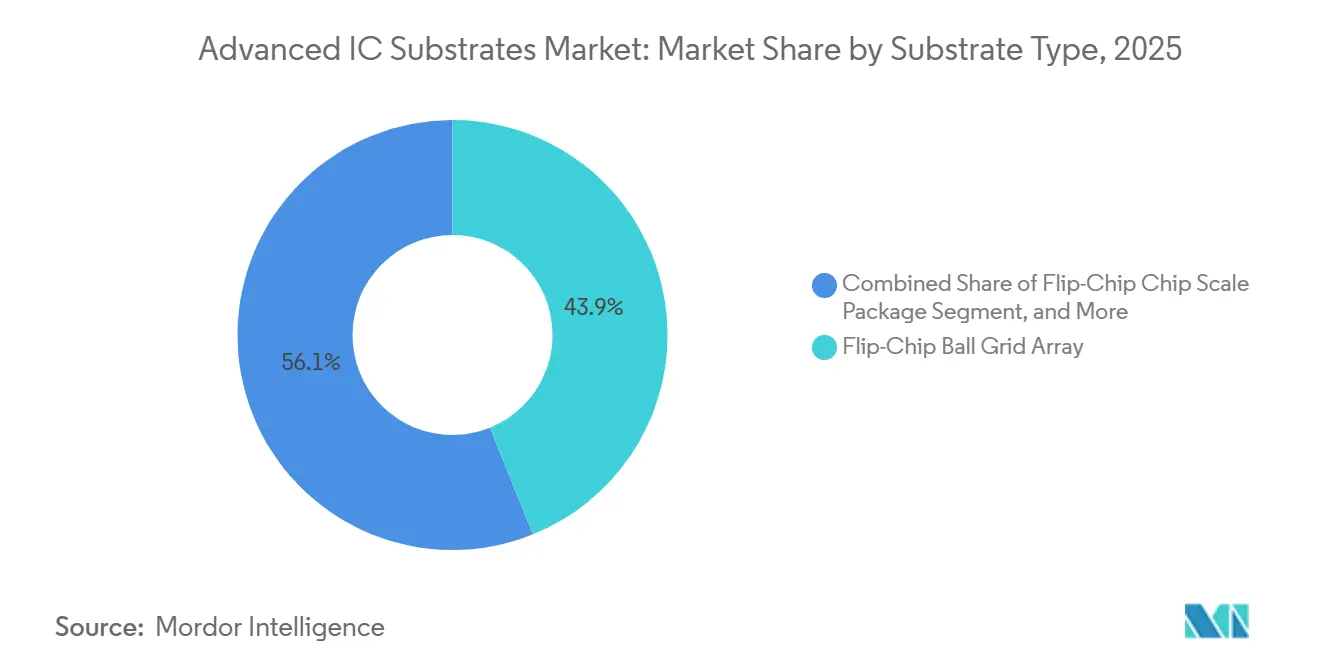
- In base al tipo di substrato, il flip-chip BGA ha dominato con una quota di fatturato del 43.89% nel 2025, mentre si prevede che i CSP rigidi-flessibili e flessibili cresceranno a un CAGR del 7.71% fino al 2031.
- In base al materiale del nucleo, nel 2025 il film di accumulo Ajinomoto rappresentava il 52.78% della quota di mercato dei substrati IC avanzati, mentre si prevede che i substrati in vetro cresceranno a un CAGR del 7.47% fino al 2031.
- In base alla tecnologia di packaging, il flip-chip 2D ha rappresentato il 39.91% del fatturato del 2025, mentre le architetture 3D-IC sono destinate a un CAGR del 7.66% nel periodo 2026-2031.
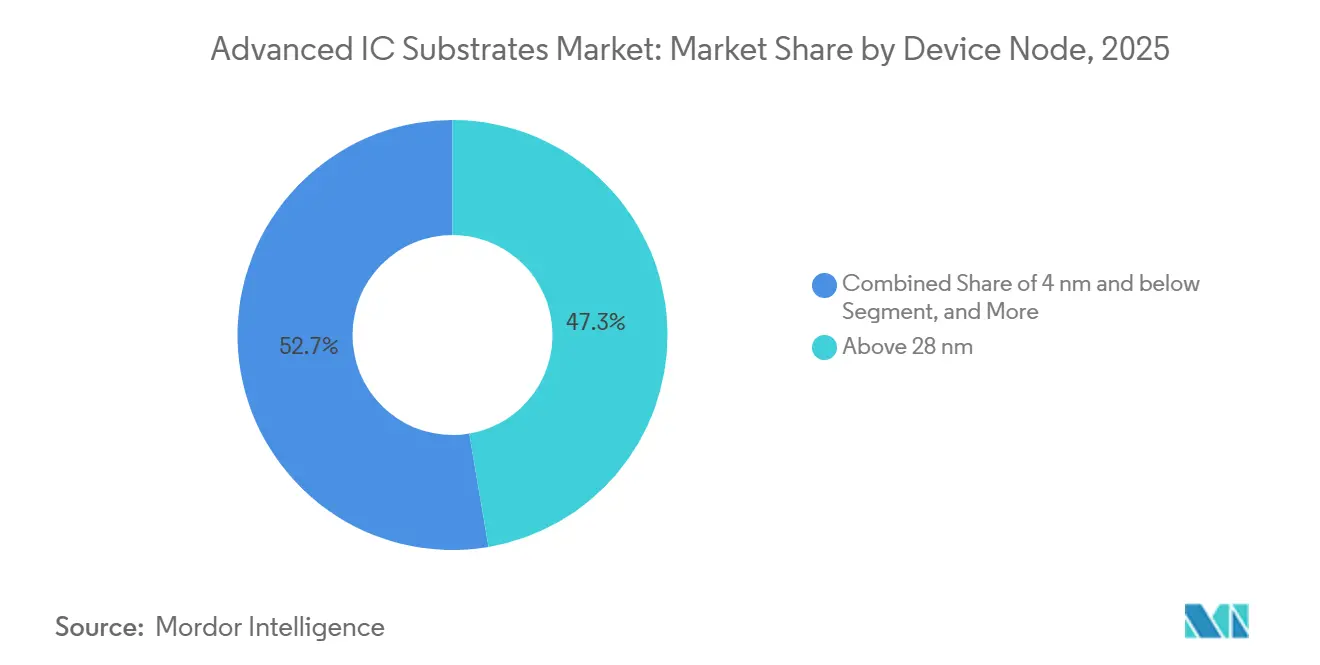
- Per nodo dispositivo, i prodotti fabbricati con dimensioni superiori a 28 nanometri rappresentavano il 47.33% della quota di mercato dei substrati IC avanzati nel 2025, mentre i dispositivi con dimensioni pari o inferiori a 4 nanometri dovrebbero raggiungere un CAGR del 7.43% entro il 2031.
- Per settore di utilizzo finale, le applicazioni mobili e di consumo hanno rappresentato il 36.19% della quota di mercato dei substrati IC avanzati nel 2025, mentre i substrati per data center, intelligenza artificiale e HPC stanno avanzando a un CAGR del 7.61% fino al 2031.
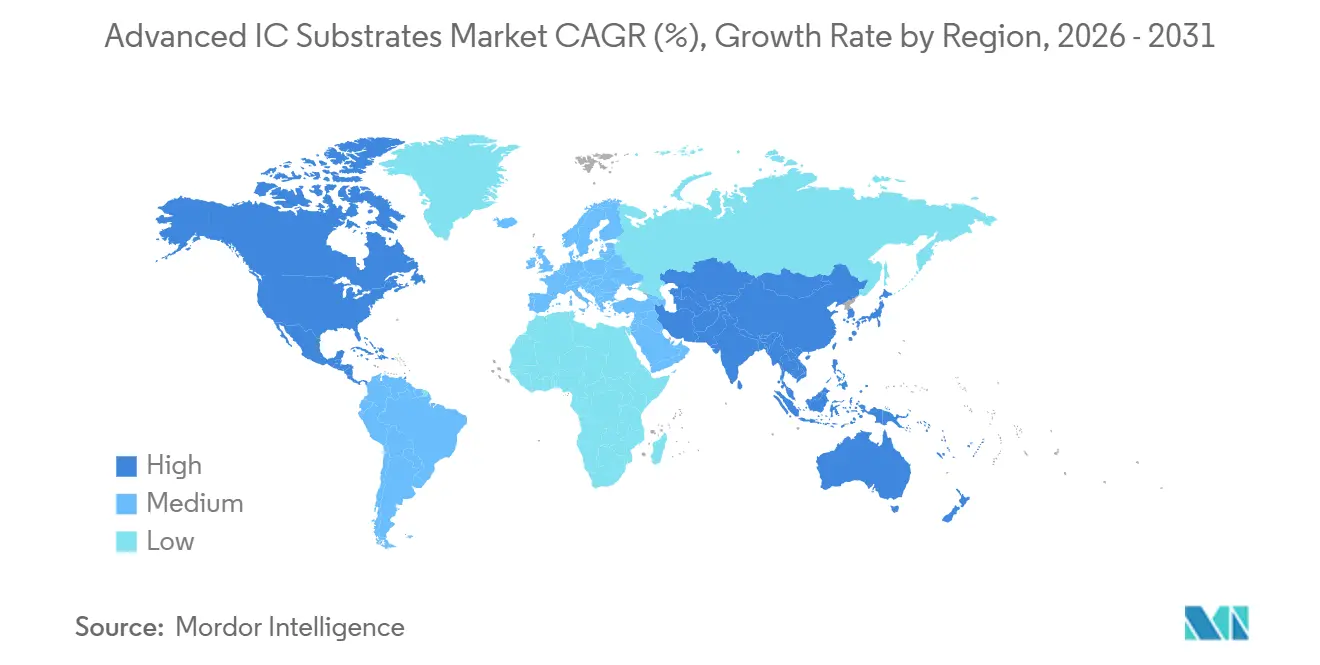
- In termini geografici, l'area Asia-Pacifico ha dominato con una quota del 78.36% nel 2025, mentre si prevede che il Nord America crescerà con un CAGR del 7.69% nel periodo 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei substrati per circuiti integrati avanzati
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della domanda di substrato ABF per acceleratori AI e HPC | + 1.8% | Globale, concentrazione in Nord America e Asia-Pacifico | Medio termine (2-4 anni) |
| Tendenza alla miniaturizzazione e all'integrazione eterogenea | + 1.5% | Globale, guidato da Taiwan, Corea del Sud, Stati Uniti | A lungo termine (≥ 4 anni) |
| Il lancio del 5G potenzia il packaging RF ad alta frequenza | + 1.0% | Nucleo Asia-Pacifico, con ricadute su Europa e Nord America | A breve termine (≤ 2 anni) |
| Adozione di ottiche co-confezionate che richiedono substrati a bassissima perdita | + 0.9% | Hub di data center in Nord America ed Europa | A lungo termine (≥ 4 anni) |
| Sussidi di localizzazione in stile CHIPS legati alle fabbriche di substrati | + 0.7% | Stati Uniti, Unione Europea, Giappone, India | Medio termine (2-4 anni) |
| Linee di substrati organici a pannello grande che riducono il costo per matrice | + 0.6% | Cluster manifatturieri dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della domanda di substrati ABF per acceleratori AI e HPC
Nel 2025, gli operatori hyperscale hanno installato più di 1.2 milioni di unità di accelerazione AI, ciascuna delle quali integra da quattro a sei substrati flip-chip BGA che devono sopportare un assorbimento di potenza superiore a 700 watt. [1] NVIDIA Corporation, “Form 10-K 2025,” nvidia.com I prezzi medi di vendita sono saliti da 65 USD nel 2024 a 82 USD nel 2025 poiché le aggiunte di linee di rivestimento sono rimaste indietro rispetto alla domanda, ampliando i margini dei fornitori che si sono assicurati le allocazioni di film Ajinomoto. I produttori di chip fabless stanno ora co-investendo in impianti di substrati, come dimostra l'accordo da 400 milioni di USD di AMD con Siliconware Precision Industries che si assicura il 30% della produzione di un nuovo impianto taiwanese. Questi accordi di acquisto anticipato mettono sotto pressione i fornitori di livello intermedio che non dispongono di slot garantiti, rafforzando un oligopolio di capacità. Finché le spedizioni di acceleratori raddoppieranno ogni 2 anni, il mercato dei substrati IC avanzati continuerà ad assorbire pannelli ABF incrementali a prezzi premium.
Miniaturizzazione e tendenza all'integrazione eterogenea
Le architetture a chiplet suddividono i die monolitici in tile più piccoli per calcolo, I/O e memoria, riducendo l'area del die fino al 40% e consentendo strategie di mixaggio dei nodi. Tali layout richiedono microvias inferiori a 50 micrometri e strati di ridistribuzione con passo di 2 micrometri, spingendo sia l'ABF che i core in vetro emergenti ai loro limiti fisici. [2] IEEE, "IEDM Proceedings 2025", ieee.org Per rimanere rilevanti per la vittoria del progetto, gli ingegneri embedded di Ibiden e AT&S presso il centro di packaging di TSMC sono 18 mesi avanti rispetto al tape-out, conquistando il 40% del pool di substrati interposer 2.5D entro il 2025. Il modello di collaborazione sposta la produzione di substrati dalla produzione di commodity verso servizi quasi di progettazione, accelerando le curve di apprendimento e rafforzando il vendor lock-in. Nel prossimo decennio, i fornitori incapaci di allineare le roadmap con le fonderie rischiano di essere relegati ai nodi legacy, riducendo i ricavi indirizzabili nel mercato avanzato dei substrati IC.
Il lancio del 5G potenzia il packaging RF ad alta frequenza
Gli smartphone e le stazioni base 5G a onde millimetriche operano al di sopra dei 24 gigahertz, richiedendo costanti dielettriche inferiori a 3.5 e fattori di dissipazione inferiori a 0.005 per limitare la perdita di segnale. Quando il modem Snapdragon X80 di Qualcomm ha integrato array di antenne on-package all'inizio del 2025, i volumi unitari per i substrati rigido-flessibili sono aumentati del 35% su base annua e hanno abbassato i prezzi medi a 8 dollari USA grazie al miglioramento dell'utilizzo dei pannelli. [3] Qualcomm Incorporated, “Q4 2025 Earnings Call,” qualcomm.com La conformità agli standard sulle emissioni IEC 62232 e FCC Parte 15 ora obbliga i fornitori di substrati a investire in camere di prova RF interne o ad affrontare ritardi di qualificazione da quattro a sei settimane. Queste dinamiche accelerano la migrazione dei materiali verso il polimero a cristalli liquidi e il poliimmide rinforzato, stimolando entrate incrementali anche se i volumi di telefoni cellulari si stabilizzano. L'espansione nel settore delle infrastrutture per small cell amplia la portata geografica oltre l'area Asia-Pacifico, mantenendo il mercato dei substrati per circuiti integrati avanzati diversificato per applicazioni finali.
Adozione di ottiche co-confezionate che richiedono substrati a bassissima perdita
Gli switch dei data center che puntano a 1.6 terabit al secondo stanno spostando i motori ottici dai moduli collegabili al package ASIC per risparmiare 5-8 watt per canale. I core in vetro con indici di rifrazione abbinati consentono il routing delle guide d'onda mantenendo la perdita di inserzione al di sotto di 0.5 dB per centimetro, un benchmark che l'ABF organico non può raggiungere. Amazon, Google e Meta hanno finanziato linee pilota presso Corning e AGC, assorbendo il sovrapprezzo unitario di 300-400 dollari in cambio di una minore potenza a livello di rack. I fornitori senza competenze nel vetro rischiano l'esclusione dai socket degli switch di prossima generazione, concentrando i ricavi futuri nelle mani di una manciata di specialisti. La biforcazione risultante potrebbe aumentare gli ASP misti anche se i volumi rimangono limitati, aggiungendo un vento favorevole misurato ma duraturo al mercato dei substrati per circuiti integrati avanzati.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Carenza di capacità del substrato ABF e picchi di tempi di consegna | -1.2% | Globale, acuto in Nord America ed Europa | A breve termine (≤ 2 anni) |
| Elevata intensità di capitale e complessità dei processi | -0.9% | Globale, barriera all'ingresso in tutte le regioni | A lungo termine (≥ 4 anni) |
| Dipendenza da un'unica fonte per i film di accumulo ABF | -0.6% | Catena di fornitura globale | Medio termine (2-4 anni) |
| Norme più severe sulle emissioni di solventi fluorurati | -0.4% | Nord America e Unione Europea | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Carenza di capacità del substrato ABF e picchi di tempi di consegna
I tempi di consegna per i substrati ABF a 14 strati si sono allungati a 28 settimane all'inizio del 2025, poiché la domanda di IA ha superato l'offerta di 18 punti percentuali. I progettisti fabless di fascia media hanno pagato premi spot del 15-20% o hanno posticipato i tape-out fino a tre quarti. Persistono strozzature nelle attrezzature: LPKF Laser e Mitsubishi Electric detengono circa il 70% della capacità di perforazione laser e si trovano ad affrontare un arretrato di consegne di 18 mesi. I grandi fornitori, pertanto, prenotano eccessivamente il film Ajinomoto, amplificando la scarsità per i rivali più piccoli. A meno che nuove linee di rivestimento non entrino in funzione prima del 2027, il mercato dei substrati per circuiti integrati avanzati rimarrà limitato dalla capacità, riducendo il potenziale CAGR di circa 1.2 punti percentuali.
Elevata intensità di capitale e complessità dei processi
Un impianto FC-BGA da 50,000 pannelli al mese costa tra gli 800 milioni e un miliardo di dollari e richiede 30-36 mesi per qualificarsi, scoraggiando i nuovi entranti. I flussi a quattordici strati comportano più di 60 fasi di produzione con rendimenti cumulativi prossimi al 75-80%, quindi un pannello su quattro viene scartato. Solo gli operatori verticalmente integrati con solide riserve di liquidità possono assorbire un flusso di cassa libero negativo prolungato. La scarsità di capitale spiega perché le espansioni di capacità del 2024-2025 siano derivate esclusivamente da siti brownfield già esistenti, perpetuando il potere di determinazione dei prezzi. Questo ostacolo strutturale sottrae quasi un punto percentuale alla crescita a lungo termine del mercato dei substrati per circuiti integrati avanzati.
Analisi del segmento
Per tipo di substrato: dominanza BGA flip-chip e momento rigido-flessibile
Nel 2025, i BGA flip-chip hanno dominato il 43.89% del mercato dei substrati IC avanzati, a dimostrazione della loro posizione consolidata nei processori per applicazioni mobili e nelle CPU per server. I formati CSP rigido-flessibili e flessibili stanno crescendo a un CAGR del 7.71% fino al 2031, trainati da smartwatch, visori per realtà aumentata e patch medicali che beneficiano di core in poliimmide pieghevoli. I CSP flip-chip hanno rappresentato il 22% del volume di spedizioni del 2025 per gli smartphone ultrasottili, mentre i BGA organici e gli LGA hanno rappresentato un costante 18% del volume nei controller automotive orientati ai costi. Altri formati, inclusi i substrati embedded-die e coreless, hanno rappresentato il restante 16%, trainati dai moduli front-end a onde millimetriche 5G che richiedono percorsi termici migliorati.
Le varianti BGA flip-chip predisposte per chiplet richiedono premi ASP del 25-35%, poiché i layout multi-cavità e gli strati di ridistribuzione fine aumentano la complessità di produzione. I fornitori con imaging diretto laser e processi semi-additivi modificati si sono assicurati circa il 70% di questo bacino ad alto margine, rimodellando l'equilibrio competitivo. Al contrario, la lavorazione a livello di pannello ha contribuito alle rese rigido-flessibili, ma la conseguente erosione del 5% dell'ASP nel 2025 ha spinto gli specialisti a consolidarsi. Il mix tecnologico, quindi, orienta la redditività verso i formati flip-chip avanzati, anche se la crescita delle unità si sposta verso i substrati flessibili, mantenendo la strategia di prodotto sfumata nel mercato dei substrati per circuiti integrati avanzati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per materiale di base: ABF Incumbency, Glass Upswing
Il film di accumulo Ajinomoto ha catturato il 52.78% del fatturato del 2025, rafforzando il suo status di core primario per smartphone, PC e server. I substrati in vetro sono destinati a un CAGR del 7.47% fino al 2031, poiché la logica sub-4 nanometri e l'ottica co-confezionata richiedono deformazione e routing ottico estremamente bassi. La bismaleimide-triazina ha rappresentato il 15% del volume nei moduli automotive ad alta temperatura, mentre la ceramica si è mantenuta al 9% per i package di potenza RF e LED. I laminati ibridi vetro-organici in fase di sviluppo potrebbero combinare efficienza dei costi con planarità a livello di vetro, sfidando l'ABF puro oltre il 2027.
Il finanziamento hyperscaler per le linee pilota di Corning e AGC potrebbe portare il vetro al 15-20% dei socket per server premium entro il 2031, iniettando nuovi ricavi nel mercato dei substrati per circuiti integrati avanzati. La pressione al ribasso dei prezzi del settore automobilistico del 2-3% all'anno costringe BT e i fornitori di ceramica ad automatizzare ispezioni e test per proteggere i margini. Di conseguenza, la strategia a lungo termine per i materiali si basa sul bilanciamento tra volume di ABF, prestazioni del vetro e disciplina dei costi di BT in diversi utilizzi finali.
Per tecnologia di confezionamento: maturità 2D e sollevamento 3D-IC
Il flip-chip 2D ha rappresentato il 39.91% del fatturato del 2025, favorito per rendimenti superiori al 95% nei progetti maturi di dispositivi mobili e GPU. Si prevede che le architetture 3D-IC e SoIC cresceranno a un CAGR del 7.66% nel periodo 2026-2031, trainate dalla memoria a banda larga impilata su die logici tramite bonding ibrido. Gli interposer 2.5D hanno mantenuto il 18% del fatturato nelle GPU per data center che richiedono una larghezza di banda die-to-die multi-terabit, mentre il packaging a livello di wafer con fan-out ha rappresentato il 14% nei moduli front-end RF. I formati System-in-Package e Module hanno completato il saldo al 28%, guidati dai radar per il settore automobilistico e dai nodi small-cell per le telecomunicazioni.
La saldatura ibrida riduce le tolleranze di planarità al di sotto dei 2 micrometri, stimolando investimenti nella lucidatura chimico-meccanica e nella metrologia di precisione. Gli interposer organici mirano a superare la barriera di perdita di 1 dB/cm a 112 GHz entro il 2026, un traguardo che potrebbe sostituire il silicio più costoso. Le linee di produzione a livello di pannello con fan-out, che riducono il costo per die fino al 20%, contribuiranno a penetrare il mercato dei dispositivi di potenza per autoveicoli ad alto volume. Questi cambiamenti tecnologici diversificano i flussi di fatturato, sostenendo al contempo i premi per l'innovazione nel panorama delle quote di mercato dei substrati per circuiti integrati avanzati.
Per nodo dispositivo: volume legacy e push all'avanguardia
I dispositivi con dimensioni superiori a 28 nanometri hanno generato il 47.33% del fatturato del 2025, a dimostrazione dell'ampia base installata di elettronica per il settore automobilistico e industriale. Si prevede che i progetti con dimensioni inferiori a 4 nanometri raggiungeranno un CAGR del 7.43%, trainati dagli acceleratori di intelligenza artificiale e dagli smartphone di punta che richiedono densità di linea e spazio di 8 micrometri. La coorte da 16/14-10 nanometri ha detenuto il 22% e continua a essere utilizzata per smartphone di fascia media e ASIC di rete, mentre i nodi da 7-5 nanometri hanno rappresentato il 18% nelle CPU server e nelle GPU discrete.
Densità di potenza superiori a 1.5 W/mm² su nodi sub-4 nanometri richiedono condensatori integrati e piani di potenza robusti, aumentando i prezzi medi di vendita (ASP) del substrato di 15-25 dollari per unità. I concorrenti cinesi che si espandono a 16/14 nanometri abbassano i prezzi del 10-15%, rendendo quel livello una commodity e riducendo i margini degli operatori storici. I nodi legacy per il settore automotive rimangono protetti da cicli di qualificazione di 24-36 mesi, offrendo ai fornitori consolidati un vantaggio competitivo anche in caso di aumento dei volumi di nodi avanzati. Il mix di nodi, quindi, bilancia stabilità e innovazione all'interno del mercato dei substrati per circuiti integrati avanzati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore di utilizzo finale: Mobile Plateau, Data Center Surge
I prodotti mobili e di consumo hanno rappresentato il 36.19% del fatturato del 2025, ma i volumi di unità di smartphone si sono stabilizzati a 1.2 miliardi all'anno. Gli utilizzi in data center, intelligenza artificiale e HPC stanno avanzando a un CAGR del 7.61%, con gli hyperscaler che ordinano moduli GPU multi-substrato al costo di 150-200 dollari ciascuno. Le infrastrutture IT e di telecomunicazioni hanno rappresentato il 24%, l'automotive il 18% e il settore industriale, medico e aerospaziale il restante 22%. I cicli di spesa regionali nel 5G e nel trasporto ottico continuano a plasmare le oscillazioni della domanda di substrati di qualità per le telecomunicazioni.
È emerso un mercato dei data center biforcato: i costruttori di ASIC personalizzati utilizzano substrati in vetro premium o ABF ad alto strato, mentre gli acquirenti di silicio commerciali rimangono fedeli al tradizionale FC-BGA. Il fatturato del settore mobile ora cresce grazie ai moduli mmWave e ai sensori sotto-display, piuttosto che al numero di dispositivi. La migrazione del settore automobilistico dalla ceramica di allumina al nucleo organico riduce i costi degli inverter del 30%, ma esercita pressione sul fatturato della ceramica, stimolando la diversificazione nelle nicchie LED e RF. Queste tendenze intersettoriali distribuiscono ampiamente i fattori di crescita, sostenendo la resilienza della quota di mercato complessiva dei substrati per circuiti integrati avanzati.
Analisi geografica
Mercato dei substrati IC avanzati nella regione Asia-Pacifico
Nel 2025, l'area Asia-Pacifico rappresentava il 78.36% del mercato dei substrati per circuiti integrati avanzati, grazie alle spedizioni di 420 milioni di BGA flip-chip di Taiwan e alla specializzazione del Giappone nei substrati per server a 14 e 16 strati. I fornitori sudcoreani hanno aumentato la produzione di componenti rigido-flessibili a 85 milioni di unità e hanno raggiunto la parità di costi con i formati a striscia passando alla lavorazione dei pannelli. I fornitori cinesi hanno aumentato la capacità dei nodi legacy e hanno fissato prezzi inferiori del 10-15% rispetto alle medie taiwanesi, portando la loro quota di domanda nel settore automobilistico e industriale al 18%. L'India è rimasta un attore emergente, con le linee pilota di Tata Electronics e Kaynes Technology che hanno spedito meno di 5 milioni di substrati a causa di problemi di rendimento.
Mercato nordamericano dei substrati IC avanzati
Si prevede che il Nord America si espanderà a un CAGR del 7.69% fino al 2031, trainato da 2.8 miliardi di dollari di incentivi del CHIPS Act legati agli impianti nazionali di substrati e imballaggi. La fabbrica di Ibiden in Arizona da 1.2 miliardi di dollari e lo stabilimento di AT&S in Texas da 800 milioni di dollari aggiungeranno insieme 50,000 pannelli al mese dopo il 2027, offrendo alle aziende fabless statunitensi un secondo hub di approvvigionamento. Il nearshoring messicano ha aggiunto 22 milioni di unità nel 2025, con l'ampliamento delle attività di Tripod Technology e Zhen Ding Technology a Guadalajara per servire clienti del settore automobilistico e industriale. Le clausole di doppio sourcing nei contratti statunitensi stanno già frammentando i volumi degli ordini, spingendo gli operatori storici asiatici a istituire filiali nordamericane per difendere la propria quota.
Mercato dei substrati IC avanzati in EMEA e Sud America
L'Europa ha rappresentato il 6% del fatturato del 2025, concentrato in Austria e Germania, dove AT&S e Schweizer Electronic si rivolgono a clienti del settore automotive e industriale. L'espansione di AT&S a Leoben, supportata da 500 milioni di euro di fondi UE Chips, porterà alla produzione di 20,000 pannelli FC-BGA aggiuntivi al mese a partire dal 2027. Sud America, Medio Oriente e Africa hanno rappresentato complessivamente meno del 2%, riflettendo la limitata capacità di assemblaggio di semiconduttori e i lunghi periodi di ammortamento per le fabbriche greenfield. A meno che non emergano quadri di sovvenzioni per compensare gli elevati costi di capitale, queste regioni rimarranno partecipanti marginali nel mercato dei substrati per circuiti integrati avanzati.
Panorama normativo
Il sostegno politico e le misure commerciali sono sempre più intrecciati con il packaging avanzato e la localizzazione dei substrati. Negli Stati Uniti, gli incentivi e le norme sugli appalti legati al CHIPS Act stanno influenzando le decisioni di approvvigionamento per i substrati e i relativi componenti semiconduttori. Il FAR Council ha emesso nel febbraio 2026 un avviso di proposta di regolamentazione per attuare la Sezione 5949 del NDAA per l'anno fiscale 23, che limiterebbe l'acquisizione da parte delle agenzie esecutive di determinati semiconduttori da specifiche entità cinesi. Parallelamente, un provvedimento del Federal Register del gennaio 2026 ha introdotto un dazio ad valorem del 25% su alcuni chip per il calcolo avanzato e prodotti derivati, rafforzando la dovuta diligenza dei fornitori in merito alla classificazione dei prodotti e alla documentazione di origine quando i substrati sono integrati negli assemblaggi a valle.
In Europa, le priorità normative e di politica industriale continuano a orientarsi verso la promozione di capacità innovative nel settore della produzione avanzata. La Commissione europea ha adottato una proposta per il Chips Act 2.0 nel giugno 2026, che include esplicitamente le tecnologie di nuova generazione e le linee pilota, tra cui il packaging avanzato e l'integrazione 3D, entrambe basate direttamente su substrati per circuiti integrati avanzati. Parallelamente ai programmi di localizzazione, si sta inasprendo anche la conformità ambientale, con controlli sulle emissioni di solventi fluorurati, citati come un fattore limitante per la produzione di substrati in Nord America e nell'Unione Europea.
Analisi della catena del valore
La catena del valore dei substrati per circuiti integrati avanzati (ABF) si estende dai materiali concentrati a monte, attraverso la fabbricazione dei substrati ad alta intensità di capitale, fino all'integrazione, che richiede un'attenta qualificazione, con il packaging avanzato. Gli input chiave includono la pellicola di accumulo Ajinomoto, le speciali lamine di rame e i materiali in vetro, con una notevole concentrazione di fornitori giapponesi per la pellicola ABF e per i principali input di rinforzo e lamina di rame. Nella produzione, i substrati ABF ad alto numero di strati rimangono limitati da colli di bottiglia a livello di apparecchiature e processi, in particolare la foratura laser e l'imaging a linee sottili, il che mantiene elevati i tempi di consegna per le classi di substrati premium e supporta strutture di prenotazione di capacità pluriennali e di co-investimento.
A valle della catena di fornitura, i produttori di substrati interagiscono strettamente con le fonderie e gli OSAT, poiché le piattaforme 2.5D/3D (ad esempio, CoWoS e architetture in stile EMIB) si basano ancora sullo stesso pool di fornitura di substrati, limitando la mitigazione del rischio derivante dalla sola diversificazione delle piattaforme di packaging. Gli annunci del 2026 indicano una continua ristrutturazione della catena di fornitura: Samsung Electro-Mechanics ha rivelato un programma di investimenti per aprile 2026 volto ad espandere la capacità di substrati ABF a Sejong (Corea del Sud) e Thai Nguyen (Vietnam), mentre Nan Ya PCB ha delineato un piano di investimenti per il 2026 superiore a 10 miliardi di dollari taiwanesi per espandere la produzione di substrati avanzati per la domanda di IA e HPC. Sul fronte del collegamento fornitore-cliente, AT&S ha annunciato a giugno 2026 un'espansione a Kulim (Malesia), che include l'allestimento e la nuova costruzione per i nuclei dei substrati IC e i PCB avanzati, supportata da accordi con AMD e un'altra azienda tecnologica leader, il che illustra un passaggio verso il supporto della domanda contrattualizzata per l'aggiunta di capacità su larga scala.
Panorama competitivo
I cinque principali fornitori, Unimicron, Ibiden, Nan Ya PCB, Shinko Electric e AT&S, controllavano circa il 60% della capacità globale nel 2025, ma nessuno superava la quota individuale del 18%, preservando un ambiente moderatamente competitivo. I contratti pluriennali con gli hyperscaler includono clausole di doppia fonte che limitano gli aumenti di prezzo annuali al 3%, costringendo i fornitori a competere su tempi di ciclo, rendimento e servizi di co-progettazione piuttosto che sui prezzi di listino. Unimicron ha acquistato una quota del 30% nella linea pilota di produzione di vetro di Corning per 180 milioni di dollari per assicurarsi il materiale per core di nuova generazione, mentre Ibiden ha impegnato 1.2 miliardi di dollari nel suo stabilimento in Arizona per bloccare i volumi di Intel e AMD in base alle normative nazionali sui contenuti.
I concorrenti cinesi Shennan Circuits e Zhejiang Kingdom Sci-Tech hanno ampliato la produzione di nodi legacy nel 2025, con prezzi inferiori del 10-15% rispetto ai concorrenti giapponesi e taiwanesi e aggiudicandosi il 18% degli ordini del settore automobilistico e industriale. Gli investimenti tecnologici rimangono il principale fattore trainante, poiché i fornitori che hanno installato l'imaging laser-directed e i processi semi-additivi modificati ora gestiscono la maggior parte dei substrati chiplet con larghezze di linea inferiori a 8 micrometri. I 47 brevetti di substrato depositati da Ibiden nel 2025, il 60% dei quali relativi a condensatori embedded e nuclei ibridi vetro-organici, illustrano la corsa alla proprietà intellettuale che sostiene la differenziazione.
Le aziende di fascia media continuano a consolidarsi per finanziare aggiornamenti ad alta intensità di capitale. Flexium ha acquisito Career Technology per acquisire dimensioni nel settore rigido-flessibile e negoziare prezzi migliori per la poliimmide, mentre Daeduck Electronics ha ceduto le linee di produzione a striscia per concentrarsi sulla lavorazione a livello di pannello. I fornitori che non dispongono di risorse per le tecnologie di incollaggio di vetro, pannelli o ibridi rischiano di essere relegati a livelli di mercato standardizzati. Con l'aumento della spesa in conto capitale e l'inasprimento delle soglie tecniche, è probabile che il campo competitivo si restringa ulteriormente, rafforzando l'attuale moderata concentrazione nel mercato dei substrati per circuiti integrati avanzati.
Leader del settore dei substrati IC avanzati
Unimicron Technology Corp.
Ibiden Co., Ltd.
Scheda di circuito stampato Nan Ya Corp.
Shinko Electric Industries Co., Ltd.
AT&S Austria Technologie & Systemtechnik AG
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: AT&S ha annunciato un'espansione del suo sito di Kulim, in Malesia, che comprende l'allestimento dello stabilimento 2 e la costruzione di nuovi impianti per substrati per circuiti integrati e PCB avanzati, supportata da accordi con AMD e un'altra azienda leader nel settore tecnologico. L'azienda ha posto l'accento su una maggiore capacità produttiva in outsourcing, orientata all'intelligenza artificiale e a una più profonda integrazione tra cliente e fornitore nel settore dei substrati di fascia alta. L'operazione rafforza inoltre la posizione del Sud-est asiatico come hub produttivo per le catene di fornitura di substrati avanzati.
- Febbraio 2026: Ibiden ha annunciato un piano di investimenti di capitale di 500 miliardi di yen per la sua divisione elettronica per gli esercizi fiscali dal 2026 al 2028, che include un ulteriore investimento di circa 280 miliardi di yen incentrato sullo stabilimento di Ohno per espandere la capacità di substrati per package IC ad alte prestazioni per l'intelligenza artificiale e i server ad alte prestazioni. L'entità della spesa è mirata al segmento ad alto numero di strati, dove i tempi di consegna e le rese sono fattori determinanti per la competitività. Il piano supporta una collaborazione più stretta con gli ecosistemi di server e acceleratori per l'IA che dipendono da substrati FC-BGA di alta qualità.
- Ottobre 2025: Ibiden ha tenuto la cerimonia di inaugurazione del suo stabilimento di Ohno, nella prefettura di Gifu, posizionando il sito come un importante polo produttivo per i substrati di package per circuiti integrati di server AI. L'avvio dell'impianto ha contribuito ad ampliare la base produttiva di Ibiden per le classi di substrati ad alto valore aggiunto e ha supportato le tempistiche di qualificazione dei clienti. L'espansione ha inoltre evidenziato come le aziende consolidate stiano aumentando la capacità produttiva attraverso grandi hub specializzati piuttosto che con aggiunte incrementali di linee di produzione.
Ambito del rapporto sul mercato globale dei substrati per circuiti integrati avanzati
Il rapporto di mercato sui substrati IC avanzati è segmentato per tipo di substrato (Flip-Chip Ball Grid Array, Flip-Chip Chip Scale Package, Organic Ball Grid Array / Land Grid Array, Rigid-Flex e Flexible Chip Scale Package, altri tipi di substrato), materiale del nucleo (film di accumulo Ajinomoto, resina bismaleimide-triazina, vetro, ceramica), tecnologia di confezionamento (2D Flip-Chip, interposer 2.5D, 3D-IC/SoIC, Fan-Out WLP, SiP/modulo), nodo del dispositivo (oltre 28 nm, 16/14-10 nm, 7-5 nm, 4 nm e inferiori), settore di utilizzo finale (mobile e consumer, automotive e trasporti, infrastrutture IT e telecomunicazioni, data center/IA e HPC, altri settori di utilizzo finale) e area geografica (Nord America, Sud America, Europa, Asia-Pacifico, Medio Oriente e Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
| Flip-Chip Ball Grid Array |
| Pacchetto bilancia per chip Flip-Chip |
| Griglia a sfere organiche / Griglia a terra |
| Pacchetto di bilancia per chip rigido-flessibile e flessibile |
| Altri tipi di substrato |
| Pellicola di accumulo Ajinomoto |
| Resina bismaleimide-triazina |
| Vetro |
| Ceramica |
| Chip flip 2D |
| Interposer 2.5D |
| Circuito integrato 3D / SoIC |
| WLP a ventaglio |
| SiP / Modulo |
| Superiore a 28 nm |
| 16/14–10 nm |
| 7-5 nm |
| 4 nm e inferiori |
| Mobile e Consumatore |
| Automotive e trasporti |
| Infrastruttura IT e Telecomunicazioni |
| Data Center / AI e HPC |
| Altri settori di uso finale |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Resto d'Europa | ||
| Asia Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Resto dell'Asia Pacific | ||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Resto d'Africa | ||
| Per tipo di substrato | Flip-Chip Ball Grid Array | ||
| Pacchetto bilancia per chip Flip-Chip | |||
| Griglia a sfere organiche / Griglia a terra | |||
| Pacchetto di bilancia per chip rigido-flessibile e flessibile | |||
| Altri tipi di substrato | |||
| Per materiale principale | Pellicola di accumulo Ajinomoto | ||
| Resina bismaleimide-triazina | |||
| Vetro | |||
| Ceramica | |||
| Dalla tecnologia di imballaggio | Chip flip 2D | ||
| Interposer 2.5D | |||
| Circuito integrato 3D / SoIC | |||
| WLP a ventaglio | |||
| SiP / Modulo | |||
| Per nodo dispositivo | Superiore a 28 nm | ||
| 16/14–10 nm | |||
| 7-5 nm | |||
| 4 nm e inferiori | |||
| Per settore di utilizzo finale | Mobile e Consumatore | ||
| Automotive e trasporti | |||
| Infrastruttura IT e Telecomunicazioni | |||
| Data Center / AI e HPC | |||
| Altri settori di uso finale | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Regno Unito | ||
| Germania | |||
| Francia | |||
| Italia | |||
| Resto d'Europa | |||
| Asia Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Resto dell'Asia Pacific | |||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Egitto | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale e previsto del mercato dei substrati per circuiti integrati avanzati?
Si prevede che le dimensioni del mercato dei substrati IC avanzati aumenteranno da 11.37 miliardi di dollari nel 2026 a 15.67 miliardi di dollari entro il 2031, riflettendo un CAGR del 6.63%.
Quale tipo di substrato detiene la quota di fatturato maggiore?
I substrati BGA flip-chip hanno dominato il settore con il 43.89% dei ricavi del 2025.
In quale regione si registra la crescita più rapida per i substrati avanzati per circuiti integrati?
Si prevede che il Nord America crescerà a un CAGR del 7.69% fino al 2031, grazie anche agli incentivi del CHIPS-Act.
Perché i substrati in vetro stanno acquisendo importanza?
I nuclei in vetro garantiscono una deformazione estremamente bassa e il routing ottico necessario per dispositivi sub-4 nanometri e ottiche co-confezionate, determinando un CAGR del 7.47%.
Qual è il principale collo di bottiglia in termini di capacità che il mercato deve affrontare?
La limitata disponibilità di attrezzature per il rivestimento con pellicola ABF e la perforazione laser ha prolungato i tempi di consegna a 28 settimane, limitando la fornitura.
Quanto è concentrato il potere dei fornitori in questo mercato?
Le prime cinque aziende detengono circa il 60% della capacità, il che si traduce in una concentrazione moderata e in prezzi competitivi ma disciplinati.


