

Dimensioni e quota di mercato dei sistemi avanzati di accumulo di energia
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
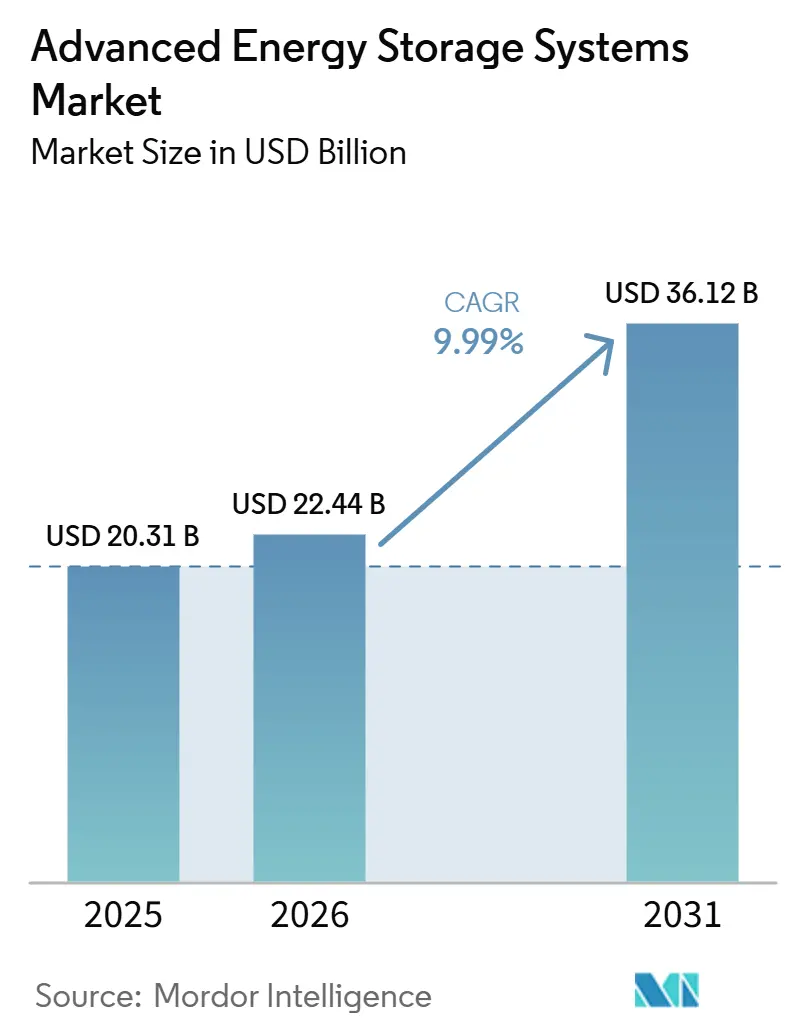
| Dimensione del mercato (2026) | 22.44 miliardo di dollari |
| Dimensione del mercato (2031) | 36.12 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 9.99% CAGR |
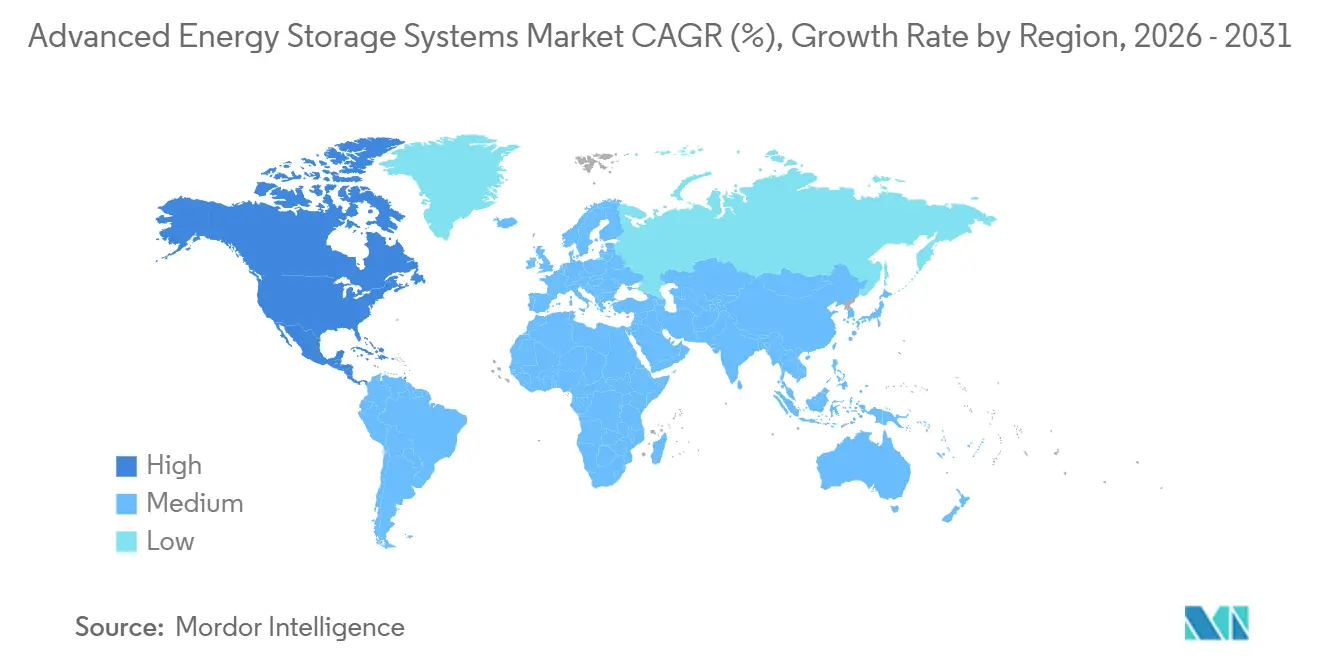
| Mercato in più rapida crescita | Nord America |
| Il mercato più grande | Asia-Pacifico |
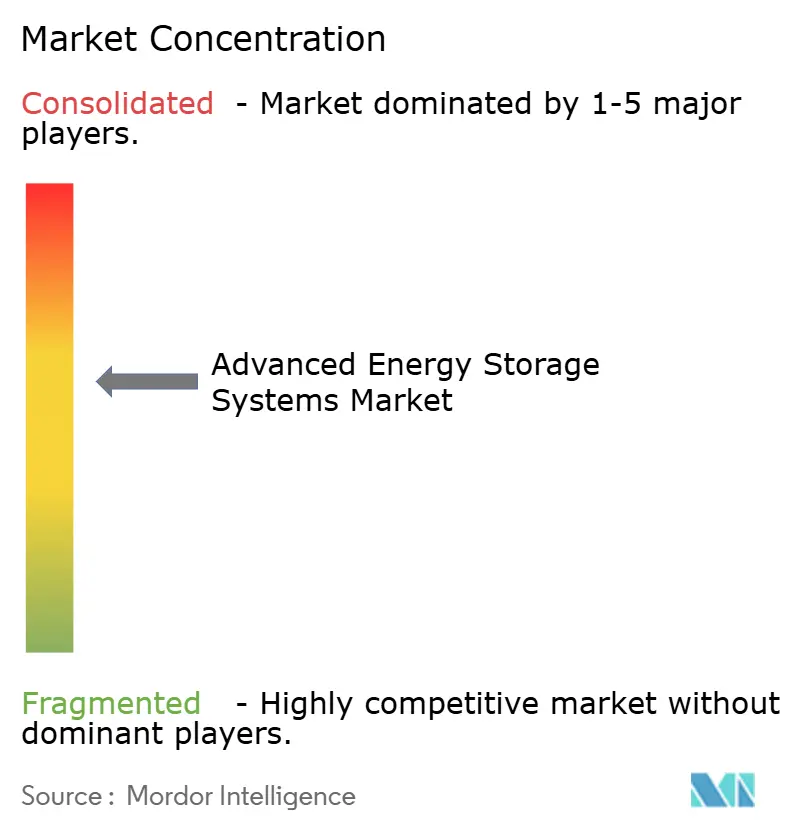
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei sistemi avanzati di accumulo di energia di Mordor Intelligence
Si prevede che le dimensioni del mercato dei sistemi avanzati di accumulo di energia aumenteranno da 20.31 miliardi di dollari nel 2025 a 22.44 miliardi di dollari nel 2026 e raggiungeranno i 36.12 miliardi di dollari entro il 2031, con una crescita a un CAGR del 9.99% nel periodo 2026-2031. I modelli di business che combinano batterie su scala di rete con l'accumulo di ricavi guidato dal software stanno guidando la maggior parte di questa crescita, mentre la scala delle gigafactory di veicoli elettrici continua a ridurre i costi dei pacchi stazionari e ad accorciare i periodi di ammortamento. [1] "I prezzi dei pacchi batteria scendono a 108 dollari/kWh", Bloomberg, bloomberg.com Le normative di sicurezza come la NFPA 855 si stanno inasprendo, tuttavia la spesa per la conformità sta catalizzando l'innovazione del design piuttosto che frenare la domanda. [2] "NFPA 855 Edizione 2026", Financial Times, ft.com Le utility sono ancora i maggiori acquirenti, ma le implementazioni "dietro il contatore" sono in aumento poiché le piattaforme di centrali elettriche virtuali aggregano batterie residenziali e commerciali in asset di rete negoziabili. [3] “Installazione di batterie per veicoli elettrici di seconda vita a 220-320 USD/kWh”, Wall Street Journal, wsj.com A livello regionale, l'Asia-Pacifico detiene oggi la quota maggiore, sebbene il Nord America si stia espandendo più rapidamente perché i crediti d'imposta dell'Inflation Reduction Act stanno collegando le norme sul contenuto nazionale con contratti di fornitura a lungo termine. [4] “CATL espande il complesso di Ningde”, Reuters, reuters.com
Punti chiave del rapporto
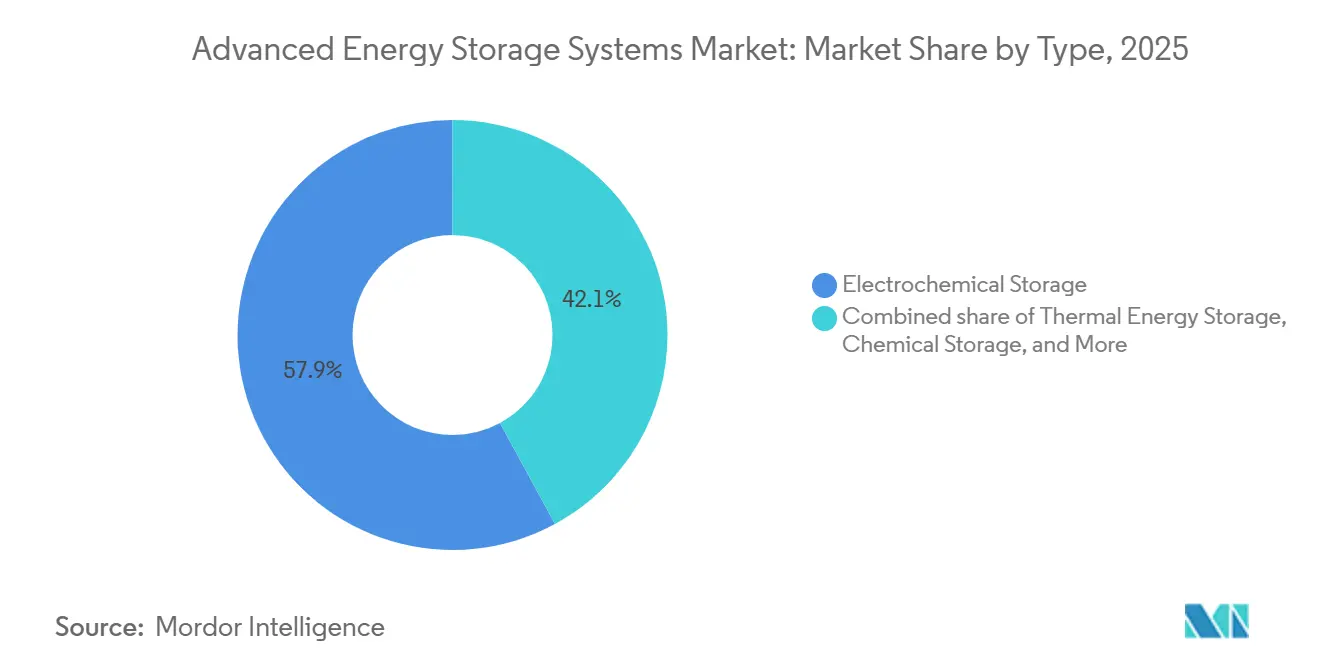
- Per tipologia, l'accumulo elettrochimico ha dominato il mercato dei sistemi avanzati di accumulo di energia con il 57.9% nel 2025, mentre si prevede che l'accumulo chimico crescerà a un tasso annuo composto del 13.3% fino al 2031.
- Per quanto riguarda le applicazioni, nel 2025 lo stoccaggio di energia in rete ha rappresentato il 40.4% del mercato dei sistemi avanzati di accumulo energetico, e si prevede che l'infrastruttura per veicoli elettrici si espanderà a un tasso di crescita annuo composto (CAGR) del 18.6% fino al 2031.
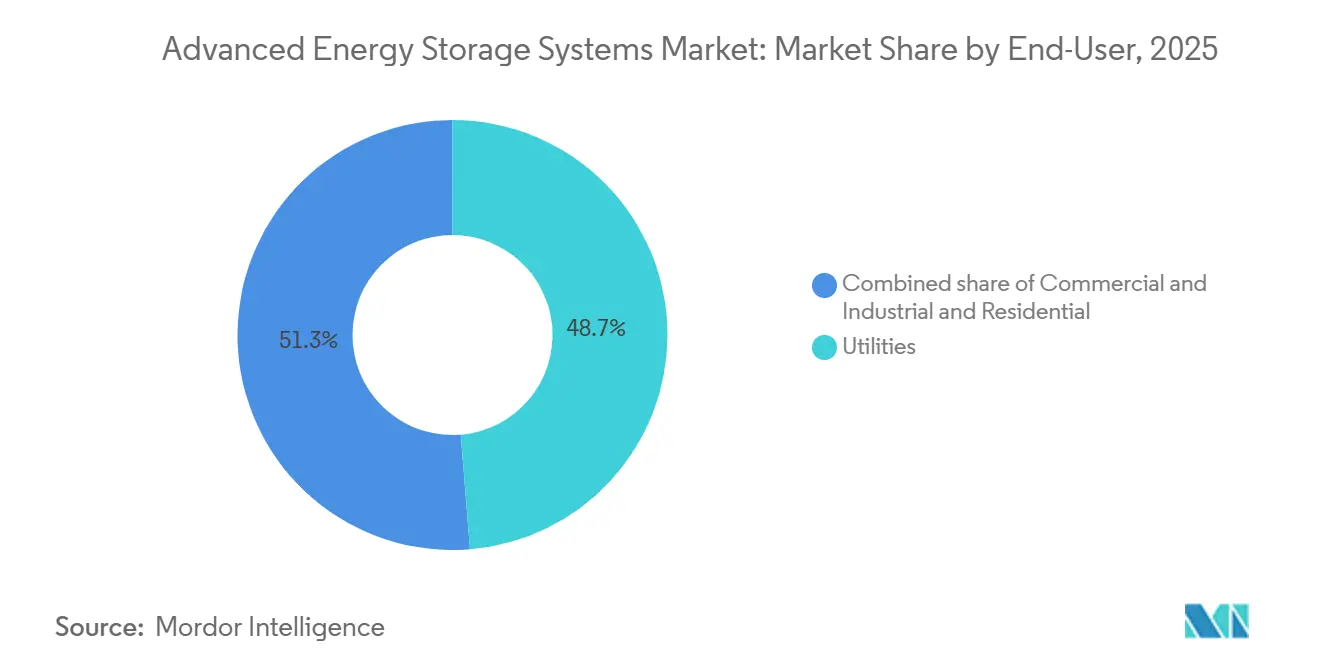
- Per quanto riguarda gli utenti finali, nel 2025 le aziende di servizi pubblici detenevano una quota del 48.7% del mercato dei sistemi avanzati di accumulo di energia, mentre si prevede che le installazioni residenziali cresceranno a un tasso annuo composto del 17.9% fino al 2031.
- Dal punto di vista geografico, la regione Asia-Pacifico ha rappresentato il 46.2% del fatturato nel 2025, mentre si prevede che il Nord America crescerà a un tasso annuo composto del 14.5% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato globale dei sistemi avanzati di accumulo di energia
Analisi dell'impatto dei conducenti
| Guidatore | % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rapido calo del costo delle batterie agli ioni di litio | + 2.80% | Leadership globale in termini di costi in Cina e Corea del Sud | A breve termine (≤ 2 anni) |
| Mandati globali per l'energia pulita | + 2.40% | Nord America, UE, Cina, India | Medio termine (2-4 anni) |
| Accumulo di ricavi nei mercati ancillari | + 1.60% | Nord America, Regno Unito, Australia | Medio termine (2-4 anni) |
| Efficienze produttive su scala EV | + 1.90% | Globale, guidato dalla Cina | A breve termine (≤ 2 anni) |
| Pacchi per veicoli elettrici di seconda vita | + 1.10% | Nord America, Europa, Giappone | Medio termine (2-4 anni) |
| Gestione delle spedizioni basata sull'intelligenza artificiale | + 1.30% | Nord America, Europa, Australia | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rapido declino del prezzo delle batterie agli ioni di litio in USD/kWh
Il prezzo medio dei pacchi batteria agli ioni di litio è sceso a 108 dollari per kWh nel 2025 e si prevede che si attesti a 105 dollari per kWh nel 2026, mentre i grandi appalti delle utility si assicurano già prezzi inferiori a 70 dollari per kWh a livello di pacco batteria. Il passaggio al fosfato di ferro e litio per i catodi ha eliminato l'esposizione al cobalto e migliorato la durata del ciclo di vita, consentendo ai progetti con ciclo di 4 ore di superare i mercati di arbitraggio senza sussidi. I vantaggi di scala dello stabilimento CATL di Ningde hanno prodotto 69 GWh nel 2024, stabilendo un parametro di riferimento in termini di volume che i concorrenti devono eguagliare. La curva dei costi si sta appiattendo e i risparmi futuri dipendono dalle scoperte nel campo delle batterie allo stato solido o agli ioni di sodio, attualmente in fase pilota. I produttori di celle, pertanto, integrano la filiera a valle per garantire i margini, spingendo gli integratori puri a concentrarsi sul valore del software.
Mandati globali per l'energia pulita e obiettivi di approvvigionamento di stoccaggio
L'estensione del credito d'imposta statunitense per gli investimenti fino al 2032, unita agli obiettivi statali come il requisito di 16.9 GW della California e l'obiettivo di 2 GW del New Jersey, genera un flusso di progetti concreti che riduce i rischi finanziari. Il programma europeo REPowerEU include le ambizioni tedesche di 17.5 GW e del Regno Unito di 50 GW, mentre la Cina richiede sistemi di accumulo pari al 20% della capacità nominale di energia rinnovabile. Questi obblighi impongono l'integrazione delle batterie in ogni nuovo progetto di energia solare ed eolica e spingono gli sviluppatori a preordinare i sistemi con 18-24 mesi di anticipo, comprimendo le catene di approvvigionamento. Gli standard prestazionali IEC 62933 e i protocolli di sicurezza ISO 22600 stanno diventando prerequisiti universali per le gare d'appalto, formalizzando le soglie di qualità.
Revenue Stacking nei mercati dei servizi accessori
PJM, ERCOT e il Regno Unito ora consentono alle batterie di scambiare simultaneamente energia, frequenza e capacità, aumentando i tassi di rendimento interni del 10-15% rispetto agli asset monouso. Gli strumenti di intelligenza artificiale di Fluence e Tesla prevedono i picchi di prezzo con ore di anticipo, spostando gli asset tra i servizi entro 15 minuti dalla chiusura delle transazioni e aumentando l'accuratezza delle previsioni al 98%. Questo trasforma lo stoccaggio in un registro di trading dinamico che soddisfa simultaneamente gli obiettivi di affidabilità della rete e le aspettative di rendimento degli investitori. I mercati liberalizzati ne traggono il massimo vantaggio perché le utility integrate verticalmente non dispongono di segnali di prezzo trasparenti.
Produzione su scala di veicoli elettrici che riduce i costi fissi
La produzione globale di celle per autoveicoli ha superato i 1,200 GWh nel 2025. Impianti come quelli di BYD (130 GWh) e LG (16 GWh) in Arizona destinano fino al 15% della produzione a ordini stazionari, trasferendo le curve di costo del settore automobilistico al segmento della rete elettrica. Le catene di approvvigionamento condivise, la lavorazione a secco degli elettrodi e l'integrazione cella-pacco migrano verso gli impianti stazionari entro 12-18 mesi, accorciando i cicli di innovazione. Un rischio emerge se le vendite di veicoli elettrici dovessero diminuire, con la conseguente potenziale immobilizzazione di capacità produttiva e il rallentamento del calo dei prezzi.
Analisi dell'impatto delle restrizioni
| moderazione | % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità dei prezzi dei minerali critici | -1.80% | Globale, acuto nell'UE e nel Nord America | A breve termine (≤ 2 anni) |
| Costi relativi al fenomeno della fuga termica e alla sicurezza antincendio | -1.20% | Globale, più severo in Nord America e nell'UE | Medio termine (2-4 anni) |
| Barriere commerciali tra Stati Uniti e Unione Europea e contenuto locale | -0.90% | Nord America, UE | Medio termine (2-4 anni) |
| Concorrenza da parte di dispositivi non a batteria di lunga durata | -0.70% | Nord America, Cina, Australia | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità dei prezzi e dell'offerta dei minerali critici
Nel 2025 il prezzo del cobalto è balzato del 240% dopo che le quote di esportazione nella Repubblica Democratica del Congo hanno ridotto le spedizioni, mentre il carbonato di litio ha oscillato tra i 12.000 e i 28.000 dollari a tonnellata a causa dell'incertezza della domanda cinese. Il nichel ha registrato la tendenza opposta, poiché la produzione indonesiana ha depresso i prezzi, minacciando l'offerta futura se le miniere ad alto costo dovessero rimanere inattive. I produttori di batterie hanno reagito adottando il fosfato di ferro e litio, che elimina il rischio legato al cobalto e al nichel ma introduce una dipendenza dai fosfati. I contratti di fornitura pluriennali e le joint venture a monte sono ormai la norma, favorendo i giganti verticalmente integrati che possono pagare in anticipo le miniere per garantire l'approvvigionamento.
Costi di conformità alla sicurezza antincendio e alle fughe termiche
La norma NFPA 855 (2026) richiede un'analisi di mitigazione dei rischi, con un aumento dei costi per le componenti ausiliarie dell'impianto pari a 15-25 dollari per kWh. La sesta edizione della norma UL 9540A inasprisce ulteriormente i test di propagazione, imponendo una maggiore spaziatura tra i moduli e l'adozione di sistemi di raffreddamento più efficienti. I premi assicurativi aumentano del 20-30% per i sistemi non certificati, rendendo obbligatoria la validazione da parte di terzi. I progetti di dimensioni inferiori a 10 MWh faticano ad ammortizzare questi costi di conformità, spingendo gli sviluppatori verso impianti su scala industriale o prodotti chiavi in mano certificati.
Analisi del segmento
Per tipologia: Dominanza elettrochimica, Aumento chimico
Nel 2025, i sistemi elettrochimici detenevano il 57.9% della quota di mercato dei sistemi avanzati di accumulo di energia, grazie alle celle al litio ferro fosfato con un prezzo di circa 105 dollari per kWh e cicli di vita superiori a 8.000. La quota di mercato dei sistemi avanzati di accumulo di energia legati alle tecnologie elettrochimiche cresce quindi più rapidamente laddove una durata di quattro ore può compensare gli spread dei commercianti. Le batterie a flusso e le soluzioni sodio-zolfo coprono finestre temporali di 6-10 ore, ma le alte temperature o i costi del vanadio ne limitano l'adozione a nicchie di mercato. Nel corso del periodo di previsione, la progressiva riduzione dei costi e la standardizzazione dei contenitori consentiranno ai portafogli elettrochimici di espandersi nelle applicazioni di picco critico, sebbene i ruoli di lunga durata si stiano sempre più orientando verso formati chimici o meccanici.
Le tecnologie chimiche crescono a un tasso di crescita annuo composto (CAGR) del 13.3%, poiché l'idrogeno verde e i combustibili sintetici si stanno affermando come elementi di supporto per la stabilità della rete, anziché come soluzioni marginali per la riduzione dei picchi di consumo. Il progetto da 317 MW di Mitsubishi Power nello Utah combina lo stoccaggio in caverne con 220 MW di elettrolizzatori, dimostrando che le scariche di più giorni possono raggiungere tassi di rendimento interni (IRR) competitivi con quelli del gas in fase di picco. Le varianti termiche e meccaniche, dai serbatoi di sali fusi alle caverne ad aria compressa, rimangono limitate dalla geologia del sito e dalle autorizzazioni, ma offrono prezzi inferiori per kWh per applicazioni di durata superiore alle otto ore, garantendo un mix diversificato all'interno del mercato dei sistemi avanzati di accumulo di energia.
Per applicazione: Rete elettrica principale, Aumento dell'infrastruttura per veicoli elettrici
Nel 2025, lo stoccaggio di energia nella rete elettrica ha rappresentato il 40.4% del fatturato, poiché le utility utilizzano le batterie per assorbire i picchi di produzione da fonti rinnovabili e rimandare gli aggiornamenti delle reti di trasmissione. Sebbene i tassi di rendimento interni (IRR) siano esigui in hub con un'offerta eccessiva come ERCOT, le norme di co-locazione obbligatorie previste dall'Ordine FERC del 2023 impongono l'integrazione delle batterie in ogni nuovo impianto di energia rinnovabile, ancorando di fatto le dimensioni del mercato dei sistemi avanzati di accumulo energetico agli appalti delle utility. Le offerte di capacità spesso includono batterie con una capacità di quattro ore come standard, allineandosi alle strutture di pagamento della capacità e riducendo le limitazioni alla produzione.
Le infrastrutture per veicoli elettrici sono il settore in più rapida crescita, con un tasso di crescita annuo composto (CAGR) del 18.6% fino al 2031, grazie all'integrazione di batterie in loco da parte degli operatori delle stazioni di ricarica per il controllo della carica a richiesta e, al contempo, alla commercializzazione dei servizi di frequenza. Questa duplice fonte di reddito genera rendimenti superiori, impossibili da replicare per i sistemi convenzionali su larga scala. Anche la gestione energetica industriale, l'alimentazione di emergenza e le microreti off-grid si espandono, man mano che la parità con il diesel scende al di sotto dei 300 dollari per kW installato.
Per utente finale: Utilities Anchor, Residential Ascends
Nel 2025, le aziende di servizi pubblici detenevano ancora il 48.7% della quota di mercato dei sistemi avanzati di accumulo di energia, utilizzando batterie da 100 MW per posticipare ampliamenti di sottostazioni per un valore di 200 milioni di dollari e risparmiare fino a 80 milioni di dollari in valore attuale netto. Tuttavia, le code di interconnessione di quattro anni e la scarsità di terreni stanno spostando l'attenzione sulle opportunità "dietro il contatore", dimostrando che il solo rinvio della connessione alla rete non è sufficiente a sostenere la crescita dei volumi.
Le installazioni residenziali crescono a un tasso annuo composto del 17.9%, grazie a centrali elettriche virtuali che aggregano migliaia di unità Powerwall ed Enphase in flotte multi-gigawatt che partecipano alle gare d'appalto sui mercati all'ingrosso. I prezzi dell'hardware, a partire da 8.000 dollari per abitazione, e i programmi di incentivazione come l'SGIP della California compensano i costi iniziali, trasformando le case suburbane in capacità di rete programmabile. Gli utenti commerciali e industriali si posizionano nel segmento intermedio attraverso contratti di storage-as-a-service che esternalizzano le spese in conto capitale e al contempo sfruttano l'arbitraggio tariffario.
Analisi geografica
Mercato dei sistemi avanzati di accumulo di energia nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico ha rappresentato il 46.2% del fatturato, grazie soprattutto alla catena del valore verticalmente integrata della Cina, dove CATL, BYD ed EVE Energy hanno superato collettivamente i 300 GWh di produzione annua. Le normative provinciali che impongono a ogni impianto di energia rinnovabile di includere una capacità di accumulo del 15-20% creano una domanda ricorrente, e megaprogetti come l'impianto da 3.5 GW dello Shandong dimostrano la fattibilità di tali soluzioni su larga scala. Il Giappone punta sul sodio-zolfo per garantire la resilienza a lungo termine, mentre il programma PLI indiano finanzia gigafactory che alimenteranno i gasdotti del Sud-est asiatico, assicurando che il mercato dei sistemi avanzati di accumulo energetico rimanga saldamente ancorato alla regione.
Mercato nordamericano dei sistemi avanzati di accumulo di energia
Il Nord America cresce a un tasso annuo composto del 14.5% grazie ai crediti d'imposta previsti dall'Inflation Reduction Act e ai bonus per i contenuti nazionali che orientano gli acquisti verso la produzione locale, tra cui la linea Megapack da 40 GWh di Tesla e l'espansione di LG in Arizona. Nel 2025, ERCOT ha superato la California per numero di installazioni annuali, grazie ai prezzi dei servizi ancillari basati sulle prestazioni che premiano gli impianti con tempi di risposta inferiori al secondo. Seguono Canada e Messico con aste supportate da politiche mirate a stabilizzare le energie rinnovabili.
Mercato dei sistemi avanzati di accumulo di energia in EMEA e Sud America
L'obiettivo europeo di 50 GW del Regno Unito, quello tedesco di 17.5 GW e le soglie di approvvigionamento "made in EU" costringono gli sviluppatori a bilanciare la sicurezza dell'approvvigionamento con un aumento del 15-20% delle spese in conto capitale legate all'assemblaggio locale. L'idroelettrico a pompaggio nordico garantisce il bilanciamento stagionale, mentre l'Europa orientale punta sullo stoccaggio al litio per stabilizzare la crescente offerta di impianti solari. Il Sud America si prepara alle prime grandi gare d'appalto in Brasile e Argentina, puntando su sistemi ibridi solare-accumulo per limitare le limitazioni alla produzione. Il Medio Oriente e l'Africa accelerano, con l'Arabia Saudita che a gennaio 2026 ha collegato alla rete 7.8 GWh di batterie, stabilendo un record regionale.
Panorama competitivo
Il mercato è moderatamente concentrato. CATL, BYD, Tesla, LG Energy Solution e Samsung SDI sono i principali fornitori di celle, mentre Fluence, Sungrow e Hitachi Energy offrono pacchetti che includono hardware, software e servizi a lungo termine. La gestione basata sull'intelligenza artificiale è diventata l'elemento distintivo che consente agli integratori di applicare prezzi premium anche quando i costi dei moduli si standardizzano. Gli incentivi governativi stanno spingendo i produttori asiatici a costruire linee di produzione locali, come dimostrano gli impianti di LG in Arizona e di Sungrow in Polonia, rafforzando il legame tra conformità alle normative e accesso al mercato. Aziende innovative come Form Energy e ESS Inc. puntano su tecnologie ferro-aria e a flusso di ferro che promettono una durata di 100 ore, mentre Energy Vault implementa sistemi di accumulo a gravità per le località in cui il terreno è più economico del litio.
Le strategie di accumulo energetico stanno passando dalla standardizzazione dell'hardware alla differenziazione del software. Il portafoglio ordini di Fluence Energy, pari a 10.8 GW, si basa su contratti di servizio, mentre l'integrazione verticale di Tesla cattura i margini della catena del valore. Aziende emergenti e disruptive come ESS Inc. e Invinity Energy Systems innovano con le batterie a flusso. I brevetti depositati da CATL e LG Energy Solution si concentrano sugli elettroliti allo stato solido. Le politiche in Nord America ed Europa spingono i produttori asiatici a investire nella produzione locale per mantenere l'accesso al mercato.
Leader del settore dei sistemi avanzati di accumulo di energia
Energia di Tesla
Girasole
CATL
Fluence
BYD
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Marzo 2026: Tesla e LG Energy Solution hanno costituito una joint venture da 4.3 miliardi di dollari per un impianto di litio ferro fosfato da 50 GWh nel Michigan, sfruttando i crediti previsti dall'Inflation Reduction Act.
- Marzo 2026: Huawei Digital Power e Aggreko si sono aggiudicate un contratto da 180 milioni di dollari per la costruzione di un impianto solare da 110 MWp con sistema di accumulo da 120 MWh nello stato di Minas Gerais, in Brasile.
- Marzo 2026: l'Argentina ha indetto una gara d'appalto per la realizzazione di sistemi di accumulo da 700 MW, del valore di 700 milioni di dollari, per attenuare le limitazioni alla produzione di energia eolica in Patagonia.
- Febbraio 2026: Sungrow ha stanziato 230 milioni di euro per uno stabilimento di produzione di batterie da 12.5 GWh e una linea di inverter da 20 GW in Polonia.
Ambito del rapporto sul mercato globale dei sistemi avanzati di accumulo di energia
Un sistema avanzato di accumulo di energia (AESS) comprende tecnologie moderne che immagazzinano l'energia generata in un dato momento per un utilizzo successivo, offrendo maggiore efficienza, tempi di risposta più rapidi e una capacità superiore rispetto ai metodi di accumulo tradizionali.
Il mercato dei sistemi avanzati di accumulo di energia è segmentato per tipologia, applicazione, utente finale e area geografica. Per tipologia, il mercato è segmentato in sistemi di accumulo di energia elettrochimici, termici, meccanici, chimici e ibridi. Per applicazione, il mercato è segmentato in accumulo di rete, integrazione di energie rinnovabili, alimentazione di backup, infrastrutture per veicoli elettrici, applicazioni industriali, off-grid e residenziali. Per utente finale, il mercato è segmentato in servizi di pubblica utilità, settore commerciale e industriale e settore residenziale. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato dei sistemi avanzati di accumulo di energia nelle principali regioni, tra cui Nord America, Europa, Asia-Pacifico, Sud America e Medio Oriente e Africa. Per ciascun segmento, le dimensioni del mercato e le previsioni sono state effettuate sulla base del valore (USD).
| Stoccaggio elettrochimico | Batterie agli Ioni di Litio |
| Batterie sodio-zolfo | |
| Batterie a Flusso | |
| Batterie al Piombo | |
| Batterie a base di nichel | |
| Accumulo di energia termica | Calore sensibile |
| Calore latente | |
| termochimici | |
| Stoccaggio meccanico | Stoccaggio idro pompato |
| Aria compressa (CAES) | |
| Stoccaggio del volano | |
| Stoccaggio chimico | Idrogeno |
| Gas naturale sintetico | |
| Ammoniaca | |
| Sistemi di storage ibridi |
| Archiviazione in rete |
| Integrazione rinnovabile |
| Sistemi di alimentazione di backup |
| Infrastruttura per veicoli elettrici |
| Gestione dell'energia industriale |
| Stoccaggio fuori rete e in aree remote |
| Stoccaggio residenziale |
| Elettricita, Gas Ed Acqua |
| Commerciale e Industriale |
| Residenziale |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Paesi nordici | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Paesi ASEAN | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Sud Africa | |
| Egitto | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo | Stoccaggio elettrochimico | Batterie agli Ioni di Litio |
| Batterie sodio-zolfo | ||
| Batterie a Flusso | ||
| Batterie al Piombo | ||
| Batterie a base di nichel | ||
| Accumulo di energia termica | Calore sensibile | |
| Calore latente | ||
| termochimici | ||
| Stoccaggio meccanico | Stoccaggio idro pompato | |
| Aria compressa (CAES) | ||
| Stoccaggio del volano | ||
| Stoccaggio chimico | Idrogeno | |
| Gas naturale sintetico | ||
| Ammoniaca | ||
| Sistemi di storage ibridi | ||
| Per Applicazione | Archiviazione in rete | |
| Integrazione rinnovabile | ||
| Sistemi di alimentazione di backup | ||
| Infrastruttura per veicoli elettrici | ||
| Gestione dell'energia industriale | ||
| Stoccaggio fuori rete e in aree remote | ||
| Stoccaggio residenziale | ||
| Per utente finale | Elettricita, Gas Ed Acqua | |
| Commerciale e Industriale | ||
| Residenziale | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Paesi nordici | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Paesi ASEAN | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Sud Africa | ||
| Egitto | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Con quale rapidità si prevede che crescerà il mercato dei sistemi avanzati di accumulo di energia entro il 2031?
Si prevede che il fatturato aumenterà da 22.44 miliardi di dollari nel 2026 a 36.12 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 9.99% nel periodo 2026-2031.
Quale tecnologia di archiviazione detiene oggi la quota maggiore?
Nel 2025, le batterie elettrochimiche, principalmente al litio ferro fosfato, detenevano una quota di mercato del 57.9%.
Quale regione sta aumentando la capacità più rapidamente?
Il Nord America guida la crescita con un CAGR del 14.5% grazie agli incentivi dell'Inflation Reduction Act e ai ricavi del mercato ancillare di ERCOT.
Perché le batterie per veicoli elettrici di seconda vita stanno guadagnando popolarità?
I pacchi batteria ricondizionati si installano a circa metà del costo delle celle nuove e riducono il periodo di ammortamento a 3-5 anni per gli acquirenti commerciali.
Qual è il principale ostacolo normativo per le batterie su scala industriale?
Gli standard di sicurezza antincendio NFPA 855 e UL 9540A aggiornati comportano un aumento dei costi di conformità pari a 15-25 dollari per kWh e richiedono test di reazione termica incontrollata su larga scala.
Quali aziende dominano l'ottimizzazione della gestione delle spedizioni tramite software?
Fluence Energy con la sua piattaforma Mosaic e Tesla con Autobidder sono leader nelle soluzioni di ottimizzazione dei ricavi basate sull'intelligenza artificiale.


