

Dimensioni e quota del mercato della ceramica avanzata
Panoramica di mercato
| Periodo di studio | 2026 - 2031 |
|---|---|
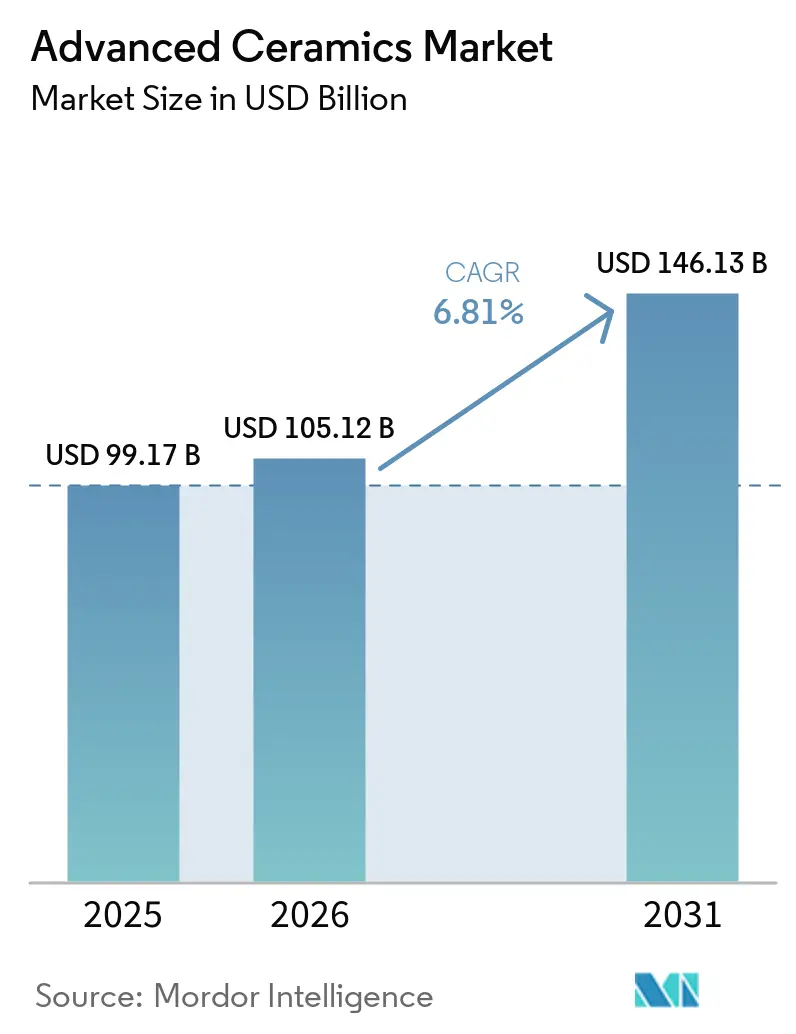
| Dimensione del mercato (2026) | 105.12 miliardo di dollari |
| Dimensione del mercato (2031) | 146.13 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.81% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Asia-Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della ceramica avanzata di Mordor Intelligence
Si prevede che il mercato delle ceramiche avanzate crescerà da 99.17 miliardi di dollari nel 2025 e 105.12 miliardi di dollari nel 2026 a 146.13 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.81% tra il 2026 e il 2031. Questa crescita costante è dovuta all'elettrificazione dei veicoli, alla domanda di elettronica di potenza ad alta frequenza e alle direttive sulla produzione nazionale che localizzano la produzione di substrati negli Stati Uniti, nell'Unione Europea e in Cina. Il riallineamento della catena di approvvigionamento favorisce i materiali in grado di sopportare temperature superiori a 1,200 °C, prolungare la durata dei componenti e consentire la miniaturizzazione nei server di intelligenza artificiale e nelle infrastrutture 5G. I produttori stanno ampliando i portafogli per includere titanati piezoelettrici, substrati di nitruro di alluminio e bioceramiche a base di zirconia, che ottengono approvazioni normative più rapide. Al contempo, i processi di sinterizzazione ad alta intensità di capitale e le limitate opzioni di riciclaggio frenano la redditività a breve termine, spingendo le aziende consolidate a perseguire miglioramenti in termini di efficienza e partnership strategiche.
Punti chiave del rapporto
- Per tipologia di materiale, l'allumina ha conquistato il 41.26% della quota del 2025; le ceramiche al titanato presentano le prospettive di CAGR più elevate, pari al 7.82%.
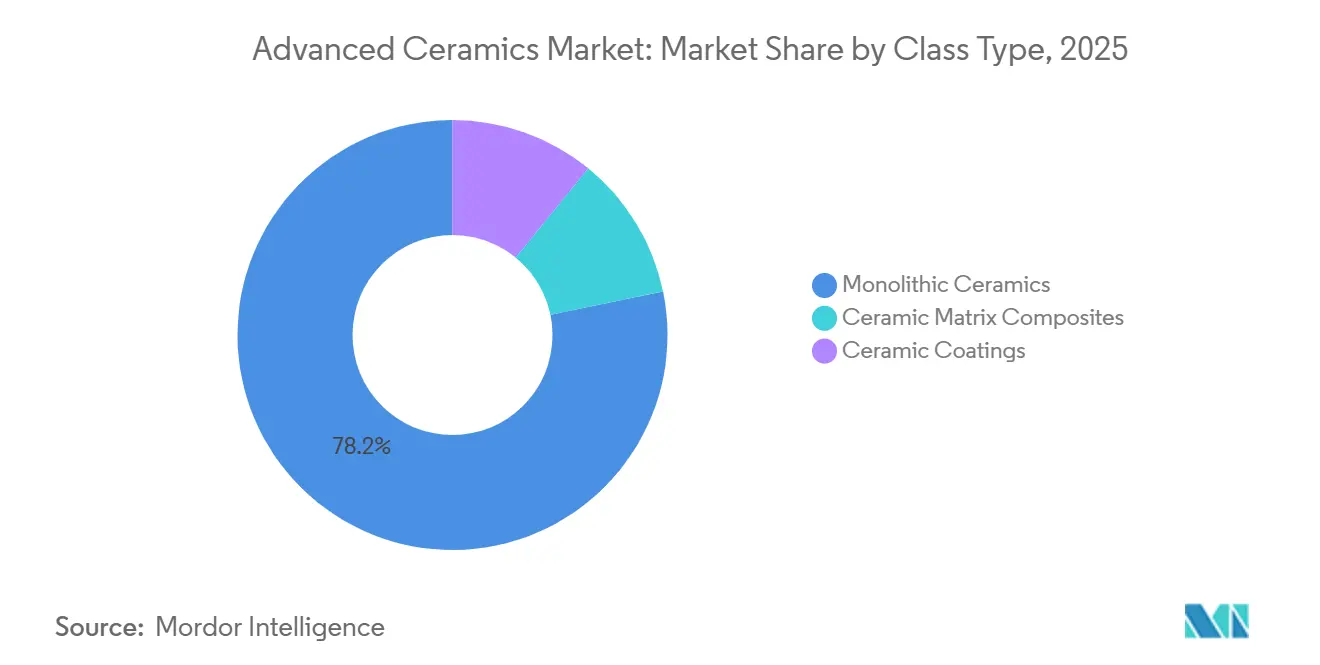
- Per tipologia di classe, i prodotti monolitici hanno rappresentato il 78.24% dei ricavi del 2025; i compositi a matrice ceramica stanno registrando un CAGR dell'8.84%.
- Per applicazione, l'elettroceramica ha guidato il settore con il 45.31% dei ricavi nel 2025, mentre la bioceramica sta avanzando a un CAGR dell'8.79% fino al 2031.
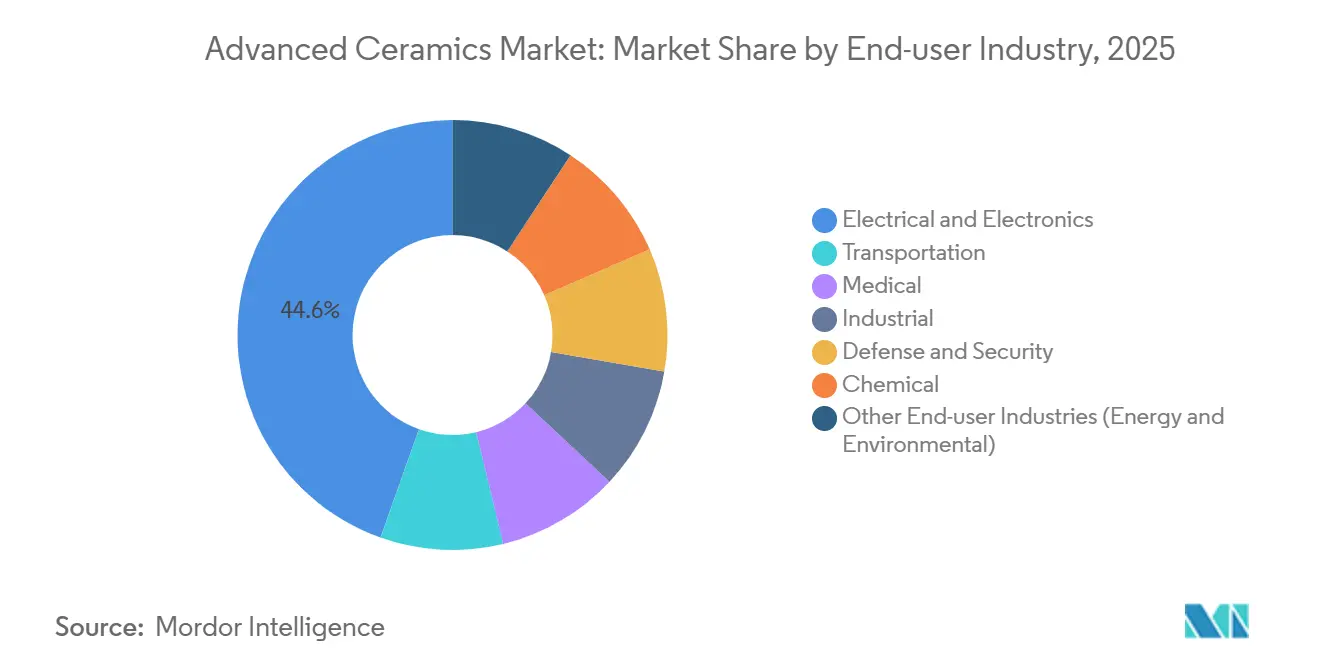
- Per settore di utilizzo finale, l'elettronica ha rappresentato il 44.56% delle vendite nel 2025, mentre si prevede che il settore medico registrerà il CAGR più rapido, pari all'11.87%, entro il 2031.
- In termini geografici, l'area Asia-Pacifico ha controllato il 54.22% del fatturato del 2025 e si sta espandendo a un CAGR del 7.11% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della ceramica avanzata
Analisi dell'impatto del conducente
| Drivers | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Passaggio dai metalli alle plastiche ad alte prestazioni | + 1.2% | Asia-Pacifico, Nord America | Medio termine (2-4 anni) |
| Espansione dell'uso negli impianti e nei dispositivi medici | + 1.8% | Nord America, Europa, Asia-Pacifico emergente | A lungo termine (≥ 4 anni) |
| Domanda di elettronica di potenza ad alta frequenza | + 1.5% | Nucleo Asia-Pacifico, espansione verso il Nord America | A breve termine (≤ 2 anni) |
| Crescenti esigenze termiche nel settore aerospaziale e della difesa | + 1.1% | Nord America, Europa | A lungo termine (≥ 4 anni) |
| Batterie allo stato solido e adozione SOFC | + 1.0% | Globale, trazione iniziale in Giappone, Germania, California | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Passaggio da metalli e materie plastiche ad alte prestazioni
Le normative sulla riduzione del peso nei settori automobilistico e aerospaziale accelerano il passaggio dall'acciaio e dall'alluminio al nitruro di silicio e al carburo di silicio. Hyundai-Transys ha dimostrato che i cuscinetti in ceramica riducono le perdite parassite del 12% rispetto all'acciaio nei test del 2024 [1] Hyundai-Transys Research Center, “Ceramic Bearing Efficiency Study,” hyundai-transys.com . Il lavoro della NASA del 2025 ha dimostrato che le pale delle turbine in nitruro di silicio resistono a 1,400 °C, 200 °C in più rispetto alle superleghe di nichel, riducendo al contempo la massa del 40% [2] NASA Glenn Research Center, “High-Temperature Silicon Nitride Turbine Blades,” nasa.gov . Tuttavia, la documentazione presentata da NSK nel 2024 ha rivelato che i costi delle sfere in ceramica, superiori a 15 dollari ciascuna, inducono alcuni fornitori a optare per progetti ibridi. Nel complesso, gli OEM continuano a qualificare componenti interamente in ceramica per i cambi dei veicoli elettrici e la propulsione ipersonica, nonostante le differenze di costo.
Espansione dell'uso negli impianti e nei dispositivi medici
L'allumina rinforzata con zirconia e la zirconia stabilizzata con ittrio stanno sostituendo il cobalto-cromo nell'artroplastica articolare grazie al basso rilascio di ioni e all'elevata resistenza all'usura. Zimmer Biomet ha ottenuto l'autorizzazione FDA 510(k) a marzo 2025 per il suo componente femorale Persona IQ, dotato di una testa in zirconia che riduce l'usura del polietilene del 60% in 15 anni. Il piano degli investitori di Stryker per il 2025 ha affermato che la sua piattaforma Mako con inserti in ceramica ha ridotto gli interventi di revisione al di sotto del 2% in 10 anni. Sebbene la più severa normativa europea sui dispositivi medici estenda i tempi di lancio di 18-24 mesi, il rigore aggiuntivo consolida la quota di mercato degli stabilimenti certificati ISO 13485.
Domanda di elettronica di potenza ad alta frequenza
I transistor al nitruro di gallio e al carburo di silicio necessitano di substrati in nitruro di alluminio e carburo di silicio con conduttività termica superiore a 150 W/mK. Kyocera ha ampliato la produzione di AlN di Kagoshima del 30% a gennaio 2025 per servire piattaforme EV da 800 V. Maruwa ha registrato una crescita del 45% nelle spedizioni ai clienti 5G con prezzi medi di vendita (ASP) superiori a 8 USD/cm² durante l'anno fiscale 2024. Uno studio IEEE 2025 ha rilevato che i substrati in SiC riducono la massa di raffreddamento dell'inverter del 25%, consentendo alle case automobilistiche di eliminare i circuiti a liquido. Questi vantaggi supportano una rapida adozione dei substrati fino al 2027.
Crescenti esigenze termiche nel settore aerospaziale e della difesa
I compositi a matrice ceramica sono ora presenti nelle sezioni delle turbine ad alta pressione. GE Aviation ha dichiarato di aver utilizzato oltre 200 kg di componenti in SiC-SiC CMC per motore LEAP, riducendo il consumo di carburante dell'1.5%. I dati di Rolls-Royce di giugno 2025 hanno mostrato che le pale in CMC UltraFan funzionano a 1,500 °C, 100 °C in più rispetto ai componenti in metallo Trent XWB, aumentando l'efficienza termica del 2%. Oerlikon Surface Solutions si è aggiudicata un contratto da 42 milioni di dollari con l'Aeronautica Militare statunitense a settembre 2024 per rivestimenti in zirconia stabilizzata con ittrio per temperature di 1,650 °C. I programmi di difesa, pertanto, vincolano la domanda a lungo termine di ceramiche per temperature ultra elevate.
Analisi dell'impatto della restrizione
| vincoli | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di produzione | -0.9% | Globale, acuto in Nord America ed Europa | A breve termine (≤ 2 anni) |
| Produzione complessa e ad alta intensità di capitale | -0.7% | Globale, le barriere sono più alte nei mercati emergenti | Medio termine (2-4 anni) |
| Infrastruttura di riciclaggio a fine vita limitata | -0.4% | Globale, più pronunciato nell'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Alti costi di produzione
Temperature dei forni superiori a 1,600 °C e post-lavorazione aumentano i prezzi della ceramica di 3-5 volte rispetto ai polimeri stampati. Il rapporto di CoorsTek del 2024 ha mostrato che i substrati di allumina necessitano di 12 MWh per tonnellata, con il gas volatile europeo che aggiunge 0.80-1.20 USD/kg. Il rapporto sulla sostenibilità di CeramTec del 2025 prevedeva 18 milioni di euro (19.4 milioni di USD) per l'elettrificazione dei forni, con un aumento del costo unitario del 6% fino alla stabilizzazione dei prezzi dell'energia. Nicchie di piccole dimensioni come il nitruro di boro pirolitico superano i 500 USD/kg, ostacolandone una diffusione più ampia.
Produzione complessa e ad alta intensità di capitale
Per la realizzazione di nuovi impianti sono necessari investimenti tra i 50 e i 150 milioni di dollari per la sintesi di polveri, le presse isostatiche e la metrologia. Morgan Advanced Materials ha investito 12 milioni di dollari con la Penn State per la sperimentazione di fibre di SiC e applicazioni di fibre ceramiche che non saranno commercializzate prima del 2027. L'accreditamento ISO 17025 aggiunge dalle 8 alle 12 settimane ai tempi di qualificazione per i settori aerospaziale e medicale. I fornitori dei mercati emergenti faticano a reclutare ingegneri ceramici, pagando stipendi maggiorati del 40% ai professionisti stranieri.
Analisi del segmento
Per tipo di materiale: l'allumina ancora l'elettronica, il titanato guadagna nei sensori
Nel 2025, l'allumina ha conquistato il 41.26% della quota di mercato globale, a testimonianza del suo utilizzo consolidato come dielettrico nei condensatori ceramici multistrato, di cui ogni anno vengono spediti migliaia di miliardi di unità. Tale predominio si è tradotto nella quota maggiore del mercato delle ceramiche avanzate per un singolo materiale durante l'anno di riferimento. Si prevede che le ceramiche a base di titanato, guidate dal titanato di bario e dal titanato di zirconato di piombo, registreranno un tasso di crescita annuo composto (CAGR) del 7.82% fino al 2031, il più rapido tra le categorie di materiali. Insieme, allumina e titanato definiscono quindi l'evoluzione del mercato dei componenti elettronici e delle tecnologie di rilevamento. La domanda di dielettrici MLCC in allumina si è intensificata dopo che Murata ha ampliato la capacità produttiva di Izumo del 20% per soddisfare le esigenze delle schede server AI, che richiedono fino a 2,000 condensatori ciascuna.
Oltre ai condensatori multistrato (MLCC), la zirconia occupa una quota di mercato nelle corone dentali e nelle teste femorali perché le leghe stabilizzate con ittria offrono una tenacità alla frattura superiore a 10 MPa√m, il doppio rispetto all'allumina. Il carburo di silicio e il nitruro di silicio rimangono materiali fondamentali per componenti ad alta temperatura, con substrati in SiC già integrati negli inverter per veicoli elettrici a 800 volt. Il nitruro di alluminio viene venduto a prezzi elevati – 8-12 dollari al cm² – perché la sua conduttività termica di 170 W/mK mantiene gli amplificatori a radiofrequenza in nitruro di gallio entro limiti operativi di sicurezza. I supporti per catalizzatori in silicato di magnesio e i crogioli in nitruro di boro pirolitico occupano nicchie più piccole ma redditizie, mentre l'industria delle ceramiche avanzate si diversifica nel reforming petrolchimico e nella crescita di cristalli semiconduttori. Nel loro insieme, questi materiali definiscono la prossima fase di specializzazione funzionale nel mercato globale.
Per tipo di classe: il dominio monolitico affronta la disgregazione del CMC
Nel 2025, i prodotti monolitici hanno generato il 78.24% del fatturato, conquistando la posizione di maggiore rilievo nel mercato complessivo. Questa posizione dominante si è tradotta nel contributo più significativo alla crescita del mercato delle ceramiche avanzate, indipendentemente dalla tipologia di prodotto. Si prevede tuttavia che i compositi a matrice ceramica (CMC) cresceranno a un tasso annuo composto (CAGR) dell'8.84%, quasi due punti percentuali al di sopra della media di mercato, grazie alla qualificazione da parte delle principali aziende aerospaziali dei componenti per turbine in CMC in grado di funzionare a temperature superiori di 100 °C rispetto alle leghe di nichel. L'integrazione verticale "dalla polvere al componente" di Kyocera, CoorsTek e TDK consente ai substrati monolitici di soddisfare le rigorose tolleranze di impedenza dei server AI, rafforzando così i vantaggi di volume a breve termine.
Ciononostante, la tendenza si sta invertendo. Safran ha riferito che le carenature in CMC riducono il consumo di carburante dell'1.2% sugli aeromobili dotati di sistema LEAP. Praxair Surface Technologies ha documentato rivestimenti in zirconia stabilizzata con ittrio che estendono gli intervalli di revisione da 15,000 a 22,000 ore di volo, con un vantaggio di 3.2 milioni di dollari per motore. Questi progressi dimostrano come i rivestimenti e i materiali compositi erodano il primato dei componenti monolitici. Il mercato globale si trova quindi a un bivio: il volume rimane concentrato nei formati monolitici, mentre il valore si sposta verso architetture di CMC e rivestimenti ingegnerizzati che prolungano la durata di servizio in profili termici impegnativi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: piombo elettroceramico, sovratensione bioceramica
Nel 2025, l'elettroceramica ha rappresentato il 45.31% del fatturato applicativo, confermandosi come il segmento verticale più importante del mercato. I condensatori ceramici multistrato (MLCC) dominano questa quota e Samsung Electro-Mechanics prevede di aggiungere 10 miliardi di unità al mese di capacità produttiva di MLCC entro il secondo trimestre del 2026, a testimonianza della forte intensità produttiva degli acceleratori per l'intelligenza artificiale. La bioceramica, trainata dagli impianti in allumina rinforzata con zirconia, crescerà a un tasso annuo composto (CAGR) dell'8.79% fino al 2031, il più alto tra i gruppi applicativi. Questo ritmo di crescita posiziona i dispositivi medici come il settore che, dopo l'elettronica, contribuirà maggiormente in termini assoluti al mercato delle ceramiche avanzate.
Le ceramiche strutturali avanzate, come gli inserti da taglio in nitruro di silicio e le piastre corazzate in allumina, continuano a trovare applicazione nei settori dei trasporti e della difesa. I componenti resistenti all'usura e alla corrosione proteggono le guarnizioni delle pompe e le sedi delle valvole nei processi chimici, mentre le ceramiche termoisolanti come il diboruro di afnio proteggono i bordi d'attacco degli scramjet a 2,000 °C. I filtri antiparticolato diesel in cordierite catturano il 95% della fuliggine, contribuendo al raggiungimento degli obiettivi Euro VI da parte dei camion pesanti, a testimonianza della crescente attenzione alle tematiche ambientali sul mercato globale. I supporti per catalizzatori e i filtri per alte temperature rimangono pertanto indispensabili, anche con la proliferazione di nuove applicazioni in campo medico ed elettronico.
Per settore di utilizzo finale: domina l'elettronica, accelera il settore medico
Nel 2025, il settore elettrico ed elettronico ha rappresentato il 44.56% del mercato, conquistando la quota maggiore tra tutti i segmenti di clientela. La costante crescita a doppia cifra dei data center e la digitalizzazione dei veicoli mantengono elevata la domanda di condensatori MLCC, e secondo UBS le scorte dei distributori sono scese a soli 45 giorni di fornitura alla fine del 2024. Il segmento medicale, tuttavia, dovrebbe registrare un CAGR dell'11.87% fino al 2031, la traiettoria di crescita più rapida tra gli utenti finali, trainata da oltre 2.5 milioni di interventi di sostituzione articolare all'anno nelle economie mature. Questa espansione spinge i dispositivi medicali verso una quota maggiore del mercato delle ceramiche avanzate entro la fine del decennio.
Il settore dei trasporti, che spazia dall'automotive all'aerospaziale, si affida a substrati in carburo di silicio e compositi a matrice ceramica per soddisfare i requisiti di riduzione del peso. I settori industriali utilizzano utensili in allumina e carburo di silicio per la lavorazione di superleghe a base di nichel, mentre l'industria chimica necessita di supporti a nido d'ape in cordierite per ossidare i composti organici volatili con un'efficienza del 98%. Le agenzie di difesa hanno stanziato 1.8 miliardi di dollari nell'anno fiscale 2025 per materiali avanzati ai sensi del Defense Production Act statunitense, evidenziando una spinta da parte del governo che si ripercuote sull'intero mercato. Nel complesso, questa diversificata gamma di clienti garantisce che nessun singolo settore possa dettare le future traiettorie di crescita, preservando dinamiche di domanda equilibrate.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato delle ceramiche avanzate nella regione Asia-Pacifico
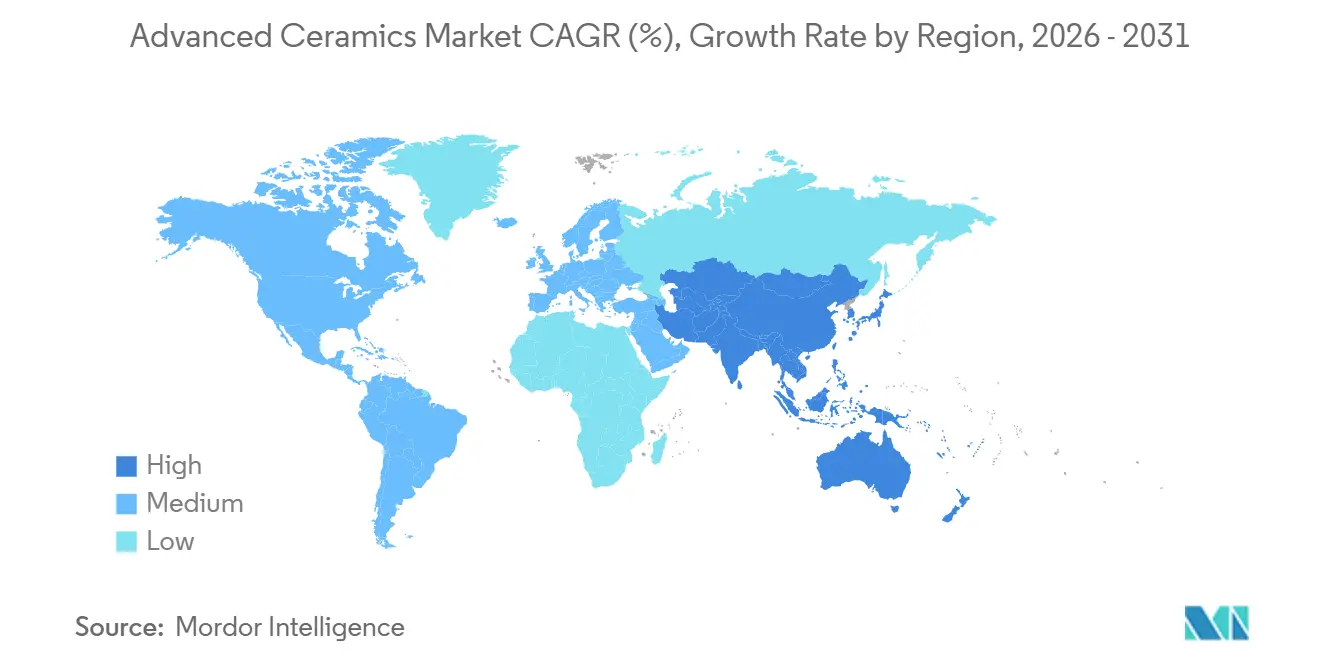
Nel 2025, la regione Asia-Pacifico ha generato il 54.22% del fatturato, conquistando la quota maggiore del mercato delle ceramiche avanzate. Si prevede che questo primato si amplierà ulteriormente, con un tasso di crescita annuo composto (CAGR) del 7.11% fino al 2031, ben al di sopra di quello di Nord America ed Europa. Il Ministero dell'Economia, del Commercio e dell'Industria giapponese ha indicato che le esportazioni nazionali hanno raggiunto 1.2 miliardi di yen (8.1 miliardi di dollari) nel 2024 e che, nonostante le tensioni geopolitiche, le esportazioni sono cresciute del 18%. L'integrazione verticale di Kyocera, Murata e TDK, che spazia dalla sintesi delle polveri ai test elettrici, riduce i tempi di ciclo e tutela il know-how proprietario, consolidando il predominio dell'Asia-Pacifico nel settore delle ceramiche avanzate.
Mercato delle ceramiche avanzate in Asia orientale e India
La Corea del Sud accelera la capacità produttiva tramite Samsung Electro-Mechanics e LG Innotek, i cui investimenti complessivi nel 2024 hanno superato gli 800 miliardi di KRW (610 milioni di USD) per nuove linee MLCC e substrati. Gli incentivi cinesi "Made in China 2025" sovvenzionano l'espansione della produzione di polvere di allumina presso lo stabilimento Sinocera di Yixing, che ora produce 15,000 tonnellate all'anno. L'India rimane dipendente dalle importazioni per il 70% del suo fabbisogno, tuttavia il suo programma di incentivi legati alla produzione di componenti elettronici prevede l'assemblaggio localizzato di substrati entro il 2028, dando potenzialmente nuovo impulso al mercato regionale della ceramica avanzata.
Mercato nordamericano delle ceramiche avanzate
La domanda di ceramiche avanzate in Nord America è ancorata ai programmi aerospaziali e di difesa che favoriscono fornitori statunitensi come CoorsTek, 3M e Corning. Le clausole di contenuto interno dell'Inflation Reduction Act hanno spinto General Motors a impegnarsi a utilizzare substrati di nitruro di alluminio statunitensi nei pacchi batteria Ultium a partire dal 2026. Pratt & Whitney Canada sta implementando componenti per turbine in composito a matrice ceramica nei motori PW800 per migliorare il risparmio di carburante dei jet privati Gulfstream, a dimostrazione della diffusione verso nord di questa tecnologia. Il polo automobilistico messicano di Querétaro ospita linee di assemblaggio di substrati che riforniscono gli stabilimenti di veicoli elettrici statunitensi, sfruttando le norme sul contenuto di valore regionale previste dall'USMCA.
Mercato europeo delle ceramiche avanzate
L'Europa ha rappresentato una quota di mercato considerevole nel 2025, con Germania, Francia e Regno Unito leader nella produzione e nel consumo. CeramTec e Morgan Advanced Materials gestiscono impianti certificati ISO 13485 per la produzione di teste femorali in zirconia e inserti acetabolari in allumina. Mentre il Regolamento europeo sui dispositivi medici allunga i cicli di approvazione, esclude anche gli importatori non conformi, indirizzando la domanda verso marchi affermati. Il Fraunhofer IKTS tedesco collabora con Siemens Energy per raggiungere il 65% di efficienza elettrica nelle pile SOFC alimentate a idrogeno entro il 2027. I finanziamenti dell'UE Horizon Europe stanno stanziando 120 milioni di euro per ceramiche ad altissima temperatura per veicoli ipersonici, garantendo alla regione la sua rilevanza nel mercato delle ceramiche avanzate.
Mercato delle ceramiche avanzate in Sud America e Medio Oriente e Africa
In Sud America, Medio Oriente e Africa si sta assistendo a una crescente domanda di ceramiche avanzate. L'azienda brasiliana EMBRAER sta testando rulli di guida per flap in nitruro di silicio per ridurre i costi di manutenzione degli aeromobili, mentre Saudi Aramco finanzia crogioli in nitruro di boro pirolitico per le proprie linee pilota di semiconduttori. Entrambe le regioni, tuttavia, dipendono dalle polveri importate. Le prospettive di crescita a lungo termine dipendono dal trasferimento di conoscenze e dalla maturazione dei programmi di studio locali in ingegneria ceramica.
Analisi della catena del valore
La catena del valore delle ceramiche avanzate inizia con materie prime ossidiche e non ossidiche ad elevata purezza (allumina, zirconia, titanato, SiC/Si3N4, AlN) e additivi critici come gli stabilizzanti a base di terre rare, dove la volatilità del costo dell'ittrio rappresenta un rischio ricorrente per i gradi di zirconia. La trasformazione del materiale comprende la sintesi e la granulazione delle polveri, la formatura (colata a nastro, stampaggio a iniezione, pressatura isostatica), la rimozione del legante, la sinterizzazione/pressatura a caldo/HIP e la post-lavorazione di precisione, oltre alla metallizzazione o all'unione per substrati e involucri ermetici. Anche i cicli di qualificazione influenzano i tempi di consegna: i gradi ad elevata purezza richiedono dai 12 ai 24 mesi per l'approvazione e le nuove capacità di pressatura isostatica a caldo presentano tempi di consegna delle apparecchiature superiori a 18 mesi, pertanto la gestione della produttività e della resa rimane fondamentale per la competitività.
Sul versante a valle della filiera, i componenti e i semilavorati transitano attraverso distributori specializzati e canali OEM diretti verso l'elettronica (MLCC, moduli di potenza, RF, apparecchiature per semiconduttori), gli impianti medicali e i rivestimenti e componenti CMC per il settore aerospaziale/difesa. L'integrazione verticale e il consolidamento delle capacità si riflettono nelle azioni del 2026, tra cui l'espansione dello stabilimento di ceramiche fini di Kyocera International, Inc. a Hendersonville, nella Carolina del Nord, con una pressa isostatica a freddo da 30,000 psi e 16,000 piedi quadrati di spazio aggiuntivo, insieme ad accordi che riuniscono tecnologie adiacenti sotto un unico tetto (fusione strategica tra McDanel Advanced Materials e Richland Glass; HEICO tramite Exxelia che acquisisce il 90% di CalRamic Technologies per i condensatori ceramici ad alta tensione). Bosch Advanced Ceramics ha cambiato nome in Sinto Advanced Ceramics Europe GmbH dopo l'integrazione nel Gruppo Sintokogio, a dimostrazione di come il know-how produttivo, l'accesso alle attrezzature e le certificazioni per il mercato finale siano sempre più gestiti all'interno di gruppi industriali più grandi.
Panorama competitivo
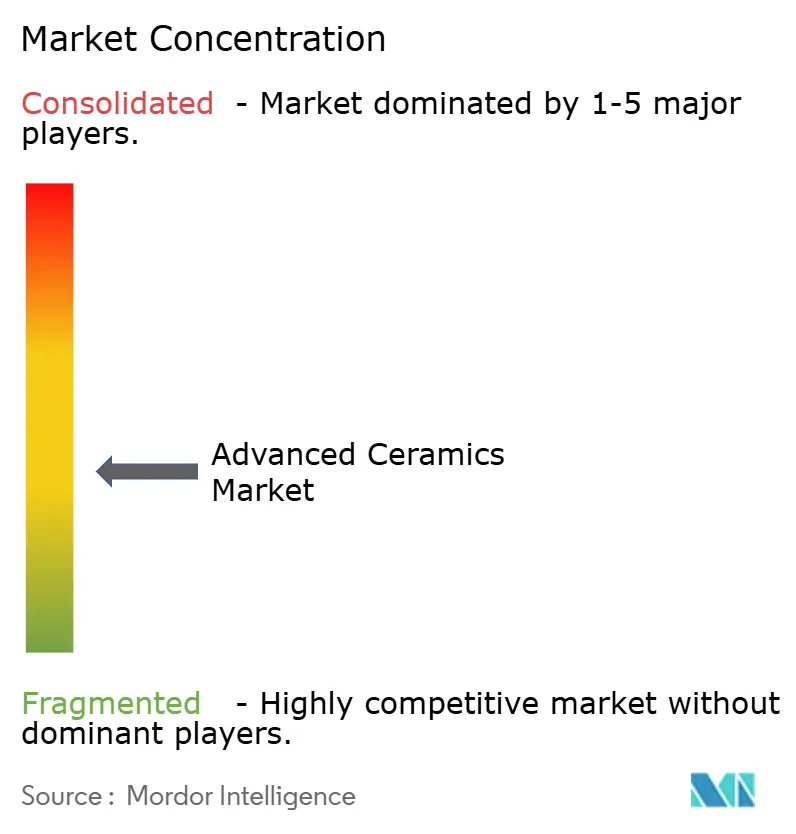
Il mercato della ceramica avanzata è moderatamente frammentato. Gli operatori storici giapponesi mantengono l'integrazione verticale dalla polvere al modulo, il che garantisce loro uno stretto controllo sulle formulazioni dielettriche e sulla precisione dell'impilamento multistrato. Il lancio da parte di Murata, nel 2025, di condensatori di dimensioni 0402 con tensioni nominali di 100 V per schede acceleratrici per intelligenza artificiale dimostra il vantaggio acquisito grazie alla scienza dei materiali interna. Kyocera ha ampliato la capacità produttiva di AlN di Kagoshima del 30% nel 2025 per proteggere la propria quota nei substrati per inverter per veicoli elettrici.
Leader del settore della ceramica avanzata
KYOCERA Corporation
CoorsTek Inc.
CeramTec GmbH
Materiali avanzati Morgan
Saint-Gobain
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: HEICO Corporation, tramite la sua divisione Exxelia, ha acquisito una partecipazione del 90% in CalRamic Technologies, produttore di condensatori ceramici ad alta tensione. L'acquisizione rafforza la posizione di Exxelia nella fornitura di condensatori ceramici per applicazioni elettroniche esigenti, dove affidabilità e prestazioni di tensione sono i fattori determinanti, e consolida il controllo su un segmento specializzato di componenti nell'ambito dell'elettroceramica.
- Gennaio 2025: Kyocera ha incrementato del 30% la capacità produttiva di substrati di nitruro di alluminio a Kagoshima per servire i sistemi di batterie per veicoli elettrici a 800 V, grazie a un investimento di 8 miliardi di yen (54 milioni di dollari). L'espansione mira a risolvere un problema critico nella gestione termica dell'elettronica di potenza, dove l'elevata conduttività termica del nitruro di alluminio supporta densità di potenza di commutazione più elevate.
- Maggio 2024: Morgan Advanced Materials ha avviato una collaborazione da 12 milioni di dollari con la Pennsylvania State University per sviluppare fibre di carburo di silicio per compositi a matrice ceramica destinati ad applicazioni in turbine aerospaziali. La partnership prevede la realizzazione di un reattore per infiltrazione chimica di vapore presso il Materials Research Institute della Penn State, creando un percorso dalla ricerca e sviluppo sui materiali alla capacità di produzione su scala pilota per le filiere di fornitura di CMC.
Ambito e metodologia
Il mercato della ceramica avanzata è segmentato per tipo di materiale, tipo di classe, industria dell'utente finale e area geografica. Per tipo di materiale, il mercato è segmentato in allumina, titanato, zirconia, carburo di silicio, nitruro di alluminio, nitruro di silicio, silicato di magnesio, nitruro di boro pirolitico e altri tipi di materiale. Per tipo di classe, il mercato è segmentato in ceramiche monolitiche, compositi a matrice ceramica e rivestimenti ceramici. Per settore degli utenti finali, il mercato è segmentato in elettrico ed elettronico, trasporti, medicale, industriale, chimico per la difesa e la sicurezza e altri settori degli utenti finali. Il rapporto copre anche le dimensioni del mercato e le previsioni in 15 paesi nelle principali regioni. Le dimensioni e le previsioni del mercato per ciascun segmento sono state calcolate in base alle entrate (milioni di USD).
| Alumina |
| zirconia |
| titanato |
| Carburo di silicio |
| Nitruro di silicio |
| Nitruro di alluminio |
| Silicato di magnesio |
| Nitruro di boro pirolitico |
| Altro |
| Ceramica Monolitica |
| Compositi a matrice ceramica |
| Rivestimenti in ceramica |
| Ceramica strutturale |
| Bioceramica |
| Elletroceramica |
| Componenti soggetti a usura e corrosione |
| Barriera termica e componenti UHTC |
| Supporti e filtri per catalizzatori |
| Altri (Sistemi ambientali ed energetici) |
| Elettrico ed Elettronica |
| Trasporti |
| Medicale |
| Industriale |
| Difesa e sicurezza |
| Chemical |
| Altri settori di utilizzo finale (energia e ambiente) |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Resto d'Europa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di materiale | Alumina | |
| zirconia | ||
| titanato | ||
| Carburo di silicio | ||
| Nitruro di silicio | ||
| Nitruro di alluminio | ||
| Silicato di magnesio | ||
| Nitruro di boro pirolitico | ||
| Altro | ||
| Per tipo di classe | Ceramica Monolitica | |
| Compositi a matrice ceramica | ||
| Rivestimenti in ceramica | ||
| Per Applicazione | Ceramica strutturale | |
| Bioceramica | ||
| Elletroceramica | ||
| Componenti soggetti a usura e corrosione | ||
| Barriera termica e componenti UHTC | ||
| Supporti e filtri per catalizzatori | ||
| Altri (Sistemi ambientali ed energetici) | ||
| Per settore degli utenti finali | Elettrico ed Elettronica | |
| Trasporti | ||
| Medicale | ||
| Industriale | ||
| Difesa e sicurezza | ||
| Chemical | ||
| Altri settori di utilizzo finale (energia e ambiente) | ||
| Per geografia | Asia-Pacifico | Cina |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Resto d'Europa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato della ceramica avanzata?
Si prevede che il mercato delle ceramiche avanzate crescerà da 99.17 miliardi di dollari nel 2025 e 105.12 miliardi di dollari nel 2026 a 146.13 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.81% tra il 2026 e il 2031.
Quale applicazione genera il fatturato maggiore?
L'elettroceramica, guidata dai condensatori ceramici multistrato, ha generato il 45.31% del fatturato del 2025.
Quale settore di utilizzo finale sta crescendo più rapidamente?
Si prevede che il segmento dell'industria medica registrerà un CAGR dell'11.87% entro il 2031, grazie alla più ampia adozione di impianti ortopedici in zirconia.
Perché la regione Asia-Pacifico è così dominante nel settore della ceramica avanzata?
La regione ospita giganti verticalmente integrati come Kyocera e Murata e beneficia di catene di fornitura concentrate di MLCC e inverter per veicoli elettrici.
Cosa ostacola una più ampia adozione della ceramica avanzata?
Gli elevati costi di produzione oltre i 1,600 °C di sinterizzazione, i complessi processi ad alta intensità di capitale e le limitate infrastrutture di riciclaggio frenano la crescita.
I compositi a matrice ceramica stanno guadagnando quote di mercato?
Sì, si prevede che i CMC cresceranno a un CAGR dell'8.84% fino al 2031, poiché i programmi aerospaziali e di difesa qualificano i componenti delle turbine che funzionano a temperature più elevate.


