

Dimensioni e quota del mercato dell'intelligenza artificiale adattiva
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
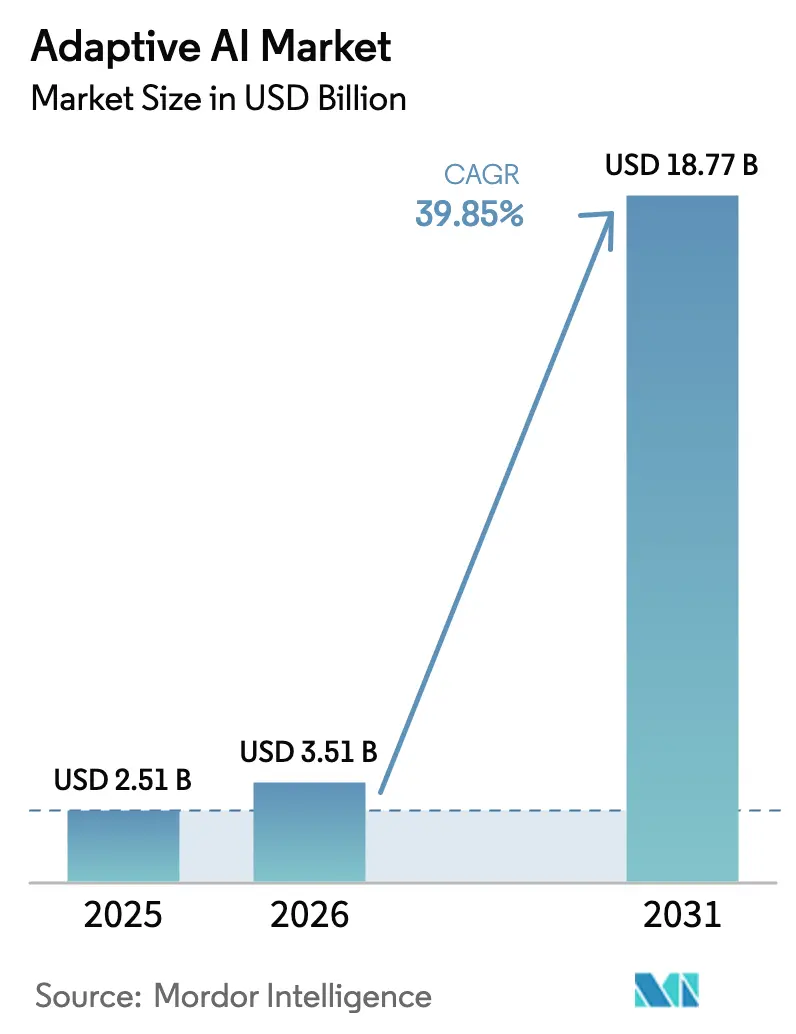
| Dimensione del mercato (2026) | 3.51 miliardo di dollari |
| Dimensione del mercato (2031) | 18.77 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 39.85% CAGR |
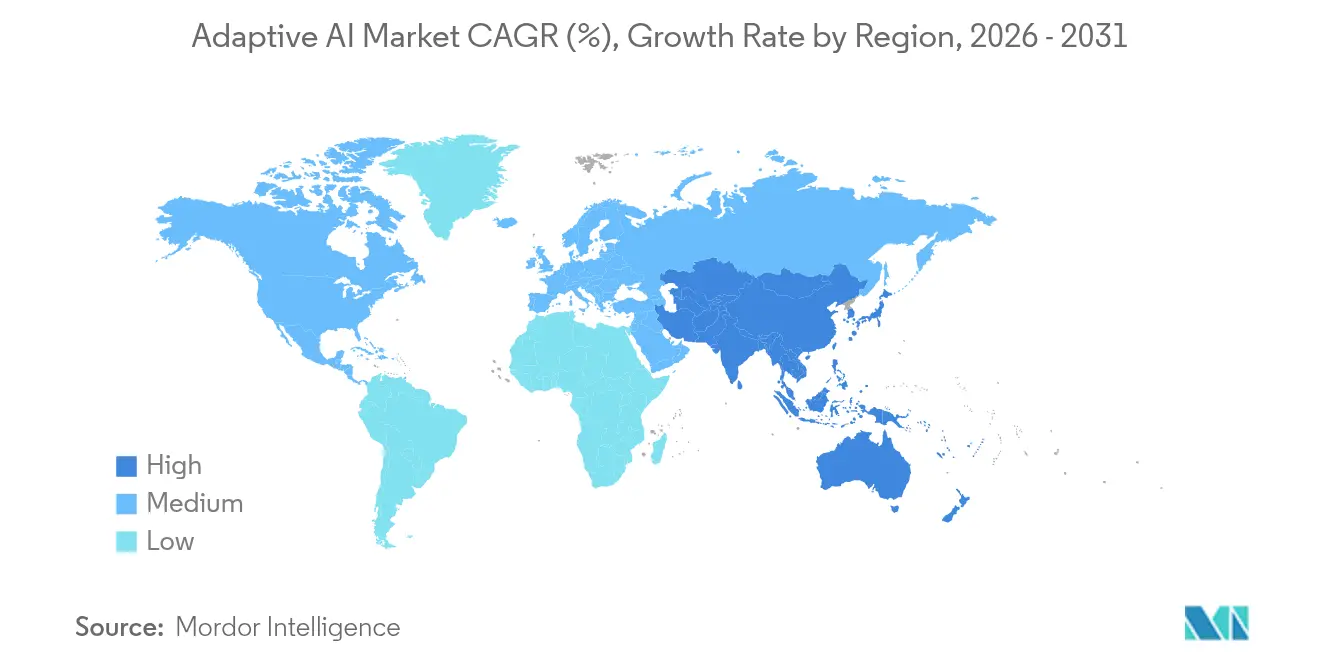
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
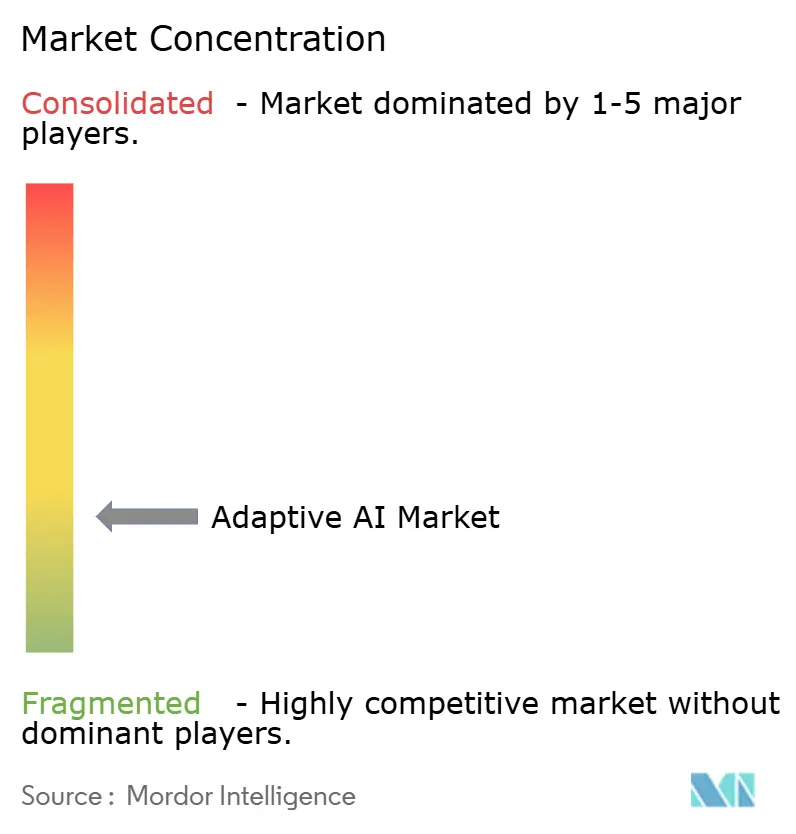
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dell'intelligenza artificiale adattiva di Mordor Intelligence
Si stima che il mercato dell'intelligenza artificiale adattiva raggiungerà i 3.51 miliardi di dollari nel 2026, in crescita rispetto ai 2.51 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 18.77 miliardi di dollari, con un CAGR del 39.85% nel periodo 2026-2031. La rapida crescita riflette il passaggio delle aziende da strumenti predittivi statici a sistemi che apprendono continuamente, si autocorreggono e operano con una supervisione umana minima. I forti impegni di capitale da parte dei principali fornitori sostengono questa tendenza: Google ha stanziato 75 miliardi di dollari per l'infrastruttura di intelligenza artificiale nel 2025, mentre Microsoft ha promesso 80 miliardi di dollari per nuovi data center focalizzati sull'intelligenza artificiale. A livello applicativo, il rilevamento delle frodi, l'analisi in tempo reale e i cicli decisionali autonomi dimostrano i rendimenti a breve termine più evidenti, incoraggiando la sponsorizzazione a livello di consiglio di amministrazione e promuovendo l'adozione intersettoriale. Il passaggio all'orchestrazione multi-agente, in cui agenti di intelligenza artificiale specializzati collaborano su flussi di lavoro complessi, sta ridefinendo le architetture software e ampliando l'ambito di applicazione delle piattaforme di intelligenza artificiale adattiva. Nel frattempo, iniziative normative come l'EU AI Act stanno accentuando l'attenzione del mercato su spiegabilità, provenienza dei dati e addestramento di modelli specifici per regione, creando nuove opportunità per soluzioni conformi.
Punti chiave del rapporto
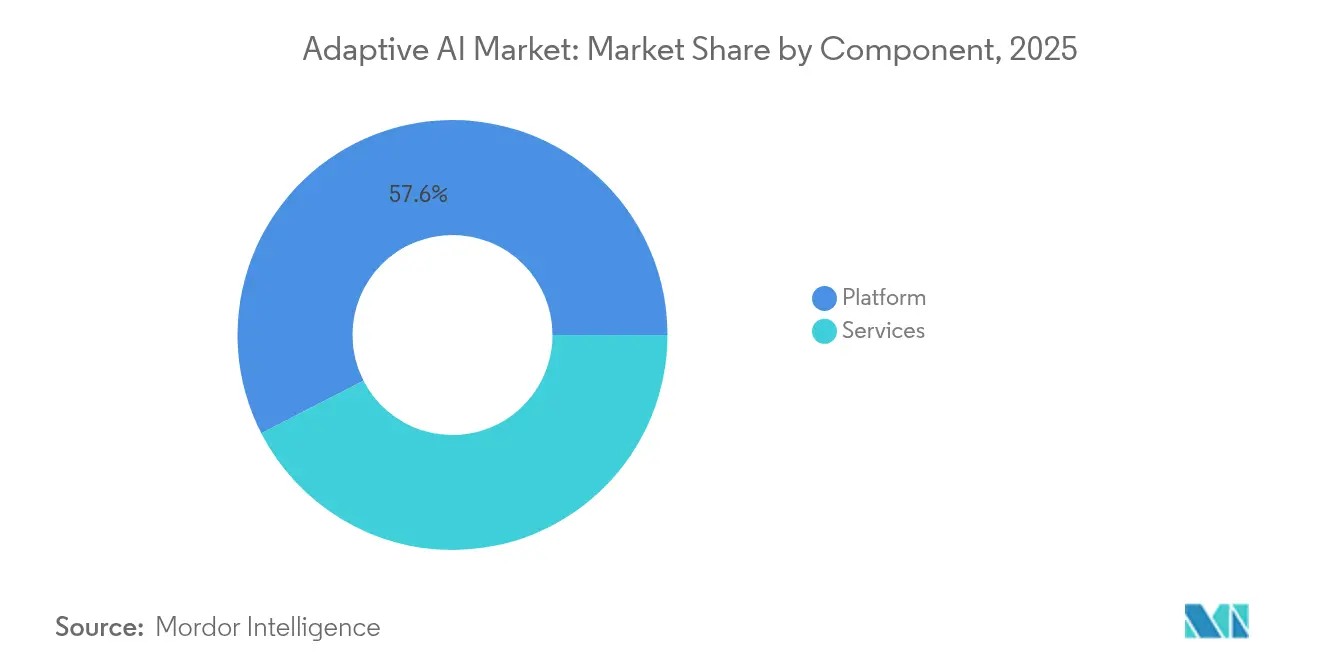
- Per componente, le offerte della piattaforma hanno registrato una quota di fatturato del 57.55% nel 2025, mentre si prevede che i servizi registreranno un CAGR del 43.10% fino al 2031.
- In base al modello di implementazione, nel 70.65 il segmento cloud deteneva il 2025% della quota di mercato dell'intelligenza artificiale adattiva, mentre si prevede che le soluzioni ibride cresceranno a un CAGR del 49.90% entro il 2031.
- In base al settore di utilizzo finale, nel 30.25 BFSI ha conquistato il 2025% del mercato dell'intelligenza artificiale adattiva; si prevede che il settore sanitario e delle scienze della vita registreranno un CAGR del 44.20% entro il 2031.
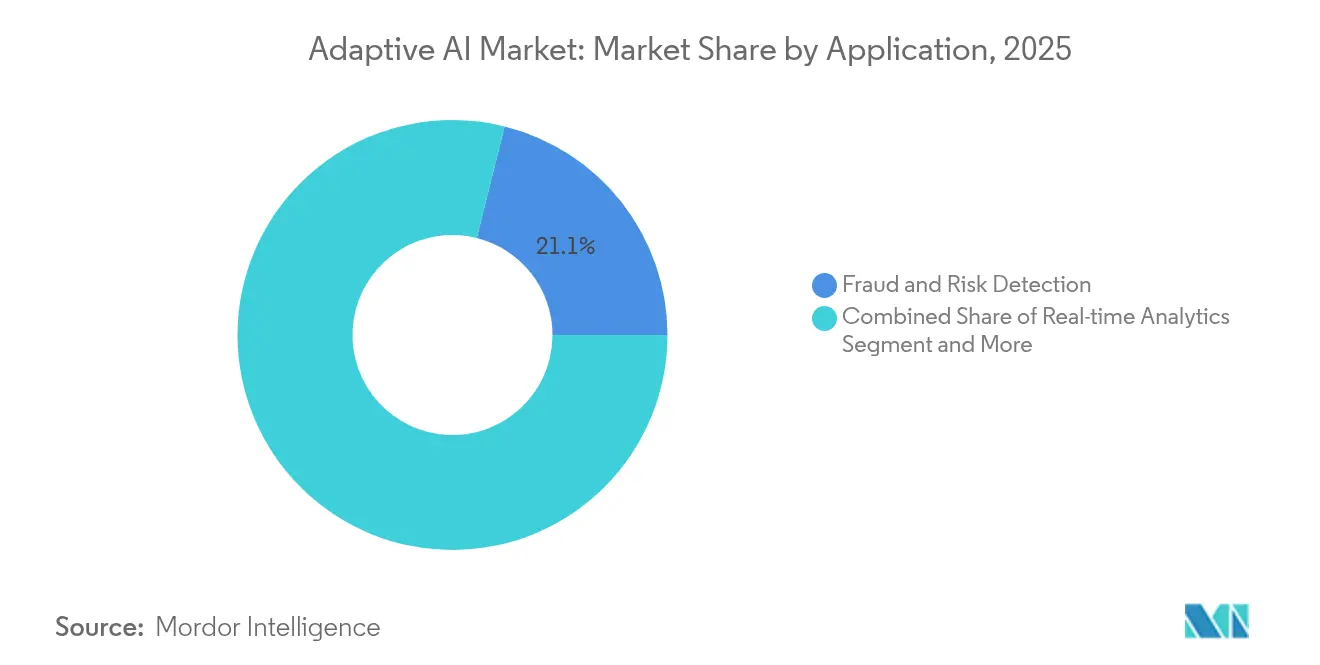
- Per applicazione, nel 21.10 il rilevamento di frodi e rischi rappresentava il 2025% del mercato dell'intelligenza artificiale adattiva, mentre i sistemi autonomi sono destinati a crescere a un CAGR del 51.80% entro il 2031.
- In termini di tecnologia, l'apprendimento automatico ha rappresentato il 42.10% dei ricavi del 2025, ma si prevede che l'intelligenza artificiale generativa crescerà a un CAGR del 52.30% tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dell'intelligenza artificiale adattiva
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di analisi in tempo reale in ambienti di dati dinamici | + 8.5% | Globale, primi guadagni nei centri finanziari del Nord America e dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Crescente adozione di piattaforme AI-as-a-Service | + 7.2% | Globale, concentrato in Nord America ed Europa | A breve termine (≤2 anni) |
| Adozione di BFSI per il rilevamento delle frodi e l'iper-personalizzazione | + 6.8% | Globale, più forte in Nord America e in Europa | Medio termine (2-4 anni) |
| Passare a implementazioni on-premise e ibride per ridurre i costi del cloud | + 5.9% | Settori globali, in particolare quelli regolamentati | A breve termine (≤2 anni) |
| Emersione di framework di intelligenza artificiale agentica per cicli decisionali autonomi | + 9.1% | Globale, all'inizio in Nord America e Asia-Pacifico | A lungo termine (≥4 anni) |
| Mandati di localizzazione Asia-Pacifico per LLM formati nella regione | + 4.3% | Nucleo Asia-Pacifico, ricadute sulla MEA | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di analisi in tempo reale in ambienti di dati dinamici
Tre quarti delle aziende finanziano ora iniziative di analisi in tempo reale e l'80% registra un aumento del fatturato grazie a decisioni basate sui dati in tempo reale. L'intelligenza artificiale adattiva elabora i dati in ingresso, perfeziona gli algoritmi al volo e fornisce informazioni immediate che le analisi batch convenzionali non possono eguagliare. Gli istituti finanziari utilizzano queste funzionalità per intercettare pagamenti fraudolenti in pochi millisecondi, aggiornando i modelli di rischio all'emergere di nuove minacce. I produttori forniscono i dati dei sensori all'intelligenza artificiale adattiva, che ottimizza autonomamente la velocità delle linee, le impostazioni di temperatura e i programmi di fornitura, ottenendo risparmi sui materiali e una migliore qualità dell'output. In tutti i settori, i dirigenti citano i cicli di analisi-azione più rapidi come un vantaggio competitivo decisivo.
Crescente adozione di piattaforme AI-as-a-Service
I fornitori di servizi cloud ora includono AutoML, database vettoriali e modelli pre-addestrati in servizi in abbonamento, riducendo sia i costi che le barriere di competenza. Azure AI di Microsoft serve oltre 53,000 organizzazioni [1] “Azure AI Momentum Accelerates,” Microsoft, microsoft.com , mentre il programma “AI Cloud Takeoff” di Google finanzia progetti pilota in tutto il Sud-est asiatico. Le PMI che in precedenza non disponevano di talenti interni nel campo della scienza dei dati possono implementare l'IA adattiva per l'assistenza clienti, la pianificazione della domanda o l'analisi delle garanzie senza dover acquistare hardware specializzato. Il modello di prezzo "pay-as-you-train" accelera la sperimentazione e i toolkit di conformità integrati semplificano gli audit normativi.
Adozione di BFSI per il rilevamento delle frodi e l'iperpersonalizzazione
Banche e assicurazioni stanziano budget sempre più consistenti per motori di intelligenza artificiale adattivi che rimodulano la prevenzione delle frodi e il coinvolgimento dei clienti. I modelli comportamentali in tempo reale raggiungono una precisione di rilevamento del 99.2% e una riduzione del 60% dei falsi positivi, il che si traduce in tassi di addebito inferiori e percorsi cliente più fluidi. I motori di personalizzazione paralleli analizzano la cadenza delle transazioni, la preferenza di canale e i segnali relativi alle fasi della vita di ciascun utente per individuare prodotti personalizzati. Le istituzioni che integrano scorecard di intelligenza artificiale spiegabili soddisfano rigorosi requisiti di audit, supportando al contempo il riaddestramento automatizzato dei modelli.
Emersione di framework di intelligenza artificiale agentica per cicli decisionali autonomi
I sistemi di IA agentici definiscono obiettivi, generano piani e agiscono con un input umano minimo, consentendo l'automazione end-to-end di attività complesse. Agentforce di Salesforce collega i record CRM ad agenti di dominio specializzati che orchestrano i flussi di lavoro di marketing, assistenza e vendita. [2] “Agentforce: The Next Evolution of CRM,” Salesforce, salesforce.com IBM watsonx Orchestrate sfrutta oltre 1,500 applicazioni aziendali per instradare le attività tra bot di approvvigionamento, finanza e risorse umane. [3] “IBM watsonx: Orchestrating Enterprise Agents,” IBM, ibm.com Il vantaggio risiede nel miglioramento continuo dei processi: ogni agente assimila i risultati, riaddestra la propria politica e perfeziona la strategia collettiva.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Ostacoli alla privacy dei dati e alla governance transfrontaliera | -4.2% | Globale, più forte nei mercati UE e regolamentati | A lungo termine (≥4 anni) |
| Complessità di integrazione con silos di dati legacy | -5.8% | Globale, tutte le imprese mature | Medio termine (2-4 anni) |
| Colli di bottiglia hardware per la riqualificazione sul dispositivo | -3.1% | Siti globali con risorse limitate | A breve termine (≤2 anni) |
| La spinta normativa per la spiegabilità rallenta i cicli di rilascio | -2.9% | UE, Nord America, settori verticali regolamentati | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Ostacoli alla privacy dei dati e alla governance transfrontaliera
L'EU AI Act, la Colorado AI Law e statuti simili impongono una documentazione dettagliata, verifiche di equità e supervisione umana. Le aziende che operano oltre confine devono localizzare i dati o implementare modelli geo-recintati, gonfiando i costi di progetto e complicando il controllo delle versioni. Le misure provvisorie sull'IA della Cina aggiungono clausole di verifica della sicurezza e di allineamento del valore che limitano la riqualificazione iterativa. Le spese di conformità possono assorbire il 15% di un budget per l'IA adattiva, spingendo alcune aziende a limitare le implementazioni a casi d'uso più semplici dal punto di vista giurisdizionale.
Complessità di integrazione con silos di dati legacy
Solo un quarto dei progetti di intelligenza artificiale su larga scala genera i risultati attesi, principalmente a causa di patrimoni di dati frammentati e schemi incompatibili. I sistemi bancari tradizionali, i moduli ERP e gli storici operativi spesso non dispongono di API in tempo reale, bloccando l'acquisizione continua dei dati richiesta dall'intelligenza artificiale adattiva. Le organizzazioni devono investire in data lakehouse, framework di governance e pipeline di streaming a bassa latenza prima che l'automazione intelligente possa scalare. Gli investimenti per la modernizzazione allungano i periodi di ammortamento, ma rimangono un prerequisito per un'intelligenza artificiale adattiva di livello produttivo.
Analisi del segmento
Per componente: la centralità della piattaforma alimenta l'adozione aziendale
Le offerte della piattaforma hanno generato 1.44 miliardi di dollari e il 57.55% del fatturato del 2025, consolidando il mercato dell'intelligenza artificiale adattiva. Queste suite end-to-end consentono agli utenti di raccogliere dati, creare funzionalità, addestrare modelli, distribuire agenti e monitorare le deviazioni da un'interfaccia unificata. I fornitori integrano AutoML, apprendimento per rinforzo e orchestrazione degli agenti per mascherare la complessità algoritmica, attraendo analisti aziendali e data scientist. Il segmento dei servizi cresce più rapidamente, con un CAGR del 43.10%, perché le organizzazioni necessitano ancora di integrazione, gestione del cambiamento e supporto per le operazioni sui modelli. I team di consulenza traducono i flussi di lavoro in progetti di agenti, ottimizzano modelli specifici per dominio e gestiscono la correzione delle deviazioni in base agli accordi sul livello di servizio.
Si prevede che il mercato dell'intelligenza artificiale adattiva per i servizi aumenterà di quasi 3.1 miliardi di dollari entro il 2031, grazie alla ricerca di accordi di manutenzione chiavi in mano da parte delle aziende. Nel frattempo, gli acceleratori open source si integrano nelle piattaforme commerciali, consentendo pipeline indipendenti dai fornitori. Questo strumento ibrido riduce il rischio di lock-in e incoraggia una partecipazione più ampia. Nell'orizzonte di previsione, i fornitori di piattaforme che integrano progettisti di processi senza codice e modelli di prezzo pay-per-agent sono destinati ad acquisire una quota incrementale negli account di fascia media.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per modello di distribuzione: dominio del cloud con slancio ibrido
Nel 2025, il segmento cloud controllava il 70.65% della quota di mercato dell'IA adattiva grazie al calcolo elastico e agli acceleratori gestiti. I cluster GPU ad alta densità riducono i tempi di addestramento per modelli linguistici o di visione di grandi dimensioni da settimane a ore, catalizzando la sperimentazione. Tuttavia, lo stesso prezzo di consumo gonfia i costi di inferenza con la scalabilità dei carichi di lavoro, spingendo le aziende a ridistribuire i carichi di lavoro stabili su rack on-premise o dispositivi edge. Si prevede che le dimensioni del mercato dell'IA adattiva per architetture ibride cresceranno a un CAGR del 49.90%, rispecchiando i più ampi sforzi di FinOps per ottimizzare il costo totale di proprietà.
Gli obblighi normativi intensificano questo cambiamento. Le banche soggette a regole di residenza dei dati ospitano le informazioni personali dei clienti on-premise, sfruttando al contempo GPU cloud per un pre-addestramento anonimizzato. I produttori trasmettono in streaming i dati di telemetria degli impianti a inferenzatori locali per un controllo inferiore al millisecondo, sincronizzando al contempo snapshot anonimizzati con il cloud per il perfezionamento del modello a livello di flotta. I fornitori rispondono con crittografia "bring-your-own-key", root of trust hardware e schemi di apprendimento federato che conciliano sicurezza e scalabilità.
Per settore di utilizzo finale: BFSI mantiene la leadership mentre l'assistenza sanitaria accelera
Il settore BFSI ha generato 0.76 miliardi di dollari e il 30.25% del fatturato del 2025, riflettendo una matura propensione per l'analisi delle frodi e i motori di iper-personalizzazione. Le banche integrano l'intelligenza artificiale adattiva nelle piattaforme di pagamento, credito e trading per bloccare le truffe emergenti e personalizzare le offerte di cross-selling. La cultura conservativa del rischio del settore valorizza le dashboard di spiegazione continua integrate nelle piattaforme di intelligenza artificiale adattiva.
I settori sanitario e delle scienze biologiche stanno registrando i progressi più rapidi, con un CAGR del 44.20% al 2031, trainato da strumenti diagnostici autonomi e dall'ottimizzazione dei trattamenti in tempo reale. I modelli di intelligenza artificiale adattiva monitorano i parametri vitali, interpretano le scansioni di imaging e modificano i regimi farmacologici senza l'intervento del medico, in attesa di supervisione. Le normative emergenti consentono ora raccomandazioni terapeutiche algoritmiche, se accompagnate da percorsi di provenienza e meccanismi di override, accelerando l'adozione da parte degli ospedali. Oltre a questi settori verticali, il settore manifatturiero sfrutta l'intelligenza artificiale adattiva per la manutenzione predittiva, mentre il settore pubblico sperimenta chatbot di servizio al cittadino in diverse lingue.
Per applicazione: Comandi di rilevamento frodi Spesa; Aumento dei sistemi autonomi
Il rilevamento di frodi e rischi ha rappresentato 0.53 miliardi di dollari e il 21.10% delle dimensioni del mercato dell'intelligenza artificiale adattiva nel 2025, a dimostrazione del chiaro ritorno sull'investimento (ROI) dell'individuazione di anomalie in tempo reale. I modelli di apprendimento continuo riducono i chargeback, aumentano i tassi di approvazione e riducono drasticamente le code di revisione manuale. Tuttavia, i sistemi autonomi, ovvero sciami di agenti autogestiti che gestiscono logistica, operazioni IT e assistenza clienti, dovrebbero raggiungere un CAGR del 51.80%. I primi progetti pilota mostrano riduzioni dei tempi di ciclo nell'evasione degli ordini superiori al 40%, poiché gli agenti coordinano fornitori, magazzini e corrieri.
Analisi in tempo reale, motori di raccomandazione, manutenzione predittiva e agenti conversazionali completano i segmenti principali. Le aziende raggruppano sempre più questi casi d'uso in reti di agenti compositi, ottenendo effetti di rete man mano che la conoscenza si propaga tra le attività. I fornitori che preconfezionano librerie di competenze specifiche per settore e policy di protezione stanno acquisendo la maggior parte dei progetti greenfield.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tecnologia: l'apprendimento automatico si ferma; l'intelligenza artificiale generativa si espande
I framework di machine learning hanno costituito la spina dorsale del 42.10% del fatturato del 2025, fornendo algoritmi di regressione, classificazione e rinforzo che supportano i cicli di apprendimento adattivo. Il transfer learning e la discesa del gradiente online rimangono elementi fondamentali per un riaddestramento efficiente in termini di risorse sui dati in streaming. L'intelligenza artificiale generativa, sebbene più piccola, si colloca su una traiettoria di CAGR del 52.30%, in quanto conferisce ai sistemi adattivi la capacità di creare contenuti, creare codice o proporre nuovi flussi di processo.
Gli algoritmi di apprendimento per rinforzo da feedback perfezionano le strategie degli agenti attraverso segnali di ricompensa continui, mentre AutoML democratizza la selezione del modello e l'ottimizzazione degli iperparametri. L'elaborazione del linguaggio naturale consente agli agenti di conversare, ragionare ed estrarre informazioni non strutturate, chiudendo il cerchio tra dati testuali e azioni a valle. I compilatori di modelli ottimizzati per edge comprimono i pesi dei trasformatori per l'inferenza sul dispositivo, mitigando i problemi di latenza e privacy.
Analisi geografica
Mercato dell'IA adattiva in Nord America
Il Nord America ha rappresentato il 41.10% del fatturato del 2025, sostenuto da oltre 300 miliardi di dollari di investimenti aziendali annuali in IA e da un denso ecosistema di fornitori specializzati di chip, software e cloud. La legislazione federale e statale fornisce chiare linee guida che riducono i rischi nelle implementazioni produttive, mentre un abbondante capitale di rischio alimenta una pipeline costante di startup di IA adattiva. I programmi di preparazione della forza lavoro dei principali fornitori accelerano ulteriormente l'adozione, migliorando le competenze del personale IT in MLOps e orchestrazione degli agenti.
Mercato dell'IA adattiva nella regione Asia-Pacifico
L'area Asia-Pacifico è il teatro in più rapida crescita, con un CAGR del 54.00% al 2031. I programmi di IA sovrana in Cina, Giappone e India sovvenzionano la formazione di modelli locali e repository LLM open source, stimolando un'ondata di soluzioni di IA adattiva calibrate sulle regioni. Gli obblighi di localizzazione che richiedono l'elaborazione dei dati in loco stimolano la domanda di implementazioni ibride ed edge. L'entusiasmo del settore privato è altrettanto forte: gli operatori di telecomunicazioni implementano l'IA adattiva per ottimizzare l'implementazione del 5G e i leader dell'e-commerce integrano agenti di raccomandazione in tempo reale calibrati sulle sfumature culturali.
Mercato europeo dell'intelligenza artificiale adattiva
L'Europa, valutata quasi 60 miliardi di euro con un CAGR del 13%, si differenzia in termini di etica e privacy. La classificazione del rischio prevista dall'AI Act dell'UE incoraggia i fornitori a integrare dashboard di spiegazione, audit di bias e dispositivi di override. La Germania incanala i finanziamenti per l'IA industriale in piattaforme di manutenzione adattiva per gli stabilimenti automobilistici, mentre la Francia si concentra su sandbox di IA sicure per i dati sanitari. Le strategie dei fornitori integrano sempre più kit di strumenti di conformità per aggiudicarsi gare d'appalto nella regione.
Panorama competitivo
Il mercato rimane moderatamente frammentato ma ad alta intensità di capitale, con fornitori di cloud iperscalabili, giganti del software diversificati e produttori di chip che dettano il ritmo della competizione. Google, Microsoft, Amazon, IBM e OpenAI sfruttano budget R&D multimiliardari e la presenza globale dei data center per fornire ecosistemi di intelligenza artificiale adattiva full-stack. Nvidia fornisce circa l'80% degli acceleratori di intelligenza artificiale, sebbene le startup di chip concorrenti puntino a ridurre i costi di inferenza con architetture specifiche per ciascun dominio.
Le manovre strategiche si concentrano sull'integrazione verticale e sull'acquisizione di talenti. Le "reverse acquihires" consentono alle aziende leader di assorbire competenze di nicchia – come quando Amazon ha integrato ingegneri di intelligenza artificiale conversazionale provenienti da Adept AI – senza le responsabilità di fusioni complete. Le partnership tra fornitori di piattaforme e provider di ERP integrano agenti adattivi direttamente nei flussi di lavoro di finanza, risorse umane e supply chain, ampliando il fatturato potenziale e aumentando i costi di cambio azienda.
Le opportunità offerte dagli spazi vuoti risiedono nell'inferenza edge a bassa latenza, negli overlay di conformità specifici per settore e nel middleware di apprendimento federato che riconverte gli insight attraverso dati isolati. I leader regionali nell'area Asia-Pacifico sviluppano framework di agenti localizzati, sintonizzati sulle lingue vernacolari e sulle norme normative. I colossi storici che rilasciano pesi di modelli open source con licenze permissive rafforzano la fiducia della community e stimolano l'innovazione di terze parti.
Leader del settore dell'intelligenza artificiale adattiva
Microsoft
Google cloud
Amazon Web Services
Nvidia
IBM Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2025: IBM e Oracle hanno ampliato la loro alleanza per eseguire flussi di lavoro multi-agente Watsonx su Oracle Cloud Infrastructure, unificando dati, analisi e pipeline di intelligenza artificiale.
- Gennaio 2025: Microsoft stanzia 80 miliardi di dollari per i data center di intelligenza artificiale di nuova generazione, per ampliare la capacità di formazione e inferenza in tutto il mondo.
- Dicembre 2024: OpenAI prevede un fatturato di 2025 miliardi di USD nel 11.6, citando la crescente domanda di abbonamenti ChatGPT e chiamate API.
- Ottobre 2024: IBM ha rilasciato i modelli Granite 3.0 e ha esteso Watsonx sulle piattaforme AWS e Nvidia con licenza Apache 2.0.
Ambito del rapporto sul mercato globale dell'intelligenza artificiale adattiva
L'AI adattiva è una forma di AI che impara, si adatta e migliora man mano che incontra cambiamenti, sia nei dati che nell'ambiente. L'AI adattiva utilizza algoritmi evolutivi per ottimizzare i modelli di AI, selezionare le funzionalità e regolare gli iperparametri, migliorando l'adattabilità del sistema.
Il mercato dell'AI adattiva è segmentato per componente (piattaforma, servizi), per distribuzione (cloud, on-premise), per utenti finali (BFSI, vendita al dettaglio ed e-commerce, sanità, media e intrattenimento, produzione, altri utenti finali), per area geografica (Nord America, Europa, Asia-Pacifico, America Latina, Medio Oriente e Africa). Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti sopra indicati.
| Piattaforma |
| Servizi |
| Cloud |
| On-Locale |
| Ibrido / Edge |
| BFSI |
| Vendita al dettaglio ed e-commerce |
| Sanità e scienze della vita |
| Produzione |
| Telecomunicazioni e media |
| Governo e difesa |
| Altro |
| Analisi in tempo reale |
| Suggerimenti personalizzati |
| Rilevamento di frodi e rischi |
| Sistemi autonomi |
| Manutenzione Predittiva |
| Agenti conversazionali |
| Altro |
| machine Learning |
| Insegnamento rafforzativo |
| AI generativa |
| IA agentica |
| AutoML |
| Elaborazione del linguaggio naturale |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia e Nuova Zelanda | ||
| ASEAN | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| UAE | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Kenia | ||
| Resto d'Africa | ||
| Per componente | Piattaforma | ||
| Servizi | |||
| Per modello di distribuzione | Cloud | ||
| On-Locale | |||
| Ibrido / Edge | |||
| Per settore degli utenti finali | BFSI | ||
| Vendita al dettaglio ed e-commerce | |||
| Sanità e scienze della vita | |||
| Produzione | |||
| Telecomunicazioni e media | |||
| Governo e difesa | |||
| Altro | |||
| Per Applicazione | Analisi in tempo reale | ||
| Suggerimenti personalizzati | |||
| Rilevamento di frodi e rischi | |||
| Sistemi autonomi | |||
| Manutenzione Predittiva | |||
| Agenti conversazionali | |||
| Altro | |||
| Per tecnologia | machine Learning | ||
| Insegnamento rafforzativo | |||
| AI generativa | |||
| IA agentica | |||
| AutoML | |||
| Elaborazione del linguaggio naturale | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Regno Unito | ||
| Germania | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Australia e Nuova Zelanda | |||
| ASEAN | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| UAE | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Kenia | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato dell'intelligenza artificiale adattiva?
Il mercato dell'intelligenza artificiale adattiva è valutato a 3.51 miliardi di dollari nel 2026.
Quanto velocemente crescerà il mercato dell'intelligenza artificiale adattiva entro il 2031?
Si prevede che registrerà un CAGR del 39.85% e raggiungerà i 18.77 miliardi di USD entro il 2031.
Quale segmento di componenti domina oggi i ricavi?
Le offerte della piattaforma rappresenteranno il 57.55% dei ricavi del 2025, riflettendo la preferenza delle aziende per suite di sviluppo e distribuzione integrate.
Perché le distribuzioni ibride stanno guadagnando terreno nonostante il predominio del cloud?
I modelli ibridi aiutano a controllare i crescenti costi di inferenza del cloud e a soddisfare le regole di sovranità dei dati, continuando a utilizzare cluster GPU cloud per carichi di lavoro di formazione pesanti.
Quale settore verticale degli utenti finali crescerà più rapidamente entro il 2031?
Si prevede che il settore sanitario e delle scienze della vita crescerà a un CAGR del 44.20%, trainato da sistemi di diagnosi autonoma e da sistemi di trattamento personalizzati.


