

Dimensioni e quota di mercato dei farmaci adalimumab
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
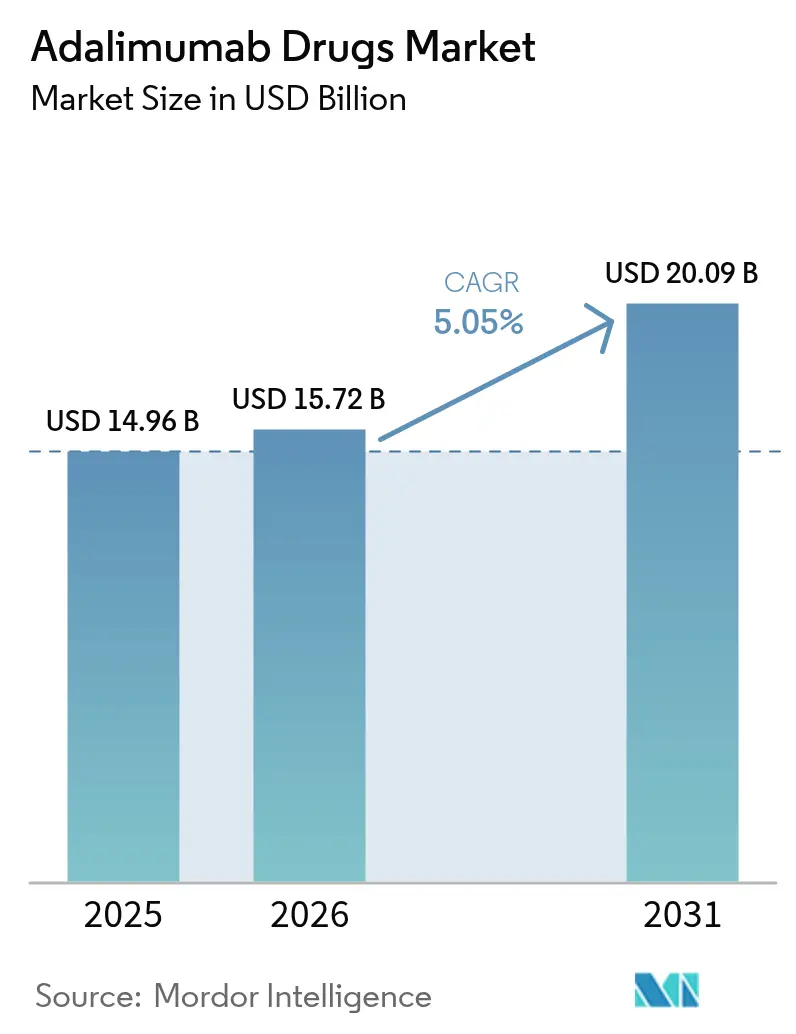
| Dimensione del mercato (2026) | 15.72 miliardo di dollari |
| Dimensione del mercato (2031) | 20.09 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.05% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei farmaci adalimumab di Mordor Intelligence
Il mercato dell'adalimumab aveva un valore di 14.96 miliardi di dollari nel 2025 e si prevede che crescerà da 15.72 miliardi di dollari nel 2026 a 20.09 miliardi di dollari entro il 2031, con un CAGR del 5.05% durante il periodo di previsione (2026-2031). La forte domanda clinica nel settore delle malattie autoimmuni, la rapida penetrazione dei biosimilari dopo la perdita dell'esclusività di Humira e la continua innovazione dei dispositivi medici sostengono congiuntamente la crescita dei ricavi. Il Nord America si avvale di reti di farmacie specializzate ad alta intensità di costi che proteggono i prezzi premium anche se gli enti pagatori accelerano i cambiamenti nei prontuari, mentre l'Asia-Pacifico registra la più rapida adozione grazie alle riforme degli appalti pubblici che ampliano l'accesso ai farmaci biologici. L'intensificarsi della concorrenza tra gli oltre 10 biosimilari approvati dalla FDA sta comprimendo i prezzi di listino fino all'80%, tuttavia le formulazioni ad alta concentrazione e senza citrato mantengono la differenziazione di valore. La diversificazione della pipeline con inibitori dell'IL-23 come Skyrizi e inibitori della Janus chinasi come Rinvoq rivela una strategia difensiva da parte dei produttori originali piuttosto che un ritiro dal mercato, garantendo che il mercato dell'adalimumab mantenga la sua vitalità commerciale. L'integrazione delle farmacie specializzate con piattaforme digitali per l'aderenza alla terapia, unitamente ai contratti basati sui risultati emergenti, aumenta ulteriormente gli incentivi al cambio di terapia e rimodella gli equilibri economici tra le parti interessate.
Punti chiave del rapporto
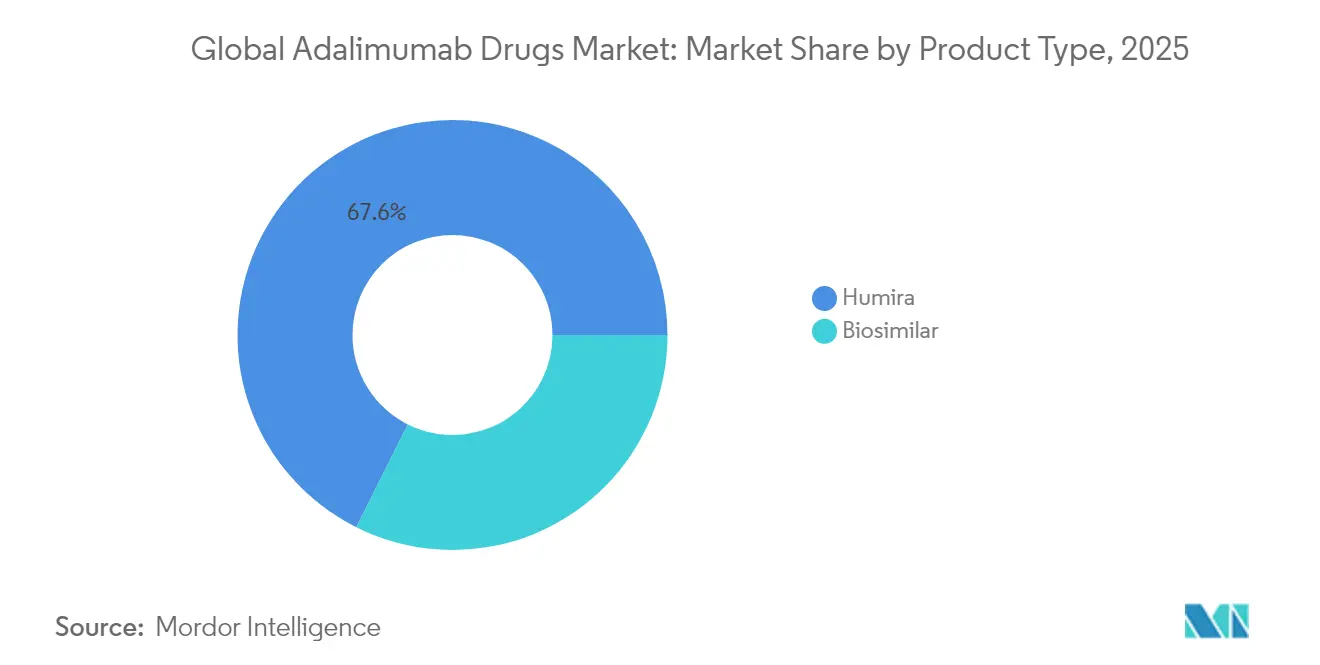
- Per tipologia di prodotto, Humira ha mantenuto il 67.62% della quota di mercato dell'adalimumab nel 2025, mentre i biosimilari sono in espansione a un CAGR del 5.62% fino al 2031.
- Per indicazione, l'artrite reumatoide ha guidato la classifica con una quota di fatturato del 37.88% nel 2025, mentre si prevede che l'idrosadenite suppurativa aumenterà a un CAGR del 5.86% entro il 2031.
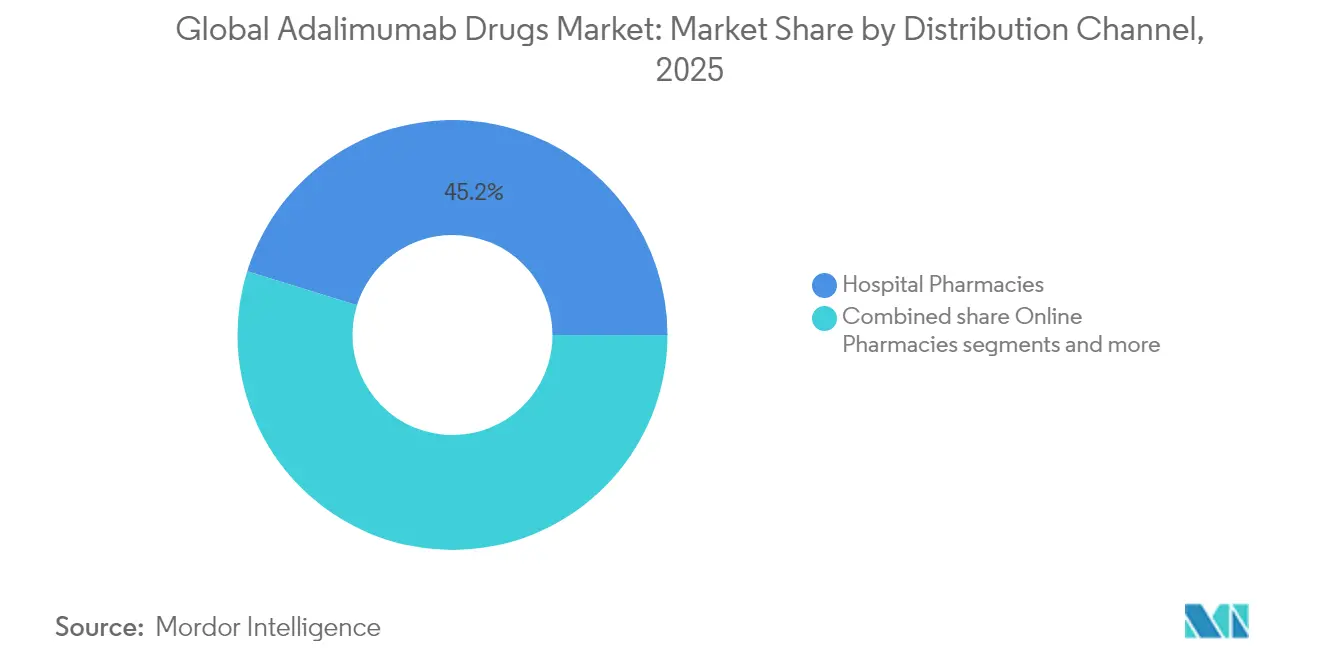
- In base al canale di distribuzione, le farmacie ospedaliere controllavano il 45.21% del mercato dell'adalimumab nel 2025, mentre le farmacie online mostrano la traiettoria più rapida, con un CAGR del 6.05% nell'orizzonte di previsione.
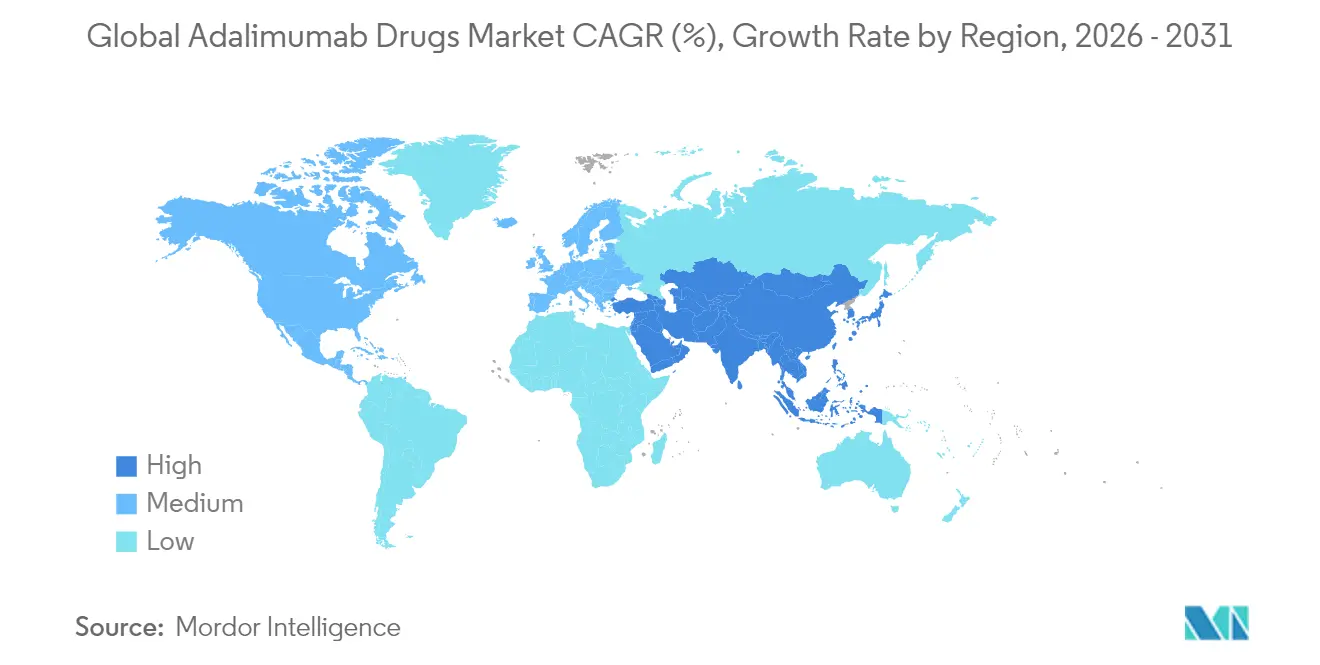
- In termini geografici, il Nord America ha conquistato una quota di fatturato del 55.64% nel 2025, mentre si prevede che l'area Asia-Pacifico registrerà l'espansione più rapida, con un CAGR del 5.71% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei farmaci a base di adalimumab
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La perdita dell'esclusività di Humira stimola il lancio di farmaci biosimilari | + 1.8% | Globale, con Nord America ed Europa in testa | A breve termine (≤ 2 anni) |
| Prevalenza crescente delle malattie autoimmuni a livello globale | + 1.2% | Globale, con un impatto maggiore sulle popolazioni che invecchiano | A lungo termine (≥ 4 anni) |
| Aumento della penetrazione delle farmacie specializzate negli Stati Uniti | + 0.9% | Nord America, ricadute sui mercati sviluppati | Medio termine (2-4 anni) |
| Aggiornamenti degli autoiniettori facili da usare per i pazienti che migliorano l'aderenza | + 0.7% | Globale, con i mercati premium che guidano l'adozione | Medio termine (2-4 anni) |
| I contratti basati sul valore stanno guadagnando terreno in Europa | + 0.5% | Europa, con espansione ad altri mercati sviluppati | Medio termine (2-4 anni) |
| Le riforme degli appalti pubblici nell'area Asia-Pacifico stimolano l'adozione dei biosimilari | + 0.3% | Asia-Pacifico, con effetti di ricaduta regolamentari | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
La perdita dell'esclusività di Humira stimola il lancio di farmaci biosimilari
Un'ondata sincronizzata di approvazioni della FDA ha immesso sul mercato statunitense oltre 10 biosimilari entro diciotto mesi dal "patent cliff" di Humira, riducendo i prezzi pre-rimborso fino all'80% e triplicando il volume di prescrizioni per i biosimilari preferiti nell'ambito dei principali PBM. Le linee guida aggiornate sull'intercambiabilità, pubblicate a giugno 2024, hanno ridotto di 18-24 mesi i cicli di sviluppo, riducendo i requisiti di capitale e abbassando le barriere all'ingresso. Simlandi si è assicurata l'intercambiabilità di prima sul mercato per la formulazione ad alta concentrazione da 40 mg/0.4 mL che copre l'88% delle dispensazioni statunitensi, ripristinando brevemente la leva finanziaria sui prezzi per i suoi sponsor. Tuttavia, le designazioni successive per Yuflyma e Hyrimoz hanno eliminato questo margine di esclusività entro dodici mesi, intensificando l'erosione dei prezzi. I modelli paralleli di acquisto diretto, esemplificati dall'accordo di 525 dollari per la dose mensile di Blue Shield of California, dimostrano la propensione degli acquirenti a bypassare gli spread PBM.
Prevalenza crescente delle malattie autoimmuni a livello globale
La popolazione globale affetta da artrite reumatoide aumenta del 2-3% all'anno, i casi di psoriasi sono aumentati del 15% dal 2020 e le diagnosi di malattie infiammatorie intestinali nelle economie in via di sviluppo aumentano del 5-7% all'anno. Una maggiore sorveglianza della malattia, una migliore diagnostica per immagini e una maggiore aspettativa di vita ampliano complessivamente le coorti idonee per i farmaci biologici. I registri a lungo termine rivelano una riduzione della mortalità del 40-50% quando gli inibitori del TNF-α vengono iniziati precocemente, rafforzando il posizionamento dei farmaci biologici di prima linea nelle linee guida terapeutiche. Il bacino di pazienti sottodiagnosticati dell'Asia-Pacifico sta passando a una prevalenza trattata, poiché le riforme dei rimborsi finanziano le cure specialistiche, sbloccando una sostanziale crescita dei volumi. Indicazioni emergenti come l'uveite non infettiva e l'artrite idiopatica giovanile ampliano ulteriormente gli scenari di utilizzo, sostenendo una domanda indirizzabile nonostante le classi biologiche competitive.
Aumento della penetrazione delle farmacie specializzate negli Stati Uniti
I canali specializzati hanno elaborato circa il 70% delle prescrizioni di adalimumab nel 2025, in aumento rispetto al 50% del 2023, riflettendo la spinta dei pagatori verso un controllo clinico più rigoroso e una migliore acquisizione dei costi. I servizi di supporto ai pazienti migliorati, che comprendono formazione sulle iniezioni, analisi dell'aderenza e triage degli eventi avversi, portano i tassi di persistenza a 12 mesi all'85-90%, significativamente al di sopra del valore di riferimento al dettaglio. I volumi di consegna a domicilio sono aumentati del 40% dal 2024, in linea con l'espansione della telemedicina e il supporto alla gestione domiciliare delle malattie. I contratti basati sui risultati, in cui i bonus farmaceutici dipendono da marcatori di laboratorio convalidati o dalla frequenza dei ricoveri ospedalieri, sono ora sperimentati da due dei tre principali PBM. Tali modelli incentivano il passaggio tempestivo a biosimilari intercambiabili una volta dimostrata un'elevata aderenza, moltiplicando la pressione sui prezzi dei farmacisti tradizionali.
Aggiornamenti degli autoiniettori facili da usare per i pazienti che migliorano l'aderenza terapeutica
I progettisti di dispositivi hanno introdotto autoiniettori di grandi volumi in grado di erogare soluzioni ad alta viscosità da 5.5 ml senza disagio per il paziente. Le formulazioni senza citrato riducono i punteggi del dolore nel sito di iniezione del 30-40%, un fattore determinante per la persistenza nella pratica clinica. I dispositivi abilitati Bluetooth o connessi alla rete cellulare si integrano perfettamente con le app di gestione della malattia, offrendo ai medici dashboard di aderenza in tempo reale. Le piattaforme elettromeccaniche riutilizzabili raggiungono un tasso di soddisfazione superiore al 90% in dodici mesi, rispetto al 75% delle siringhe monouso, secondo indagini cross-indicative. Questi miglioramenti non solo rafforzano la soddisfazione del paziente, ma rafforzano anche la fiducia degli enti pagatori nel passaggio dei pazienti stabili a biosimilari a basso costo dotati di sistemi di somministrazione premium.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Prezzi maggiorati dei prodotti biologici nei mercati a basso reddito | -0.8% | Mercati emergenti, in particolare Africa subsahariana e Asia sud-orientale | A lungo termine (≥ 4 anni) |
| Ostacoli all'intercambiabilità dei biosimilari negli Stati Uniti | -0.6% | Nord America, con ricadute normative su altri mercati | A breve termine (≤ 2 anni) |
| Colli di bottiglia della catena del freddo nei mercati emergenti | -0.4% | Asia-Pacifico, Medio Oriente e Africa | Medio termine (2-4 anni) |
| Riluttanza dei medici a cambiare i pazienti stabili nell'area Asia-Pacifico | -0.3% | Nucleo Asia-Pacifico, con fattori culturali che influenzano l'adozione | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Prezzi maggiorati nei mercati a basso reddito
In molte economie in via di sviluppo, una singola dose mensile di adalimumab supera il reddito familiare medio, portando all'interruzione del trattamento o alla sua completa mancata assunzione. I budget governativi per i farmaci stanziano meno del 5% per i farmaci specialistici, limitando la copertura a una frazione dei pazienti clinicamente idonei. La produzione locale di biosimilari deve ancora sbloccare sconti significativi, con costi di conformità che mantengono i costi unitari al 60-70% rispetto ai livelli dei farmaci originatori. I rischi di importazione parallela scoraggiano i sistemi di prezzi differenziati che potrebbero altrimenti ampliare l'accessibilità economica. Senza percorsi strutturati di valutazione delle tecnologie sanitarie, i comitati per i rimborsi faticano a giustificare la deviazione del budget verso i farmaci biologici, allungando i tempi di latenza per l'accesso e appiattendo le curve di assorbimento.
Colli di bottiglia della catena del freddo nei mercati emergenti
Le escursioni termiche superiori a 8 °C incidono sul 25-40% delle spedizioni di prodotti biologici nei climi tropicali, con conseguenti sprechi di prodotto che fanno lievitare i costi terapeutici effettivi. Le reti elettriche intermittenti e la limitata capacità di trasporto refrigerato ostacolano la fornitura costante, soprattutto nelle province remote. La logistica della catena del freddo aggiunge 200-500 dollari a spedizione nell'Asia emergente, rispetto ai 50-100 dollari nei paesi sviluppati, riducendo i margini dei distributori. Meno del 30% delle strutture sanitarie periferiche dispone di sistemi di monitoraggio della temperatura convalidati, violando i requisiti di stoccaggio dell'OMS. Queste inefficienze scoraggiano i grossisti dallo stoccare prodotti biologici, limitandone la disponibilità al di fuori dei principali centri urbani e frenando le traiettorie della domanda regionale.
Analisi del segmento
Per tipo di prodotto: i biosimilari accelerano il riallineamento del mercato
I biosimilari hanno registrato volumi crescenti, eppure Humira deteneva ancora una quota di mercato di adalimumab del 67.62% nel 2025 grazie a consolidati programmi di preferenza per i medici e al supporto al pagamento della quota di compartecipazione alla spesa. Il vigoroso CAGR del 5.62% previsto per i biosimilari illustra l'effetto leva del pagatore a seguito delle approvazioni intercambiabili che autorizzano la sostituzione a livello di farmacia senza l'intervento del medico prescrittore. L'attenzione della concorrenza si concentra sulle formulazioni ad alta concentrazione e senza citrato, la presentazione che rappresenta quasi nove iniezioni su dieci negli Stati Uniti. La finestra iniziale di esclusività di Simlandi ha temporaneamente aumentato il suo prezzo netto realizzato, ma i successivi entranti come Yuflyma hanno rapidamente annullato questo premio, ripristinando la dinamica al ribasso dei prezzi. La piattaforma di private label di Quallent Pharmaceuticals aggrega l'offerta multi-fonte, consentendo ai datori di lavoro di acquistare adalimumab senza marchio a meno di un quarto del prezzo netto di Humira nel 2023. Su scala globale, i biosimilari senza marchio rappresentano già il 15-20% del mercato dell'adalimumab nelle gare d'appalto dei grandi pagatori, segnalando una tendenza irreversibile alla mercificazione.
I produttori perseguono la differenziazione attraverso ecosistemi di dispositivi e servizi completi per i pazienti, piuttosto che attraverso la varianza molecolare. Gli autoiniettori elettromeccanici riutilizzabili, abbinati al monitoraggio digitale dell'aderenza, offrono vantaggi clinici tangibili che giustificano modesti sovrapprezzi di prezzo rispetto ai biosimilari scontati privi di tali integrazioni. La svolta strategica di AbbVie verso nuovi meccanismi – in particolare il blocco dell'IL-23 con Skyrizi e la selettività di JAK1 con Rinvoq – mira a proteggere i profitti derivanti dal franchise, nonostante il calo dei ricavi da adalimumab. Nonostante le promesse della pipeline, l'adozione multi-indicazione di farmaci di nuova generazione cannibalizza parzialmente la domanda di Humira, amplificando il margine di crescita dei biosimilari. I cambiamenti normativi che riducono i tempi di approvazione di quasi due anni incoraggiano ulteriormente i nuovi entranti, garantendo un tasso di abbandono competitivo sostenuto fino al 2031.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per indicazione: artrite reumatoide in testa; iperidrosadenite suppurativa in aumento
L'artrite reumatoide ha assorbito il 37.88% del fatturato del 2025, una quota basata su algoritmi clinici ampiamente validati che programmano l'inibizione del TNF-α in una fase precoce della cascata terapeutica. Tuttavia, gli inibitori selettivi della JAK e i modulatori dell'IL-6 stanno gradualmente sostituendo l'adalimumab nei pazienti di nuova diagnosi, frenando la traiettoria positiva del segmento. L'idrosadenite suppurativa emerge come il segmento in più rapida crescita, con un CAGR del 5.86% fino al 2031, grazie alla maggiore consapevolezza dei medici e all'assenza di alternative biologiche con efficacia comparabile. L'artrite psoriasica e la spondilite anchilosante mantengono una crescita costante, con tassi di crescita a una sola cifra, sfruttando le migliori modalità di imaging che accelerano una diagnosi accurata. I segmenti delle malattie infiammatorie intestinali registrano andamenti altalenanti: il morbo di Crohn persiste grazie ai vantaggi del differimento chirurgico, mentre la colite ulcerosa subisce una pressione sui margini dovuta a un posizionamento più restrittivo delle linee guida che promuove vedolizumab e ustekinumab.
La psoriasi a placche, un tempo motore di crescita fondamentale, ora si scontra con parametri di clearance cutanea superiori da parte dei biologici mirati a IL-17 e IL-23, che erodono la quota di prescrizione di adalimumab. L'artrite idiopatica giovanile e l'uveite rimangono di nicchia ma stabili, limitate da considerazioni di sicurezza pediatrica che rallentano la penetrazione dei biosimilari. Il progressivo spostamento verso indicazioni dermatologiche e oftalmologiche più rare aumenta la flessibilità dei prezzi a causa della limitata concorrenza terapeutica. Di conseguenza, le aziende farmaceutiche danno priorità ai programmi di espansione delle indicazioni terapeutiche in patologie sottoservite per compensare l'erosione del mercato principale e difendere la dimensione complessiva del mercato di adalimumab dalle classi di farmaci di nuova generazione.
Per canale di distribuzione: la distribuzione digitale ridefinisce i modelli di accesso
Le farmacie ospedaliere hanno mantenuto il 45.21% del mercato dell'adalimumab nel 2025 grazie ai servizi di infusione integrati e ai team integrati di gestione delle malattie. Tuttavia, i canali online e per corrispondenza stanno crescendo più rapidamente, con un CAGR previsto del 6.05%, poiché i pazienti si stanno orientando verso la consegna a domicilio e i pacchetti di consulenza virtuale. I punti vendita al dettaglio collaborano sempre più con insegne di farmacie specializzate per salvaguardare la pertinenza, esternalizzando servizi clinici ad alto impatto che non possono replicare economicamente. Le terapie digitali ora si integrano direttamente nei flussi di lavoro di dispensazione, trasmettendo in streaming i dati sull'aderenza alla terapia e sui sintomi ai medici prescrittori, il che a sua volta consente aggiustamenti dinamici della terapia senza appuntamenti fisici.
I produttori hanno adottato l'impegno omnicanale, integrando coaching infermieristico, promemoria per le iniezioni tramite dispositivi mobili e coordinamento delle ricariche in piattaforme accessibili con un solo clic. Questi servizi a valore aggiunto, finanziati in parte tramite contratti basati sui risultati, aumentano gli indicatori di soddisfazione del paziente al 90%, rispetto al 75% dei tradizionali punti di ritiro fisici. Le autorità di regolamentazione incoraggiano tale innovazione nell'ambito di linee guida per prodotti combinati che chiariscono i requisiti di qualità per i sistemi farmaco-dispositivo-software. Il panorama della distribuzione si sta quindi spostando verso un modello ibrido in cui le strutture ospedaliere gestiscono la fase iniziale e i casi complessi, mentre le dosi di mantenimento cronico vengono gestite direttamente dal paziente tramite una logistica ottimizzata digitalmente.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato nordamericano del farmaco adalimumab
Il Nord America ha generato il 55.64% del fatturato del 2025 e rimane l'asse portante della disruption competitiva a causa delle norme sulla sostituzione dei biosimilari imposte dai pagatori. Quattro biosimilari ora godono dello status di intercambiabilità, introducendo la sostituzione automatica a livello di farmacia e comprimendo i cicli di fidelizzazione al marchio. La proliferazione di farmacie specializzate garantisce una solida gestione della catena del freddo e un monitoraggio clinico in tempo reale, supportando un utilizzo elevato e continuo dei biologici nonostante l'intensificarsi delle negoziazioni sui prezzi. Tuttavia, gli obblighi di trasparenza e le leggi statali sui prezzi di riferimento esercitano una pressione incrementale sulla realizzazione del prezzo netto, spingendo i produttori ad affinare le tattiche contrattuali basate su garanzie di risultato documentate.
Mercato europeo del farmaco adalimumab
L'Europa adotta sofisticati accordi basati sul valore, con le agenzie di valutazione delle tecnologie sanitarie che vincolano il rimborso ai miglioramenti della scala di gravità dermatologica o ai punteggi compositi reumatologici. Gli appalti pubblici basati su gare d'appalto hanno spinto la penetrazione dei biosimilari oltre il 25% in Germania, Paesi Bassi e Francia, mentre Italia e Spagna sono in ritardo a causa di aggiornamenti più lenti dei prontuari. La riluttanza dei medici a cambiare farmaco per i pazienti stabili persiste, sebbene gli obblighi nazionali di cambio farmaco negli stati scandinavi mostrino tassi di aderenza superiori all'85% entro dodici mesi dall'entrata in vigore della normativa. Le revisioni normative centralizzate nell'ambito del percorso semplificato per i biosimilari dell'EMA consentono ora l'accettazione dei dossier in soli 150 giorni, riducendo di circa un anno i tempi storici.
Mercato dei farmaci adalimumab nella regione Asia-Pacifico
L'Asia-Pacifico registra la crescita regionale più elevata, con un CAGR del 5.71%, alimentata dall'aumento della copertura assicurativa della classe media e dalle riforme degli appalti pubblici che favoriscono i biosimilari prodotti a livello nazionale. Le tornate di appalti cinesi basate sui volumi hanno ridotto i prezzi dell'adalimumab di oltre il 75%, innescando un'elasticità della domanda che compensa la contrazione del margine unitario. La fascia demografica ultra-anziana del Giappone sostiene un utilizzo di base costante, mentre il Pharmaceutical Benefits Scheme australiano garantisce cicli di rimborso prevedibili, interessanti per i fornitori multinazionali. L'India esemplifica un mercato a doppio binario: i centri terziari urbani presentano tassi di adozione prossimi alle medie OCSE, mentre i distretti rurali rimangono limitati dall'offerta a causa di infrastrutture inadeguate per la catena del freddo. In tutto il Sud-est asiatico, la convergenza normativa coordinata dell'ASEAN mira ad accelerare le approvazioni dei biosimilari, allineando potenzialmente le revisioni nazionali entro un arco di due anni e amplificando l'aumento della domanda regionale.
Panorama normativo
Il quadro normativo per l'adalimumab si sta ridefinendo grazie a politiche specifiche per i biosimilari che riducono gli oneri probatori e accelerano l'ingresso di farmaci competitivi sul mercato. Negli Stati Uniti, la FDA continua ad ampliare il percorso per i biosimilari e gli intercambiabili ai sensi del Biologics Price Competition and Innovation Act (BPCIA) e ha pubblicato una bozza di linee guida rivista, "New and Revised Draft Q&As on Biosimilar Development and the BPCI Act (Revision 4)", sul Federal Register il 10 marzo 2026, rafforzando un paradigma di sviluppo basato sull'analisi dei dati.
In Europa, l'EMA ha intrapreso una direzione simile quando il CHMP ha adottato il documento di riflessione su un approccio clinico personalizzato nello sviluppo di biosimilari il 16 marzo 2026. Queste azioni, nel loro insieme, supportano strategie di approvazione che si basano maggiormente sulla caratterizzazione analitica all'avanguardia e sulla comparabilità farmacocinetica (e meno su ampi studi comparativi di efficacia o di switch), il che influisce direttamente sulla cadenza dei lanci dei biosimilari di adalimumab, sugli aggiornamenti delle etichette e sulle negoziazioni per l'accesso al mercato nelle principali regioni.
Analisi della catena del valore
La catena del valore dell'adalimumab inizia con materie prime di grado biologico e una produzione a monte basata su cellule CHO, seguita da fasi di purificazione a valle come cromatografia, inattivazione virale e nanofiltrazione, prima della formulazione e del confezionamento in siringhe preriempite o autoiniettori. Le sensibilità in termini di costi e capacità si concentrano spesso su input specializzati (in particolare le resine cromatografiche) e sui requisiti per il confezionamento asettico e la distribuzione a catena del freddo validata, elementi critici per il mantenimento dell'integrità del prodotto nei canali ospedalieri e delle farmacie specializzate.
A valle, la catena è sempre più influenzata da intermediari pagatori e canali di distribuzione che modellano la domanda attraverso la posizione nei prontuari, le regole di sostituzione e i meccanismi contrattuali. Le farmacie specializzate e le entità allineate ai PBM (Pharmacy Benefit Manager) hanno ampliato il loro ruolo nell'economia del canale attraverso accordi con biosimilari a marchio privato e non di marca, mentre Medicaid e altri enti pagatori pubblici utilizzano politiche di farmaci preferenziali e di autorizzazione preventiva per accelerare la conversione a opzioni a costo netto inferiore. La crescita della dispensazione a domicilio e dei servizi digitali di aderenza sposta ulteriormente il valore verso i livelli di distribuzione e supporto al paziente, rendendo l'esecuzione della commercializzazione e la strategia contrattuale importanti quanto la scala produttiva per conquistare quote di mercato.
Panorama competitivo
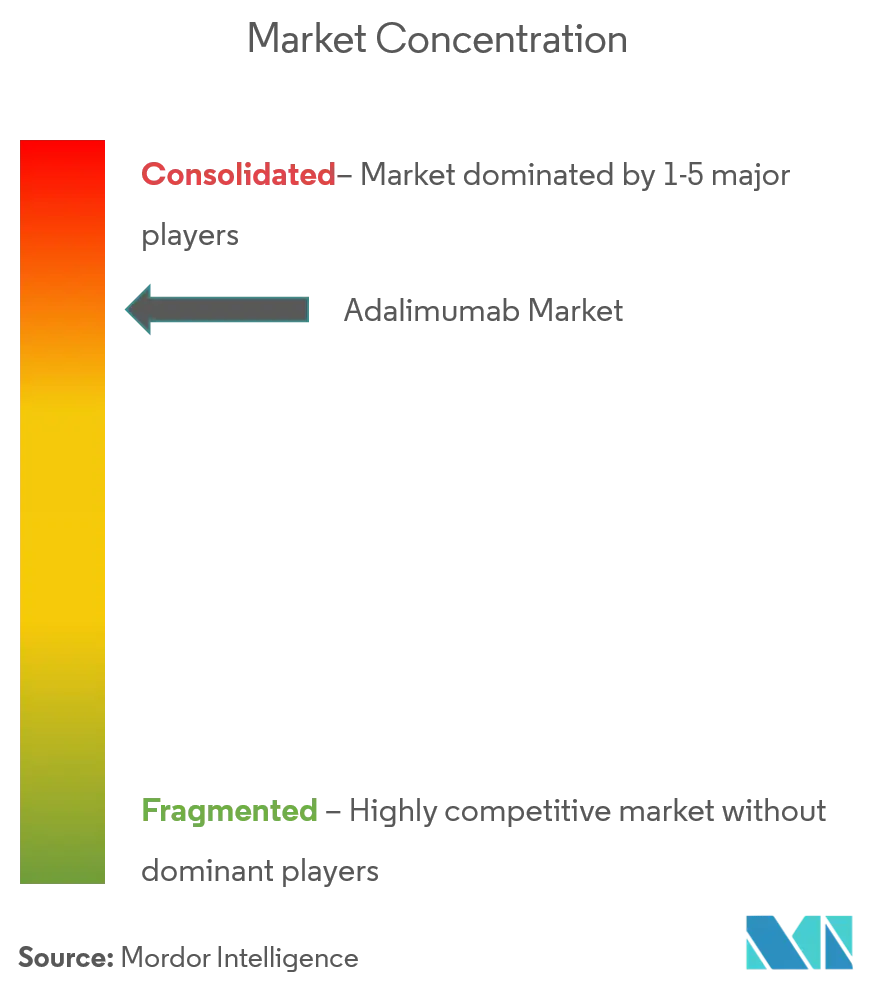
Il mercato dell'adalimumab opera a una concentrazione moderata: AbbVie detiene la quota individuale più grande, ma i primi cinque fornitori detengono collettivamente una quota significativa, riflettendo un oligopolio disperso ma strutturato. La strategia di AbbVie si basa sulla rapida migrazione dei ricavi verso Skyrizi e Rinvoq, proteggendo gli utili aziendali dall'attrito con Humira. I concorrenti dei biosimilari – Teva/Alvotech, Celltrion, Boehringer Ingelheim, Sandoz, Viatris, Fresenius Kabi – implementano prezzi differenziati, alleanze private label e differenziazione dei dispositivi per ritagliarsi nicchie. I gestori dei benefit farmaceutici esercitano una leva senza precedenti, strutturando formulari che danno priorità alle offerte con il costo netto più basso e talvolta delistano del farmaco originatore Humira.
Le corse agli armamenti tecnologici ora completano le schermaglie sui prezzi. Autoiniettori connessi, dispositivi elettromeccanici riutilizzabili e sistemi di somministrazione on-body come enFuse sono centrali per la comunicazione di prossima fase che trascende l'omogeneità molecolare. I produttori supportano questi strumenti con dashboard in tempo reale, generando set di dati di aderenza anonimizzati che rafforzano i dossier di costo-efficacia. Le partnership produttive regionali, esemplificate dalle collaborazioni di Fresenius Kabi con i CDMO coreani, accorciano le catene di approvvigionamento e isolano il rischio logistico. Nel frattempo, i nuovi entranti finanziati da venture capital esplorano formulazioni ad alta concentrazione e a bassissimo volume, mirate a iniezioni di cinque secondi, un potenziale elemento di rottura delle gerarchie consolidate dei dispositivi. Il campo competitivo è quindi definito meno dallo stato dei brevetti e più dall'agilità esecutiva nella produzione, nell'integrazione della salute digitale e nella sofisticatezza dei contratti con i pagatori.
Leader del settore dei farmaci adalimumab
AbbVie Inc
amgen inc
Cadila Sanità Ltd
Hetero Healthcare Limited
Pfizer Inc
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Febbraio 2026: MedImpact ha annunciato il lancio di un biosimilare di adalimumab senza marchio (adalimumab-ryvk) a un prezzo inferiore del 95% rispetto a quello di Humira per ospedali e farmacie, con produzione a cura di Anda (una società affiliata di Teva Pharmaceuticals USA). Questa mossa sottolinea la crescente adozione di modelli di fornitura a basso prezzo di listino e senza sconti, che mettono sotto pressione i tradizionali modelli di rimborso dei PBM (Pharmacy Benefit Manager) e ampliano l'accesso per gli acquirenti istituzionali. Questo sviluppo segnala un cambiamento nelle politiche di approvvigionamento di ospedali e sistemi sanitari verso opzioni di prezzo trasparenti.
- Dicembre 2025: Biocon Biologics si è assicurata i diritti globali completi ed esclusivi per Hulio (biosimilare di adalimumab) da Fujifilm Kyowa Kirin Biologics, assumendosi la responsabilità della produzione e della commercializzazione. Il consolidamento dei diritti e della responsabilità della fornitura rafforza il controllo di Biocon Biologics sull'esecuzione end-to-end e migliora la flessibilità nella sequenza di lancio regionale e nella strategia di partnership. L'accordo supporta inoltre la continuità della fornitura a valle nei mercati chiave attraverso accordi di distribuzione condivisi.
- Giugno 2024: Meitheal Pharmaceuticals ha annunciato un accordo di licenza commerciale esclusiva per gli Stati Uniti relativo a YUSIMRY (adalimumab-aqvh) con Hong Kong King-Friend Industry Co., Ltd. L'accordo ha ampliato il numero di canali commerciali per i biosimilari di adalimumab negli Stati Uniti, intensificando la concorrenza sui prezzi e aumentando il potere contrattuale nei confronti dei pagatori grazie a ulteriori opzioni di approvvigionamento. L'accordo ha inoltre definito un percorso per la presentazione coordinata delle domande di autorizzazione regolatoria e la condivisione delle responsabilità produttive al fine di allineare le tempistiche di ingresso sul mercato. L'intesa rafforza la presenza commerciale di Meitheal negli Stati Uniti e dimostra una strategia più ampia di distribuzione basata su partnership per i biosimilari nei mercati densi.
Ambito del rapporto sul mercato globale dei farmaci a base di adalimumab
Secondo lo scopo del rapporto, Adalimumab, che è un prodotto brevettato di Abbott, è un farmaco utilizzato per il trattamento della colite ulcerosa, dell'artrite psoriasica e dell'artrite reumatoide. È anche noto come HUMIRA, destinato a iniettare per via sottocutanea. Può aiutare a prevenire condizioni che causano danni al corpo. Il mercato dei farmaci Adalimumab è segmentato per tipo di malattia e geografia. Il mercato dei farmaci Adalimumab è segmentato per tipo di malattia (artrite reumatoide, artrite psoriasica, morbo di Crohn, colite ulcerosa, altri) e area geografica (Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America). Il rapporto di mercato copre anche le dimensioni e le tendenze del mercato stimate per 17 paesi diversi nelle principali regioni, a livello globale. Il rapporto offre il valore (in milioni di USD) per i segmenti di cui sopra.
| Farmaci biologici (Humira) |
| biosimilari |
| Artrite reumatoide |
| Artrite psoriasica |
| Spondilite Anchilosante |
| Morbo di Crohn |
| Colite ulcerosa |
| Psoriasi a placche |
| Idrosadenite Suppurativa |
| Artrite idiopatica giovanile |
| Uveite |
| Altro |
| Farmacie ospedaliere |
| Farmacie al dettaglio |
| Farmacie online |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Farmaci biologici (Humira) | |
| biosimilari | ||
| Per indicazione | Artrite reumatoide | |
| Artrite psoriasica | ||
| Spondilite Anchilosante | ||
| Morbo di Crohn | ||
| Colite ulcerosa | ||
| Psoriasi a placche | ||
| Idrosadenite Suppurativa | ||
| Artrite idiopatica giovanile | ||
| Uveite | ||
| Altro | ||
| Per canale di distribuzione | Farmacie ospedaliere | |
| Farmacie al dettaglio | ||
| Farmacie online | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato globale dei farmaci Adalimumab?
Si prevede che il mercato globale Adalimumab Farmaci registrerà un CAGR del 5.05% durante il periodo di previsione (2026-2031).
Chi sono i principali attori nel mercato globale Adalimumab Drugs?
AbbVie Inc, Amgen Inc, Cadila Healthcare Ltd, Hetero Healthcare Limited e Pfizer Inc sono le principali società che operano nel mercato globale dei farmaci Adalimumab.
Qual è la regione in più rapida crescita nel mercato globale dei farmaci a base di adalimumab?
Si stima che l'Asia del Pacifico cresca al CAGR più elevato nel periodo di previsione (2026-2031).
Quale regione detiene la quota maggiore nel mercato globale dei farmaci Adalimumab?
Nel 2025, il Nord America rappresenta la maggiore quota di mercato nel mercato globale dei farmaci Adalimumab.
Quali anni copre questo mercato globale Farmaci Adalimumab?
Il rapporto copre le dimensioni storiche del mercato globale dei farmaci a base di adalimumab per gli anni: 2019, 2020, 2021, 2022, 2023, 2024 e 2025. Il rapporto prevede inoltre le dimensioni del mercato globale dei farmaci a base di adalimumab per gli anni: 2026, 2027, 2028, 2029, 2030 e 2031.


