

Dimensioni e quota del mercato dello sterzo attivo
Panoramica di mercato
| Periodo di studio | 2019 - 2030 |
|---|---|
| Dimensione del mercato (2025) | 11.31 miliardo di dollari |
| Dimensione del mercato (2030) | 18.36 miliardo di dollari |
| Tasso di crescita (2025 - 2030) | 10.17% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |

Analisi di mercato del servosterzo attivo di Mordor Intelligence
Il mercato del servosterzo attivo ha raggiunto gli 11.31 miliardi di dollari nel 2025 e si prevede che raggiungerà i 18.36 miliardi di dollari entro il 2030, con un CAGR del 10.17% nel periodo di previsione. Questa espansione sostenuta è radicata nella rapida elettrificazione del settore automobilistico, nei requisiti di sicurezza più severi e nel costante progresso verso funzioni autonome senza intervento umano, tutte soluzioni che richiedono uno sterzo preciso e controllato elettronicamente. Il servosterzo elettrico (EPS) rimane la tecnologia di riferimento grazie al minore consumo energetico e alla calibrazione software più semplice. Allo stesso tempo, le piattaforme steer-by-wire stanno guadagnando slancio con la migrazione dei programmi per veicoli premium ed elettrici (EV) verso un controllo elettronico completo. Le case automobilistiche ora considerano il software di sterzo come una fonte di reddito, vendendo modalità di prestazioni scaricabili e preset di comfort che aggiornano il veicolo nel corso del suo ciclo di vita. Nel frattempo, i fornitori di primo livello combinano sterzo, frenata e controllo del telaio all'interno di architetture di dominio centralizzate, consentendo una più rapida integrazione degli aggiornamenti over-the-air (OTA) e una più rigorosa supervisione della sicurezza informatica.
Punti chiave del rapporto
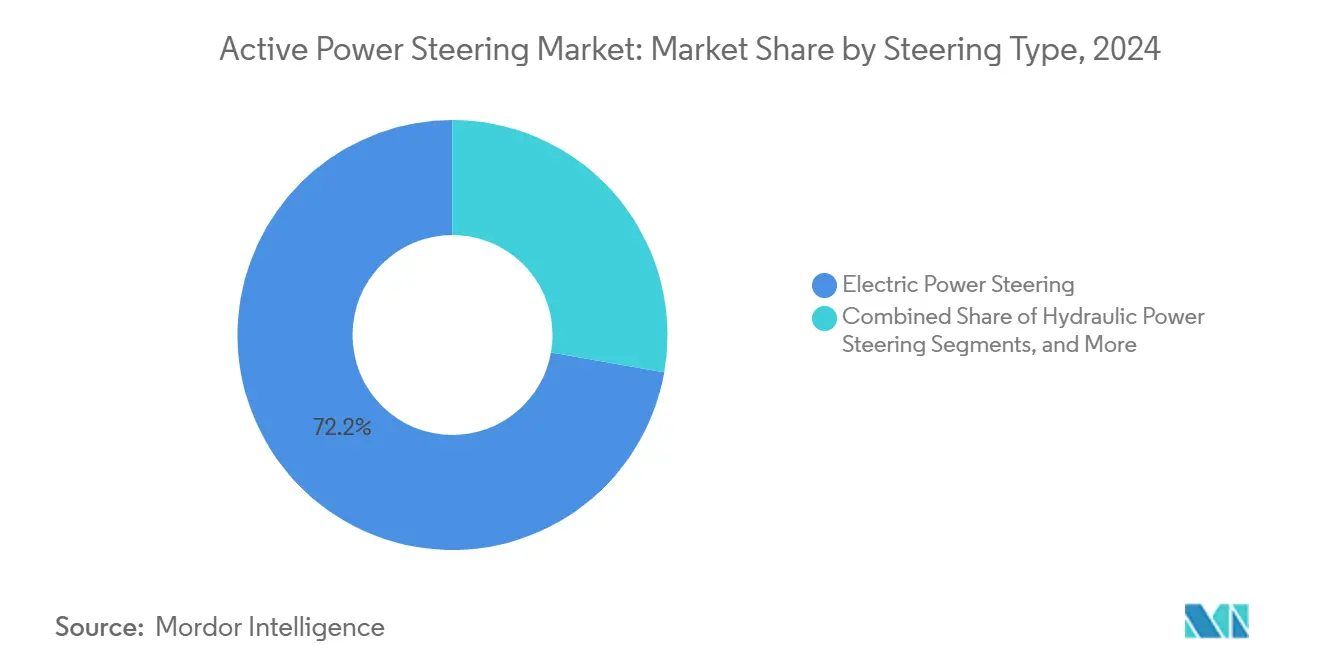
- Per tipologia di sterzo, l'EPS ha dominato con il 72.22% della quota di mercato del servosterzo attivo nel 2024, mentre lo sterzo elettrico ha registrato il CAGR previsto più elevato, pari al 12.32% fino al 2030.
- Per tipologia di veicolo, nel 2024 le autovetture rappresentavano il 63.81% del mercato del servosterzo attivo, con un tasso di crescita annuo composto (CAGR) dell'11.98% fino al 2030.
- In base al tipo di propulsione, le piattaforme ICE rappresentavano il 77.87% della quota di mercato del servosterzo attivo nel 2024, mentre si prevede che i veicoli elettrici a batteria cresceranno a un CAGR del 12.83% fino al 2030.
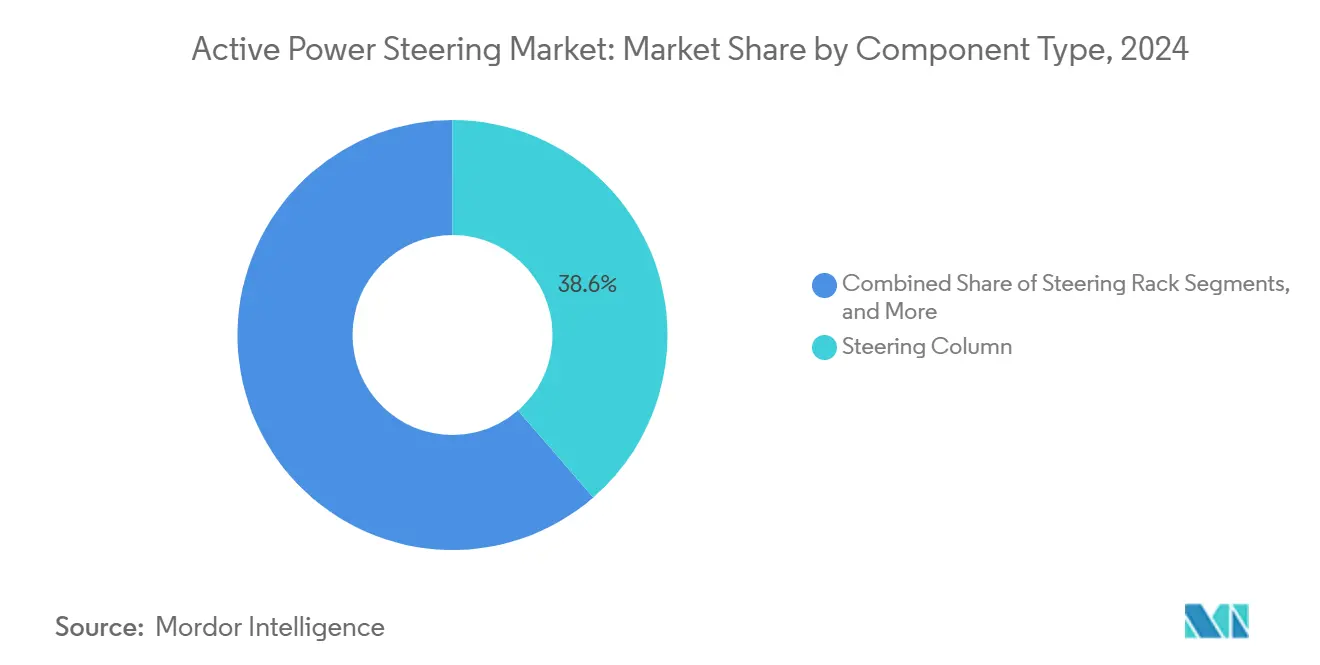
- Per componente, i piantoni dello sterzo hanno conquistato il 38.63% della quota di mercato del servosterzo attivo nel 2024, mentre i sensori rappresentano il componente in più rapida crescita con un CAGR dell'11.74% fino al 2030.
- Per canale di distribuzione, le installazioni OEM hanno dominato il mercato del servosterzo attivo, rappresentando l'83.77% delle dimensioni nel 2024, mentre il segmento aftermarket è destinato a un CAGR del 10.84% entro il 2030.
- In termini geografici, l'area Asia-Pacifico ha detenuto il 46.31% della quota di mercato del servosterzo attivo nel 2024 e ha registrato la crescita regionale più rapida, con un CAGR del 10.34% fino al 2030.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dello sterzo attivo
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Spinta all'elettrificazione che aumenta la penetrazione dell'EPS | + 2.1% | Globale, guidato da Cina ed Europa | Medio termine (2-4 anni) |
| Obblighi governativi di sicurezza per lo sterzo ADAS-ready | + 1.8% | Europa e Nord America, espandendosi nell'area Asia-Pacifico | A breve termine (≤ 2 anni) |
| Gli OEM passano alle piattaforme di sterzo modulari | + 1.5% | Globale, concentrato nei segmenti premium | A lungo termine (≥ 4 anni) |
| Riduzione dei costi nei motori elettrici ad alta coppia | + 1.3% | Centri di produzione globali | Medio termine (2-4 anni) |
| Aggiornamenti software di sterzo over-the-air | + 1.2% | Adozione anticipata in Nord America ed Europa | A lungo termine (≥ 4 anni) |
| Tier-1 che raggruppano Steer-by-Wire con i controller di dominio | + 0.9% | Reti di fornitori globali di livello 1 | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Spinta all'elettrificazione che aumenta la penetrazione dell'EPS
Il servosterzo elettrico è diventato una caratteristica standard in quasi tutti i moderni veicoli elettrici a batteria, migliorando l'efficienza energetica e il comfort di guida. L'innovativo sistema di sterzo di KAYABA offre un significativo risparmio energetico in condizioni urbane e autostradali rispetto ai tradizionali sistemi idraulici, contribuendo ad estendere l'autonomia e a ridurre le preoccupazioni relative ai limiti della batteria [1] “KEEPS Electric Power Steering Efficiency Study,” KAYABA Corporation, kayaba.co.jp . L'eliminazione delle pompe azionate a cinghia libera inoltre spazio sotto il cofano per i componenti ad alta tensione e semplifica il percorso termico intorno al pacco batterie. I produttori cinesi sfruttano la produzione di motori integrata verticalmente per ridurre i costi di sistema e accelerare la diffusione su veicoli elettrici compatti ad alto volume [2] “EV Components Cost Analysis,” China Association of Automobile Manufacturers, caam.org.cn . Gli OEM europei collegano l'EPS a strategie di frenata rigenerativa che recuperano l'energia della guida urbana, traducendosi in guadagni di autonomia reali su percorsi cittadini densi [3] “Regenerative Steering Integration,” European Automobile Manufacturers' Association, acea.be . La calibrazione continua del software consente allo stesso hardware di gestire sia la sterzata manuale di base che l'autonomia di livello 3, trasformando l'EPS in un punto di accesso flessibile per le funzioni future.
Obblighi governativi sulla sicurezza per lo sterzo ADAS-ready
Le autorità di regolamentazione integrano sempre più la ridondanza dello sterzo nell'omologazione dei nuovi veicoli. La norma UNECE WP.29 sullo sterzo automatizzato stabilisce obiettivi tecnici che i fornitori globali devono raggiungere entro il 2025. La NHTSA ora richiede EPS a doppio motore o meccanismi di sicurezza equivalenti per l'automazione di livello 3 e superiore, spingendo gli OEM a sovradimensionare sensori e controller [4] "Level 3 Vehicle Guidance", National Highway Traffic Safety Administration, nhtsa.gov . Il Regolamento generale sulla sicurezza europeo obbliga le nuove piattaforme lanciate dopo luglio 2024 a includere il sistema di mantenimento della corsia di emergenza, che solo le unità attive possono eseguire con precisione al millisecondo. La norma ISO 26262 obbliga i produttori a raggiungere l'integrità ASIL-D, imponendo encoder ridondanti, doppi rail di alimentazione e controlli firmware indipendenti. Questi obblighi escludono i sistemi idraulici a cremagliera e lo sterzo elettrico, dettati dalla necessità di contenere i costi, come percorso di conformità per i marchi globali.
Aggiornamenti software di sterzo over-the-air
La calibrazione dello sterzo si unisce all'infotainment e agli ADAS come candidato per l'aggiornamento over-the-air. Lo stack di aggiornamento di Harman consente modifiche periodiche che contrastano l'usura degli pneumatici o i nuovi limiti normativi senza visite in concessionaria. Il gateway sicuro di NXP garantisce l'autenticazione crittografica, in modo che vengano eseguiti solo i binari di sterzo firmati, soddisfacendo il requisito ISO 21434. Hitachi Astemo aggrega i dati della flotta per perfezionare i circuiti di controllo, riducendo i reclami in garanzia legati alla deriva della sensazione di sterzo di percentuali a due cifre. Il marketplace eSync di Excelfore suggerisce modalità di sterzo in abbonamento (eco, comfort, track), aprendo la strada a ricavi ricorrenti per gli OEM. La funzionalità OTA protegge inoltre i veicoli dalle minacce informatiche emergenti consentendo l'implementazione tempestiva delle patch.
I Tier-1 raggruppano lo Steer-by-Wire con i controller di dominio
CubiX di ZF integra il controllo dello sterzo con la gestione della frenata e del telaio, riducendo il numero di centraline elettroniche e semplificando la progettazione dei cablaggi del veicolo. La SCCU di Continental concentra l'elaborazione steer-by-wire e ADAS su un unico microprocessore, eseguendo i comandi di coppia per il mantenimento della corsia in microsecondi. L'abbinamento di DRIVE di NVIDIA con i fornitori di sistemi di sterzo potenzia il force feedback assistito dall'intelligenza artificiale che apprende nel tempo il comportamento del conducente, adattando le curve di sforzo al comfort o alla sportività. La centralizzazione semplifica anche gli audit di sicurezza funzionale poiché un singolo domain controller gestisce la ridondanza su più attuatori anziché percorsi di certificazione separati. Con la maturazione di questi pacchetti, i produttori di componenti più piccoli rischiano di essere emarginati a meno che non collaborino su offerte complete.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato costo del sistema rispetto alle unità idrauliche tradizionali | -1.9% | Globale, acuto nei segmenti sensibili al prezzo | Medio termine (2-4 anni) |
| Problemi di affidabilità nelle architetture completamente steer-by-wire | -1.4% | Focus normativo su Europa e Nord America | A breve termine (≤ 2 anni) |
| Ridotta fornitura di semiconduttori per sensori di coppia | -1.1% | Vincoli della catena di fornitura globale | A breve termine (≤ 2 anni) |
| Colli di bottiglia nella certificazione della sicurezza informatica | -0.8% | Mercati sviluppati con normative rigorose | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato costo del sistema rispetto alle unità idrauliche tradizionali
I sistemi steer-by-wire comportano un costo di distinta base da tre a quattro volte superiore rispetto a una configurazione base a pignone e cremagliera, poiché devono duplicare sensori, motori e controller per soddisfare le norme di funzionamento in caso di guasto. Gli acquirenti dei mercati emergenti spesso si oppongono al sovrapprezzo, costringendo gli OEM a riservare lo sterzo completamente elettronico agli allestimenti con margini più elevati. Marchi cinesi come BYD perseguono l'integrazione verticale, riducendo i costi di installazione grazie alla produzione interna di motori e centraline. Tuttavia, la convalida del software, gli audit di sicurezza informatica e gli approfonditi test di compatibilità elettromagnetica aumentano i costi, indipendentemente da dove venga costruito l'hardware. Finché i volumi non aumenteranno ulteriormente, il costo rimarrà un fattore determinante al di fuori dei segmenti premium ed elettrico.
Colli di bottiglia nella certificazione della sicurezza informatica
La norma ISO/SAE 21434 prevede rigorosi test di modellazione delle minacce e di penetrazione per qualsiasi centralina di controllo dello sterzo in rete. Percorsi nazionali distinti – NHTSA negli Stati Uniti, ENISA in Europa – aggiungono livelli paralleli di documentazione e audit che assorbono la larghezza di banda ingegneristica e prolungano i tempi di lancio. Le pipeline di aggiornamento OTA devono superare revisioni di sicurezza ricorrenti, il che significa che la certificazione non è più un traguardo una tantum, ma un ciclo di lavoro continuo. La scarsità di laboratori di test accreditati crea conflitti di programmazione quando più OEM convergono su finestre di lancio simili. Sebbene i controller di dominio centralizzati contribuiscano a ospitare un numero inferiore di obiettivi, il livello di sicurezza continuerà a salire parallelamente alle normative più ampie sui veicoli connessi.
Analisi del segmento
Per tipo di sterzo: il dominio dell'EPS guida l'innovazione dello sterzo tramite cavo
L'EPS ha contribuito con una quota del 72.22% al mercato del servosterzo attivo nel 2024, rafforzando il suo ruolo di scelta predefinita per efficienza e predisposizione ai sistemi ADAS. Lo sterzo elettronico (steer-by-wire) registra un CAGR del 12.32% fino al 2030, che riflette i lanci di veicoli elettrici premium che puntano alla flessibilità dell'abitacolo e alle credenziali di guida autonoma. Con la riduzione dei costi dei componenti, le piattaforme EPS integrano sempre più soluzioni software (rapporto variabile, correzioni di mantenimento della corsia) che imitano i vantaggi dello sterzo elettronico pur mantenendo una colonna di riserva fisica. Le cremagliere idrauliche sono presenti nei camion pesanti, dove carichi di sterzo estremi e lunghi cicli di manutenzione prevalgono sul risparmio energetico, ma la loro quota si riduce con l'avvento dei telai elettrificati per impieghi gravosi. Gli ibridi elettroidraulici colmano il divario negli autobus e nei camion professionali, abbinando l'idraulica familiare alle valvole digitali per abilitare le funzioni di assistenza alla guida senza una conversione elettrica completa. Il mercato si sta quindi biforcando: l'EPS gestisce la sensibilità al volume e ai costi, mentre le cremagliere puramente elettroniche si ritagliano uno spazio a prova di futuro per l'automazione di Livello 3+.
I fornitori di secondo livello sfruttano gli spazi vuoti offrendo kit di retrofit steer-by-wire per robotaxi a bassa velocità o piattaforme agricole, dove la ridondanza meccanica è meno critica. Nel frattempo, i principali fornitori di primo livello integrano EPS e steer-by-wire in un'unica roadmap di prodotto, garantendo un percorso di migrazione fluido per gli OEM, in un contesto di normative più stringenti. La compatibilità del software consente alle case automobilistiche di ottimizzare la sensibilità dello sterzo su allestimenti base e premium utilizzando lo stesso pacchetto motore/cambio, riducendo la proliferazione di componenti. Nel tempo, questa strategia posiziona lo steer-by-wire come un passaggio logico una volta che verifica, stabilità dell'offerta e fiducia dei consumatori convergono. Di conseguenza, è probabile che il mercato presenti generazioni di tecnologie sovrapposte piuttosto che un ciclo di sostituzione pulito.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di veicolo: le autovetture sono in testa all'adozione nei vari segmenti
Nel 2024, le autovetture hanno raggiunto una quota del 63.81% del mercato del servosterzo attivo, riflettendo la forte richiesta da parte dei consumatori di assistenza al parcheggio, mantenimento della corsia e risparmio energetico. L'elettrificazione delle flotte nei servizi di ride-hailing e nei pool aziendali aumenta ulteriormente i volumi, poiché gli utenti di tutti i giorni apprezzano la riduzione dello sforzo di sterzata e l'assistenza alla sicurezza che riduce il rischio di collisione. Il CAGR dell'11.98% del segmento segnala un'adozione più ampia, oltre i modelli di lusso, verso berline compatte e SUV di medie dimensioni. I furgoni commerciali leggeri sono in ritardo in termini di volumi, ma rispecchiano le tendenze del settore automobilistico, poiché l'e-commerce spinge gli operatori a ridurre l'affaticamento del conducente durante i percorsi urbani più trafficati. I veicoli commerciali medi e pesanti si affidano al servosterzo attivo per il mantenimento della corsia e l'ammortizzazione del vento laterale, fattori fondamentali per la sicurezza stradale e l'integrità del carico.
Gli autobus integrano piantoni sterzo ad assistenza variabile per facilitare le manovre ripetitive a bassa velocità, mantenendo al contempo la stabilità alle velocità delle corsie preferenziali. Il sistema di sterzo elettronico offre una libertà di configurazione dell'abitacolo che potrebbe sbloccare gli interni dei veicoli autonomi, incoraggiando le aziende di trasporto pubblico a sperimentare funzionalità premium. In tutte le categorie, il mercato guadagna ulteriore slancio ogni volta che le compagnie assicurative vincolano premi più bassi a pacchetti ADAS convalidati da hardware di servosterzo attivo. Con l'aumento del valore residuo dei veicoli con sterzo elettronico, gli acquirenti, interpretando il costo totale di proprietà, inclinano la curva di adozione a favore delle unità attive.
Per tipo di propulsione: l'eredità dei motori a combustione interna incontra l'innovazione dei veicoli elettrici a batteria
Le piattaforme ICE hanno contribuito con una quota del 77.87% al mercato del servosterzo attivo nel 2024, grazie alla loro vasta base installata e alla relativa facilità di sostituzione delle pompe idrauliche con l'EPS. Detto questo, i veicoli elettrici a batteria (BEV) mostrano una crescita proporzionale più forte, grazie al lancio di nuovi prodotti e a tassi di installazione più elevati; il loro CAGR del 12.83% fino al 2030 prefigura un'eventuale leadership se le attuali politiche di elettrificazione persistono. Ibridi e ibridi plug-in si collocano nel mezzo, sfruttando l'EPS per limitare il consumo di carburante durante le frequenti operazioni a motore spento. Sebbene oggi siano di nicchia, i programmi a celle a combustibile specificano quasi universalmente lo sterzo elettronico perché i progettisti desiderano sfruttare architetture a pianale piatto incompatibili con colonne di sterzo ingombranti.
La divisione della propulsione evidenzia un periodo intermedio in cui coesistono due architetture. Gli OEM ottimizzano i costi sulle piattaforme legacy per adattare l'EPS con un impatto minimo sul telaio. Al contrario, i telai dei veicoli elettrici "clean sheet" integrano lo sterzo elettronico fin dal primo giorno per sfruttare al meglio lo spazio di archiviazione e gli interni riconfigurabili. Le previsioni di mercato, pertanto, mostrano una rapida adozione dei rack elettronici all'interno dei veicoli elettrici a batteria, mentre l'adozione dei motori a combustione interna si stabilizza, poiché i guadagni incrementali diventano più difficili da giustificare rispetto agli aggiornamenti della trasmissione o alle funzionalità di connettività.
Per componente: i sensori guidano le funzionalità di nuova generazione
Nel 2024, i piantoni sterzo tradizionali detenevano una quota del 38.63% del mercato dei servosterzi attivi, a conferma del loro predominio residuo tra le generazioni di tecnologie miste. Tuttavia, i sensori registrano il CAGR più sostenuto, pari all'11.74%, fino al 2030, grazie a due tendenze: livelli di ridondanza più elevati e una migliore emulazione del comportamento stradale. Ogni cremagliera steer-by-wire può ospitare doppi sensori di coppia, doppi encoder angolari e tracker di posizione su due alberi separati. La crescita deriva anche dall'integrazione di unità di misura inerziale all'interno dei gruppi di controllo per supportare il centraggio in corsia e l'assistenza alla guida in autostrada senza mani. Le cremagliere sterzo si evolvono da alloggiamenti meccanici passivi ad attuatori intelligenti che incorporano ingranaggi planetari ad alto rapporto e circuiti di raffreddamento compatti attorno ai motori di bordo.
I moduli di controllo emergono come il cervello della piattaforma, aggregando fino a 16 canali di input separati prima di emettere comandi di coppia. Nel frattempo, i componenti ausiliari – attuatori con feedback tattile, alimentatori ridondanti e chip gateway sicuri – ampliano la distinta base. Il mix di componenti, quindi, si sposta da ferro e alluminio verso silicio e software, sottolineando perché l'elettronica avanzata ora detta i limiti di capacità nel mercato del servosterzo attivo.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: l'integrazione OEM domina l'accesso al mercato
Nel 2024, gli OEM hanno registrato una quota di mercato pari all'83.77% del servosterzo attivo, poiché lo sterzo influisce sui parametri di omologazione e garanzia fin dal primo giorno. Le case automobilistiche integrano la calibrazione nello sviluppo del telaio, rendendo i successivi retrofit complessi e costosi. Ciononostante, l'aftermarket registra un sano CAGR del 10.84% fino al 2030, poiché le flotte di veicoli pesanti e gli allestitori specializzati installano kit EPS di mantenimento della corsia per ridurre l'esposizione agli incidenti. I kit di retrofit sono solitamente destinati a camion di Classe 8 e autobus urbani, dove le lunghe ore di lavoro giornaliere amplificano i benefici in termini di riduzione della fatica.
I limiti normativi limitano le installazioni informali; solo i componenti certificati secondo gli standard di produzione originali possono interfacciarsi con i sistemi di sicurezza. I centri di assistenza autorizzati, pertanto, si accaparrano la maggior parte delle attività di retrofit, offrendo ai fornitori di primo livello un incentivo a concedere in licenza i progetti piuttosto che vendere componenti del mercato grigio. Gli incentivi governativi per gli aggiornamenti di sicurezza delle flotte più datate nei mercati emergenti potrebbero ampliare il volume indirizzabile, soprattutto se le compagnie assicurative concordano su sconti sui premi legati alle installazioni di servosterzo attivo verificate.
Analisi geografica
Mercato dei servosterzi attivi nella regione Asia-Pacifico
L'area Asia-Pacifico detiene una quota del 46.31% del mercato del servosterzo attivo nel 2024 e mantiene il CAGR più alto, pari al 10.34%, fino al 2030, poiché i sussidi cinesi per i veicoli elettrici, le normative sui contenuti locali e l'agilità delle start-up si traducono in una guida aggressiva dell'innovazione. OEM nazionali come NIO installano lo sterzo elettronico sulle berline di punta per differenziare l'esperienza utente e affermare una predisposizione precoce all'autonomia. Il Giappone contribuisce con la sua profondità tecnologica, con JTEKT e NSK che esportano moduli EPS in tutto il mondo e incanalano l'apprendimento dagli obiettivi di efficienza delle kei-car in piattaforme più grandi. Le aziende di sistemi sudcoreane sfruttano le competenze elettroniche per integrare gli aggiornamenti dello sterzo tramite collegamenti 5G, in linea con la strategia nazionale per le auto connesse.
Mercato del servosterzo attivo in Nord America ed Europa
Il Nord America si colloca al secondo posto in termini di volume, favorito dai requisiti della NHTSA e dalla preferenza dei consumatori per i pick-up ad alta assistenza. L'implementazione del sistema steer-by-wire di Tesla all'interno del Cybertruck è un esempio lampante di come questo sistema possa essere applicato a gamme di modelli più ampie. L'adozione da parte delle flotte di autotrasporti a lungo raggio alimenta ulteriormente la domanda regionale, poiché gli operatori adottano il mantenimento della corsia di marcia per contrastare la carenza di autisti. I severi limiti di CO₂ e il Regolamento Generale sulla Sicurezza (GSR) in Europa mantengono elevati i tassi di adozione; le funzioni di mantenimento della corsia di emergenza richiedono cremagliere elettroniche precise.
Mercato dei sistemi di servosterzo attivo in Medio Oriente e Sud America
Sud America, Medio Oriente e Africa contribuiscono con quote modeste, ma presentano curve in accelerazione poiché gli impianti di assemblaggio CKD acquisiscono veicoli elettrici progettati a livello globale e già dotati di servosterzo attivo. I dazi all'importazione sulle pompe idrauliche, a fronte dell'aumento della produzione locale di motori, contribuiscono a far pendere la parità dei costi a favore dell'EPS. Le zone di libero scambio regionali incoraggiano le multinazionali Tier-1 a creare celle di lavorazione locali per i rack, consentendo cicli di fornitura e qualificazione più rapidi. Di conseguenza, il mercato del servosterzo attivo mostra una classica cascata, con regioni mature che affinano la tecnologia e la scala produttiva prima che la diffusione allinei i prezzi per le economie in via di sviluppo.

Panorama competitivo
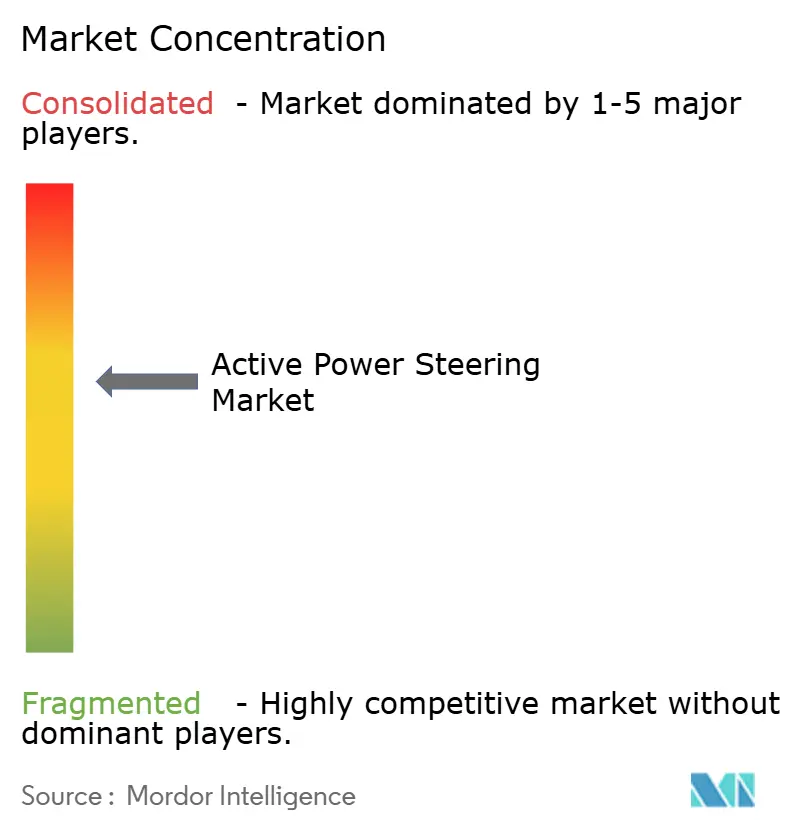
Il mercato del servosterzo attivo è moderatamente concentrato e i Tier-1 tradizionali detengono contratti consolidati, ma devono affrontare agili concorrenti focalizzati sul software. Bosch, ZF Friedrichshafen, JTEKT, NSK, Nexteer e Continental controllano collettivamente una quota significativa dei contratti OEM grazie a decenni di credibilità nella sicurezza funzionale e alla presenza produttiva globale. I loro fondi, solidi e patrimoniali, proseguono la ricerca e sviluppo su materiali magnetici, fusione di sensori e firmware con protezione informatica.
Specialisti di ultima generazione come Schaeffler, Hyundai Mobis e AutonomouStuff si differenziano attraverso kit steer-by-wire abbinati a livelli software proprietari che possono essere riconfigurati in base al marchio. Lo sterzo software-defined rimodella le dinamiche competitive: i ricavi crescono con le unità hardware e lo sblocco delle funzionalità post-vendita tramite abbonamento. Le aziende di livello 1 rispondono integrando lo steer-by-wire con i controller di dominio, come dimostrano le linee di prodotti cubiX di ZF e SCCU di Continental, aumentando così i costi di passaggio per gli OEM che già integrano telaio e ADAS su singole schede.
La corsa alla proprietà intellettuale crea fossati difensivi, ma innesca anche il cross-licensing; diversi dei tre principali fornitori hanno avviato trattative riservate per un pool di brevetti all'inizio del 2025 per evitare contenziosi che potrebbero bloccare il lancio dei programmi. Con l'avvicinarsi della convergenza dei prezzi, gli accordi sul livello di servizio (cadenza degli aggiornamenti, dashboard di manutenzione predittiva, risposta alla sicurezza informatica) diventano decisivi nelle decisioni di aggiudicazione tanto quanto il costo puro dell'hardware. Il mercato del servosterzo attivo, quindi, si evolve in un'arena ibrida prodotto-servizio, in cui il supporto continuo e l'analisi dei dati determinano i ricavi a lungo termine.
Leader del settore dello sterzo attivo
Robert Bosch GmbH
ZF Friedrichshafen AG
JTEKT Corporation
NSK Ltd.
Nexteer Automotive Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2025: ZF ha annunciato che fornirà a Mercedes-Benz la tecnologia steer-by-wire a partire dal 2026. Si tratta della prima introduzione di questa tecnologia sul mercato europeo da parte di ZF tramite Mercedes-Benz. Le due aziende hanno collaborato per sviluppare un sistema steer-by-wire specifico per Mercedes-Benz, sfruttando la vasta competenza ed esperienza di ZF in materia di sistemi.
- Febbraio 2025: NIO, produttore di veicoli elettrici intelligenti premium, e il gruppo tecnologico tedesco ZF raggiungono una pietra miliare nella loro partnership strategica. L'integrazione della tecnologia steer-by-wire di ZF nel telaio "SkyRide" dell'ammiraglia di lusso ET9 di NIO segna l'inizio della produzione in serie di questo sistema di sterzo di precisione. L'ET9 è il primo modello costruito sulla piattaforma NT 3.0 di NIO.
Ambito del rapporto sul mercato globale dello sterzo attivo
| Servosterzo idraulico (HPS) |
| Servosterzo elettrico (EPS) |
| Sterzo elettroidraulico (EHPS) |
| Steer-by-Wire |
| Veicoli passeggeri |
| Veicoli commerciali leggeri (LCV) |
| Veicoli commerciali medi e pesanti (MHCV) |
| Autobus e pullman |
| Motore a combustione interna (ICE) |
| Batteria veicolo elettrico (BEV) |
| Veicolo ibrido elettrico plug-in (PHEV) |
| Veicolo elettrico ibrido (HEV) |
| Veicolo elettrico a celle a combustibile (FCEV) |
| Piantone dello sterzo |
| Cremagliera dello sterzo |
| Sensori |
| Moduli di controllo |
| Altro |
| Produttore di apparecchiature originali (OEM) |
| aftermarket |
| Nord America | Stati Uniti |
| Canada | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Spagna | |
| Italia | |
| Francia | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | India |
| Cina | |
| Giappone | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Turchia | |
| Egitto | |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di sterzo | Servosterzo idraulico (HPS) | |
| Servosterzo elettrico (EPS) | ||
| Sterzo elettroidraulico (EHPS) | ||
| Steer-by-Wire | ||
| Per tipo di veicolo | Veicoli passeggeri | |
| Veicoli commerciali leggeri (LCV) | ||
| Veicoli commerciali medi e pesanti (MHCV) | ||
| Autobus e pullman | ||
| Per tipo di propulsione | Motore a combustione interna (ICE) | |
| Batteria veicolo elettrico (BEV) | ||
| Veicolo ibrido elettrico plug-in (PHEV) | ||
| Veicolo elettrico ibrido (HEV) | ||
| Veicolo elettrico a celle a combustibile (FCEV) | ||
| Per componente | Piantone dello sterzo | |
| Cremagliera dello sterzo | ||
| Sensori | ||
| Moduli di controllo | ||
| Altro | ||
| Per canale di distribuzione | Produttore di apparecchiature originali (OEM) | |
| aftermarket | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Spagna | ||
| Italia | ||
| Francia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | India | |
| Cina | ||
| Giappone | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Turchia | ||
| Egitto | ||
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato del servosterzo attivo?
Nel 2025 il mercato del servosterzo attivo avrà un valore di 11.31 miliardi di dollari e si prevede che raggiungerà i 18.36 miliardi di dollari entro il 2030.
Quale tecnologia di sterzo detiene oggi la quota maggiore?
Nel 2024, il servosterzo elettrico domina il mercato dei sistemi di sterzo attivi con una quota del 72.22%.
Quale categoria di veicoli sta adottando più rapidamente lo sterzo attivo?
Le autovetture detengono una quota del 63.81% e sono in crescita a un CAGR dell'11.98% fino al 2030.
Quanto velocemente sta crescendo lo steer-by-wire?
Il segmento steer-by-wire sta registrando un CAGR del 12.32%, il ritmo più veloce tra i tipi di sterzo.
Cosa impedisce una più ampia adozione dello steer-by-wire?
L'elevato costo del sistema, la percezione dell'affidabilità, i limiti di fornitura dei semiconduttori e la lunga certificazione di sicurezza informatica contribuiscono a moderare la crescita a breve termine.


