

Dimensioni e quota di mercato del sistema di controllo attivo del rumore e delle vibrazioni (ANVC)
Panoramica di mercato
| Periodo di studio | 2019 - 2030 |
|---|---|
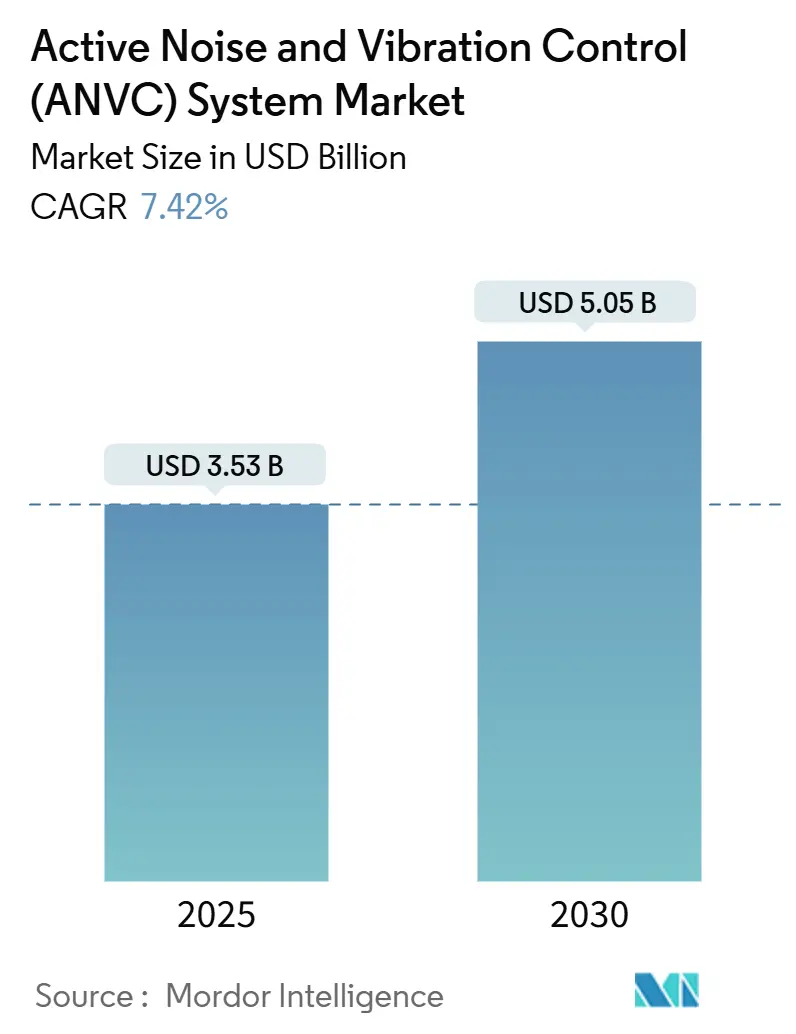
| Dimensione del mercato (2025) | 3.53 miliardo di dollari |
| Dimensione del mercato (2030) | 5.05 miliardo di dollari |
| Tasso di crescita (2025 - 2030) | 7.42% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
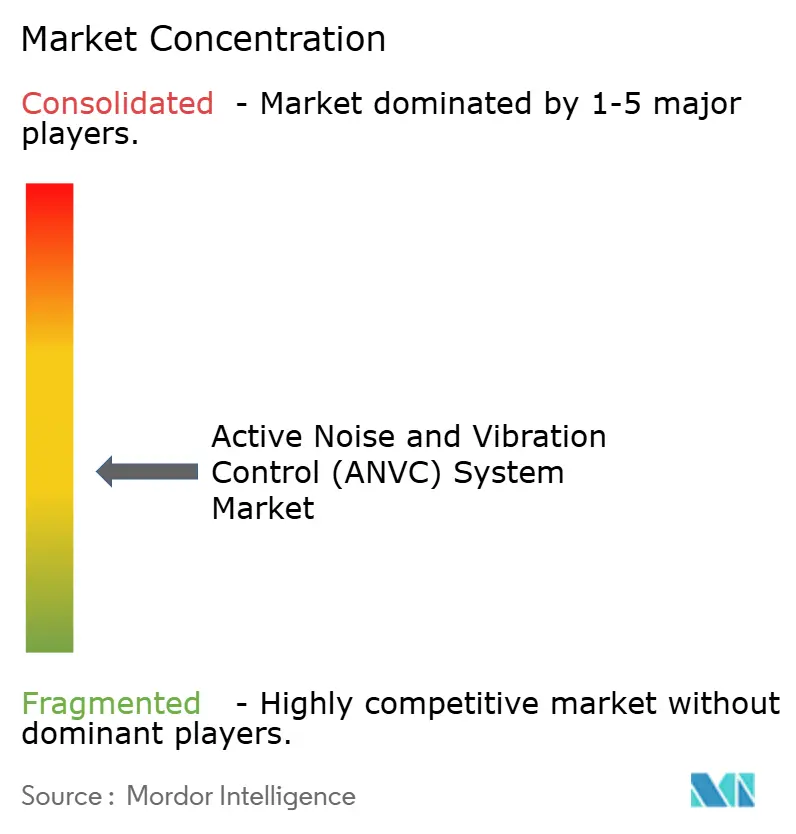
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato del sistema di controllo attivo del rumore e delle vibrazioni (ANVC) di Mordor Intelligence
Il mercato dei sistemi di controllo attivo del rumore e delle vibrazioni (AVNC) ha raggiunto i 3.53 miliardi di dollari nel 2025 e si prevede che raggiungerà i 5.05 miliardi di dollari entro il 2030, con un CAGR del 7.42% durante il periodo di previsione. L'elettrificazione di veicoli e aeromobili, le normative globali più severe sul rumore e le aspettative di comfort del segmento premium rafforzano congiuntamente la domanda di tecnologie di soppressione adattiva del rumore e delle vibrazioni. Il Nord America ha guidato il mercato con un fatturato del 40.24% nel 2024, grazie a rigorosi parametri di riferimento NVH per il settore automobilistico e all'approvvigionamento di sistemi acustici stealth per la difesa, mentre l'Asia-Pacifico ha registrato il CAGR più rapido, pari all'8.45%, grazie alla produzione di veicoli elettrici in Cina e alla costruzione di nuovi aeroporti in India e nel Sud-est asiatico. Su tutte le piattaforme, l'aviazione commerciale ha generato il 54.28% delle vendite del 2024, poiché le compagnie aeree hanno bilanciato la qualità di viaggio con obiettivi di risparmio di carburante. L'hardware ha mantenuto una quota del 73.45%, ma il software è cresciuto rapidamente all'8.21%, con algoritmi di intelligenza artificiale e gemelli digitali che hanno perfezionato la logica di controllo in tempo reale. I sistemi di controllo attivo del rumore (ANC) si sono confermati la soluzione dominante, con una quota del 58.75% nel 2024 e un'espansione a un CAGR del 7.94%, grazie all'ampia adozione nei settori automobilistico, aeronautico e industriale.
Punti chiave del rapporto
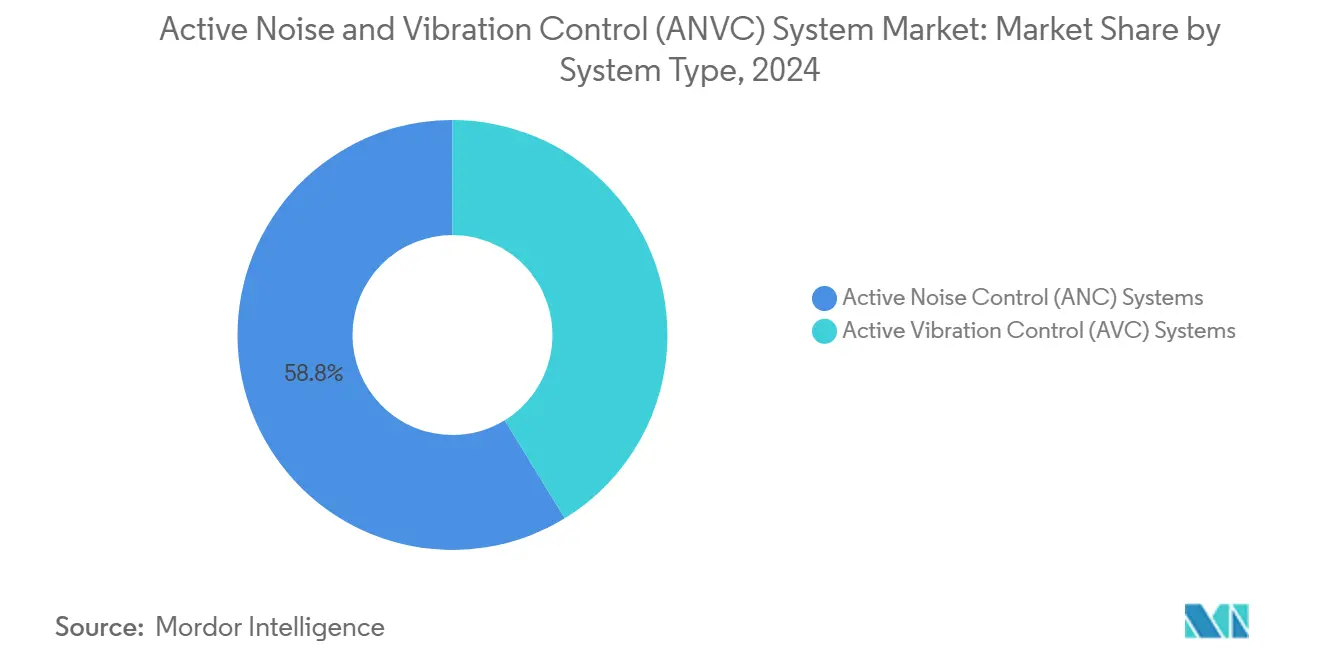
- Per tipologia di sistema, i sistemi ANC hanno rappresentato il 58.75% dei ricavi del 2024 e stanno registrando un CAGR del 7.94% fino al 2030.
- Per componente, l'hardware ha detenuto una quota del 73.45% nel 2024, mentre si prevede che il software crescerà a un CAGR dell'8.21% nel periodo 2025-2030.
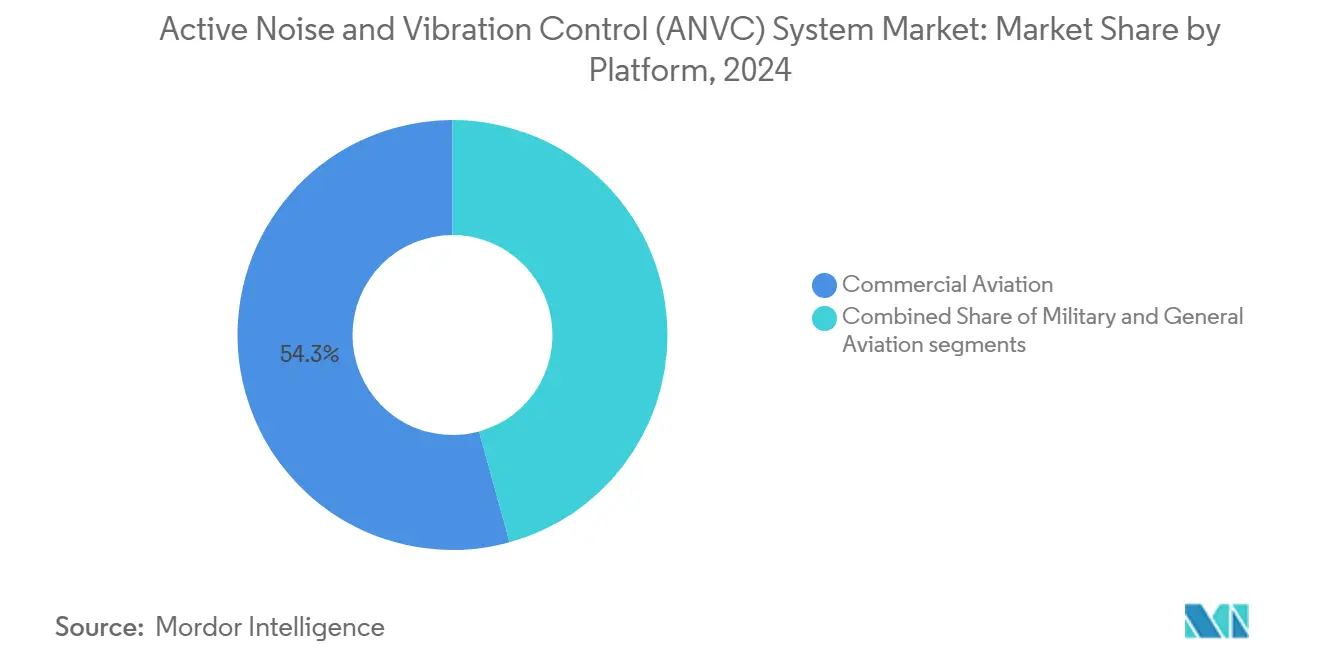
- Per piattaforma, l'aviazione commerciale ha registrato il 54.28% dei ricavi nel 2024, mentre l'aviazione generale è sulla buona strada per raggiungere il CAGR più rapido, pari all'8.72%, entro il 2030.
- In termini geografici, il Nord America ha rappresentato il 40.24% delle vendite del 2024, mentre l'area Asia-Pacifico è destinata a un CAGR dell'8.45% entro il 2030.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei sistemi di controllo attivo del rumore e delle vibrazioni (ANVC)
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente complessità del rumore nell'abitacolo dovuta all'adozione di propulsori elettrici e ibridi | + 1.2% | Globale (primi guadagni in Europa, Nord America) | Medio termine (2-4 anni) |
| Rafforzare le normative sulla conformità al rumore e alle vibrazioni | + 0.9% | Globale (rigorosa applicazione da parte dell'UE e del Nord America) | A lungo termine (≥ 4 anni) |
| Crescente domanda di comfort per i passeggeri nei segmenti premium dell'automotive e dell'aviazione | + 1.5% | Rotte premium Nord America, Europa, Asia-Pacifico | A breve termine (≤ 2 anni) |
| Integrazione di tecnologie di gemello digitale e intelligenza artificiale per l'ottimizzazione in tempo reale di vibrazioni e rumore | + 1.8% | Globale (leadership tecnologica in Nord America, Asia-Pacifico) | Medio termine (2-4 anni) |
| Ampliamento degli investimenti nella difesa nei sistemi di soppressione attiva della firma acustica | + 1.1% | Nord America, Asia-Pacifico, Europa | A lungo termine (≥ 4 anni) |
| Maggiore attenzione degli OEM sulla differenziazione olistica delle prestazioni NVH (rumore, vibrazioni, durezza) | + 0.9% | Hub aerospaziali globali | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente complessità del rumore in cabina dovuto all'adozione di propulsori elettrici e ibridi
Con l'eliminazione del rombo della combustione, la propulsione elettrica aumenta il rumore di accoppiamento degli ingranaggi, di commutazione degli inverter e aerodinamico a banda larga, con picchi tra 700 Hz e 1.6 kHz. Le soluzioni attive devono monitorare le rapide variazioni di coppia, poiché i motori passano dal 20% al 100% della potenza in tre secondi, forzando la larghezza di banda del controller oltre i 3 kHz. Le modalità strutturali che un tempo si trovavano al di fuori dell'intervallo udibile ora si accoppiano con i pannelli della cabina, determinando la riprogettazione della disposizione dei sensori. Le prime flotte dimostrative mostrano che l'integrazione di attuatori regolabili negli alloggiamenti delle batterie riduce l'SPL in cabina di 6 dB senza rivestimenti spessi, con un risparmio di 18 kg per sezione di fusoliera. Il ritardo nel retrofit è notevole, ma i proprietari valutano i miglioramenti acustici rispetto ai tempi di fermo e alle pratiche di ricertificazione.
Integrazione di tecnologie Digital Twin e AI per l'ottimizzazione in tempo reale
I modelli di gemelli digitali alimentati dai dati dei sensori in volo creano un ciclo chiuso che prevede l'acustica della cabina e aggiorna le leggi di controllo ogni pochi millisecondi, aumentando la certezza delle prestazioni in profili di volo variabili. [1] NASA, “Aeronautical Engineering: A Continuing Bibliography,” nasa.gov I controllori potenziati dall'IA riducono il ciclo di messa a punto da ore a minuti, il che migliora l'economia di adattamento per i programmi di aeromobili a fusoliera stretta. I laboratori di difesa adattano lo stesso framework al rumore del rotore degli elicotteri, consentendo agli equipaggi di variare le firme acustiche nello spazio aereo conteso. I fornitori ora incorporano il rafforzamento della sicurezza informatica nel firmware perché gli avversari potrebbero falsificare i segnali di riferimento e rivelare le posizioni della missione. L'ostacolo maggiore è la certificazione cross-domain, poiché gli enti regolatori devono convalidare sia il modello fisico che il codice adattivo per ogni aggiornamento.
Crescente domanda di comfort per i passeggeri nei segmenti premium dell'automotive e dell'aviazione
Gli operatori di jet privati pubblicizzano cabine con livelli di rumore inferiori a 60 dB su tratte di sei ore, un obiettivo raggiungibile solo grazie a rivestimenti attivi a banda larga che annullano le componenti tonali al di sotto dei 500 Hz. Le compagnie aeree installano nelle cabine premium-economy attuatori per poggiatesta distribuiti che attenuano da 8 a 12 dB nelle bande di media frequenza, aumentando i Net Promoter Score sulle rotte transpacifiche. Gli aerei regionali elettrici ne intensificano la necessità perché il sibilo del motore espone i rumori secondari dell'impianto di climatizzazione e della cellula che i turbofan in passato mascheravano. I team di certificazione dimostrano la conformità al Capitolo 14 dell'ICAO combinando smorzamento strutturale e cancellazione attiva, preservando i budget di peso. Il risultato è un nuovo livello di upselling in cui i produttori di sedili e i fornitori di sistemi di controllo del rumore integrano parametri di benessere come la riduzione dell'affaticamento cognitivo per piloti e passeggeri.
Espansione degli investimenti nella difesa nei sistemi di soppressione delle firme acustiche
Le moderne reti di battaglia impiegano array di rilevamento acustico che segnalano munizioni in volo stazionario entro 180 secondi, quindi le forze armate finanziano kit di soppressione che riducono il rumore esterno degli elicotteri di 9-12 dB in hovering. [2] Josh Luckenbaugh, “Army Making Moves in Signature Management Chess Match,” National Defense Magazine, nationaldefensemagazine.org I programmi di combattimento aggiungono unità montate sul casco che annullano i toni della cabina di pilotaggio superiori a 105 dB, aumentando l'intelligibilità radio a 8 g. I produttori di droni perseguono moduli “signature-swap” che sovrappongono falsi modelli tonali per ingannare i sensori passivi. I progetti richiedono la conformità MIL-STD-461, che allunga i programmi di integrazione del sistema, ma i prezzi premium compensano il rischio di R&S. I fornitori che abbinano il controllo delle vibrazioni per i rack avionici con la cancellazione acustica a banda larga vincono contratti di mantenimento pluriennali.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di retrofit e integrazione per flotte di veicoli e piattaforme legacy | -1.4% | Globale (regioni degli aeromobili più vecchi) | A breve termine (≤ 2 anni) |
| Limitazioni dell'affidabilità delle prestazioni in ambienti operativi e di temperatura estremi | -0.8% | Globale (zone militari difficili) | Medio termine (2-4 anni) |
| Il panorama frammentato della proprietà intellettuale ostacola la standardizzazione della tecnologia | -0.6% | Globale (hub aerospaziali) | A lungo termine (≥ 4 anni) |
| Problemi di sicurezza informatica legati ai sistemi di controllo basati su algoritmi | -0.9% | Globale (difesa, infrastrutture critiche) | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi elevati di retrofit e integrazione per le flotte legacy
L'installazione di una suite completa per la cancellazione della cabina su un widebody degli anni '1990 richiede rinforzi strutturali, nuovi cablaggi e una certificazione di tipo supplementare che può superare i 15 milioni di dollari per aeromobile. I trasporti militari devono anche convalidare la compatibilità elettromagnetica con l'avionica, aggiungendo 1,200 ore di lavoro per telaio. Gli operatori charter più piccoli ritardano gli aggiornamenti fino a intervalli di controllo intensivi per evitare tempi di fermo aggiuntivi, allungando i periodi di ammortamento a otto anni. I pannelli di rivestimento modulari con microfoni virtuali integrati promettono un risparmio di manodopera del 30%, ma si scontrano con dati sul campo limitati. Le società di leasing spingono per moduli poggiatesta portatili che evitino modifiche alla cellula, ma le prestazioni acustiche sono inferiori alle soglie di riposo dell'equipaggio sui segmenti a lungo raggio.
Problemi di sicurezza informatica relativi ai sistemi di controllo basati su algoritmi
Gli attacchi informatici al traffico aereo del 2025 hanno evidenziato vulnerabilità in cui gli autori delle minacce hanno iniettato falsi segnali di riferimento, facendo sì che i loop di controllo amplificassero il rumore anziché annullarlo. Le autorità di regolamentazione hanno risposto richiedendo l'autenticazione crittografica post-quantistica per gli aggiornamenti del firmware, il che aumenta la latenza e il carico del processore del 18%. I programmi militari richiedono architetture lockstep dual-core, in modo che un core complementare convalidi ogni comando di controllo in microsecondi. Sebbene queste misure di sicurezza rallentino il time-to-market, aprono anche nicchie per i fornitori di crittografia hardware a basso consumo. Le compagnie aeree ora stanziano linee di bilancio per i penetration test durante le gare d'appalto per l'ammodernamento delle cabine, rendendo la maturità della sicurezza informatica un fattore di differenziazione negli appalti.
Analisi del segmento
Per tipo di sistema: i sistemi ANC mantengono la leadership nella banda larga
Le unità ANC hanno generato il 58.75% del fatturato del 2024 come parte della quota di mercato del sistema AVNC, grazie alla comprovata efficacia a banda larga al di sotto dei 500 Hz, dove i rivestimenti passivi faticano. [3] Kay Kochan et al., “Active Noise Control inside the Loadmaster Area of a Turboprop Transport Aircraft,” AIAA, aiaa.org Dopo che le compagnie aeree sono passate ai controllori feed-forward distribuiti, le cabine degli aerei commerciali a fusoliera larga hanno registrato riduzioni di 10-20 dB nelle sezioni del ponte centrale. I trasporti militari applicano la stessa tecnologia alle stazioni del loadmaster, utilizzando architetture multi-input multi-output che si adattano ai modelli di riverbero della stiva. Si prevede che le dimensioni del mercato del sistema AVNC per le soluzioni ANC si espanderanno a un CAGR del 7.94%, supportate da algoritmi basati sull'IA che identificano automaticamente i percorsi secondari durante il volo. Le controparti per il controllo delle vibrazioni si concentrano sullo smorzamento delle vibrazioni dei telai della fusoliera e sulle frequenze di passaggio delle pale degli elicotteri, ma sono in ritardo in termini di volume a causa degli attuatori più pesanti.
I fornitori di ANC integrano array di microfoni virtuali per ridurre il numero di sensori da 32 a 12, riducendo la massa dei cavi di 6 kg per frame. I dati dei test di volo dei dimostratori europei mostrano che le prestazioni sono entro ±2 dB durante le oscillazioni di temperatura da -20 °C a 55 °C. Tuttavia, le operazioni estreme nel deserto possono raddoppiare la varianza del percorso secondario, richiedendo tabelle di compensazione termica che allungano i tempi di calibrazione. Gli OEM integrano l'ANC con altri pacchetti di benessere in cabina, ottenendo premi di 150,000 dollari per set di navi sui jet privati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per componente: il software diventa moltiplicatore strategico
L'hardware ha rappresentato il 73.45% delle vendite del 2024, riflettendo costosi amplificatori, attuatori piezoelettrici e array di sensori MEMS che costituiscono la spina dorsale di qualsiasi sistema attivo. Tuttavia, il software è il componente in più rapida crescita, con un CAGR previsto dell'8.21% entro il 2030, con l'aggiornamento degli stack di elaborazione del segnale digitale da parte delle flotte. Le librerie di intelligenza artificiale Edge comprimono i carichi di calcolo per adattare i controller a otto canali ai computer a scheda singola, liberando spazio nel rack della cabina di pilotaggio. I modelli derivati dal cloud caricano dati acustici anonimizzati, perfezionano i filtri adattivi offline e applicano coefficienti ottimizzati durante le finestre di manutenzione notturna. Questo flusso di lavoro iterativo aumenta la riduzione dell'SPL in servizio di 1-3 dB durante i primi sei mesi di funzionamento.
Il riutilizzo del codice su più piattaforme offre ai fornitori un vantaggio in termini di licenze: un kernel di controllo certificato trasferito da un widebody a un tiltrotor può far risparmiare 4 milioni di dollari in attività di convalida. Nonostante la crescita, il software dipende ancora da percorsi hardware affidabili; la saturazione dell'attuatore o la deriva del sensore comprometteranno l'autorità di controllo. Pertanto, i principali fornitori collaborano alla progettazione di firmware e amplificatori di potenza, puntando a una latenza a ciclo chiuso inferiore a 0.8 ms per mantenere il margine di fase a larghezze di banda in kilohertz.
Per piattaforma: l'aviazione generale mostra il massimo slancio
L'aviazione commerciale ha detenuto una quota di fatturato del 54.28% nel 2024, grazie alle dimensioni della flotta e alle severe normative sul rumore sulle rotte a lungo raggio. Le compagnie aeree aggiornano i nuovi aerei a fusoliera stretta con rivestimenti ANC installati in fabbrica che riducono di 15 kg il peso rispetto ai kit passivi più spessi, compensando il peso dei sedili aggiuntivi. Al contrario, l'aviazione generale è la piattaforma in più rapida crescita, con un CAGR previsto dell'8.72% fino al 2030, poiché i proprietari di jet aziendali da 70 milioni di dollari cercano cabine ultrasilenziose per i viaggi transcontinentali. Questi operatori approvano rapidamente gli ammodernamenti perché gli interni silenziosi si traducono direttamente in lusso percepito e valore di rivendita.
Gli operatori di elicotteri per il soccorso medico adottano il controllo delle vibrazioni per ridurre i tassi di guasto delle apparecchiature mediche, aprendo la strada al cross-selling per l'acustica della cabina. Gli aerei da combattimento militari investono nell'ANC per i caschi dei piloti, ma l'integrazione con le maschere di ossigeno introduce percorsi di feedback che riducono l'attenuazione ottenibile. I fornitori rispondono con sensori di riferimento ibridi a conduzione ossea che mantengono una cancellazione di 15 dB con carichi di 9 g. Su tutte le piattaforme, gli OEM commercializzano marchi a basso rumore per aggiudicarsi slot aeroportuali, mentre le metriche della comunità diventano parte integrante delle formule delle tariffe di atterraggio.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato nordamericano dei sistemi di controllo attivo del rumore e delle vibrazioni (ANVC)
Il Nord America ha guidato il mercato dei sistemi AVNC nel 2024 con una quota di fatturato del 40.24%, trainata da solidi budget per la difesa e da un fitto gruppo di OEM aerospaziali. Programmi come i test di gestione della firma dell'Esercito degli Stati Uniti richiedono sistemi di cabina di pilotaggio che modulino i profili acustici entro tempi di "shoot and scoot" di tre minuti. Le compagnie aeree commerciali statunitensi accelerano i retrofit dei velivoli narrowbody per soddisfare le nuove normative FAA sul rumore comunitario, che inaspriscono i limiti SPL notturni intorno ai principali hub. I fornitori beneficiano di un ecosistema di manutenzione maturo, sebbene gli incidenti informatici in diversi aeroporti nel 2025 abbiano aggiunto livelli di conformità alla certificazione software.
Mercato dei sistemi di controllo attivo del rumore e delle vibrazioni (ANVC) nella regione Asia-Pacifico
L'Asia-Pacifico è la regione in più rapida crescita, con un CAGR previsto dell'8.45% fino al 2030, che riflette l'aumento degli acquisti di caccia e l'espansione delle linee di assemblaggio finale in Cina, Giappone e Corea del Sud. Ad esempio, l'Aeronautica Militare della Repubblica di Corea sta valutando cuffie ANC che riducono il rumore in cabina di pilotaggio da 105 dB a 93 dB, prevedendo di implementarle su tutta la flotta entro tre anni. Gli OEM cinesi localizzano la produzione di attuatori per ridurre la dipendenza dalle importazioni, mentre i produttori giapponesi di primo livello collaborano con le aziende europee di sensori per la produzione di array MEMS ad alta temperatura. Le interruzioni della catena di approvvigionamento rimangono un ostacolo a breve termine, ma i sussidi governativi nell'ambito dei programmi di autosufficienza aerospaziale compensano l'inflazione dei costi e sostengono la domanda.
Mercato europeo dei sistemi di controllo attivo del rumore e delle vibrazioni (ANVC)
L'Europa contribuisce con un volume costante attraverso rigidi quadri normativi EASA sul rumore che obbligano ogni nuovo certificato di tipo a dimostrare margini cumulativi al di sotto delle soglie del Capitolo 14. [4] Agenzia europea per la sicurezza aerea, "Tecnologia e progettazione", easa.europa.eu I progetti Clean-Sky finanziano prototipi di rivestimenti attivi che combinano funzioni strutturali e acustiche, diminuendo il livello di pressione sonora in cabina senza aumentare il peso della fusoliera. I produttori in Francia e Germania integrano pannelli in metamateriali che lavorano insieme all'ANC, puntando a un'attenuazione aggiuntiva di 5 dB nella banda dei 250 Hz. I controlli doganali legati alla Brexit rallentano il flusso di componenti verso il Regno Unito, spingendo gli OEM verso i fornitori continentali. Nel frattempo, le iniziative di mobilità aerea urbana in Italia e Spagna considerano il basso rumore come un prerequisito per l'ottenimento della licenza, spingendo la rapida adozione di moduli ANC leggeri.
Panorama competitivo
Il mercato dei sistemi AVNC rimane moderatamente frammentato, con i primi cinque fornitori che detengono oltre il 30% delle vendite globali. Specialisti aerospaziali come Moog e Tenneco si concentrano su attuatori ad alta forza per applicazioni di vibrazione strutturale. La sovrapposizione di proprietà intellettuale tra Boeing, Airbus e i fornitori di algoritmi di controllo genera accordi di licenza incrociata che innalzano le barriere per i nuovi entranti. L'integrazione verticale è un tema centrale: l'acquisizione di CAES da parte di Honeywell nel 2025 estende il suo stack di controllo ai domini RF, consentendo la gestione combinata della firma acustica ed elettromagnetica per i velivoli da difesa.
Le mosse strategiche si concentrano anche sul consolidamento europeo. TriMas ha acquisito GMT Aerospace per aggiungere competenze in smorzamento strutturale a complemento dei suoi supporti antivibranti. KPS Capital Partners ha riunito diversi marchi acustici sotto il Catalyst Acoustics Group per servire una base aeronautica e industriale più ampia. Tuttavia, la scalabilità rimane difficile perché ogni cellula necessita di una modellazione personalizzata del percorso secondario, il che fa aumentare i costi di progettazione.
La capacità di sicurezza informatica emerge come un nuovo elemento di differenziazione. I fornitori che distribuiscono controller con algoritmi hardware root-of-trust e post-quantistici vincono programmi di difesa in cui l'integrità del firmware è fondamentale. Allo stesso tempo, le aziende che offrono pacchetti combinati di monitoraggio delle vibrazioni, dell'acustica e delle condizioni acquisiscono flussi di fatturato a lungo termine derivanti dalla gestione dello stato di salute. L'ambiente competitivo, quindi, premia le aziende che integrano modellazione multifisica, aggiornamenti digitali sicuri e supporto MRO globale in un'unica offerta.
Leader del settore dei sistemi di controllo attivo del rumore e delle vibrazioni (ANVC)
Mog Inc.
HUTCHINSON SA
Bosch General Aviation Technology GmbH (Robert Bosch GmbH)
Sistemi di controllo di altissima precisione (Ultra Electronics Holdings Limited)
Parker-Hannifin Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Febbraio 2025: Bell Boeing Joint Project Office (JPO) ha ricevuto un contratto da 46 milioni di dollari per integrare il sistema ODSSHI (Safety and Health Information) del sistema di monitoraggio delle vibrazioni del cambio V-22/sistema di guida Osprey, che comprende 91 kit ODSSHI e pezzi di ricambio.
- Marzo 2025: Insta Group e Saab AB hanno ampliato la loro collaborazione per migliorare la soluzione Insta Active Noise Reduction (ANR). La partnership si concentra sulla personalizzazione del sistema Insta ANR per i futuri caschi da combattimento, ottimizzando le prestazioni in diversi scenari operativi e garantendo comunicazioni affidabili in condizioni difficili.
Ambito del rapporto sul mercato globale dei sistemi di controllo attivo del rumore e delle vibrazioni (ANVC)
| Sistemi di controllo attivo del rumore (ANC) |
| Sistemi di controllo attivo delle vibrazioni (AVC) |
| Hardware |
| Software |
| Aviazione commerciale | widebody |
| Corpo stretto | |
| Jet regionali | |
| Aviazione Militare | lotta |
| Trasporti | |
| Missioni speciali | |
| Elicotteri | |
| Aviazione generale | Jet aziendali |
| Elicotteri commerciali |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Francia | ||
| Germania | ||
| Italia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| Corea del Sud | ||
| India | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
| Per tipo di sistema | Sistemi di controllo attivo del rumore (ANC) | ||
| Sistemi di controllo attivo delle vibrazioni (AVC) | |||
| Per componente | Hardware | ||
| Software | |||
| Per piattaforma | Aviazione commerciale | widebody | |
| Corpo stretto | |||
| Jet regionali | |||
| Aviazione Militare | lotta | ||
| Trasporti | |||
| Missioni speciali | |||
| Elicotteri | |||
| Aviazione generale | Jet aziendali | ||
| Elicotteri commerciali | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Regno Unito | ||
| Francia | |||
| Germania | |||
| Italia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| Corea del Sud | |||
| India | |||
| Australia | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Quale livello di fatturato raggiungerà il mercato dei sistemi di controllo attivo del rumore e delle vibrazioni entro il 2030?
Il mercato dei sistemi AVNC è stato valutato a 3.53 miliardi di dollari nel 2025 e si prevede che raggiungerà i 5.05 miliardi di dollari entro il 2030, con un CAGR del 7.42% durante il periodo di previsione.
Quale tipologia di sistema detiene oggi la quota maggiore?
I sistemi di controllo attivo del rumore rappresentano il 58.75% dei ricavi del 2024 grazie all'efficacia della banda larga nelle bande a bassa frequenza.
Quale segmento di piattaforma sta crescendo più velocemente?
L'aviazione generale registra il CAGR più alto, pari all'8.72%, poiché i proprietari di jet privati cercano cabine più silenziose.
Perché l'Asia-Pacifico si sta espandendo più rapidamente rispetto ad altre regioni?
L'aumento dei budget per l'aviazione della difesa e le nuove linee di assemblaggio di aerei commerciali determineranno un CAGR dell'8.45% fino al 2030.
In che modo i requisiti di sicurezza informatica incidono sull'adozione?
Le nuove normative impongono l'autenticazione post-quantistica per il firmware di controllo, aumentando i tempi di convalida ma aprendo nicchie per i fornitori di hardware sicuro.
Quali recenti attività di fusioni e acquisizioni influenzano la concorrenza?
Accordi come Honeywell–CAES e TriMas–GMT Aerospace illustrano l'integrazione verticale che comprende attuatori, algoritmi ed elettronica sicura.


