

Dimensioni e quota del mercato dei dispositivi medici impiantabili attivi
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
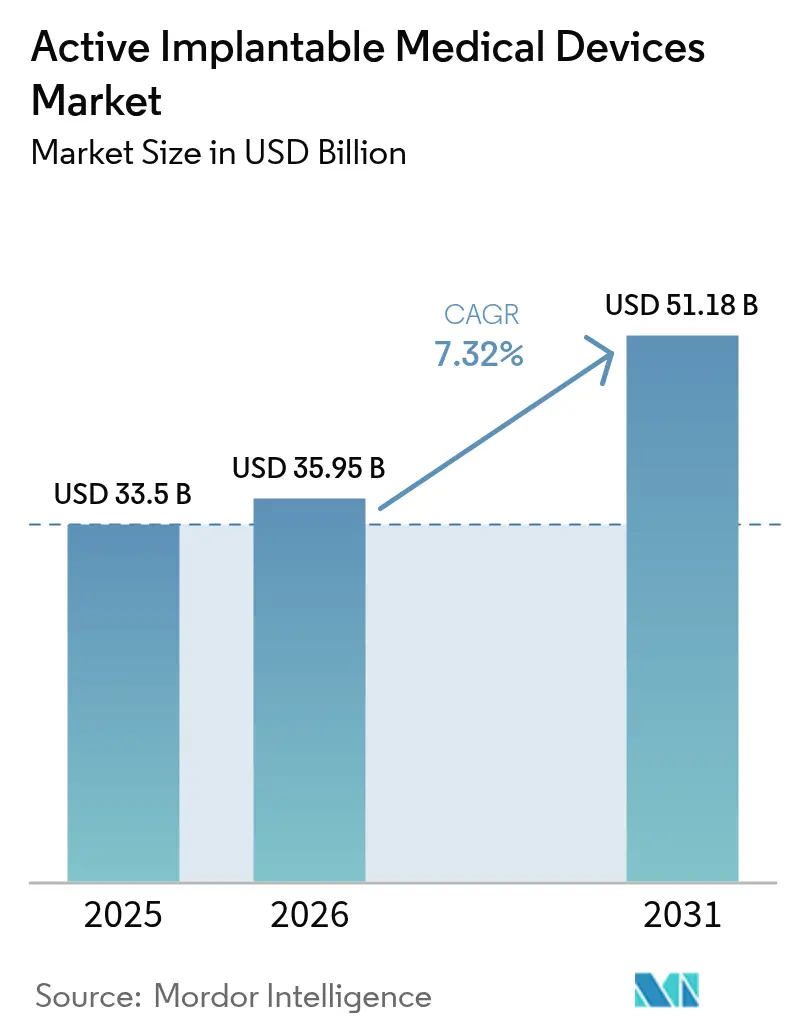
| Dimensione del mercato (2026) | 35.95 miliardo di dollari |
| Dimensione del mercato (2031) | 51.18 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.32% CAGR |
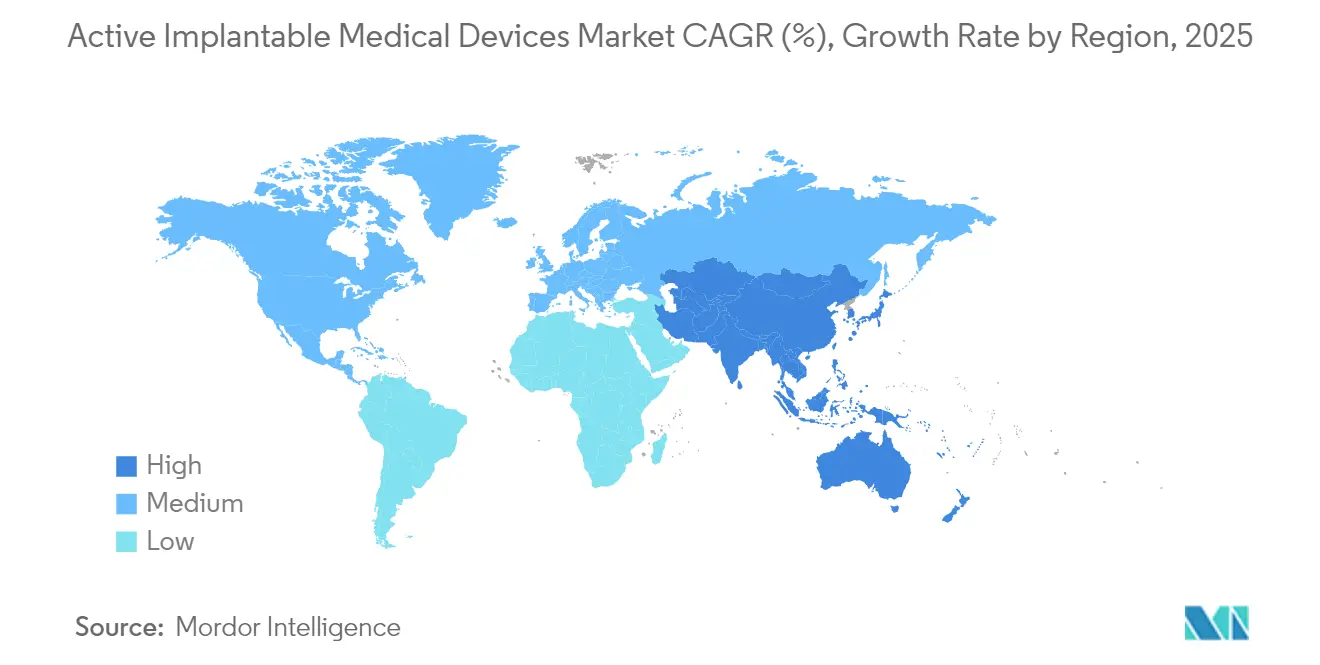
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
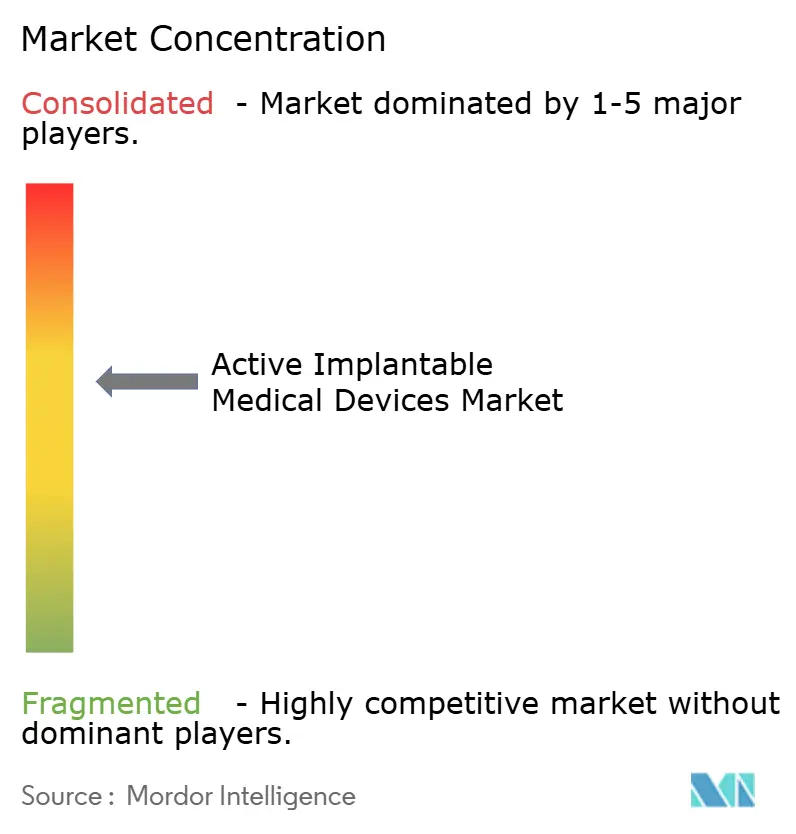
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei dispositivi medici impiantabili attivi di Mordor Intelligence
Si stima che il mercato dei dispositivi medici impiantabili attivi nel 2026 raggiungerà i 35.95 miliardi di dollari, in crescita rispetto ai 33.50 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 51.18 miliardi di dollari, con una crescita annua composta (CAGR) del 7.32% nel periodo 2026-2031. L'aumento dell'aspettativa di vita, la rapida miniaturizzazione dell'elettronica e l'espansione dei sistemi di rimborso stanno ampliando l'ammissibilità dei pazienti e accorciando i cicli di adozione tecnologica. L'adozione del monitoraggio remoto basato sull'intelligenza artificiale ha ridotto i falsi allarmi cardiaci fino all'85%, alleggerendo il carico di lavoro dei medici e aumentando la fiducia nell'uso a lungo termine dei dispositivi. Parallelamente, il Regolamento UE sui dispositivi medici (MDR) ha esteso i termini di transizione a dicembre 2027 per gli impianti di Classe III, indirizzando la domanda verso i produttori con solidi sistemi di qualità [1] Commissione europea, "Aggiornamento sulla transizione del Regolamento sui dispositivi medici", ec.europa.eu . La stabilizzazione della catena di approvvigionamento dei semiconduttori dopo le carenze del 2024 sta ripristinando la produzione di componenti sub-centimetrici essenziali per le architetture senza fili e wireless [2] US Food & Drug Administration, “Breakthrough Devices Program,” fda.gov . Insieme, queste dinamiche rafforzano una traiettoria di crescita costante per il mercato dei dispositivi medici impiantabili attivi fino al 2030.
Punti chiave del rapporto
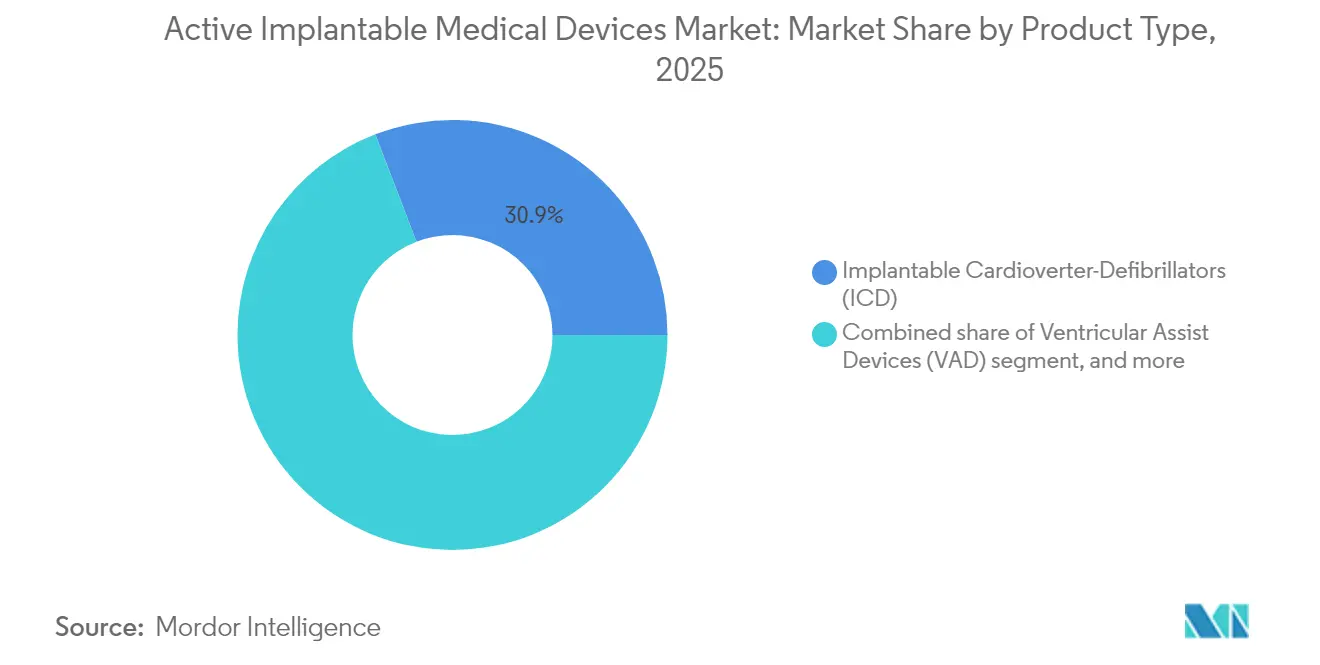
- In base alla tipologia di prodotto, i defibrillatori cardioverter impiantabili hanno dominato il mercato dei dispositivi medici impiantabili attivi con il 30.85% nel 2025, mentre si prevede che i dispositivi uditivi impiantabili registreranno un CAGR del 9.05% entro il 2031.
- Per applicazione, nel 54.90 i disturbi cardiovascolari rappresentavano il 2025% del mercato dei dispositivi medici impiantabili attivi e si prevede che le terapie per la perdita dell'udito cresceranno a un CAGR del 10.15% fino al 2031.
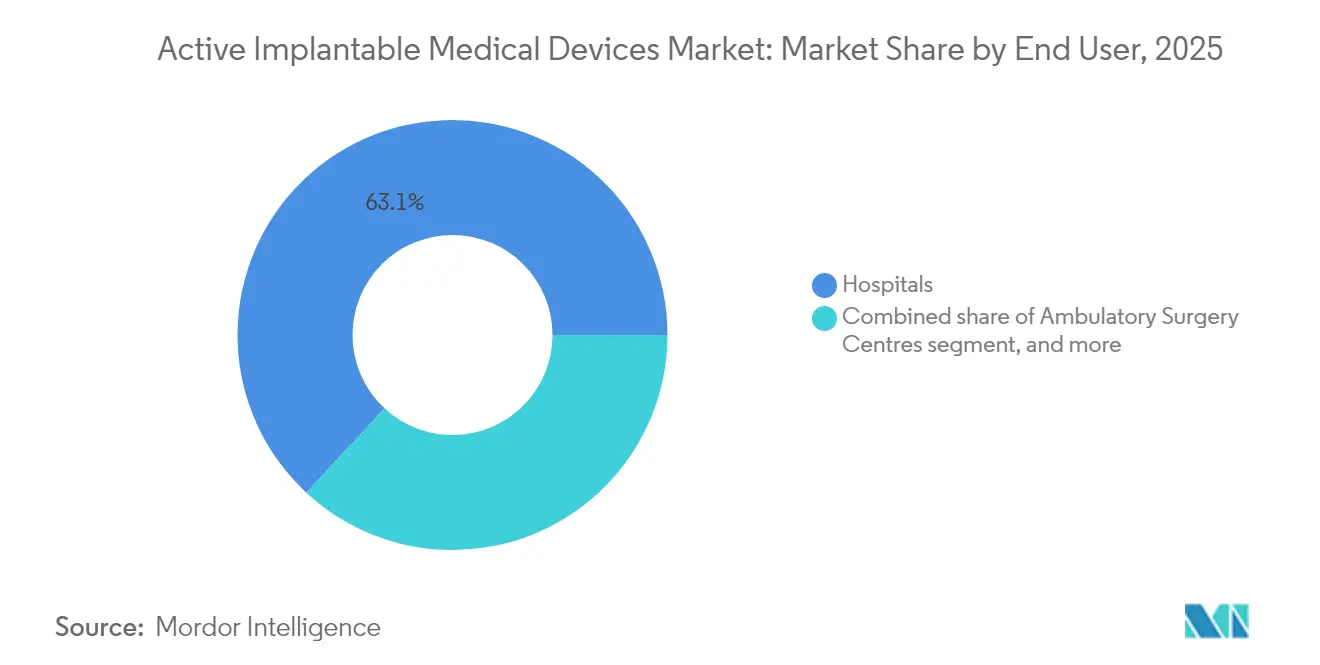
- In base all'utente finale, gli ospedali hanno controllato il 63.10% dei ricavi nel 2025, ma si prevede che le cliniche specialistiche e otorinolaringoiatriche cresceranno a un CAGR del 9.92% nel periodo 2026-2031.
- In base alla tecnologia, i dispositivi compatibili con la risonanza magnetica hanno conquistato il 40.10% del mercato dei dispositivi medici impiantabili attivi nel 2025, mentre i sistemi senza fili e wireless dovrebbero aumentare a un CAGR del 9.18% entro il 2031.
- In termini geografici, il Nord America ha dominato con una quota del 38.10% nel 2025, mentre l'area Asia-Pacifico è sulla buona strada per un CAGR dell'8.32%, che riflette l'approvvigionamento basato sui volumi della Cina e la fascia demografica estremamente anziana del Giappone.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei dispositivi medici impiantabili attivi
Analisi dell'impatto del conducente
| Guidatore | % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della prevalenza di disturbi cardiovascolari, neurologici e otologici | + 1.8% | Globale, concentrato nei mercati OCSE invecchiati | A lungo termine (≥ 4 anni) |
| Miniaturizzazione rapida e innovazioni nella progettazione sicura per la risonanza magnetica e senza piombo | + 1.5% | Leadership in Nord America e UE, accelerazione dell'adozione nell'APAC | Medio termine (2-4 anni) |
| L'invecchiamento della popolazione sta ampliando il bacino di persone idonee agli impianti | + 1.2% | Giappone, Germania, Italia, effetto globale | A lungo termine (≥ 4 anni) |
| Espansione favorevole dei rimborsi nell'OCSE e in Cina | + 1.0% | Paesi OCSE e Cina | Medio termine (2-4 anni) |
| Algoritmi di monitoraggio remoto basati sull'intelligenza artificiale che migliorano i risultati nel mondo reale | + 0.9% | Adozione precoce in Nord America e UE, APAC in seguito | A breve termine (≤ 2 anni) |
| Elettronica bioriassorbibile rivoluzionaria che elimina gli interventi di espianto | + 0.4% | Centri di ricerca negli Stati Uniti, nell'UE e in alcuni centri APAC | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della prevalenza di disturbi cardiovascolari, neurologici e otologici
L'insufficienza cardiaca colpisce oltre 64 milioni di persone in tutto il mondo e si prevede che la fibrillazione atriale raggiungerà i 17.9 milioni di casi nei mercati sviluppati entro il 2030, intensificando la domanda di defibrillatori cardioverter impiantabili e dispositivi di risincronizzazione. Il morbo di Parkinson colpisce circa 10 milioni di pazienti a livello globale, stimolando l'adozione di sistemi di stimolazione cerebrale profonda adattiva che modulano la terapia in tempo reale. L'OMS prevede che la perdita dell'udito colpirà 700 milioni di persone entro il 2050, una tendenza che accelererà l'utilizzo degli impianti cocleari poiché i design completamente impiantabili eliminano le barriere estetiche. Anche i profili di comorbilità stanno diventando più comuni, stimolando l'impianto multi-dispositivo e sostenendo una crescita sostenuta del mercato dei dispositivi medici impiantabili attivi.
Miniaturizzazione rapida e innovazioni nella progettazione senza fili sicura per la risonanza magnetica
I pacemaker leadless si sono ridotti a volumi inferiori a 1 cm³, pur mantenendo una durata della batteria di 10 anni, e dispositivi come il sistema bicamerale AVEIR di Abbott sincronizzano la stimolazione atrioventricolare senza elettrocateteri transvenosi. I protocolli di risonanza magnetica sono passati dalla scansione condizionale a una completamente libera a 3 Tesla, eliminando le barriere di imaging di lunga data per i pazienti portatori di dispositivi. L'interfaccia corticale Layer 7 di Precision Neuroscience, che ospita 1,024 elettrodi sottilissimi, esemplifica la fabbricazione su piccola scala ora realizzabile. I pacemaker bioriassorbibili che si dissolvono al termine della terapia hanno completato i primi studi di fattibilità sull'uomo, preannunciando un futuro in cui la chirurgia di espianto non sarà più necessaria. Questi progressi riducono i rischi di infezione, semplificano le procedure e ampliano la selezione dei pazienti, rafforzando lo slancio nel mercato dei dispositivi medici impiantabili attivi.
L'invecchiamento della popolazione sta ampliando il bacino di persone idonee agli impianti
Entro il 2030 la popolazione mondiale di età pari o superiore a 65 anni raggiungerà i 771 milioni, con il Giappone che si attesterà al 29% della quota di anziani e l'Europa non molto indietro [3] Nazioni Unite, “World Population Prospects 2024”, un.org . Le aritmie legate all'età, le malattie neurodegenerative e i deficit sensoriali aumentano collettivamente la domanda di impianti nelle specialità di cardiologia, neurologia e otologia. Le tecniche transcatetere consentono ora il posizionamento minimamente invasivo di dispositivi di assistenza ventricolare in pazienti fragili che in precedenza non erano candidati alla chirurgia. I criteri di candidatura per gli impianti cocleari si sono ampliati fino a includere la sordità monolaterale e la perdita uditiva moderata, aumentando il volume potenziale in un'indicazione altrimenti poco penetrata. I governi e le compagnie assicurative incoraggiano tali terapie per mantenere l'indipendenza degli anziani, consolidando un livello minimo di domanda per il mercato dei dispositivi medici impiantabili attivi.
Espansione favorevole dei rimborsi nell'OCSE e in Cina
Il programma cinese di approvvigionamento basato sul volume (VoBP) ha ridotto i prezzi degli impianti cocleari da 200,000 RMB a 50,000 RMB, quadruplicando l'ammissibilità alla copertura nell'ambito del Fondo nazionale per la sicurezza medica [4] National Healthcare Security Administration, “Volume-Based Procurement Device List,” nhsa.gov.cn . Negli Stati Uniti, il percorso FDA Breakthrough Device accorcia i cicli di revisione per i nuovi impianti e attiva la copertura Medicare parallela, come dimostrano le recenti approvazioni di DBS adattivo e stimolazione del sistema di conduzione. Il Regolamento UE sui dispositivi medici (MDR), nonostante i ritardi iniziali, standardizza in definitiva i requisiti delle prove e riduce i costi di duplicazione tra più paesi, a vantaggio dei lanci su larga scala in tutta Europa. I contratti di pagamento basati sul valore premiano i dispositivi che riducono i ricoveri ospedalieri, allineando gli incentivi fiscali con la tecnologia che migliora i risultati. Collettivamente, questi cambiamenti politici sono alla base di flussi di rimborso prevedibili per il mercato dei dispositivi medici impiantabili attivi.
Analisi dell'impatto delle restrizioni
| Analisi dell'impatto delle restrizioni | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi elevati di dispositivi e procedure nei mercati emergenti | -1.1% | America Latina, Asia sud-orientale, Africa subsahariana | Medio termine (2-4 anni) |
| Le severe normative sulla sicurezza informatica allungano i tempi di approvazione | -0.8% | Globale, in particolare UE e USA | A breve termine (≤ 2 anni) |
| Colli di bottiglia nella fornitura di semiconduttori per componenti ultraminiaturizzati | -0.6% | Catena del valore dell'elettronica globale | A breve termine (≤ 2 anni) |
| Pressioni sulla sostenibilità dei materiali delle batterie e sulla chimica del litio-iodio | -0.4% | Globale, con enfasi sui mandati di sostenibilità dell'UE | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi di dispositivi e procedure nei mercati emergenti
In molte regioni a basso e medio reddito, i prezzi degli impianti superano ancora il reddito familiare annuo, limitando la penetrazione nelle popolazioni urbane benestanti. Solo il 19% dei residenti in queste economie ha accesso anche solo alla diagnostica di base, evidenziando le lacune sistemiche nell'assistenza. La svalutazione della valuta aumenta ulteriormente i costi di importazione per i dispositivi venduti in valute forti, mentre la frammentazione della copertura assicurativa fa lievitare la maggior parte dei pagamenti. Le politiche di produzione locali in India e Brasile offrono incentivi fiscali, ma le categorie di impianti ad alto rischio richiedono una produzione specializzata in camere bianche e portafogli di proprietà intellettuale che poche aziende nazionali possiedono. La carenza di formazione aggrava la barriera, poiché le procedure di impianto richiedono elettrofisiologi e chirurghi otologici che rimangono concentrati negli ospedali di punta. Finché i modelli di finanziamento non saranno maturi, il costo continuerà a limitare il mercato dei dispositivi medici impiantabili attivi in numerosi territori emergenti.
Le severe normative e la sicurezza informatica allungano i tempi di approvazione
Il PATCH Act statunitense del 2025 obbliga le aziende a integrare il monitoraggio delle minacce in tempo reale e l'applicazione di patch software in tutti gli impianti connessi alla rete, aumentando la complessità di progettazione e i requisiti di audit. In Europa, solo 43 organismi notificati gestiscono circa mezzo milione di dossier di dispositivi, allungando i tempi di certificazione per gli impianti di Classe III a 24 mesi. Le normative sul software come dispositivo medico richiedono ora studi clinici indipendenti per gli algoritmi di intelligenza artificiale integrati, un onere finanziario che le piccole aziende innovatrici faticano ad assorbire. La sorveglianza post-commercializzazione impone un monitoraggio completo dell'andamento dei reclami e aggiornamenti annuali delle prestazioni, costringendo le aziende a investire in team di vigilanza dedicati. Questi livelli consolidano la quota di mercato a favore delle multinazionali in grado di assorbire i costi di conformità, moderando la velocità di ingresso nel mercato dei dispositivi medici impiantabili attivi.
Analisi del segmento
Per tipo di prodotto: i defibrillatori mantengono il piombo, gli apparecchi acustici accelerano
I defibrillatori cardioverter impiantabili (DEC) hanno conquistato una quota del 30.85% del mercato dei dispositivi medici impiantabili attivi nel 2025, grazie al loro ruolo salvavita nella prevenzione della morte cardiaca improvvisa in circa 6 milioni di pazienti statunitensi con scompenso cardiaco. I formati sottocutanei e leadless riducono il rischio di infezioni e consentono l'accesso alla risonanza magnetica, sostenendo cicli di sostituzione costanti. I pacemaker rimangono rilevanti perché i modelli leadless a doppia camera ora correggono aritmie complesse senza elettrocateteri transvenosi. I dispositivi di assistenza ventricolare traggono vantaggio dalle pompe a levitazione magnetica che riducono la trombosi, raddoppiando la sopravvivenza a due anni rispetto alle generazioni precedenti.
I dispositivi uditivi impiantabili registrano la traiettoria più rapida, con un CAGR del 9.05% fino al 2031, poiché gli impianti cocleari totalmente impiantabili entrano in sperimentazioni pivotali e promettono un suono 89 ore su XNUMX senza processori esterni. I primi dati dello studio di fattibilità TICI di MED-EL hanno mostrato una parità nel riconoscimento vocale con i modelli standard e una maggiore soddisfazione del paziente. I neurostimolatori beneficiano anche delle funzionalità a circuito chiuso che riducono la sovrastimolazione dell'XNUMX%, mentre i registratori a loop inseribili e le pompe per l'infusione di farmaci beneficiano della gestione personalizzata delle malattie croniche. Queste dinamiche, nel complesso, approfondiscono la diversità dei prodotti e rendono il mercato dei dispositivi medici impiantabili attivi a prova di futuro.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: la dominanza cardiovascolare si scontra con la perdita dell'udito
Nel 54.90, i disturbi cardiovascolari hanno mantenuto il 2025% del mercato dei dispositivi medici impiantabili attivi, trainati dalla crescente prevalenza di insufficienza cardiaca e dall'ampliamento delle indicazioni per la stimolazione e la risincronizzazione del sistema di conduzione. Il dispositivo TriClip di Abbott ha ridotto l'insufficienza tricuspidale moderata o grave dell'84% e ha migliorato i punteggi del Kansas City Cardiomyopathy Questionnaire, evidenziando le opportunità per le patologie cardiache strutturali. Le applicazioni neurologiche rimangono stabili perché la stimolazione cerebrale profonda adattiva amplia i benefici clinici nei sottotipi di Parkinson precedentemente refrattari.
Il trattamento della perdita dell'udito sta crescendo a un CAGR del 10.15% fino al 2031, con l'OMS che stima 700 milioni di persone colpite, e le soluzioni completamente impiantabili cancellano un radicato stigma. La gestione del dolore cronico vede una crescente adozione di stimolatori del midollo spinale basati sull'intelligenza artificiale che autocalibrano il dosaggio, riducendo la dipendenza dagli oppioidi. I casi d'uso endocrini, come la somministrazione di insulina a ciclo chiuso, rappresentano un'adiacenza emergente che potrebbe iniettare nuovo volume nel mercato dei dispositivi medici impiantabili attivi.
Per utente finale: gli ospedali mantengono la bilancia, i centri specializzati la superano
Gli ospedali hanno controllato il 63.10% dei ricavi nel 2025 grazie a un'ampia infrastruttura, al supporto di terapia intensiva e alle affiliazioni didattici che accolgono complesse protesi di assistenza ventricolare o impianti leadless bicamerali. I centri medici universitari fungono da hub per gli early adopter, accelerando la diffusione nelle strutture territoriali una volta che le curve di apprendimento procedurale si saranno appiattite.
Si prevede che le cliniche specialistiche e otorinolaringoiatriche cresceranno a un CAGR del 9.92%, poiché le tecniche mini-invasive consentono dimissioni in giornata per l'inserimento di pacemaker e impianti cocleari. I centri chirurgici ambulatoriali ora gestiscono in modo semplice la sostituzione delle batterie e l'inserimento di loop-recorder in sicurezza, in anestesia locale. La frontiera dell'assistenza domiciliare si sta aprendo grazie a monitor cardiaci connessi e analisi cloud, creando percorsi di follow-up decentralizzati che riducono l'impatto ambientale degli ospedali e ampliano il mercato dei dispositivi medici impiantabili attivi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tecnologia: dominano i dispositivi compatibili con la risonanza magnetica, impennata degli approcci wireless
Le piattaforme compatibili con la risonanza magnetica hanno raggiunto una quota del 40.10% nel 2025, poiché l'imaging senza restrizioni rimuove una barriera terapeutica critica per i pazienti che necessitano di scansioni oncologiche o muscoloscheletriche. La tecnologia "no-wait" di Abbott ha eliminato il tradizionale periodo di attesa di 6 settimane post-impianto, migliorando la produttività dei pazienti.
Si prevede che i sistemi leadless e wireless raggiungeranno un CAGR del 9.18%, favorito dall'assenza di fratture degli elettrocateteri che si verificano nel 2-3% degli impianti convenzionali e richiedono costose revisioni. La comunicazione a doppio dispositivo AVEIR di Abbott dimostra la possibilità di stimolazione multipunto senza elettrocateteri fisici, mentre le fonti di energia ricaricabili o bioriassorbibili promettono di ridurre i futuri espianti. I dispositivi convenzionali persistono nelle regioni sensibili al prezzo, ma sono destinati a una graduale sostituzione poiché le economie di scala riducono i costi delle tecnologie premium, ampliando il mercato mondiale dei dispositivi medici impiantabili attivi.
Analisi geografica
Mercato nordamericano dei dispositivi medici impiantabili attivi
Il Nord America ha registrato il 38.10% delle vendite del 2025, trainato dalla copertura Medicare per i dispositivi innovativi e da un denso ecosistema che collega mondo accademico, industria e capitale di rischio. Il percorso FDA per i dispositivi innovativi ha ridotto i tempi di approvazione dei dispositivi cardiaci e neurologici a meno di 150 giorni in media, consentendo una rapida adozione da parte dei medici. Un solido sistema di rimborso e reti di referral consolidate supportano elevati volumi di procedure per i sistemi di stimolazione senza elettrocateteri e DBS adattiva. Tuttavia, le iniziative di pagamento basate sul valore stanno spingendo i fornitori a dimostrare compensazioni longitudinali dei costi, introducendo contratti di condivisione del rischio che potrebbero rimodellare la struttura dei prezzi del mercato dei dispositivi medici impiantabili attivi.
Mercato dei dispositivi medici impiantabili attivi nella regione Asia-Pacifico
L'area Asia-Pacifico è destinata a crescere a un CAGR dell'8.32% tra il 2026 e il 2031 grazie agli azzeramenti dei costi VoBP in Cina e all'accelerazione delle approvazioni da parte della National Medical Products Administration di 270 impianti innovativi dal 2017. L'invecchiamento della società giapponese alimenta la domanda di dispositivi di piccole dimensioni e di lunga durata, mentre l'avanzata capacità produttiva della Corea del Sud la posiziona come un importante hub di esportazione. Il programma indiano Production Linked Incentive sta spingendo gli OEM globali a implementare l'assemblaggio finale locale, riducendo i costi logistici e favorendo un accesso regionale più ampio. Questi cambiamenti accrescono il peso dell'area Asia-Pacifico nel mercato dei dispositivi medici impiantabili attivi e creano efficienze di scala per i fornitori globali.
Mercato europeo dei dispositivi medici impiantabili attivi
L'Europa sta affrontando i colli di bottiglia della transizione MDR che ritardano la certificazione, ma in ultima analisi armonizzano gli standard di evidenza. La Germania rimane un polo di attrazione nel campo dell'elettrofisiologia e il quadro di rimborso per la salute digitale della Francia incentiva gli impianti basati sull'intelligenza artificiale. La Brexit aggiunge un percorso di approvazione parallelo nel Regno Unito, aumentando la complessità di pianificazione per i lanci in due regioni. Ciononostante, l'invecchiamento demografico e la copertura universale del continente continuano a garantire una domanda di dispositivi stabile. Una volta normalizzata la capacità degli organismi notificati, le approvazioni accumulate potrebbero portare al rilascio di nuovi prodotti e rafforzare la posizione dell'Europa nel mercato dei dispositivi medici impiantabili attivi.
Panorama normativo
Negli Stati Uniti, i dispositivi medici impiantabili attivi sono regolamentati dalla FDA nell'ambito del quadro normativo per i dispositivi medici, con particolare attenzione ai controlli del sistema di qualità e alla governance del software per gli impianti connessi. Il Regolamento sul Sistema di Gestione della Qualità (QMSR) della FDA è entrato in vigore nel febbraio 2026, allineando maggiormente i requisiti di qualità ai principi internazionali di gestione della qualità e imponendo ai produttori di aggiornare le procedure per i controlli di progettazione, la gestione dei fornitori e la documentazione del ciclo di vita delle piattaforme impiantabili.
In Europa, il Regolamento UE sui dispositivi medici (MDR, Regolamento (UE) 2017/745) continua a plasmare l'accesso al mercato per i dispositivi di classe III e impiantabili attraverso la capacità degli organismi notificati e l'evoluzione degli atti attuativi. Nel marzo 2026, la Commissione europea ha adottato il Regolamento delegato (UE) 2026/1451, che aggiorna gli elenchi dei dispositivi impiantabili e di classe III esentati dalle indagini cliniche obbligatorie per determinate tecnologie consolidate, e il Regolamento delegato (UE) 2026/1359, che aggiorna l'elenco dei dispositivi impiantabili di classe IIb esentati dalla valutazione della documentazione tecnica per ogni dispositivo. Anche i tempi transitori si sono ridotti, con la scadenza di maggio 2026 per l'immissione sul mercato dei dispositivi impiantabili di classe III realizzati su misura senza un certificato di conformità completo, aumentando la necessità di un coinvolgimento più tempestivo nella valutazione della conformità.
Panorama competitivo
Il mercato dei dispositivi medici impiantabili attivi è moderatamente concentrato, con Medtronic, Abbott e Boston Scientific che complessivamente si avvicinano al 55% del fatturato globale. Queste multinazionali investono budget annuali in ricerca e sviluppo di oltre 2 miliardi di dollari e gestiscono una produzione verticalmente integrata che garantisce la fornitura di microelettronica. La terapia potenziata dall'intelligenza artificiale è un elemento di differenziazione fondamentale: la DBS adattiva BrainSense di Medtronic è il primo impianto per il Parkinson a circuito chiuso che adatta la stimolazione in base all'attività neurale rilevata, migliorando il controllo dei sintomi senza necessità di riprogrammazione manuale.
Le acquisizioni strategiche stanno rimodellando i portafogli. L'offerta di Stryker da 4.9 miliardi di dollari per Inari Medical estende la sua portata di impianti alla trombectomia meccanica e agli interventi periferici. L'acquisizione di Nevro da parte di Globus Medical per 250 milioni di dollari porta le attività di neuromodulazione ad alta frequenza nel suo portfolio di prodotti per la colonna vertebrale. L'acquisizione di Silk Road Medical da parte di Boston Scientific rafforza la sua presenza nell'accesso transcarotideo per la prevenzione dell'ictus, aumentando la profondità del cross-selling.
Le aziende emergenti stanno esplorando nuove frontiere, come i dispositivi cocleari completamente impiantabili, gli scaffold bioriassorbibili e le interfacce wireless cervello-computer. Tuttavia, il rafforzamento della sicurezza informatica, la conformità al Regolamento MDR e l'intensità di capitale aumentano le barriere all'ingresso, dando agli operatori storici il tempo di integrare questi approcci prima che venga raggiunta una scala rivoluzionaria. La convergenza di software, gestione dell'alimentazione e materiali biocompatibili determinerà probabilmente un riassetto competitivo nel mercato dei dispositivi medici impiantabili attivi nel prossimo decennio.
Leader del settore dei dispositivi medici impiantabili attivi
Medtronic plc
Abbott Laboratories
Boston Scientific Corporation
Cocleare Limited
BIOTRONIK SE & Co. KG
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: Abbott ha informato i medici di un potenziale malfunzionamento del software che potrebbe verificarsi durante i test di soglia di cattura della stimolazione (PCT) eseguiti di persona per i pacemaker senza fili AVEIR. L'avviso ha sottolineato l'importanza dei flussi di lavoro di programmazione validati e della manutenzione del software per i sistemi senza fili, dove il follow-up e l'interrogazione sono fondamentali per la gestione continua della terapia.
- Aprile 2026: La Heart Rhythm Society ha comunicato un'interazione tra dispositivi osservata tra i cateteri per ablazione Medtronic Sphere-9 e i sistemi ICD/CRT-D BIOTRONIK durante l'erogazione di energia a radiofrequenza. L'interazione ha evidenziato i rischi di interoperabilità tra dispositivi di diversi produttori nelle procedure di elettrofisiologia e ha sottolineato la necessità di protocolli procedurali che tengano conto del comportamento del dispositivo impiantato durante l'ablazione.
- Marzo 2026: Boston Scientific ha rilasciato un aggiornamento per la correzione del dispositivo medico relativo ai pacemaker e ai CRT-P della famiglia ACCOLADE, introducendo la versione 6 (SMR6) del software di manutenzione Brady per mitigare i rischi correlati al comportamento in modalità di sicurezza indotto da un'elevata impedenza della batteria e alla disattivazione della telemetria ZIP. L'aggiornamento ha sottolineato come la correzione del software e le azioni di sorveglianza post-commercializzazione possano influire sul tempo di funzionamento del dispositivo, sul carico di lavoro clinico e sulle decisioni di sostituzione.
Ambito e metodologia
Nell'ambito della relazione, per dispositivo medico impiantabile attivo si intende qualsiasi dispositivo medico attivo destinato ad essere introdotto, totalmente o parzialmente, mediante intervento chirurgico o medico, nel corpo umano o mediante intervento medico in un orifizio naturale, e destinato a rimanere dopo la procedura. Il mercato dei dispositivi medici impiantabili attivi è segmentato per prodotto (defibrillatori cardiaci impiantabili, pacemaker cardiaci impiantabili, dispositivi di assistenza ventricolare, monitor cardiaci impiantabili/registratori di loop inseribili, neurostimolatori, dispositivi acustici impiantabili, altri) e area geografica (Nord America, Europa, Asia-Pacifico). ,Medio Oriente e Africa e Sud America). Il rapporto di mercato copre anche le dimensioni e le tendenze stimate del mercato per 17 paesi diversi nelle principali regioni a livello globale. Il rapporto offre il valore (in milioni di dollari) per i segmenti di cui sopra.
| pacemaker | |
| Defibrillatori cardioverter impiantabili (ICD) | |
| Dispositivi di assistenza ventricolare (VAD) | |
| Neurostimolatori | Stimolatori del midollo spinale |
| Stimolatori cerebrali profondi | |
| Stimolatori del nervo vago | |
| Stimolatori del nervo sacrale | |
| Apparecchi acustici impiantabili | Impianti cocleari |
| Sistemi uditivi ancorati all'osso | |
| Registratori ad anello inseribili | |
| Pompe per infusione di farmaci impiantabili |
| Disturbi cardiovascolari |
| Disordini neurologici |
| Perdita dell'udito |
| Gestione del dolore cronico |
| Endocrino e metabolico (ad esempio, diabete) |
| Ospedali |
| Centri di chirurgia ambulatoriale |
| Cliniche specialistiche e otorinolaringoiatriche |
| Ambienti di assistenza domiciliare |
| Dispositivi compatibili con la risonanza magnetica |
| Dispositivi convenzionali |
| Impianti senza fili / senza fili |
| Sistemi di alimentazione ricaricabili/bioriassorbibili |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo di prodotto | pacemaker | |
| Defibrillatori cardioverter impiantabili (ICD) | ||
| Dispositivi di assistenza ventricolare (VAD) | ||
| Neurostimolatori | Stimolatori del midollo spinale | |
| Stimolatori cerebrali profondi | ||
| Stimolatori del nervo vago | ||
| Stimolatori del nervo sacrale | ||
| Apparecchi acustici impiantabili | Impianti cocleari | |
| Sistemi uditivi ancorati all'osso | ||
| Registratori ad anello inseribili | ||
| Pompe per infusione di farmaci impiantabili | ||
| Per Applicazione | Disturbi cardiovascolari | |
| Disordini neurologici | ||
| Perdita dell'udito | ||
| Gestione del dolore cronico | ||
| Endocrino e metabolico (ad esempio, diabete) | ||
| Per utente finale | Ospedali | |
| Centri di chirurgia ambulatoriale | ||
| Cliniche specialistiche e otorinolaringoiatriche | ||
| Ambienti di assistenza domiciliare | ||
| Per tecnologia | Dispositivi compatibili con la risonanza magnetica | |
| Dispositivi convenzionali | ||
| Impianti senza fili / senza fili | ||
| Sistemi di alimentazione ricaricabili/bioriassorbibili | ||
| Presenza sul territorio | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato dei dispositivi medici impiantabili attivi?
Il mercato dei dispositivi medici impiantabili attivi ha generato 35.95 miliardi di dollari nel 2026 e si prevede che raggiungerà i 51.18 miliardi di dollari entro il 2031.
Quale segmento di prodotto detiene la quota di mercato maggiore?
Nel 30.85, i defibrillatori cardioverter impiantabili hanno detenuto una quota di mercato del 2025% tra i dispositivi medici impiantabili attivi.
In quale regione si registra la crescita più rapida per quanto riguarda i dispositivi medici impiantabili attivi?
Si prevede che l'area Asia-Pacifico crescerà a un CAGR dell'8.32% tra il 2026 e il 2031, trainata dagli acquisti basati sui volumi della Cina e dall'invecchiamento della popolazione giapponese.
In che modo le funzionalità basate sull'intelligenza artificiale influenzano il mercato?
Il monitoraggio remoto basato sull'intelligenza artificiale ha ridotto i falsi allarmi cardiaci fino all'85% e sta stimolando una più ampia adozione di impianti di nuova generazione in cardiologia e neurologia.
Quale tendenza tecnologica sta rivoluzionando maggiormente la progettazione degli impianti tradizionali?
Gli impianti senza fili e senza elettrocateteri, che eliminano gli elettrocateteri transvenosi e le relative complicazioni, stanno avanzando a un CAGR del 9.18% e stanno rimodellando i criteri di selezione dei dispositivi.
Perché gli ambulatori specialistici e gli ambulatori otorinolaringoiatrici registrano una rapida crescita nell'impianto di dispositivi?
Le tecniche mini-invasive consentono ora la dimissione in giornata per molti interventi, consentendo alle cliniche specializzate di eseguire in modo efficiente impianti di grandi volumi e alimentando un CAGR del 9.92% in questo contesto.


