

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
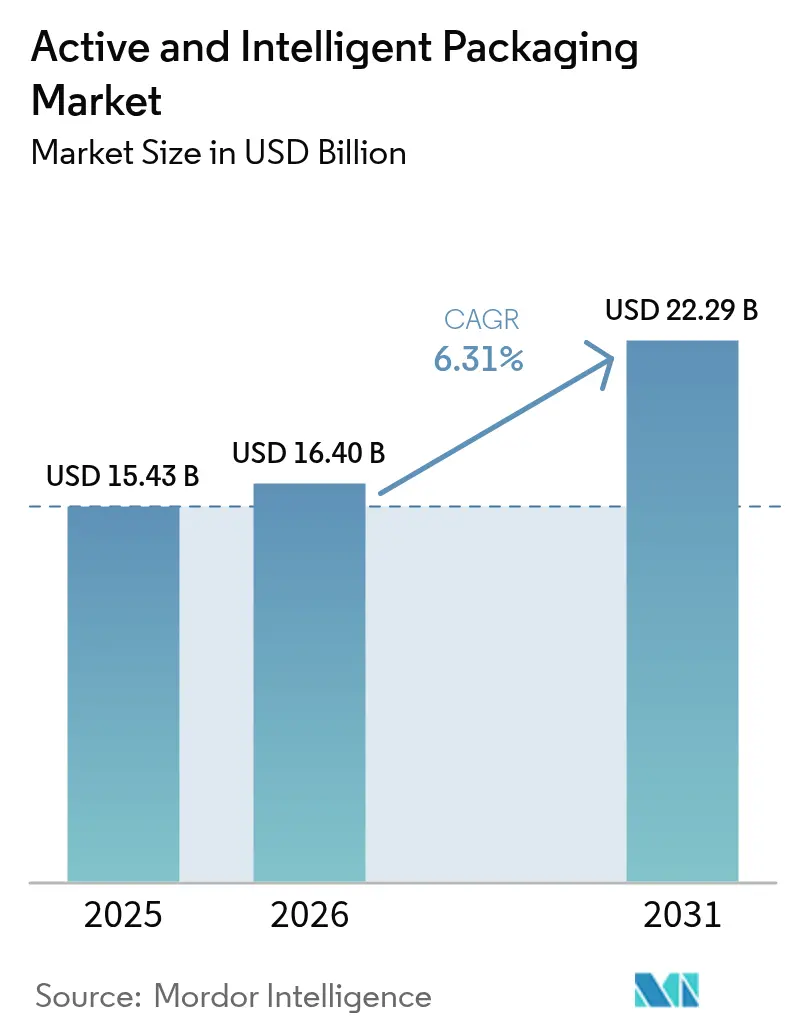
| Dimensione del mercato (2026) | 16.4 miliardo di dollari |
| Dimensione del mercato (2031) | 22.29 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.31% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
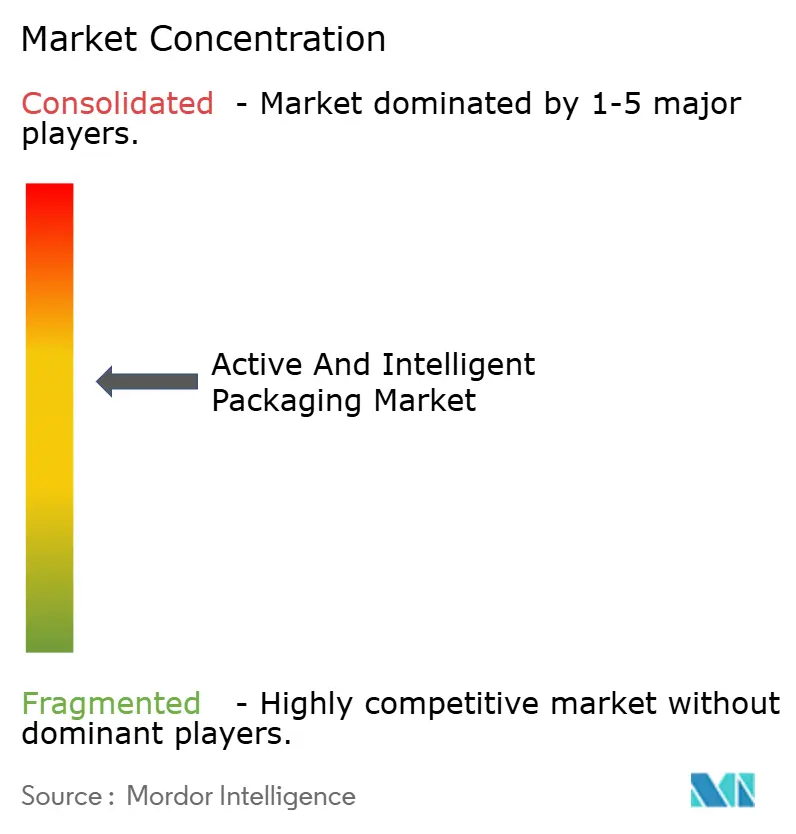
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato degli imballaggi attivi e intelligenti di Mordor Intelligence
Si stima che il mercato degli imballaggi attivi e intelligenti nel 2026 raggiungerà i 16.4 miliardi di dollari, in crescita rispetto ai 15.43 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 22.29 miliardi di dollari, con un CAGR del 6.31% nel periodo 2026-2031. L'adozione sostenuta nelle catene di fornitura alimentare, farmaceutica e industriale sostiene questo slancio, con i produttori che passano da strutture a barriera passiva a soluzioni che rilevano o reagiscono all'ambiente circostante. Le catene di supermercati stanno implementando pellicole che assorbono l'ossigeno per ridurre il deterioramento, le aziende farmaceutiche stanno integrando inserti RFID per conformarsi alla serializzazione 2.0 e le piattaforme di e-commerce alimentare stanno specificando etichette intelligenti che segnalano in tempo reale l'abuso di temperatura. I proprietari di marchi considerano queste funzioni come un'assicurazione contro danni alla reputazione e costi di richiamo, quindi la domanda continua anche quando i prezzi delle resine fluttuano. Questa svolta si sposa anche con la legislazione che sta gradualmente eliminando la plastica monouso, motivando le aziende a ricercare laminati intelligenti più sottili che offrano una protezione del prodotto equivalente o migliore.
Punti chiave del rapporto
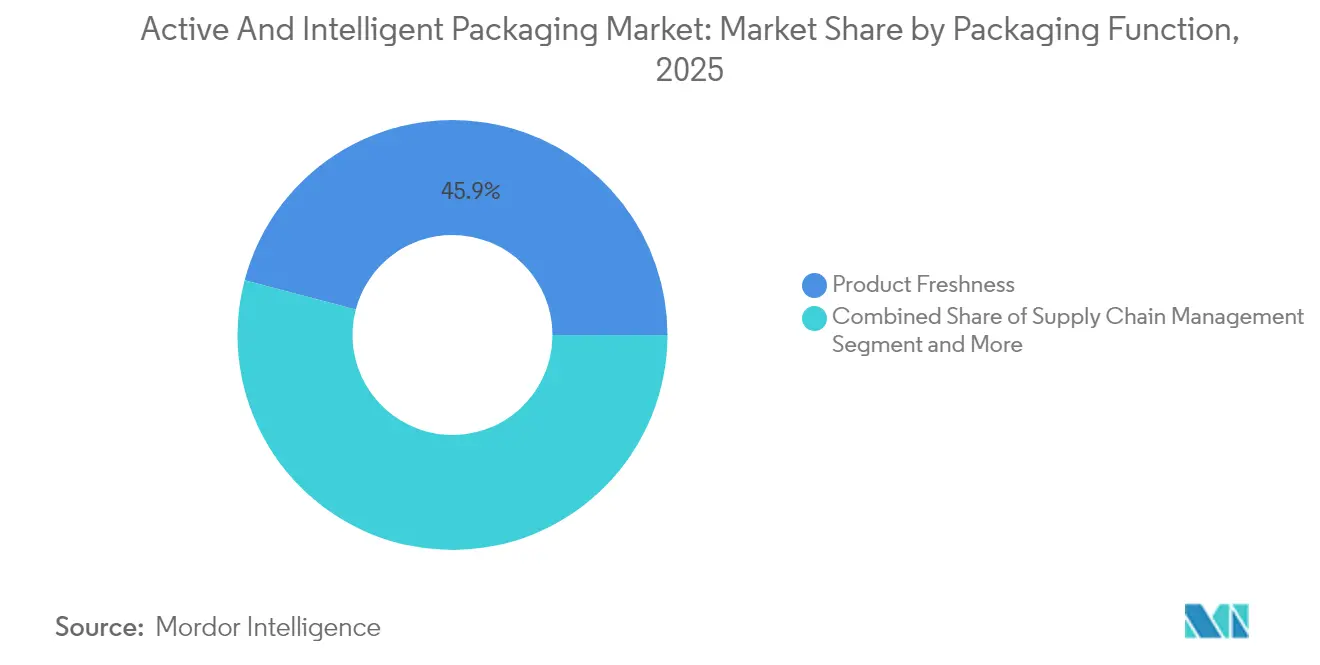
- In base alla funzione del packaging, la freschezza del prodotto ha conquistato il 45.90% della quota di mercato del packaging attivo e intelligente nel 2025, mentre si prevede che il segmento della protezione del marchio crescerà a un CAGR dell'8.42% tra il 2026 e il 2031.
- In base alla tecnologia di imballaggio, il segmento degli imballaggi attivi ha conquistato il 62.70% della quota di mercato degli imballaggi attivi e intelligenti nel 2025, mentre si prevede che il segmento degli imballaggi intelligenti crescerà a un CAGR del 7.56% tra il 2026 e il 2031.
- Per tipologia di imballaggio attivo, gli assorbitori di gas hanno conquistato il 37.65% del mercato degli imballaggi attivi nel 2025. Si prevede che il segmento degli assorbitori di umidità crescerà a un CAGR del 7.98% tra il 2026 e il 2031.
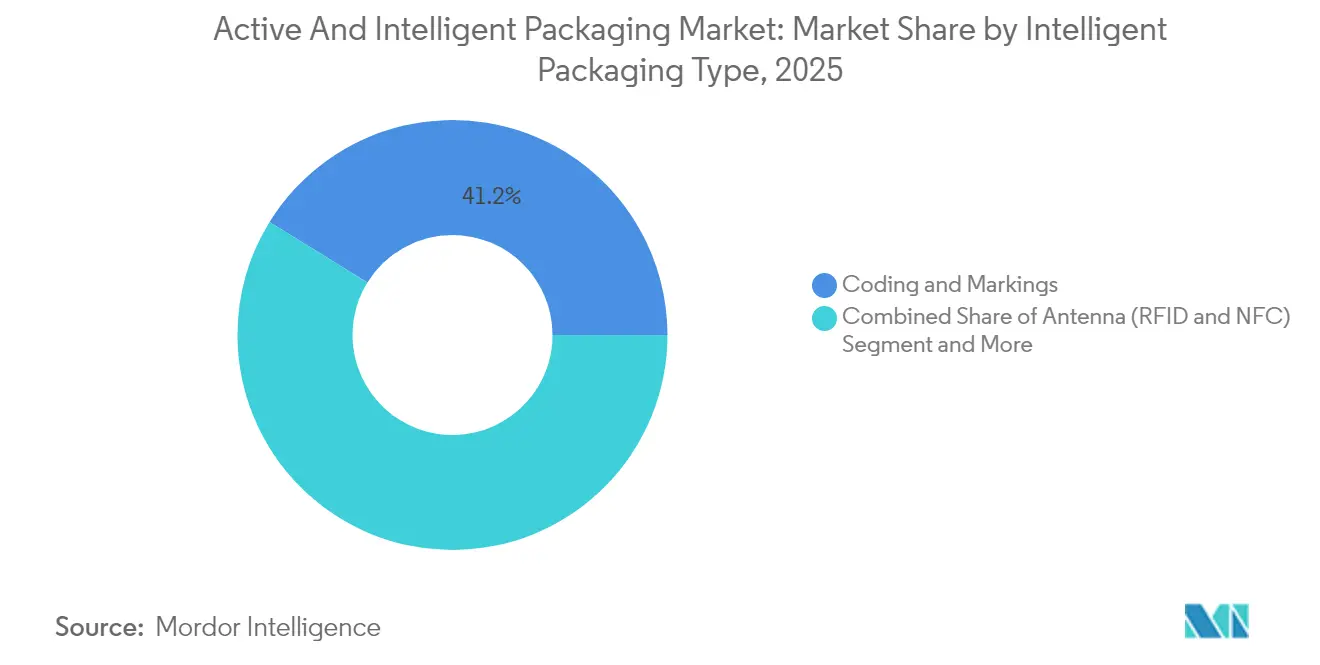
- Per tipologia di imballaggio intelligente, la codifica e la marcatura hanno rappresentato il 41.20% del mercato degli imballaggi intelligenti nel 2025. Si prevede che il segmento delle antenne (RFID e NFC) crescerà a un CAGR del 9.02% tra il 2026 e il 2031.
- In base al settore di utilizzo finale, nel 2025 il segmento alimentare ha conquistato il 35.20% del mercato degli imballaggi intelligenti, mentre si prevede che il segmento farmaceutico crescerà a un CAGR del 7.23% tra il 2026 e il 2031.
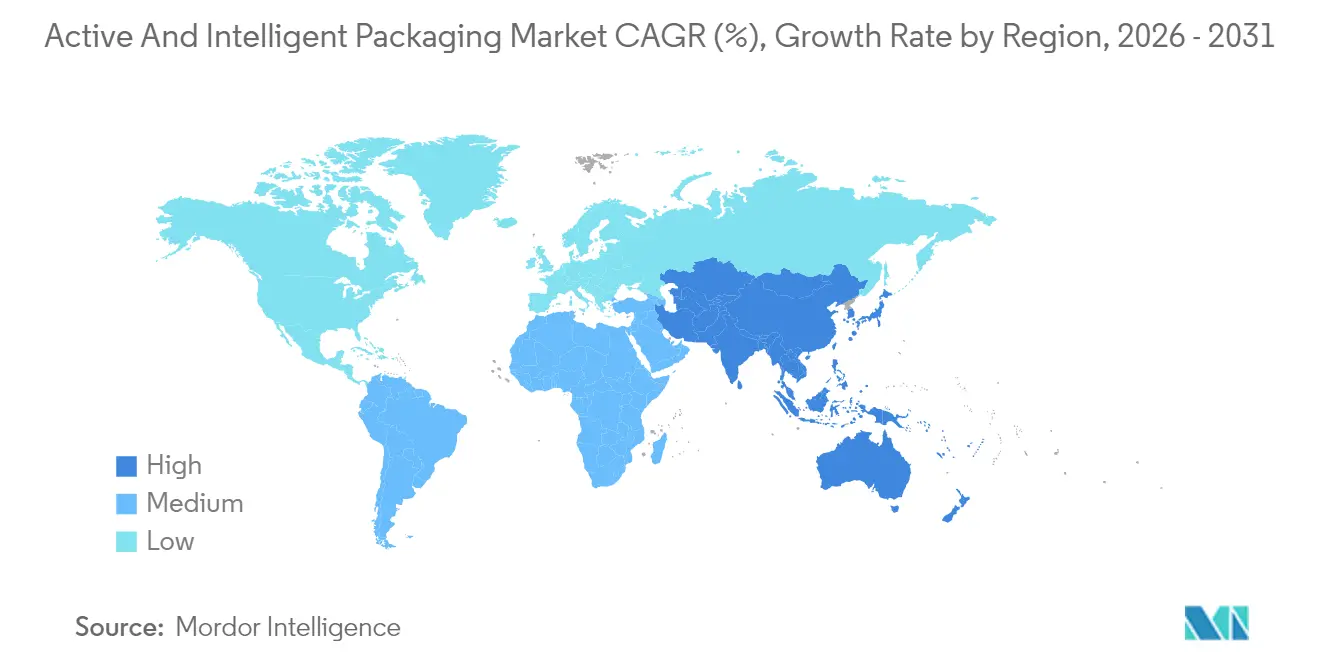
- In termini geografici, nel 2025 il Nord America ha conquistato il 34.00% del mercato degli imballaggi intelligenti, mentre si prevede che l'area Asia-Pacifico crescerà a un CAGR del 9.45% tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli imballaggi attivi e intelligenti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La domanda dei supermercati per prodotti freschi con una conservazione più lunga | + 1.8% | Globale, con i primi guadagni in Nord America e in Europa | Medio termine (2-4 anni) |
| I proprietari dei marchi spingono per la visibilità in tempo reale della catena del freddo | + 1.5% | Globale, con ricadute sui mercati emergenti | A breve termine (≤ 2 anni) |
| Cambiamento normativo verso la riduzione della plastica monouso | + 1.2% | Europa, Nord America, mercati principali dell'APAC | A lungo termine (≥ 4 anni) |
| Il boom dell'e-commerce crea sfide per la freschezza dell'ultimo miglio | + 1.0% | Globale, concentrato nei centri urbani | A breve termine (≤ 2 anni) |
| Integrazione dell'elettronica stampata in film flessibili | + 0.7% | Nucleo APAC, ricadute sul Nord America | Medio termine (2-4 anni) |
| Mandati di serializzazione farmaceutica 2.0 | + 0.6% | Conformità normativa globale e orientata | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
La domanda dei supermercati per prodotti freschi con una conservazione più lunga
Le grandi catene di supermercati hanno segnalato una riduzione del 15-25% degli sprechi dopo l'adozione di assorbitori di ossigeno e umidità, traducendosi in margini migliori e meno rotture di stock. [1] Comitato editoriale del Journal of Food Engineering, "Prestazioni degli imballaggi attivi nelle catene di approvvigionamento dei supermercati", sciencedirect.com Gli assorbitori enzimatici si attivano solo in presenza di ossigeno, quindi lo spazio di testa della confezione rimane bilanciato durante la distribuzione. Molti rivenditori stanno ora integrando indicatori intelligenti che cambiano colore una volta esaurita la capacità dell'assorbitore, fornendo agli addetti del negozio un segnale visivo per la rotazione delle scorte. Le approvazioni della FDA e dell'EFSA di nuovi compositi ferro-polimero hanno accelerato i tempi di lancio commerciale, mentre le apparecchiature di posizionamento delle bustine in linea hanno ridotto i tempi di cambio formato sulle linee ad alta velocità. Il vantaggio è più pronunciato nelle regioni con lunghe distanze di distribuzione, come il Nord America, ma l'adozione si sta espandendo in Europa e nell'Asia urbana poiché i rivenditori puntano a mandati di riduzione degli sprechi.
I proprietari dei marchi spingono per la visibilità in tempo reale della catena del freddo
I registratori di temperatura abilitati RFID, in grado di raggiungere una precisione di ±0.5 °C, registrano i dati ogni cinque minuti, fornendo cronologie termiche dettagliate per vaccini e prodotti biologici. [2] US Food and Drug Administration, “Regulatory Information: Guidance Documents,” fda.gov Le aziende farmaceutiche integrano questi registri con piattaforme cloud che inviano avvisi automatici quando l'esposizione termica cumulativa raggiunge le soglie di allarme. I marchi alimentari stanno seguendo l'esempio nei dessert surgelati e nei prodotti ittici, sfruttando l'analisi predittiva per reindirizzare i pallet a rischio prima che la qualità si deteriori. Gli investimenti di capitale sono in calo poiché i costi dei tag scendono al di sotto di 0.05 USD, rendendo fattibile l'implementazione a livello di singolo articolo per SKU di alto valore. Il business case si basa sulla prevenzione dei richiami piuttosto che sulla pura ottimizzazione della logistica, quindi il ROI rimane interessante anche in presenza di ipotesi conservative di deterioramento.
Cambiamento normativo verso la riduzione della plastica monouso
La direttiva SB 54 della California mira a ridurre del 65% gli imballaggi monouso entro il 2032, spingendo i marchi a sostituire i tradizionali contenitori rigidi con pellicole intelligenti più sottili dotate di indicatori di freschezza. La direttiva dell'Unione Europea ha stimolato la sperimentazione commerciale di tag NFC compostabili prodotti su substrati di cellulosa che si disintegrano nei compostatori industriali entro 180 giorni. La certificazione ISO 17088 sta emergendo come prerequisito per gli appalti delle catene alimentari multinazionali. Contemporaneamente, i paesi dell'Asia-Pacifico come il Giappone stanno testando codici intelligenti incisi al laser che eliminano le etichette adesive, riducendo l'intensità complessiva dei materiali. Questi segnali politici stanno spostando i budget per la ricerca e sviluppo verso laminati ad alta funzionalità e a basso peso specifico.
Il boom dell'e-commerce crea sfide per la freschezza dell'ultimo miglio
I fornitori di kit pasto ora spediscono proteine in più zone di temperatura, quindi i contenitori a cambiamento di fase abbinati a integratori di tempo e temperatura riducono il deterioramento nelle finestre di consegna estese. I gateway IoT integrati negli armadietti per pacchi trasmettono i dati sulle condizioni agli smartphone dei clienti, consentendo di rifiutare le spedizioni compromesse. I centri di micro-evasione degli ordini urbani analizzano i dati aggregati sulle escursioni per ottimizzare la pianificazione del percorso, riducendo così il consumo di ghiaccio secco. I marchi locali più piccoli si avvalgono di piattaforme logistiche di terze parti che offrono opzioni di etichette intelligenti come servizio a valore aggiunto. Con l'espansione della consegna di generi alimentari in giornata nelle città di seconda fascia, la domanda di un monitoraggio della freschezza a prezzi accessibili sta aumentando rapidamente.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi elevati per le attrezzature iniziali e per l'ammodernamento | -1.4% | Mercati globali, in particolare emergenti | Medio termine (2-4 anni) |
| Preoccupazioni di tossicologia umana relative alle sostanze chimiche scavenger | -0.9% | Vigilanza normativa globale intensiva | A lungo termine (≥ 4 anni) |
| Infrastruttura di riciclaggio frammentata per etichette intelligenti | -0.7% | Europa, Nord America, espansione verso l'APAC | A lungo termine (≥ 4 anni) |
| Colli di bottiglia nella fornitura di semiconduttori per inserti RFID | -0.5% | Globale, concentrato nei centri manifatturieri dell'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi elevati per le attrezzature iniziali e per l'ammodernamento
Un trasformatore di medie dimensioni spende da 2 a 8 milioni di dollari per aggiungere sistemi di inserimento di assorbitori di ossigeno multi-corsia, ispezione visiva e stazioni di codifica RFID. [3] US Securities and Exchange Commission, “Amcor plc Form 10-K 2025,” sec.gov Il periodo di ammortamento si estende oltre i quattro anni se i volumi di produzione rimangono modesti, quindi le piccole imprese spesso rimandano l'investimento. Le opzioni di finanziamento rimangono limitate nei mercati emergenti, dove i finanziatori commerciali considerano gli asset smart-pack come garanzie di nicchia. Le spese di formazione gonfiano ulteriormente le spese in conto capitale perché i tecnici devono padroneggiare sia la meccanica del confezionamento che la risoluzione dei problemi elettronici. Gli OEM stanno rispondendo con retrofit modulari che si agganciano alle macchine form-fill-seal esistenti, abbassando le soglie di ingresso ma lasciando comunque un considerevole ostacolo di liquidità.
Preoccupazioni di tossicologia umana relative alle sostanze chimiche scavenger
L'EFSA e la FDA richiedono studi approfonditi sulla migrazione prima che nuove formulazioni di scavenger raggiungano il mercato, un processo che può durare dai 18 ai 24 mesi e costare oltre 1 milione di dollari. Le autorità di controllo dei consumatori esaminano attentamente i sistemi a base di ferro per individuare possibili cessioni di metalli, spingendo i rivenditori a preferire alternative enzimatiche nonostante i costi unitari più elevati. Con l'aumentare della sensibilità degli strumenti analitici, i limiti di esposizione consentiti potrebbero inasprirsi ulteriormente, prolungando la preparazione dei dossier. Le start-up a volte si spostano dalle applicazioni a contatto diretto con gli alimenti verso il confezionamento secondario per aggirare questi ostacoli. La percezione del rischio chimico rallenta la velocità di commercializzazione di principi attivi innovativi, in particolare nelle categorie degli alimenti per l'infanzia e dei nutraceutici.
Analisi del segmento
Per funzione di imballaggio: la freschezza del prodotto guida l'innovazione
Le applicazioni per la freschezza dei prodotti hanno conquistato una quota del 45.90% del mercato degli imballaggi attivi e intelligenti nel 2025, sottolineando il ruolo di primo piano dei rivenditori nel prolungare la durata di conservazione dei prodotti deperibili. Questa posizione dominante riflette l'ampia utilità di sequestratori di ossigeno, assorbitori di umidità e inibitori di etilene che funzionano senza alimentazione e si integrano facilmente nelle linee esistenti. Si prevede che il mercato degli imballaggi attivi e intelligenti per le soluzioni di freschezza crescerà fino a raggiungere i 10.23 miliardi di dollari entro il 2031, trainato da obiettivi più severi di riduzione degli sprechi in Nord America ed Europa. I tassi di scarto di riferimento dei rivenditori stanno attribuendo risparmi sui costi direttamente ai formati attivi, attirando investimenti successivi da parte dei confezionatori di prodotti ortofrutticoli che cercano di diventare fornitori preferenziali. Il comportamento dei consumatori è in linea con questa priorità, poiché i sondaggi indicano che la freschezza è il principale fattore di acquisto ripetuto nelle categorie refrigerate.
Il segmento funzionale in più rapida crescita è la protezione del marchio, con un CAGR dell'8.42%, sostenuto dai rischi di contraffazione nei prodotti farmaceutici e nei cosmetici di lusso. I tag NFC integrati sotto sigilli antimanomissione consentono l'autenticazione con un solo tocco, mentre gli inchiostri UV-responsive aggiungono livelli di sicurezza nascosti. Le autorità globali hanno confiscato farmaci contraffatti, intensificando la pressione sui produttori legittimi affinché salvaguardassero le catene di approvvigionamento. Integrando identificatori serializzati con dashboard cloud, le aziende ottengono avvisi di diversione in tempo reale e informazioni di mercato sui flussi del mercato grigio. Queste dinamiche combinate posizionano freschezza e sicurezza come due pilastri della domanda funzionale, garantendo flussi di entrate diversificati ai fornitori di soluzioni.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tecnologia di imballaggio: soluzioni attive guidano il mercato
Le tecnologie attive hanno detenuto una quota del 62.70% nel 2025, poiché la loro modalità di azione passiva si adatta a prodotti ad alto volume. Non richiedono batterie e richiedono modifiche minime alla supply chain, riducendo l'attrito nell'implementazione. Gli scavenger a base di ferro rimangono leader di costo, a meno di 0.02 dollari a bustina, sostenendone l'adozione in segmenti orientati al valore come prodotti da forno e snack. Il mercato degli imballaggi attivi e intelligenti sta assistendo a un'ibridazione, con film attivi che ora incorporano strisce di temperatura stampate che si scuriscono dopo aver raggiunto soglie di esposizione cumulativa. Le tecnologie intelligenti, sebbene su una base più ridotta, stanno avanzando a un CAGR del 7.56%, grazie al miglioramento dell'economia unitaria e alla riduzione dei costi di trasmissione dei dati grazie alla connettività 5G.
Le piattaforme emergenti di elettronica stampata sfumano i confini tra i due campi. Le macchine da stampa rotocalco roll-to-roll possono depositare tracce conduttive insieme a sostanze chimiche che assorbono gas in un unico passaggio, creando confezioni autoregolanti che rilasciano CO₂ all'inizio della fermentazione. Enti normativi come ISO 15378 stanno aggiornando le linee guida per includere queste strutture multifunzionali, offrendo ai pionieri chiarezza normativa. Questa convergenza amplia il divario per i trasformatori con competenze sia in chimica che in elettronica, rafforzando il vantaggio competitivo degli operatori integrati nel mercato del packaging attivo e intelligente.
Per tipo di imballaggio attivo: gli assorbitori di gas dominano le applicazioni
Gli scavenger di gas hanno rappresentato il 37.65% del fatturato del segmento nel 2025, in gran parte grazie alla loro versatilità in carni, snack e prodotti farmaceutici. Gli scavenger di ossigeno, il sottogruppo di punta, prevengono l'ossidazione dei lipidi e la crescita microbica, prolungando la durata di conservazione a temperatura ambiente fino a 12 mesi in alcuni formati di snack secchi. La quota di mercato degli scavenger nel packaging attivo e intelligente rimane resiliente perché le prestazioni sono quantificabili tramite l'analisi dello spazio di testa, semplificando i calcoli del ROI. Gli scavenger di umidità seguono a ruota, cavalcando l'onda della domanda nel settore dell'elettronica e dei nutraceutici in polvere, dove l'umidità compromette l'efficacia.
I suscettori per microonde continuano a servire nicchie di mercato per i piatti pronti, ma devono far fronte alla sostituzione con vassoi barriera per forno che eliminano le pellicole accessorie. L'innovazione negli scavenger integrati nei polimeri sta eliminando del tutto le bustine, soddisfacendo i brand manager interessati a un'estetica pulita delle confezioni. Le domande di brevetto sono aumentate del 18% nel 2024, evidenziando le soluzioni a matrice polimerica che non generano componenti sfusi, riducendo così il rischio di FOD (detriti da corpi estranei) sulle linee ad alta velocità.
Per tipo di imballaggio intelligente: l'integrazione digitale accelera
Codifica e marcatura hanno detenuto una quota del 41.20% grazie all'esistenza di infrastrutture in tutto il mondo per la lettura di codici a barre e codici QR. I marchi utilizzano link QR dinamici che aggiornano la provenienza o i contenuti promozionali senza dover ristampare, massimizzando l'agilità post-lancio. Il settore del packaging attivo e intelligente sfrutta questi gateway a basso costo per indirizzare i consumatori verso interazioni più ricche basate sulla tecnologia NFC. Le tecnologie basate sulle antenne, principalmente RFID e NFC, mostrano un robusto CAGR del 9.02%, sostenuto dalle scadenze di serializzazione farmaceutica e dai modelli di vendita al dettaglio omnicanale che richiedono una visibilità onnipresente dell'inventario.
I sensori stampati che rilevano temperatura, gas e deterioramento microbico sono ora prodotti roll-to-roll a una velocità fino a 500 m/min, riducendo drasticamente i costi unitari. Alcuni marchi lattiero-caseari sperimentano etichette colorimetriche di freschezza che cambiano dal blu al bianco quando l'esposizione cumulativa al freddo supera le soglie di sicurezza, aprendo un ciclo di feedback visibile per i consumatori. I servizi di autenticazione basati su blockchain si integrano con questi sensori, producendo record immutabili che gli enti regolatori possono verificare all'istante.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per settore dell'utente finale: le applicazioni alimentari guidano l'adozione
Nel 2025, le applicazioni alimentari rappresentavano una quota del 35.20% del mercato degli imballaggi attivi e intelligenti, a dimostrazione dell'elevata deperibilità e della sensibilità dei consumatori alla freschezza. I rivenditori di generi alimentari insistono affinché i fornitori adottino assorbitori di ossigeno attivo per prolungare la durata di conservazione della carne refrigerata da 12 a 18 giorni, semplificando la programmazione dei rifornimenti. I produttori di latticini stratificano peptidi antimicrobici nelle pellicole interne per ritardare la crescita di muffe, mentre i produttori di frutta e verdura aggiungono assorbitori di etilene all'interno delle confezioni a conchiglia per rallentarne la maturazione.
I prodotti farmaceutici registrano il CAGR più elevato, pari al 7.23%, poiché prodotti biologici, vaccini e terapie personalizzate richiedono il monitoraggio a livello di articolo a temperature inferiori allo zero. La serializzazione 2.0 impone a ogni unità vendibile di avere un'identità digitale, rendendo le funzionalità intelligenti non negoziabili. Gli utenti del settore delle bevande e dell'industria utilizzano imballaggi intelligenti principalmente per la lotta alla contraffazione e il monitoraggio delle condizioni nel trasporto marittimo esteso, mentre le aziende di logistica sfruttano la tecnologia RFID per la visibilità a livello di pallet al fine di ottimizzare il routing degli hub. La diversificata adozione nei vari settori isola i fornitori di soluzioni dalle oscillazioni della domanda in ogni singolo settore verticale.
Analisi geografica
Mercato degli imballaggi attivi e intelligenti in Nord America
Il Nord America ha guidato il mercato degli imballaggi attivi e intelligenti con una quota del 34.00% nel 2025, grazie alla serializzazione FDA e alle catene del freddo consolidate che hanno dato un impulso iniziale. I rivenditori utilizzano indicatori di freschezza integrati per verificare le prestazioni dei fornitori e il capitale di rischio continua a finanziare start-up che integrano l'IoT con gli imballaggi flessibili. La penetrazione delle etichette intelligenti ha superato il 18% delle confezioni di carne refrigerata negli Stati Uniti entro la fine del 2025, consolidando la familiarità degli utenti.
Mercato europeo degli imballaggi attivi e intelligenti
L'Europa rimane un crogiolo tecnologico in cui la legislazione sulla sostenibilità stimola una rapida iterazione. La Direttiva sulla plastica monouso ha stimolato la ricerca e sviluppo su tag NFC compostabili e laminazioni senza solventi. La Germania ha sperimentato filigrane digitali per la selezione automatica degli imballaggi, raggiungendo una precisione di rilevamento del 95% durante le prove comunali. Le tariffe estese di responsabilità del produttore in Francia, scaglionate in base alla riciclabilità e al contenuto riciclato, spingono indirettamente i trasformatori verso pellicole intelligenti monomateriale.
Mercato degli imballaggi attivi e intelligenti nella regione Asia-Pacifico
L'area Asia-Pacifico è quella in più rapida crescita, con un CAGR del 9.45%, trainata dall'aggiornamento della legge cinese sull'etichettatura alimentare e dalla spinta del "Make in India" in India, che ora ospita la produzione regionale di chip RFID. Il mercato degli imballaggi attivi e intelligenti nell'area Asia-Pacifico potrebbe superare quello dell'Europa entro il 2028, se gli attuali piani di spesa in conto capitale si concretizzeranno. Il canale dei convenience store giapponesi sta sperimentando integratori tempo-temperatura su bento box premium, mentre la Corea del Sud impone la serializzazione per alcuni prodotti biologici, spingendo l'adozione dell'intelligence in modo più approfondito nel settore sanitario.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
Gli imballaggi attivi e intelligenti per applicazioni a contatto con gli alimenti sono definiti dai requisiti di autorizzazione e documentazione pre-commercializzazione delle sostanze, che influenzano la selezione dei materiali e i tempi di immissione sul mercato. Nell'Unione europea, il Regolamento (CE) n. 450/2009 stabilisce le norme per i materiali attivi e intelligenti e richiede una Dichiarazione di conformità scritta lungo tutta la catena di commercializzazione (in linea con il quadro normativo più ampio per gli imballaggi a contatto con gli alimenti), mentre le valutazioni dell'EFSA supportano le autorizzazioni per le sostanze utilizzate nei componenti attivi.
Negli Stati Uniti, la FDA regola le sostanze di imballaggio che possono diventare additivi alimentari, richiedendo in genere l'autorizzazione tramite la procedura di notifica delle sostanze a contatto con gli alimenti (FCS) o altre vie pertinenti ai sensi del 21 CFR Parte 170. Anche le pratiche di identificazione e marcatura degli imballaggi continuano a standardizzarsi a livello globale, come dimostrano la norma ISO 6608-1:2024 (requisiti funzionali e criteri di valutazione per gli imballaggi attivi) e le più recenti norme ISO di etichettatura/marcatura pubblicate nel maggio 2026 (ISO 22742:2026 e ISO 28219:2026), che supportano l'interoperabilità per i flussi di lavoro di codifica, tracciabilità e conformità nelle implementazioni di imballaggi intelligenti.
Analisi della catena del valore
La catena del valore degli imballaggi attivi e intelligenti comprende (1) input di materiali e componenti (polimeri, substrati di carta/fibre, adesivi, inchiostri, sostanze chimiche scavenger, agenti antimicrobici, inserti e circuiti integrati RFID/NFC ed elementi sensore), (2) produttori e trasformatori di imballaggi che integrano elementi attivi o caratteristiche stampate/digitali in pellicole, etichette e formati rigidi, (3) fornitori di macchinari e integrazione di linea che consentono l'inserimento, la codifica, l'ispezione e l'acquisizione dei dati, (4) confezionatori/coconfezionatori e proprietari di marchi che specificano i requisiti di prestazioni e conformità (prolungamento della freschezza, autenticazione e visibilità della catena del freddo), (5) rivenditori e fornitori di logistica che utilizzano i dati per l'integrità dell'inventario e la riduzione delle perdite e (6) attori di fine vita, tra cui raccolta, smistamento e riciclaggio che gestiscono la maggiore complessità delle strutture multistrato e delle etichette intelligenti.
Le principali difficoltà derivano dal coordinamento tra le diverse parti interessate e dall'integrazione tecnica su larga scala, soprattutto quando i principi attivi di origine chimica vengono combinati con sistemi di identificazione e rilevamento basati sull'elettronica. Norme e requisiti di conformità regolano il passaggio di consegne lungo tutta la catena, ad esempio la norma ISO 6608-1:2024 che fornisce un linguaggio comune per le prestazioni degli imballaggi attivi e i requisiti UE previsti dal Regolamento (CE) n. 450/2009 che impone dichiarazioni di conformità per i materiali attivi e intelligenti durante la commercializzazione. Organismi di settore come AIPIA supportano inoltre le transizioni dai progetti pilota alla produzione su larga scala, rafforzando il ruolo della collaborazione tra trasformatori, fornitori di tecnologia e proprietari dei marchi.
Panorama competitivo
Il mercato degli imballaggi attivi e intelligenti è caratterizzato da una moderata concentrazione, con i principali attori che detengono collettivamente una quota significativa del fatturato. Amcor plc, Sealed Air Corporation e Avery Dennison Corporation stanziano annualmente milioni di dollari per la ricerca e sviluppo sugli imballaggi intelligenti, spesso collaborando con produttori di semiconduttori per garantire l'accesso ai chip RFID.
Avery Dennison ha aperto il suo primo stabilimento di produzione di inlay RFID certificato ARC in India nell'aprile 2025, consolidando la resilienza dell'offerta e intercettando la domanda regionale. Le aziende di medie dimensioni puntano a nicchie come le pellicole antimicrobiche o le etichette intelligenti compostabili, guadagnando terreno grazie all'agilità e alle competenze specialistiche. La corsa ai brevetti si intensifica per gli inchiostri a recupero di energia che traggono energia dai segnali RF ambientali, una svolta che potrebbe eliminare del tutto le batterie a film sottile. La pressione competitiva ora si basa tanto sugli ecosistemi software quanto sull'innovazione dei materiali, guidando alleanze strategiche tra trasformatori di imballaggi e fornitori di servizi cloud.
I disruptor emergenti sperimentano pacchetti di packaging SaaS, vendendo abbonamenti a dati di freschezza anziché solo etichette fisiche. Gli investitori sostengono le aziende che integrano la previsione della domanda basata sull'intelligenza artificiale con segnali di smart-pack, promettendo riduzioni delle scorte nei nodi a valle. Di conseguenza, gli operatori storici stanno riqualificando la forza lavoro verso la scienza dei dati e la meccatronica, segnalando una svolta a lungo termine verso modelli di business incentrati sulla tecnologia.
Leader del settore degli imballaggi attivi e intelligenti
Avery Dennison Corporation
Multisorb Technologies Inc.
Amcor plc
Compagnia dell'aria sigillata
Coveris Holding SA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Maggio 2026: Amcor ha portato avanti lo sviluppo di imballaggi alimentari a base di fibre con Metsa Group e G. Mondini, posizionando i formati in fibra stampata e a base di carta come valide alternative per applicazioni che necessitano ancora di caratteristiche prestazionali quali barriera e integrità della confezione. La collaborazione evidenzia il passaggio a strutture riciclabili che possono coesistere con funzioni attive come il confezionamento in atmosfera modificata per carne e alimenti pronti al dettaglio.
- Febbraio 2026: Avery Dennison ha lanciato la serie di inlay RFID AD IdentiFresh, destinata ai settori degli alimenti freschi, tra cui panetteria, carne, gastronomia e prodotti ortofrutticoli, a supporto della visibilità a livello di singolo articolo e della gestione delle scorte basata sulla freschezza. Il lancio rafforza l'infrastruttura per l'adozione di imballaggi intelligenti laddove rivenditori e marchi necessitano di vendite più rapide, controllo delle perdite e un controllo più rigoroso della catena del freddo.
- Novembre 2024: VarieT Technology ha presentato la sua Smart Heat Battery, un inserto autoriscaldante progettato per riscaldare su richiesta alimenti e bevande in lattina. Questo tipo di componente attivo aggiuntivo amplia la gamma di applicazioni per la comodità del consumatore e crea nuove opportunità di integrazione per i trasformatori e i proprietari di marchi in termini di sicurezza, compatibilità delle confezioni e attivazione da parte dell'utente.
Ambito del rapporto sul mercato globale degli imballaggi attivi e intelligenti
L'imballaggio attivo e intelligente si riferisce a un pacchetto che può rilevare i cambiamenti ambientali e notificare agli utenti tali cambiamenti. I sistemi di imballaggio avanzati eseguono attività come rilevare, rilevare, registrare, rintracciare, comunicare, prolungare la durata di conservazione, migliorare la sicurezza e la qualità, fornire informazioni e avvisare gli utenti di potenziali problemi. Lo studio considera i ricavi generati dalla vendita di vari tipi di prodotti/soluzioni di imballaggio attivo e intelligente forniti dai fornitori che operano nel mercato.
Il mercato dell'imballaggio attivo e intelligente è segmentato per mercato dell'imballaggio attivo (tipo (depuratori/emettitori di gas, decontaminanti dell'umidità, suscettori di microonde), industria dell'utente finale (cibo, bevande)), mercato dell'imballaggio intelligente (tipo (codifica e marcatura, antenna ( RFID e NFC), sensori e dispositivi di output), industria degli utenti finali (cibo, bevande, farmaceutica, industriale, logistica)) e geografia.
Per funzione di confezionamento
| Supply Chain Management |
| Freschezza del prodotto |
| Convenienza per il consumatore |
| Protezione del marchio |
| Informazioni sul prodotto |
Dalla tecnologia di imballaggio
| Imballaggio attivo |
| Imballaggio intelligente |
Per tipo di imballaggio attivo
| Scavenger/emettitori di gas |
| Scavenger di umidità |
| Suscettori a microonde |
| Altre Tecnologie di Imballaggio Attivo |
Per tipo di imballaggio intelligente
| Codifica e marcature |
| Antenna (RFID e NFC) |
| Sensori e dispositivi di output |
| Altre tecnologie di imballaggio intelligenti |
Per settore degli utenti finali
| Alimentare - Food |
| Bevande |
| Eccipienti farmaceutici |
| Industriale |
| Logistica |
| Altre industrie di utenti finali |
Per geografia
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Resto d'Africa | ||
| Per funzione di confezionamento | Supply Chain Management | ||
| Freschezza del prodotto | |||
| Convenienza per il consumatore | |||
| Protezione del marchio | |||
| Informazioni sul prodotto | |||
| Dalla tecnologia di imballaggio | Imballaggio attivo | ||
| Imballaggio intelligente | |||
| Per tipo di imballaggio attivo | Scavenger/emettitori di gas | ||
| Scavenger di umidità | |||
| Suscettori a microonde | |||
| Altre Tecnologie di Imballaggio Attivo | |||
| Per tipo di imballaggio intelligente | Codifica e marcature | ||
| Antenna (RFID e NFC) | |||
| Sensori e dispositivi di output | |||
| Altre tecnologie di imballaggio intelligenti | |||
| Per settore degli utenti finali | Alimentare - Food | ||
| Bevande | |||
| Eccipienti farmaceutici | |||
| Industriale | |||
| Logistica | |||
| Altre industrie di utenti finali | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Regno Unito | ||
| Germania | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Australia | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Resto d'Africa | |||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato degli imballaggi attivi e intelligenti nel 2026?
Il suo valore è di 16.4 miliardi di dollari, con una previsione di aumento a 22.29 miliardi di dollari entro il 2031, con un CAGR del 6.31%.
Quale applicazione genera attualmente i ricavi più elevati?
La freschezza del prodotto detiene una quota del 45.90% grazie all'ampia adozione di sostanze che eliminano ossigeno e umidità a livello di vendita al dettaglio e di trasformazione.
Quale regione è all'avanguardia nell'adozione di imballaggi intelligenti?
Il Nord America detiene una quota del 34.00% grazie alle norme di serializzazione della FDA e alle reti consolidate della catena del freddo.
Quale segmento tecnologico sta crescendo più velocemente?
Si prevede che gli imballaggi intelligenti basati su antenne, come gli inserti RFID e NFC, cresceranno a un CAGR del 9.02% entro il 2031.
Qual è il principale vincolo per i piccoli convertitori?
I costi iniziali per le attrezzature e l'ammodernamento, pari a 2-8 milioni di dollari per impianto, prolungano i periodi di ammortamento oltre i quattro anni.


