

Dimensioni e quota di mercato dei denti acrilici
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | USD 675.42 milioni |
| Dimensione del mercato (2031) | USD 963.99 milioni |
| Tasso di crescita (2026 - 2031) | 7.35% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei denti acrilici a cura di Mordor Intelligence
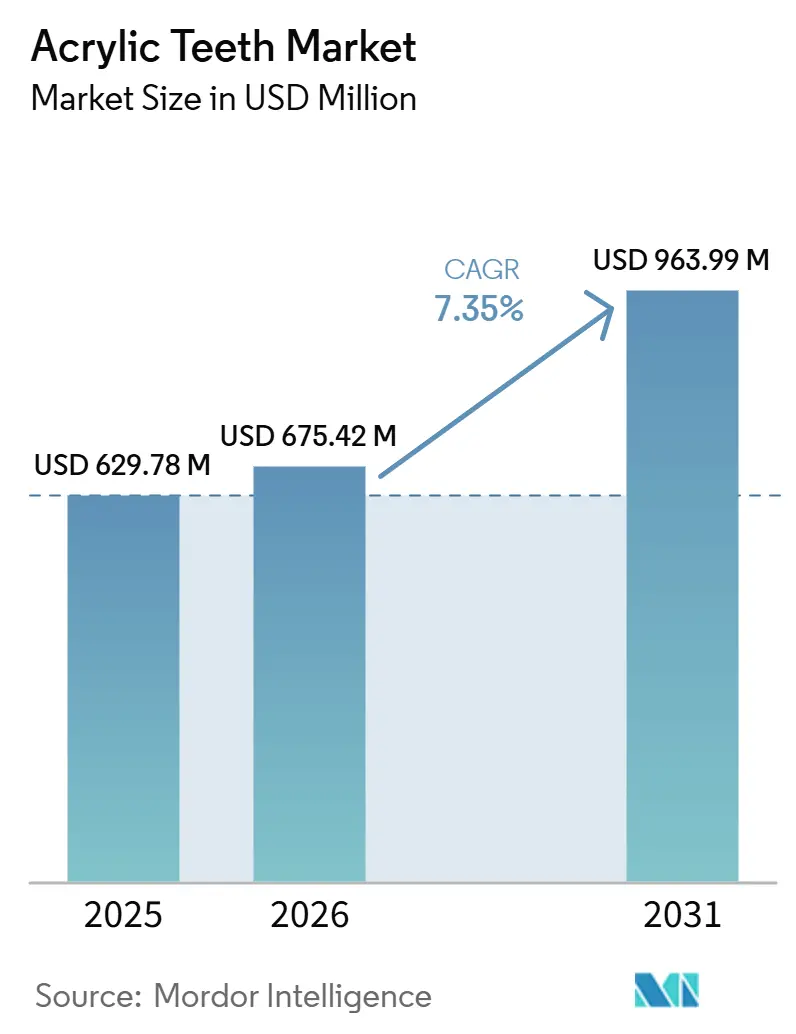
Si prevede che il mercato dei denti acrilici aumenterà da 629.78 milioni di dollari nel 2025 a 675.42 milioni di dollari nel 2026, raggiungendo i 963.99 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.35% nel periodo 2026-2031.
Il mercato dei denti in acrilico è sostenuto dal crescente numero di pazienti edentuli in tutto il mondo e le prospettive a lungo termine rimangono legate più all'invecchiamento della popolazione e alla crescita assoluta dei casi che a un eventuale peggioramento dei tassi di salute orale. La fascia d'età tra i 50 e i 64 anni è quella in più rapida espansione tra i nuovi casi di edentulia, il che mantiene alta la domanda di protesi rimovibili e supporta le esigenze di sostituzione ripetute per diversi anni. Il mercato dei denti in acrilico è inoltre in fase di trasformazione grazie alla produzione digitale di protesi, con laboratori e grandi reti di cliniche che si stanno orientando verso flussi di lavoro di stampa e fresatura che migliorano la uniformità e riducono i tempi di consegna. La concorrenza tra i prodotti si sta spostando verso una maggiore profondità di colore, polimeri reticolati e compatibilità digitale, motivo per cui i prodotti multistrato e le applicazioni estetiche stanno guadagnando terreno nel mercato dei denti in acrilico.
Punti chiave del rapporto
- Per tipologia, le protesi parziali detenevano una quota del 42.62% nel 2025, mentre si prevede che le protesi rimovibili su impianti (overdenture) registreranno un tasso di crescita annuo composto (CAGR) dell'8.76% fino al 2031.
- Per tipologia di strato, i denti acrilici a tre strati detenevano la quota maggiore del 39.65% nel 2025, mentre si prevede che i formati a quattro strati cresceranno a un tasso annuo composto dell'8.47% fino al 2031.
- In termini di tecnologia, la stampa 3D ha rappresentato una quota del 58.17% nel 2025, mentre il CAD/CAM sta crescendo a un tasso annuo composto del 9.15% fino al 2031.
- Per quanto riguarda le applicazioni, la funzionalità ha conquistato una quota del 57.42% nel 2025, mentre si prevede che l'estetica crescerà a un tasso annuo composto del 9.45% fino al 2031.
- Per tipologia di utente finale, i laboratori odontotecnici detenevano una quota del 52.07% nel 2025, mentre le cliniche dentistiche hanno registrato il CAGR (tasso di crescita annuale composto) più elevato, pari all'8.91% fino al 2031.
- Dal punto di vista geografico, il Nord America ha mantenuto una quota del 42.15% nel 2025, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto dell'8.77% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei denti acrilici
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dell'edentulismo e della perdita dei denti negli anziani | + 2.5% | A livello globale, con particolare attenzione all'America Latina, all'Asia orientale e all'Europa orientale. | A lungo termine (≥ 4 anni) |
| Vantaggio in termini di costi rispetto alle alternative in ceramica e zirconia | + 1.4% | A livello globale, con effetti più marcati nella regione Asia-Pacifico e in America Latina. | Medio termine (2-4 anni) |
| Espansione dei flussi di lavoro digitali per la realizzazione di protesi dentarie nei laboratori odontotecnici. | + 1.8% | Nord America, Europa occidentale, Cina e Australia | Medio termine (2-4 anni) |
| Aumento della domanda di protesi estetiche e di colore corrispondente. | + 1.3% | Nord America, Europa, Giappone e Corea del Sud | Medio termine (2-4 anni) |
| Crescita dell'accesso alle cure dentistiche pubbliche e private nei mercati emergenti | + 1.1% | India, Sud-est asiatico, Brasile e Paesi del Consiglio di Cooperazione del Golfo | A lungo termine (≥ 4 anni) |
| Cicli di sostituzione nelle protesi parziali ad alta usura | + 0.8% | A livello globale, con maggiore incidenza in Europa e Nord America. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dell'edentulismo e della perdita dei denti negli anziani
Il mercato dei denti acrilici sta crescendo grazie a un bacino globale più ampio di pazienti edentuli, anche se i tassi standardizzati per età non sono peggiorati allo stesso ritmo del numero totale di casi. La dimensione della popolazione ha contribuito per il 62.2% all'aumento assoluto del carico e la struttura dell'invecchiamento per il 50.6%, il che dimostra perché il mercato dei denti acrilici è strettamente legato alla demografia piuttosto che ai cicli di trattamento a breve termine. [1] I modelli globali, regionali e nazionali di cambiamento nel carico dell'edentulismo, 1990-2021: un'analisi dello studio sul carico globale della malattia 2021 e previsioni fino al 2041. L'edentulismo globale ha colpito 353 milioni di persone nel 2021 e le proiezioni indicano oltre 660 milioni di individui edentuli entro il 2050. La coorte dai 50 ai 64 anni si sta espandendo più rapidamente, il che crea un lungo periodo di sostituzione e manutenzione per il mercato dei denti acrilici perché questi pazienti possono rimanere nei percorsi di cura per molti anni. La Cina rimarrà centrale per la domanda futura, con 130.23 milioni di persone edentule previste entro il 2050, il che mantiene l'Asia rilevante per l'espansione a lungo termine del mercato dei denti acrilici.
Vantaggio in termini di costi rispetto alle alternative in ceramica e zirconia
Il mercato dei denti acrilici mantiene la sua più ampia portata di pazienti perché le protesi rimovibili in polimero rimangono un'opzione pratica per i contesti di trattamento sensibili al costo, soprattutto se confrontate con materiali restaurativi più pregiati descritti nella bozza per l'utente. Il prezzo è solo una parte del quadro, poiché anche la durata e la frequenza di sostituzione influenzano la domanda all'interno del mercato dei denti acrilici. Uno studio retrospettivo del 2024 su 1,893 protesi ha rilevato una sopravvivenza mediana di 45 mesi per le protesi parziali acriliche, rispetto a 73 mesi per le alternative a base metallica. [2] Longevità delle protesi parziali rimovibili in acrilico e cromo-cobalto: un'analisi retrospettiva decennale sulla sopravvivenza di 1246 pazienti portatori di protesi. Questo intervallo più breve crea un volume di sostituzione ricorrente, che supporta ordini ripetuti per laboratori, cliniche e produttori che servono il mercato dei denti acrilici. Lo stesso profilo di durabilità mantiene anche la manutenzione e il follow-up clinicamente importanti, il che aiuta a sostenere un'interazione continua con il paziente piuttosto che una vendita una tantum del dispositivo. In termini pratici, l'accessibilità economica e i cicli di sostituzione prevedibili continuano a rendere il mercato dei denti in acrilico resiliente per i pazienti a reddito medio e per i sistemi sanitari sensibili al prezzo.
Espansione dei flussi di lavoro digitali per la realizzazione di protesi dentarie nei laboratori odontotecnici.
Il mercato dei denti in acrilico sta subendo una profonda trasformazione grazie al passaggio dalla produzione manuale ai flussi di lavoro digitali in laboratorio. Nel luglio 2025, 3D Systems ha lanciato sul mercato statunitense la sua soluzione NextDent Jetted Denture Solution, un sistema monolitico approvato dalla FDA che stampa denti e base in un'unica passata. L'azienda ha dichiarato che il sistema riduce un processo convenzionale di cinque giorni a meno di un giorno e diminuisce la manodopera manuale di oltre il 50%, migliorando così la redditività del mercato dei denti in acrilico, dove i tempi di consegna sono cruciali. Anche i prodotti CAD/CAM stanno guadagnando terreno, poiché i fornitori di materiali stanno ampliando i loro portfolio di dischi e resine adatti ai flussi di lavoro per protesi di alta gamma. Questo cambiamento favorisce materiali di maggior valore con un controllo del colore più preciso e una maggiore uniformità di processo, a supporto dei segmenti premium del mercato dei denti in acrilico. Con l'integrazione nei laboratori di librerie di materiali collegate a software e sistemi di resina specifici per le apparecchiature, il mercato dei denti in acrilico si sta orientando verso un modello competitivo basato sui flussi di lavoro, piuttosto che su un semplice modello di prodotto di base.
Aumento della domanda di protesi estetiche e di colore corrispondente.
Il mercato dei denti in acrilico sta registrando una crescente domanda di protesi dall'aspetto più naturale, in grado di soddisfare le aspettative dei pazienti in termini di tonalità, traslucenza e design del sorriso visibile. I produttori stanno rispondendo ampliando la gamma di colori e promuovendo materiali reticolati di alta qualità che migliorano la resistenza all'usura e la conservazione dell'aspetto. VITA ha lanciato VITA VIONIC RESINS nell'aprile 2025 con nove tonalità classiche per denti da protesi e una resina di base specifica per i flussi di lavoro digitali. La linea SR Vivodent S DCL di Ivoclar offre 40 opzioni di colore e utilizza un processo a doppia reticolazione a quattro strati, in linea con la tendenza premium del mercato dei denti in acrilico. Nel febbraio 2025, Aspen Dental e Ivoclar hanno lanciato la protesi Signature Elite, supportandone il lancio con la certificazione di oltre 1,300 tecnici di laboratorio, a dimostrazione del fatto che i miglioramenti estetici si stanno diffondendo anche nelle reti di assistenza più ampie. Man mano che queste aspettative si estendono oltre gli studi specialistici, è probabile che il mercato dei denti in acrilico continui a spostarsi dalla semplice sostituzione dei denti verso una selezione di prodotti maggiormente orientata all'aspetto estetico.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Usura del materiale, macchie e rischio di frattura | -0.9% | A livello globale, con l'effetto più marcato nei segmenti di protesi parziali ad alto utilizzo. | Medio termine (2-4 anni) |
| Sostituzione mediante protesi fisse e supportate da impianti. | -1.5% | Nord America, Europa occidentale, Giappone e Corea del Sud | A lungo termine (≥ 4 anni) |
| Carenza di tecnici odontoiatrici qualificati nei mercati a basso reddito | -0.7% | Africa subsahariana, Asia meridionale e zone rurali del Sud-est asiatico | A lungo termine (≥ 4 anni) |
| Volatilità delle materie prime e dei costi di input per il PMMA | -0.5% | Nord America, Europa e regione Asia-Pacifico | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Usura del materiale, macchie e rischio di frattura
Il mercato dei denti in acrilico presenta ancora una chiara limitazione in termini di materiale, poiché i denti in resina acrilica si usurano più rapidamente e risultano più vulnerabili a macchie e fratture rispetto ad alternative più resistenti in caso di utilizzo intensivo. I produttori stanno cercando di colmare questa lacuna attraverso sistemi polimerici rinforzati, tra cui il concetto NanoPearls di Kulzer e l'approccio DCL di Ivoclar, menzionati nella bozza per gli utenti. Ciononostante, in condizioni di maggiore usura, permangono limiti intrinseci relativi a microfratture, stress occlusale e cambiamenti estetici nel tempo. Ciò significa che il mercato dei denti in acrilico mantiene un buon rapporto qualità-prezzo, ma non supera completamente i problemi di prestazioni nei casi in cui i pazienti possono accedere a opzioni più durevoli.
Sostituzione mediante protesi fisse e supportate da impianti.
Il mercato dei denti in acrilico si trova ad affrontare la maggiore pressione di sostituzione da parte degli impianti dentali e di altre opzioni di restauro fisso nei paesi ad alto reddito. Il mercato degli impianti dentali destina una maggiore spesa clinica a percorsi di trattamento permanenti o semipermanenti. Questa pressione non è uniforme nel mercato dei denti in acrilico, poiché parte dell'adozione degli impianti è ancora supportata dalle protesi rimovibili su impianti, anziché eliminare completamente la domanda di acrilico. Nord America, Europa occidentale, Giappone e Corea del Sud rimangono le aree più esposte a questa limitazione, poiché l'accesso agli impianti e le infrastrutture chirurgiche sono più solide in queste regioni, secondo il modello descritto nella bozza per gli utenti. Di conseguenza, il mercato dei denti in acrilico non sta perdendo rilevanza ovunque, ma la sua composizione si sta spostando verso percorsi di trattamento più ibridi e differenziati in base al prezzo.
Analisi del segmento
Per tipologia: le protesi parziali ancorano il volume, mentre le protesi su impianti guidano la crescita.
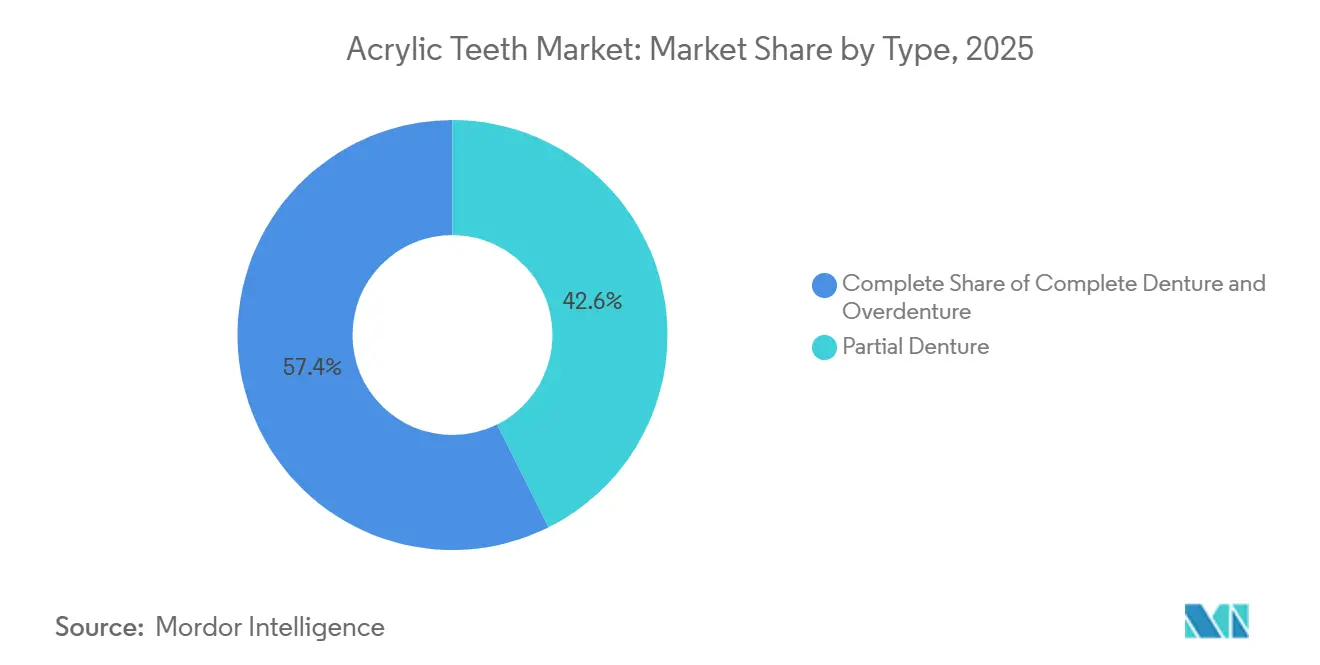
Nel 2025, le protesi parziali detenevano il 42.62% della quota di mercato dei denti in acrilico, rappresentando il segmento più ampio in termini di volume. Questa posizione di leadership riflette l'ampia base di pazienti che necessitano di trattamento per l'edentulia parziale, poiché molti pazienti conservano ancora la dentizione naturale e richiedono un supporto protesico transitorio o provvisorio. Il mercato dei denti in acrilico beneficia di questo segmento perché le protesi parziali sono ampiamente utilizzate in tutte le fasce d'età, e non sono limitate alle sole esigenze geriatriche avanzate. L'acrilico rimane un materiale interessante in questo contesto perché è più facile da adattare in studio e da ribasare in caso di cambiamenti delle condizioni cliniche durante il trattamento. Lo studio retrospettivo del 2024 ha inoltre dimostrato che intervalli di manutenzione inferiori a 3 mesi migliorano significativamente i risultati in termini di durata, il che indica opportunità di servizio ricorrenti per la base di clienti principale.
Si prevede che le overdenture cresceranno a un tasso di crescita annuo composto (CAGR) dell'8.76% fino al 2031, diventando così la tipologia in più rapida crescita nel mercato dei denti in acrilico. La loro ascesa riflette una soluzione intermedia e pratica, poiché i pazienti possono ottenere una migliore ritenzione dagli impianti senza dover ricorrere a un ponte fisso completo in ogni caso. Ciò dimostra anche come l'industria dei denti in acrilico si stia adattando, anziché arretrare, di fronte all'espansione delle cure implantari. Le protesi complete rimangono la seconda tipologia più diffusa e continuano a seguire l'invecchiamento della popolazione nei mercati europei più maturi come Germania, Francia e Spagna, come indicato nella bozza per gli utenti. La domanda di sostituzione mantiene inoltre attivi i volumi di questa tipologia, poiché le protesi parziali in acrilico hanno una durata media di 45 mesi e consentono quindi ai pazienti di tornare al ciclo di cura con una certa regolarità.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per stratificazione: i prodotti a tre strati mantengono la base, mentre i prodotti a quattro strati si posizionano nella fascia alta del mercato.
Nel 2025, i denti acrilici a tre strati hanno mantenuto una quota di mercato del 39.65%, confermandosi come la configurazione a tre strati più diffusa nel mercato dei denti acrilici. Questa posizione di rilievo è dovuta a un equilibrio tra qualità estetica e prestazioni meccaniche, che li ha resi una scelta comune, sia nella fascia media che in quella premium, per numerose indicazioni protesiche. I prodotti a due strati continuano a essere utilizzati in casi in cui il costo è un fattore critico e rimangono importanti laddove i laboratori si concentrano sulla produttività piuttosto che su miglioramenti estetici. Altri formati a tre strati occupano posizioni più ristrette in casi specifici, ma non influenzano allo stesso modo la struttura principale del mercato dei denti acrilici in termini di volume. Ciò lascia i prodotti a tre strati come il punto di riferimento del segmento, soprattutto laddove è necessario trovare un equilibrio tra funzionalità ed estetica accettabile su larga scala.
Si prevede che i prodotti a quattro strati cresceranno a un tasso annuo composto (CAGR) dell'8.47% fino al 2031, il che li rende il segmento di strati in più rapida crescita nel mercato dei denti acrilici. La loro crescita è legata a una gradazione di colore più profonda, a una migliore stratificazione visiva e a una maggiore compatibilità con i flussi di lavoro di protesi digitali di alta gamma. Il sistema SR Vivodent S DCL di Ivoclar dimostra chiaramente questa tendenza, poiché combina un processo a quattro strati con 40 opzioni di colore e una maggiore resistenza alla compressione rispetto ai prodotti PMMA convenzionali. Anche i dischi di fresatura TCR di Candulor dimostrano che l'industria dei denti acrilici sta ridefinendo il valore in base alla densità di reticolazione e alla resistenza all'abrasione, non solo in base al numero di strati visibili. In pratica, la competizione tra i vari strati si sta spostando verso una chimica di alta qualità e la compatibilità digitale, il che mantiene i prodotti a quattro strati ben posizionati per il prossimo ciclo di crescita.
Per tecnologia: la stampa 3D è attualmente in testa alla classifica, mentre il CAD/CAM cresce più rapidamente.
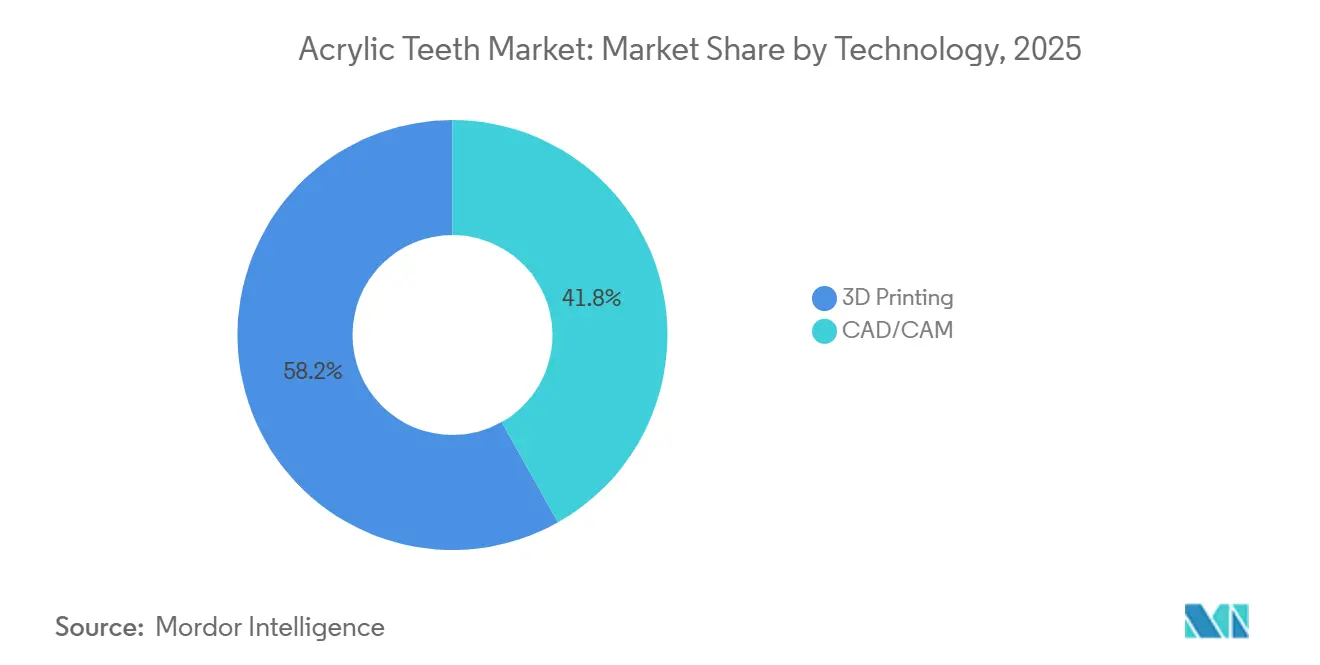
Nel 2025, la stampa 3D rappresentava il 58.17% del mercato dei denti acrilici, diventando così la tecnologia leader nei laboratori che utilizzano flussi di lavoro digitali per protesi dentarie. Questa leadership riflette la diffusione della produzione additiva a base di resina per la fabbricazione di denti e basi per protesi dentarie. Il lancio commerciale, avvenuto nel luglio 2025, della soluzione NextDent Jetted Denture di 3D Systems ha segnato un cambiamento epocale, poiché la piattaforma stampa denti e base in un unico passaggio, riducendo la manodopera di oltre il 50%. [3] 3D Systems annuncia un importante traguardo nell'odontoiatria digitale con il lancio commerciale completo della nuova soluzione per protesi dentarie approvata dalla FDA. La FP3D di Carbon, resa disponibile commercialmente nel settembre 2025, ha esteso la rilevanza del flusso di lavoro di stampa alle protesi parziali rimovibili flessibili e ha ampliato la portata della fabbricazione digitale. Questi sviluppi mantengono la produzione di stampa centrale nel mercato dei denti acrilici, dove la produttività, la velocità e la standardizzazione della piattaforma sono di fondamentale importanza.
Si prevede che il CAD/CAM crescerà a un tasso annuo composto del 9.15% fino al 2031, diventando così il segmento tecnologico in più rapida crescita nel mercato dei denti in acrilico. I laboratori si stanno orientando sempre più verso flussi di lavoro con dischi in PMMA fresati, poiché la riproducibilità e la precisione occlusale assumono maggiore importanza con l'aumentare della complessità dei casi. VITA ha ampliato il suo portfolio di dischi VIONIC DENT DISC nell'ottobre 2024 con cinque nuove tonalità e Candulor ha continuato a posizionare i dischi TCR Mono e Multi come opzioni di fresatura premium. Nel giugno 2026, Dentsply Sirona ha esteso il suo ecosistema di protesi stampate digitalmente Lucitone alla stampante MMF HeyGears UltraCraft, a dimostrazione di come i settori della stampa e della fresatura dei denti in acrilico stiano iniziando a convergere verso piattaforme digitali condivise. Il risultato non è un semplice cambiamento in cui un vincitore prende tutto, ma un ciclo di aggiornamento digitale più ampio in cui entrambe le tecnologie si espandono con priorità di utilizzo diverse.
Per applicazione: l'uso funzionale mantiene la base, mentre l'uso estetico si espande più rapidamente.
Nel 2025, la funzionalità deteneva una quota del 57.42%, confermandosi come l'applicazione principale nel mercato dei denti acrilici. Ciò riflette lo scopo clinico della maggior parte delle protesi rimovibili, poiché il ripristino dell'efficienza masticatoria e della funzione orale pratica ha ancora la priorità rispetto al miglioramento estetico in molte decisioni terapeutiche. In contesti con rimborsi e budget più limitati, gli acquirenti continuano a concentrarsi su adattamento, resistenza alla frattura e affidabilità nell'uso quotidiano, piuttosto che su un'ampia gamma di colori. Per questo motivo, i prodotti convenzionali a tre strati rimangono importanti nelle applicazioni ad alto volume nel settore dei denti acrilici. L'ampia quota di mercato di questo segmento dimostra che il ripristino funzionale continua a rappresentare la principale fonte di domanda per il mercato dei denti acrilici.
Si prevede che il settore estetico crescerà a un tasso annuo composto del 9.45% fino al 2031, diventando così l'applicazione in più rapida crescita nel mercato dei denti in acrilico. Questa tendenza è supportata da una gamma di colori più ampia, una migliore visualizzazione digitale e una maggiore attenzione da parte dei pazienti all'aspetto estetico durante la scelta della protesi. Il lancio, nel febbraio 2025, della protesi Signature Elite di Aspen Dental ha dimostrato che le linee estetiche premium stanno entrando a far parte di catene di cliniche più ampie a livello nazionale, anziché rimanere limitate a studi protesici di nicchia. Quel prodotto utilizzava denti anteriori SR Vivodent SDCL e una base IvoBase iniettata a caldo, in linea con la tendenza premium già visibile nel settore dei denti in acrilico. Di conseguenza, il potere di determinazione dei prezzi e la differenziazione del prodotto si stanno concentrando maggiormente sulle offerte orientate all'estetica piuttosto che sulle linee puramente restaurative di base.
Per utente finale: i laboratori odontotecnici detengono la base più ampia, mentre le cliniche dentistiche crescono più rapidamente.
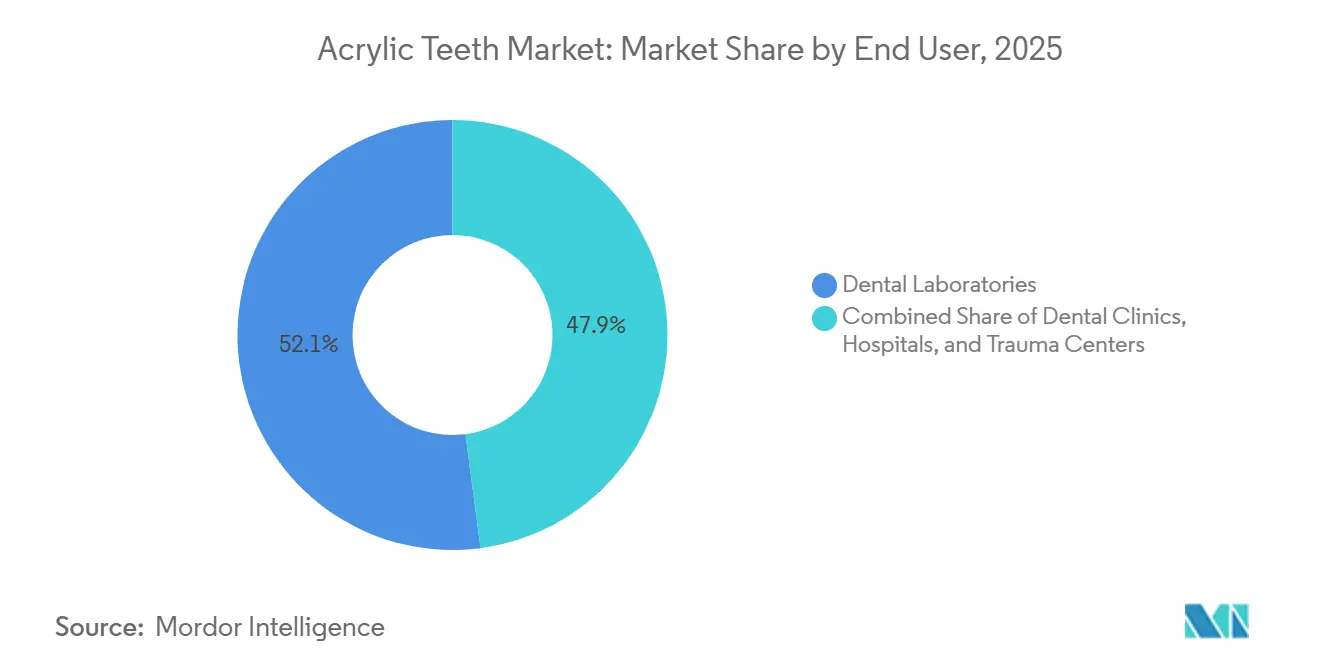
Nel 2025, i laboratori odontotecnici detenevano una quota del 52.07%, il che li rendeva il principale canale di utenti finali nel mercato dei denti acrilici. La loro leadership riflette la continua importanza della fabbricazione centralizzata, dei flussi di lavoro in batch e della capacità tecnica specializzata sia per le protesi parziali che per quelle complete. I grandi operatori utilizzano la digitalizzazione per difendere l'economia unitaria, motivo per cui l'investimento in fresatura, stampa e librerie di materiali rimane una caratteristica centrale del mercato dei denti acrilici. Modern Dental Group ha riportato un aumento del 47.7% dell'utile netto nel 2025 e ha collegato il guadagno all'efficienza operativa guidata dalla digitalizzazione, il che sottolinea i vantaggi di scala disponibili per i laboratori più grandi. [4] Modern Dental Group annuncia i risultati annuali del 2025, l'utile netto aumenta del 47.7% grazie ai guadagni di efficienza operativa guidati dalla digitalizzazione. Gli ospedali e i centri traumatologici rimangono un sottosegmento distinto per i casi istituzionali e di restauro complessi, ma non determinano l'equilibrio complessivo dei canali del mercato dei denti acrilici.
Si prevede che le cliniche dentistiche cresceranno a un tasso annuo composto (CAGR) dell'8.91% fino al 2031, diventando così la categoria di utenti finali in più rapida crescita nel mercato dei denti in acrilico. Ciò riflette la diffusione della fresatura interna e della stampa in studio, che riduce la dipendenza dai tempi di consegna dei laboratori esterni e consente consegne più rapide. L'espansione del flusso di lavoro di Dentsply Sirona e HeyGears, avvenuta nel giugno 2026, supporta ulteriormente questa tendenza, poiché semplifica la produzione monolitica e rende la fabbricazione digitale di protesi più accessibile anche al di fuori dei tradizionali laboratori centralizzati. Il settore dei denti in acrilico sta inoltre beneficiando della crescita delle reti di cliniche in India, nel Sud-est asiatico e nei Paesi del Consiglio di Cooperazione del Golfo (CCG), dove è possibile implementare sistemi digitali standardizzati in più sedi, come descritto nella bozza per gli utenti. Questo cambiamento non elimina i laboratori dalla catena del valore, ma riduce il divario tra il luogo in cui viene prescritta una protesi e il luogo in cui può essere prodotta all'interno del mercato dei denti in acrilico.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato nordamericano dei denti acrilici
Nel 2025, il Nord America deteneva il 42.15% della quota di mercato dei denti acrilici, confermandosi come il segmento regionale più importante. La regione beneficia di una fitta rete di laboratori privati, di un'ampia copertura odontoiatrica privata e di una forte domanda da parte dei pazienti per soluzioni di restauro a carico immediato e in giornata, secondo quanto riportato dagli utenti. L'approvazione da parte della FDA, nel luglio 2025, della piattaforma monolitica per protesi NextDent di 3D Systems ha inoltre rafforzato la leadership del Nord America nell'adozione della tecnologia digitale e nella validazione normativa.
Mercato europeo dei denti acrilici
L'Europa rimane un importante mercato regionale per i denti in acrilico, grazie alla combinazione di una popolazione di pazienti con un profilo di età mediamente elevato e di uno dei più importanti distretti di produttori di materiali di alta qualità. Aziende come VITA Zahnfabrik, Kulzer, Ivoclar, Candulor e Merz Dental hanno consolidato la posizione dell'Europa nella regione grazie alla scienza dei materiali, a solide relazioni con i laboratori e a una forte integrazione dei flussi di lavoro digitali. La regione beneficia inoltre di una domanda costante di protesi complete nei mercati occidentali più maturi, dove le fasce di pazienti più anziane continuano a sostenere i volumi di sostituzione e manutenzione. L'adozione della tecnologia digitale per le protesi è evidente sia nella stampa che nella fresatura, con aziende come Stratasys e VITA che ampliano le opzioni di flusso di lavoro per i laboratori che desiderano una maggiore produttività e una migliore flessibilità cromatica. Questa combinazione rende l'Europa un mercato fondamentale per i denti in acrilico, non solo come base di consumo, ma anche come centro per la progettazione di prodotti di alta qualità e per gli standard di processo.
Mercato dei denti acrilici nella regione Asia-Pacifico
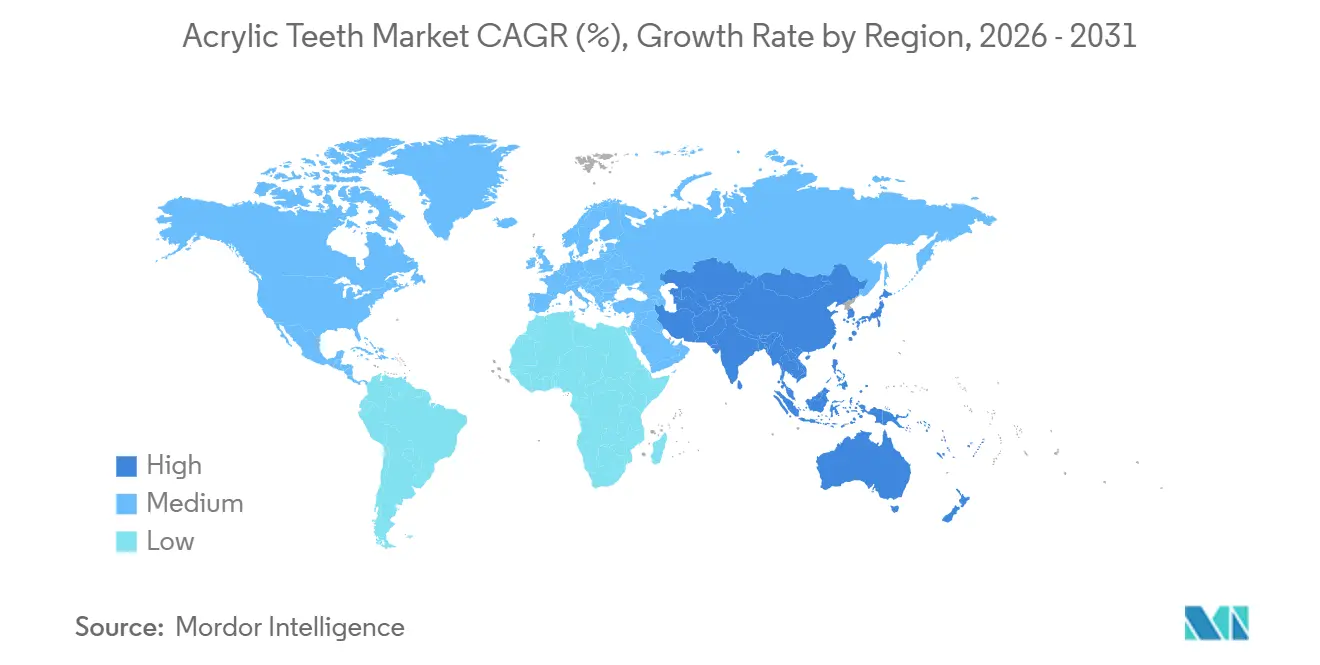
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) dell'8.77% fino al 2031, diventando così l'area geografica a più rapida crescita nel mercato dei denti acrilici. La Cina riveste un ruolo centrale in questa prospettiva, poiché combina una base produttiva in espansione con il più grande bacino futuro di pazienti edentuli al mondo, che raggiungerà i 130.23 milioni entro il 2050 secondo le proiezioni del GBD 2021. Giappone e Corea del Sud continuano a sostenere la domanda di prodotti di alta gamma grazie a consolidati ecosistemi nazionali di materiali dentali, mentre India e Sud-est asiatico contribuiscono alla crescita attraverso un accesso più ampio alle cure e l'espansione delle reti di cliniche, come descritto nella bozza per gli utenti.
Panorama competitivo
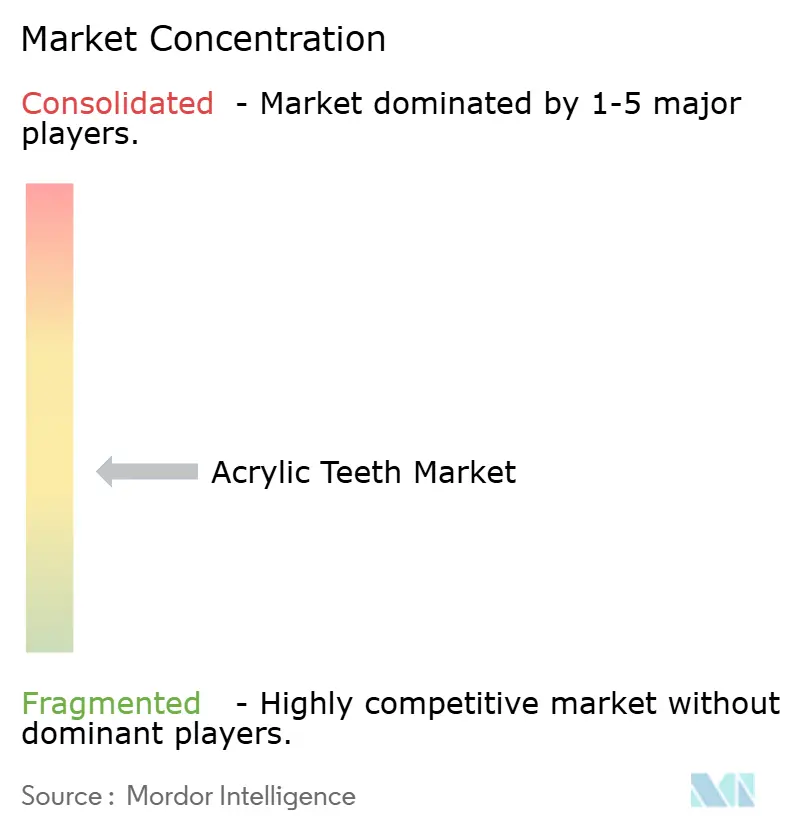
Il mercato dei denti in acrilico mostra una moderata concentrazione nei prodotti premium e una maggiore frammentazione nell'offerta di fascia media e standard. Specialisti europei come Ivoclar, VITA Zahnfabrik, Kulzer, Candulor e Merz Dental competono attraverso l'ingegneria dei materiali, i sistemi di colorazione e la compatibilità con i flussi di lavoro integrati nel software, piuttosto che attraverso il puro prezzo. La loro strategia è quella di diventare la scelta predefinita per i materiali all'interno dei sistemi di progettazione digitale, il che rende l'integrazione del software importante quanto le prestazioni del dente in sé nel mercato dei denti in acrilico. La validazione da parte di VITA delle resine VIONIC per le stampanti 3D RAYSHAPE in Cina e le librerie precaricate da Candulor in 3Shape sono chiari esempi di questo approccio basato sul blocco del flusso di lavoro. L'espansione, avvenuta nel giugno 2026, della compatibilità delle protesi stampate digitalmente Lucitone con il sistema MMF HeyGears UltraCraft di Dentsply Sirona ha seguito la stessa logica su scala commerciale più ampia.
Produttori asiatici come Huge Dental Material, Shanghai Pigeon Dental e Yamahachi Dental rimangono importanti in termini di costi e dimensioni, ma la bozza di mercato mostra che si stanno anche orientando verso formati con più strati e materiali rinforzati. Ciò significa che il mercato dei denti in acrilico non si divide nettamente tra l'Asia a basso costo e l'Europa premium, poiché l'architettura del prodotto e la predisposizione al digitale si stanno evolvendo in entrambi i gruppi. Il lancio commerciale di FP3D da parte di Carbon nel settembre 2025 ha creato un'ulteriore opportunità competitiva, poiché i materiali flessibili per protesi parziali estendono la rilevanza del flusso di lavoro digitale a una categoria adiacente che i fornitori tradizionali di denti prefabbricati non controllavano completamente in precedenza. Anche Stratasys ha aumentato la pressione competitiva in Europa con il lancio, nel gennaio 2025, di TrueDent come dispositivo con marchio CE di Classe I, che ha ampliato la base installata per la produzione di protesi digitali monolitiche.
Modern Dental Group si distingue per l'espansione geografica, che conferisce al mercato dei denti in acrilico un modello competitivo diverso, basato su economie di scala, acquisizioni e una presenza produttiva regionale. L'acquisizione di Hexa Ceram in Thailandia, avvenuta nel gennaio 2025, ha incrementato la capacità produttiva locale nel Sud-est asiatico, mentre l'accordo con Sindan, siglato nel settembre 2025, ha aperto la strada all'ingresso nel mercato degli Emirati Arabi Uniti e alla più ampia espansione dei laboratori nella regione MENA. Il lancio della protesi Signature Elite Denture da parte di Aspen Dental e Ivoclar, avvenuto nel febbraio 2025, ha mostrato un percorso differente, in cui i sistemi di protesi premium di marca si espandono attraverso reti di cliniche nazionali anziché tramite acquisizioni di laboratori. Nel complesso, queste mosse dimostrano che il mercato dei denti in acrilico è plasmato dall'integrazione di piattaforme, da aggiornamenti mirati dei materiali e dall'espansione della presenza regionale, piuttosto che da un unico leader globale dominante.
Leader del settore dei denti acrilici
Dentsply Sirona Inc.
Ivoclar Vivadent AG
Kulzer GmbH
SHOFU INC.
VITA Zahnfabrik H. Rauter GmbH und Co. KG
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Dentsply Sirona e HeyGears hanno ampliato il loro ecosistema di flussi di lavoro per protesi digitali con la validazione delle resine Lucitone Digital Print Denture per la stampante 3D DLP UltraCraft Multi-Material Fusion (MMF) di HeyGears. La collaborazione consente la produzione di protesi monolitiche in un unico pezzo senza adesione, eliminando la fase di incollaggio dente-base precedentemente necessaria e migliorando la produttività del laboratorio e la consistenza strutturale per protesi acriliche complete e parziali.
- Settembre 2025: Modern Dental Group ha firmato un Memorandum d'Intesa con Sindan (Emirati Arabi Uniti) al "Belt and Road Summit" di Hong Kong per sviluppare il primo laboratorio odontotecnico di livello mondiale negli Emirati Arabi Uniti, puntando a un rapido ingresso nel mercato MENA grazie a tecnologie di fabbricazione digitale avanzate e all'esperienza globale di Modern Dental nel campo della protesi dentale.
- Settembre 2025: Carbon ha annunciato la piena disponibilità commerciale di FP3D, una resina flessibile per protesi parziali rimovibili approvata dalla FDA con doppia polimerizzazione, sviluppata in collaborazione con Keystone Industries. FP3D è la prima resina dentale a utilizzare la tecnologia a doppia polimerizzazione di Carbon, che consente la stampa 3D di protesi parziali flessibili con maggiore durata, traslucenza e precisione dimensionale rispetto ai metodi di fabbricazione tradizionali.
- Luglio 2025: 3D Systems ha annunciato il lancio commerciale completo della soluzione NextDent Jetted Denture per il mercato statunitense, il primo sistema monolitico per protesi dentarie a getto d'acqua approvato dalla FDA. Utilizzando la stampante NextDent 300 MultiJet, il sistema stampa denti e base della protesi in un unico passaggio con una velocità di produzione superiore del 300% rispetto ai flussi di lavoro analogici, riducendo il lavoro manuale di oltre il 50% e puntando a un mercato statunitense di sostituzione delle protesi dentarie del valore di 600 milioni di dollari. Il lancio sui mercati europeo e asiatico è subordinato alle approvazioni normative regionali.
Ambito del rapporto sul mercato globale dei denti acrilici
Il mercato dei denti acrilici si riferisce al mercato globale dei denti artificiali in resina acrilica utilizzati nella fabbricazione e nel restauro di protesi dentali rimovibili per sostituire i denti naturali mancanti. Comprende la produzione, la distribuzione e la commercializzazione di denti acrilici progettati per ripristinare la funzione orale, l'estetica e la fonazione in pazienti edentuli o parzialmente edentuli.
Il mercato dei denti acrilici è segmentato per tipologia, numero di strati, tecnologia, applicazione, utente finale e area geografica. Per tipologia, è ulteriormente suddiviso in protesi parziale, protesi completa e overdenture. Per numero di strati, è segmentato in denti acrilici a due strati, a tre strati, a quattro strati e altre configurazioni di strati. Per tecnologia, il mercato è segmentato in CAD/CAM e stampa 3D. Per applicazione, il mercato è segmentato in funzionalità ed estetica. Per utente finale, il mercato è segmentato in cliniche dentistiche, laboratori odontotecnici, ospedali e centri traumatologici. Il segmento geografico è ulteriormente suddiviso in Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America. Il rapporto copre anche le dimensioni e le tendenze di mercato stimate per 17 paesi nelle principali regioni del mondo. Il rapporto offre le dimensioni del mercato e le previsioni in valore (USD) per i segmenti sopra menzionati.
| Protesi parziale |
| Protesi completa |
| overdenture |
| Denti acrilici a due strati |
| Denti in acrilico a tre strati |
| Denti acrilici a quattro strati |
| Altre configurazioni di layer |
| CAD / CAM |
| Stampa 3D |
| Funzionalità |
| estetica |
| cliniche dentali |
| Laboratori dentali |
| Ospedali |
| Centri traumatologici |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo | Protesi parziale | |
| Protesi completa | ||
| overdenture | ||
| A strati | Denti acrilici a due strati | |
| Denti in acrilico a tre strati | ||
| Denti acrilici a quattro strati | ||
| Altre configurazioni di layer | ||
| Per tecnologia | CAD / CAM | |
| Stampa 3D | ||
| Per Applicazione | Funzionalità | |
| estetica | ||
| Per utente finale | cliniche dentali | |
| Laboratori dentali | ||
| Ospedali | ||
| Centri traumatologici | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato dei denti in acrilico?
Il mercato dei denti acrilici, valutato a 629.78 milioni di dollari nel 2025, è cresciuto fino a raggiungere i 675.42 milioni di dollari nel 2026 e si prevede che arriverà a 963.99 milioni di dollari entro il 2031.
Con quale rapidità si prevede che crescerà la domanda di denti in acrilico entro il 2031?
Si prevede che il mercato dei denti acrilici crescerà a un tasso annuo composto del 7.35% dal 2026 al 2031, sostenuto dalla crescente edentulia, dall'invecchiamento della popolazione e dall'adozione di protesi dentarie digitali.
Quale tipologia di prodotto è oggi la più richiesta di denti acrilici?
Nel 2025, le protesi parziali rappresentavano la tipologia più diffusa, con una quota del 42.62%, a testimonianza del loro ampio utilizzo nei pazienti parzialmente edentuli e nelle cure protesiche transitorie.
Quale settore dell'azienda si sta espandendo più rapidamente?
Il settore dell'estetica è quello in più rapida crescita, con un CAGR del 9.45%, mentre il CAD/CAM è la tecnologia in più rapida crescita, con un CAGR del 9.15%, e le cliniche dentistiche crescono con un CAGR dell'8.91%.
Quale regione offre le migliori prospettive di crescita per i denti in acrilico?
La regione Asia-Pacifico è quella a più rapida crescita, con un tasso di crescita annuo composto (CAGR) dell'8.77% fino al 2031, mentre il Nord America rimane il segmento regionale più ampio con una quota del 42.15% nel 2025.


