

Dimensioni e quota di mercato dei regolatori di acidità
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 9.58 miliardo di dollari |
| Dimensione del mercato (2031) | 14.22 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.22% CAGR |
| Mercato in più rapida crescita | Medio Oriente & Africa |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei regolatori di acidità di Mordor Intelligence
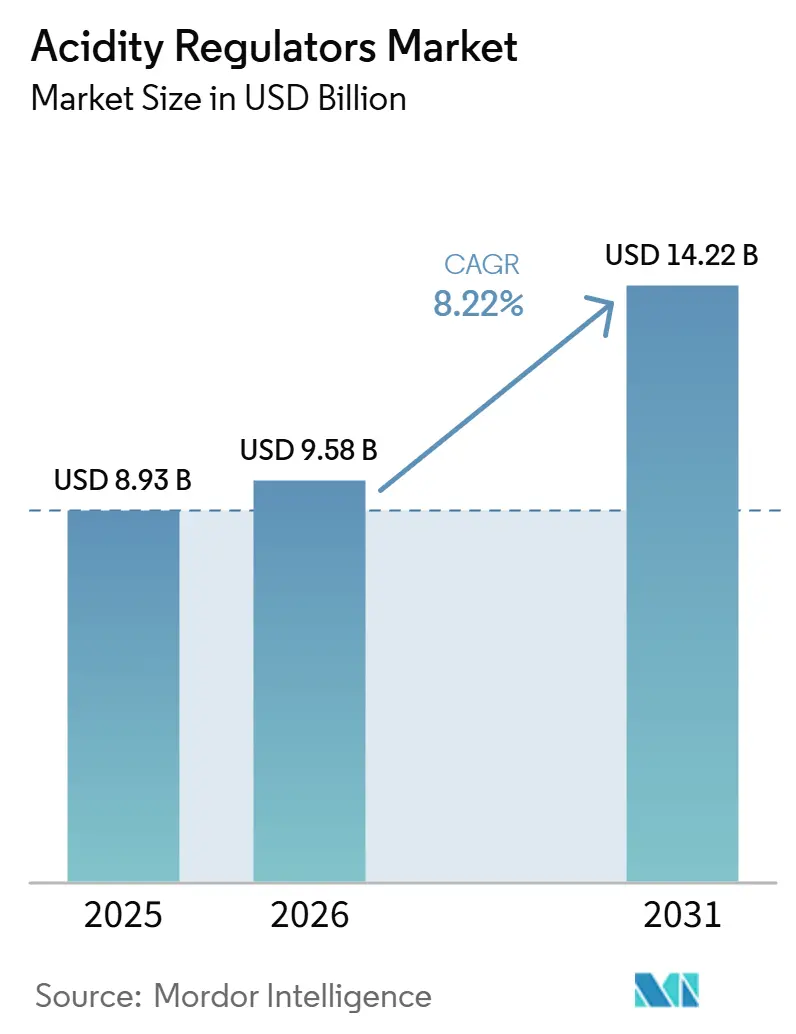
Si prevede che il mercato dei regolatori di acidità crescerà da 8.93 miliardi di dollari nel 2025 a 9.58 miliardi di dollari nel 2026, per poi raggiungere i 14.22 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'8.22% nel periodo 2026-2031. Il mercato dei regolatori di acidità è sostenuto dalla domanda derivante dagli obblighi normativi, poiché i produttori di alimenti acidificati devono mantenere il pH del prodotto a un valore pari o inferiore a 4.6 secondo le normative della FDA statunitense, e controlli simili sono rafforzati dagli standard del Codex Alimentarius nei mercati di esportazione. Ciò rende la domanda meno esposta alla spesa discrezionale dei consumatori, poiché il controllo del pH è un requisito operativo fondamentale nella produzione di alimenti a lunga conservazione. Il mercato dei regolatori di acidità beneficia anche del maggiore consumo di alimenti confezionati nella regione Asia-Pacifico, di una più ampia attività di riformulazione nel settore delle bevande e del crescente utilizzo nella pulizia industriale e nel trattamento delle acque. La concorrenza si sta spostando verso le aziende in grado di combinare un'ampia capacità di formulazione con una fornitura affidabile, mentre l'elevata concentrazione della fermentazione dell'acido citrico in Cina rimane il principale rischio strutturale per l'approvvigionamento degli acquirenti globali.
Punti chiave del rapporto
- Per tipologia, l'acido citrico deteneva il 32.55% della quota di mercato dei regolatori di acidità nel 2025, mentre si prevede che l'acido tartarico crescerà a un tasso annuo composto del 9.55% fino al 2031.
- In termini di forma, le formulazioni in polvere rappresentavano il 60.36% del mercato dei regolatori di acidità nel 2025, mentre si prevede che le formulazioni liquide cresceranno a un tasso annuo composto (CAGR) dell'8.98% fino al 2031.
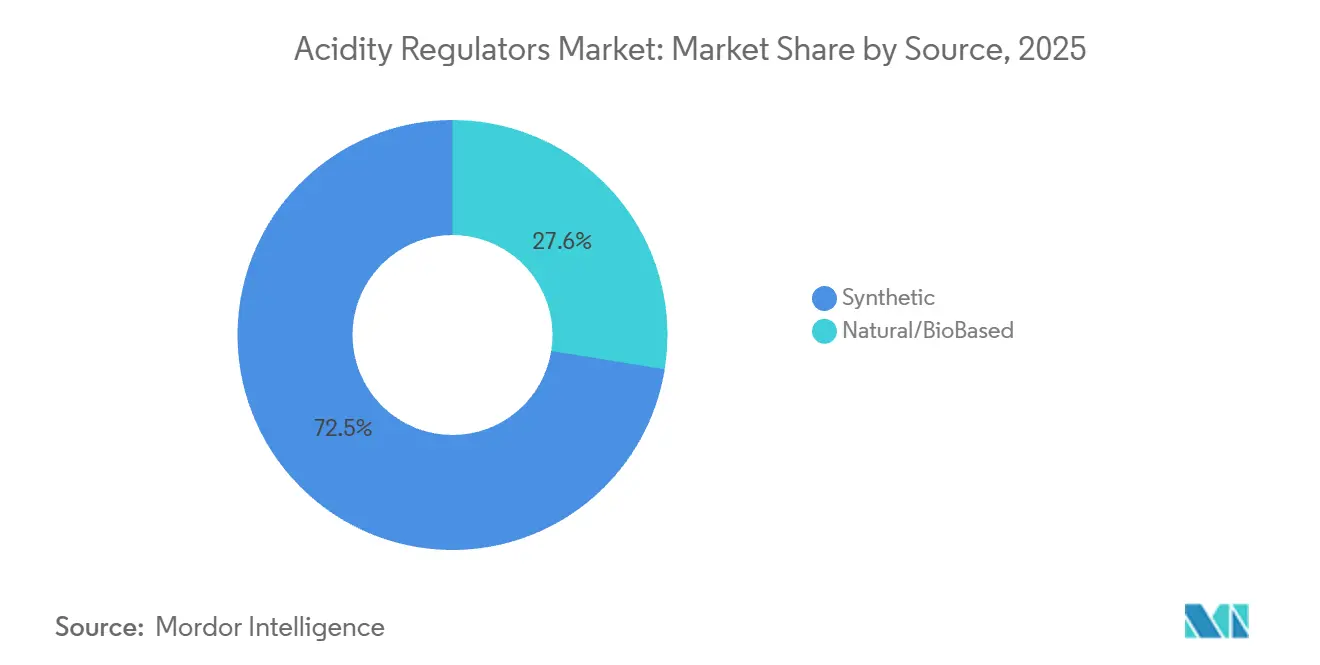
- Per tipologia di fonte, le fonti sintetiche hanno rappresentato il 72.45% del fatturato nel 2025, mentre si prevede che le fonti naturali e di origine biologica cresceranno a un tasso annuo composto del 10.17% fino al 2031.
- Per quanto riguarda le applicazioni, nel 2025 il settore alimentare e delle bevande rappresentava il 62.3% del mercato dei regolatori di acidità, mentre si prevede che le applicazioni industriali cresceranno a un tasso annuo composto del 9.72% fino al 2031.
- Dal punto di vista geografico, l'Asia-Pacifico si è confermata leader con una quota del 38.56% nel 2025, mentre si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto del 9.27% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei regolatori di acidità
Analisi dell'impatto dei conducenti
| Drivers | (~) % Impatto sulle previsioni del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della domanda di alimenti trasformati e pronti | + 2.1% | Presente a livello globale, con una forte presenza nelle regioni Asia-Pacifico, Medio Oriente e Africa. | Medio termine (2-4 anni) |
| Miglioramento della sicurezza alimentare e del controllo microbiologico. | + 1.5% | Globale, con influenza normativa ai sensi della FDA 21 CFR 114 e del Codex Alimentarius | Medio termine (2-4 anni) |
| Esaltazione del sapore in alimenti e bevande | + 1.3% | Industrie delle bevande a livello globale, in particolare in Nord America, Europa e Asia-Pacifico. | Medio termine (2-4 anni) |
| Crescente domanda di prolungamento della durata di conservazione | + 1.4% | A livello globale, con il maggiore impatto in Sud America e Medio Oriente e Africa. | Medio termine (2-4 anni) |
| Passaggio ad additivi naturali e con etichetta pulita | + 1.0% | Nord America ed Europa leader, in espansione nell'area Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Aumento nell'adozione di regolatori naturali di acidità | + 0.8% | Nucleo europeo e nordamericano, supportato dai fattori di conformità dell'EFSA e della FDA. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di cibi trasformati e pronti
Il mercato dei regolatori di acidità sta beneficiando dell'urbanizzazione e di ritmi di vita più frenetici che spingono un numero crescente di famiglie verso alimenti confezionati e a lunga conservazione. L'Asia-Pacifico rimane uno dei principali centri di domanda di alimenti trasformati, con India e Sud-est asiatico che registrano una solida crescita grazie alla diffusione della grande distribuzione anche nelle città più piccole e al miglioramento della distribuzione alimentare. Un cambiamento meno evidente è la maggiore diffusione della catena del freddo nelle città di secondo e terzo livello in Cina, India e Indonesia, che porta un numero maggiore di consumatori nei canali formali di distribuzione di alimenti confezionati. Questa espansione incrementa la domanda di salse, noodles, condimenti e piatti pronti che si basano su acido lattico, acido acetico e acido citrico per mantenere la stabilità del pH. I produttori di questi settori utilizzano i regolatori di acidità perché garantiscono la sicurezza e la consistenza del prodotto anche in contesti con accesso limitato alla refrigerazione. Ciò mantiene la domanda ancorata ai cambiamenti demografici e di distribuzione a lungo termine, piuttosto che alle mode alimentari effimere.
Miglioramento della sicurezza alimentare e del controllo microbiologico.
Il mercato dei regolatori di acidità è inoltre supportato dalle norme sulla sicurezza alimentare che trasformano il controllo microbico in un requisito legale piuttosto che in una scelta volontaria di qualità. Ai sensi della FDA 21 CFR Parte 114, i produttori di alimenti acidificati negli Stati Uniti devono convalidare che il pH di equilibrio finale rimanga pari o inferiore a 4.6 e devono presentare un processo programmato per ogni formato di contenitore. Tale norma crea una base chiara per la domanda perché gli acidi utilizzati per il controllo del pH diventano parte della conformità di routine [1] Fonte: US Food and Drug Administration, “Acidified & Low-Acid Canned Foods Guidance Documents & Regulatory Information”, fda.gov . Uno studio del 2025 pubblicato su Sustainability ha riportato che l'acido lattico per uso alimentare ha fornito riduzioni di 2.0 log CFU/g in E. coli e Salmonella in matrici di carne refrigerata, il che supporta il suo ruolo nel controllo antimicrobico. Le sanzioni civili legate alle violazioni possono raggiungere quasi 500,000 dollari per violazione per le entità commerciali, il che aumenta il costo della non conformità. Di conseguenza, i produttori nel mercato dei regolatori di acidità hanno margini limitati per sostituire questi ingredienti laddove le norme di sicurezza sono applicate rigorosamente.
Esaltazione del sapore in alimenti e bevande
Il mercato dei regolatori di acidità sta trovando un'ulteriore fonte di domanda nella riformulazione dei prodotti, soprattutto laddove le aziende alimentari e delle bevande stanno riducendo lo zucchero e abbandonando i vecchi sistemi di aromi sintetici. I regolatori di acidità aiutano a controllare l'acidità, bilanciare la percezione della dolcezza e migliorare la sensazione in bocca, il che li rende utili quando i produttori modificano le ricette senza alterare il profilo gustativo previsto. Gli Emirati Arabi Uniti hanno introdotto una tassazione a scaglioni sulle bevande zuccherate nel gennaio 2026 e tale politica sta spingendo le aziende di bevande a riformulare i prodotti in base al contenuto di zucchero per 100 ml. In tale contesto, gli acidi citrico e malico aiutano a ripristinare parte dell'equilibrio del gusto perso quando i livelli di zucchero vengono ridotti [2] Fonte: Centro per la promozione delle importazioni dai paesi in via di sviluppo, "Quali tendenze offrono opportunità o rappresentano una minaccia per il mercato europeo degli additivi alimentari naturali?", cbi.eu. L'acido tartarico si sta diffondendo anche al di fuori del vino perché i formulisti di prodotti da forno, bevande e alimenti speciali lo considerano un'opzione più adatta all'etichetta rispetto agli acidi che hanno associazioni sintetiche più forti. L'acido malico rimane particolarmente rilevante nelle bevande sportive e funzionali perché il suo profilo di acidità favorisce la riformulazione dei prodotti mantenendo inalterata la percezione del sapore.
Crescente domanda di prolungamento della durata di conservazione
Il mercato dei regolatori di acidità continua a beneficiare della necessità di prolungare la durata di conservazione nelle regioni in cui la catena del freddo è incompleta o inaffidabile. L'abbassamento del pH del prodotto rimane uno degli approcci di conservazione più pratici perché limita la crescita microbica, rallenta l'ossidazione e riduce il deterioramento enzimatico senza richiedere una refrigerazione costante. Uno studio del 2025 pubblicato su Foods ha dimostrato che i sistemi a rilascio controllato sensibili al pH, che utilizzano acidi organici, possono prolungare la stabilità degli alimenti deperibili, aprendo la strada a nuovi utilizzi nel confezionamento e nella conservazione, al di là delle formulazioni standard. Corbion ha collegato la sua performance del 2025 alla forte domanda di conservazione naturale e di prolungamento della durata di conservazione, registrando un EBITDA rettificato di 204.3 milioni di euro con una crescita organica del 26.7%. Questo risultato dimostra come la domanda di prodotti conservanti si stia traducendo in valore commerciale per i fornitori con linee di prodotti pertinenti. Nei mercati dell'Africa subsahariana, dell'Asia meridionale e dell'America Latina, la stessa necessità di prodotti durevoli a temperatura ambiente mantiene alta la domanda per tutto il periodo di previsione.
Analisi dell'impatto della restrizione
| vincoli | (~) % Impatto sulle previsioni del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| rigorosi requisiti di conformità normativa | -0.8% | A livello globale, la situazione è più acuta nell'ambito del programma di rivalutazione dell'EFSA e della FSMA della FDA. | Medio termine (2-4 anni) |
| Restrizioni sugli additivi chimici | -0.6% | Europa e Nord America sono in testa, mentre emergono tensioni in Corea del Sud e Giappone. | A lungo termine (≥ 4 anni) |
| Interruzioni della catena di approvvigionamento | -0.5% | Globale, concentrata nella regione Asia-Pacifico a causa della dipendenza dai distretti di fermentazione cinesi | A breve termine (≤ 2 anni) |
| Problemi di salute legati al consumo eccessivo | -0.4% | Nord America ed Europa, con una crescente consapevolezza in Medio Oriente. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
rigorosi requisiti di conformità normativa
Il mercato dei regolatori di acidità si trova ad affrontare un chiaro ostacolo rappresentato dall'aumento dei costi di conformità nelle principali giurisdizioni. L'EFSA sta rivalutando gli additivi alimentari consentiti, inclusi i regolatori di acidità come l'acido fosforico e l'acido acetico, e tale processo richiede ai fornitori una documentazione tossicologica e di valutazione del rischio aggiornata. Anche la Cina sta inasprendo le specifiche di purezza della serie GB, il che può influire sulle tempistiche di sdoganamento e qualificazione dei prodotti per i materiali importati. I fornitori che vendono negli Stati Uniti, in Europa e in Cina si trovano quindi ad affrontare oneri paralleli di registrazione, riformulazione e documentazione, difficili da assorbire per le aziende più piccole. I requisiti della FSMA della FDA aggiungono un ulteriore livello di complessità, poiché i produttori di alimenti acidificati devono conservare registrazioni dettagliate delle analisi dei pericoli e delle azioni correttive. Questi requisiti non eliminano la domanda dal mercato dei regolatori di acidità, ma aumentano i costi operativi e rendono più difficile l'ingresso nel mercato.
Restrizioni sugli additivi chimici
Anche il mercato dei regolatori di acidità è sotto pressione a causa del maggiore controllo sugli additivi sintetici, soprattutto nelle categorie di alimenti e bevande di alta gamma. In Europa, la regolamentazione e le preferenze dei consumatori stanno spingendo i produttori verso acidi derivati dalla fermentazione, più facili da inserire in etichette più trasparenti. Le app di scansione per i consumatori hanno accelerato questa tendenza e, secondo CBI, il 92% degli utenti di Yuka ha ridotto il consumo di alimenti ultra-processati dopo aver utilizzato l'app. La stessa fonte ha evidenziato che il rivenditore francese Intermarché ha riformulato 900 prodotti e rimosso 142 additivi in risposta alla pressione dei consumatori, stimolata dagli strumenti di trasparenza degli ingredienti. L'effetto sui volumi totali di acidi sintetici è ancora graduale, poiché il segmento sintetico è rimasto rilevante nel 2025, ma la direzione della riformulazione nel segmento premium è chiara. Per i fornitori specializzati in acido fosforico o acetico sintetico, l'ampliamento del portafoglio con alternative derivate dalla fermentazione sta diventando una risposta pratica a questo cambiamento.
Analisi del segmento
Per tipologia: l'acido citrico mantiene il predominio nel settore della scaglie; l'acido tartarico guida l'espansione delle specialità.
Nel 2025, l'acido citrico ha rappresentato il 32.55% del fatturato, una posizione che riflette l'ampiezza del suo utilizzo nel controllo del pH, nella chelazione e nella modulazione del sapore nel mercato dei regolatori di acidità. Le grandi reti di fermentazione gli conferiscono un vantaggio di scala grazie a costi inferiori e a una fornitura affidabile. Nel 2026, il Dipartimento del Commercio degli Stati Uniti dovrebbe esaminare le importazioni di acido citrico dalla Cina e confermare l'assenza di prezzi inferiori alla norma da parte dei principali produttori cinesi oggetto di tale revisione. Questo risultato dovrebbe evidenziare la portata dell'offerta cinese e l'attenzione commerciale rivolta a questo prodotto. L'acido fosforico continua a sostenere le bevande tipo cola, sebbene l'attenzione normativa e le preoccupazioni per la salute ne limitino una crescita più rapida.
Altri acidi principali rivestono un ruolo importante perché i loro impieghi finali variano a seconda delle applicazioni, che spaziano dall'industria alimentare a quella farmaceutica e industriale, nell'ambito dei regolatori di acidità. L'acido lattico sta guadagnando terreno nella conservazione della carne, nelle alternative vegane ai latticini e come eccipiente, grazie ai miglioramenti qualitativi ed economici offerti dalla produzione di origine biologica. L'acido acetico rimane fondamentale per la conservazione a base di aceto in prodotti sottaceto e condimenti, dove sapore e prolungamento della durata di conservazione agiscono in sinergia. L'acido malico sta acquisendo rilevanza nelle bevande a base di frutta e nei prodotti dolciari perché offre un'acidità più delicata e duratura rispetto ad alcune alternative. L'acido tartarico è il tipo in più rapida crescita, con un CAGR del 9.55% fino al 2031, trainato dalla produzione vinicola, dalle applicazioni nel settore della panificazione e da una più ampia adozione di etichette pulite al di là della sua base tradizionale. Il suo interesse è in aumento tra i formulisti alla ricerca di acidi di origine naturale, in quanto in Europa e Nord America cresce la resistenza dei consumatori e delle autorità di regolamentazione verso opzioni più sintetiche.
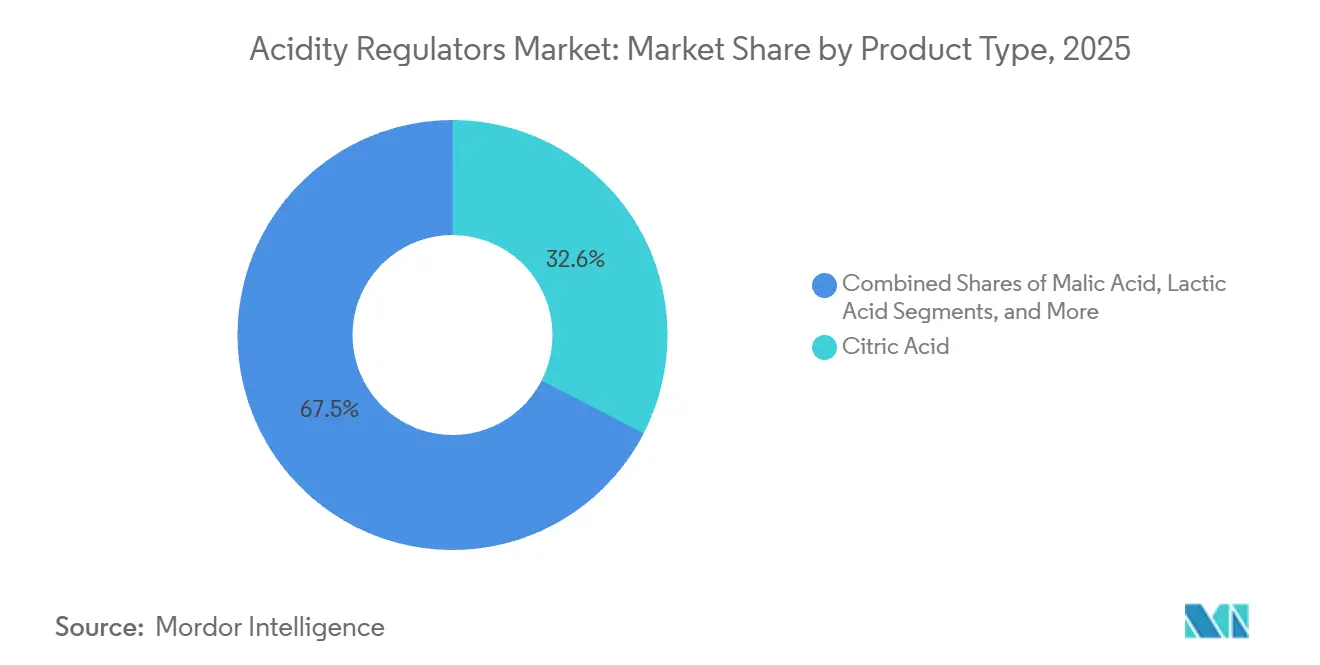
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per forma: predomina la forma secca; la forma liquida guadagna terreno nelle linee di lavorazione automatizzate
Nel 2025, le formulazioni in polvere rappresentavano il 60.36% del fatturato, il che significa che questa forma deteneva la quota maggiore del mercato dei regolatori di acidità nell'anno di riferimento. La loro posizione di leadership deriva dalla forte compatibilità con applicazioni in ambito panificazione, dolciario, farmaceutico e nella miscelazione di spezie, settori in cui il controllo dell'umidità è fondamentale. L'acido citrico in polvere e l'acido malico in polvere sono comunemente utilizzati nei sistemi di lievitazione poiché la consistenza delle particelle e il comportamento di dissoluzione influenzano le prestazioni del prodotto finale. Questa forma è inoltre ampiamente utilizzata dai produttori di medie dimensioni nel Sud e nel Sud-Est asiatico, che non dispongono di grandi impianti di dosaggio di liquidi. La minore complessità di stoccaggio e trasporto favorisce ulteriormente l'utilizzo di prodotti in polvere nei distretti di trasformazione dove la gestione a temperatura controllata è meno diffusa.
Le formulazioni liquide rappresentano la forma in più rapida crescita e si prevede che si espanderanno a un tasso di crescita annuo composto (CAGR) dell'8.98% fino al 2031 nel mercato dei regolatori di acidità. Gli impianti di produzione di bevande si stanno orientando verso l'automazione e la lavorazione continua, che favoriscono gli acidi liquidi perché eliminano la fase di dissoluzione e migliorano la precisione del dosaggio. Questo vantaggio operativo contribuisce a ridurre i tempi di ciclo e a limitare il rischio di contaminazione incrociata nelle linee di produzione ad alto volume. I sistemi ad acidi liquidi stanno trovando impiego anche nella pulizia industriale e nel trattamento delle acque, dove il dosaggio continuo è più pratico rispetto alla gestione delle polveri. Lo studio Foods 2025 sulle tecnologie di rilascio pH-responsive indica inoltre una maggiore diffusione della fase liquida nei sistemi di confezionamento e conservazione. Poiché la precisione nella formulazione e un controllo più rigoroso della sicurezza alimentare stanno diventando sempre più importanti, le forme liquide dovrebbero continuare a guadagnare quote di mercato, pur partendo da una base più piccola.
Per fonte: i prodotti sintetici mantengono la scala di fornitura; i prodotti naturali/a base biologica registrano la crescita più rapida.
Nel 2025, le fonti sintetiche hanno rappresentato il 72.45% del fatturato, e questo segmento ha beneficiato di un'infrastruttura consolidata per la fermentazione e la sintesi chimica nel mercato dei regolatori di acidità. La categoria comprende l'acido citrico derivato dalla fermentazione, prodotto da substrati di glucosio o saccarosio, l'acido fosforico sintetizzato chimicamente, l'acido DL-malico ottenuto per via petrolchimica e l'acido acetico derivato dalla carbonilazione del metanolo. Questa base di approvvigionamento rimane altamente competitiva in termini di costi, il che la rende importante per i trasformatori sensibili al prezzo nei mercati in via di sviluppo. La Cina svolge un ruolo centrale perché il suo ecosistema di fermentazione combina materie prime a base di glucosio derivato dal mais, grandi siti di produzione e una logistica consolidata. Questa struttura mantiene la pressione sui prezzi globali e contribuisce a spiegare perché l'offerta di prodotti sintetici detiene ancora la quota maggiore in termini di volume.
Si prevede che le fonti naturali e di origine biologica cresceranno a un tasso annuo composto del 10.17% fino al 2031, diventando così il gruppo di fonti in più rapida crescita nel mercato dei regolatori di acidità. CBI, citando Ingredion, ha affermato che si prevede che i prodotti "clean label" supereranno il 70% dei portafogli alimentari e delle bevande europei nel 2025 e nel 2026, e il 99% dei produttori europei considera le strategie "clean label" essenziali. Questo cambiamento sta spingendo gli investimenti in capacità produttiva verso acidi e sistemi di conservazione di origine biologica. Corbion ha dichiarato che la sua strategia per il 2025 includeva investimenti mirati nella conservazione naturale, nei derivati dell'acido lattico e nell'avvio del suo nuovo impianto di acido lattico senza gesso in Thailandia. Anche i requisiti di approvvigionamento legati alla sostenibilità, incluso l'interesse per la contabilità dei gas serra ISO 14064, stanno favorendo i fornitori in grado di documentare l'approvvigionamento basato sulla fermentazione. Questi fattori stanno ampliando il ruolo degli acidi naturali, da nicchia premium a importante settore di crescita strutturale all'interno dell'industria dei regolatori di acidità.
Per settore di applicazione: il settore alimentare e delle bevande è leader per volume; le applicazioni industriali registrano la crescita più rapida.
Nel 2025, il settore alimentare e delle bevande ha rappresentato il 62.33% del fatturato, costituendo quindi la quota maggiore del mercato dei regolatori di acidità in termini di applicazioni. Questa posizione di leadership riflette il ruolo fondamentale che i regolatori di acidità svolgono nella lavorazione di bevande, salse, condimenti, prodotti da forno, latticini, carne, pollame e prodotti ittici. La produzione di bevande rimane il principale centro di consumo di acido citrico, poiché bevande gassate, succhi di frutta, tè pronti da bere e bevande funzionali dipendono tutti da sistemi di acidificazione stabili. I settori della panificazione e della pasticceria, dei latticini, della conservazione della carne e della salamoia utilizzano profili acidi differenti in base agli obiettivi di pH, ai requisiti di sapore e agli standard normativi. I settori farmaceutico e della cura della persona aggiungono un ulteriore livello di domanda, con applicazioni come tampone ed eccipienti, mentre l'alimentazione animale e l'agricoltura utilizzano acidi organici come alternative agli antibiotici promotori della crescita in alcuni contesti.
Si prevede che le applicazioni industriali cresceranno a un tasso annuo composto del 9.72% fino al 2031, diventando così il settore di utilizzo finale in più rapida crescita nel mercato dei regolatori di acidità. Questa crescita è trainata dal maggiore utilizzo di derivati dell'acido fosforico e dell'acido citrico nella pulizia industriale, nella disincrostazione, nel trattamento delle acque e nel trattamento delle superfici metalliche. Nei sistemi di disincrostazione, l'acido citrico e il citrato trisodico diidrato contribuiscono a sciogliere i depositi minerali attraverso la chelazione del calcio, evitando al contempo alcuni dei problemi di compatibilità legati ad acidi minerali più forti. Anche i sistemi di trattamento delle acque municipali e industriali in Asia e Africa stanno adottando composti per la regolazione del pH al fine di soddisfare requisiti più stringenti in materia di scarico e controllo della corrosione. Lo studio Foods 2025 sui sistemi a rilascio sensibile al pH mostra che gli acidi organici si stanno diffondendo in applicazioni tecniche al di là della tradizionale produzione alimentare. Questo cambiamento è importante perché il mercato dei regolatori di acidità è stato a lungo associato al settore alimentare, eppure alcuni dei più rapidi incrementi marginali provengono ora da contesti non alimentari.
Analisi geografica
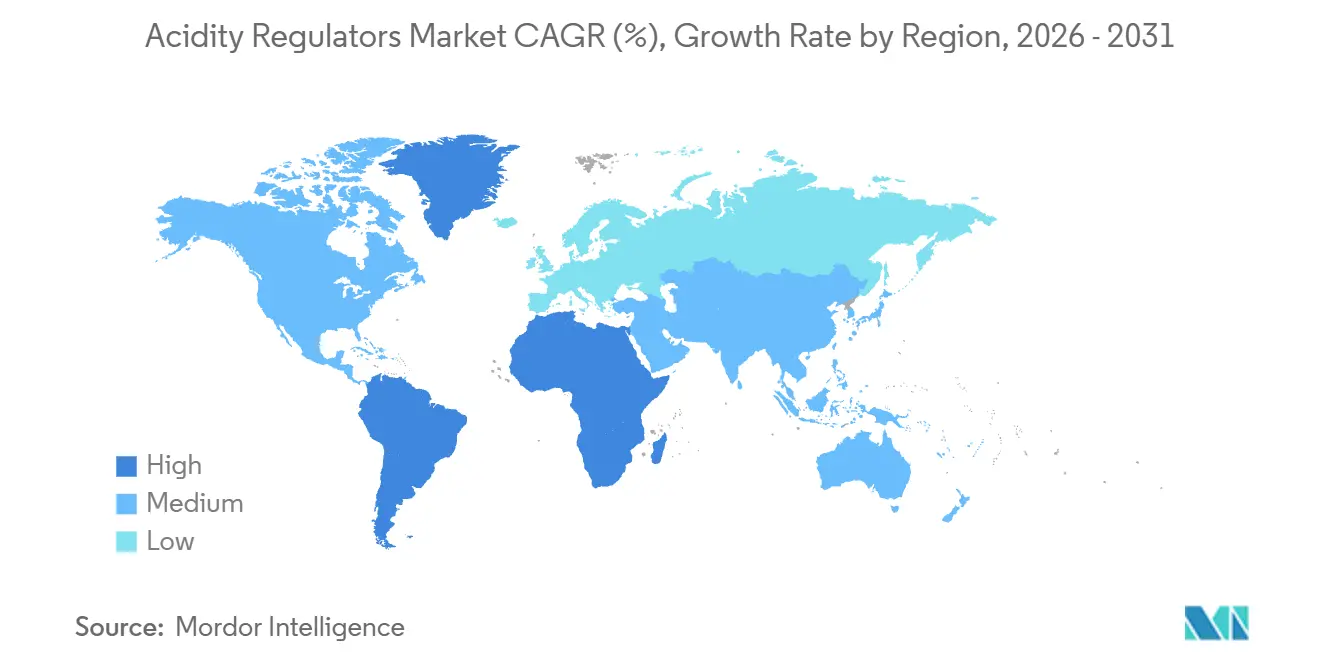
Nel 2025, la regione Asia-Pacifico deteneva il 38.56% della quota di mercato dei regolatori di acidità, risultando il più grande mercato regionale in termini di offerta e domanda. La regione vanta la più grande base di produzione di acido citrico al mondo e un'ampia base di consumatori per prodotti alimentari e bevande trasformati. La Cina rimane un attore centrale, poiché i principali gruppi di fermentazione di Shandong, Jiangsu e Anhui forniscono una quota considerevole della domanda globale di acido citrico. L'India sta contribuendo ad aumentare la domanda grazie alla trasformazione alimentare organizzata, alla vendita al dettaglio urbana e ai prodotti confezionati a lunga conservazione. Giappone, Corea del Sud e Australia rimangono mercati maturi, dove gli standard di purezza e la conformità normativa guidano la scelta dei prodotti e sostengono la domanda di acidi derivati dalla fermentazione.
Il Nord America e l'Europa rimangono regioni mature, ma la riformulazione e la conformità continuano a rimodellare la domanda nel mercato dei regolatori di acidità. In Nord America, la FSMA della FDA e la Parte 114 del 21 CFR rendono i regolatori di acidità essenziali per la lavorazione di alimenti a lunga conservazione. L'acquisizione, prevista per novembre 2025, di uno stabilimento a Thomson, nell'Illinois, da parte di Jungbunzlauer, dimostra che i fornitori apprezzano la possibilità di produrre più vicino ai clienti nordamericani. L'Europa sta attraversando un forte ciclo di "clean label" e CBI ha indicato che i prodotti clean label dovrebbero rappresentare oltre il 70% dei portafogli alimentari e delle bevande europei nel 2025 e nel 2026. Questo cambiamento sostiene la domanda di acidi di origine naturale di alta qualità in Germania, Francia e Italia.
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso di crescita annuo composto (CAGR) del 9.27% fino al 2031, diventando così il blocco regionale a più rapida crescita nel mercato dei regolatori di acidità. La Banca Mondiale ha affermato che la domanda di prodotti alimentari in Medio Oriente e Nord Africa dovrebbe aumentare del 67% entro il 2050, creando un'ampia base a lungo termine per la domanda di ingredienti. Egitto, Arabia Saudita ed Emirati Arabi Uniti rimangono importanti centri di trasformazione alimentare, mentre i mercati del CCG supportano le importazioni di ingredienti e l'espansione della capacità produttiva interna. Si prevede che la tassa progressiva sullo zucchero, introdotta negli Emirati Arabi Uniti nel gennaio 2026, incoraggerà la riformulazione delle bevande e aumenterà la necessità di bilanciare gli aromi a base di acidi nei prodotti a basso contenuto di zucchero. Il Sud America rimane rilevante grazie alla produzione di alimenti confezionati e alla produzione di vino e aceto in Brasile e Argentina, che supportano la domanda di acido tartarico e acetico.
Panorama competitivo
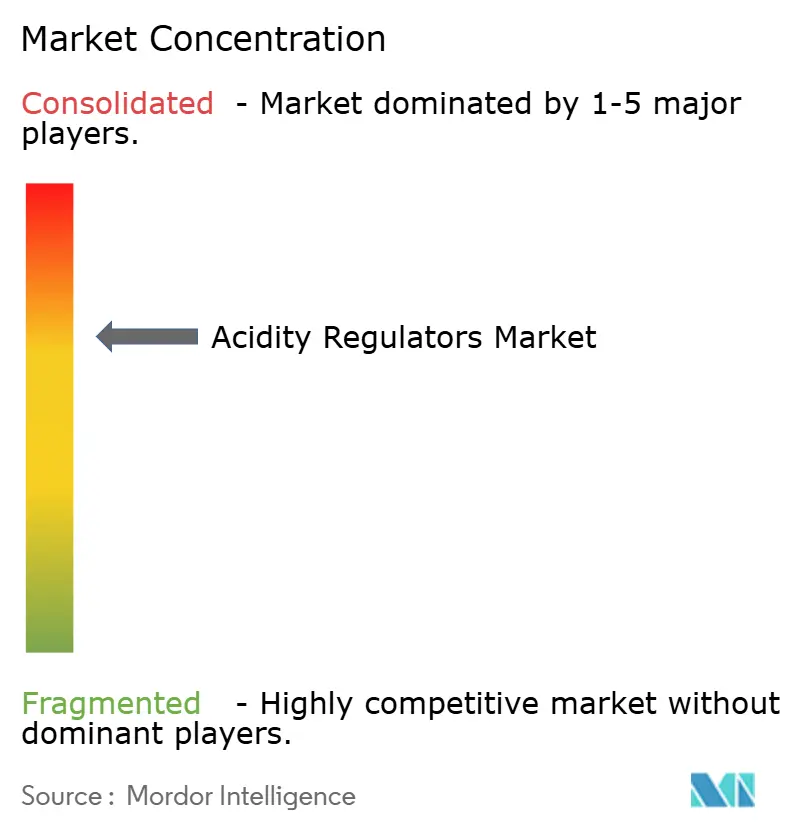
Il mercato dei regolatori di acidità è consolidato, con multinazionali affermate a guidare la concorrenza. Tuttavia, produttori specializzati di origine biologica e fornitori regionali continuano a trovare opportunità di crescita. Aziende leader come Archer Daniels Midland, Cargill e Foodchem International utilizzano l'integrazione verticale lungo tutta la filiera, dall'approvvigionamento agricolo alla fermentazione e alla distribuzione globale. Questo approccio favorisce il controllo dei costi e migliora l'affidabilità della catena di approvvigionamento. Queste aziende stanno inoltre ponendo sempre maggiore attenzione alla sostenibilità. Ad esempio, ADM supporta l'agricoltura rigenerativa, mentre Tate & Lyle punta a raggiungere emissioni nette pari a zero entro il 2050.
La tecnologia rimane un fattore chiave di differenziazione, poiché la fermentazione di precisione e l'ottimizzazione dei processi aiutano le aziende a migliorare l'efficienza dei costi e la qualità del prodotto. Formulazioni "clean label", mangimi per animali senza antibiotici e applicazioni farmaceutiche specializzate stanno creando opportunità di alto livello. Le aziende più piccole e regionali competono offrendo supporto tecnico, formulazioni personalizzate e risposte rapide alle esigenze dei clienti locali. Allo stesso tempo, la pressione per il consolidamento è in aumento perché la capacità di fermentazione su larga scala e la rigorosa conformità normativa favoriscono le aziende più grandi.
I rischi geopolitici legati alla catena di approvvigionamento stanno creando opportunità per i produttori non cinesi di espandere la propria presenza. Anche l'attività brevettuale nell'ingegneria metabolica e nella fermentazione mostra una forte propensione all'innovazione. Le aziende stanno investendo in ceppi microbici proprietari e tecnologie di purificazione avanzate per migliorare la qualità, ridurre i costi e rafforzare la produzione di regolatori di acidità di origine biologica.
Leader del settore dei regolatori di acidità
Cargil Inc.
Archer Daniels Midland Company
Jungbunzlauer Svizzera AG
Corbion NV
Foodchem Società Internazionale
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Gennaio 2026: ICL Group ha completato la prima fase dell'acquisizione in due fasi di Bartek Ingredients Inc., acquisendo circa il 50% della società tramite un investimento in contanti di circa 90 milioni di dollari. Bartek è leader mondiale nell'acido malico e fumarico per uso alimentare, serve clienti in oltre 40 paesi con un fatturato annuo di circa 65 milioni di dollari e gestisce l'unico sito di produzione verticalmente integrato di anidride maleica e acido per uso alimentare in Nord America. Si prevede che un nuovo impianto di produzione in costruzione aumenterà significativamente la capacità e la produzione di Bartek entro il 2026.
- Novembre 2025: Jungbunzlauer ha finalizzato l'acquisizione di uno stabilimento di produzione polifunzionale a Thomson, Illinois, da International Flavors & Fragrances Inc. (IFF), segnando la prima presenza produttiva dell'azienda negli Stati Uniti. Il produttore svizzero da 1.3 miliardi di franchi svizzeri, noto principalmente per acido citrico, acidificanti e sali minerali, ha immediatamente avviato l'installazione delle attrezzature e le attività di adeguamento normativo presso lo stabilimento, posizionandosi per soddisfare la crescente domanda nordamericana di ingredienti di origine naturale.
- Febbraio 2025: Prayon ha presentato i piani per una nuova unità produttiva di acido fosforico di grado elettronico a Bex, in Svizzera. Questa mossa strategica mira a raddoppiare la capacità produttiva, rispondendo alla crescente domanda di acido fosforico ultrapuro. Tale domanda è trainata in particolare dalla tendenza al reshoring nei mercati dei semiconduttori in rapida espansione di Europa e Stati Uniti.
- Gennaio 2025: Brenntag Pharma ha ampliato la sua partnership con Citribel per distribuire acidi citrici ed eccipienti farmaceutici a base di citrato, coprendo ora Israele, Turchia, Sudafrica, oltre a Francia, Spagna, Germania e Benelux.
Ambito del rapporto sul mercato globale dei regolatori di acidità
| Acido citrico |
| Acido fosforico |
| Acido acetico |
| Acido lattico |
| L'acido malico |
| Acido tartarico |
| Altro |
| Pelle secca |
| Liquido |
| Sintetico |
| Naturale/di origine biologica |
| Cibo e bevande | Bevande |
| Salse, Condimenti e Condimenti | |
| Panetteria e Confetteria | |
| Latticini e Dolci Surgelati | |
| Carne, Pollame e Frutti di mare | |
| Altri cibi e bevande | |
| Prodotti farmaceutici e cura della persona | |
| Mangimi e agricoltura | |
| Applicazioni Industriali |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Indonesia | |
| Corea del Sud | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo | Acido citrico | |
| Acido fosforico | ||
| Acido acetico | ||
| Acido lattico | ||
| L'acido malico | ||
| Acido tartarico | ||
| Altro | ||
| Per modulo | Pelle secca | |
| Liquido | ||
| Per fonte | Sintetico | |
| Naturale/di origine biologica | ||
| Per Applicazione | Cibo e bevande | Bevande |
| Salse, Condimenti e Condimenti | ||
| Panetteria e Confetteria | ||
| Latticini e Dolci Surgelati | ||
| Carne, Pollame e Frutti di mare | ||
| Altri cibi e bevande | ||
| Prodotti farmaceutici e cura della persona | ||
| Mangimi e agricoltura | ||
| Applicazioni Industriali | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Olanda | ||
| Polonia | ||
| Belgio | ||
| Svezia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Indonesia | ||
| Corea del Sud | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato dei regolatori di acidità entro il 2031?
Si prevede che il mercato dei regolatori di acidità raggiungerà i 14.22 miliardi di dollari entro il 2031, rispetto ai 9.58 miliardi di dollari del 2026, con un tasso di crescita annuo composto (CAGR) dell'8.22% nel periodo 2026-2031.
Quale tipologia di prodotto è oggi la più richiesta di regolatori di acidità?
L'acido citrico si conferma il principale componente con una quota di mercato del 32.55% nel 2025, grazie al suo ampio utilizzo nel controllo del pH, nella chelazione e nella modulazione degli aromi in diverse applicazioni alimentari e delle bevande.
Qual è il settore di applicazione in più rapida crescita per i regolatori di acidità?
Si prevede che le applicazioni industriali cresceranno a un tasso annuo composto del 9.72% fino al 2031, sostenute dagli utilizzi in ambito di pulizia, disincrostazione, trattamento delle acque e trattamento delle superfici metalliche.
Quale regione è la più forte nel settore dei regolatori di acidità?
Nel 2025, la regione Asia-Pacifico deteneva la quota regionale maggiore, pari al 38.56%, mentre si prevede che il Medio Oriente e l'Africa registreranno la crescita più rapida, con un tasso di crescita annuo composto (CAGR) del 9.27% fino al 2031.


