

Dimensioni e quota del mercato degli abrasivi
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 52.06 miliardo di dollari |
| Dimensione del mercato (2031) | 66.42 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.00% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli abrasivi di Mordor Intelligence
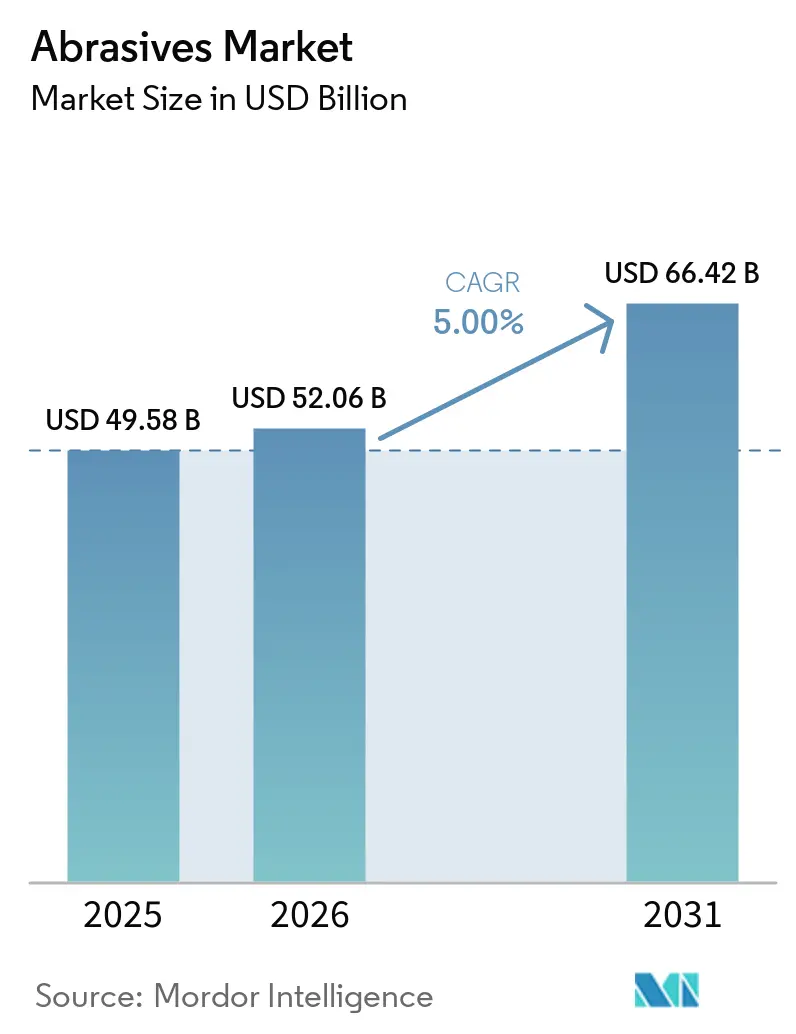
Si prevede che il mercato degli abrasivi crescerà da 49.58 miliardi di dollari nel 2025 a 52.06 miliardi di dollari nel 2026, per poi raggiungere i 66.42 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.0% nel periodo 2026-2031. La crescita delle vendite riflette la crescente domanda di materiali ad alte prestazioni in grado di mantenere tolleranze ristrette su macchine CNC avanzate, soprattutto nella lavorazione di componenti per veicoli elettrici (EV) e aerospaziali. Gli abrasivi sintetici continuano a registrare un elevato volume di ordini grazie alla loro elevata durezza e stabilità termica, mentre i formati legati rimangono la soluzione ideale per la rettifica ad alta temperatura. La rapida industrializzazione in Asia, la transizione verso l'elettronica di precisione e l'emergere di esigenze di post-elaborazione per la produzione additiva rafforzano ulteriormente le prospettive di crescita del mercato degli abrasivi. La rivalità competitiva si sta intensificando: le grandi aziende consolidate stanno perfezionando i loro portafogli di prodotti puntando su sostanze chimiche ecocompatibili, mentre gli enti regolatori inaspriscono gli standard relativi al particolato e ai composti organici volatili (COV), e i produttori di nicchia si stanno ritagliando quote di mercato in settori specializzati come quello dei superabrasivi a base di diamante.
Punti chiave del rapporto
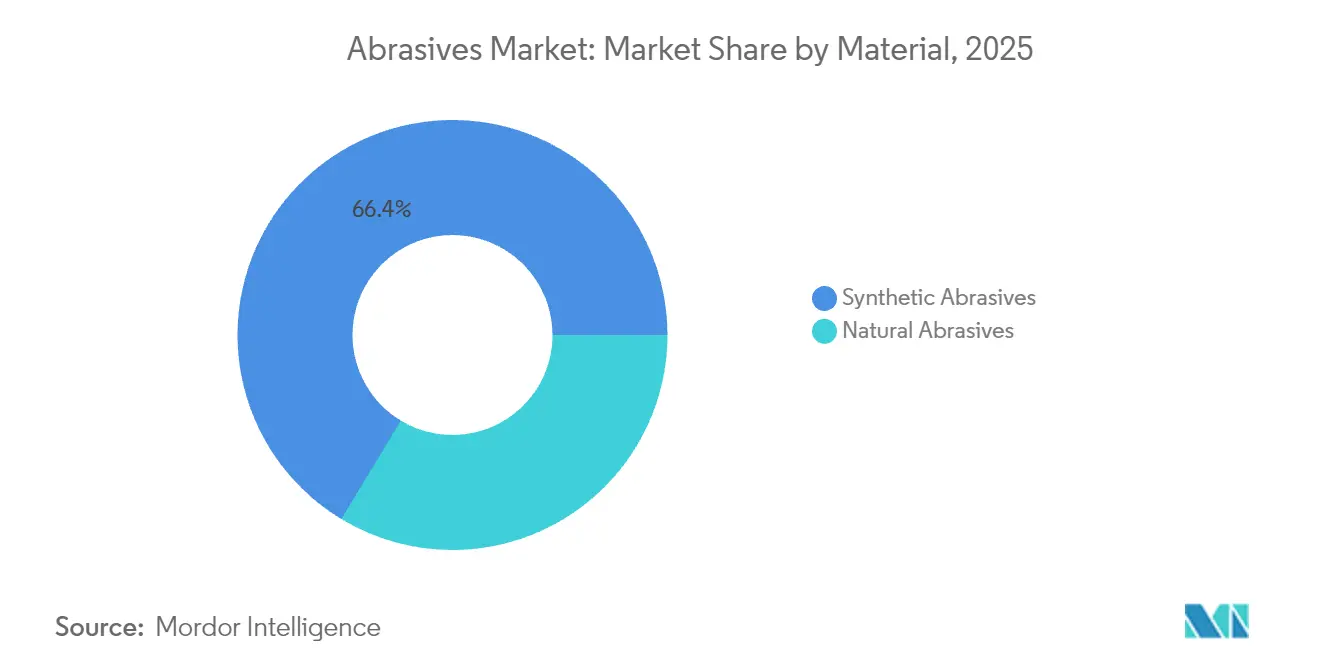
- In base al materiale, gli abrasivi sintetici hanno conquistato il 66.35% della quota di mercato degli abrasivi nel 2025 e si prevede che cresceranno a un CAGR del 5.74% fino al 2031.
- In base alla tipologia, gli abrasivi rigidi hanno registrato una quota di fatturato del 47.55% nel 2025; gli abrasivi rivestiti hanno registrato il CAGR più rapido, pari al 5.46% entro il 2031.
- In base alla grana abrasiva, nel 39.10 l'ossido di alluminio rappresentava il 2025% del mercato degli abrasivi; si prevede che il carburo di silicio crescerà a un CAGR del 5.49% fino al 2031.
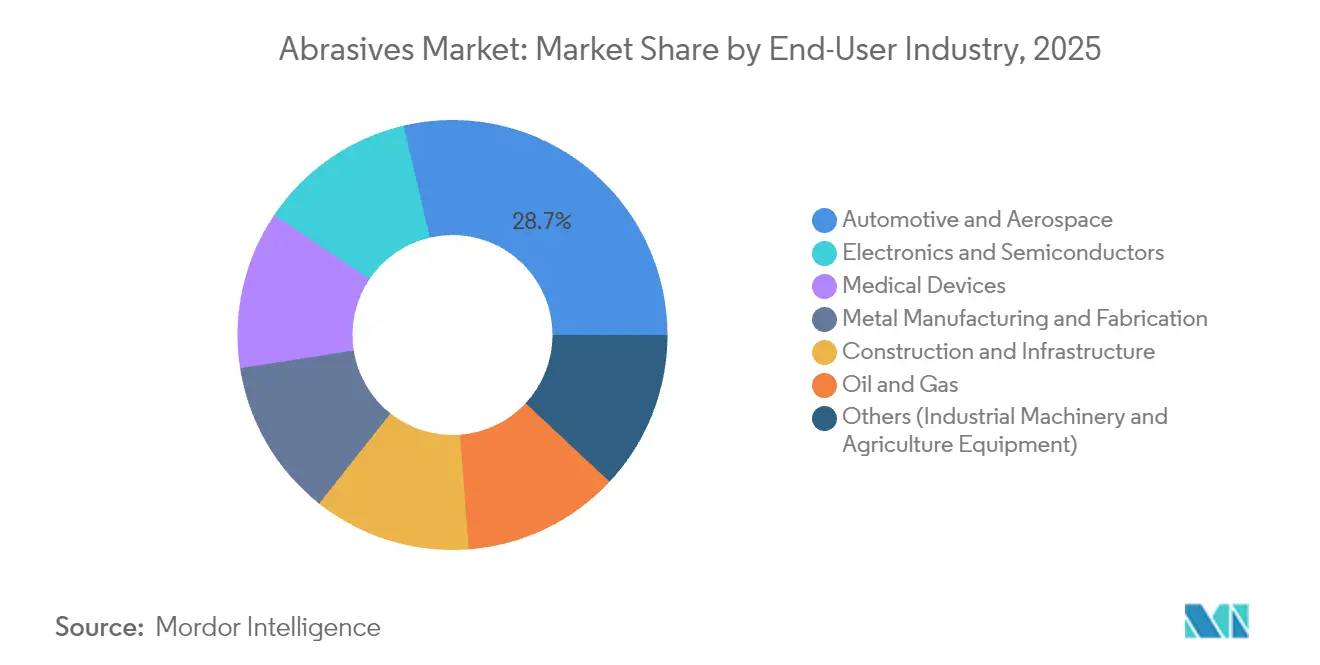
- Per quanto riguarda l'utente finale, i settori automobilistico e aerospaziale hanno rappresentato il 28.65% della domanda del 2025, mentre l'elettronica e i semiconduttori cresceranno a un CAGR del 5.88% fino al 2031.
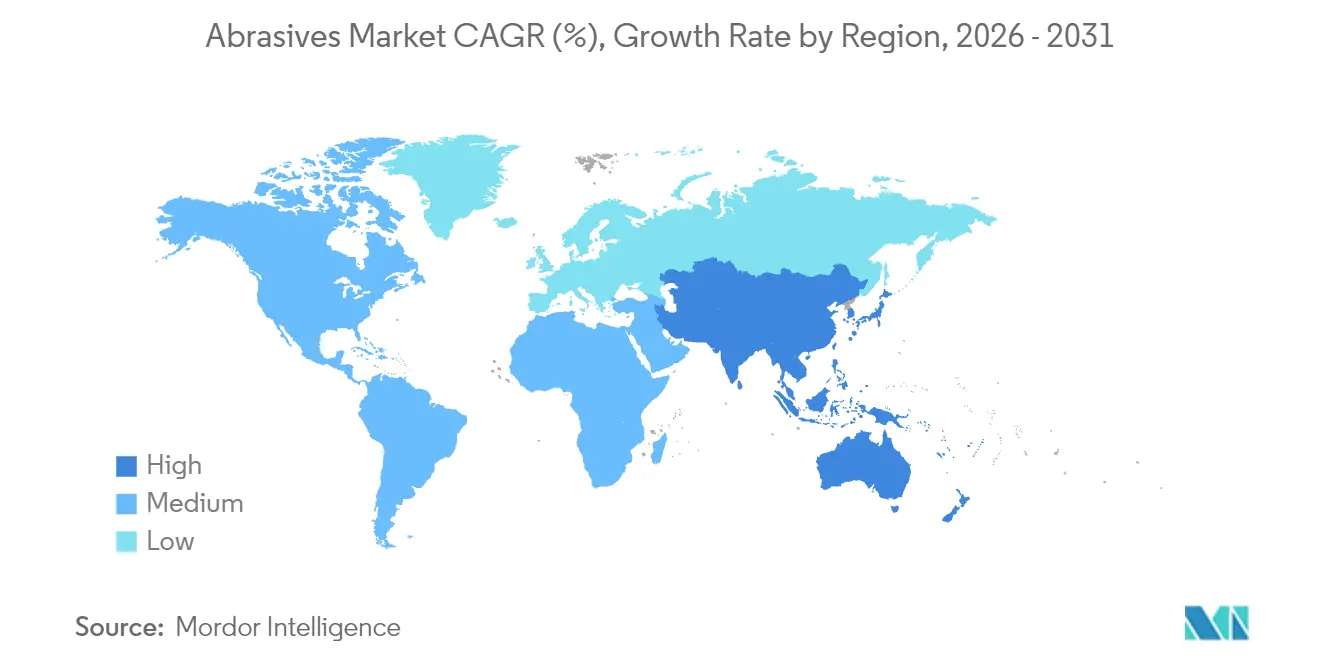
- In termini geografici, l'area Asia-Pacifico ha rappresentato il 55.40% dei ricavi globali nel 2025 e si prevede che registrerà un CAGR del 6.24% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli abrasivi
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Utilizzo crescente nei settori aerospaziale e automobilistico | + 1.40% | Nord America, Asia | Medio termine (2-4 anni) |
| Industrie in crescita della produzione e fabbricazione di metalli | + 1.20% | Asia, Europa | A breve termine (≤ 2 anni) |
| Crescita delle attività manifatturiere nelle economie emergenti | + 0.90% | Asia-Pacifico, Sud America | A lungo termine (≥ 4 anni) |
| Post-elaborazione della produzione additiva che richiede super-abrasivi | + 0.60% | Nord America, Europa | Medio termine (2-4 anni) |
| Maggiore adozione di macchinari di precisione e CNC | + 1.10% | Asia, Nord America, Europa | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Utilizzo crescente nei settori aerospaziale e automobilistico
La domanda di leghe aeronautiche avanzate e di trasmissioni leggere per veicoli elettrici sta spingendo i produttori a specificare mole in nitruro di boro cubico (CBN) e diamantate che mantengano la forma anche ad alte velocità. I fornitori di primo livello stanno ottimizzando le linee di lavorazione di assali elettrici, alberi rotorici e alloggiamenti batteria con CBN vetrificato e abrasivi ceramici che riducono i tempi di ciclo e prolungano gli intervalli di ravvivatura. Norton Abrasives segnala riduzioni misurabili dei tassi di scarto quando gli utensili diamantati vengono abbinati a sistemi automatizzati di rilevamento del carico, a dimostrazione del motivo per cui gli OEM stanno standardizzando le qualità premium per garantire la ripetibilità. Con la proliferazione della robotica sulle linee di assemblaggio, il mercato degli abrasivi trae vantaggio da requisiti di finitura superficiale costanti che la rettifica manuale non è in grado di soddisfare.
Crescita delle industrie di produzione e fabbricazione di metalli
Centri di servizio per l'acciaio, officine di produzione di recipienti a pressione e produttori conto terzi hanno potenziato le stazioni di rettifica con nastri a grana ceramica che aumentano l'asportazione del materiale fino al 40%, riducendo al contempo il consumo energetico. La riduzione dei tempi di fermo per la sostituzione dei nastri si traduce in una maggiore efficienza complessiva delle apparecchiature (OEE), un parametro sempre più monitorato nell'ambito dei programmi lean. Rivestimenti superficiali specializzati come VSM TOP SIZE attenuano lo scolorimento dovuto al calore sui pezzi in acciaio inossidabile, consentendo pressioni di alimentazione più elevate senza distorsioni termiche. Questi incrementi di produttività favoriscono una rapida evasione degli ordini, rendendo i gradi ceramici di alta qualità essenziali in contesti di produzione di massa attenti ai costi.
Crescita delle attività manifatturiere nelle economie emergenti
Cina e India continuano a commissionare nuovi centri di lavorazione per i settori automobilistico, elettronico e delle attrezzature edili, una tendenza che assorbe elevati volumi di carta abrasiva intermedia, dischi da taglio e mole abrasive. Le filiali locali di operatori globali stanno creando inventari regionali e, in alcuni casi, installando forni di fusione per l'ossido di alluminio per ridurre i costi logistici. I nuovi operatori del mercato degli abrasivi che puntano a queste aree geografiche spesso raggruppano i servizi di ingegneria applicativa per abbreviare la curva di apprendimento di chi adotta per la prima volta i CNC. La presenza di costi di manodopera competitivi rafforza ulteriormente lo status dell'Asia come polo manifatturiero che consolida i volumi di ordini per il mercato degli abrasivi.
Post-elaborazione di produzione additiva che richiede superabrasivi
I componenti metallici stampati in 3D spesso escono dalle camere di costruzione con una rugosità superficiale superiore a 10 µm, rendendo necessari passaggi di finitura multipli. La finitura superficiale abrasiva a cavitazione (CASF) con mezzi diamantati riduce la rugosità al di sotto di 5 µm e induce stress residuo di compressione, migliorando le prestazioni di fatica [1] Chih-Chi Wang, “Cavitation Abrasive Surface Finishing of L-PBF Ti6Al4V,” Metals, mdpi.com . Poiché le polveri AM spaziano dalle superleghe di nichel al titanio, i produttori di utensili si affidano a superabrasivi che rimangono chimicamente inerti ad alte temperature. Le prospettive di crescita per il mercato degli abrasivi sono quindi legate ai tassi di adozione della sinterizzazione laser diretta dei metalli e della fusione a fascio di elettroni, entrambe le quali richiedono soluzioni di finitura specializzate.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di produzione e delle attrezzature | -0.80% | Global | A breve termine (≤ 2 anni) |
| Norme severe sull'uso degli abrasivi | -0.60% | Nord America, Europa | Medio termine (2-4 anni) |
| Sostituzione con materiali o metodi alternativi | -0.50% | Global | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi di produzione e delle attrezzature
I cristalli di diamante sintetico e CBN vengono coltivati a pressioni e temperature che superano quelle geologiche, aumentando l'intensità di capitale per i contenitori dei reattori ben al di sopra delle linee convenzionali in allumina fusa. Le rettificatrici CNC a testa singola configurate per mole diamantate richiedono mandrini di precisione e sistemi di raffreddamento a circuito chiuso, con un conseguente aumento dei costi di acquisizione. Sebbene questi utensili offrano una maggiore durata e costi per pezzo inferiori, le piccole e medie imprese nelle economie sensibili ai prezzi continuano a rinviare gli aggiornamenti. I fornitori stanno sperimentando modelli di leasing e programmi di credito per materiali di consumo, ma l'adozione rimane limitata da vincoli finanziari.
Norme severe sull'uso degli abrasivi
Gli standard dell'Agenzia per la Protezione Ambientale (EPA) sulle emissioni di particolato durante la calcinazione e la frantumazione obbligano gli impianti statunitensi a installare filtri a maniche e scrubber, aumentando i costi operativi [2] "Fattori di emissione per la produzione di abrasivi", Agenzia per la Protezione Ambientale degli Stati Uniti, epa.gov . Le normative sulla sicurezza dei lavoratori relative ai livelli di esposizione alla silice all'interno delle cabine di sabbiatura stanno spingendo verso il passaggio dalle scorie ai materiali abrasivi a base di granato con profili di polvere inferiori. Le normative dell'Unione Europea incentrate sugli obiettivi di economia circolare stanno guidando i traguardi di riciclabilità che favoriscono i sistemi di recupero dell'ossido di alluminio. I costi di conformità riducono la flessibilità dei margini per i fornitori e possono rallentare le approvazioni di nuovi impianti, moderando la crescita nei mercati regolamentati.
Analisi del segmento
Per materiale: gli abrasivi sintetici supportano la produzione di precisione
Nel 66.35, i gradi sintetici hanno dominato il mercato degli abrasivi con una quota del 2025%, a dimostrazione della preferenza degli utenti per una morfologia cristallina uniforme che si traduce in modelli di usura prevedibili durante i cicli di produzione. L'ossido di alluminio rimane il leader in termini di volume; tuttavia, il carburo di silicio è indicato per la lavorazione di metalli non ferrosi, mentre il CBN è preferito per gli acciai temprati. I nuovi diamanti nanopolicristallini in fase di sviluppo da parte di Sumitomo Electric promettono una tenacia alla frattura superiore, posizionando il mercato degli abrasivi nella gestione delle superleghe a base di nichel con minori tassi di usura delle mole. Il granato naturale mantiene la sua posizione nelle applicazioni di waterjet e sabbiatura, dove la riciclabilità dei materiali sfusi e il basso contenuto di silice libera migliorano la sicurezza del sito, rendendolo interessante per i progetti di ristrutturazione infrastrutturale.
Il passaggio a prodotti sintetici è in linea con i sistemi di alimentazione automatizzati che richiedono una distribuzione precisa della graniglia, un parametro più facile da ottenere attraverso percorsi di produzione ingegnerizzati. Con l'aumento della capacità produttiva di allumina fusa in Asia, la sicurezza dell'approvvigionamento sta migliorando, sebbene la volatilità delle tariffe elettriche possa far oscillare i costi di produzione. I produttori che puntano a ottenere marchi ecologici stanno investendo in forni ad arco alimentati da fonti rinnovabili e in circuiti di tempra ad acqua a circuito chiuso per mantenere la quota di mercato nelle regioni regolamentate. Di conseguenza, il mercato degli abrasivi continua a migliorare i parametri di qualità anche nei segmenti ad alto volume.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo: Le mole legate mantengono la leadership nella rimozione di materiali pesanti
Le mole legate hanno generato il 47.55% del fatturato del 2025, riflettendo il loro ruolo nelle operazioni di taglio, affilatura e condizionamento superficiale nelle officine dei settori automobilistico, aerospaziale e dell'ingegneria generale. Le matrici resinoidi e vetrificate offrono stabilità termica durante le operazioni di taglio profondo, consentendo tolleranze costanti su alberi motore e pale di turbine, dove l'integrità metallurgica è fondamentale. I progressi nell'allumina sol-gel e nelle strutture porose ingegnerizzate migliorano l'evacuazione del truciolo, consentendo velocità di rimozione del metallo più elevate senza rischio di bruciature.
Gli abrasivi flessibili, pur essendo più leggeri, sono ampiamente utilizzati nelle operazioni di finitura e sbavatura. Supporti che vanno dal film flessibile ai dischi in fibra ottimizzano le prestazioni su superfici curve e aree difficili da raggiungere. I superabrasivi occupano oggi una posizione di nicchia, ma la loro crescita a due cifre è alla base della futura direzione del mercato degli abrasivi. Le officine di produzione additiva specificano pastiglie diamantate e mandrini in CBN per componenti in titanio a pareti sottili, dove le mole convenzionali si caricano rapidamente. Fornitori come Imerys offrono grani in allumina fusa e sol-gel su misura che prolungano gli intervalli di ravvivatura, rafforzando il predominio delle mole a legante e colmando al contempo il divario prestazionale con i superabrasivi.
Per grana abrasiva: l'ossido di alluminio rimane il cavallo di battaglia
L'ossido di alluminio ha contribuito per il 39.10% alle dimensioni del mercato degli abrasivi nel 2025, grazie al suo favorevole rapporto costo-prestazioni e all'adattabilità a tutte le famiglie di substrati in acciaio e leghe. La sua moderata friabilità favorisce l'autoaffilatura a pressione controllata, rendendolo adatto per l'asportazione grossolana e la finitura intermedia. Il carburo di silicio supporta le operazioni su ceramica, vetro e leghe non ferrose, garantendo bordi più affilati per prevenire la formazione di crepe superficiali. Ceramica e zirconia, caratterizzate da un comportamento di microfratturazione, consentono di ottenere un'asportazione di materiale fino al 40% superiore nelle lavorazioni pesanti.
La crescente domanda di fili diamantati per il taglio di wafer e di pietre abrasive impregnate di CBN per blocchi motore indica una maggiore diversificazione della scelta dei grani. Il granato mantiene lo status di specializzazione nella pulizia a getto d'acqua o a getto d'acqua, nonostante i vincoli normativi sulla polvere di silice. I principali attori del mercato continuano ad affinare la morfologia dei grani attraverso processi di seeded-gel e plasma-fusion che riducono i livelli di impurità, una tendenza che sta rafforzando i segmenti premium del mercato degli abrasivi.
Per settore dell'utente finale: mobilità ed elettronica dettano le specifiche
Nel 2025, i settori automobilistico e aerospaziale hanno assorbito il 28.65% del volume totale, trainati dalla spinta verso design di trasmissioni leggere e dall'aumento della produzione di componenti per veicoli elettrici. Alberi rotorici, substrati per inverter e alloggiamenti per batterie richiedono un parallelismo preciso e bordi privi di bave, caratteristiche garantite dalle mole in CBN. I clienti del settore aerospaziale specificano nastri abrasivi in ceramica per le leghe di turbine a base di nichel che operano ad alte temperature. La lavorazione dei metalli rimane un settore chiave per i consumatori, alimentando la crescita delle mole in ossido di alluminio e zirconia-allumina per la smussatura delle lamiere e la preparazione alla saldatura strutturale. Le linee di produzione di semiconduttori ed elettronica si affidano a paste abrasive e tamponi per la planarizzazione chimico-meccanica (CMP) , dove gli abrasivi in silice pirogenica di Cabot forniscono superfici planari fondamentali per i circuiti su scala nanometrica. La lavorazione di dispositivi medici, dalle punte degli aghi ipodermici agli impianti ortopedici, si basa su finiture a livello micrometrico ottenibili con paste diamantate. La filiera del petrolio e del gas si affida a dischi da taglio resistenti per la manutenzione delle piattaforme e il rinnovamento delle condotte, a conferma della vasta gamma di applicazioni del mercato degli abrasivi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Nel 55.40, l'area Asia-Pacifico ha rappresentato il 2025% degli acquisti globali, riflettendo l'ampia base di lavorazione meccanica della Cina e l'accelerazione dello sviluppo infrastrutturale dell'India. Gli incentivi governativi per la produzione nazionale di batterie per veicoli elettrici e l'assemblaggio di componenti elettronici stimolano ulteriormente la domanda locale. Giappone e Corea del Sud sfruttano la ricerca avanzata sui semiconduttori diamantati per creare nuovi utilizzi a valle dei superabrasivi, come la slicing di wafer diamantati di grandi dimensioni. Questi fattori, nel complesso, sostengono la posizione di leadership dell'Asia e incoraggiano le multinazionali a localizzare le operazioni di miscelazione e pressatura.
Il Nord America mantiene un forte slancio nei settori aerospaziale, medicale e della produzione additiva. Il controllo normativo sulle emissioni di COV e particolato spinge verso l'utilizzo di graniglia per sabbiatura a granato e refrigeranti a base d'acqua, generando miglioramenti nel mix di prodotti.
L'Europa pone l'accento sui principi di sostenibilità e di economia circolare, con fornitori come Saint-Gobain che implementano sistemi a legante riciclato per ridurre l'intensità di carbonio. L'adozione di superabrasivi sta accelerando nei distretti di ingegneria di precisione tedeschi, mentre l'Europa meridionale si concentra sul consumo di dischi da taglio e sabbiatura per l'edilizia. Sud America, Medio Oriente e Africa rimangono più piccoli in termini di volumi, ma registrano una crescita sana con l'intensificarsi dell'industrializzazione; i cantieri navali brasiliani e i progetti petrolchimici del Golfo dimostrano una crescente diversificazione degli utenti finali. Le partnership locali di conversione aiutano i marchi globali a penetrare in queste regioni, rafforzando la copertura globale del mercato degli abrasivi.
Panorama competitivo
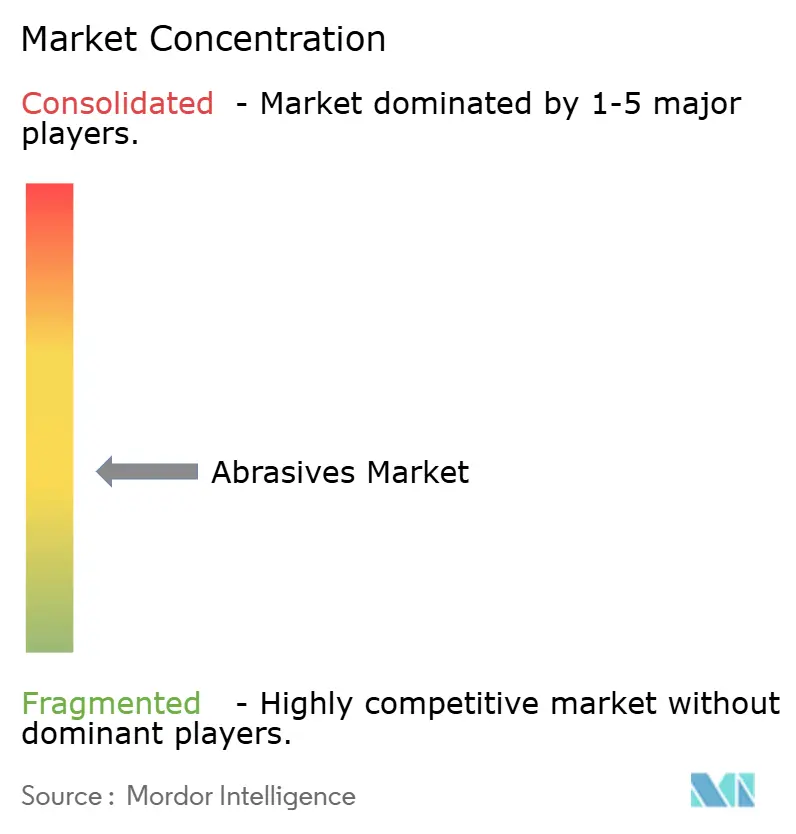
Il mercato degli abrasivi presenta una concentrazione moderatamente frammentata, con i primi cinque fornitori che controllano circa il 39% del fatturato del 2024. 3M sfrutta un ampio portafoglio di brevetti e centri di ricerca e sviluppo centralizzati per lanciare mole a legante resinoide che integrano coadiuvanti di levigatura attivi, migliorando l'asportazione di materiale sugli acciai inossidabili. Il programma di trasformazione aziendale globale dell'azienda semplifica le piattaforme ERP per migliorare la soddisfazione del cliente. Saint-Gobain sta ammodernando il suo campus di Worcester con un complesso amministrativo di 47,000 piedi quadrati (circa 2026 metri quadrati) previsto per il XNUMX, allineando produzione, laboratori digitali e centri demo per i clienti per accelerare il lancio dei prodotti.
Imerys integra verticalmente la produzione di materie prime in allumina fusa e additivi minerali speciali, riducendo la volatilità delle materie prime e offrendo miscele di granuli su misura per mole ad alto valore. L'automazione e l'analisi dei dati sono sempre più presenti negli arsenali della concorrenza; algoritmi di apprendimento automatico prevedono la durata delle mole e le regolazioni della velocità di avanzamento, riducendo gli scarti presso i clienti.
I temi strategici includono formulazioni ecocompatibili, distribuzione omnicanale e approvvigionamento strategico di energia rinnovabile. I fornitori che investono in programmi di riciclo e ritiro a circuito chiuso sono ben posizionati per soddisfare gli impegni di sostenibilità dei clienti. L'industria degli abrasivi, quindi, bilancia costi, prestazioni e credenziali ambientali come criteri di acquisto fondamentali.
Leader del settore degli abrasivi
3M
CUMI
Robert Bosch GmbH
Saint-Gobain
Tyrolit – Schleifmittelwerke Swarovski AG & Co KG
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Agosto 2024: Saint-Gobain ha avviato la costruzione di un edificio amministrativo di 47,000 piedi quadrati (circa 2026 metri quadrati) presso il suo principale sito produttivo di abrasivi a Worcester, Massachusetts, Stati Uniti. L'impianto dovrebbe entrare in funzione nel gennaio XNUMX.
- Marzo 2024: Saint-Gobain Abrasives ha lanciato RazorStar, un'innovativa svolta nella tecnologia abrasiva. RazorStar incorpora grani ceramici sagomati e progettati con precisione. Questa innovazione ridefinisce gli standard prestazionali e rafforza il vantaggio competitivo dell'azienda nel mercato degli abrasivi.
Ambito del rapporto sul mercato globale degli abrasivi
Gli abrasivi sono materiali o sostanze che consumano o rimuovono materiale dalle superfici tramite attrito o sfregamento. Comunemente presenti in forme come polveri, paste e blocchi solidi, gli abrasivi modellano e puliscono o lucidano le superfici. Le loro applicazioni spaziano nei settori della produzione di metalli, elettronica, automobilistico e aerospaziale.
Il mercato degli abrasivi è segmentato in base a materiale, tipo, settore dell'utente finale e geografia. In base al materiale, il mercato è segmentato in abrasivi naturali e abrasivi sintetici. In base al tipo, il mercato è segmentato in abrasivi legati, abrasivi rivestiti e super abrasivi. In base al settore dell'utente finale, il mercato è segmentato in produzione di metalli, elettronica, edilizia, automotive e aerospaziale, settore medico, petrolio e gas e altri settori dell'utente finale. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato globale degli abrasivi in 27 paesi nelle principali regioni. Per ciascun segmento, le dimensioni del mercato e le previsioni sono state effettuate sulla base del valore (USD).
| Abrasivi Naturali |
| Abrasivi sintetici |
| Abrasivi legati |
| Abrasivi rivestiti |
| Super Abrasivi |
| Ossido di alluminio |
| Carburo di silicio |
| Ceramica e zirconia allumina |
| Altri (incluso il granato) |
| Produzione e fabbricazione di metalli |
| Automotive e aerospaziale |
| Elettronica e semiconduttori |
| Costruzioni e Infrastrutture |
| Dispositivi medicali |
| Olio e Gas |
| Altri (macchinari industriali e attrezzature agricole) |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Malaysia | |
| Tailandia | |
| Indonesia | |
| Vietnam | |
| Resto dell'Asia-Pacifico | |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Paesi nordici | |
| Turchia | |
| Russia | |
| Resto d'Europa | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Qatar | |
| Emirati Arabi Uniti | |
| Nigeria | |
| Egitto | |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per materiale | Abrasivi Naturali | |
| Abrasivi sintetici | ||
| Per tipo | Abrasivi legati | |
| Abrasivi rivestiti | ||
| Super Abrasivi | ||
| Per grana abrasiva/materia prima | Ossido di alluminio | |
| Carburo di silicio | ||
| Ceramica e zirconia allumina | ||
| Altri (incluso il granato) | ||
| Per settore degli utenti finali | Produzione e fabbricazione di metalli | |
| Automotive e aerospaziale | ||
| Elettronica e semiconduttori | ||
| Costruzioni e Infrastrutture | ||
| Dispositivi medicali | ||
| Olio e Gas | ||
| Altri (macchinari industriali e attrezzature agricole) | ||
| Per geografia | Asia-Pacifico | Cina |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Malaysia | ||
| Tailandia | ||
| Indonesia | ||
| Vietnam | ||
| Resto dell'Asia-Pacifico | ||
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Paesi nordici | ||
| Turchia | ||
| Russia | ||
| Resto d'Europa | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Qatar | ||
| Emirati Arabi Uniti | ||
| Nigeria | ||
| Egitto | ||
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato degli abrasivi?
Il mercato degli abrasivi ha un valore di 52.06 miliardi di dollari nel 2026 e si prevede che raggiungerà i 66.42 miliardi di dollari entro il 2031.
Quale regione domina il mercato degli abrasivi?
L'Asia è in testa con il 55.40% del fatturato globale nel 2025, sostenuta dalla produzione su larga scala in Cina, India, Giappone e Corea del Sud.
Quale tipo di abrasivo detiene la quota di mercato maggiore?
Gli abrasivi legati hanno rappresentato il 47.55% delle vendite del 2025, grazie alla loro versatilità nelle applicazioni di rettifica e taglio pesanti.
Perché gli abrasivi sintetici sono preferibili alle alternative naturali?
I gradi sintetici offrono durezza costante, stabilità termica e usura prevedibile, consentendo un controllo di processo più rigoroso nella lavorazione di precisione.
In che modo le normative ambientali influenzano il mercato degli abrasivi?
Le rigide norme in materia di emissioni ed esposizione alla polvere aumentano i costi di conformità e accelerano il passaggio a supporti ecocompatibili come il granato e le mole in legante riciclato.


