

Dimensioni e quota di mercato dei rivestimenti resistenti all'abrasione
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Tasso di crescita | 4.94% CAGR |
| Mercato in più rapida crescita | Europa |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei rivestimenti resistenti all'abrasione di Mordor Intelligence
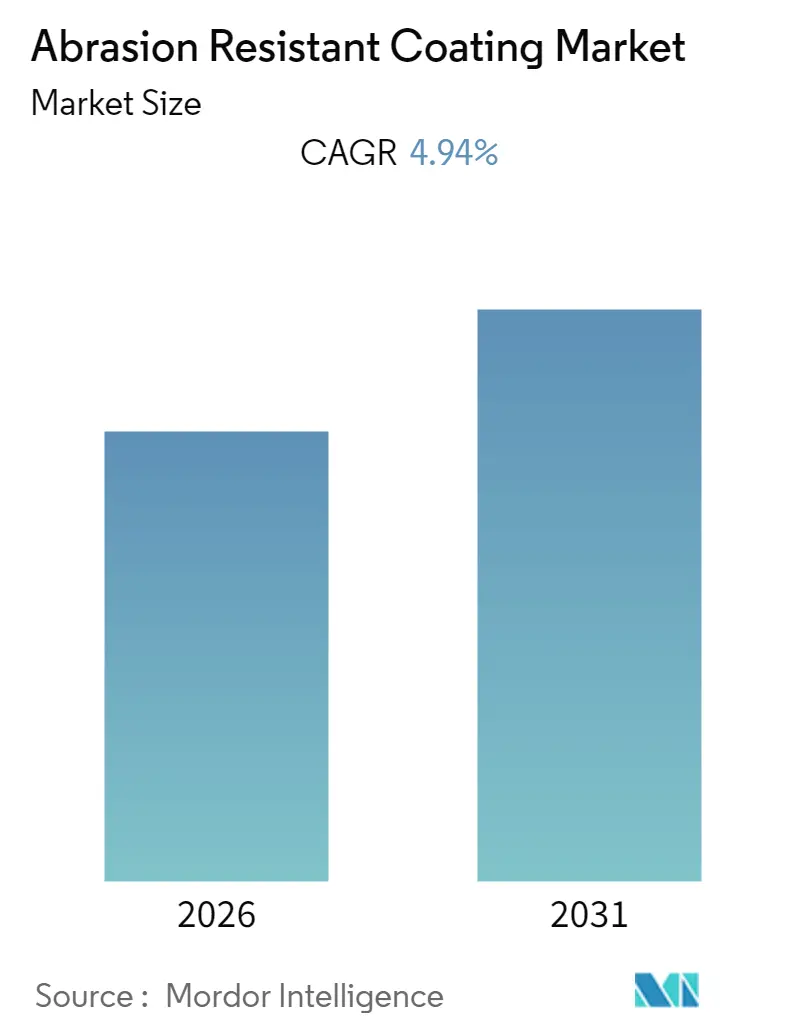
Si stima che nel 2026 le dimensioni del mercato dei rivestimenti resistenti all'abrasione cresceranno rispetto al valore del 2025 con proiezioni per il 2031, con un CAGR del 4.94% nel periodo 2026-2031.
- La crescente adozione di fonti energetiche rinnovabili offrirà probabilmente diverse opportunità per la crescita del mercato.
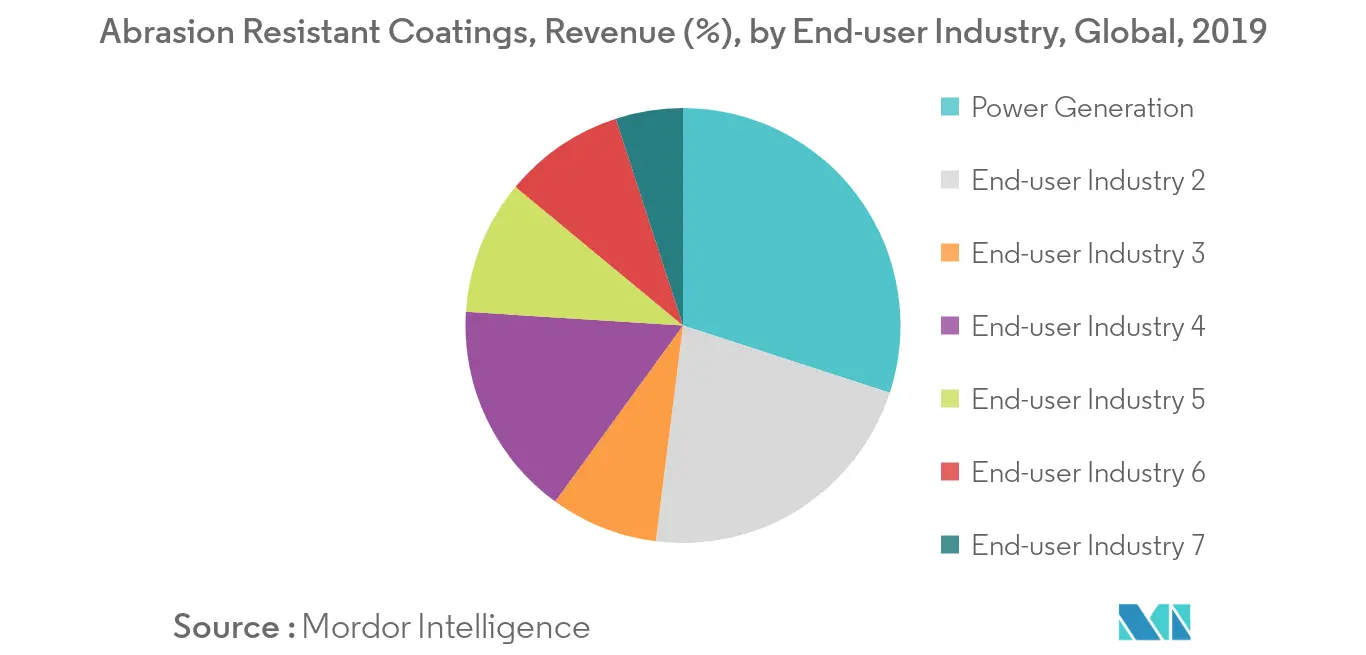
- Per quanto riguarda l’industria dell’utente finale, si prevede che il segmento della produzione di energia dominerà il mercato a causa della crescente domanda e della popolarità dei rivestimenti a base di polimeri per alte temperature, che spingono la crescita del mercato globale dei rivestimenti resistenti all’abrasione nel settore della produzione di energia.
- La regione Asia-Pacifico ha dominato il mercato in tutto il mondo con il maggior consumo da paesi come Cina e India.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei rivestimenti resistenti all'abrasione
Aumento della domanda da parte dell’industria della produzione di energia
- Nel settore della produzione di energia, i rivestimenti resistenti all'abrasione vengono utilizzati in applicazioni quali pale di turbine eoliche, torri di raffreddamento in calcestruzzo, valvole, recipienti di contenimento, componenti nucleari, generatori, strutture di dighe e turbine. L'uso di rivestimenti resistenti all'abrasione in questo settore è principalmente per resistere alle condizioni atmosferiche.
- Nel settore dell'energia eolica, nelle pale eoliche vengono utilizzati rivestimenti resistenti all'abrasione a base di fluoropolimeri, che migliorano l'operatività delle pale di 20 anni rispetto alle vernici e ai gelcoat tradizionali. Migliora la stabilità ai raggi UV, consente un accumulo minimo di sporco e offre un'eccellente resistenza all'abrasione e una bassa riflettività.
- I rivestimenti vengono utilizzati principalmente per ridurre o eliminare l'usura superficiale, in particolare nelle aree di applicazione non adatte ai lubrificanti. Ad esempio, lubrificanti e grassi non possono essere utilizzati in ambienti ad alta temperatura o radioattivi e anche dove i tempi di funzionamento sono elevati. I rivestimenti sono progettati con l'obiettivo principale di prolungare la vita di un prodotto.
- Oltre alla corrosione, questi rivestimenti sono anche resistenti all'abrasione e all'usura. Pertanto, aumentano l'affidabilità del prodotto fino a 5 anni. Inoltre, si prevede che anche l’aumento delle industrie a monte e a valle in tutto il mondo, la crescente necessità di rivestimenti su attrezzature e condutture di perforazione e la crescente necessità di migliori prestazioni del prodotto in ambienti vulnerabili alimenteranno la crescita del mercato.
- Grazie a tutti i fattori sopra menzionati, si prevede che il mercato dei rivestimenti resistenti all'abrasione crescerà rapidamente nel periodo di previsione.
La regione Asia-Pacifico dominerà il mercato
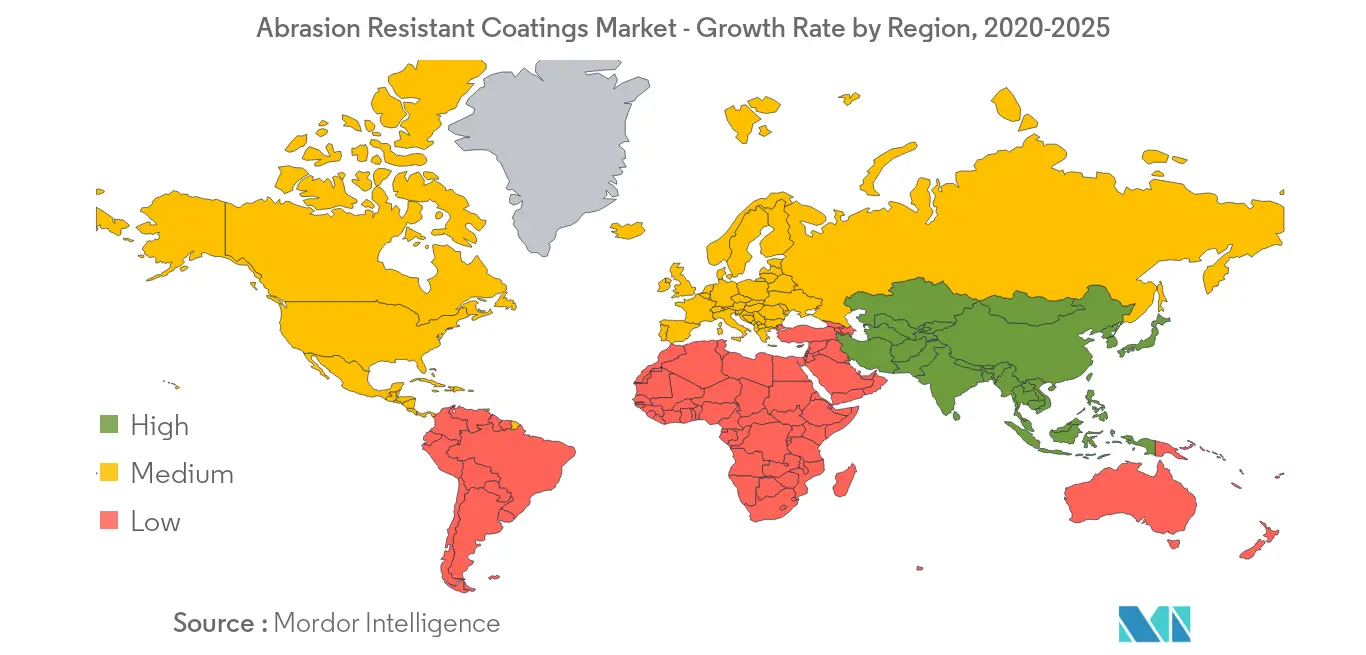
- Si prevede che l'area Asia-Pacifico sarà il mercato regionale dei rivestimenti antiabrasione in più rapida crescita. L'elevato potenziale di crescita del settore della produzione di energia nella regione stimola la domanda di rivestimenti antiabrasione.
- Secondo il piano “Made in China 2025”, si prevede che la Cina fornirà oltre il 10% di aerei commerciali fatti in casa al mercato interno entro il 2025. Si prevede che ciò stimolerà la domanda per il mercato dei rivestimenti resistenti all’abrasione durante il periodo di previsione.
- Il settore delle costruzioni è il secondo settore più grande dell’India e ha mostrato una crescita promettente nel 2019 con una produzione rivitalizzata di circa l’8%. Si prevede che il settore edile indiano diventerà il terzo mercato più grande del mondo entro la fine del periodo di previsione. Con iniziative governative come il progetto Bharatmala, UDAN e AMRUT che fungono da importanti motori di crescita, si stima che questo segmento varrà quasi 700 miliardi di dollari entro il 2023. Si prevede che il fiorente settore delle costruzioni alimenterà la domanda per il mercato studiato in India nel corso degli anni. periodo di previsione.
- I crescenti investimenti nel settore della difesa e gli sforzi di ristrutturazione intrapresi dalle aziende produttrici di navi sono gli altri fattori che guidano il mercato dei rivestimenti resistenti all’abrasione nella regione.
- I fattori sopra menzionati, uniti al sostegno governativo, stanno contribuendo alla crescente domanda di rivestimenti resistenti all'abrasione nel mercato durante il periodo di previsione.
Panorama normativo
Il controllo delle emissioni di VOC e la conformità alle normative sulle sostanze chimiche continuano a influenzare le formulazioni e le pratiche di applicazione dei rivestimenti resistenti all'abrasione in diversi settori, come quello navale, dei trasporti e delle infrastrutture industriali. Negli Stati Uniti, nel gennaio 2025, l'EPA ha modificato gli standard nazionali sulle emissioni di composti organici volatili (COV) per i rivestimenti aerosol ai sensi del Clean Air Act, rafforzando i requisiti di conformità per i sistemi di rivestimento a controllo di COV utilizzati nella manutenzione e in applicazioni specializzate.
I requisiti relativi alle prestazioni e alla gestione delle sostanze chimiche si inaspriscono anche attraverso standard e norme internazionali. L'Organizzazione marittima internazionale ha adottato la risoluzione MSC.557(108) nel maggio 2024, che modifica gli standard di prestazione per i rivestimenti protettivi nelle cisterne di zavorra di acqua di mare con effetto dal 1° gennaio 2026, rilevante per i rivestimenti protettivi resistenti all'abrasione e alla corrosione in ambienti marini. Per quanto riguarda la segnalazione delle sostanze chimiche, l'EPA statunitense ha finalizzato le azioni previste dal TSCA che incidono sui flussi di lavoro relativi ai dati e alla conformità: nell'aprile 2026 ha fissato la finestra di presentazione delle norme di segnalazione relative alle PFAS al 31 gennaio 2027 e nel maggio 2026 ha emanato le norme TSCA sui nuovi usi significativi per sostanze specifiche, in vigore dal 21 luglio 2026, aumentando i requisiti di tracciabilità e di dichiarazione del fornitore per determinate sostanze chimiche di rivestimento.
Analisi della catena del valore
La catena del valore dei rivestimenti resistenti all'abrasione inizia con materie prime e input funzionali a monte, come resine epossidiche, poliuretaniche, fluoropolimeriche e poliestere, polveri ceramiche e di carburo, pigmenti (tra cui il biossido di titanio), solventi e additivi ad alte prestazioni. Questi materiali passano poi ai formulisti e ai produttori (ad esempio Akzo Nobel NV, PPG Industries, The Sherwin-Williams Company, Arkema Group e Jotun), quindi alla distribuzione attraverso canali industriali diretti e rivenditori autorizzati, e infine agli applicatori che utilizzano processi di spruzzatura liquida, in polvere o termica, prima di raggiungere gli utenti finali nei settori petrolifero e del gas, marittimo, della produzione di energia, dei trasporti, minerario e delle costruzioni.
La qualificazione e la verifica sono fasi intermedie cruciali, con prestazioni generalmente validate attraverso metodi di abrasione e usura ampiamente utilizzati, come ASTM D4060 e EN ISO 7784-3, oltre a standard e pratiche di settore supportati da organismi come AMPP. La catena è inoltre esposta alla volatilità e ai vincoli di disponibilità delle materie prime, soprattutto per le resine epossidiche, i solventi e i pigmenti, il che può spingere gli acquisti verso prezzi negoziati e rapporti più stretti con i fornitori, aumentando al contempo l'importanza della gestione delle scorte e dell'approvvigionamento da più fornitori per le formulazioni ad alte prestazioni.
Panorama competitivo
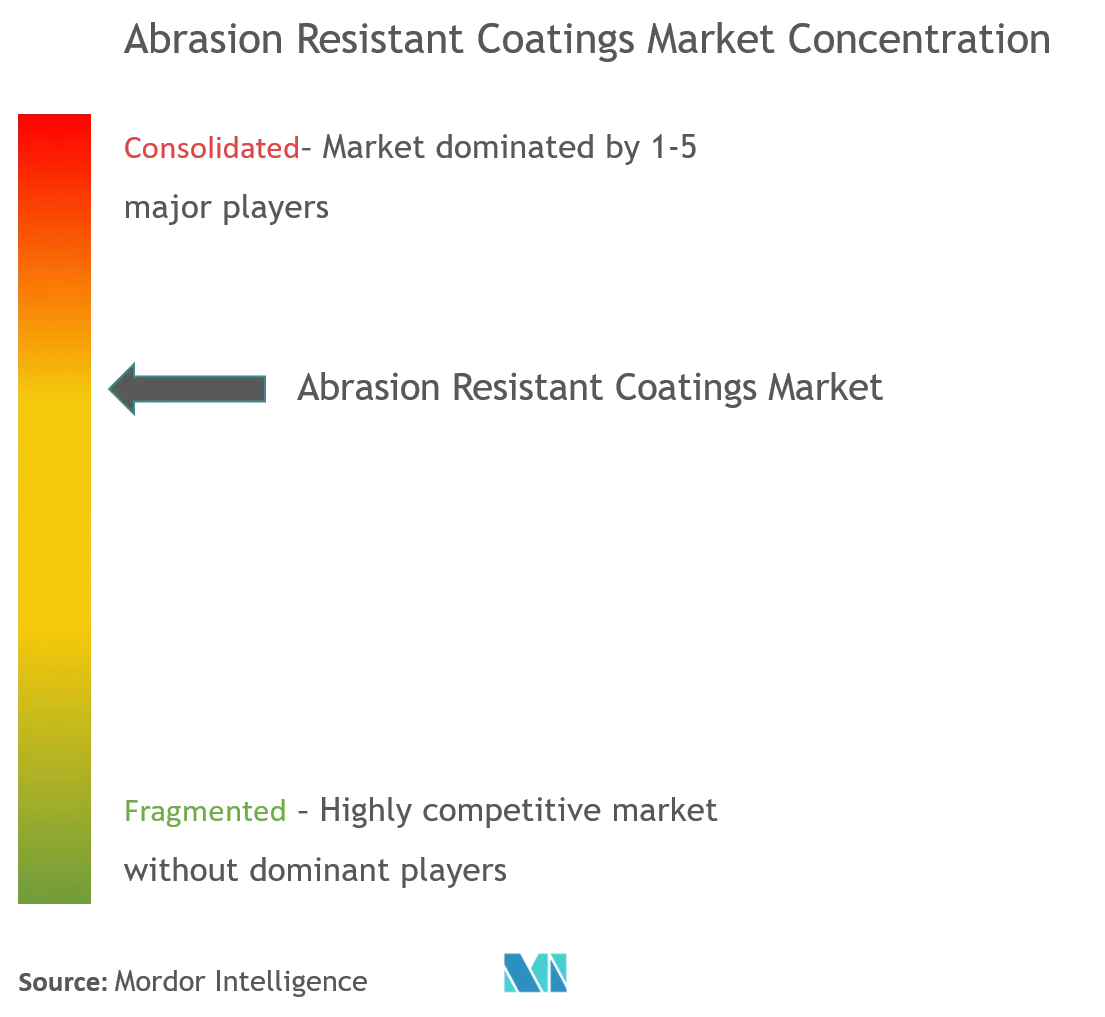
Il mercato dei rivestimenti resistenti all'abrasione è in parte consolidato, con pochi grandi attori che ne dominano una quota significativa. Tra le principali aziende figurano, tra le altre, Akzo Nobel NV, Saint-Gobain Performance Plastics (Saint-Gobain), Arkema Group, Jotun e The Sherwin-Williams Company.
Leader del settore dei rivestimenti resistenti all'abrasione
Gruppo Arkema
L'azienda Sherwin-Williams
Jotun
Saint-Gobain Performance Plastics (Saint-Gobain)
Akzo Nobel NV
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Marzo 2026: AkzoNobel ha annunciato la fornitura di rivestimenti marini per tre nuovi traghetti, tra cui l'utilizzo di Interzone 954GF sui ponti auto per la protezione da abrasione e corrosione. Il contratto evidenzia la continua domanda di sistemi di protezione ad alta durabilità in ambienti marini, dove l'usura meccanica e l'esposizione agli agenti chimici si sovrappongono.
- Gennaio 2025: l'ISO ha pubblicato la norma ISO 9466:2025 relativa alla verniciatura dei veicoli ferroviari per il trasporto passeggeri, inclusi i processi di applicazione e i criteri di accettazione. L'aggiornamento supporta aspettative di qualificazione e ispezione più standardizzate per le prestazioni dei rivestimenti nelle flotte di trasporto, dove la resistenza all'abrasione è fondamentale.
- Maggio 2024: l'Organizzazione marittima internazionale ha adottato la risoluzione MSC.557(108) che modifica gli standard prestazionali per i rivestimenti protettivi nelle cisterne di zavorra di acqua di mare, con effetto dal 1° gennaio 2026. La tempistica richiede che armatori, cantieri navali e fornitori di rivestimenti allineino le approvazioni dei prodotti e le pratiche di applicazione allo standard aggiornato per i rivestimenti protettivi marini.
Ambito del rapporto sul mercato globale dei rivestimenti resistenti all'abrasione
Il rapporto sul mercato dei rivestimenti resistenti all’abrasione comprende:
| Rivestimenti in metallo/ceramica | Rivestimenti in carburo |
| Rivestimenti di ossido | |
| Rivestimenti in nitruro | |
| Altro | |
| Rivestimenti polimerici | Poliestere |
| Fluoropolimero | |
| Epoxy | |
| poliuretano | |
| Altro |
| Olio e Gas |
| Marino |
| Produzione di energia |
| Trasporti |
| Minerario |
| Edilizia |
| Altro |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Resto d'Europa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente e Africa | Arabia Saudita |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Tipo | Rivestimenti in metallo/ceramica | Rivestimenti in carburo |
| Rivestimenti di ossido | ||
| Rivestimenti in nitruro | ||
| Altro | ||
| Rivestimenti polimerici | Poliestere | |
| Fluoropolimero | ||
| Epoxy | ||
| poliuretano | ||
| Altro | ||
| Industria dell'utente finale | Olio e Gas | |
| Marino | ||
| Produzione di energia | ||
| Trasporti | ||
| Minerario | ||
| Edilizia | ||
| Altro | ||
| Presenza sul territorio | Asia-Pacifico | Cina |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Resto d'Europa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente e Africa | Arabia Saudita | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
– Qual è la dimensione attuale del mercato Rivestimento resistente all’abrasione?
Si prevede che il mercato Rivestimento resistente all’abrasione registrerà un CAGR del 4.94% durante il periodo di previsione (2026-2031)
– Chi sono i principali attori globali in questo mercato del Rivestimento resistente all’abrasione?
Arkema Group, The Sherwin-Williams Company, Jotun, Saint-Gobain Performance Plastics (Saint-Gobain) e Akzo Nobel NV sono le principali aziende che operano nel mercato dei rivestimenti resistenti all'abrasione.
Qual è la regione in più rapida crescita nel mercato dei rivestimenti resistenti all'abrasione?
Si stima che l'Europa cresca al CAGR più elevato nel periodo di previsione (2026-2031).
– Quale regione ha la quota maggiore nel mercato dei rivestimenti resistenti all’abrasione?
Nel 2025, l’Asia del Pacifico rappresenta la maggiore quota di mercato nel mercato dei rivestimenti resistenti all’abrasione.
– Quali anni copre questo mercato Rivestimento resistente all’abrasione?
Il rapporto copre le dimensioni storiche del mercato dei rivestimenti resistenti all'abrasione per anni: 2019, 2020, 2021, 2022, 2023 e 2024. Il rapporto prevede anche le dimensioni del mercato dei rivestimenti resistenti all'abrasione per anni: 2026, 2027, 2028, 2029, 2030 e 2031.


