

Dimensioni e quota del mercato IoT 5G
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
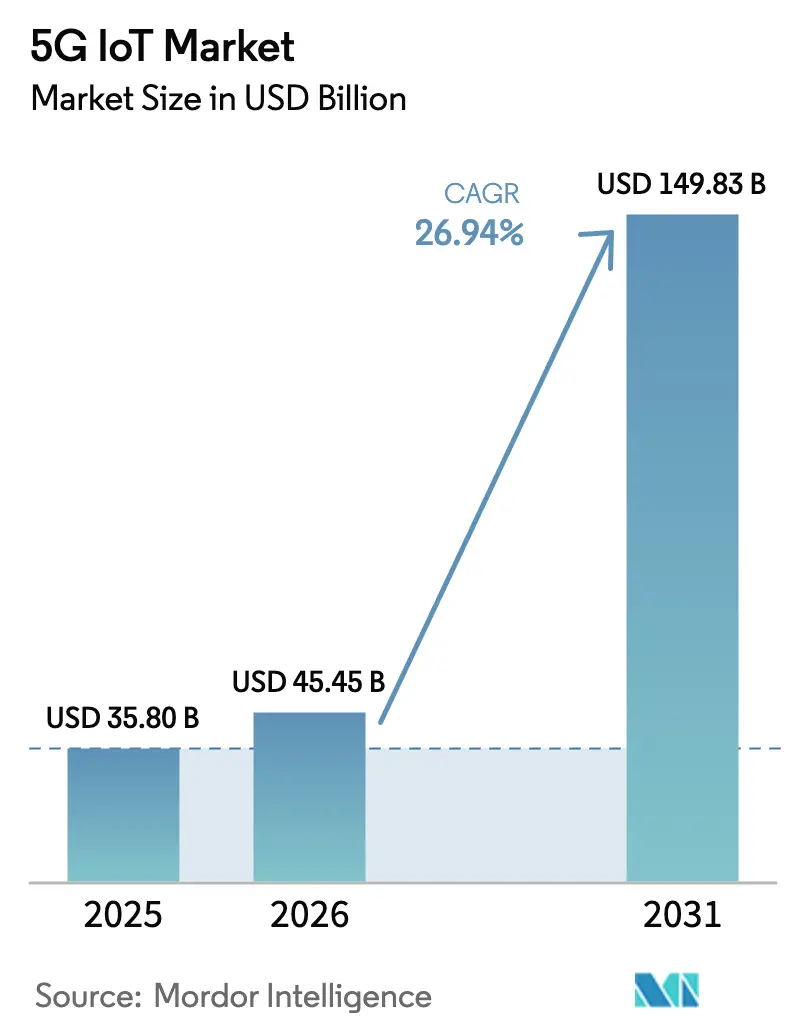
| Dimensione del mercato (2026) | 45.45 miliardo di dollari |
| Dimensione del mercato (2031) | 149.83 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 26.94% CAGR |
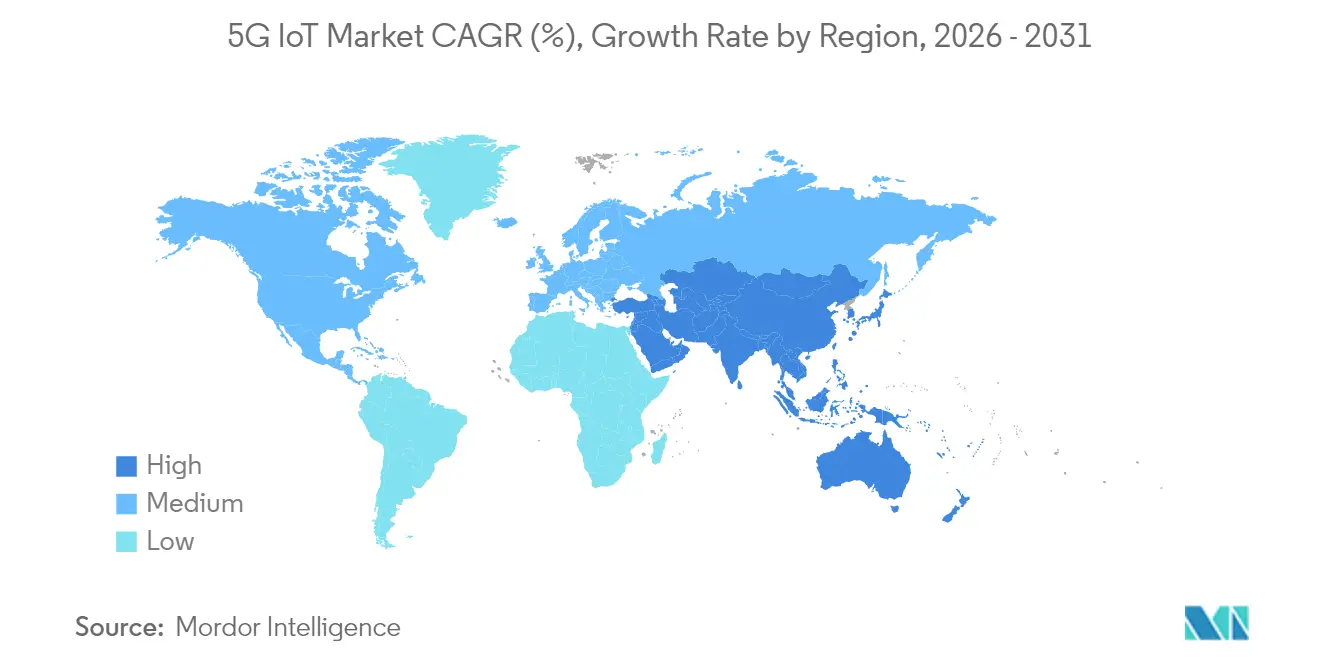
| Mercato in più rapida crescita | Asia |
| Il mercato più grande | Asia |
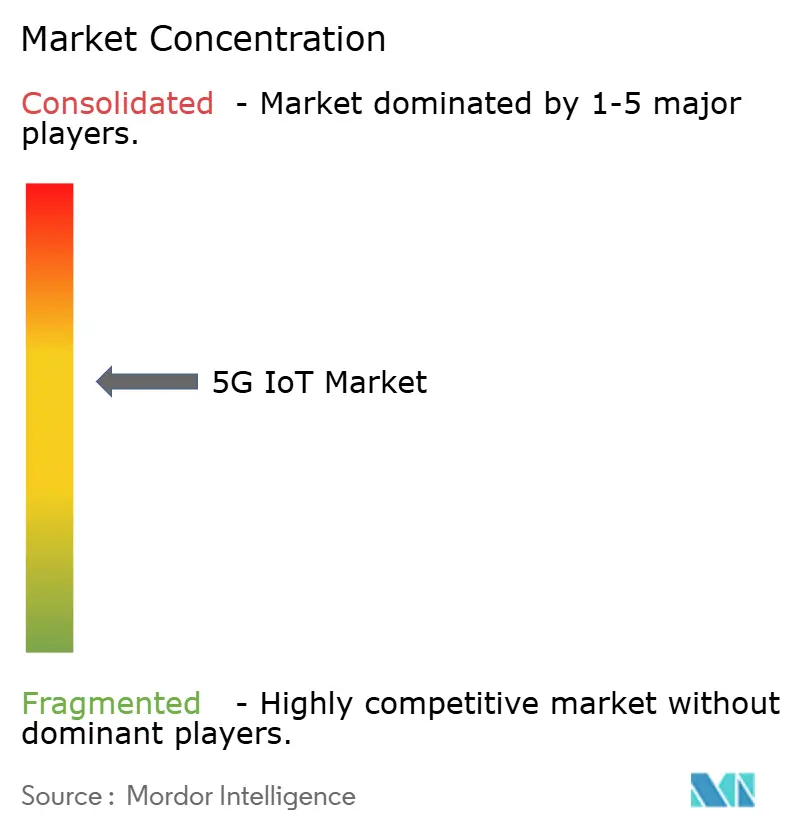
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato IoT 5G di Mordor Intelligence
Si stima che il mercato IoT 5G valga 35.80 miliardi di dollari nel 2025 e che passerà dai 45.45 miliardi di dollari del 2026 ai 149.83 miliardi di dollari entro il 2031, con un CAGR del 26.94% nel periodo di previsione (2026-2031).
La tecnologia RedCap, implementata nell'ambito della Release 17 del 3GPP, riduce la complessità e i costi dei dispositivi, consentendo la transizione da casi d'uso incentrati sul consumatore a implementazioni aziendali su larga scala. Le aziende manifatturiere, logistiche e automobilistiche ora giustificano i costi di connettività premium quantificando i guadagni di produttività derivanti da comunicazioni a bassa latenza ultra-affidabili. I governi ne rafforzano l'adozione attraverso sussidi nell'ambito del CHIPS Act statunitense e del programma IPCEI dell'UE, mentre le strategie basate sulle API di rete aiutano gli operatori a sbloccare i ricavi dei servizi oltre la pura connettività. Le richieste normative di trasparenza della supply chain ed efficienza energetica accelerano ulteriormente il passaggio a implementazioni di dispositivi ad alta densità che solo il 5G può supportare.
Punti chiave del rapporto
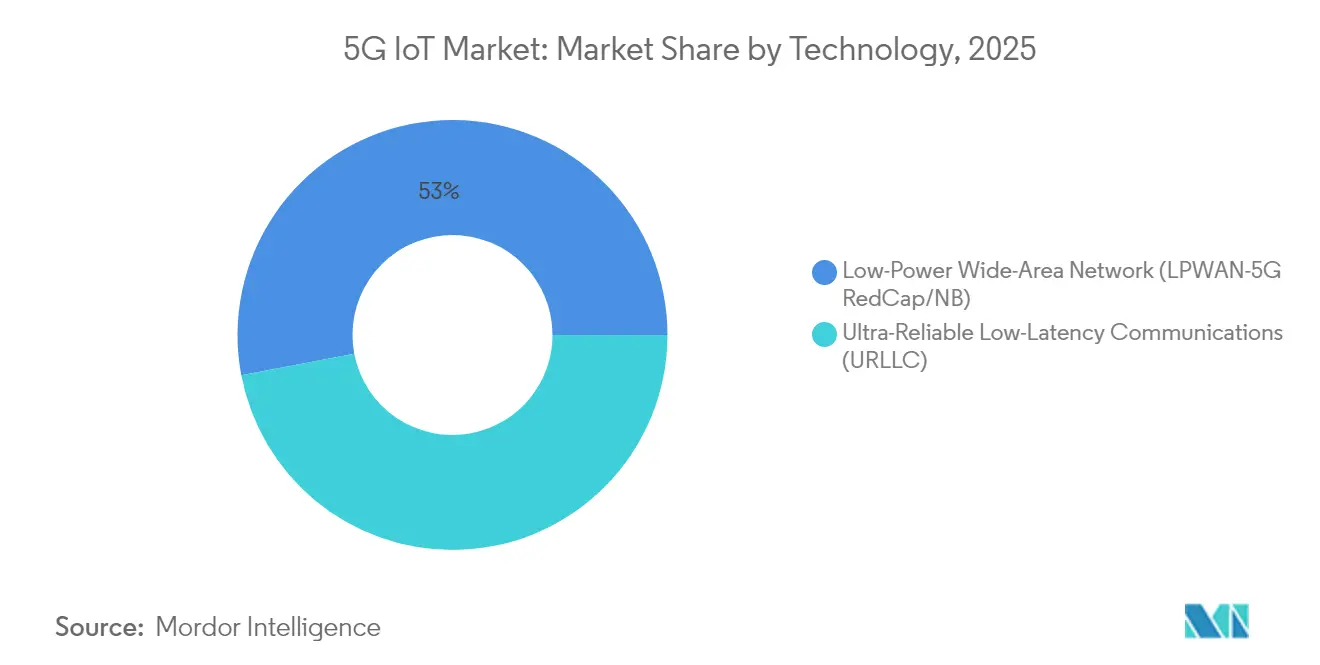
- In base alla tecnologia, LPWAN (5G RedCap) ha dominato il mercato dell'Internet of Things 5G con il 53.00% di quota di mercato nel 2025, mentre si prevede che le applicazioni URLLC si espanderanno a un CAGR del 40.63% entro il 2031.
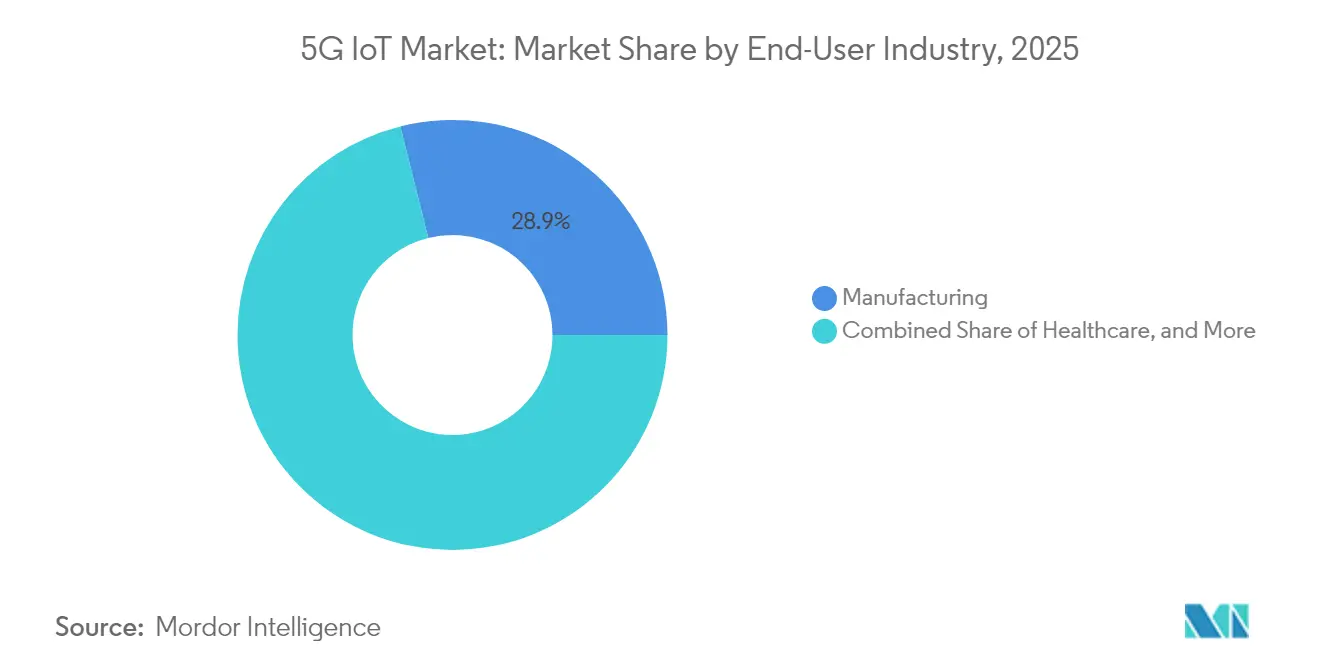
- Per settore di utilizzo finale, nel 2025 il settore manifatturiero deteneva il 28.90% della quota di mercato dell'IoT 5G; si prevede che il segmento automobilistico crescerà a un CAGR del 33.12% tra il 2026 e il 2031.
- In termini geografici, nel 2025 la Cina rappresentava il 41.25% del fatturato del mercato, mentre l'India è destinata a registrare la crescita più rapida, con un CAGR del 34.95% entro il 2031.
- Si stima che nel 2024 Nokia, Ericsson e Qualcomm abbiano conquistato congiuntamente una quota di mercato pari al 32%.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale 5G IoT
Analisi dell'impatto dei conducenti
| Guidatore | ( ~ ) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Abilitazione massiccia della densità dei dispositivi dopo il lancio di RedCap | + 8.20% | Globale: la trazione più elevata si registra in Cina e Nord America | Medio termine (2-4 anni) |
| Manuali di monetizzazione delle API di rete e del cloud delle telecomunicazioni | + 6.10% | Nord America e UE; espansione verso l'APAC | A lungo termine (≥ 4 anni) |
| Chipset a capacità ridotta approvati dal 3GPP inferiori a 5 USD | + 7.40% | Globale, in particolare India e America Latina | A breve termine (≤ 2 anni) |
| Domanda di moduli a bassissima potenza legata al prezzo dell'energia | + 4.30% | UE e Nord America | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Abilitazione massiccia della densità dei dispositivi dopo il lancio di RedCap
La versione 17 di RedCap limita le velocità di trasmissione dati di picco a 250 Mbps e impiega architetture di antenne più semplici, riducendo i costi dei moduli del 30-40%. La durata della batteria pluriennale si allinea con l'automazione industriale, la misurazione intelligente e il rilevamento a livello cittadino, mentre la compatibilità con le versioni precedenti mantiene la copertura nazionale. [1] Rohde & Schwarz, “RedCap simplifies 5G devices,” rohde-schwarz.com
Manuali di monetizzazione delle API di rete e del cloud delle telecomunicazioni
I core 5G cloud-native consentono agli operatori di esporre funzioni di qualità del servizio, localizzazione e slicing tramite API. Le aziende pagano un sovrapprezzo per prestazioni deterministiche, generando ricavi dai servizi che compensano gli ingenti investimenti in spettro e infrastrutture.
Chipset a capacità ridotta approvati dal 3GPP inferiori a 5 USD
I produttori di silicio raggiungono costi inferiori a 5 dollari eliminando le funzioni legacy degli smartphone, riducendo la memoria e ottimizzando la gestione dell'energia. Il prezzo basso innesca le migrazioni dal 2G/3G al 5G nei contatori intelligenti, nei dispositivi indossabili e nei sensori municipali. [3] Economic Times, “Chipset vendors hit sub-USD 5 price point,” economictimes.indiatimes.com
Domanda di moduli a bassissima potenza legata al prezzo dell'energia
I prezzi elevati dell'elettricità spingono le imprese ad adottare nodi IoT con modalità di sospensione avanzate e raccolta di energia. La durata della batteria di dieci anni riduce gli spostamenti dei camion per il monitoraggio dei giacimenti petroliferi e l'agricoltura intelligente, migliorando il costo totale di proprietà. [2] MDPI, "Progettazione di moduli 5G a basso consumo", mdpi.com
Analisi dell'impatto delle restrizioni
| moderazione | ( ~ ) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Sufficienza 4G/LPWAN per classi di dispositivi inferiori a 2 USD | –4.8% | Globale; il più alto nei mercati emergenti | A lungo termine (≥ 4 anni) |
| I costi di conformità alla sicurezza (NIS2, SBOM) riducono i margini degli OEM | –4.1% | Nucleo dell'UE con ramificazioni globali | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Sufficienza 4G/LPWAN per classi di dispositivi inferiori a 2 USD
Molti sensori di basso valore trasmettono solo kilobyte al giorno; LTE Cat-1 e NB-IoT soddisfano già tali esigenze a metà del costo del modulo. Le aziende di servizi pubblici rurali e quelle del settore agro-tecnologico rimandano quindi gli aggiornamenti 5G finché i prezzi non saranno allineati al valore offerto.
I costi di conformità alla sicurezza (NIS2, SBOM) riducono i margini degli OEM
La direttiva NIS2 impone la divulgazione continua delle vulnerabilità e il monitoraggio della distinta base del software. La conformità assorbe il 9% dei budget IT e colpisce in modo sproporzionato i piccoli produttori, ritardando il lancio di nuovi dispositivi IoT 5G.
Analisi del segmento
Per tecnologia: RedCap colma il divario tra prestazioni e costi
LPWAN (5G RedCap) ha conquistato il 53.00% del mercato 5G nel 2025, riflettendo un compromesso ottimale tra costi e capacità di rete. Si prevede che URLLC, sebbene più piccolo, crescerà a un CAGR del 40.63%, poiché fabbriche e veicoli autonomi richiedono una latenza inferiore a 1 ms. Si prevede che le dimensioni del mercato 5G dell'Internet of Things per i dispositivi LPWAN aumenteranno significativamente con il calo dei prezzi dei moduli verso i 4 dollari entro il 2027. Le aziende migrano i carichi di lavoro di tracciamento degli asset e monitoraggio ambientale da LTE Cat-1 a RedCap per sfruttare il network slicing senza sostenere i costi hardware completi del 5G. Al contrario, settori come la saldatura robotizzata e la chirurgia a distanza giustificano il vantaggio di URLLC, promuovendo l'innovazione dei chipset specializzati.
I casi d'uso URLLC si abbinano spesso a nodi di edge computing all'interno di reti 5G private, sostituendo la Ethernet cablata deterministica. L'implementazione di Audi nelle officine di stampaggio ha migliorato i tempi di ciclo e ridotto i tempi di inattività, convalidando il business case. I fornitori di componenti competono su funzionalità di rete sensibili al fattore tempo e schemi FEC che garantiscono la consegna dei pacchetti, distinguendo le offerte oltre le metriche di larghezza di banda. In sintesi, la scelta tecnologica nel mercato dell'Internet of Things 5G si allinea a diversi limiti di latenza, potenza e costi, anziché a una roadmap univoca.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore dell'utente finale: la produzione stimola l'adozione aziendale
Nel 2025, il settore manifatturiero deteneva il 28.90% del mercato dell'Internet of Things 5G, poiché le fabbriche si sono affrettate a digitalizzare le supply chain e a conformarsi alla rendicontazione CSRD dell'UE. La visione artificiale basata su URLLC elimina i colli di bottiglia nei controlli di qualità e RedCap semplifica il tracciamento delle risorse per pallet e utensili. Si prevede che le dimensioni del mercato manifatturiero si espanderanno di pari passo con l'implementazione di reti autonome che supportano profili di rete sensibili al fattore tempo.
Le applicazioni automotive rappresentano il segmento in più rapida crescita, con un CAGR previsto del 33.12%. Le case automobilistiche sperimentano messaggi di sicurezza V2X, aggiornamenti software over-the-air e robotica per le linee di produzione. Il passaggio ai veicoli software-defined è in linea con i cicli di vita trentennali, rendendo essenziale la connettività scalabile. I programmi di assistenza sanitaria e smart city adottano il 5G per la telemedicina e i sensori per la gestione dei rifiuti, ma i volumi rimangono secondari rispetto alla scala produttiva. In tutti i settori, le aziende si concentrano su casi d'uso monetizzabili piuttosto che sulla connettività generalizzata, consolidando un modello di adozione orientato al valore nel mercato dell'Internet of Things 5G.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato IoT 5G nella regione Asia-Pacifico
L'area Asia-Pacifico ha dominato il mercato dell'Internet of Things 5G, con la Cina che ha rappresentato il 41.25% del fatturato nel 2025, sostenuta dagli investimenti degli operatori e dagli incentivi politici. China Unicom prevede una copertura 5G-Advanced in 300 città entro la fine del 2025, aggiungendo un'enorme capacità di tipo macchina e aumentando l'utilizzo della rete. Gli integratori locali stanno ristrutturando le linee di produzione nei settori dell'acciaio, del tessile e dell'elettronica, integrando il know-how delle reti private. L'India registra il CAGR regionale più rapido, pari al 34.95% fino al 2031, poiché i moduli di RedCap, con un costo inferiore a 5 dollari, si adattano al budget delle piccole e medie imprese. Programmi governativi come Digital India e Make-in-India allentano le regole sul leasing dello spettro, accelerando le implementazioni a livello di campus nei settori farmaceutico, automobilistico ed energetico.
Mercato IoT 5G del Nord America
Il Nord America dà priorità ai progetti pilota di reti private nelle fabbriche di semiconduttori e negli hub della difesa, supportati dai finanziamenti del CHIPS Act. Il corridoio automobilistico dal Michigan al Texas implementa unità V2X stradali e collegamenti URLLC di fabbrica, convalidando il ritorno sull'investimento per servizi ad alta larghezza di banda e bassa latenza. Gli hyperscaler cloud collaborano con gli operatori per esporre API di rete che consentono alle aziende di configurare percorsi tramite codice, riducendo i cicli di attivazione dei servizi da mesi a minuti. La dinamica di questa piattaforma estende il mercato dell'Internet of Things 5G oltre la connettività, fino all'hosting delle applicazioni.
Panorama normativo
La regolamentazione relativa all'IoT 5G si sta ampliando, passando dall'autorizzazione delle radio e dei dispositivi alla sicurezza informatica, alla trasparenza della catena di fornitura e alla governance dei dati. Negli Stati Uniti, la Federal Communications Commission (FCC) ha adottato un programma volontario di etichettatura IoT (Cyber Trust Mark) nel marzo 2024, lanciandolo il 7 gennaio 2025, che fornisce agli acquirenti un segnale di sicurezza by design per gli acquisti e la vendita al dettaglio dei dispositivi connessi.
Nel 2026, la FCC ha inasprito i requisiti di sicurezza nazionale e conformità che si ripercuotono sull'approvvigionamento e l'implementazione di apparecchiature IoT cellulari. Le norme FCC adottate nell'aprile 2026 richiedono ai titolari di licenze e autorizzazioni di attestare la proprietà o il controllo da parte di avversari stranieri (in vigore dal 9 giugno 2026), e le norme del maggio 2026 hanno rafforzato il programma di autorizzazione delle apparecchiature (in vigore dal 15 giugno 2026) attraverso misure come la revisione prioritaria legata a laboratori di prova affidabili e la sorveglianza post-commercializzazione aggiornata. A livello internazionale, l'ITU-T ha pubblicato diverse raccomandazioni per il 2025 relative alle implementazioni IoT su larga scala, tra cui la ITU-T Y.4814 sul controllo degli accessi abilitato a zero-trust per piattaforme IoT decentralizzate e la ITU-T Y.3226 sui framework di convergenza fissa, mobile e satellitare allineati con le architetture IoT dell'era IMT-2020.
Analisi della catena del valore
La catena del valore dell'IoT 5G comprende standard e politiche spettrali (3GPP, ITU e autorità di regolamentazione nazionali), fornitori di chipset e moduli (ad esempio, Qualcomm e MediaTek per dispositivi di classe NR/RedCap), fornitori di apparecchiature di rete (in particolare Ericsson, Nokia, Huawei e ZTE) e operatori che integrano la connettività con livelli di rete privata e servizi gestiti. Gli integratori di sistemi e i fornitori specializzati di reti private assemblano radio, core e edge computing in soluzioni verticali per fabbriche, siti logistici e campus, mentre i produttori di dispositivi e i fornitori di applicazioni forniscono sensori, gateway e piattaforme industriali che trasformano la connettività deterministica in aumenti di produttività misurabili.
La commercializzazione si basa sempre più su flussi di lavoro di certificazione, roaming e provisioning, piuttosto che sulle sole prestazioni radio. L'emergere degli standard eSIM per l'IoT (SGP.32) supporta strategie globali di dispositivi a singolo SKU attraverso la gestione remota dei profili per endpoint non presidiati, mentre le partnership tra operatori e satelliti per NB-IoT (allineate agli approcci 3GPP NTN) estendono la copertura per la logistica transfrontaliera e il monitoraggio remoto. Parallelamente, i programmi di validazione dell'ecosistema RedCap tra operatori, fornitori di rete e produttori di chipset sottolineano come la predisposizione del silicio, i test di accettazione da parte degli operatori e la disponibilità dei moduli debbano essere allineati affinché gli standard si traducano in implementazioni scalabili.
Panorama competitivo
Il mercato dell'Internet of Things 5G rimane moderatamente frammentato. Nokia ed Ericsson distribuiscono kit di rete privata preintegrati abbinati a edge cloud, registrando una crescita degli ordini a due cifre. Qualcomm amplia la sua famiglia Snapdragon X con le varianti RedCap, portando il fatturato IoT a 1.55 miliardi di dollari nel primo trimestre del 2025. Samsung, MediaTek e Unisoc puntano sui modem industriali di fascia media, intensificando la concorrenza sui prezzi. Integratori di sistemi come JMA Wireless e Celona sono specializzati in bundle radio-core per i magazzini.
Le startup abbracciano la connettività definita dal software e le reti non terrestri. Skylo raccoglie 37 milioni di dollari per trasmettere traffico NB-IoT tramite satelliti GEO, rivolgendosi alle aziende di logistica che attraversano le lacune di copertura. 1NCE sfrutta un modello di tariffa una tantum per la connettività a vita, vantando 18 milioni di SIM attive in 170 paesi. Aumentano le domande di brevetto per l'adattamento dei collegamenti basato sull'intelligenza artificiale e il tracciamento del fascio a onde millimetriche, mentre i fornitori competono per fornire soluzioni pronte per il 6G. Gli investitori apprezzano i ricavi ricorrenti: Wireless Logic ha ottenuto una valutazione di 3.5 miliardi di sterline con un'iniezione di capitale di minoranza, a dimostrazione di una solida fiducia nelle piattaforme IoT orizzontali.
La preferenza del cliente finale si sta orientando verso impegni basati sui risultati. Il settore aerospaziale si avvale di SLA con uptime garantito, mentre i giganti minerari si aggiudicano contratti di "connettività come tonnellate di minerale". I fornitori che offrono hardware, software e servizi professionali in bundle difendono così i margini anche in caso di calo dei prezzi unitari. Nel periodo di previsione, il vantaggio competitivo dipenderà dalla conoscenza del dominio verticale, dalle credenziali di sicurezza e dall'ampiezza dell'ecosistema all'interno del mercato dell'Internet of Things 5G.
Leader del settore IoT 5G
Nokia
Ericsson
Huawei
ZTE
AT e T
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Ericsson, AT&T e MediaTek hanno completato la prima sperimentazione sul campo in Nord America della tecnologia Layer 1/Layer 2 Triggered Mobility (LTM) sulla rete di AT&T, segnalando una riduzione delle interruzioni di dati durante i cambi di cella. Il risultato rafforza le argomentazioni a favore delle prestazioni per i dispositivi IoT mobili 5G che si spostano tra le celle, come ad esempio le risorse e i veicoli logistici connessi, dove la continuità della sessione influisce sull'affidabilità delle applicazioni.
- Maggio 2026: Telenor IoT e Satellite hanno annunciato una partnership per abilitare una connettività NB-IoT terrestre e satellitare senza interruzioni, basata sugli standard di rete non terrestri 3GPP Release 17. Questa iniziativa amplia l'area di copertura per le implementazioni IoT che presentano lacune di copertura, supportando la logistica transfrontaliera, il monitoraggio remoto e pacchetti di servizi multiregionali basati su un modello unificato di dispositivo e abbonamento.
- Giugno 2025: Ericsson e Google Cloud hanno presentato una piattaforma SaaS per reti core progettata per scalare le funzioni di rete on demand per gli operatori. Ciò supporta una più rapida implementazione di reti core native del cloud che espongono le funzionalità utilizzate dai servizi IoT 5G, tra cui il controllo delle policy e la gestione differenziata della qualità, e riduce gli attriti operativi per gli operatori che espandono i portafogli di connettività di livello enterprise.
Ambito del rapporto sul mercato globale 5G IoT
Il mercato IoT 5G prevede lo sviluppo, la produzione e l’implementazione di dispositivi, sensori e moduli IoT abilitati al 5G che comunicano perfettamente su reti 5G. Questi dispositivi possono variare da elettrodomestici intelligenti e gadget indossabili a sensori industriali, veicoli connessi e componenti infrastrutturali.
Il mercato dell’IoT 5G è segmentato per tecnologia (comunicazioni ultra affidabili a bassa latenza (URLLC), rete geografica a bassa potenza (LPWAN), per settore utente finale (produzione, catena di fornitura, sanità, vendita al dettaglio, città intelligenti, settore automobilistico ), per area geografica (Nord America (Stati Uniti, Canada, Messico, resto del Nord America), Europa (Germania, Regno Unito, Francia, Russia, Spagna, resto dell'Europa), Asia Pacifico (India, Cina, Giappone, resto del Asia Pacifico), Sud America (Brasile, Argentina, resto del Sud America), Medio Oriente e Africa (Emirati Arabi Uniti, Arabia Saudita, Africa).
Le dimensioni e le previsioni del mercato sono fornite in termini di valore in USD per tutti i segmenti di cui sopra.
| Comunicazioni ultra affidabili a bassa latenza (URLLC) |
| Rete WAN a basso consumo energetico (LPWAN 5G RedCap/NB) |
| Produzione |
| Supply Chain e Logistica |
| Settore Sanitario |
| Settore Retail |
| Città intelligenti e infrastrutture |
| Automotive e trasporti |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Spagna | |
| Russia | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia e Nuova Zelanda | |
| Medio Oriente & Africa | Medio Oriente |
| Africa |
| Per tecnologia | Comunicazioni ultra affidabili a bassa latenza (URLLC) | |
| Rete WAN a basso consumo energetico (LPWAN 5G RedCap/NB) | ||
| Per settore degli utenti finali | Produzione | |
| Supply Chain e Logistica | ||
| Settore Sanitario | ||
| Settore Retail | ||
| Città intelligenti e infrastrutture | ||
| Automotive e trasporti | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Spagna | ||
| Russia | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia e Nuova Zelanda | ||
| Medio Oriente & Africa | Medio Oriente | |
| Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato dell'Internet delle cose 5G?
Nel 45.45 il mercato valeva 2026 miliardi di dollari e si prevede che raggiungerà i 149.83 miliardi di dollari entro il 2031.
Quale segmento detiene oggi la quota di mercato più ampia dell'Internet delle cose 5G?
La tecnologia LPWAN (5G RedCap) è leader con una quota del 53.00%, grazie al suo rapporto costi-prestazioni.
Quale settore di utilizzo finale sta crescendo più rapidamente?
Si prevede che le applicazioni automobilistiche cresceranno a un CAGR del 33.12% tra il 2026 e il 2031, con la diffusione dei veicoli V2X e definiti dal software.
Perché RedCap è considerato fondamentale per le implementazioni IoT su larga scala?
RedCap riduce i costi dei dispositivi a meno di 5 USD, mantenendo al contempo la compatibilità con il 5G e consentendo la creazione di reti di sensori dense in fabbriche e città.
In che modo le nuove normative UE influenzano l'adozione dell'IoT 5G?
Il CSRD stimola la domanda di monitoraggio della supply chain in tempo reale, mentre il NIS2 aumenta i costi di conformità, premiando i fornitori con solide proposte di sicurezza.
Quale regione registrerà la crescita più elevata entro il 2031?
L'India è in testa con un CAGR del 34.95%, sostenuto dai moduli RedCap attenti ai costi e dalle politiche di supporto alle infrastrutture digitali.


