

Dimensioni e quota di mercato dei gioielli stampati in 3D
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
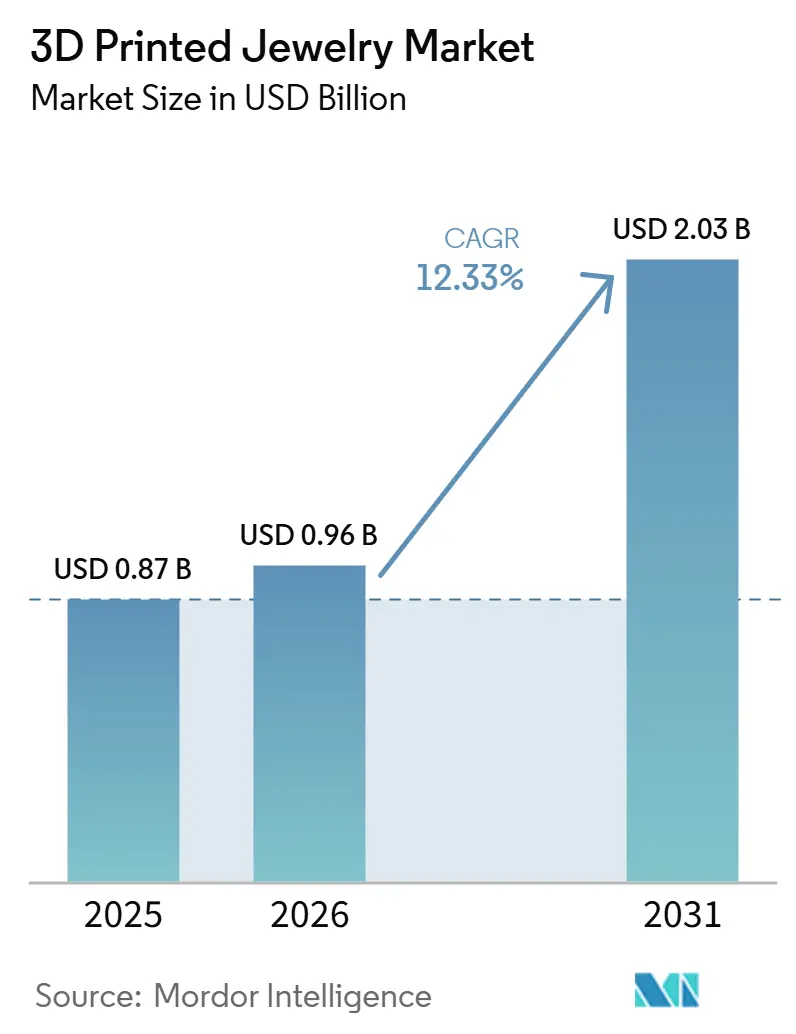
| Dimensione del mercato (2026) | 0.96 miliardo di dollari |
| Dimensione del mercato (2031) | 2.03 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 12.33% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei gioielli stampati in 3D a cura di Mordor Intelligence
Il mercato dei gioielli stampati in 3D aveva un valore di 0.87 miliardi di dollari nel 2025 e si prevede che crescerà da 0.98 miliardi di dollari nel 2026 a 2.03 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 12.33% durante il periodo di previsione (2026-2031). Il mercato dei gioielli stampati in 3D beneficia della convergenza tra progettazione digitale, produzione additiva e domanda di pezzi personalizzati. La prototipazione più rapida consente ai gioiellieri di testare un design prima di avviare la produzione con metalli preziosi. Ciò favorisce cicli di approvazione più brevi per gli ordini su misura e riduce l'utilizzo di materiale superfluo durante le modifiche al design. I fornitori di hardware, materiali e flussi di lavoro si concentrano sull'affidabilità della stampa, sulla qualità della fusione e sulla facilità d'uso, piuttosto che competere solo sul prezzo delle apparecchiature. Il mercato dei gioielli stampati in 3D deve inoltre affrontare costi elevati per le apparecchiature, requisiti di finitura e obblighi di certificazione che favoriscono le aziende con consolidate capacità tecniche e di conformità.
Punti chiave del rapporto
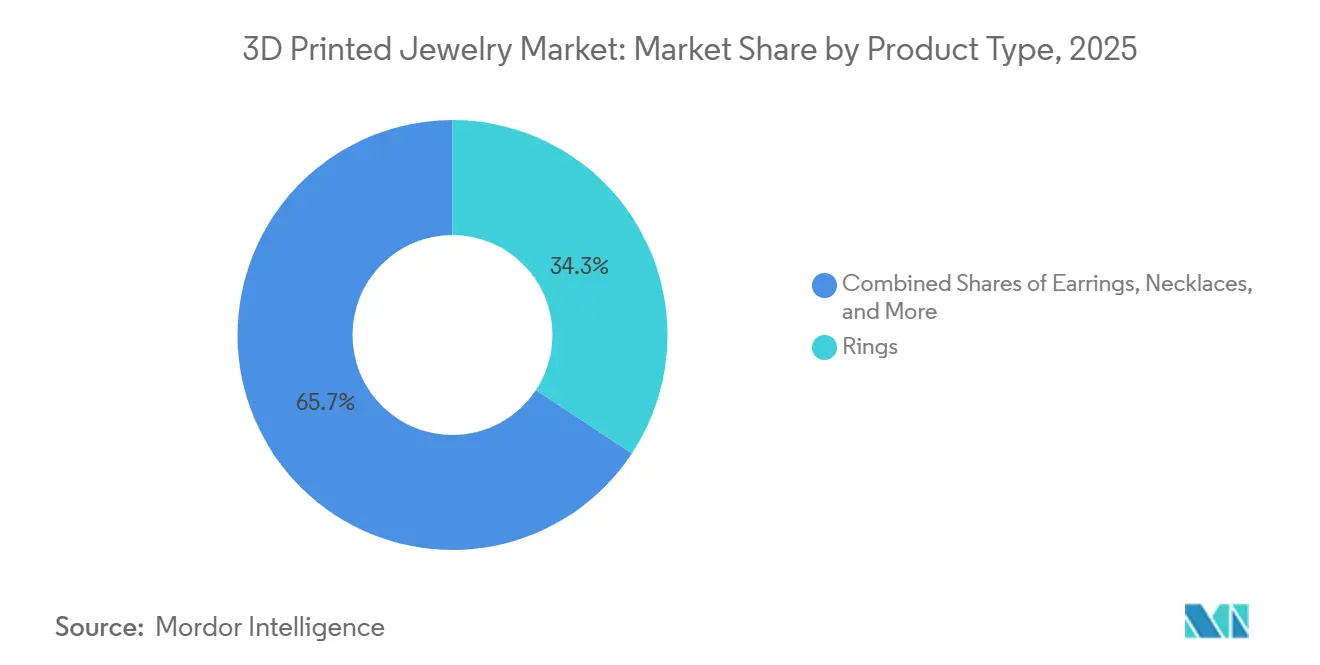
- Per tipologia di prodotto, gli anelli rappresentavano il 34.29% del fatturato nel 2025, mentre si prevede che le collane cresceranno a un tasso annuo composto del 13.47% fino al 2031.
- Per tipologia di materiale, le resine rappresentavano il 48.26% del fatturato nel 2025, mentre si prevede che i materiali misti cresceranno a un tasso annuo composto del 13.55% fino al 2031.
- Per quanto riguarda i gruppi di consumatori, le donne hanno rappresentato il 56.48% del fatturato nel 2025, mentre si prevede che i gioielli unisex cresceranno a un tasso annuo composto del 13.78% fino al 2031.
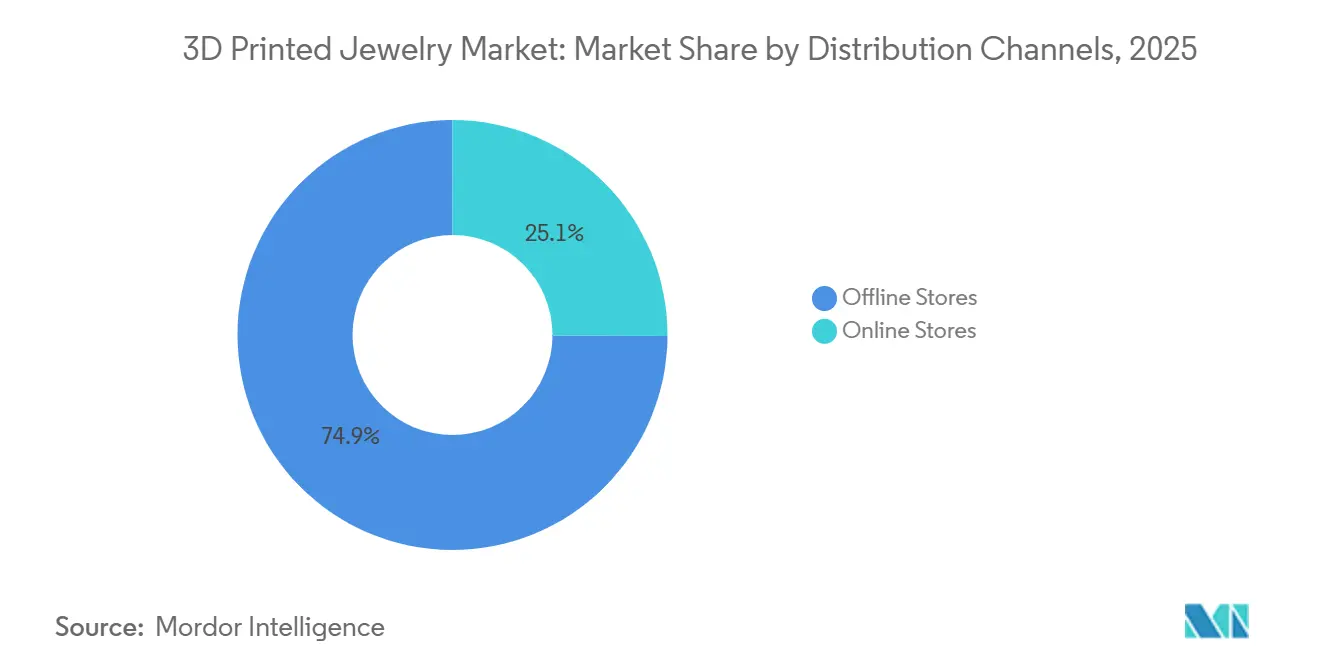
- Per canale di distribuzione, i negozi fisici hanno rappresentato il 75.68% del fatturato nel 2025, mentre si prevede che i negozi online cresceranno a un tasso annuo composto (CAGR) del 14.21% fino al 2031.
- Dal punto di vista geografico, il Nord America ha rappresentato il 41.29% del fatturato nel 2025, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) del 13.87% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei gioielli stampati in 3D
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulle previsioni del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente preferenza dei consumatori per gioielli personalizzati e su misura | + 3.2% | Globale, concentrato in Nord America ed Europa | A breve termine (≤ 2 anni) |
| Adozione crescente di canali di vendita digitali per gioielli e di produzione su richiesta | + 2.4% | Principale area Nord America ed UE; fase iniziale in Asia-Pacifico | A breve termine (≤ 2 anni) |
| Accelerazione dei cicli di progettazione del prodotto e dei processi di fusione dei metalli. | + 1.6% | A livello globale, i maggiori incrementi si registrano in Cina e in Italia. | Medio termine (2-4 anni) |
| Crescente attenzione alla produzione sostenibile e all'ottimizzazione dei materiali. | + 1.8% | Nucleo UE, ricadute sul Nord America e sull'APAC | Medio termine (2-4 anni) |
| L'influenza crescente dei social media sui consumatori | + 1.2% | A livello globale; particolarmente elevato nel Sud-est asiatico e negli Stati Uniti. | A breve termine (≤ 2 anni) |
| Progressi nell'automazione della progettazione e nell'ottimizzazione della producibilità tramite intelligenza artificiale | + 2.0% | Nord America, Corea del Sud, Cina | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente preferenza dei consumatori per gioielli personalizzati e su misura
La personalizzazione sta cambiando il modo in cui un gioiello passa dalla fase di consulenza a quella di prodotto finito. La tradizionale realizzazione di anelli su misura richiedeva dalle 2 alle 4 settimane per la prototipazione. I flussi di lavoro basati su SLA (Service Level Agreement) possono trasformare una consulenza in un modello fisico da provare in un'ora. Questo riduce i tempi di approvazione e lo spreco di metalli preziosi causato da errori di progettazione iniziali. Anelli di fidanzamento, fedi nuziali e anelli con sigillo rimangono casi d'uso importanti perché gli acquirenti spesso richiedono diverse modifiche al design prima di effettuare un ordine. I gioielli vengono sempre più acquistati come espressione personale, il che alimenta la domanda di design che variano in forma, vestibilità e dettagli. La produzione digitale consente a un designer di rivedere un modello senza dover creare nuovi stampi per ogni variante. Ciò permette agli studi indipendenti di offrire più opzioni senza dover gestire le scorte richieste dalla produzione convenzionale. Il mercato dei gioielli stampati in 3D trae quindi vantaggio dai progetti in cui l'iterazione del design ha un ruolo chiaro nella decisione dell'acquirente. Lo stesso flusso di lavoro offre anche alle fonderie un modo per servire i clienti con richieste complesse mantenendo sotto controllo il processo di sviluppo fisico. La personalizzazione rimane più efficace quando uno studio è in grado di collegare la progettazione digitale, la verifica della vestibilità e la fusione in un unico processo coordinato.
Progressi nell'automazione della progettazione e nell'ottimizzazione della producibilità tramite intelligenza artificiale
L'automazione della progettazione sta riducendo il tempo necessario per passare da un concetto iniziale a un modello pronto per la produzione. Il flusso di lavoro è più prezioso quando un progetto può essere verificato in termini di stampabilità e colabilità prima dell'utilizzo del metallo. Il mercato della gioielleria stampata in 3D può trarre vantaggio quando gli strumenti di progettazione producono file che soddisfano i limiti di produzione, anziché solo i requisiti visivi. Ciò riduce la dipendenza da capacità CAD specializzate per le personalizzazioni di routine. Offre inoltre ai gioiellieri più piccoli un modo pratico per offrire una gamma più ampia di opzioni su misura. EOS ha dimostrato i controlli di processo adattivi basati sull'IA per la stampa industriale alla Fiera di Hannover nell'aprile 2026 [1] Fonte: EOS GmbH, "Mani robotiche dalla stampante 3D e linee di produzione basate sull'IA, EOS alla Fiera di Hannover 2026", EOS, eos.info . Tali controlli dimostrano che i fornitori affermati stanno collegando l'intelligenza di produzione alle capacità delle apparecchiature. I controlli automatizzati possono aiutare gli utenti a identificare i problemi in una fase più precoce della sequenza di produzione. Questo è importante per la gioielleria perché i difetti di fusione e le stampe fallite possono essere costosi quando sono coinvolti materiali preziosi. Il mercato dei gioielli stampati in 3D potrebbe assistere a un utilizzo più ampio di questi strumenti, man mano che la verifica della progettazione e della produzione diventerà parte integrante dei flussi di lavoro standard. Questo cambiamento favorisce le aziende in grado di rendere accessibile una produzione di alta qualità senza eliminare il ruolo degli orafi esperti.
Crescente attenzione alla produzione sostenibile e all'ottimizzazione dei materiali.
L'efficienza dei materiali è diventata una considerazione pratica per i produttori che lavorano con metalli costosi. I metodi additivi possono ridurre l'uso di materiale costruendo un modello o un componente solo dove necessario. I sistemi di cera industriali con una risoluzione di strato di 15 micron possono aiutare a controllare il peso della fusione con maggiore precisione per pezzi di alto valore. Il mercato della gioielleria stampata in 3D può utilizzare questa capacità per ridurre l'uso superfluo di oro in design complessi. Un migliore controllo su un design aiuta anche un produttore a pianificare la produzione prima dell'inizio della fusione. Questi vantaggi sono particolarmente rilevanti quando i costi dei materiali rendono gli errori di produzione più onerosi. Uno studio di Springer Nature del 2024 ha descritto la produzione additiva all'interno dei framework di Industria 4.0 come un supporto per pratiche lavorative etiche, produzione snella ed efficienza dei materiali nella produzione di gioielli [2] Fonte: Springer Nature, “Leveraging the Potential of Additive Manufacturing Technologies Via Industry 4.0 to Improve Sustainability in Contemporary Jewelry Design and Manufacturing,” Springer Nature, link.springer.com . La Royal Mint ha lanciato la sua collezione da sposa 886 nel 2025 utilizzando oro 18 carati proveniente da rifiuti elettronici a fine vita. Questi esempi dimostrano che i materiali riciclati possono supportare un posizionamento premium quando la provenienza è chiara. Il mercato dei gioielli stampati in 3D può coniugare una produzione efficiente con un approvvigionamento di materiali tracciabile. In Europa, i requisiti di purezza dei materiali e la conformità al regolamento REACH rafforzano l'importanza di catene di approvvigionamento documentate. I sistemi di certificazione dei materiali possono inoltre aiutare i produttori a rispondere alle preoccupazioni degli acquirenti in merito a provenienza, qualità e uniformità.
Adozione crescente di canali di vendita digitali per gioielli e di produzione su richiesta
I canali di vendita digitali favoriscono l'interazione diretta tra acquirente, designer e sistema di produzione. Un configuratore web può convertire un design personalizzato in un file per la produzione regionale. Questo evita di dover gestire scorte fisiche per ogni possibile variante. Il mercato della gioielleria stampata in 3D può utilizzare questo modello per collegare la scelta di un design a un ordine di produzione su richiesta. Offre inoltre ai designer indipendenti un modo pratico per raggiungere gli acquirenti senza dipendere esclusivamente dagli intermediari all'ingrosso. Il risultato è un collegamento più stretto tra domanda, approvazione del design e pianificazione della produzione. La produzione su richiesta può ridurre il rischio di creare scorte che non corrispondono alla domanda stagionale. Può anche consentire a un venditore di utilizzare i negozi fisici per la consulenza e la consegna, completando il lavoro di progettazione online. Formlabs descrive studi di gioielleria che utilizzano cicli di stampa multiprodotto notturni per i flussi di lavoro relativi alla fusione. Questo aiuta gli operatori a utilizzare le attrezzature disponibili per più ordini invece di dedicare una singola stampa a un solo articolo. Il mercato della gioielleria stampata in 3D trae vantaggio quando l'ordinazione digitale è abbinata a una pianificazione della produzione affidabile. Il modello più efficace combina l'accesso online al design con il supporto personalizzato spesso richiesto per un acquisto di alto valore.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulle previsioni del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati investimenti di capitale in attrezzature, materiali, software e manodopera qualificata. | -2.1% | Diffusione globale; fenomeno più accentuato in Sud America e Medio Oriente e Africa. | A lungo termine (≥ 4 anni) |
| Ampie esigenze di finitura superficiale e post-elaborazione | -1.0% | Global | Medio termine (2-4 anni) |
| Complessi standard di punzonatura e sfide transfrontaliere di certificazione per le leghe prodotte con tecniche di fabbricazione additiva | -1.4% | India (BIS), UE (REACH), Regno Unito (uffici di analisi), Stati Uniti (FTC) | A lungo termine (≥ 4 anni) |
| Rischi crescenti di furto di file CAD, violazione della proprietà intellettuale e sicurezza della catena di fornitura digitale. | -0.6% | A livello globale; il problema è più acuto nei mercati con una debole tutela della proprietà intellettuale. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati investimenti di capitale in attrezzature, materiali, software e manodopera qualificata.
I requisiti di capitale rimangono un ostacolo per le aziende che desiderano andare oltre la produzione di base di modelli in resina. I sistemi professionali SLA e DLP partono da 3,000-5,000 dollari. I sistemi di fusione diretta in metallo, tra cui Incus Hammer Pro25 e SISMA MYSINT 100, costano molto di più e possono raggiungere cifre a sei o sette zeri. Il mercato della gioielleria stampata in 3D è quindi più accessibile per i modelli di fusione stampati che per la produzione diretta di metalli preziosi. Materiali, licenze software e forniture per la post-elaborazione si aggiungono al costo iniziale delle attrezzature. Un'azienda ha anche bisogno di dipendenti che conoscano il CAD per la gioielleria, la fusione, la finitura e il controllo qualità. Questa struttura dei costi crea una separazione tra la stampa su scala di studio e la produzione di metalli ad alta precisione. I gioiellieri indipendenti possono adottare flussi di lavoro basati sulla resina con investimenti inferiori e supporto esterno per la fusione. Le grandi fonderie e i service bureau specializzati sono in una posizione migliore per utilizzare i sistemi di fusione diretta in metallo. Il mercato della gioielleria stampata in 3D mantiene un ampio punto di ingresso, ma le sue funzionalità più avanzate non sono ugualmente disponibili per tutti i partecipanti. Ciò può limitare la concorrenza sui prezzi per le lavorazioni tecniche di alta qualità. Significa anche che la formazione e i servizi di produzione condivisi rimangono importanti per una maggiore diffusione.
Ampie esigenze di finitura superficiale e post-elaborazione
La stampa 3D di un modello o di un componente non elimina la necessità di una fase di finitura nel flusso di lavoro di un gioielliere. Lucidatura, rodiatura, ispezione e altre fasi di post-elaborazione rimangono necessarie per molti articoli. Queste fasi possono aggiungere dal 40% al 60% ai costi unitari di produzione, oltre alla fase di stampa. Il mercato dei gioielli stampati in 3D deve quindi essere valutato come un flusso di lavoro produttivo completo, piuttosto che come un semplice processo di stampa. I requisiti di finitura sono particolarmente importanti per gli articoli a basso prezzo, dove i margini sono più ristretti. Una stampa tecnicamente riuscita può comunque richiedere un lavoro significativo prima di soddisfare le aspettative del cliente. La post-elaborazione può limitare il vantaggio in termini di costi della produzione additiva quando un design presenta superfici complesse o dettagli fini. Richiede inoltre operatori qualificati in grado di preservare la geometria durante la lucidatura e la finitura. Il mercato dei gioielli stampati in 3D trae vantaggio quando attrezzature e materiali riducono i difetti prima dell'inizio della finitura. Incus ha affermato che la Hammer Pro25 è stata progettata per offrire caratteristiche superficiali in grado di ridurre la post-elaborazione nelle applicazioni idonee. Ciononostante, l'ispezione finale rimane importante per gli articoli realizzati con metalli preziosi. I produttori devono tenere conto dei tempi di finitura quando stabiliscono i prezzi, pianificano la capacità produttiva e scelgono quali design stampare.
Analisi del segmento
Per tipologia di prodotto: gli anelli rappresentano la principale fonte di fatturato, mentre le collane guidano la crescita.
Nel 2025, gli anelli rappresentavano il 34.29% della quota di mercato dei gioielli stampati in 3D, la quota maggiore tra le diverse tipologie di prodotto. Anelli di fidanzamento, fedi nuziali e anelli con sigillo si prestano bene a un processo che richiede ripetute revisioni del design. Un gioielliere può stampare un modello in resina, verificarne la vestibilità, perfezionarne la forma e quindi preparare il design per la fusione. Questa sequenza si adatta al processo di consulenza utilizzato per molti acquisti di anelli di alto valore. Il mercato dei gioielli stampati in 3D contribuisce a ridurre lo spreco di metallo durante le prime fasi di revisione, poiché la vestibilità e la geometria possono essere definite prima della produzione finale. Permette inoltre ai singoli clienti di richiedere modifiche senza la necessità di nuovi stampi.
Si prevede che il mercato delle collane crescerà a un tasso annuo composto (CAGR) del 13.47% fino al 2031. Questa crescita riflette la libertà di progettazione offerta da maglie di catene, pendenti e forme complesse e interconnesse. Alcune strutture intrecciate sono difficili da realizzare a mano o costose da produrre con processi CNC. La produzione additiva consente di preparare queste strutture in un'unica fase di lavorazione, quando il design e il metodo di produzione sono compatibili. Gli orecchini continuano a offrire una domanda costante, inclusi i modelli a reticolo leggeri che possono ridurre il contenuto di metalli preziosi. Bracciali, catene e pendenti garantiscono volumi di produzione per le fonderie che stanno passando dai modelli in cera incisa ai master stampati. Formlabs osserva che le produzioni multiprodotto notturne sono utilizzate dagli studi di produzione a medio volume, il che può ampliare la gamma di prodotti realizzati con le stesse attrezzature.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per materiale: le resine mantengono la loro posizione dominante, mentre i materiali misti guadagnano terreno.
Nel 2025, le resine rappresentavano il 48.26% del fatturato. Questa posizione riflette l'uso consolidato di modelli SLA e DLP nei flussi di lavoro convenzionali di microfusione. Molti gioiellieri sanno già come fondere a partire da un modello stampato di alta qualità. Nel 2025, Formlabs ha lanciato True Cast Resin per la serie Form 4. L'azienda la descrive come un fotopolimero caricato con cera per la fusione di modelli fino a 5 mm di spessore, con combustione pulita e senza residui di cenere misurabili in condizioni di combustione pulita. Questo approccio ai materiali supporta la qualità della fusione e può ridurre i problemi che portano a ulteriori lavori di finitura.
Si prevede che i materiali misti cresceranno a un CAGR del 13.55% tra il 2026 e il 2031. La categoria suscita interesse quando un processo combina leganti in resina con polveri metalliche o componenti ceramici. Legor e Tritone hanno annunciato una partnership nel giugno 2026 relativa al processo MoldJet di Tritone per la produzione di oro e platino. Il processo utilizza una pasta incapsulata anziché la manipolazione di polveri metalliche libere. La cera rimane utile perché brucia in modo pulito e si adatta agli alberi di fusione esistenti. Tuttavia, il suo costo più elevato e la sua fragilità meccanica continuano a limitarne l'uso agli ambienti di produzione professionali.
Per gruppo di consumatori: le donne trainano i volumi, mentre il segmento unisex amplia le opportunità.
Nel 2025, le donne rappresentavano il 56.48% del fatturato. La domanda si concentrava su anelli di fidanzamento, ciondoli personalizzati e collane vistose. Queste categorie spesso richiedono un elevato numero di iterazioni di progettazione, il che conferisce un obiettivo preciso al processo di consulenza. Strumenti di progettazione che aiutino gli utenti non esperti a discutere di una personalizzazione possono rendere questo processo più accessibile. Il mercato dei gioielli stampati in 3D offre ai designer la possibilità di modificare un modello senza dover riavviare un processo di produzione fisico. Ciò può favorire la partecipazione dell'acquirente alle decisioni relative a vestibilità, ornamenti e dettagli personali.
Si prevede che il mercato dei gioielli unisex crescerà a un tasso annuo composto (CAGR) del 13.78% fino al 2031. Gli acquirenti della Generazione Z e dei Millennials ricercano design basati sullo stile personale piuttosto che sulle tradizionali categorie di genere. Ciò richiede librerie di design incentrate sulla forma e sulle preferenze estetiche. La produzione additiva può supportare questo approccio, poiché consente di creare nuove varianti senza dover riprogettare ogni singolo pezzo. Anche il mercato dei gioielli da uomo registra una domanda costante per anelli con sigillo, bracciali con targhetta identificativa e catene. I gioielli per bambini rimangono una categoria più piccola, legata principalmente a regali e acquisti commemorativi. Il loro minore livello di personalizzazione ne limita il contributo a breve termine rispetto agli altri gruppi di consumatori.
Per canale di distribuzione: i comandi offline condividono mentre online riscrivono la curva di crescita
Nel 2025, i negozi fisici rappresentavano il 75.68% del fatturato. Gli acquisti personalizzati di alto valore dipendono ancora spesso da consulenze di persona e dalla possibilità di visionare fisicamente il prodotto. Un prototipo stampato in 3D può aiutare l'acquirente a valutare dimensioni, comfort e dettagli di design prima della fusione finale. Questo rende utile il punto vendita fisico anche quando il design iniziale viene creato online. Il mercato dei gioielli stampati in 3D consente al personale del negozio di utilizzare campioni fisici come parte del processo di vendita. Questo canale può rimanere importante perché la fiducia, la vestibilità e la consulenza personalizzata sono elementi fondamentali nelle transazioni di gioielli personalizzati.
Si prevede che i negozi online cresceranno a un tasso annuo composto (CAGR) del 14.21% fino al 2031. Un configuratore direct-to-consumer può mostrare un design personalizzato e inviare il file approvato a un sito di produzione. Questo collega l'acquisizione dell'ordine con la produzione senza la necessità di gestire le scorte per ogni possibile configurazione. Il mercato dei gioielli stampati in 3D può combinare l'accesso online al design con la consegna o la consulenza in negozio. Formlabs riporta che i modelli stampati vengono utilizzati nei flussi di lavoro di gioielleria per rivedere i design prima dell'utilizzo del metallo prezioso. Un modello ibrido può quindi utilizzare strumenti online per la ricerca e la progettazione, mantenendo al contempo una fase in presenza per la revisione, il pagamento o il ritiro. Questa soluzione riduce la separazione tra la generazione della domanda digitale e la vendita al dettaglio tradizionale di gioielli.
Analisi geografica
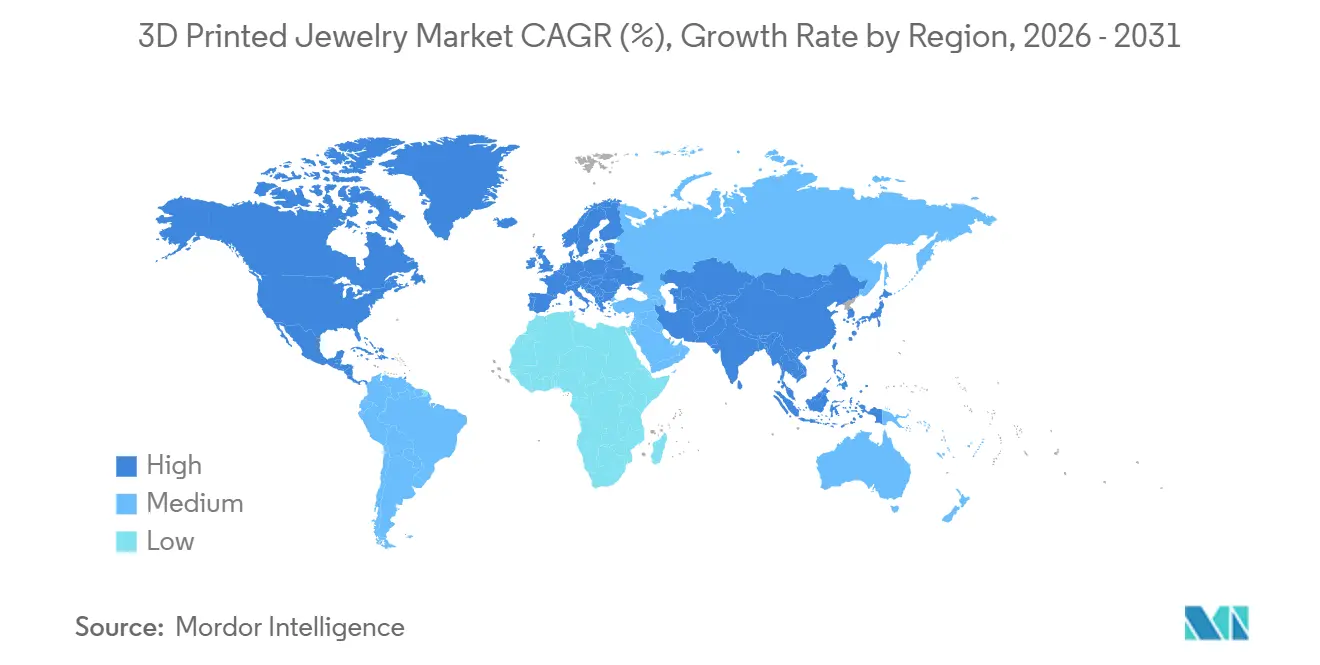
Nel 2025, il Nord America deteneva il 41.29% della quota di mercato dei gioielli stampati in 3D. La regione beneficia della concentrazione di designer indipendenti, di una consolidata infrastruttura per il commercio digitale e dell'accesso a fornitori come Formlabs, B9Creations e Solidscape. California e New York rimangono importanti centri di progettazione per lavori personalizzati. Il quadro normativo statunitense per la divulgazione e la punzonatura dei metalli offre un ambiente operativo più standardizzato rispetto a molti sistemi di certificazione frammentati. Ciò può ridurre gli ostacoli burocratici per i produttori nazionali. Il Canada supporta l'adozione della tecnologia attraverso attività di formazione sulla progettazione CAD-to-print, mentre il Messico si sta sviluppando come polo produttivo a valore aggiunto per le catene di approvvigionamento nordamericane.
L'Europa riveste un ruolo di primo piano nella produzione di attrezzature, leghe e componenti per la gioielleria. L'area di Vicenza-Bressanvido, in Italia, comprende aziende come DWS Systems, SISMA, Legor Group e Progold. Questo gruppo di imprese collega la produzione di componenti, leghe di metalli preziosi e il know-how della produzione additiva all'interno di un polo specializzato nel settore della gioielleria. Germania, Francia e Regno Unito contribuiscono alla domanda di gioielli di alta gamma e servizi di produzione tecnica. I fornitori europei di materiali sono inoltre incentivati a migliorare la tracciabilità e la documentazione relativa alla purezza dei materiali, in conformità con i requisiti REACH.
Si prevede che la regione Asia-Pacifico si espanderà a un CAGR del 13.87% tra il 2026 e il 2031. I requisiti di punzonatura dell'India creano domanda di sistemi di produzione che supportino registrazioni di purezza e tracciabilità coerenti [3] Fonte: Bureau of Indian Standards, “Jewellers Hallmarking,” Bureau of Indian Standards, bis.gov.in. Vietnam, Indonesia e Thailandia offrono capacità produttive economicamente vantaggiose. Australia e Singapore contribuiscono alla domanda dei consumatori di fascia alta, mentre Emirati Arabi Uniti, Arabia Saudita, Brasile e Argentina rimangono mercati emergenti commercialmente attivi.
Panorama competitivo
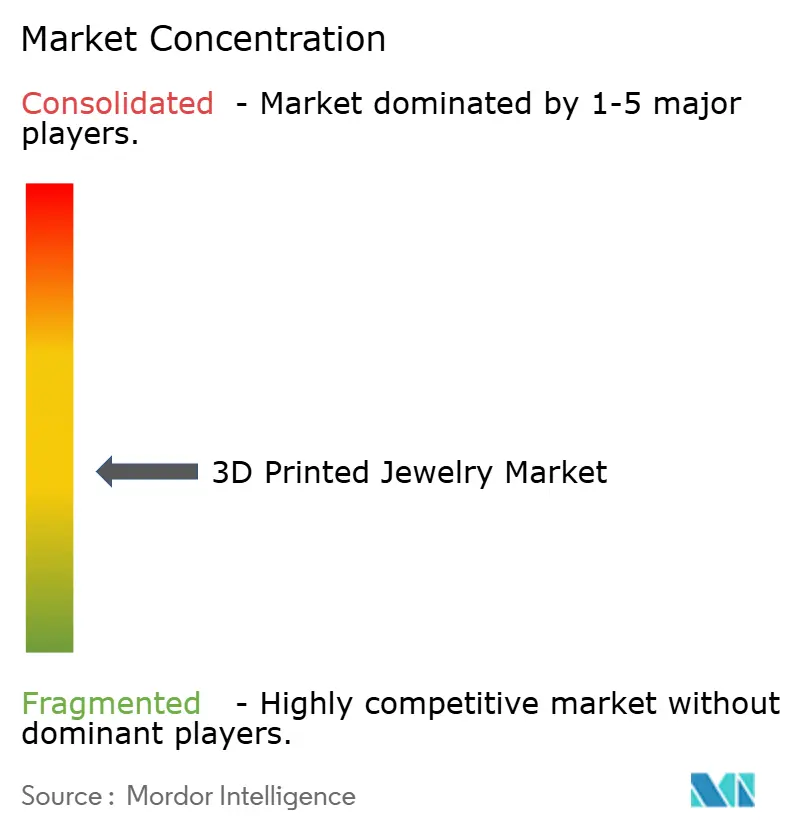
Il mercato dei gioielli stampati in 3D è moderatamente frammentato. La concorrenza è distribuita tra fornitori di hardware, fornitori di materiali, aziende di produzione specializzate e marchi di prodotti finiti. Nessuna singola azienda controlla sia il livello delle apparecchiature che quello dei gioielli finiti. Le aziende produttrici di hardware competono in termini di risoluzione, produttività e compatibilità con i processi di fusione. I fornitori di materiali competono in termini di formulazioni delle leghe, prestazioni di burnout e affidabilità del processo. Questa struttura lascia spazio ad aziende specializzate che servono una parte specifica della catena produttiva.
Formlabs ha ampliato la sua offerta di resine colabili per le esigenze di fusione nel settore della gioielleria. La sua resina True Cast Resin, lanciata nel 2025, si è concentrata su modelli dettagliati e una fusione pulita per la piattaforma Form 4. Legor e Tritone hanno stretto una partnership nel giugno 2026 per integrare la tecnologia MoldJet nel 3D Metal Hub di Legor. L'accordo estende le capacità di stampa diretta per oro e platino a gioielli di alta gamma, orologeria e accessori di lusso. EOS ha presentato i suoi controlli di processo adattivi basati sull'intelligenza artificiale alla fiera di Hannover nell'aprile 2026. Queste iniziative dimostrano che i fornitori competono attraverso materiali, controllo di processo e flussi di lavoro di produzione più semplici.
I nuovi fornitori di software si stanno concentrando sul collo di bottiglia della progettazione, piuttosto che solo sulle prestazioni della stampante. I file pronti per la stampa possono ridurre i tempi e le competenze necessarie per preparare progetti personalizzati. I fornitori di apparecchiature affermati stanno rispondendo con l'automazione che riduce la dipendenza da operatori specializzati in determinate fasi. Incus ha introdotto l'Hammer Pro25 nell'ottobre 2025 con funzionalità pensate per la produzione industriale di precisione dei metalli. Il mercato dei gioielli stampati in 3D privilegia le aziende in grado di integrare materiali certificati, validazione del design, stampa e output pronto per la fusione. La provenienza e la documentazione diventeranno sempre più importanti con l'inasprirsi dei requisiti di punzonatura e conformità transfrontaliera. Il punteggio di concentrazione rimane pari a 4 su 10 perché le prove disponibili mostrano un settore frammentato senza un fornitore integrato dominante.
Leader nel settore della gioielleria stampata in 3D
Materializza NV
Stratasys Ltd.
EOS GmbH
Formlab
Gruppo Prodways
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Legor Group SpA e Tritone Technologies hanno annunciato una partnership strategica per integrare la tecnologia brevettata MoldJet di Tritone nel 3D Metal Hub di Legor. L'accordo consente la stampa 3D diretta in oro e platino per la produzione di gioielli di alta gamma, orologi e accessori di lusso.
- Giugno 2025: Platinum Guild International (PGI) ha presentato Tùsaire, la prima collezione di gioielli in platino stampati in 3D e disponibili in commercio, creata dalla designer Maeve Gillies utilizzando l'avanzata tecnologia di fusione laser a letto di polvere in collaborazione con ProGold.
- Giugno 2025: Formlabs ha lanciato True Cast Resin per la serie Form 4, un fotopolimero caricato con cera, formulato per la fusione pulita di modelli complessi di gioielli con fusione a cera persa fino a 5 mm di spessore, senza residui di cenere in condizioni di combustione pulita. Il materiale è stato sviluppato in risposta al feedback dei gioiellieri professionisti su Castable Wax e Castable Wax 40 Resin ed estende la piattaforma Form 4 ai flussi di lavoro di fusione professionali.
Ambito del rapporto sul mercato globale dei gioielli stampati in 3D
| Anelli |
| Collane |
| Orecchini |
| Bracciali |
| Catene e pendenti |
| Altro |
| uva passa |
| Cera |
| Materiali misti |
| Uomo |
| Donna |
| Unisex |
| Bambini |
| Negozi offline |
| Negozi on-line |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Olanda | |
| Svezia | |
| Polonia | |
| Belgio | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Vietnam | |
| Indonesia | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Perù | |
| Colombia | |
| Resto del Sud America | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Anelli | |
| Collane | ||
| Orecchini | ||
| Bracciali | ||
| Catene e pendenti | ||
| Altro | ||
| Per materiale | uva passa | |
| Cera | ||
| Materiali misti | ||
| Per gruppo di consumatori | Uomo | |
| Donna | ||
| Unisex | ||
| Bambini | ||
| Per canali di distribuzione | Negozi offline | |
| Negozi on-line | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Olanda | ||
| Svezia | ||
| Polonia | ||
| Belgio | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Vietnam | ||
| Indonesia | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Perù | ||
| Colombia | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto è grande il mercato dei gioielli stampati in 3D?
Il mercato dei gioielli stampati in 3D aveva un valore di 0.87 miliardi di dollari nel 2025 e si prevede che crescerà da 0.98 miliardi di dollari nel 2026 a 2.03 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 12.33%.
Quale categoria di gioielli stampati in 3D detiene la quota di mercato maggiore?
Nel 2025, gli anelli hanno rappresentato la tipologia di prodotto più venduta, con una quota del 34.29%, grazie alla forte domanda di anelli di fidanzamento, fedi nuziali e anelli con sigillo.
Qual è il materiale più utilizzato nella produzione di gioielli stampati in 3D?
Nel 2025 le resine detenevano una quota di mercato del 48.26% grazie alla loro efficacia nei flussi di lavoro consolidati di SLA, DLP e microfusione.
Perché i negozi online sono in crescita in questo settore?
Si prevede che i negozi online cresceranno a un tasso annuo composto del 14.21% fino al 2031, poiché i configuratori possono collegare i progetti personalizzati direttamente alla produzione.


